Punti Chiave
- Block pubblica i risultati del terzo trimestre dopo la chiusura di martedì 3 novembre. Gli analisti ora si aspettano un EPS normalizzato di $4,05 per il 2026, in aumento del 15% rispetto all'anno precedente.
- Il P/E forward di Block è sceso a 17x. Questo è al di sotto della sua media triennale di 20x e molto al di sotto della sua media quinquennale di 37x.
- Morgan Stanley ha declassato Block il 28 ottobre. Si aspetta che i prestiti Cash App Borrow rallentino e che prestiti più lunghi aumentino le perdite creditizie.
- Le previsioni reggono se Block supera le sue previsioni per il margine lordo e il reddito operativo rettificato e la crescita delle perdite rallenta. Se ciò accade, il multiplo più basso è l'errore.
Gli analisti si aspettano che Block (XYZ) guadagni di più quest'anno rispetto a un anno fa. Eppure il titolo scambia a un multiplo più basso di quegli utili rispetto alla fine del 2025.
Block pubblica i risultati del terzo trimestre dopo la chiusura di martedì 3 novembre, e i suoi margini ci diranno quale dei due ha torto.
Gli analisti continuano ad alzare l'asticella
Wall Street si aspetta che l'EPS normalizzato di Block cresca da $4,05 quest'anno a $6,48 nel 2028:
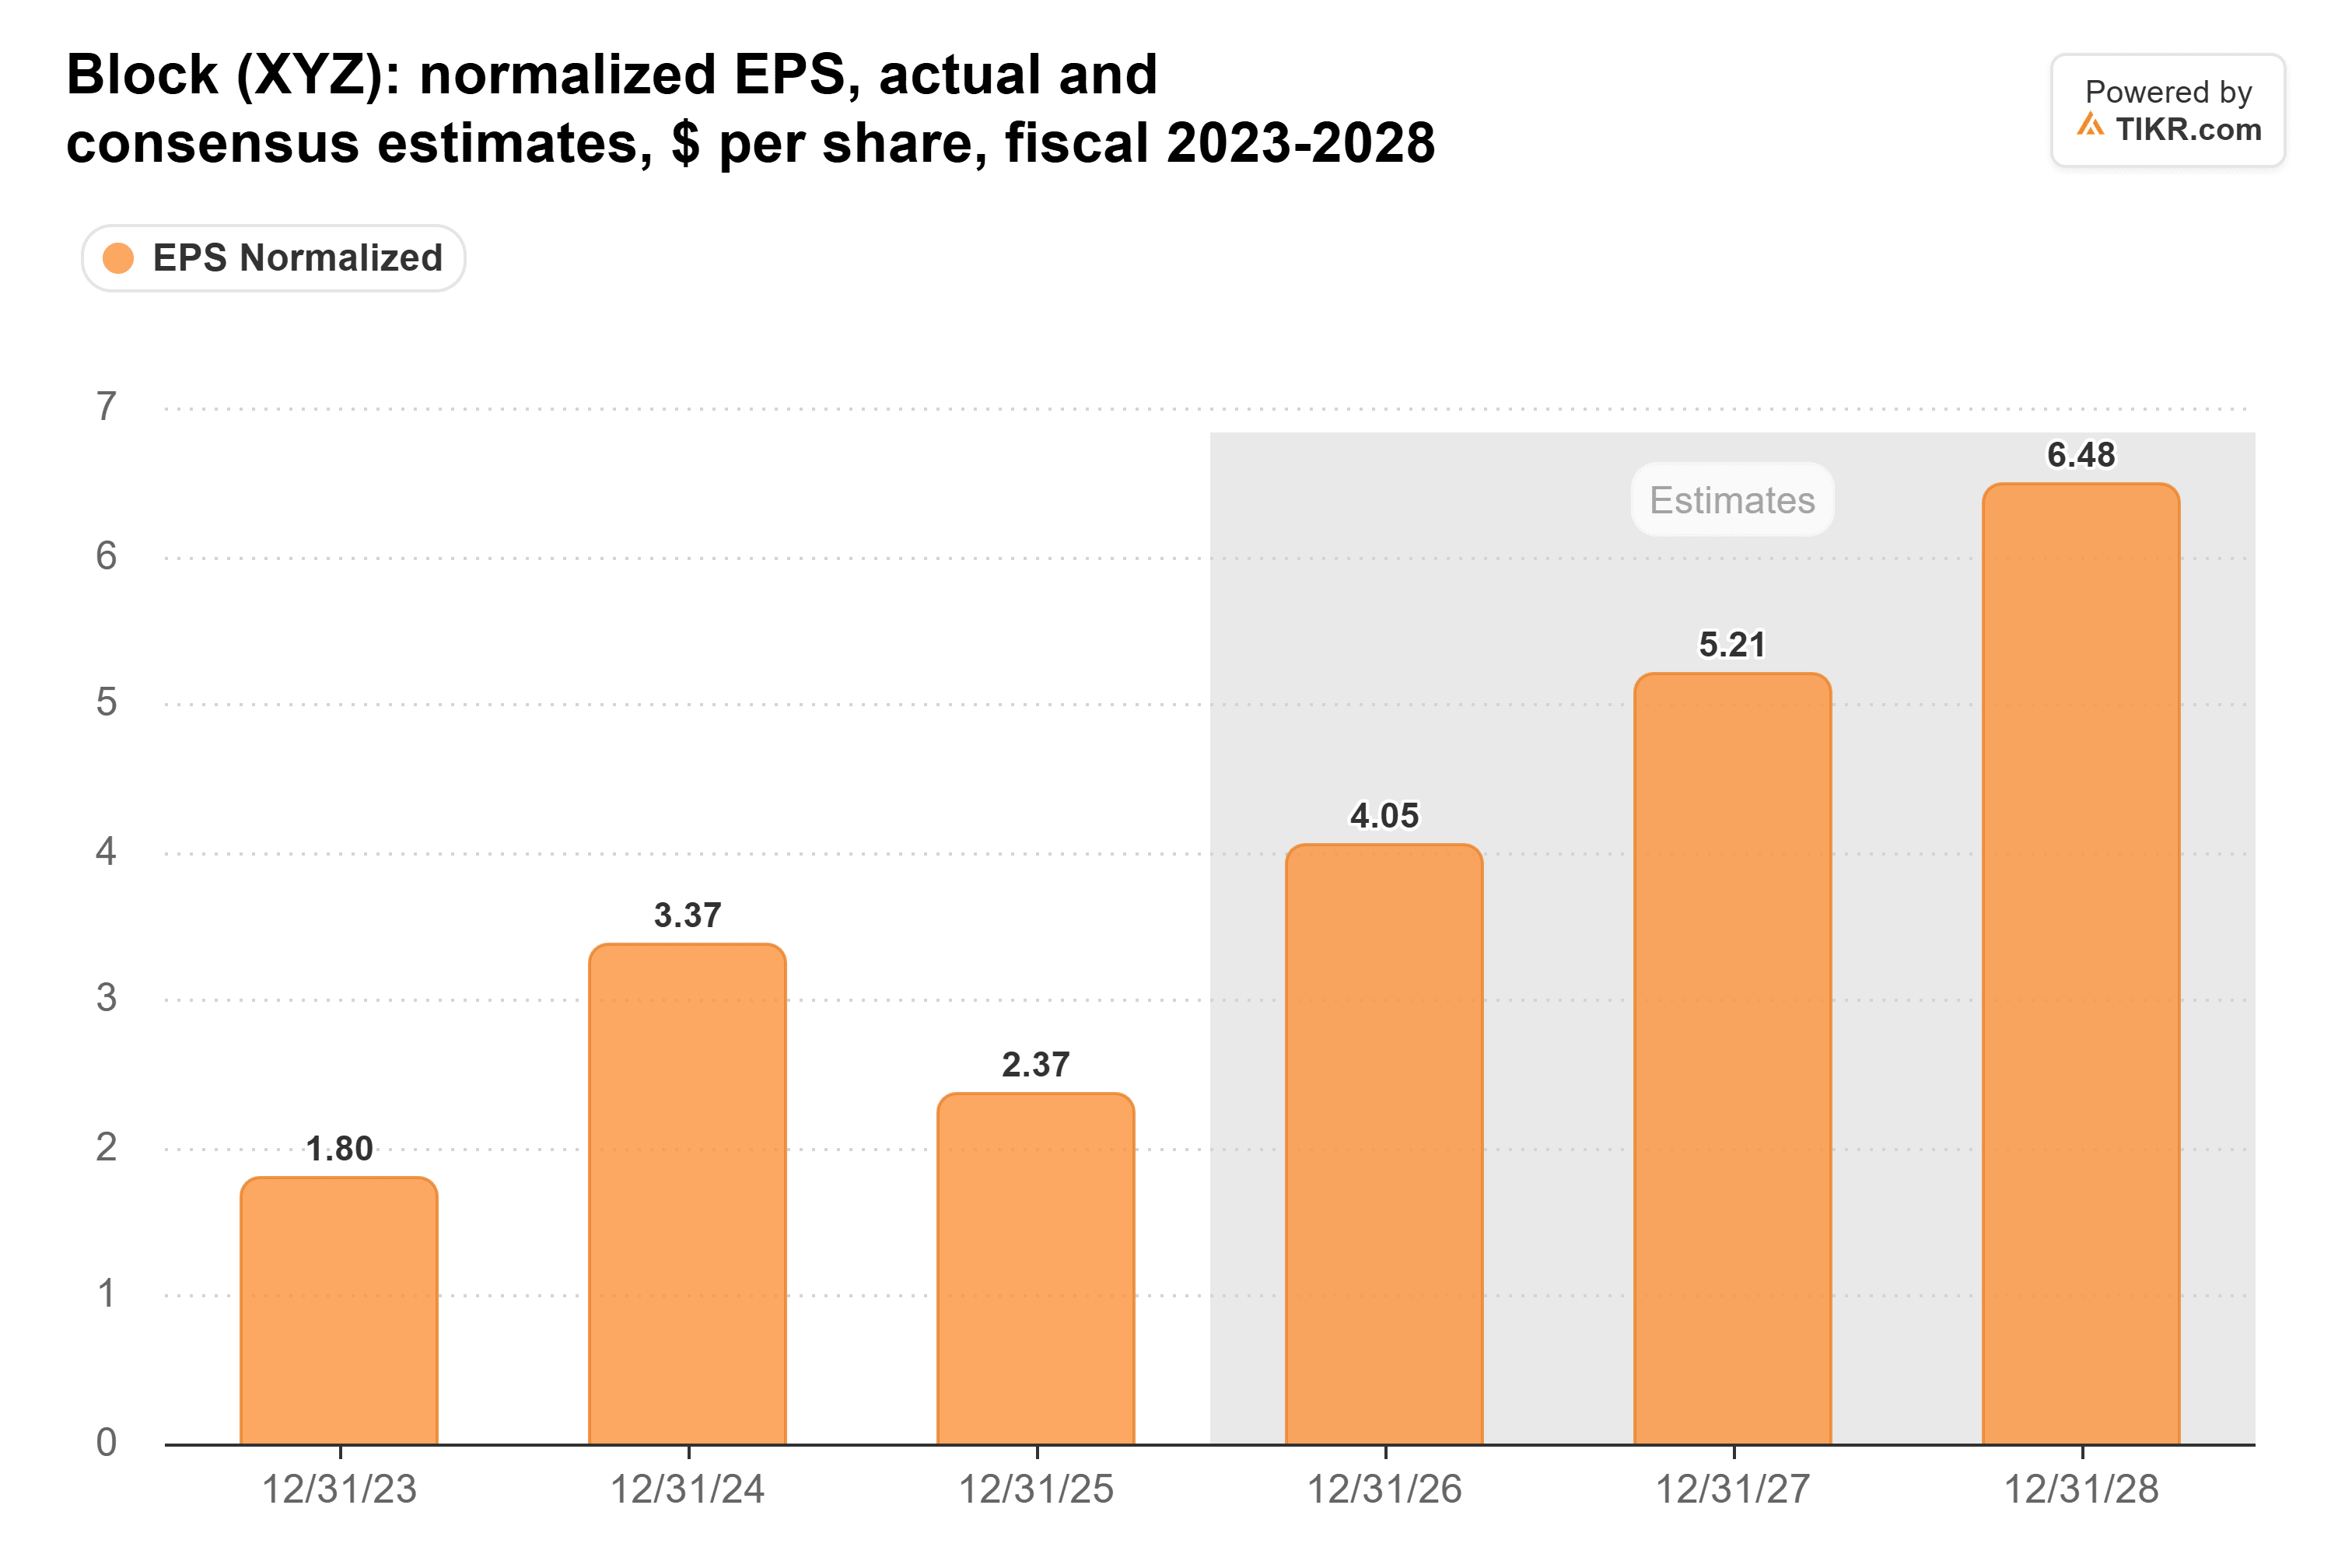
Queste stime sono aumentate per tutto l'anno. Al 30 settembre 2025, il consenso per il 2026 era di $3,52, ed è ora più alto del 15%. Le cifre per il 2027 e il 2028 sono aumentate di una percentuale simile.
Block ha dato agli analisti buone ragioni. Ha superato le proprie previsioni ogni trimestre dal terzo trimestre del 2025. Ha anche alzato tre volte le sue prospettive di EPS rettificato per il 2026, da $3,20 al suo investor day di novembre 2025 a $4,02 in agosto. Il taglio di oltre il 40% del personale a febbraio ha aiutato: il reddito operativo rettificato ha raggiunto il 27% del margine lordo nel secondo trimestre, rispetto al 22% di un anno prima.
TIKR monitora 47 analisti su Block. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Block, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Block
Il titolo è andato nella direzione opposta
Alla chiusura di venerdì, Block scambiava a 17x gli utili forward. Questo è molto al di sotto della sua media quinquennale di 37x, e più vicino al suo minimo di aprile 2025 di 11x che al suo picco del 2021 di 153x:

È anche al di sotto della sua media triennale di 20x, quindi il titolo è economico anche rispetto alla sua storia più recente.
Mercoledì, James Faucette di Morgan Stanley ha declassato Block a Equal Weight da Overweight e ha tagliato il suo prezzo target a $80 da $90. Si aspetta che le origination di Cash App Borrow rallentino nel breve termine mentre Block passa a prestiti più lunghi e affronta confronti più difficili nel secondo semestre. Pensa anche che quei prestiti più lunghi possano spingere più in alto le perdite creditizie.
Le spese per perdite di Block stanno già aumentando rapidamente. Le perdite su transazioni, prestiti e crediti verso consumatori sono quasi raddoppiate nel secondo trimestre a $585 milioni, pari al 18% del margine lordo, rispetto al 12% di un anno prima. La riserva sui prestiti al consumo è salita al 14,7% del portafoglio al 30 giugno, dal 10,7% alla fine del 2025.
Cosa Block deve superare martedì
Per il terzo trimestre, il management ha fornito le seguenti previsioni:
- margine lordo di $3,13 miliardi, in aumento del 18%
- reddito operativo rettificato di $875 milioni, pari al 28% del margine lordo
- EPS rettificato di $1,02, in aumento dell'89%
Affinché le previsioni reggano, Block deve superare tutti e tre e mantenere la sua prospettiva per l'intero anno a $4,02 o superiore, vicino al consenso di $4,05.
Anche la crescita dei prestiti deve essere un po' più fredda. Le spese per perdite sono cresciute del 99% nel secondo trimestre. Devono crescere molto più lentamente e diminuire come percentuale del margine lordo. Il margine lordo di Cash App è cresciuto del 31% nel secondo trimestre, e deve continuare a crescere sopra il 20% mentre Borrow confronta una crescita delle origination del 134% rispetto a un anno fa.
Vale la pena controllare anche l'utile contabile. Il margine operativo GAAP di Block è stato approssimativamente del 6%-8% dei ricavi in sei degli ultimi otto trimestri:

Il primo semestre del 2026 includeva $495 milioni di oneri di ristrutturazione e un accantonamento di $526 milioni per una questione del Dipartimento di Giustizia. Il reddito operativo GAAP è stato di $275 milioni per il semestre, contro $1,59 miliardi rettificati. Un margine del terzo trimestre superiore al 6,9% dell'anno scorso ci direbbe che il taglio del personale sta raggiungendo l'utile contabile.
Guarderei il numero di utenti di Cash App altrettanto da vicino. Gli attivi mensili transazionali sono stati 59 milioni da dicembre, e sospetto che un calo danneggerebbe il titolo qualunque cosa dicano i margini.
Scommetterei sulle previsioni
Ecco dove mi posiziono: il mercato ha torto sul 2026. Block ha superato le sue previsioni trimestre dopo trimestre, e il consenso è solo 3 centesimi sopra le prospettive del management stesso. Gli analisti non stanno esagerando per quest'anno.
Mi preoccuperei di più per il 2027 e il 2028. Il consenso del 2028 di $6,48 è già del 18% superiore ai $5,50 di EPS rettificato che il management aveva indicato come obiettivo al suo investor day. Se Borrow rallenta come si aspetta Morgan Stanley, mi aspetterei che gli analisti taglino prima quegli anni.
Quindi, se Block supera tutti e tre i numeri previsti e la crescita delle perdite rallenta, 17x sembra l'errore. Se manca sul margine lordo, o batte solo perché i costi sono arrivati dopo, starei dalla parte del mercato.
Ovviamente, martedì riguarda solo quest'anno. Le prospettive di Block per il 2027 arriveranno con i risultati del quarto trimestre all'inizio del prossimo anno, ed è allora che vedremo quanti dei risparmi del taglio del personale manterrà.
Quindi, quanto vale realmente il titolo Block?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Block. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!