Punti Chiave
- Super Micro è scesa del 7% venerdì insieme a Dell e ad altre azioni del settore hardware, dopo che Intel ha avvertito che i prezzi e le carenze della memoria stanno rallentando la domanda di PC.
- Super Micro non vende PC. Ha già dichiarato che il suo margine lordo per il trimestre di settembre dovrebbe attestarsi tra il 12,0% e il 12,5%, al di sopra della sua precedente previsione del 10,4%-10,8%.
- L'avvertimento di Intel riguarda le ultime settimane, quindi la vera prova per la memoria sarà l'outlook sul margine del trimestre di dicembre di Super Micro, che verrà comunicato il 3 novembre. Gli analisti si aspettano un margine lordo del 10,2% per l'anno fiscale 2027.
- A 6,9x gli utili forward, vicino al minimo degli ultimi cinque anni, il titolo sconta già una stretta. Un outlook sul margine vicino al 10% e un intervallo di vendite per il 2027 fiscale invariato farebbero apparire il calo eccessivo.
Super Micro Computer (SMCI) è scesa del 7% venerdì dopo che Intel (INTC) ha avvertito che le carenze di memoria stanno strozzando la domanda di PC. Le vendite hanno coinvolto i produttori di hardware: Dell Technologies (DELL) è scesa dell'11%, e anche HP e Hewlett Packard Enterprise sono calate.
Super Micro pubblicherà i risultati del suo primo trimestre fiscale dopo la chiusura di martedì 3 novembre. Il margine lordo è il punto in cui una stretta sulla memoria si manifesterebbe per prima.
Intel ha incolpato la memoria per un rallentamento dei PC
Il CEO di Intel, Lip-Bu Tan, ha delineato il problema durante la conference call sugli utili del 29 ottobre: "Nelle ultime settimane, i nostri clienti hanno iniziato a segnalare un rallentamento dei PC a causa dei prezzi e della disponibilità della memoria". Il titolo Intel è sceso del 29% il giorno successivo.
Questo è innanzitutto un problema per i PC. Il business dei PC di Dell subisce il colpo diretto. Ma il suo business di server AI è arrivato a venerdì con un backlog di $95 miliardi, dopo ordini record di AI per $60,9 miliardi e un outlook rialzato sui ricavi per il 2027 fiscale a $192 miliardi.
Super Micro non vende PC. Daniel Niles di Satori Fund ha scritto su X domenica che "Per essere chiari, non sono un fan di SuperMicro". Nello stesso post, ha descritto i suoi ricavi come "puramente legati all'enterprise".
TIKR monitora 18 analisti su Super Micro Computer. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Super Micro Computer, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Super Micro Computer
Il trimestre di settembre è per lo più già scritto
Il 20 ottobre, Super Micro ha dichiarato di attendersi ricavi per il trimestre di settembre tra $18,5 e $19,5 miliardi, rispetto alle previsioni di $14,5-$15,5 miliardi. Ha indicato un margine lordo del 12,0%-12,5%, in aumento rispetto al 10,4%-10,8% precedentemente previsto.
Quindi il trimestre di cui riferirà il 3 novembre è in gran parte noto. È anche terminato il 30 settembre, prima delle "ultime settimane" descritte da Tan. Questo rende l'outlook per il trimestre di dicembre il vero test per la memoria.
Gli analisti si aspettano che l'EPS normalizzato salga da $3,63 nell'anno fiscale 2026 (l'anno che termina a giugno 2026) a $4,75 nel 2027 fiscale e $5,68 nel 2028 fiscale:

Una stretta sulla memoria si manifesterebbe prima di tutto come tagli a quelle stime, e le cifre preliminari di settembre non danno agli analisti alcun motivo di tagliare per ora.
Il mix di clientela ha guidato le oscillazioni del margine
Il margine lordo trimestrale di Super Micro è sceso dal 16,7% nel trimestre di settembre 2023 al 6,3% nel trimestre di dicembre 2025. Poi è balzato al 17,5% nel trimestre di giugno 2026:
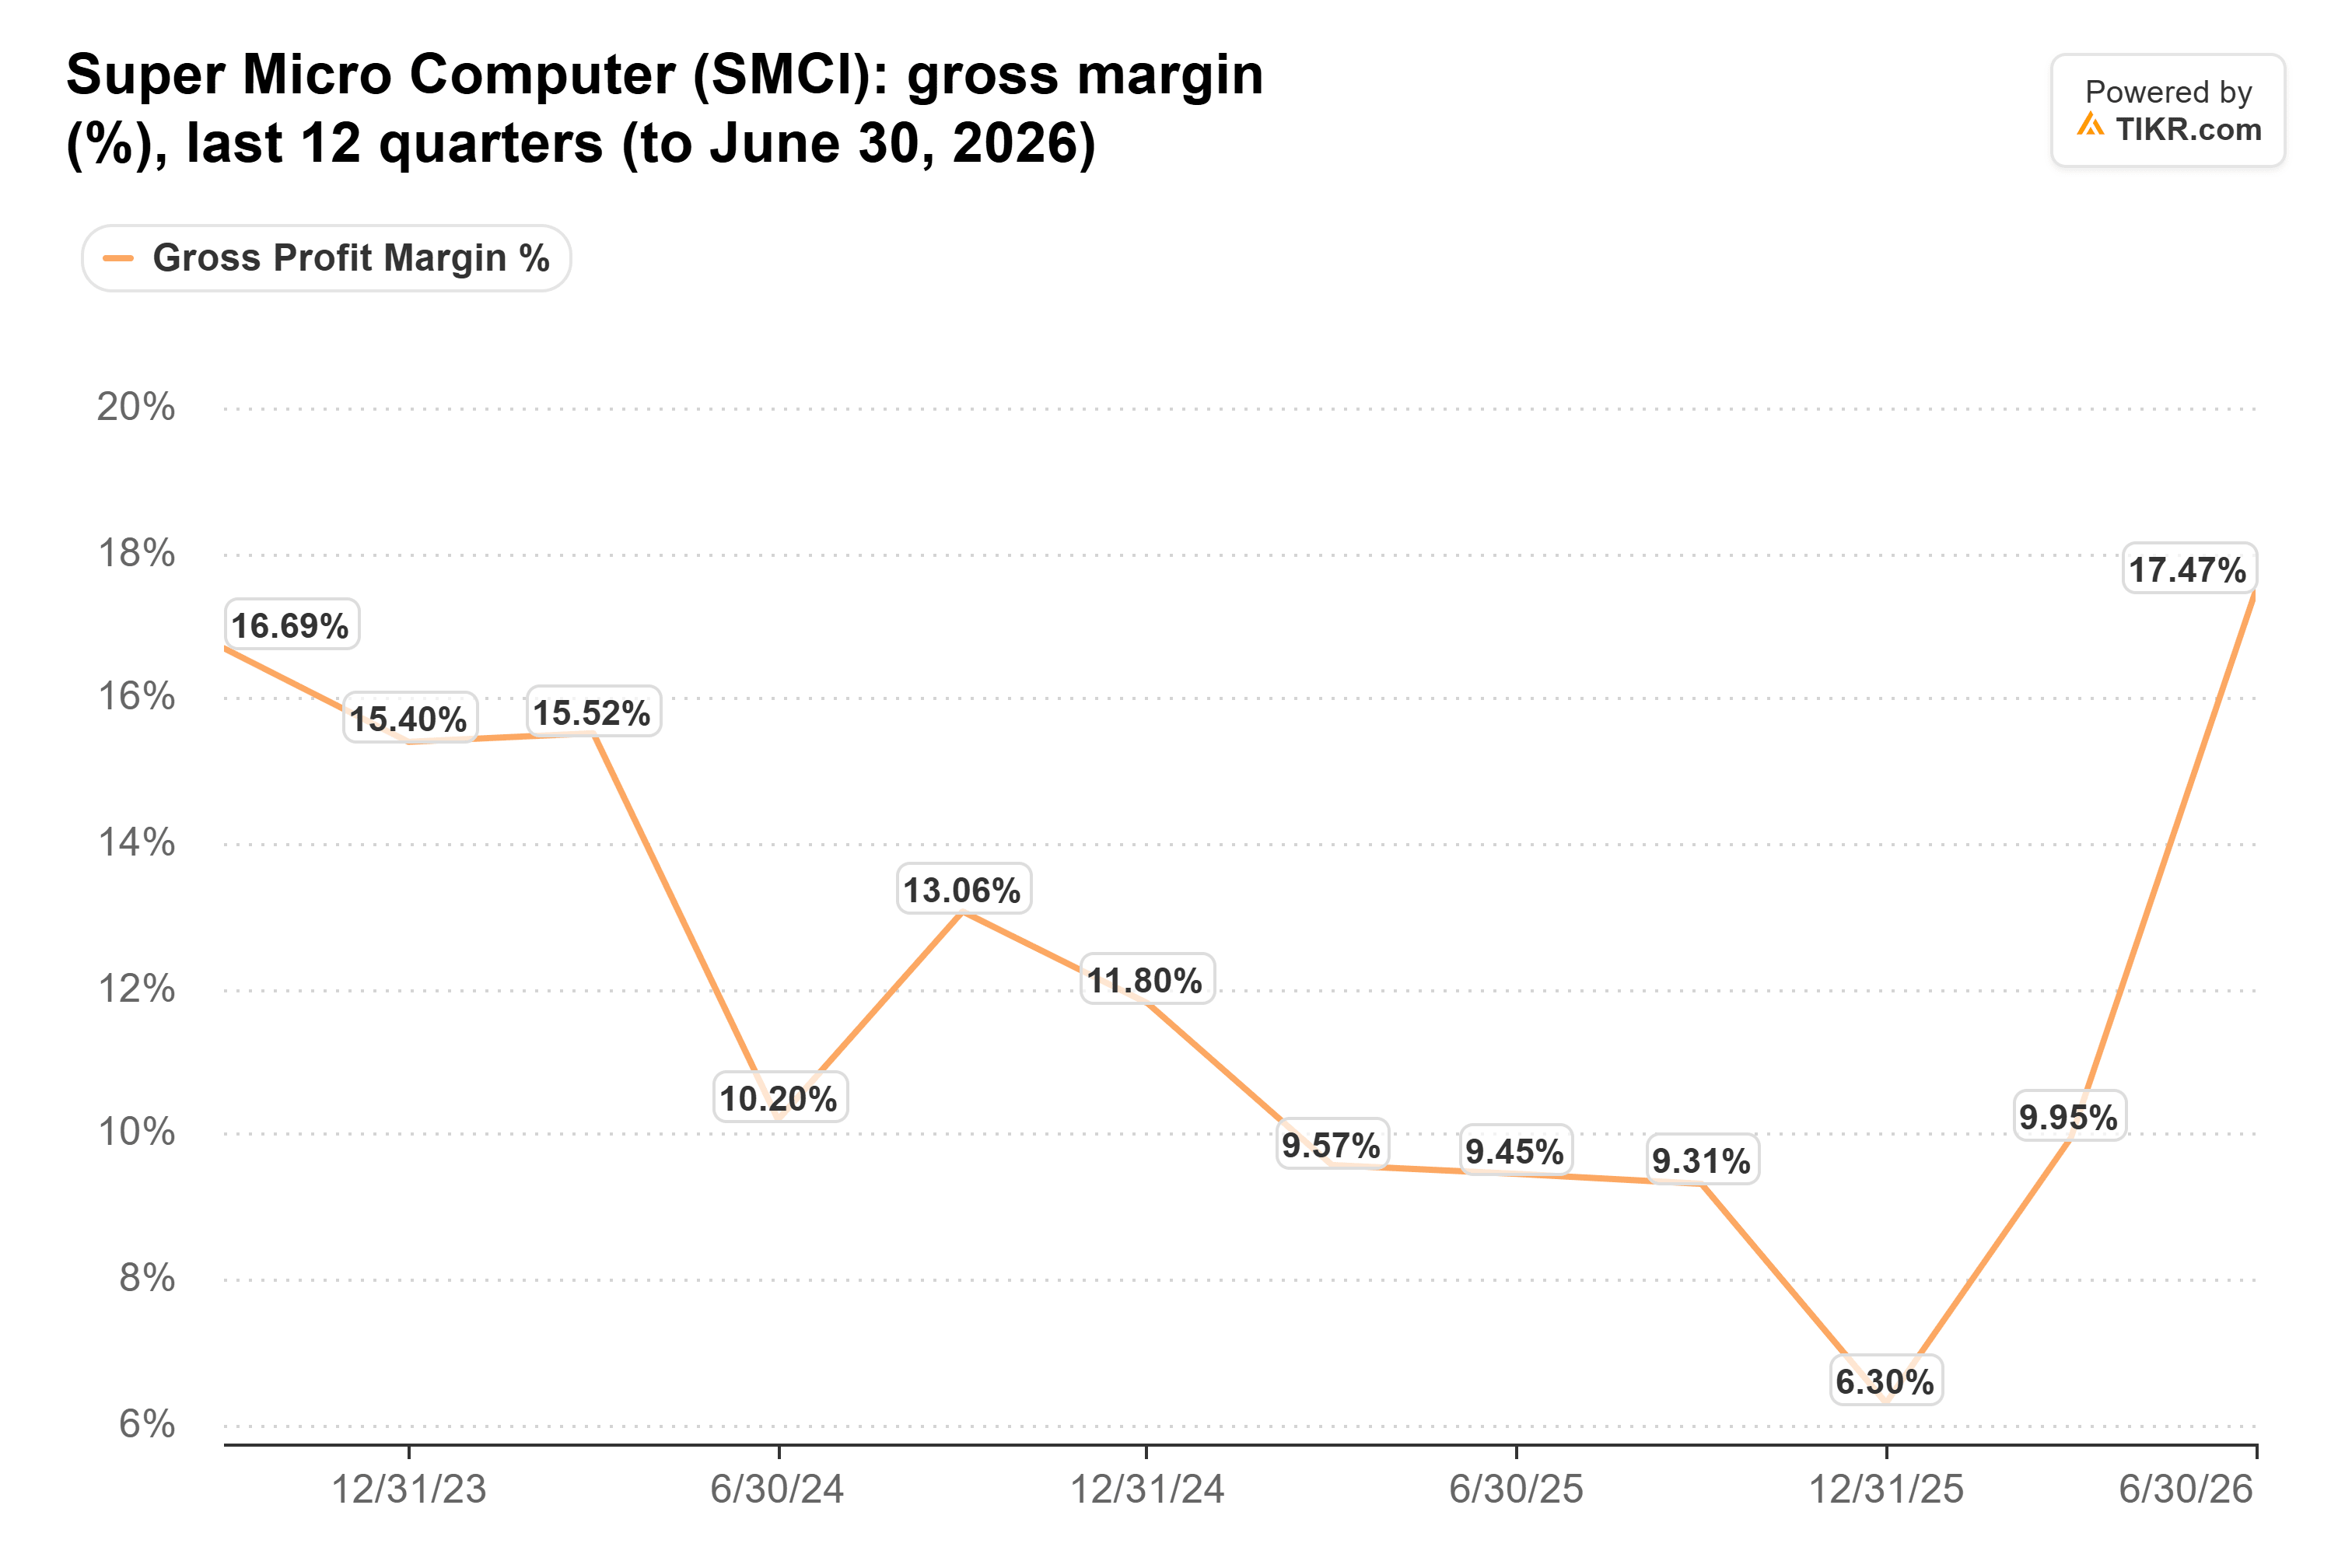
Il minimo si è verificato quando un grande cliente data center ha rappresentato circa il 63% dei ricavi. Il massimo si è verificato quando le vendite enterprise e tramite canale hanno costituito metà dei ricavi. Il management ha attribuito circa il 75% del guadagno di quel trimestre al mix, e parte di quel mix proveniva da grandi contratti slittati nel trimestre di settembre, e forse anche in quello di dicembre. Come ha detto il CEO Charles Liang durante la call del trimestre di giugno, "il margine per i volumi elevati di GPU è di solito molto più basso".
Quindi il margine del trimestre di dicembre potrebbe subire due colpi contemporaneamente: la spedizione di quei grandi cluster e la memoria più costosa. Gli analisti si aspettano già un margine lordo del 10,2% per il 2027 fiscale. Se Super Micro guida il trimestre di dicembre al 10% o più, la preoccupazione per la memoria sembra eccessiva. Una guida ben al di sotto di quella mette a rischio le stime per il 2027 fiscale.
Osserva la cassa e gli ordini
Il flusso di cassa libero è stato negativo per $7,0 miliardi nel 2026 fiscale, poiché le scorte sono aumentate a $12,9 miliardi al 30 giugno 2026, da $4,7 miliardi un anno prima. Il flusso di cassa operativo è diventato positivo nel trimestre di giugno, a $747 milioni, dopo un deflusso di $6,6 miliardi nel trimestre di marzo. La memoria più costosa bloccherebbe più cassa in ogni server in attesa di spedizione. Quindi un secondo trimestre positivo, con scorte stabili o in calo, conta tanto quanto il margine.
Il titolo potrebbe muoversi di più sulla domanda, però. Super Micro prevede ricavi per il 2027 fiscale tra $65 e $72 miliardi, e il consenso è di $70,0 miliardi. I rapporti della scorsa settimana delle big tech hanno dato agli investitori motivo di preoccupazione: Niles ha indicato un partner neocloud di Microsoft che sta rinviando capacità. Super Micro ha già affrontato questo problema, quando ritardi nei siti dei clienti hanno tagliato i suoi ricavi nei trimestri di marzo e giugno. Un intervallo mantenuto o rialzato il 3 novembre conterebbe di più di un punto percentuale di margine in un senso o nell'altro.
A 6,9x, l'asticella è bassa
Il titolo già negozia come se qualcosa dovesse andare storto. Il suo P/E forward era di 6,9x venerdì, vicino al suo minimo quinquennale di 6,2x e ben al di sotto della sua media quinquennale di 15x:
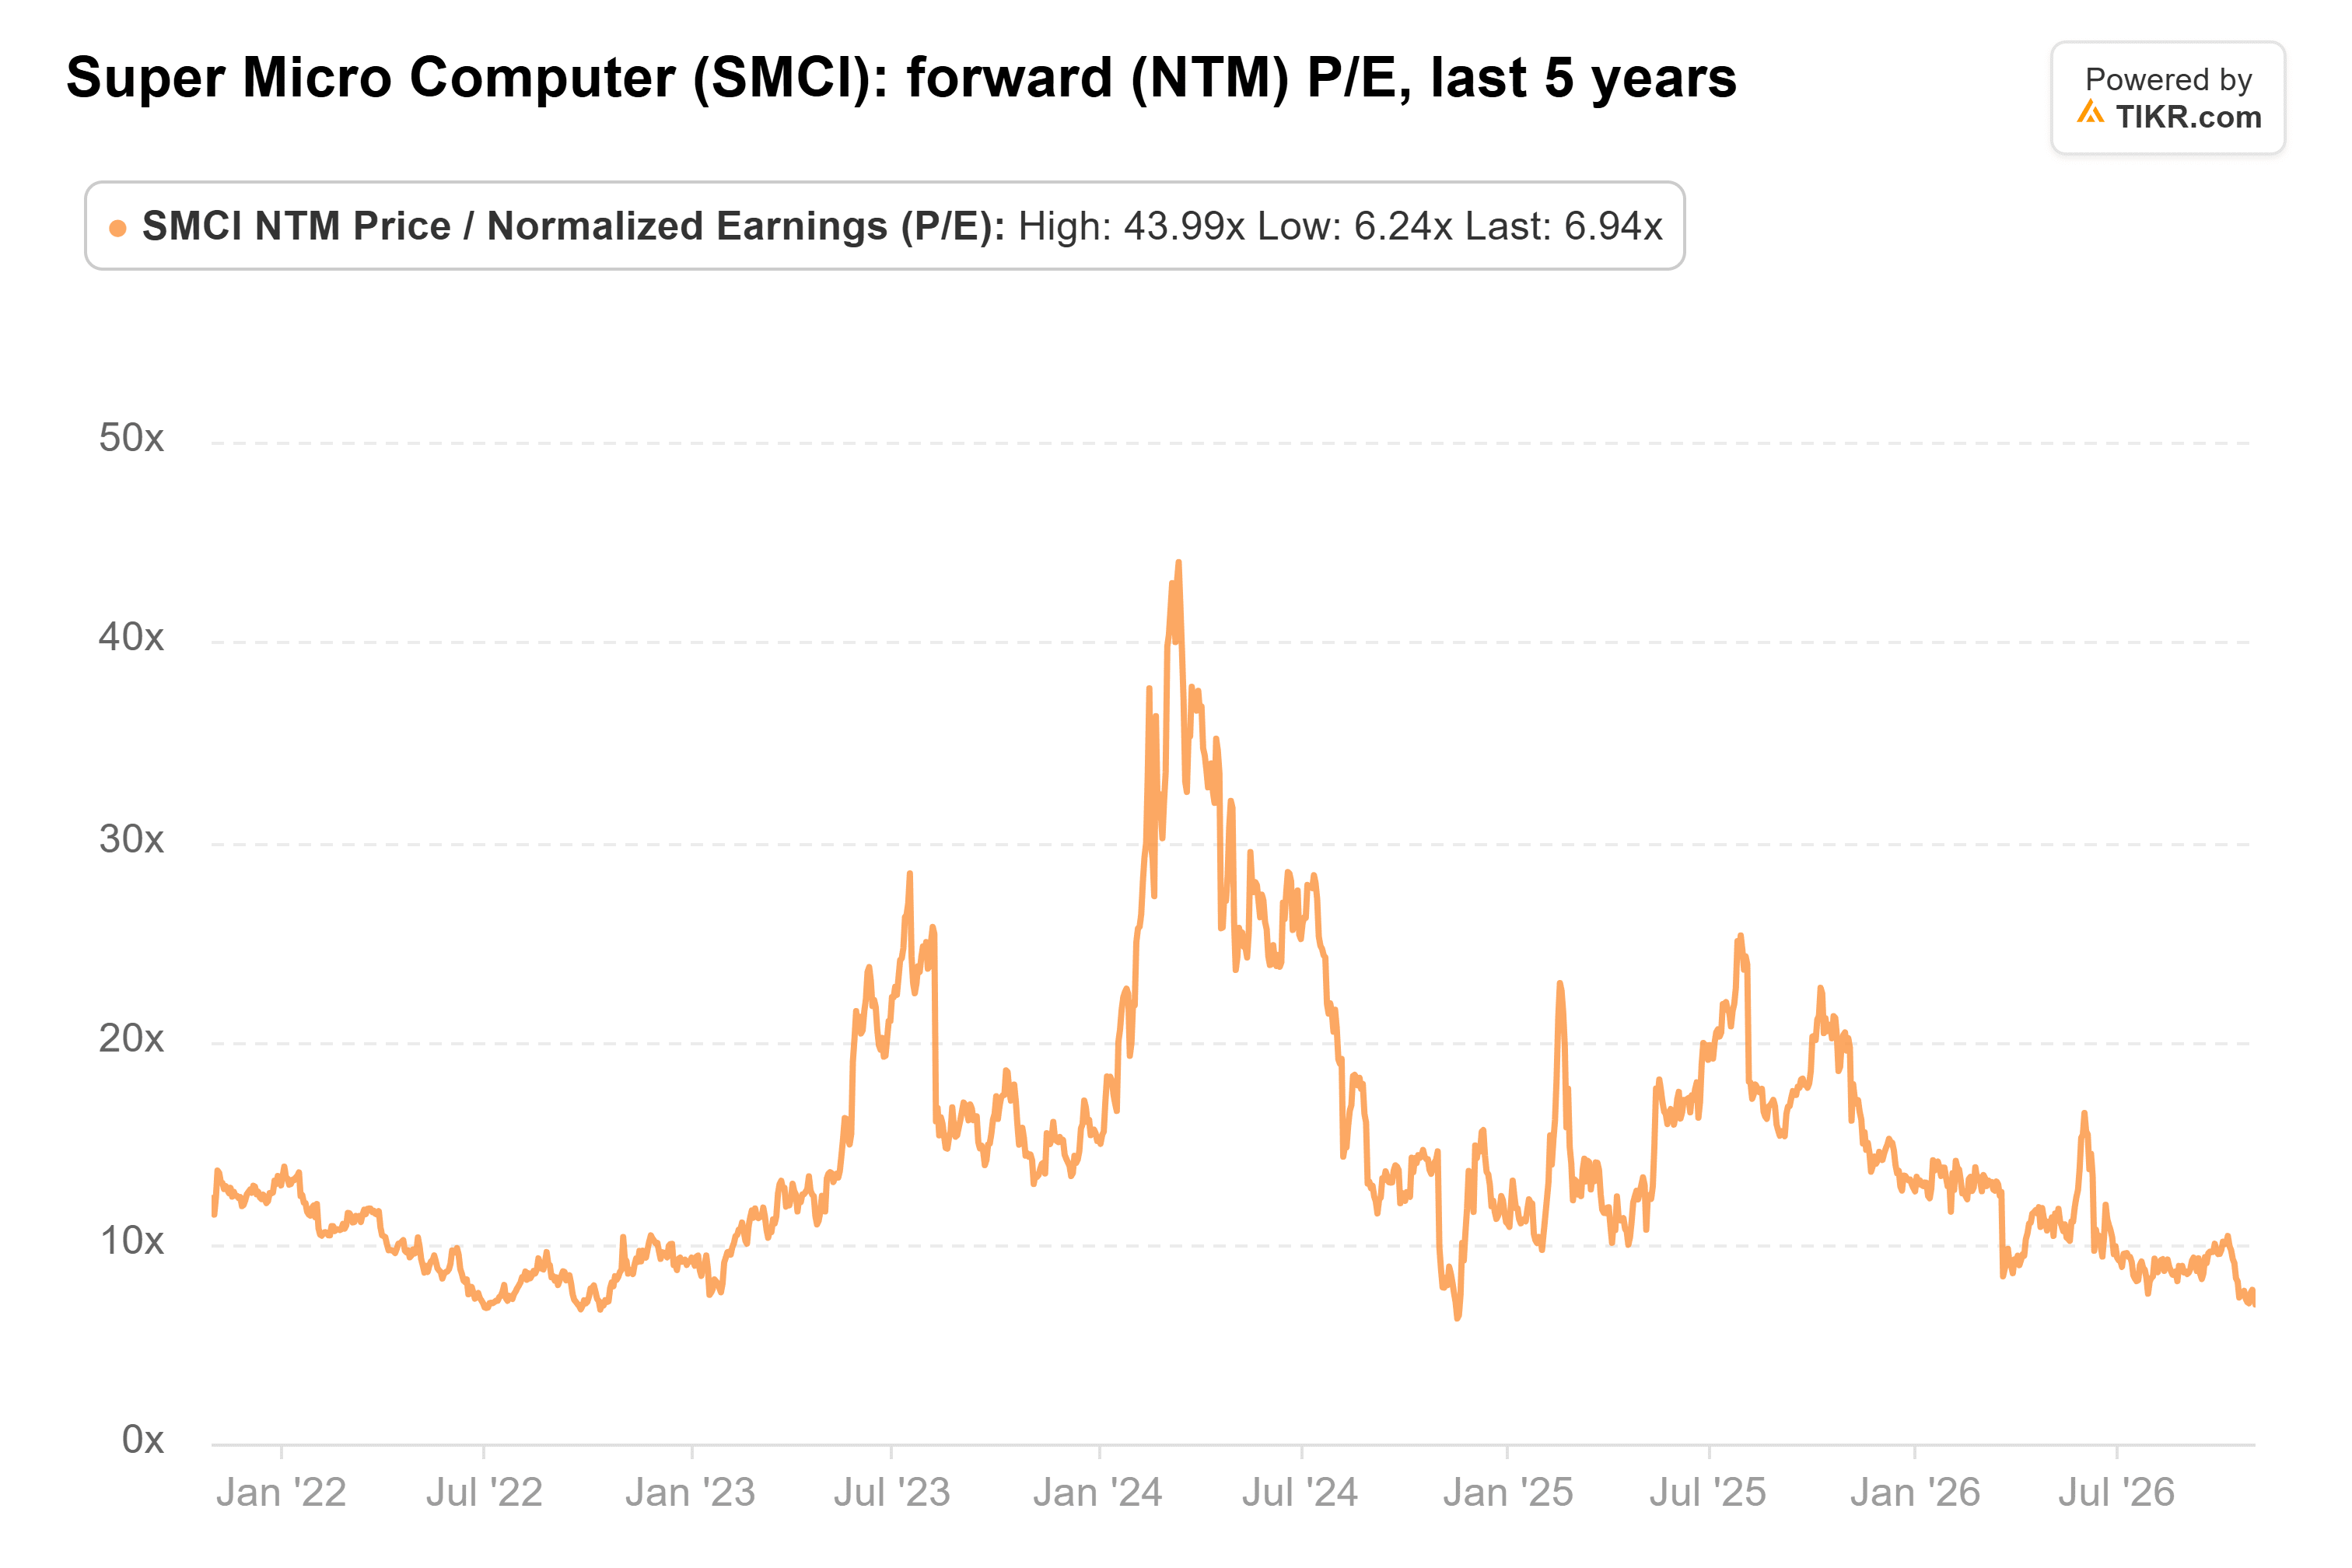
Penso che gli investitori abbiano venduto Super Micro per il problema di Intel. A questo multiplo, servono solo due cose perché il calo di venerdì appaia come un'opportunità di acquisto: un outlook sul margine di dicembre intorno al 10% e il suo intervallo per il 2027 fiscale lasciato invariato.
Naturalmente, Intel si aspetta che il rallentamento duri finché i prezzi e la disponibilità della memoria non torneranno alla normalità. Un buon outlook il 3 novembre copre solo il prossimo trimestre di quel periodo.
Quindi, quanto vale realmente il titolo Super Micro?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Super Micro. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Super Micro gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!