Punti Chiave
- Il flusso di cassa libero degli hyperscaler è diventato negativo nel terzo trimestre per la prima volta, e Microsoft è l'unica tra Microsoft, Alphabet, Amazon, Meta Platforms e Oracle ad avere un flusso di cassa libero positivo.
- Il co-conduttore di Prof G Markets, Ed Elson, si aspetta che le cinque aziende spendano più di $2 trilioni in capex nei prossimi due anni, a fronte di quasi $600 miliardi di liquidità disponibile.
- La sua cifra di $1,5 trilioni non tiene conto del denaro che le operazioni di queste aziende continuano a generare, ma la spesa sta crescendo molto più velocemente di quella liquidità, e Meta e Alphabet stanno già ricorrendo agli investitori azionari e obbligazionari.
- Microsoft finanzia ancora la sua espansione con le proprie operazioni, quindi è la meglio posizionata delle cinque se gli investitori diventano meno disposti a finanziare le altre.
Microsoft (MSFT), Alphabet (GOOG), Amazon (AMZN), Meta Platforms (META) e Oracle (ORCL) stanno spendendo così tanto nei data center per l'IA che, come gruppo, non possono più pagarli con il proprio flusso di cassa.
Ryan Detrick di Carson Group l'ha segnalato su X lunedì, citando il suo collega Sonu Varghese: "Il flusso di cassa libero degli hyperscaler è diventato negativo per la prima volta in assoluto nel Q3."
Nell'episodio di lunedì di Prof G Markets, il co-conduttore Ed Elson ha dato una cifra in dollari a ciò che questo significa. Si aspetta che il capex delle cinque aziende nei prossimi due anni superi i $2 trilioni. Conta quasi $600 miliardi di liquidità e investimenti a breve termine tra di loro, inclusi più di $120 miliardi ad Amazon e più di $250 miliardi ad Alphabet. Questo lascia, nelle sue parole, "un divario di millecinquecento miliardi di dollari tra quanto denaro spenderanno e quanto denaro hanno effettivamente."
È un sacco di soldi da chiedere agli investitori.
TIKR monitora 57 analisti su Microsoft. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Microsoft, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Microsoft
Inferiore a $1,5 trilioni, e in rapida crescita
Il calcolo di Elson tralascia una cosa importante: la liquidità che queste attività continuano a generare dalle operazioni, che oggi paga la maggior parte della spesa. Un flusso di cassa libero negativo significa che la spesa ha superato quella liquidità. La liquidità continua ad arrivare.
Meta lo mostra chiaramente. Il suo capex è aumentato fino a quando, nel trimestre di settembre, ha superato la liquidità generata dalle sue operazioni:
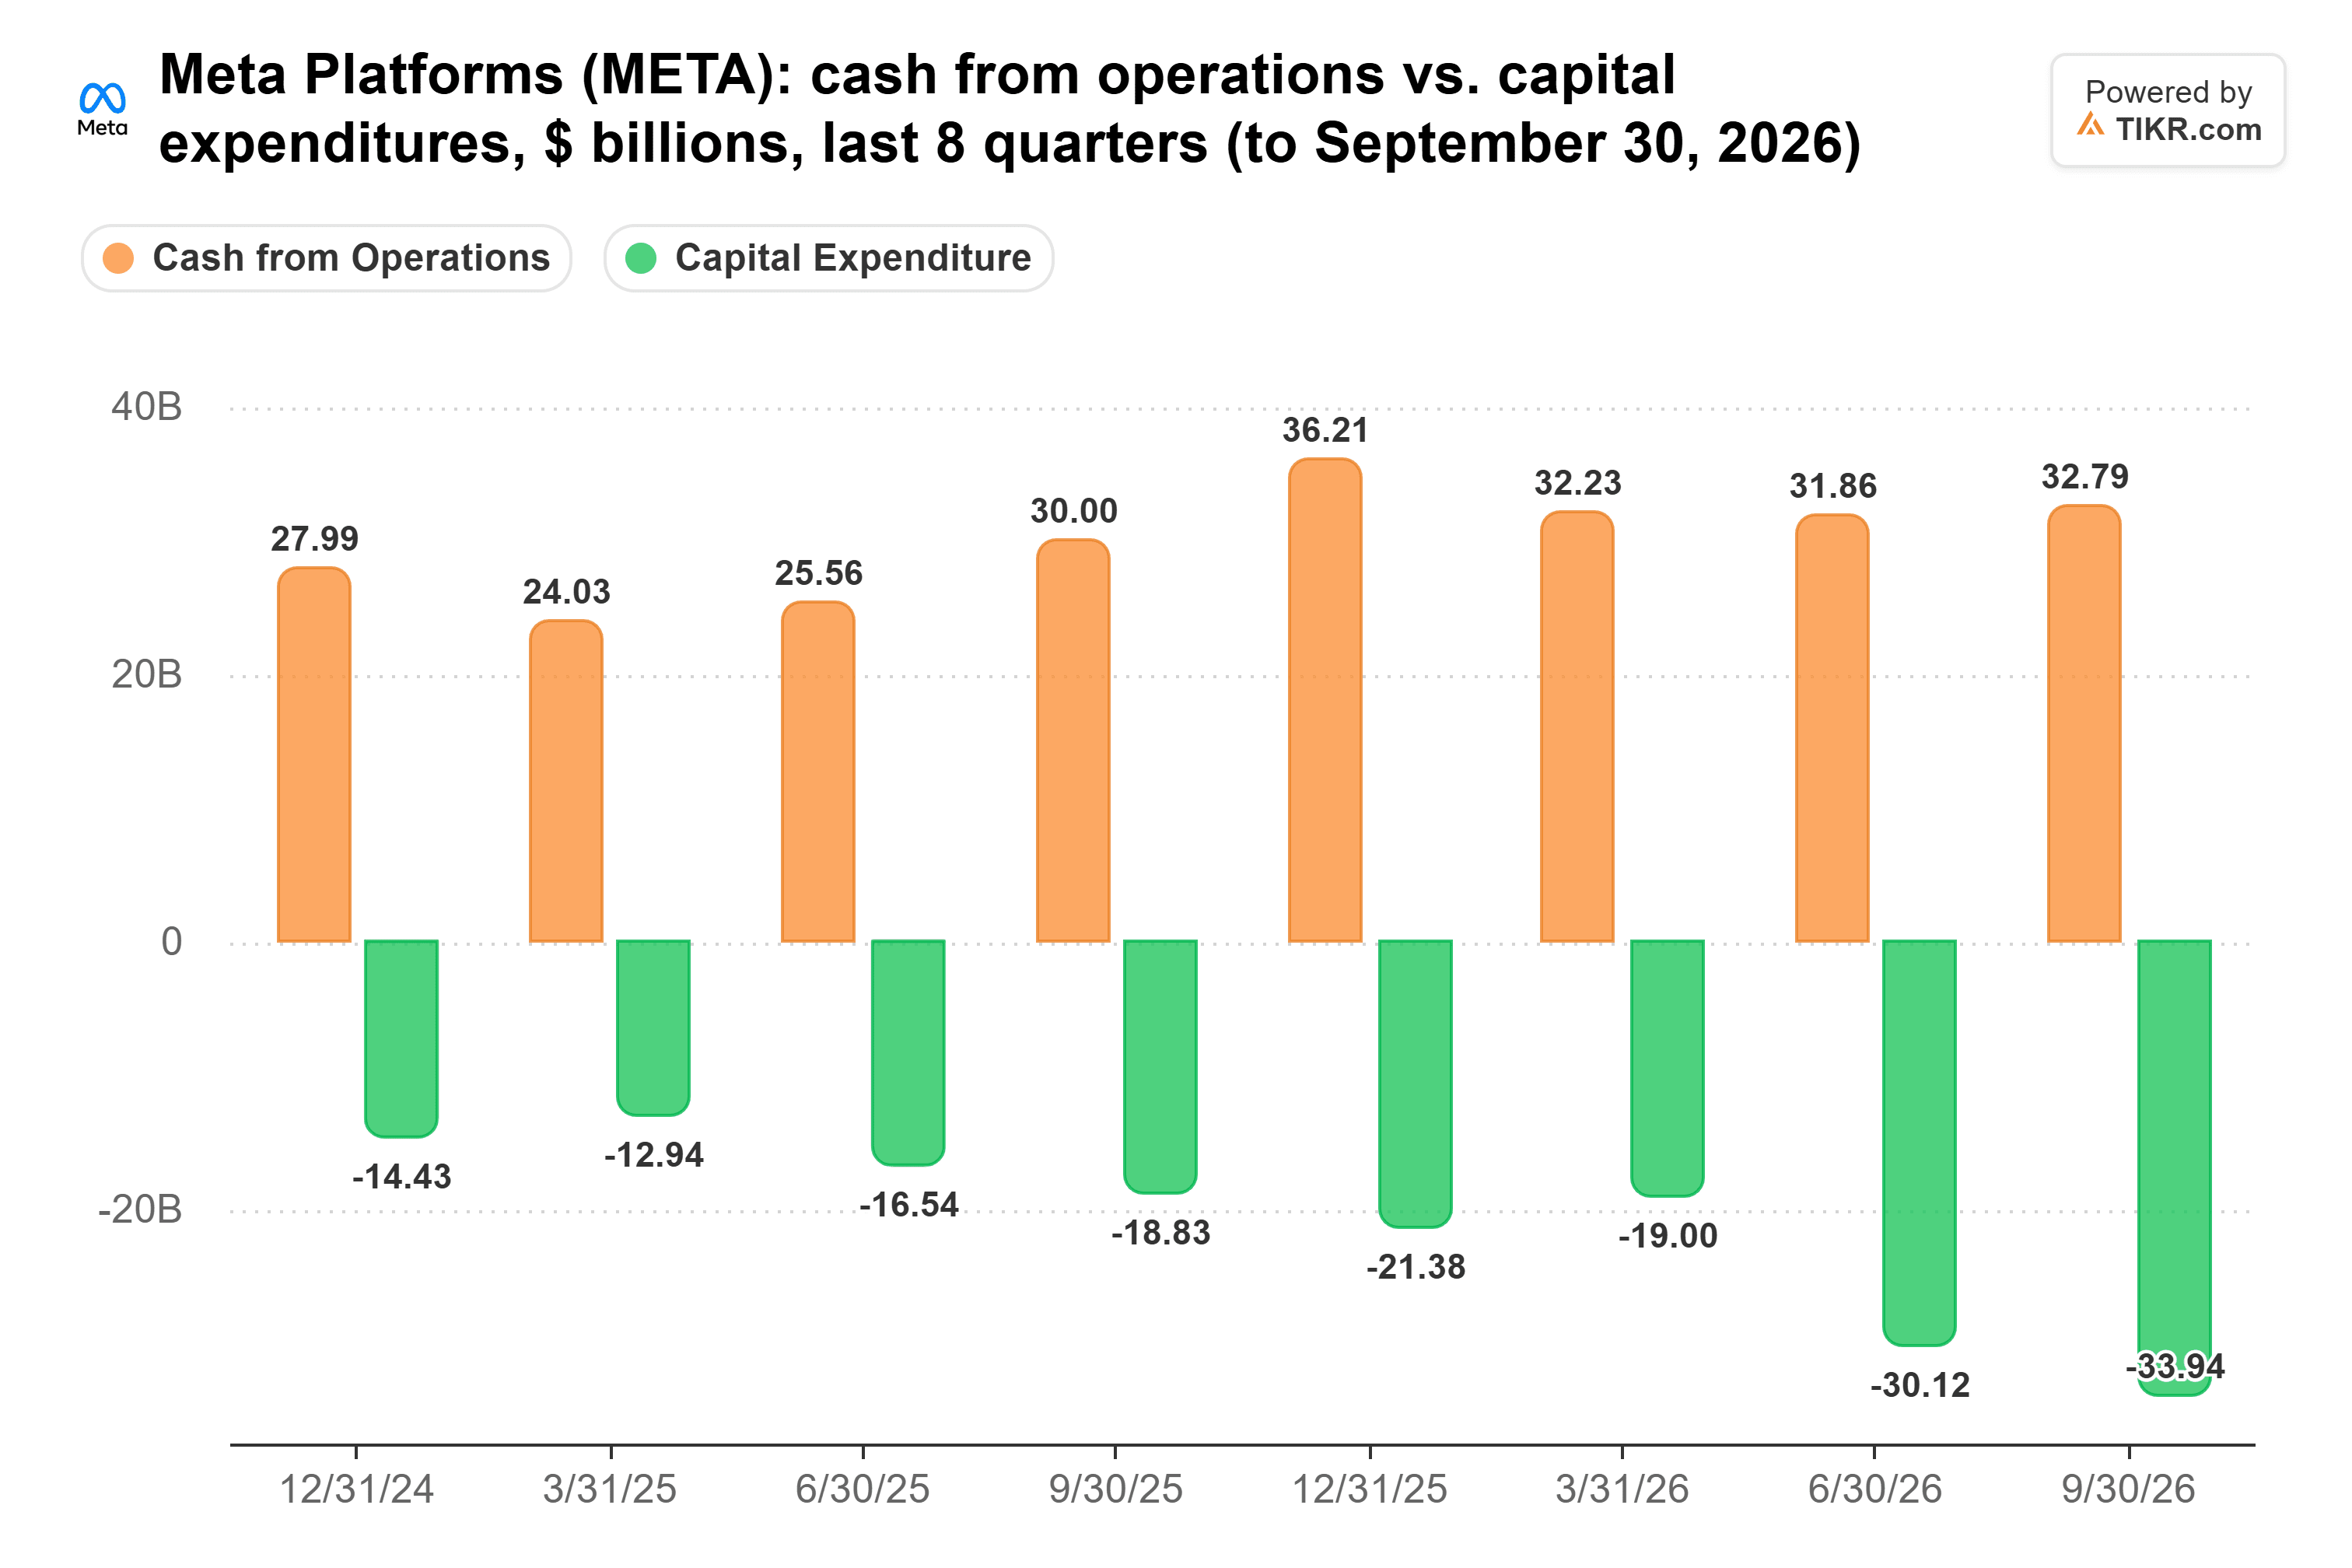
Il capex di Meta è aumentato dell'80% rispetto all'anno precedente, a $33,9 miliardi, mentre il suo flusso di cassa operativo è aumentato del 9%, a $32,8 miliardi. Questo è il vero divario, e cresce ogni trimestre in cui la spesa aumenta più velocemente del flusso di cassa. Elson si aspetta che il capex continui a salire il prossimo anno e l'anno successivo, quindi il divario potrebbe diventare grande rapidamente. Secondo il suo conteggio, anche Oracle, Amazon e Alphabet sono già in flusso di cassa libero negativo.
Gli investitori stanno già pagando il conto
Il denaro sta già arrivando dall'esterno. Il 26 ottobre, Meta ha dichiarato di pianificare di raccogliere $95 miliardi vendendo azioni: $35 miliardi attraverso offerte lanciate quel giorno, e altri $60 miliardi attraverso un programma at-the-market a partire dall'inizio del prossimo anno. E Microsoft ha venduto $25 miliardi di obbligazioni un giorno dopo la pubblicazione dei risultati, la sua prima emissione di bond investment grade negli USA dal 2017.
Alphabet ha fatto più affidamento sul debito. Il suo debito totale è più che triplicato in un anno, raggiungendo $150 miliardi al 30 settembre:

Elson sostiene che questo cambia il modo in cui queste aziende operano. Per anni non hanno avuto bisogno del denaro di nessuno. Ora hanno bisogno che gli investitori continuino a finanziarle, e se gli investitori si fermano, si trovano in una posizione molto più debole.
Prendere in prestito è facile, ma non è gratuito
Queste sono ancora alcuni dei bilanci più solidi al mondo, e possono raccogliere denaro quando vogliono. Ma le nuove obbligazioni di Microsoft pagano cedole dal 4,85% al 6,35%, e l'emissione azionaria di Meta diluisce i suoi azionisti.
Gli investitori se ne sono accorti. Le azioni degli hyperscaler erano scese di circa un quarto dall'inizio di maggio alla fine di ottobre, a causa delle preoccupazioni su come verrà pagata l'espansione.
Microsoft paga ancora con i propri mezzi
Microsoft è l'unica delle cinque che finanzia ancora la propria espansione con le operazioni. Il suo flusso di cassa libero è rimasto positivo ogni trimestre, a $18,6 miliardi nell'ultimo trimestre, sebbene sia sceso dai $25,7 miliardi di un anno prima:

Questa cifra non include inoltre i leasing finanziari, che hanno aggiunto $28,1 miliardi di spesa per data center nell'anno fiscale 2026 (l'anno terminato a giugno 2026) al di fuori del flusso di cassa libero.
A mio modo di vedere, la cifra in dollari di Elson è troppo alta, ma la tendenza a cui punta è reale. Se gli investitori diventano più selettivi nel finanziare l'IA, vorrei possedere l'unico hyperscaler che non ha bisogno del loro denaro per continuare a costruire, e quello è Microsoft.
Naturalmente, Microsoft prevede un capex di oltre $50 miliardi nel trimestre di dicembre, inclusi i leasing finanziari. Gli analisti si aspettano che il suo flusso di cassa libero scenda a $34,6 miliardi nell'anno fiscale 2027, circa la metà dei $67,0 miliardi dell'anno fiscale 2026. Il suo prossimo rapporto, a fine gennaio, mostrerà quanto margine le rimane.
Quindi, quanto vale realmente l'azione Microsoft?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Microsoft. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Microsoft gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!