Punti Chiave
- Clorox offre un rendimento del 6,1% e Amcor del 6,3%, e ciascuna ha aumentato il proprio dividendo del 2% annuo negli ultimi cinque anni fiscali.
- Negli ultimi 12 mesi, i dividendi di Clorox hanno rappresentato il 149% del suo free cash flow, contro il 97% per Amcor.
- Le vendite nette di Clorox sono diminuite del 5% nell'anno fiscale 2026, mentre quelle di Amcor sono aumentate del 57% grazie all'acquisizione di Berry.
- La copertura degli interessi di Amcor è più sottile, a 3,1x contro i 6,8x di Clorox.
Chiunque sia alla ricerca di un rendimento da dividendo del 6% si imbatterà in Clorox (CLX) e Amcor (AMCR) in questo momento. Entrambe hanno chiuso gli anni fiscali terminati il 30 giugno lottando contro l'aumento dei costi delle materie prime, e ne sono uscite in condizioni molto diverse.
Nell'anno fiscale 2026, le vendite nette di Clorox sono diminuite del 5% rispetto al 2025, a 6,72 miliardi di dollari, e l'EPS rettificato è sceso del 28% a 5,53 dollari da 7,72 dollari. Le vendite nette di Amcor sono balzate del 57% a 23,5 miliardi di dollari grazie all'acquisizione di Berry, e il suo EPS rettificato è aumentato del 13% a 4,02 dollari da 3,56 dollari.
Quindi, quale è l'azione a dividendo ad alto rendimento migliore?
| Metrica | Clorox (CLX) | Amcor (AMCR) |
|---|---|---|
| Rendimento da dividendo | 6,1% | 6,3% |
| Dividendo corrente | 5,00 dollari annui | 2,60 dollari annui |
| Crescita del dividendo, 5 anni | 2,0% annuo (anno fiscale 2021–2026) | 2,1% annuo (anno fiscale 2020–2025) |
| Payout ratio in contanti (TTM) | 149% | 97% |
| Debito netto / EBITDA | 4,29x | 3,63x |
| Copertura degli interessi | 6,84x | 3,13x |
| P/E forward | 14,6x | 10,1x |
Il dividendo di Clorox supera il suo flusso di cassa
Nei 12 mesi terminati il 30 giugno 2026, Clorox ha pagato 602 milioni di dollari in dividendi contro 405 milioni di dollari di free cash flow. Questo rappresenta un payout ratio in contanti rischioso del 149%, e persino il cash flow da operazioni, 612 milioni di dollari nell'anno fiscale 2026, ha appena superato il dividendo. I dividendi hanno superato il free cash flow in tre degli ultimi cinque anni fiscali, e i 405 milioni di dollari del 2026 sono stati ben al di sotto dei 761 milioni di dollari del 2025.
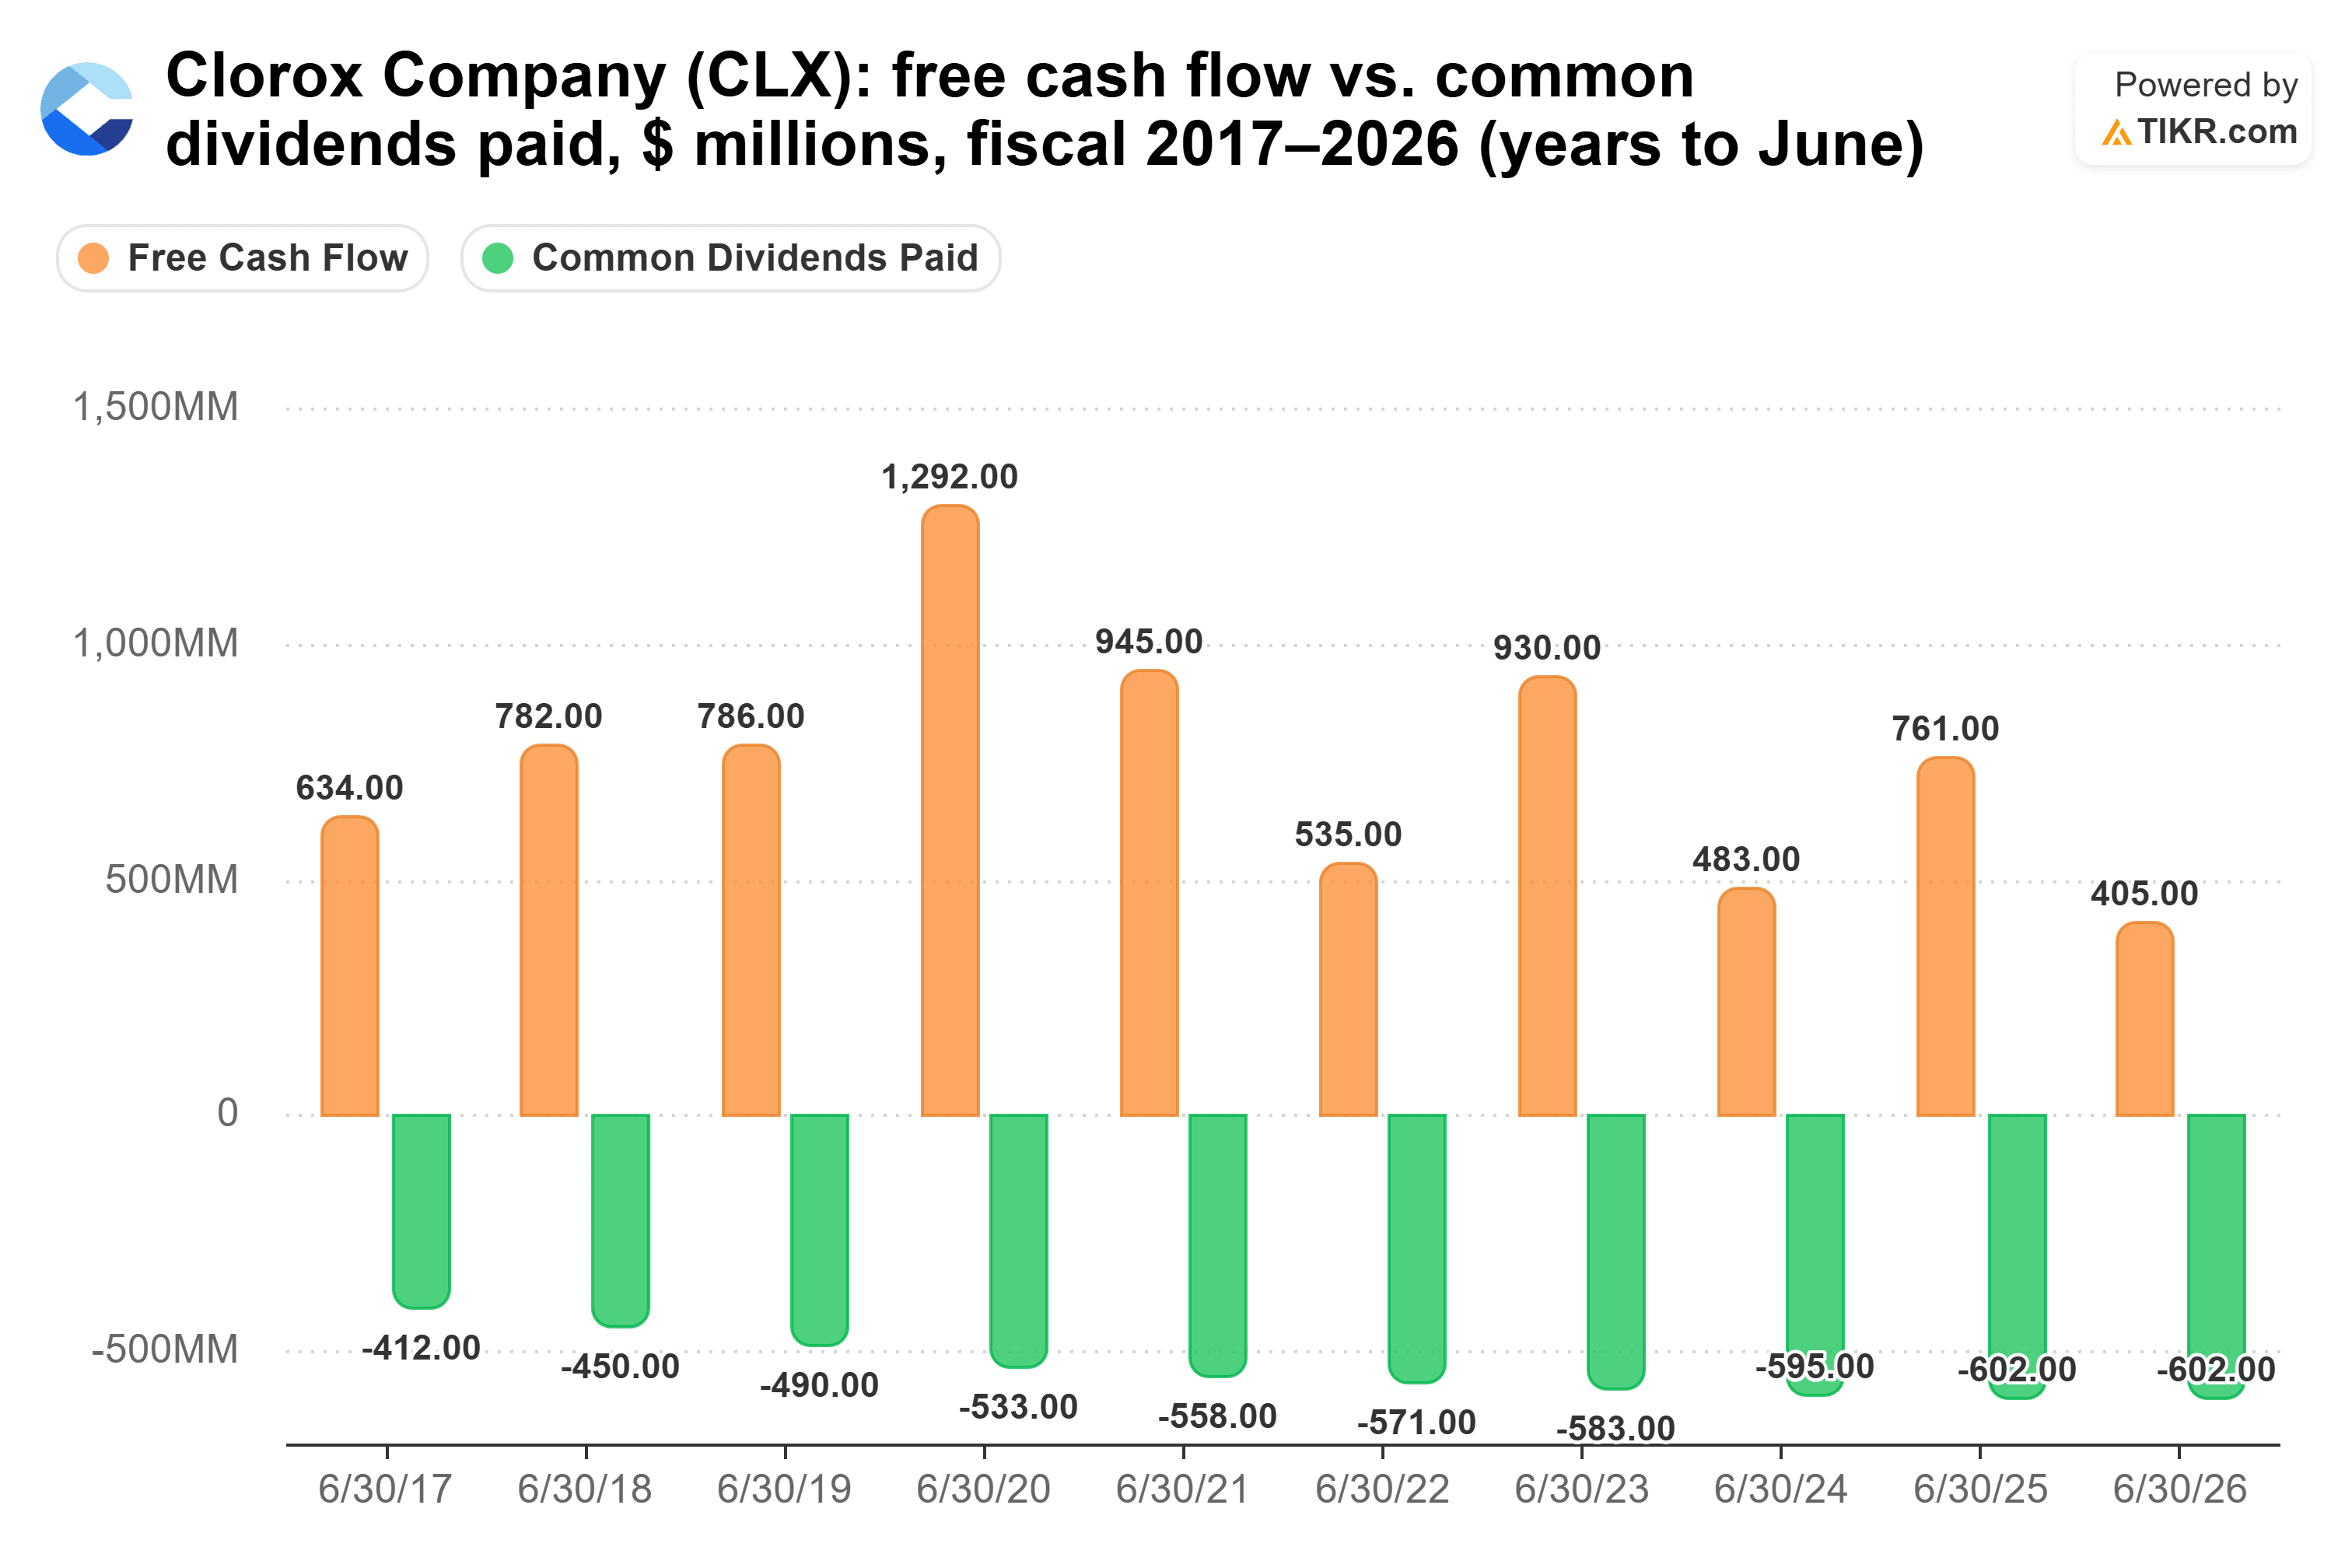
Il management ha definito il payout "un po' elevato, ma lo vediamo come qualcosa di più transitorio mentre ricostruiamo il nostro margine lordo e non come qualcosa di strutturale". Le sue previsioni supportano questa affermazione: un margine lordo di circa il 42% e un EPS rettificato tra 5,70 e 6,00 dollari nell'anno fiscale 2027, contro i 5,53 dollari del 2026.
Salute e igiene, che ora include Clorox Purell dall'acquisizione di GOJO, rappresentano più della metà delle vendite nette e sono in crescita.
Il rischio principale è il debito, a 4,29x l'EBITDA. Si tratta di circa 5,1 miliardi di dollari dopo GOJO (2,147 miliardi di dollari) e una partecipazione in Glad (476 milioni di dollari), e S&P ha tagliato il rating di Clorox a BBB nel febbraio 2026. Il CFO Luc Bellet ha dichiarato che Clorox lo ha strutturato per essere rimborsato "con il free cash flow che genereremo nei prossimi 12-18 mesi". Il dividendo ha bisogno dello stesso flusso di cassa.
Clorox sta anche cambiando leadership: il 28 maggio ha annunciato che il CEO Linda Rendle si dimetterà per motivi di salute una volta nominato un successore.
Amcor copre il suo assegno, con poco margine
Amcor ha affrontato la stessa stretta sui costi, e ne è uscita con il dividendo coperto.
Nei 12 mesi terminati il 30 giugno 2026, Amcor ha pagato 1,20 miliardi di dollari in dividendi contro 1,23 miliardi di dollari di free cash flow. Questo rappresenta un payout ratio in contanti stretto del 97%. Il free cash flow ha coperto il dividendo in ogni anno fiscale dal 2020 al 2026 tranne il 2025, ma il rapporto è passato dal 72% nel 2022 al 97% nel 2026.

Ad agosto, Amcor ha aumentato il dividendo trimestrale a 65,0 centesimi per azione da 63,75 centesimi dell'anno precedente, rettificato per il reverse stock split 1 per 5 di gennaio. Il packaging per la ristorazione, la cura degli animali domestici e le proteine è cresciuto fortemente nell'anno fiscale 2026, e il Nord America è tornato alla crescita dei volumi.
Il rischio principale sono gli interessi. Amcor aveva 12,9 miliardi di dollari di debito netto al 30 giugno 2026, e la sua copertura degli interessi di 3,13x è meno della metà di quella di Clorox. Il CFO Stephen Scherger ha dichiarato che Amcor punta a "recuperare più di 500 milioni di dollari in contanti nei prossimi 12 mesi", principalmente dal capitale circolante bloccato dal conflitto in Medio Oriente.
Quindi, quale dividendo vince?
Amcor è l'azione a dividendo ad alto rendimento migliore. Paga di più oggi, aumenta il suo dividendo a un ritmo simile, lo copre con il flusso di cassa, e le sue vendite e utili sono cresciuti nell'anno fiscale 2026.
Su 10.000 dollari, il rendimento del 6,3% di Amcor paga 630 dollari all'anno, contro i 610 dollari del 6,1% di Clorox. Ai loro tassi quinquennali del 2,1% e del 2,0% annui, questo diventa circa 759 dollari contro circa 730 dollari nell'anno 10: un rendimento del 7,6% sui 10.000 dollari, contro il 7,3%. E l'ultimo aumento di Clorox, il 31 luglio, è stato di un centesimo al trimestre, a 1,25 dollari.
Amcor sembra anche economica rispetto alla sua storia. Scambia a 10,1x gli utili forward, contro una media quinquennale di 13,1x e un minimo di 9,2x nel maggio 2026.

Questo non significa che il dividendo di Clorox stia per sparire. La sua copertura degli interessi è più del doppio di quella di Amcor, e il management afferma che "il nostro impegno a sostenere il dividendo non è cambiato". È solo che il flusso di cassa di Amcor copre già il suo dividendo, mentre Clorox ha ancora bisogno che la sua ripresa si materializzi.
Naturalmente, Amcor ha poco margine di manovra. I suoi risultati per i sei mesi terminati il 31 dicembre 2026 mostreranno se quei 500 milioni di dollari di cassa stanno tornando.
Quindi, quanto vale realmente l'azione Amcor?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Amcor. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!