Statistiche Chiave per il Titolo Axon
- Performance di Mercoledì: +6%
- Range a 52 Settimane: $339 a $792
- Prezzo Obiettivo del Modello di Valutazione: Circa $706
- Potenziale di Rialzo Implicito: +56%
Analizza i tuoi titoli preferiti come Axon Enterprise con TIKR (È gratuito) >>>
Cosa è Successo?
Il titolo di Axon Enterprise è rimbalzato di circa il 6% a $468 per azione mercoledì, una seduta dopo essere crollato di quasi il 10% a $442 in seguito all'annuncio di un'offerta da $1 miliardo di obbligazioni convertibili senior a tasso zero con scadenza 2031. Le azioni sono poi scese di circa il 3% a $454 giovedì, lasciando gli investitori a valutare il forte slancio operativo di Axon rispetto alle preoccupazioni riguardanti la diluizione, la generazione di cassa e l'impiego del capitale. La volatilità legata al finanziamento è diventata il dibattito centrale a breve termine per un'azienda che continua a crescere i ricavi a tassi superiori al 30%.
Il titolo Axon è salito mercoledì mentre gli investitori rivalutavano il finanziamento dopo il forte crollo di martedì, soppesando il beneficio di raccogliere $1 miliardi a tasso zero contro il potenziale di diluizione futura. Axon prevede ricavi netti di circa $986 milioni, con circa $100 milioni destinati a transazioni di capped call progettate per ridurre la potenziale diluizione se le obbligazioni vengono convertite, mentre il capitale rimanente può sostenere le operazioni, le acquisizioni e gli investimenti. L'operazione fornisce ad Axon finanziamenti sostanziali senza oneri finanziari periodici in contanti, ma aumenta anche la pressione sul management per trasformare quel capitale in utili e flusso di cassa libero più robusti.
Questa settimana, il CFO e COO Brittany Bagley ha dichiarato che Axon rimane fiduciosa nelle sue previsioni di crescita dei ricavi per l'intero anno, riviste al rialzo al 32-34%, supportate dalla visibilità del business contrattualizzato e dagli accordi che dovrebbero chiudersi entro fine anno. Le prenotazioni normalizzate a cinque anni sono cresciute di oltre il 30% nel Q2, mentre le prenotazioni enterprise e internazionali sono ciascuna circa triplicate su base annua, e i ricavi trimestrali dei sistemi anti-drone hanno superato i $100 milioni. Bagley ha dichiarato: "ci aspettiamo davvero che il Q4 sia il trimestre in cui si vedrà una crescita davvero attraente", con il management che si aspetta che il Q4 registri il tasso di crescita più alto del 2026 per Axon.
Wall Street è rimasta costruttiva nonostante la volatilità legata al finanziamento. TD Cowen ha ribadito il suo rating Buy e il prezzo obiettivo di $825 il 10 settembre, mentre Argus ha alzato il suo obiettivo da $460 a $600, Needham ha mantenuto un obiettivo di $750, Goldman Sachs ha mantenuto un obiettivo di $715, Morgan Stanley ha alzato il suo obiettivo da $600 a $640, e Piper Sandler ha aumentato il suo obiettivo da $724 a $732. Axon compete anche con Motorola Solutions nell'hardware e software per la sicurezza pubblica, mentre Flock Safety e Genetec si sovrappongono nelle operazioni in tempo reale e nella sicurezza video. I ricavi di Axon nel Q2 sono cresciuti del 35% a $904 milioni, rispetto a una crescita dei ricavi del 13% per Motorola Solutions, le cui vendite di Software e Servizi sono aumentate del 10%, evidenziando l'espansione più rapida di Axon man mano che il software ricorrente diventa una parte più grande della sua piattaforma.

Valuta Axon Enterprise istantaneamente (Gratuito con TIKR) >>>
Axon è Sottovalutato?
Sulla base delle ipotesi di valutazione, il titolo è modellizzato utilizzando:
- Crescita dei Ricavi (CAGR): circa il 31%
- Margini Operativi: circa il 10%
- Moltiplicatore P/E di Uscita: circa 44x
L'ipotesi di crescita dei ricavi del 31% per Axon è impegnativa, ma l'attuale slancio operativo le offre un certo supporto. Il management si aspetta una crescita dei ricavi del 32-34% nel 2026, le prenotazioni future contrattualizzate hanno raggiunto $15,1 miliardi, e Axon prevede di soddisfare circa il 20-25% di tale importo nei prossimi 12 mesi. L'azienda ha anche diversi modi per espandere la spesa dei clienti attraverso dispositivi TASER, body cam, software per le prove digitali, strumenti di AI, comunicazioni 911 e sistemi anti-drone.
Il software ricorrente rimane una delle leve di crescita più forti. I ricavi ricorrenti annuali hanno raggiunto $1,6 miliardi, in aumento del 39%, mentre la retention netta dei ricavi del 126% mostra che i clienti esistenti continuano ad aumentare la spesa man mano che adottano più prodotti nell'ecosistema di Axon. Il Piano dell'Era dell'AI aggiunge software ricorrente sulla base hardware di Axon attraverso prodotti come la scrittura automatica di report, la trascrizione e la traduzione, offrendo all'azienda un altro modo per aumentare i ricavi per cliente.
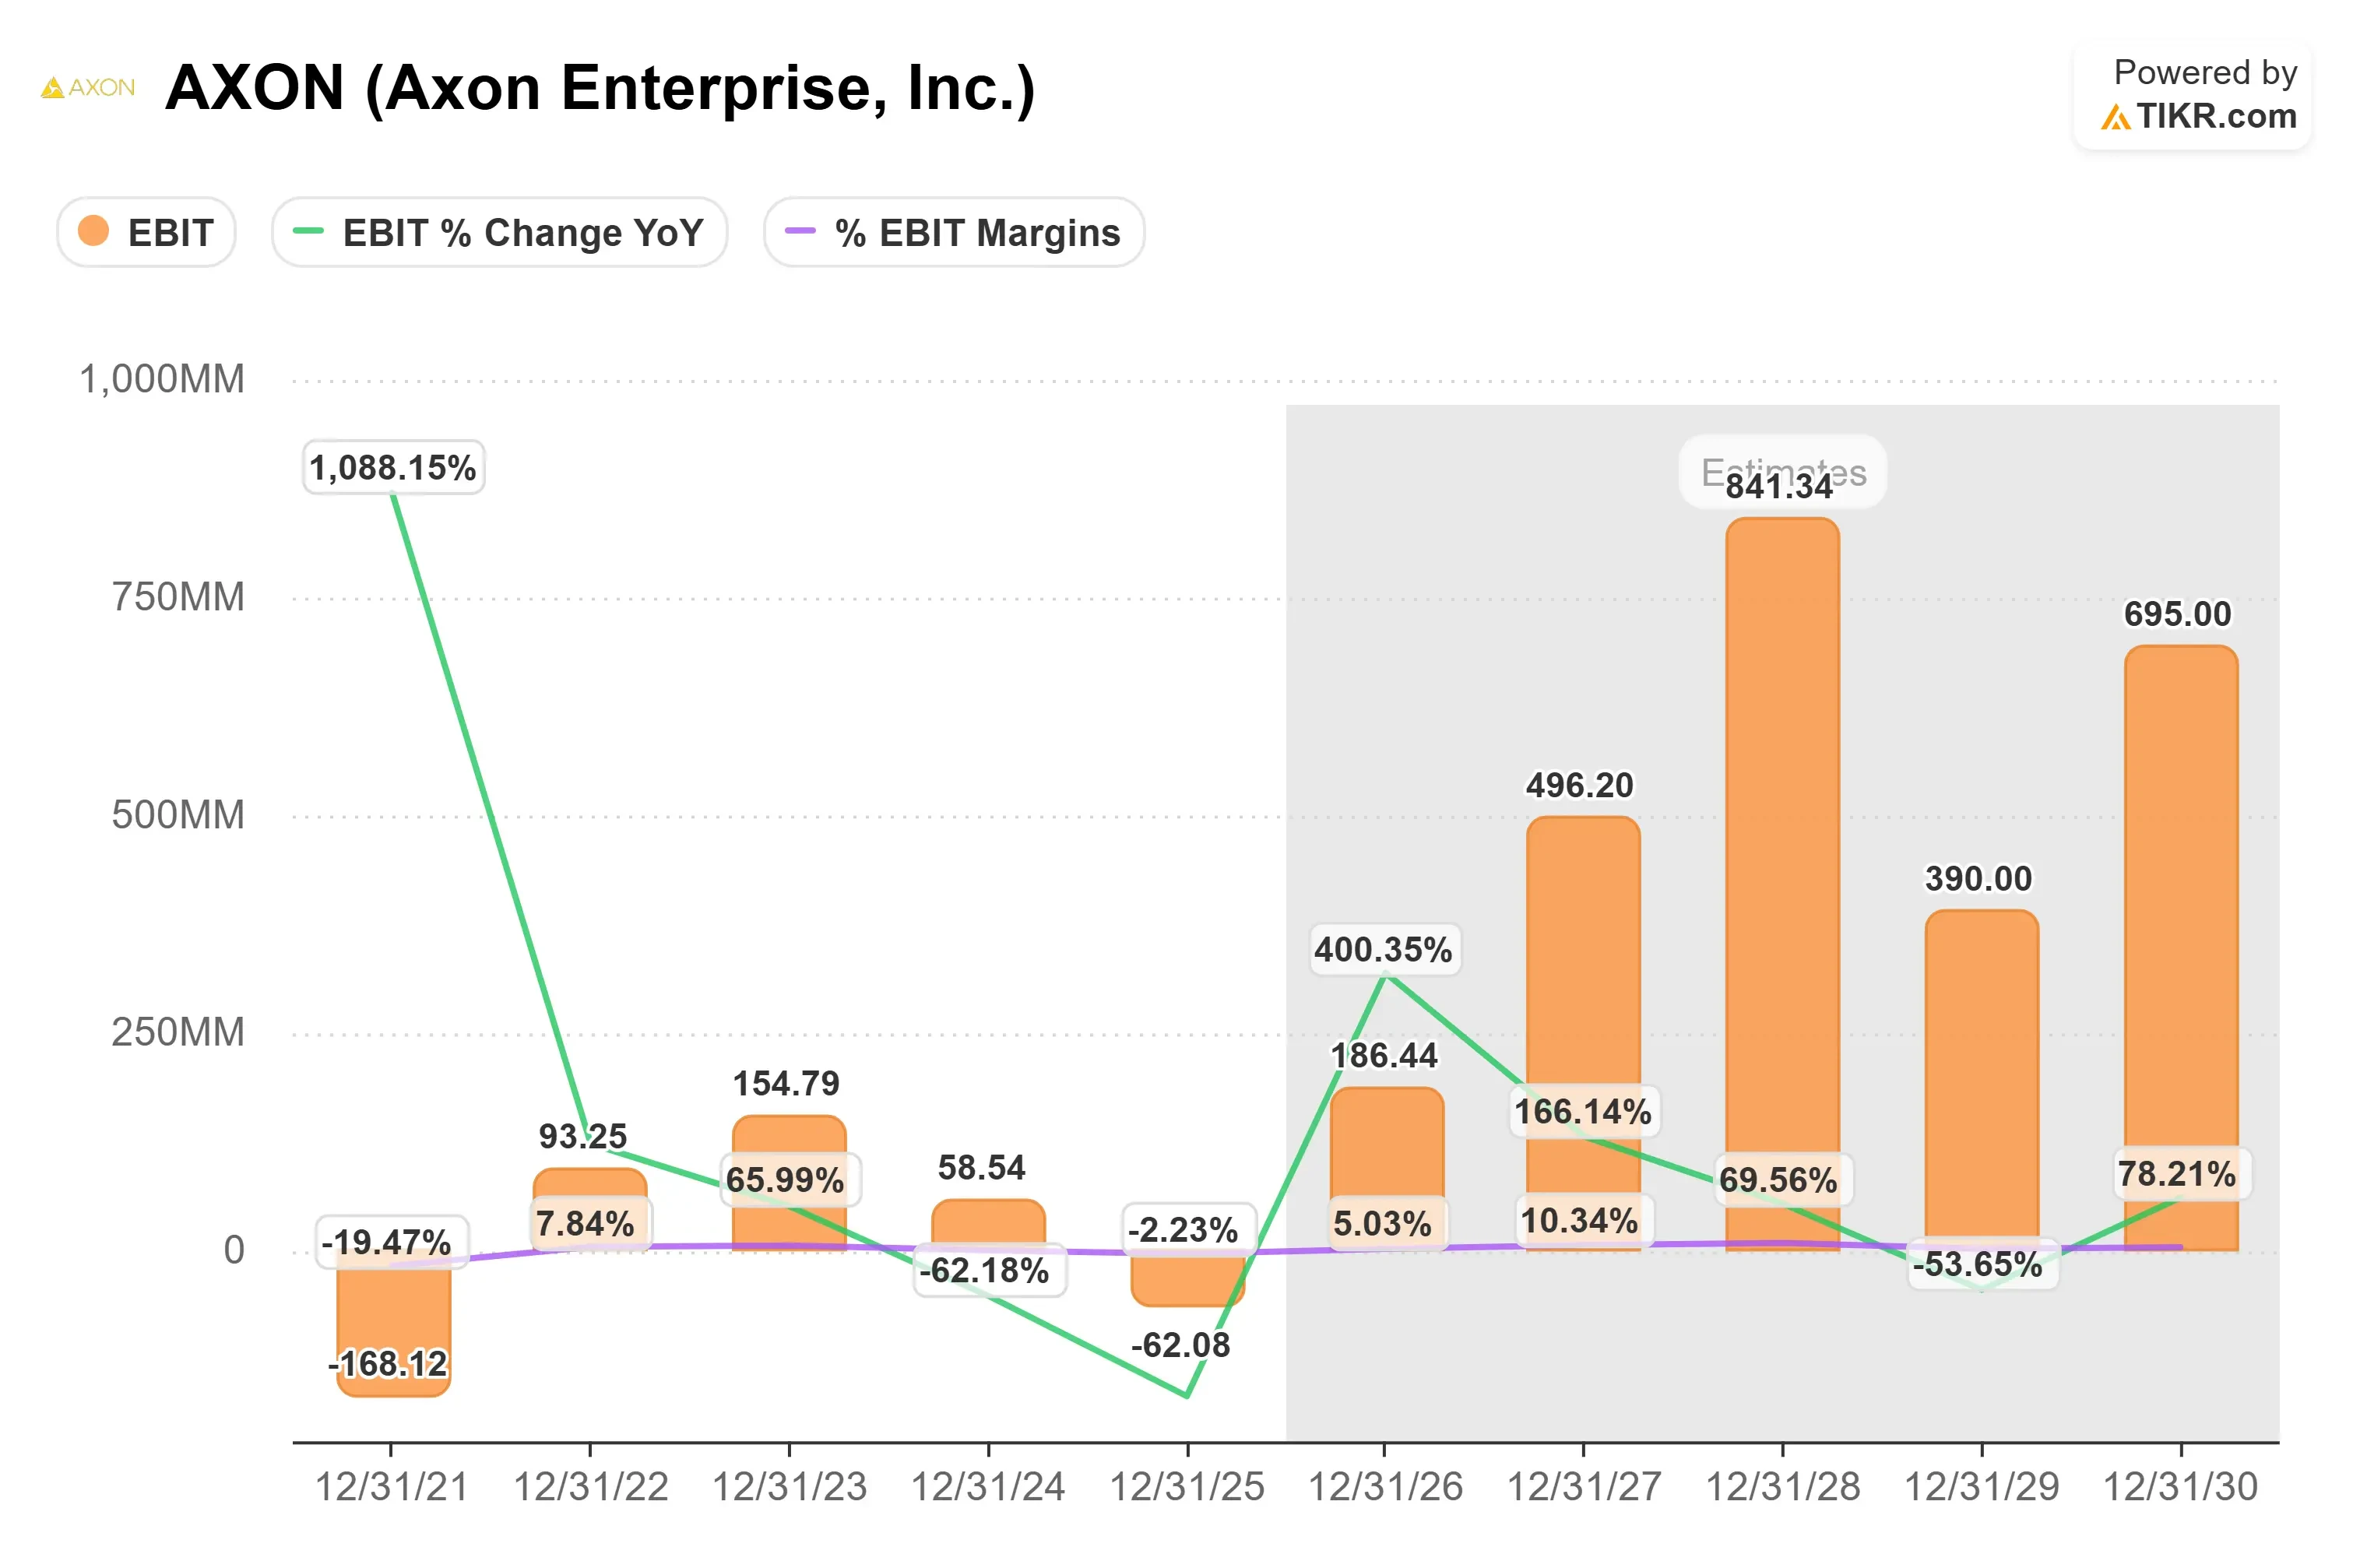
Il grafico dell'EBIT rafforza la tesi sulla redditività. Le stime del consensus indicano un EBIT in aumento da circa $190 milioni nel 2026 a circa $500 milioni nel 2027 e circa $840 milioni nel 2028, mentre si prevede che il margine EBIT raggiunga circa il 10% nel 2027. Ciò rende l'ipotesi di margine operativo di circa il 10% del modello più difendibile, pur richiedendo ancora ad Axon di convertire la crescita rapida in utili operativi sostanzialmente più robusti.
Questa espansione dei margini è importante perché la prossima fase di creazione di valore di Axon dipende da qualcosa di più della sola crescita dei ricavi. Il management ha dichiarato che i margini lordi del software rimangono sopra l'80%, quindi una crescita continua del software a margine più elevato potrebbe compensare i costi di scalare nuovi business hardware come i sistemi anti-drone e migliorare la redditività complessiva dell'azienda.
Sulla base di un obiettivo del modello di circa $706 e del prezzo di chiusura di giovedì di circa $454, il modello indica un potenziale di rialzo di circa il 56%. Questo potenziale dipende dalla capacità di Axon di sostenere una crescita dei ricavi di circa il 30%, migliorare la redditività e supportare un multiplo P/E di uscita premium di 44x, quindi la valutazione appare attraente solo se l'azienda continua a eseguire a un livello insolitamente alto. La conversione degli accordi nel Q4, l'adozione del software ricorrente e dell'AI, l'espansione internazionale e una generazione di cassa più forte rimangono i driver aziendali più importanti per il resto del 2026.
Quanto Potenziale di Rialzo Ha il Titolo Axon da Qui?
Gli investitori possono stimare il potenziale prezzo delle azioni di Axon, o quanto potrebbe valere qualsiasi titolo, in meno di un minuto utilizzando il nuovo strumento Modello di Valutazione di TIKR.
Tutto ciò che serve sono tre semplici input:
- Crescita dei Ricavi
- Margini Operativi
- Moltiplicatore P/E di Uscita
Da lì, TIKR calcola il potenziale prezzo delle azioni e i rendimenti totali negli scenari Toro, Base e Orso in modo da poter vedere rapidamente se un titolo appare sottovalutato o sopravvalutato.
Se non sei sicuro su cosa inserire, TIKR compila automaticamente ogni input utilizzando le stime di consenso degli analisti, dandoti un punto di partenza rapido e affidabile.
Valuta Axon Enterprise in meno di 60 secondi con TIKR (È gratuito) >>>