Punti Chiave
- Astera Labs (ALAB) è scesa del 26% in cinque sessioni di negoziazione, chiudendo a $191 il 6 novembre nonostante i ricavi record del terzo trimestre e le previsioni solide.
- Marvell Technology (MRVL) ha annunciato un accordo di acquisizione da $115 miliardi, mentre Intel (INTC) ha riportato una crescita dei ricavi del Data Center e AI del 78% e Advanced Micro Devices (AMD) ha registrato una crescita del data center del 97%.
- I ricavi di Astera sono aumentati del 154% a $584,9 milioni, mentre le previsioni per il quarto trimestre di $730-750 milioni indicano una crescita continua nonostante i rischi di concentrazione della clientela.
Cosa è successo?
Astera Labs (ALAB) è scesa di circa il 26% in cinque sessioni di negoziazione, passando da $259 il 30 ottobre a $191 il 6 novembre nonostante i solidi risultati trimestrali.
La vendita ha riflesso le preoccupazioni sulle valutazioni delle infrastrutture AI e sulla capacità della spesa tecnologica in accelerazione di generare rendimenti sostenibili.
Marvell Technology (MRVL) ha annunciato un accordo in azioni per acquisire Lumentum a un valore d'impresa implicito di $115 miliardi, sottolineando la crescente importanza della connettività ottica nei data center AI.
L'accordo potrebbe intensificare la concorrenza nella connettività AI, sebbene le sue implicazioni dirette per Astera rimangano incerte.
Nel frattempo, Intel (INTC) ha riportato $7,3 miliardi di ricavi del Data Center e AI, in aumento del 78% su base annua.
Advanced Micro Devices (AMD) ha anche riportato $8,5 miliardi di ricavi del data center, rappresentando una crescita annua del 97%.
Astera ha riportato ricavi record del terzo trimestre di $584,9 milioni, in aumento del 154% su base annua e del 49% sequenziale.
L'utile non-GAAP ha raggiunto $1,32 per azione, mentre il margine lordo non-GAAP si è attestato al 72,4%.
Il CEO Jitendra Mohan ha attribuito la performance a una "crescita ampia guidata da Scorpio", che è diventata la famiglia di prodotti più grande di Astera per ricavi.
Tuttavia, il calo del titolo suggerisce che gli investitori rimangano preoccupati per le aspettative di crescita futura e la valutazione.
La forte crescita dei ricavi alza le aspettative per il 2027
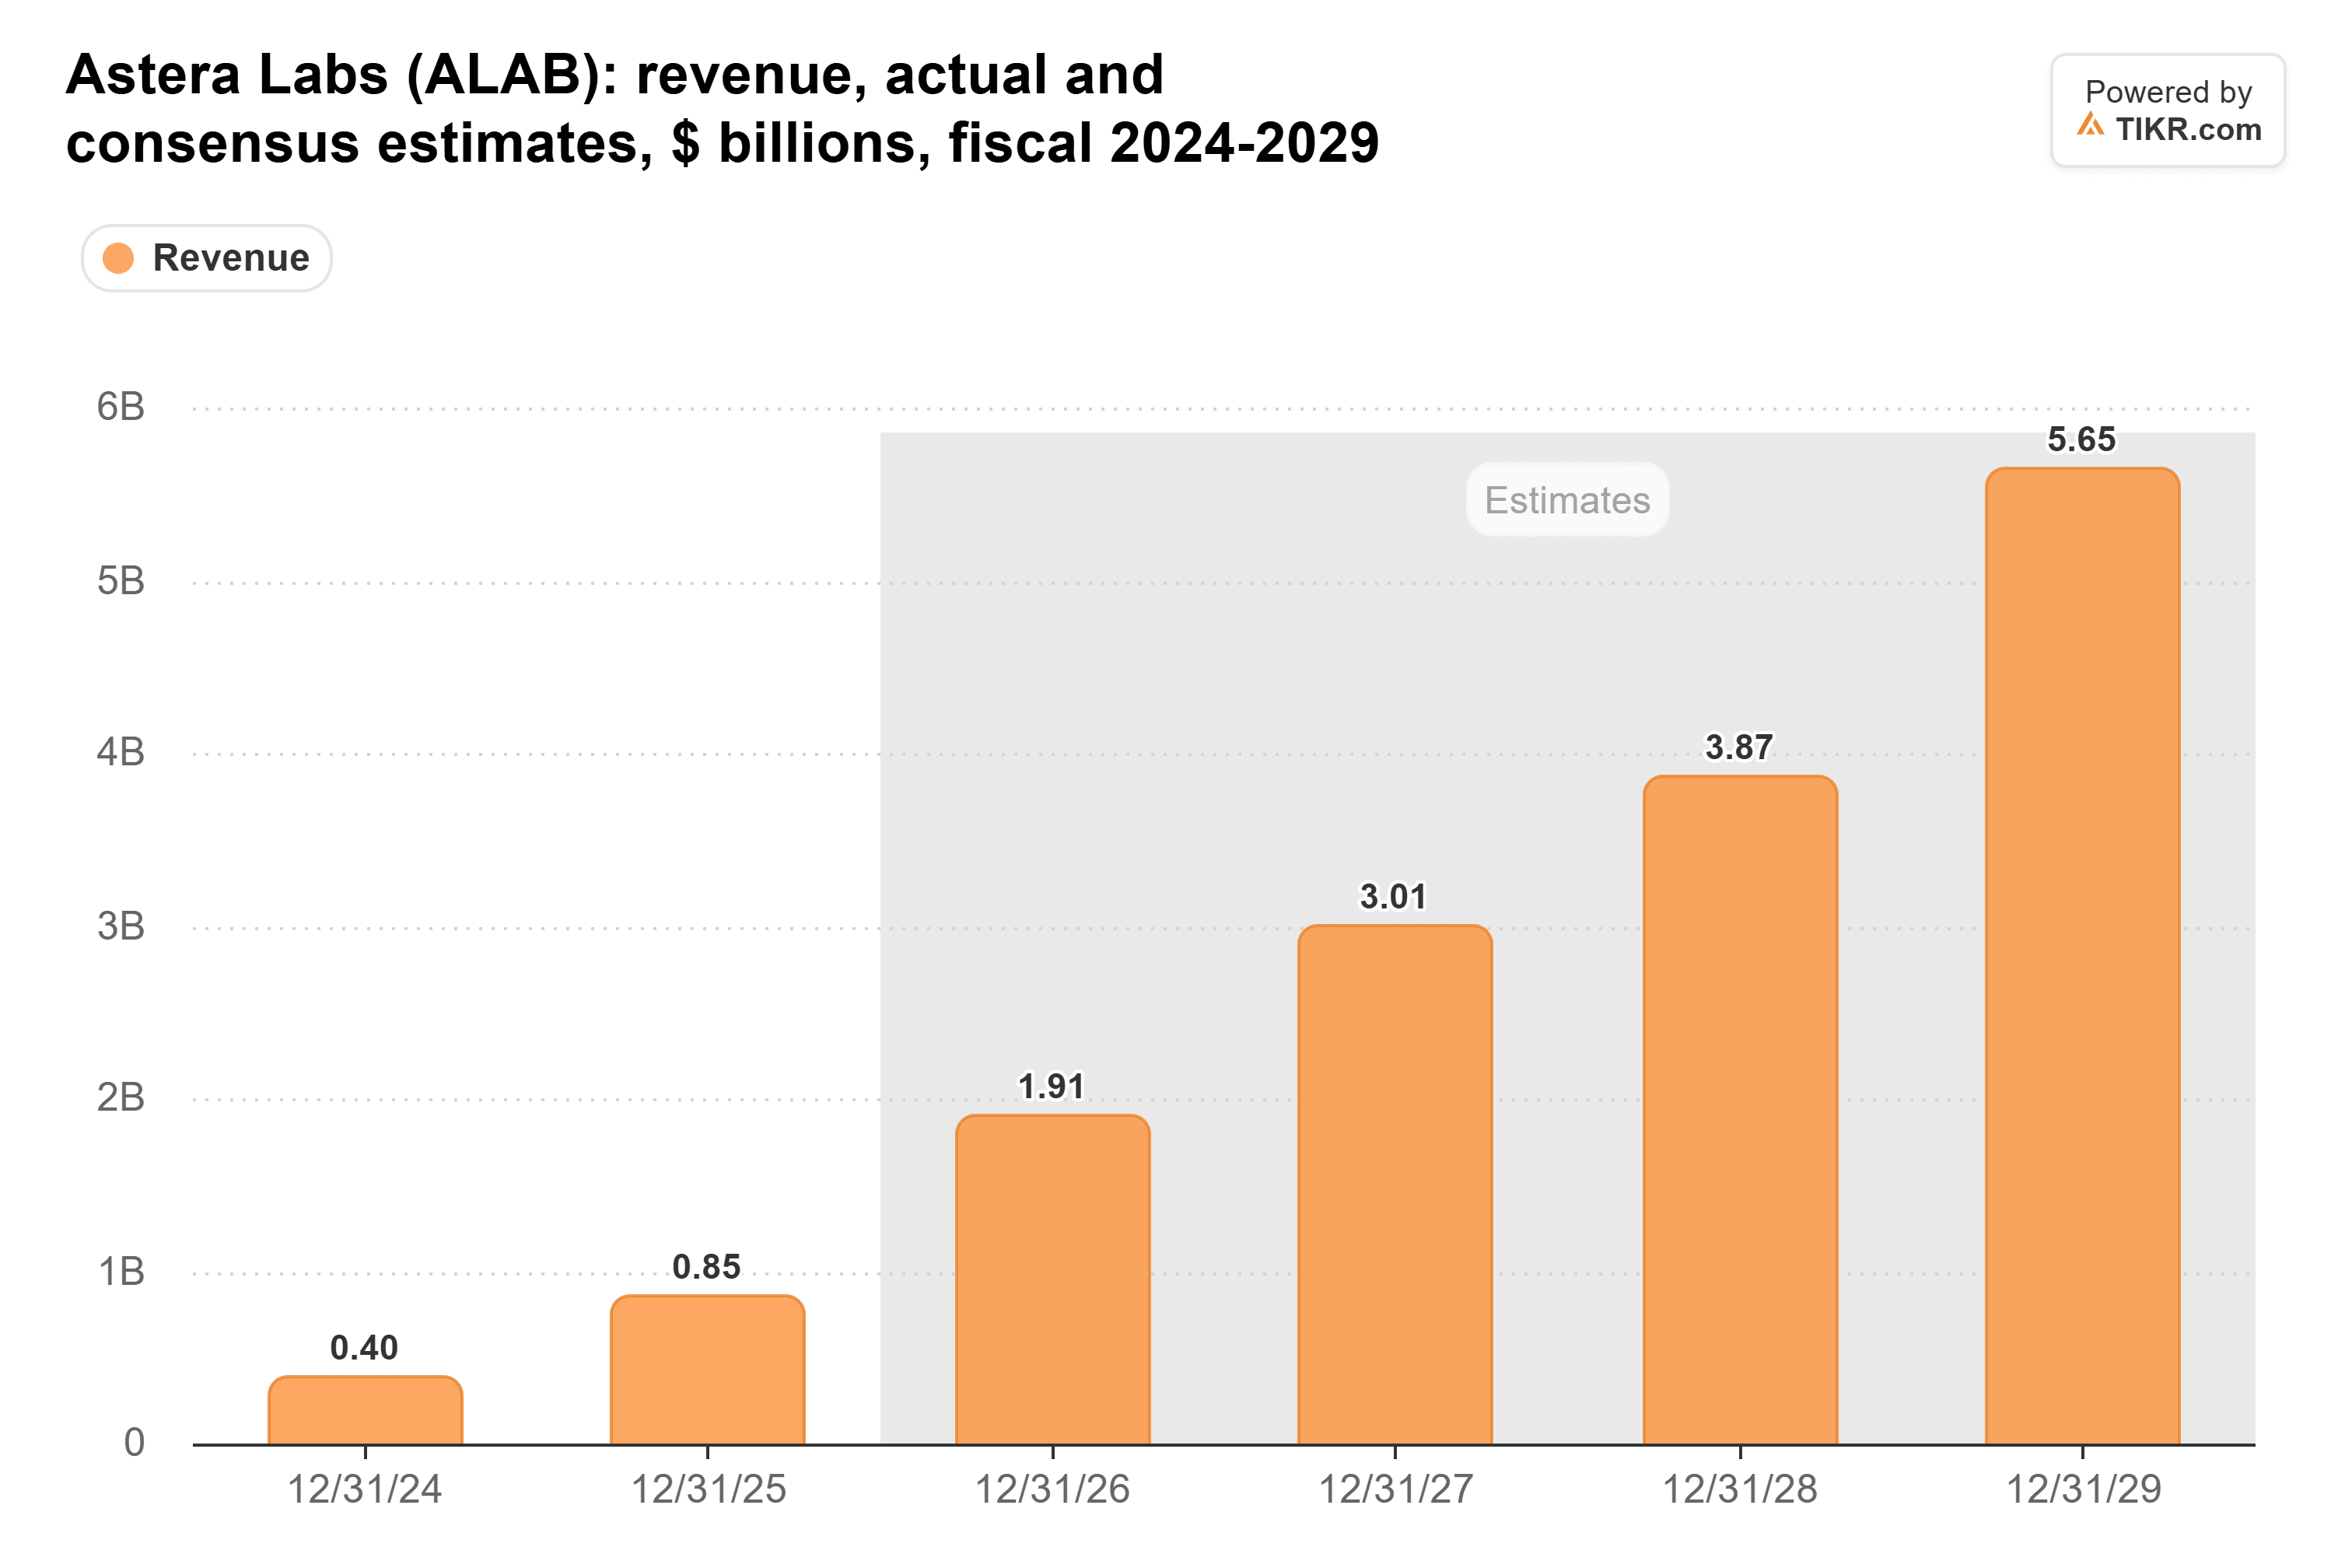
Astera ha fornito previsioni per i ricavi del quarto trimestre di $730-750 milioni, superando la soglia precedente di $648-668 milioni necessaria a sostenere il precedente consenso sui ricavi 2026.
Con $1,29 miliardi generati fino a settembre, le prospettive implicano circa $2,02-2,04 miliardi di ricavi per l'intero anno.
Ciò rappresenta una crescita di circa il 137-139% rispetto ai ricavi 2025 della società di $852,5 milioni.
Gli switch di rete Scorpio, i prodotti di connettività Aries 7 e le soluzioni di memoria Leo di Astera creano opportunità aggiuntive man mano che l'infrastruttura AI diventa più complessa.
Tuttavia, mantenere la redditività rimane essenziale.
Il management si aspetta un margine lordo non-GAAP di circa il 72% nel Q4, rispetto al 72,4% del Q3.
L'adozione sostenuta dei prodotti e margini stabili saranno importanti per sostenere la crescita degli utili nel 2027.
Il titolo Astera Labs è sottovalutato dopo la vendita?
Astera Labs appare potenzialmente sottovalutata dopo il suo forte calo, sebbene aspettative di crescita sostanziali e la concentrazione della clientela creino rischi significativi.
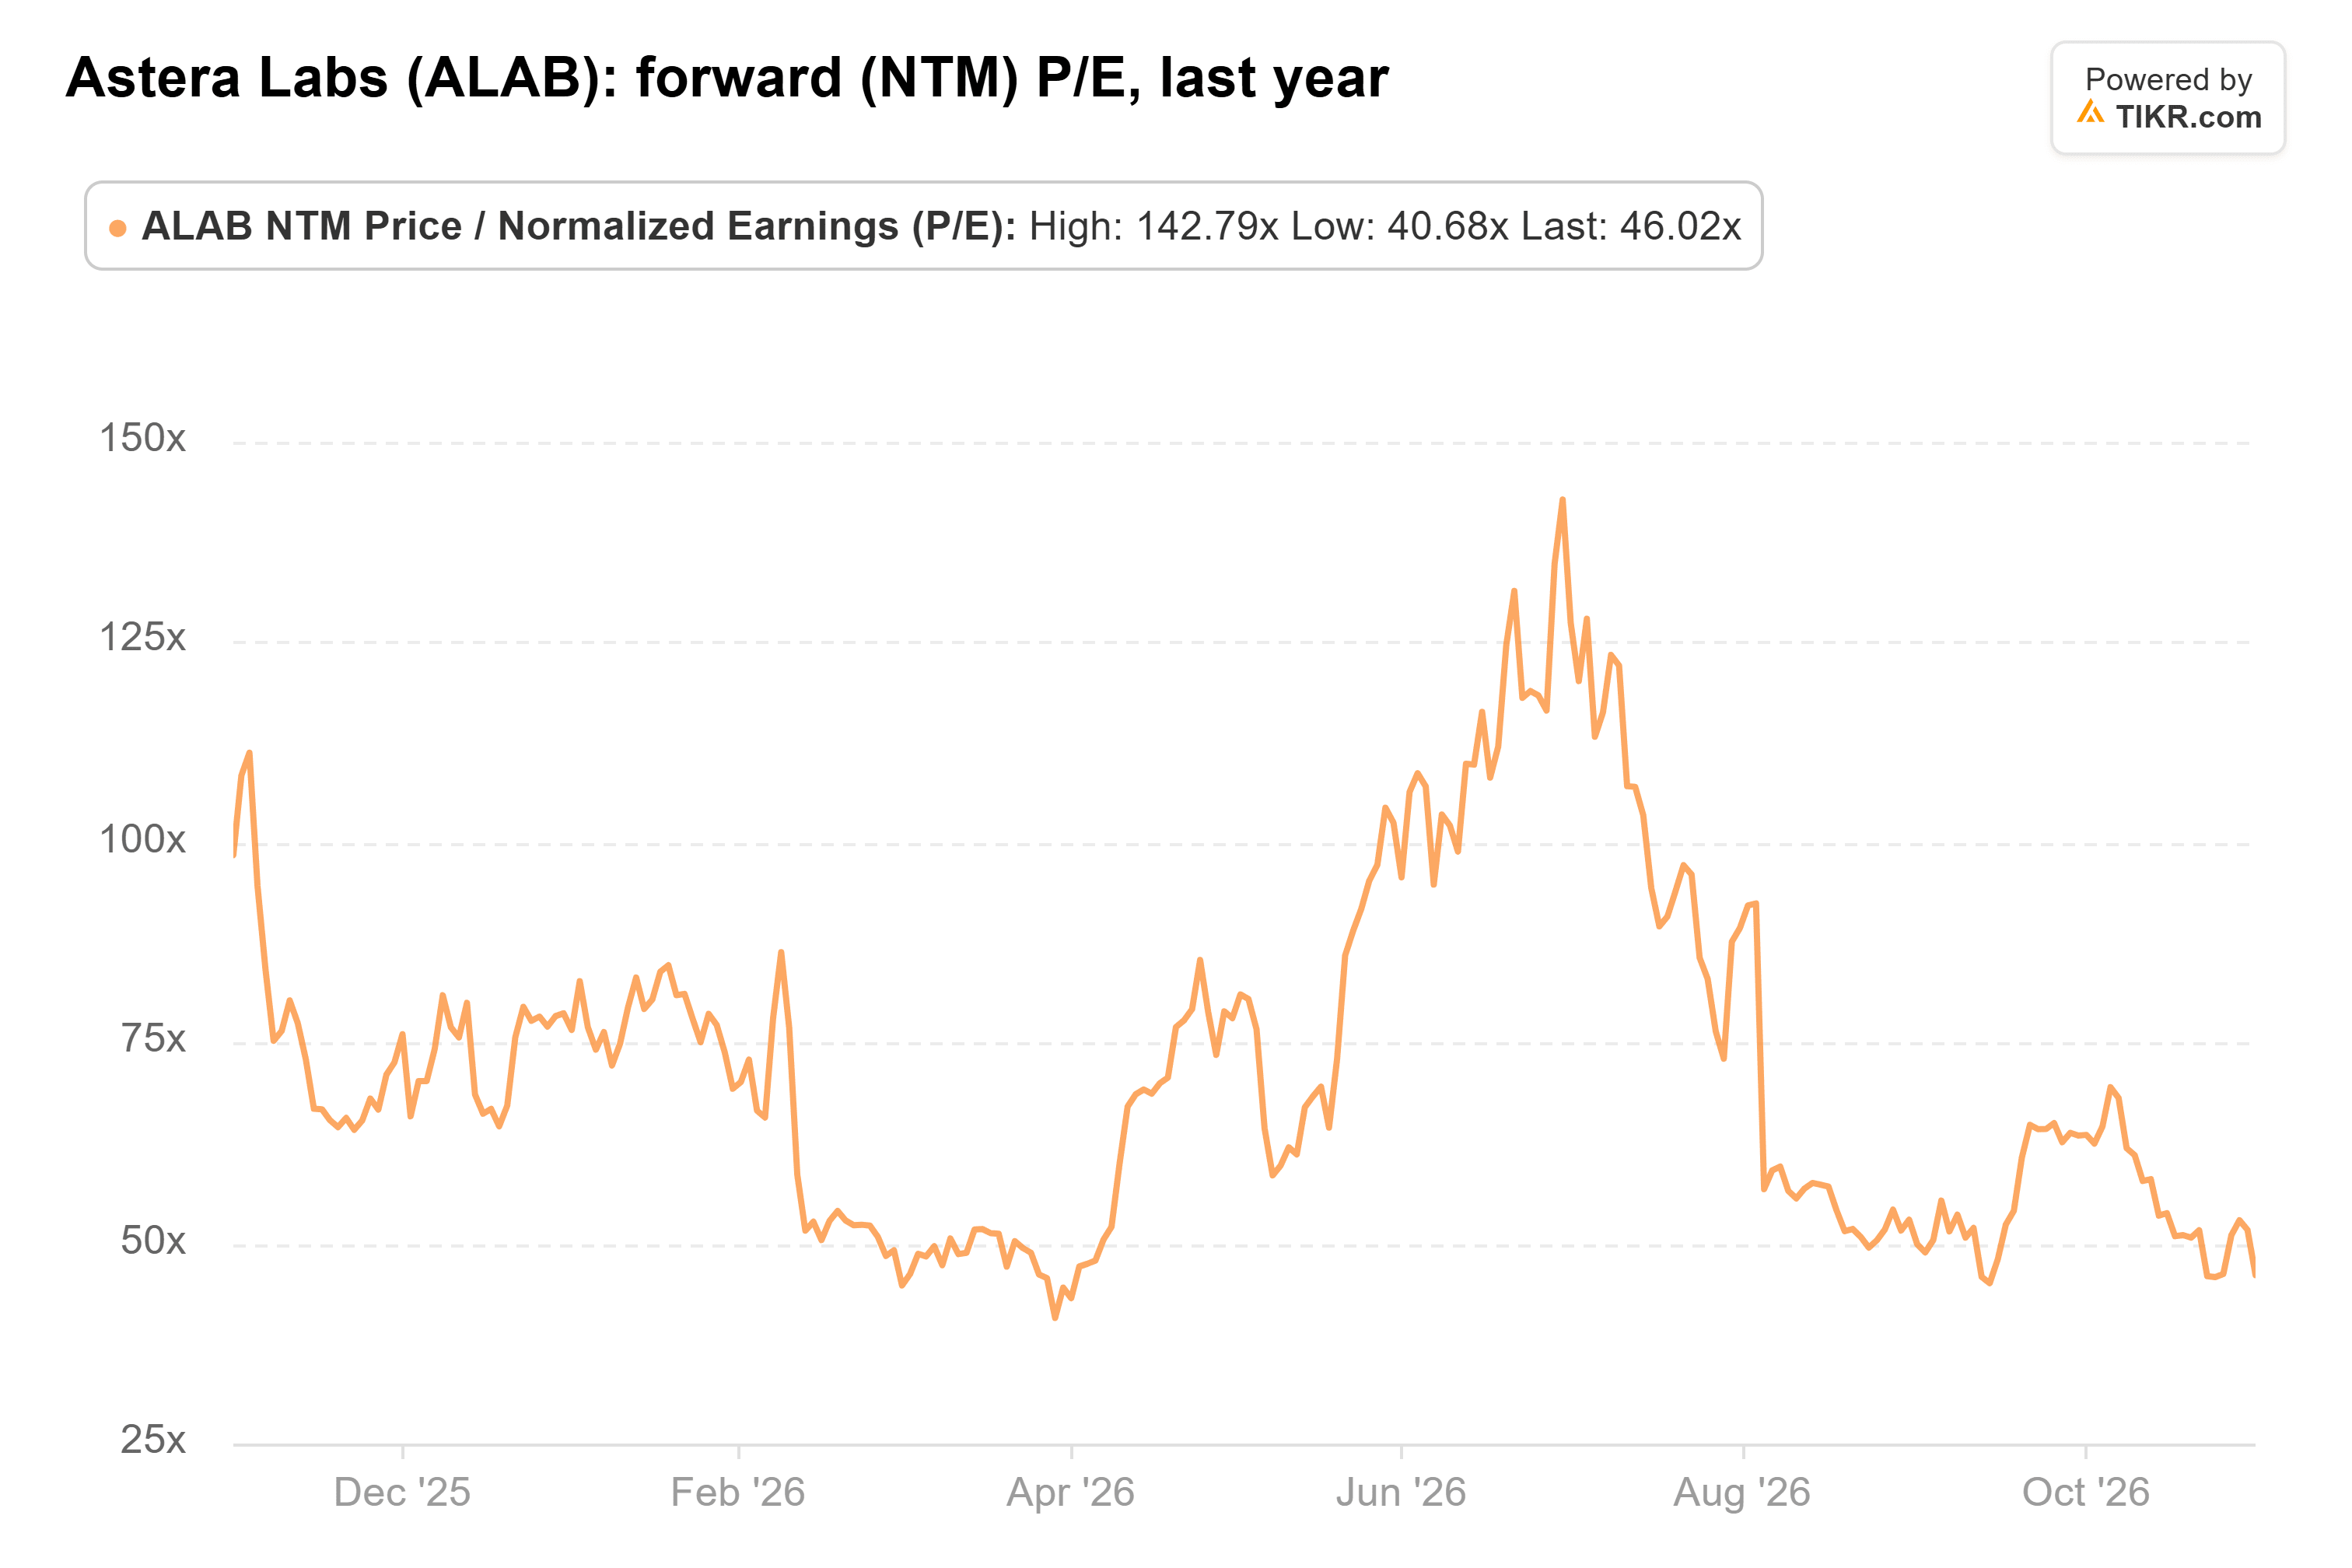
Dopo il suo forte calo a circa $191 per azione, la valutazione di Astera appare più attraente, sebbene le sue prospettive di utili rimangano critiche per determinare se il titolo sia sottovalutato.
I target di prezzo degli analisti di Wall Street suggeriscono un potenziale rialzo, ma la futura valutazione di Astera dipende dalla continua crescita degli utili e dalla domanda sostenuta per i prodotti di connettività AI.
Tuttavia, i tre maggiori clienti finali di Astera hanno rappresentato circa l'86% dei ricavi 2025, rendendo la società vulnerabile ai cambiamenti nella spesa degli hyperscaler.
Nei prossimi 12 mesi, l'adozione di Scorpio, margini lordi stabili e gli investimenti sostenuti nell'infrastruttura AI determineranno se la crescita degli utili sosterrà una valutazione più alta.
Astera appare potenzialmente sottovalutata dopo la vendita, ma la concentrazione della clientela e le esigenti aspettative di crescita la rendono un investimento AI a rischio più elevato.
Quindi, quanto vale realmente il titolo Astera Labs?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Astera Labs. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Astera Labs gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti basandoci sui dati di investimento di TIKR Terminal e sulle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!