

Punti Chiave
- Altria Group (MO) ha aumentato il suo dividendo trimestrale del 4,7% ad agosto, e Philip Morris International (PM) ha aumentato il proprio dell'8,8% a settembre.
- Ai rendimenti attuali, $10.000 investiti in Altria pagano $590 all'anno, contro $320 in Philip Morris.
- Nei dodici mesi fino al 30 settembre 2026, i dividendi di Altria hanno assorbito il 78% del suo flusso di cassa libero, contro il 68% di Philip Morris.
- Philip Morris sta crescendo più velocemente, con i prodotti senza fumo che rappresentano oltre il 40% dei suoi ricavi del terzo trimestre, mentre Altria viene scambiata a un rapporto P/E forward molto più basso.
Altria Group ha aumentato il suo dividendo trimestrale del 4,7% a $1,11 per azione ad agosto, il suo 61° aumento in 57 anni. Un mese dopo, Philip Morris International ha fatto di più, aumentando il proprio dividendo dell'8,8% a $1,60 per azione, per il 19° anno consecutivo di aumenti.
Questo lascia gli investitori in cerca di reddito con due assegni del tabacco molto diversi: un rendimento del 5,9% per Altria, o il 3,2% per Philip Morris con un'azienda in crescita più rapida alle spalle. Se potessi possederne solo una per il prossimo decennio, quale riceve i miei soldi?
| Metrica | Altria Group (MO) | Philip Morris International (PM) |
|---|---|---|
| Dividend yield | 5,9% | 3,2% |
| Dividendo annuale | $4,44 | $6,40 |
| Crescita del dividendo, esercizio 2020-2025 | 4,1% annuo | 3,5% annuo |
| Record (conteggio dell'azienda) | 61 aumenti in 57 anni | 19 anni consecutivi di aumenti |
| Cash dividend payout ratio (TTM al 30 settembre 2026) | 78% | 68% |
| Debito netto/EBITDA (LTM) | 1,7x | 2,0x |
| P/E forward (NTM) | 13x | 22x |
Fonte: TIKR, 9 novembre 2026; record di ciascuna azienda.
6 azioni a dividendo sicuro che pagano rendimenti del 6%+ ai pensionati
Oggi ci sono oltre 100 azioni che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora riteniamo che solo sei di esse siano veramente sicure per i pensionati.
Sono tutte vostre gratuitamente come parte del nostro nuovo report di investimento, a cui potete accedere proprio qui.
L'assegno sostanzioso di Altria è stretto ma costante
Il terzo trimestre di Altria, comunicato il 29 ottobre, è stato lento e costante. I ricavi netti sono aumentati dell'1,0% a $6,1 miliardi rispetto al terzo trimestre 2025, e l'EPS rettificato è cresciuto del 4,8% a $1,52.
I volumi di sigarette sul mercato interno continuano a diminuire, ma Marlboro sta guadagnando quote nel segmento premium con Cowboy Cut, una Marlboro prezzata per i fumatori sensibili al prezzo, e le spedizioni di on! Nicotine pouch sono aumentate del 13,3%.
Il management ha alzato le sue previsioni di EPS rettificato per il 2026 a $5,66-$5,74, da $5,56-$5,72; l'azione è salita del 7% nel trading pre-apertura, e il Consiglio ha aggiunto $1 miliardo al suo programma di buyback in ottobre.
Il flusso di cassa libero ha coperto il dividendo di Altria ogni anno dall'esercizio 2018, dopo essere stato insufficiente negli esercizi 2016 e 2017:
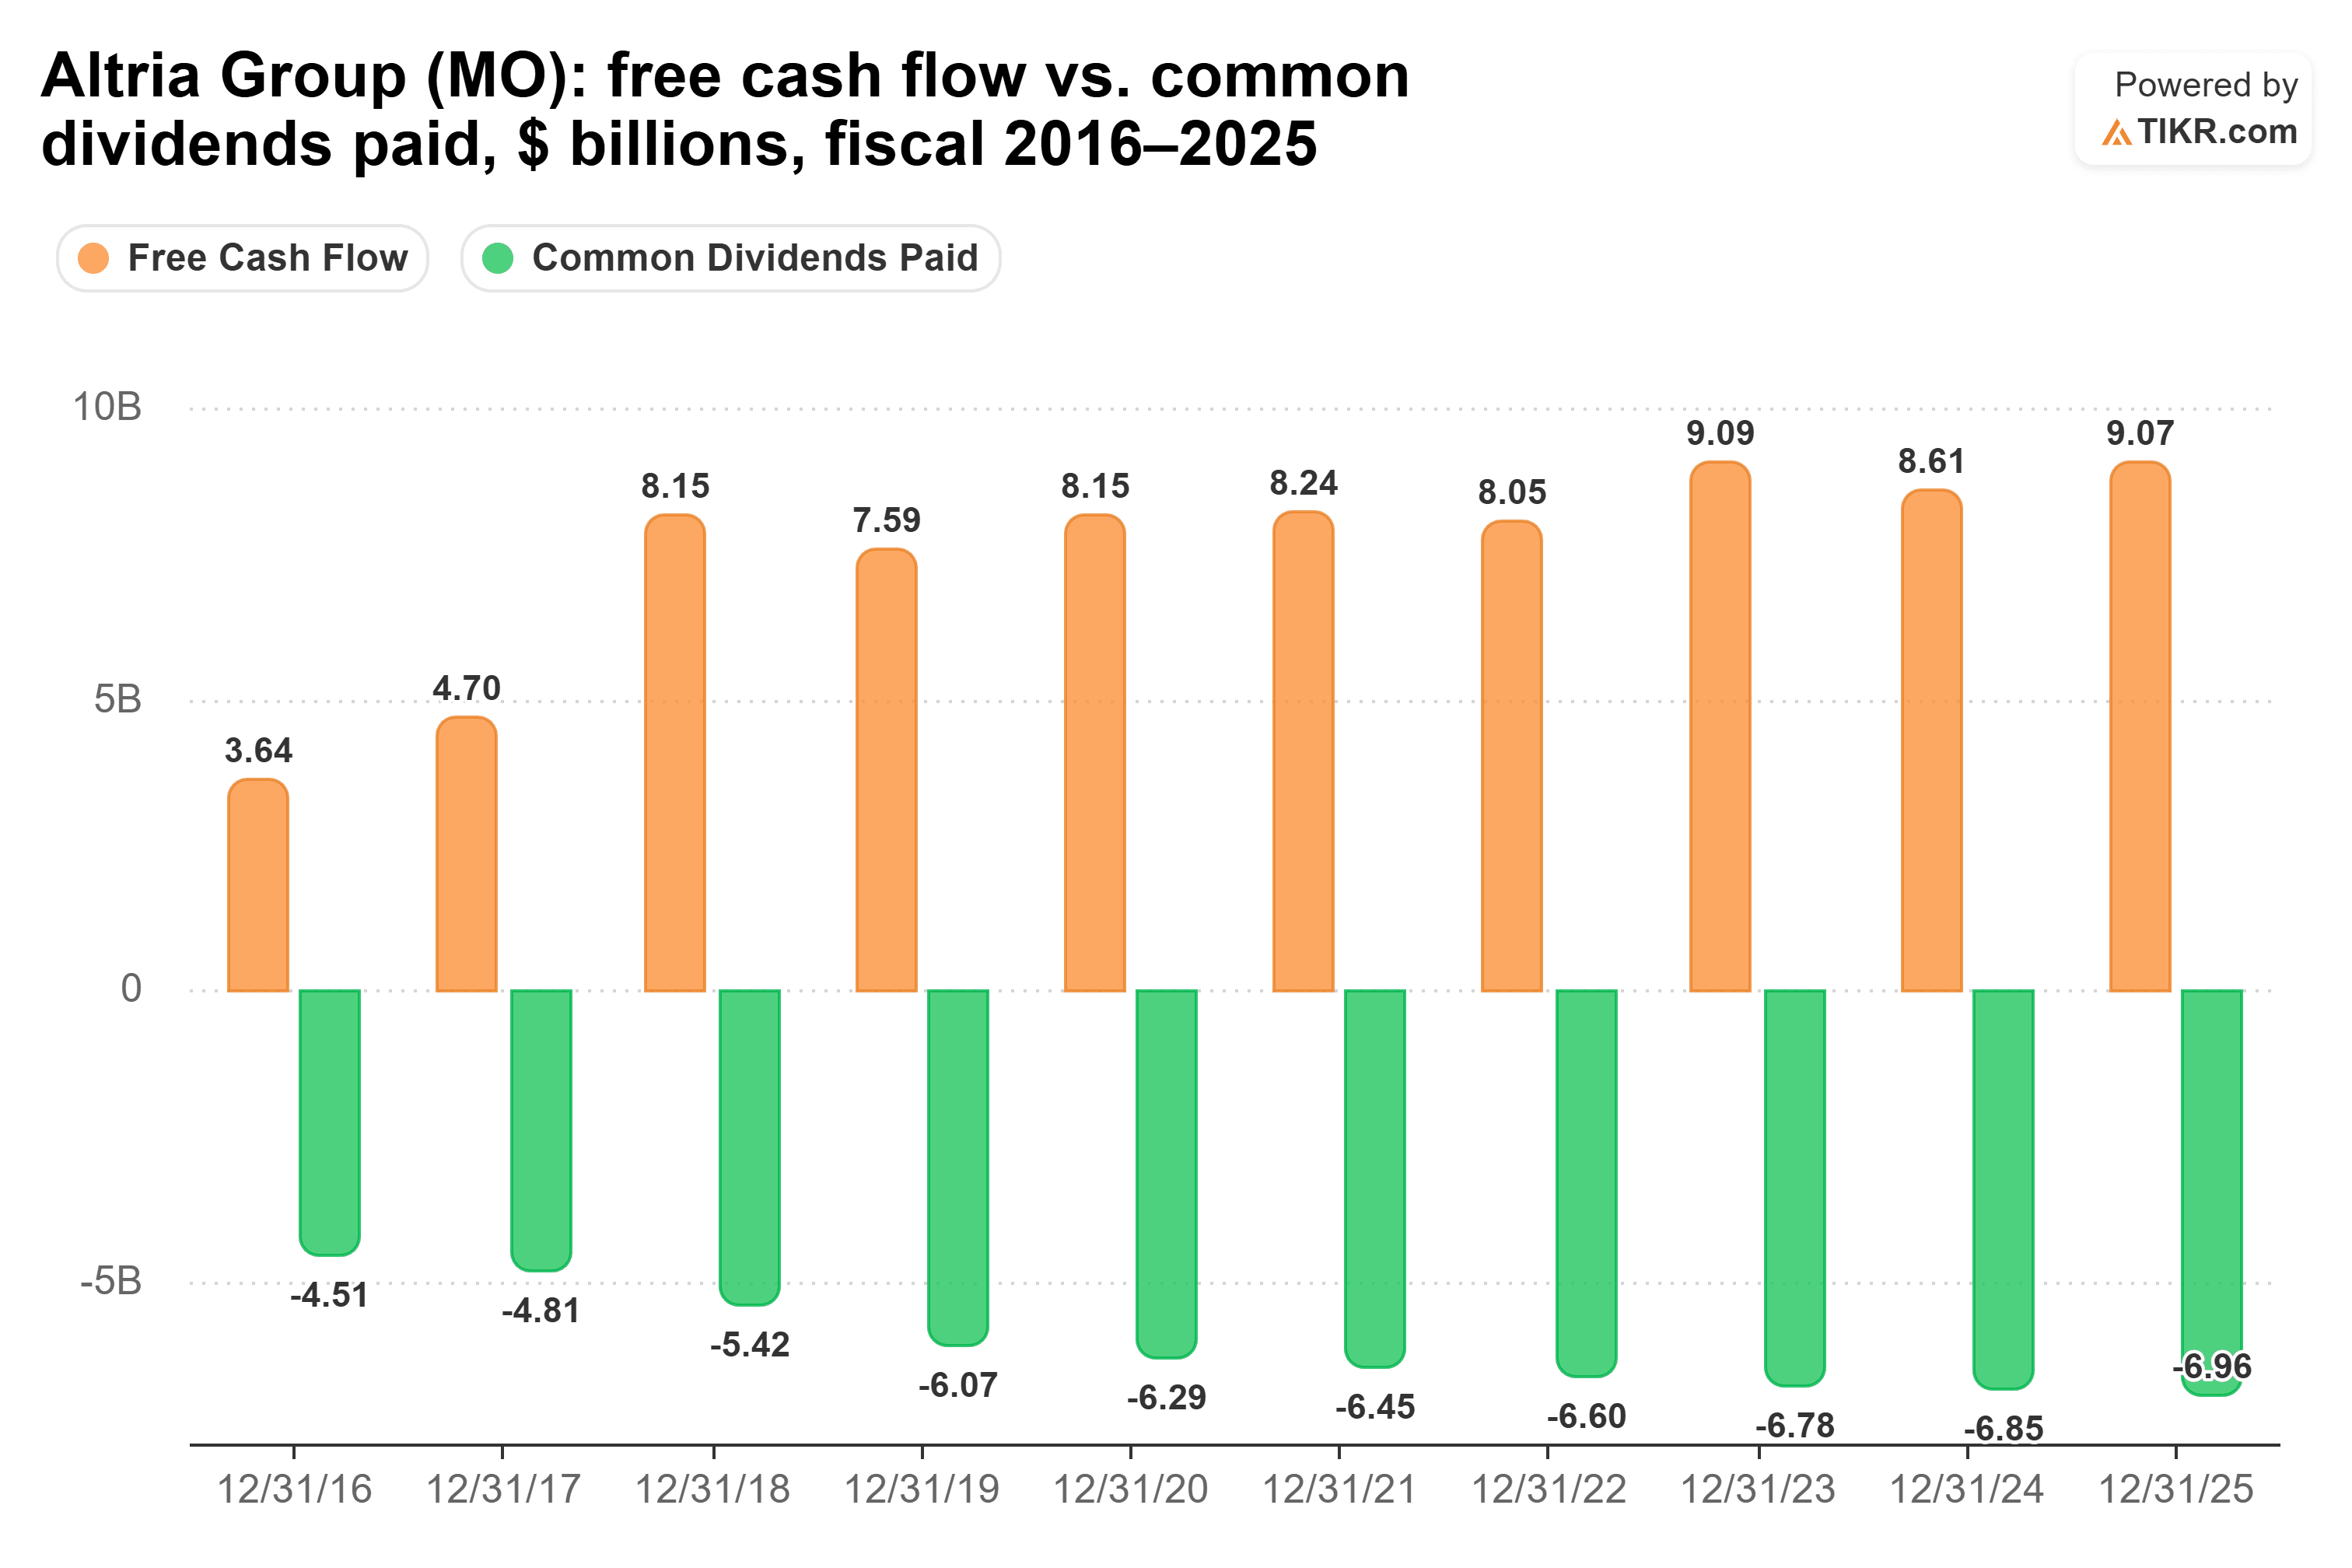
Dall'esercizio 2021 all'esercizio 2025, il suo cash dividend payout ratio è rimasto tra il 75% e l'82%, ed era al 78% nei dodici mesi fino al 30 settembre 2026: stretto, ma molto costante.
Altria punta ad aumenti del dividendo a cifra singola media ogni anno fino al 2028, e le sue previsioni per il 2026 prevedono una crescita dell'EPS rettificato del 4,5% al 6,0%, quindi gli utili stanno tenendo il passo con quell'obiettivo.
Il rischio principale è il business principale: i volumi di sigarette, Copenhagen e Skoal continuano a ridursi, e la sua sigaretta elettronica NJOY ACE non tornerà sul mercato nel 2026.
Philip Morris è l'azienda in crescita più rapida
Philip Morris offre il patto opposto: un rendimento più piccolo, ma un'azienda che sta ancora crescendo nei volumi.
I suoi ricavi netti del terzo trimestre, comunicati il 21 ottobre, sono aumentati del 5,5% a $11,4 miliardi e l'EPS rettificato è cresciuto del 5,4% a $2,36, con prodotti senza fumo come IQOS, ZYN e VEEV che rappresentano oltre il 40% dei ricavi.
Ma ha ridotto le sue previsioni di EPS rettificato per il 2026 a $8,29-$8,44 a causa di un minore impulso valutario, e si aspetta che la sua attività negli Stati Uniti sia circa in pareggio nel quarto trimestre mentre spende pesantemente per sostenere ZYN, quindi l'azione ha chiuso in calo dell'1% quel giorno.
"Il successo di PMI si basa sull'investire nel breve termine per la crescita a lungo termine, proprio come abbiamo fatto con IQOS e, decenni fa, con Marlboro", ha detto il CFO Emmanuel Babeau durante la conference call del secondo trimestre.
Il suo flusso di cassa libero ha coperto il dividendo in ogni esercizio dal 2016 tranne l'esercizio 2023.
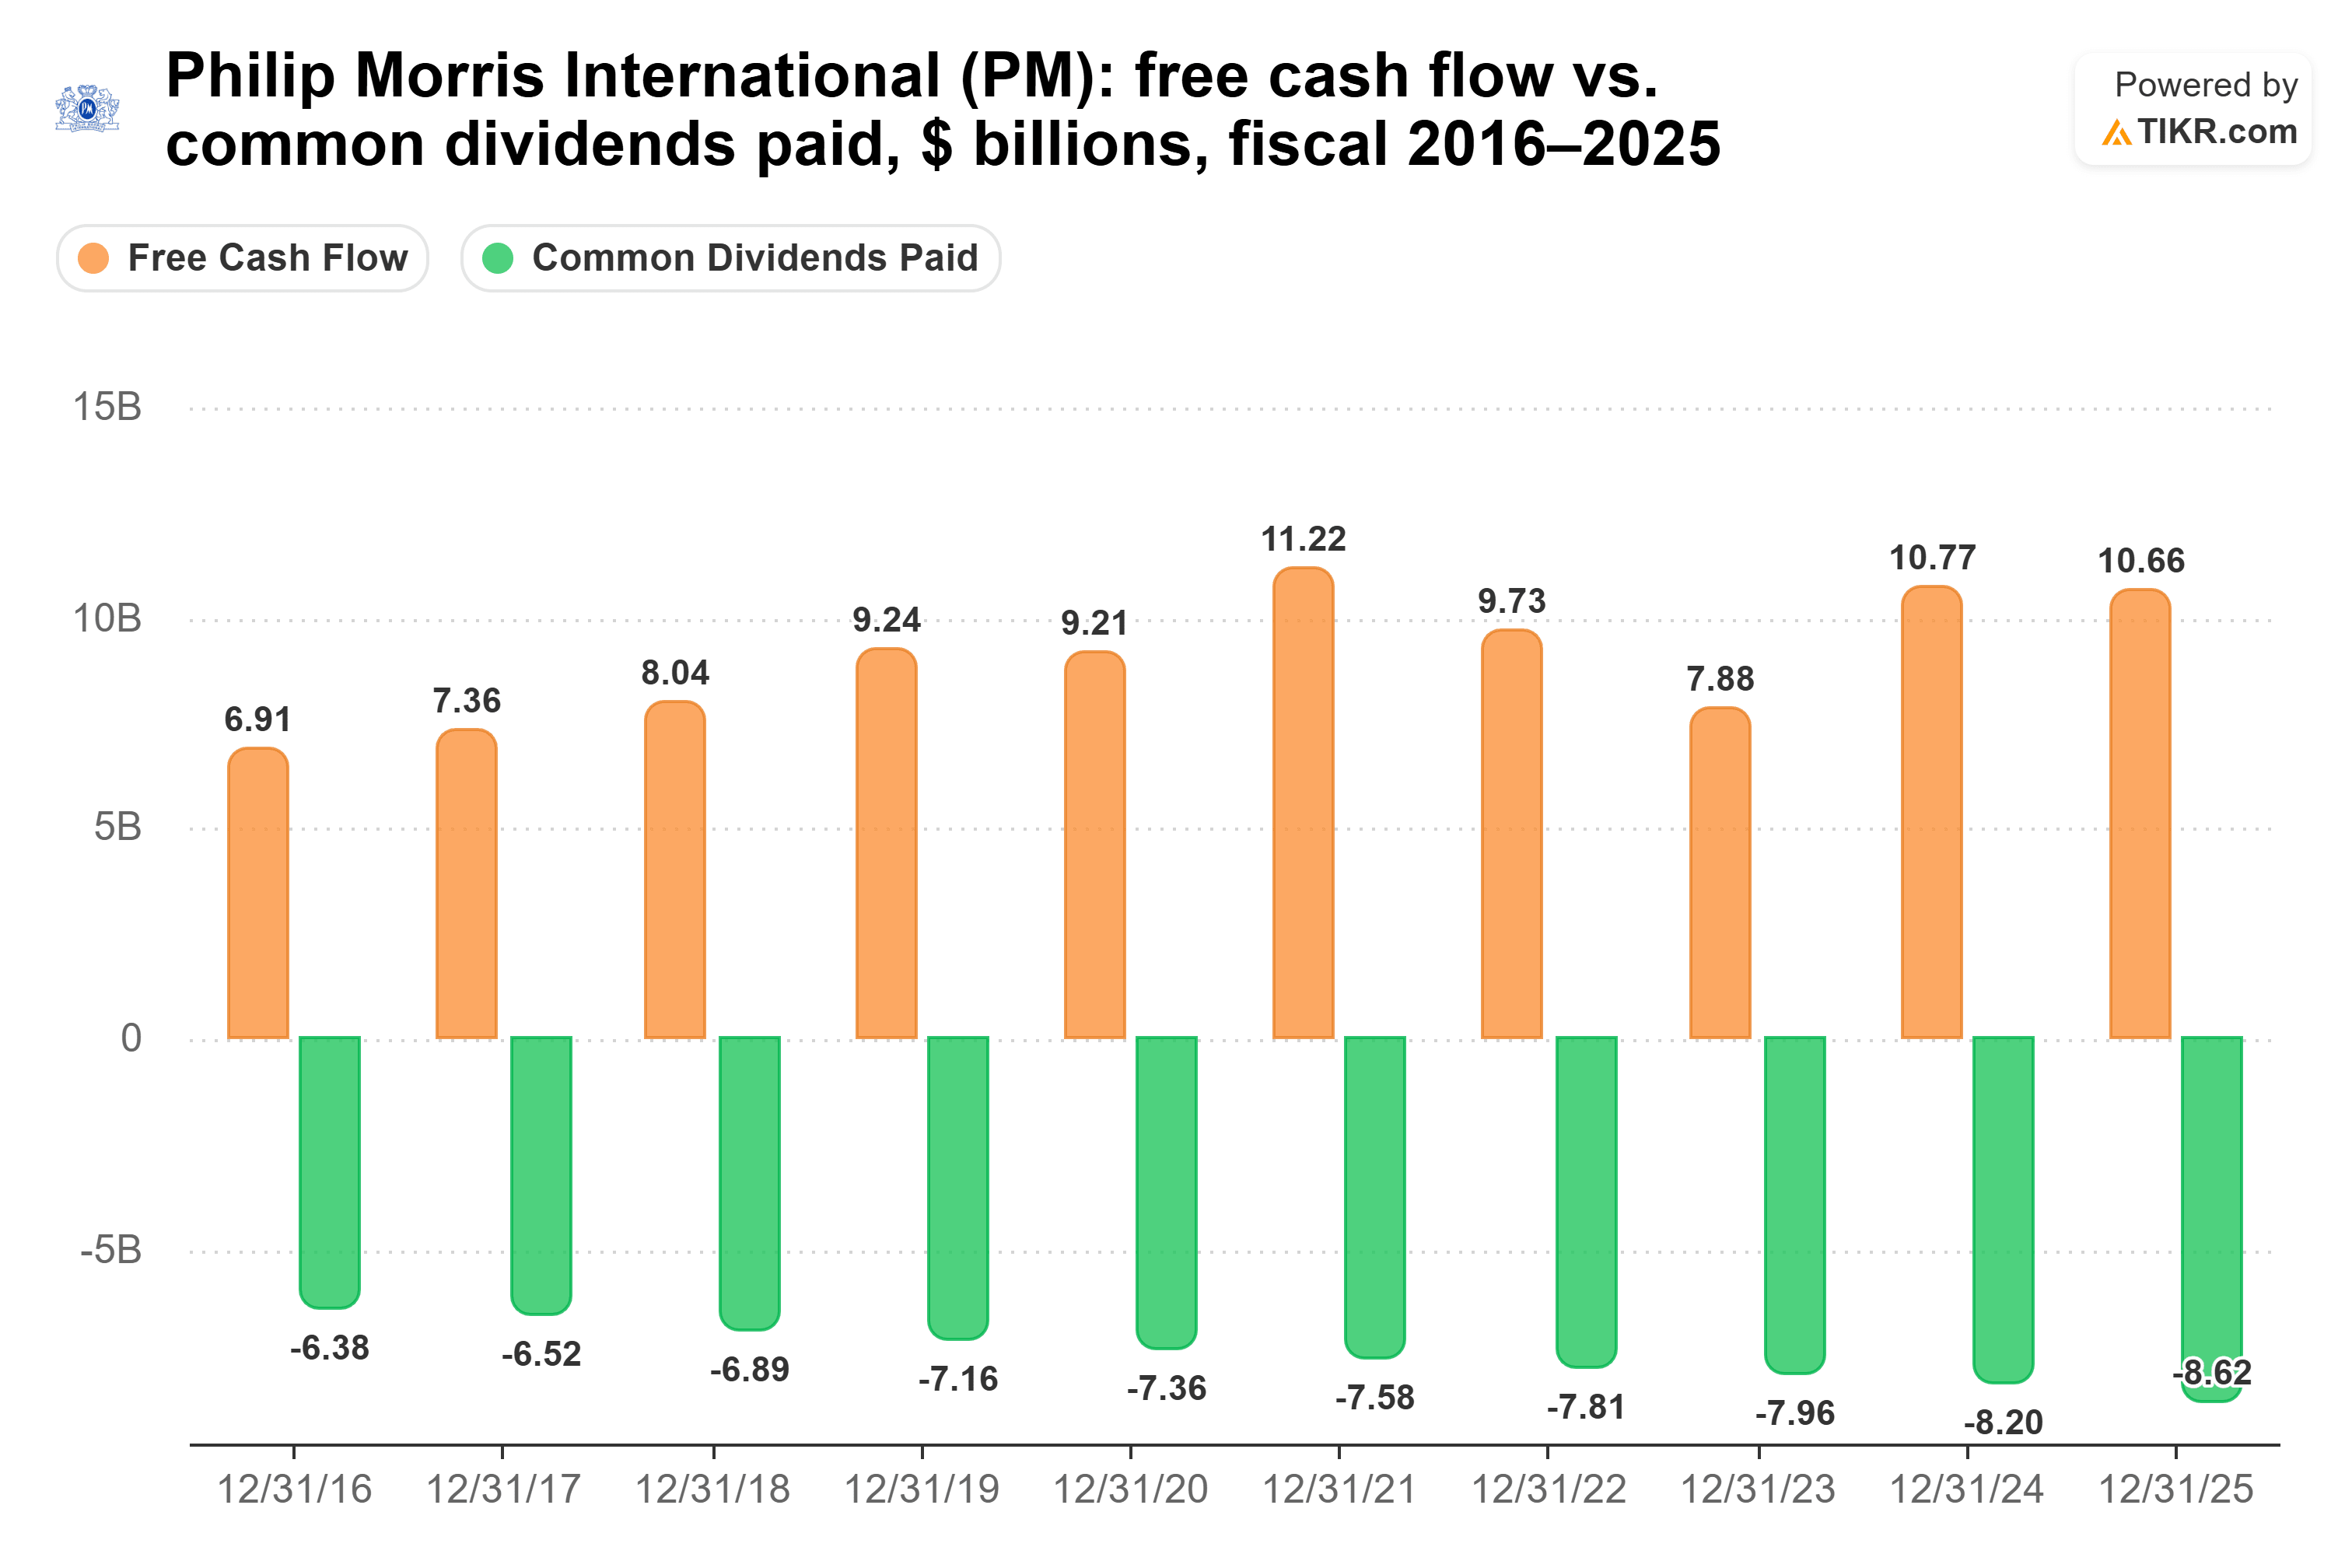
I dividendi hanno assorbito il 101% del flusso di cassa libero nell'esercizio 2023, l'81% nell'esercizio 2025, e un confortevole 68% nei dodici mesi fino al 30 settembre 2026.
Questo è più margine di quanto ha Altria oggi, su un record più accidentato.
Il management si aspetta un record di circa $13,5 miliardi di flusso di cassa operativo nel 2026, anche se prevede che i costi energetici e i conflitti in Medio Oriente e Ucraina pesino un po' di più nel quarto trimestre.
Quindi, quale dividendo vince?
Se posso detenerne solo una per i prossimi 10 anni, è Altria.
Al tasso di crescita del dividendo a 5 anni di ciascuna azione, $10.000 in Altria pagano $590 quest'anno e circa $848 nell'anno 10, un rendimento dell'8,5% sui $10.000 originali, per circa $7.122 nel decennio.
Gli stessi $10.000 in Philip Morris pagano circa $3.761, e a quei tassi il suo reddito non raggiunge mai quello di Altria.
Altria ha bisogno che i suoi utili continuino a crescere per mantenere quel ritmo con un payout ratio del 78%, e gli analisti si aspettano che lo facciano:
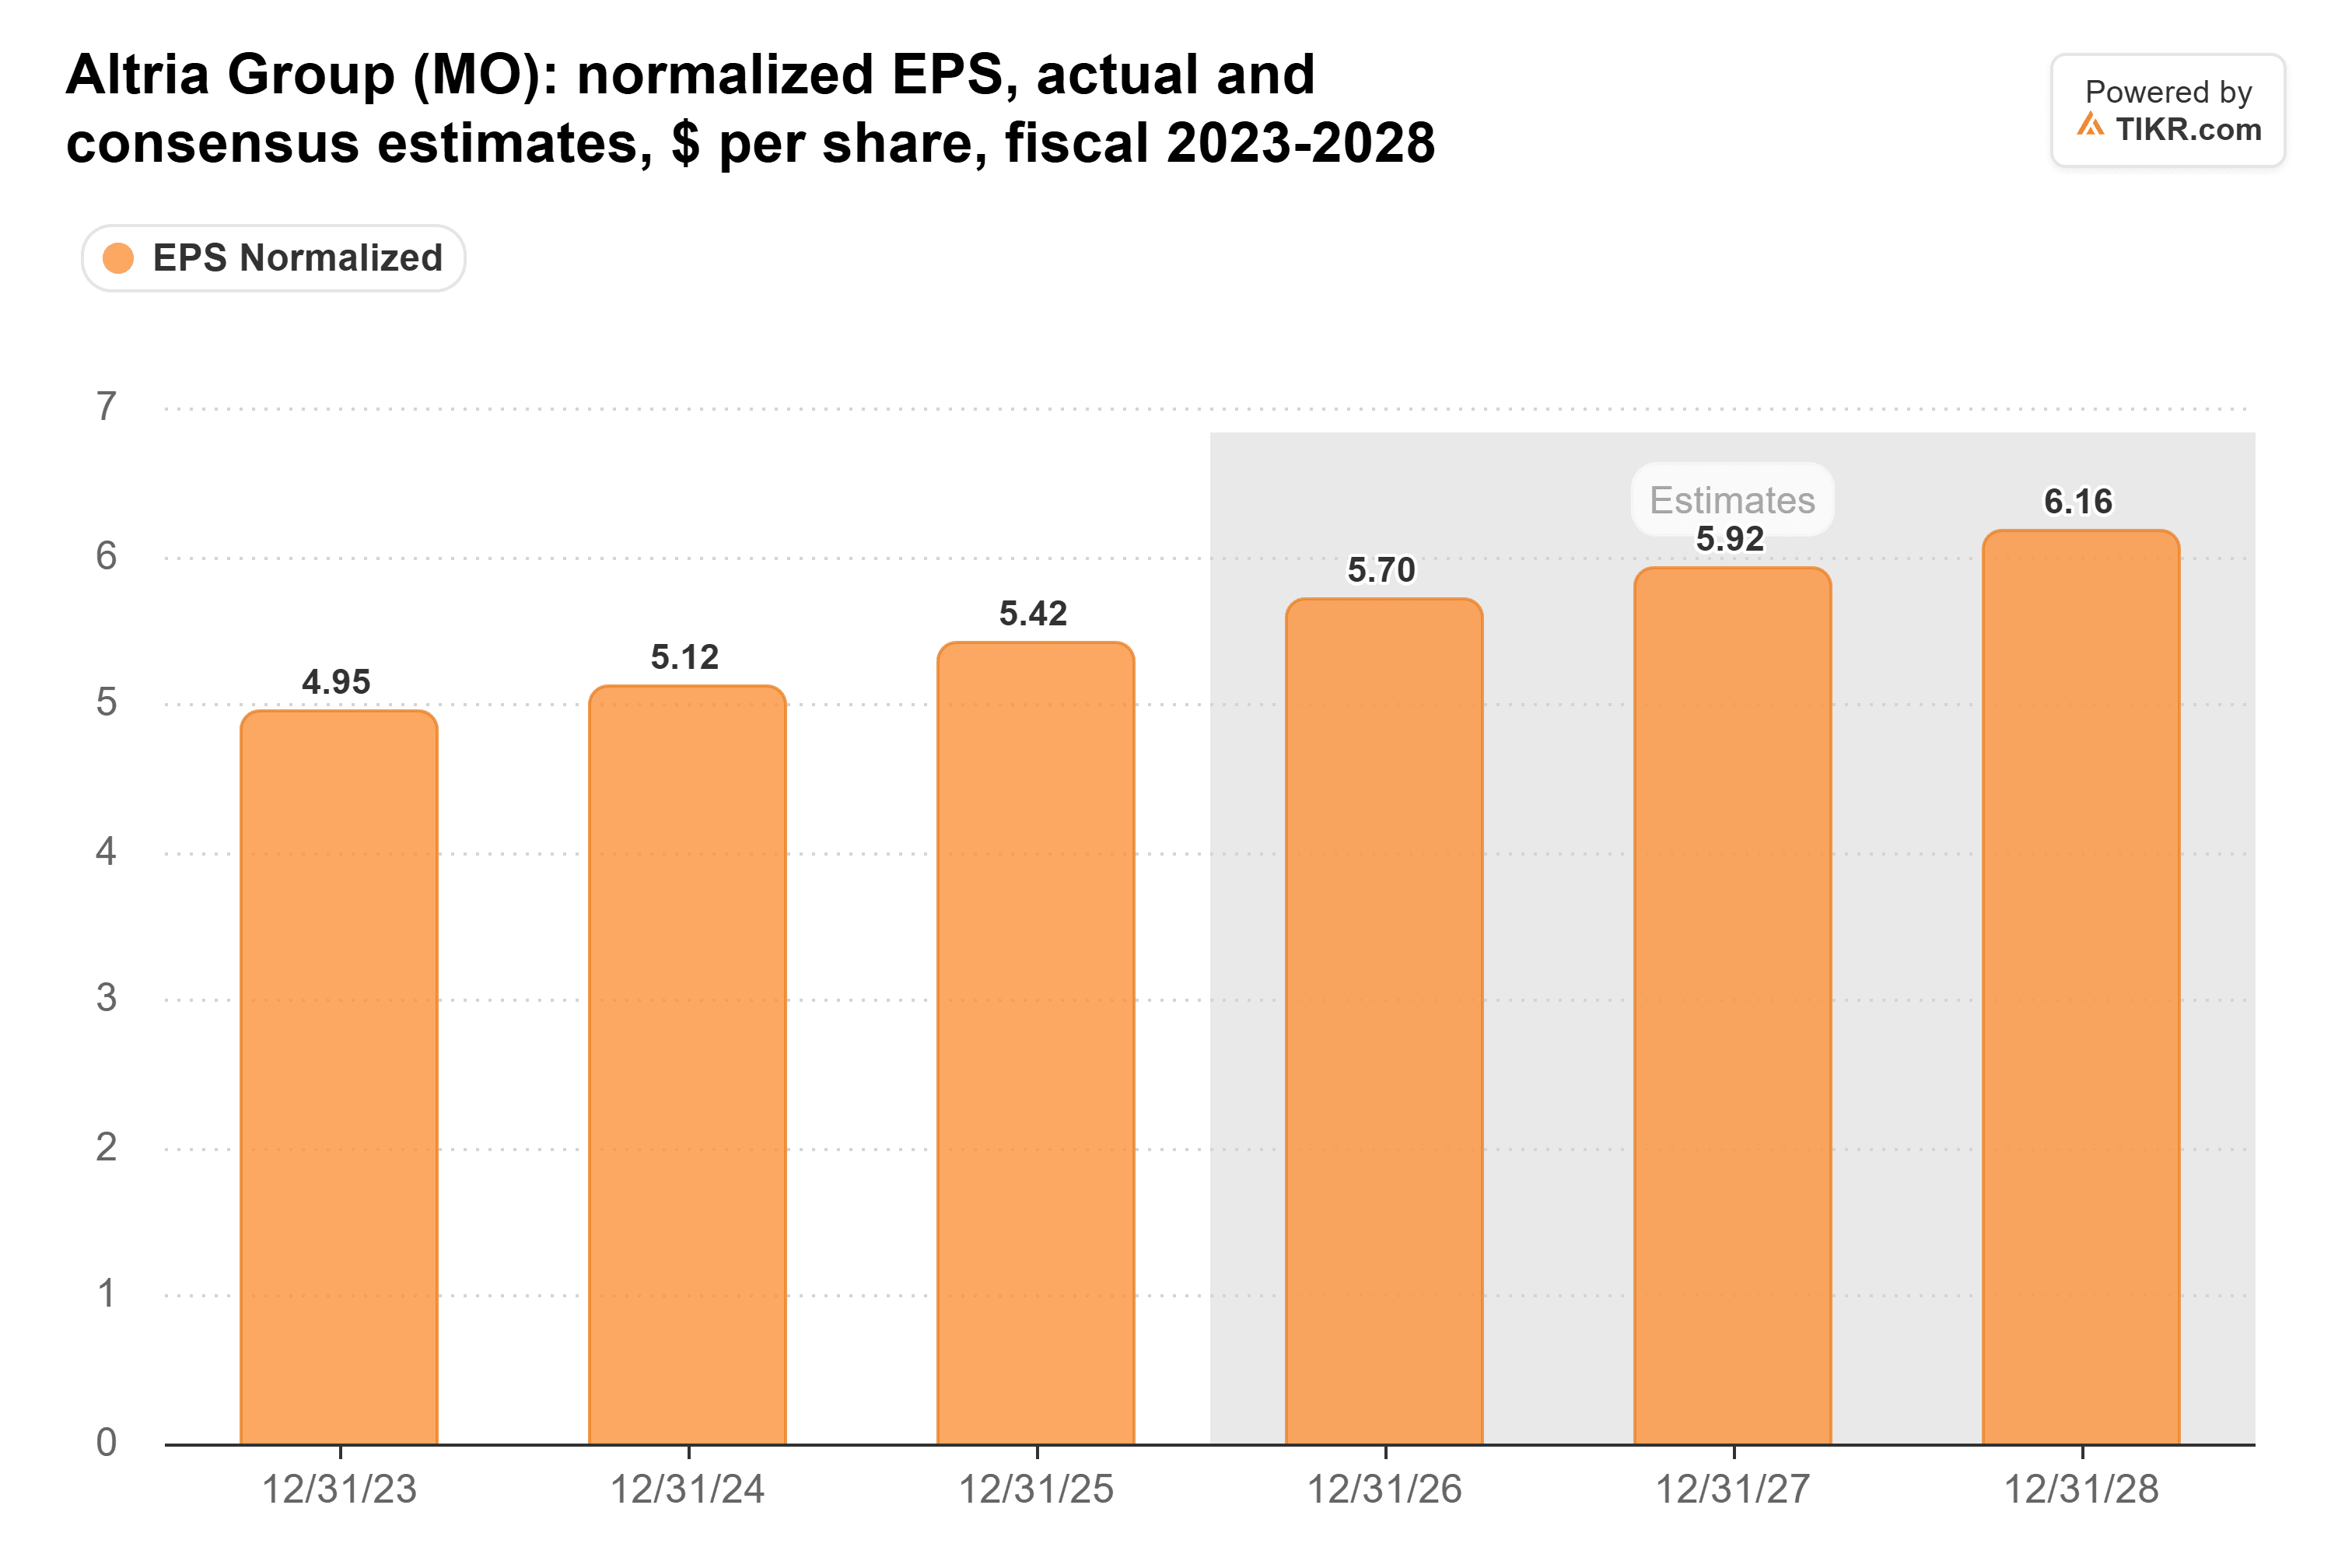
Sono $5,42 per azione nell'esercizio 2025, che salgono a $6,16 entro l'esercizio 2028, sufficienti a finanziare aumenti a cifra singola media senza allungare il payout.
E a 13x gli utili forward, contro 22x per Philip Morris, non la sto pagando cara.
Philip Morris ha la storia di crescita migliore. Le sue vendite stanno aumentando più velocemente, i prodotti senza fumo rappresentano una quota crescente di esse, il suo ultimo aumento ha battuto quello di Altria, e il suo payout ratio ha più margine oggi.
È solo che in un decennio, preferirei prendere l'assegno molto più sostanzioso da un dividendo che è stato coperto nello stesso modo, anno dopo anno.
Naturalmente, l'obiettivo del dividendo di Altria vale solo fino al 2028, quindi starò a guardare cosa prometterà dopo quella data.
Dimenticate Altria Group: 6 rendimenti da dividendo sicuri del 6%+ che potete acquistare subito
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se si scelgono quelli giusti.
Scegliere la giusta azione ad alto rendimento da dividendo può fare la differenza tra una pensione da sogno... e tirare avanti ogni mese, aspettando che arrivi il prossimo assegno della Social Security.
Abbiamo identificato sei azioni con un rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere subito. (E Altria Group non è una di queste.)
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti basandoci sui dati di investimento di TIKR Terminal e sulle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!



