Punti Chiave
- 59 North Capital Management, una società che gestisce $7,5 miliardi, ha incrementato le sue posizioni in Disney, Louisiana-Pacific e Genuine Parts nel trimestre chiuso il 30 giugno 2026, come mostra il suo ultimo 13F.
- Al 30 giugno, Disney era la più grande partecipazione azionaria statunitense del fondo, dopo che la posizione è stata più che raddoppiata, e il titolo è salito del 24% da allora.
- Gli analisti vedono un potenziale rialzista del 16% per Louisiana-Pacific e del 14% per Genuine Parts, contro il 7% per Disney.
- Disney sembra ancora il miglior acquisto dei tre, con stime degli utili in aumento e un P/E forward al di sotto della sua media di lungo periodo.
Quando un fondo investe più di un decimo delle sue azioni statunitensi in una sola società, vale la pena dare un'occhiata. 59 North Capital Management, che gestisce $7,5 miliardi, lo ha fatto con Disney (DIS) entro il 30 giugno, e ha incrementato anche le posizioni in Louisiana-Pacific (LPX) e Genuine Parts (GPC).
Questo emerge dal suo 13F per il trimestre chiuso il 30 giugno, depositato il 14 agosto, che rimane il suo ultimo deposito.
Disney riceve la scommessa più grande
Il fondo deteneva 5,26 milioni di azioni Disney al 30 giugno, per un valore di $506 milioni e l'11,3% delle sue azioni 13F, dopo aver aumentato del 144% il numero di azioni nel trimestre. Il titolo Disney è salito del 24% dalla chiusura del 30 giugno, ma un 13F non mostra a quale prezzo il fondo abbia acquistato o se detenga ancora le azioni.
L'azienda ha dato agli investitori motivi per pagare di più. Nel terzo trimestre fiscale di Disney, chiuso il 27 giugno, l'utile dei parchi nazionali è salito del 27% a $2,1 miliardi, e il business in abbonamento di Disney+ e Hulu ha registrato un margine del 12,9%, in aumento rispetto al 6,6% di un anno prima.
Tuttavia, gli analisti non hanno inseguito il titolo. Il loro prezzo target medio è sceso nell'ultimo anno:
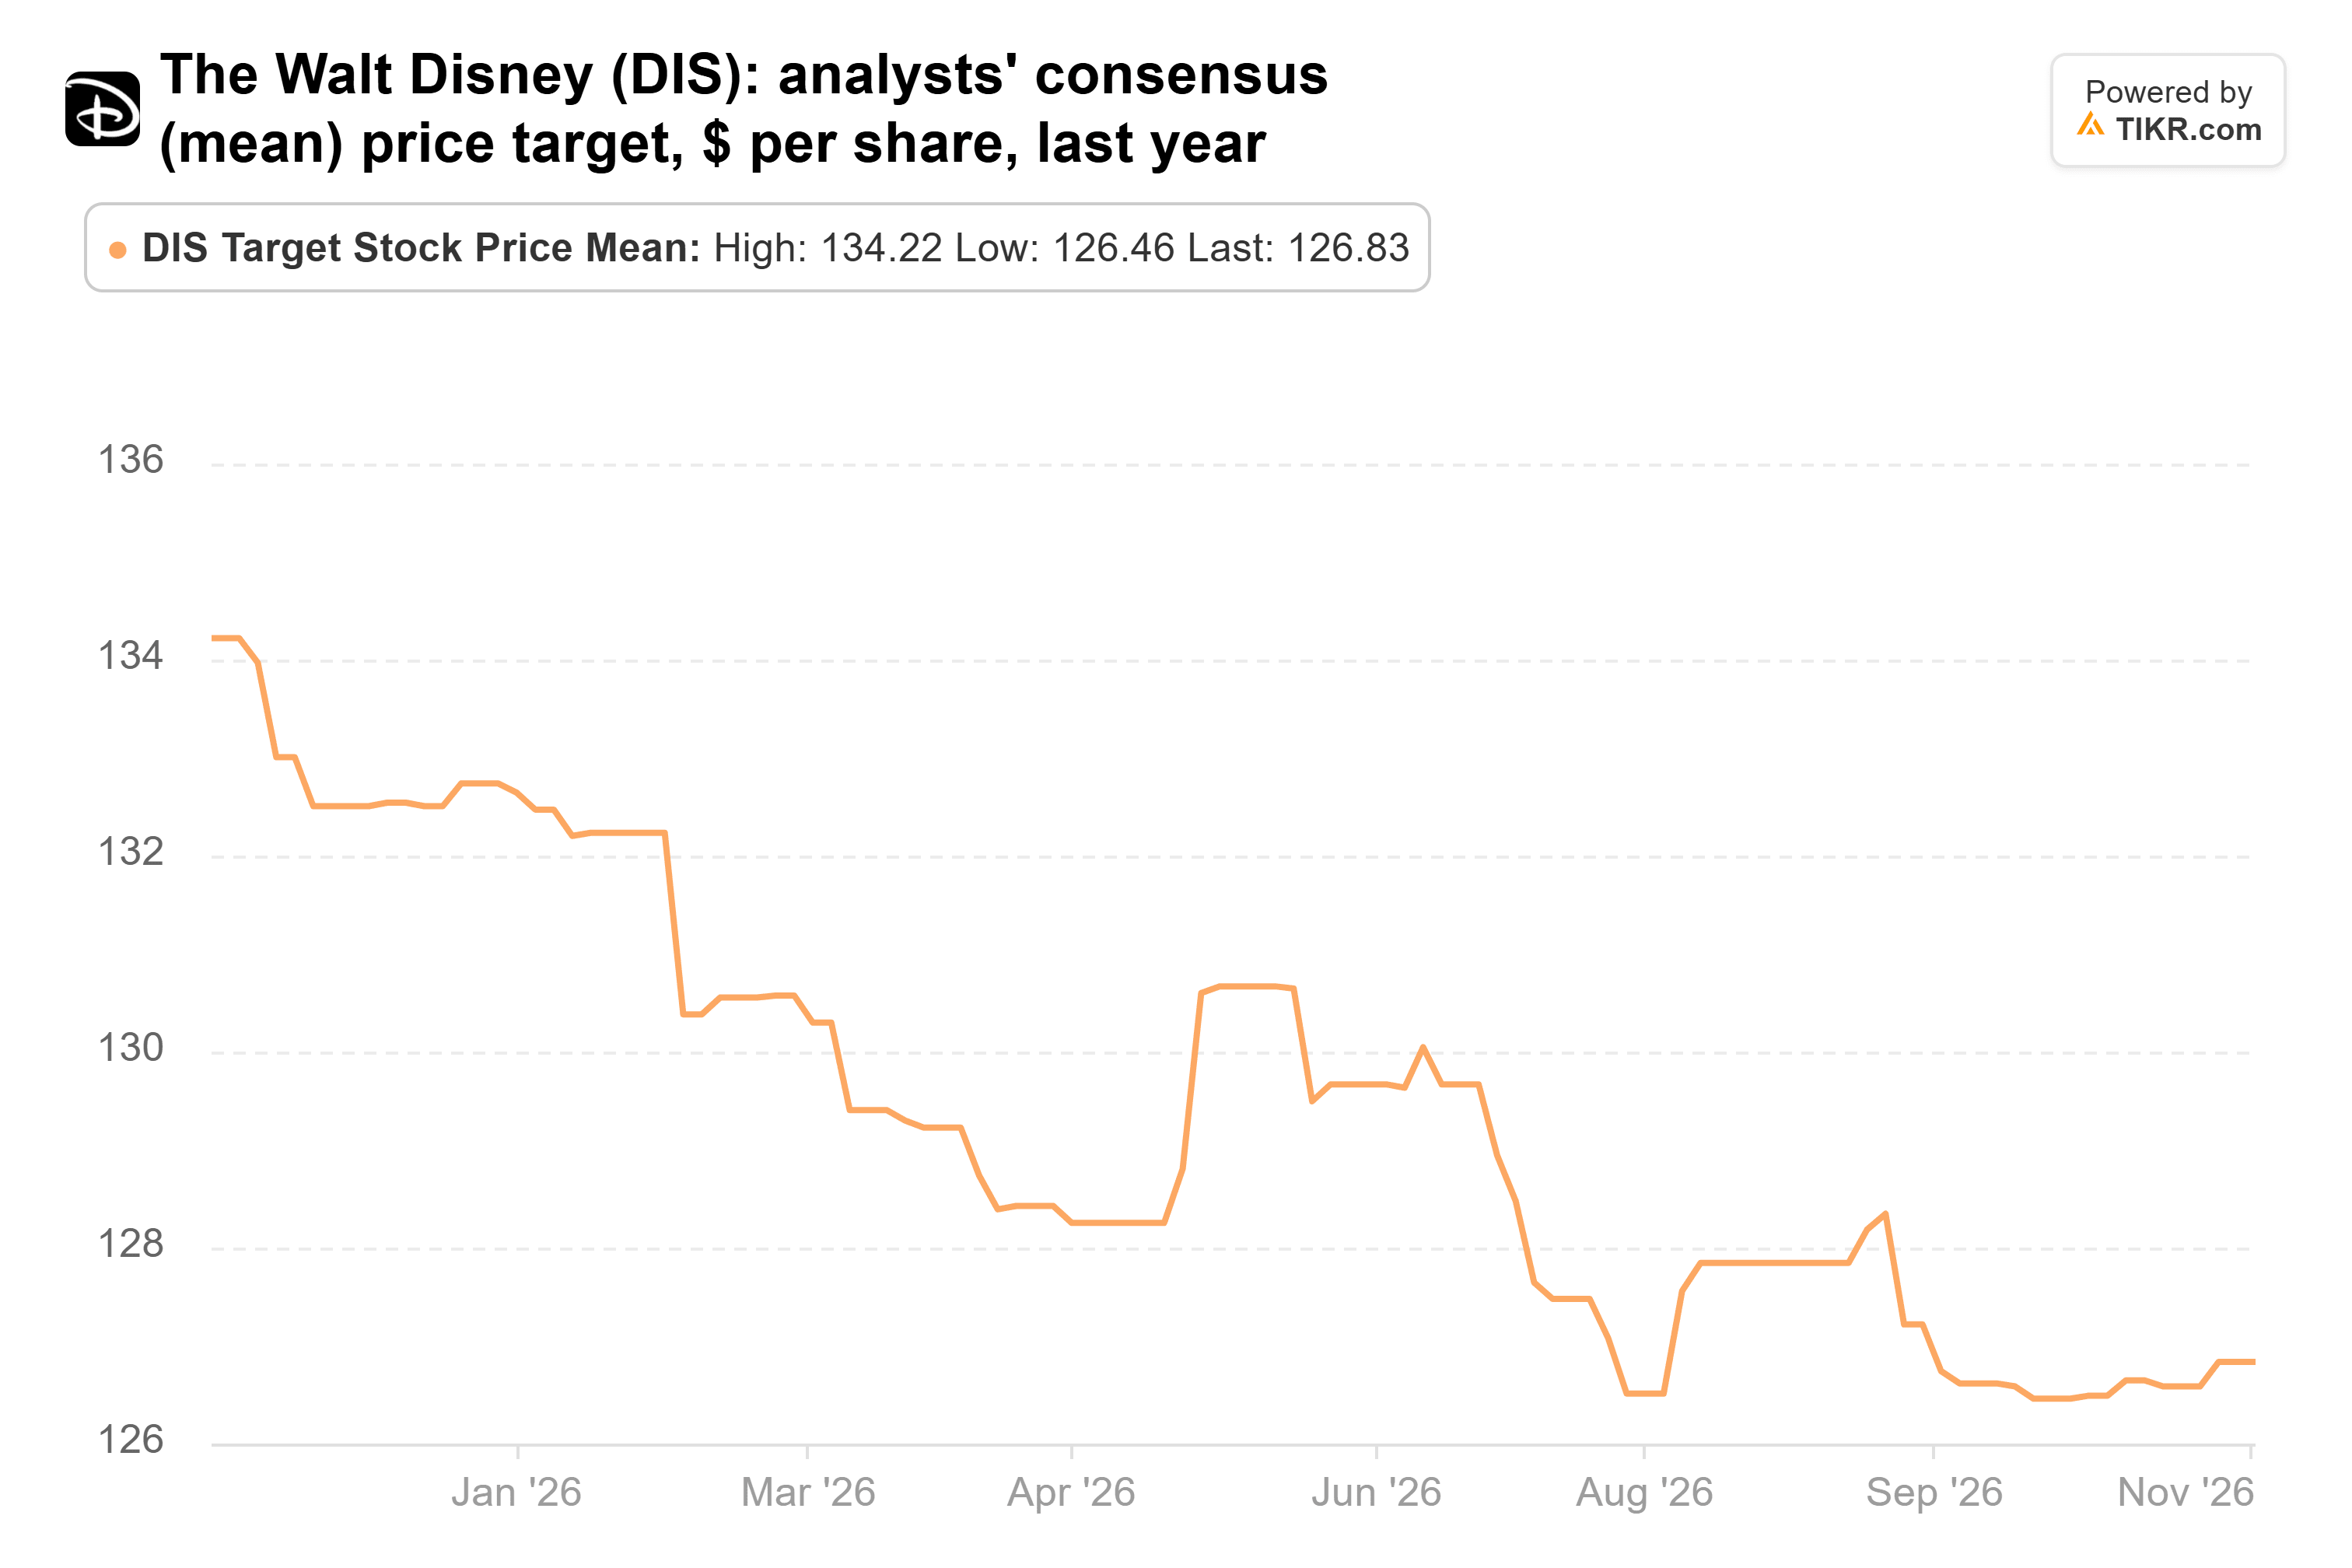
I 33 analisti che seguono Disney hanno ora una media di $127, in calo rispetto ai $134 di un anno fa e solo il 7% sopra il prezzo del titolo. Citi è più rialzista, aumentando il suo target a $140 in ottobre.
TIKR monitora 33 analisti su Disney. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Disney, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Disney
Louisiana-Pacific ha bisogno di una svolta nel settore OSB
Louisiana-Pacific ha seguito la direzione opposta, scendendo del 4% dalla chiusura del 30 giugno. Il fondo deteneva 4,21 milioni di azioni al 30 giugno, per un valore di $331 milioni e il 7,4% delle sue azioni 13F, dopo aver aumentato del 29% la sua posizione nel trimestre.
I suoi risultati del terzo trimestre, pubblicati il 3 novembre, hanno mostrato un'azienda che tira in due direzioni. Le vendite di rivestimenti sono aumentate del 7% a un record di $473 milioni, mentre l'azienda si aspetta che il suo business di pannelli di particelle orientate (OSB) registri una perdita di $95 milioni in EBITDA rettificato quest'anno, e ha annunciato riduzioni della produzione in due stabilimenti OSB. Quelle perdite erodono quanto guadagna il settore dei rivestimenti, il che aiuta a spiegare perché il titolo viene scambiato a circa 37x gli utili forward anche se è sceso del 24% rispetto al massimo degli ultimi 52 settimane.
Nel frattempo, gli analisti hanno abbassato le loro aspettative:
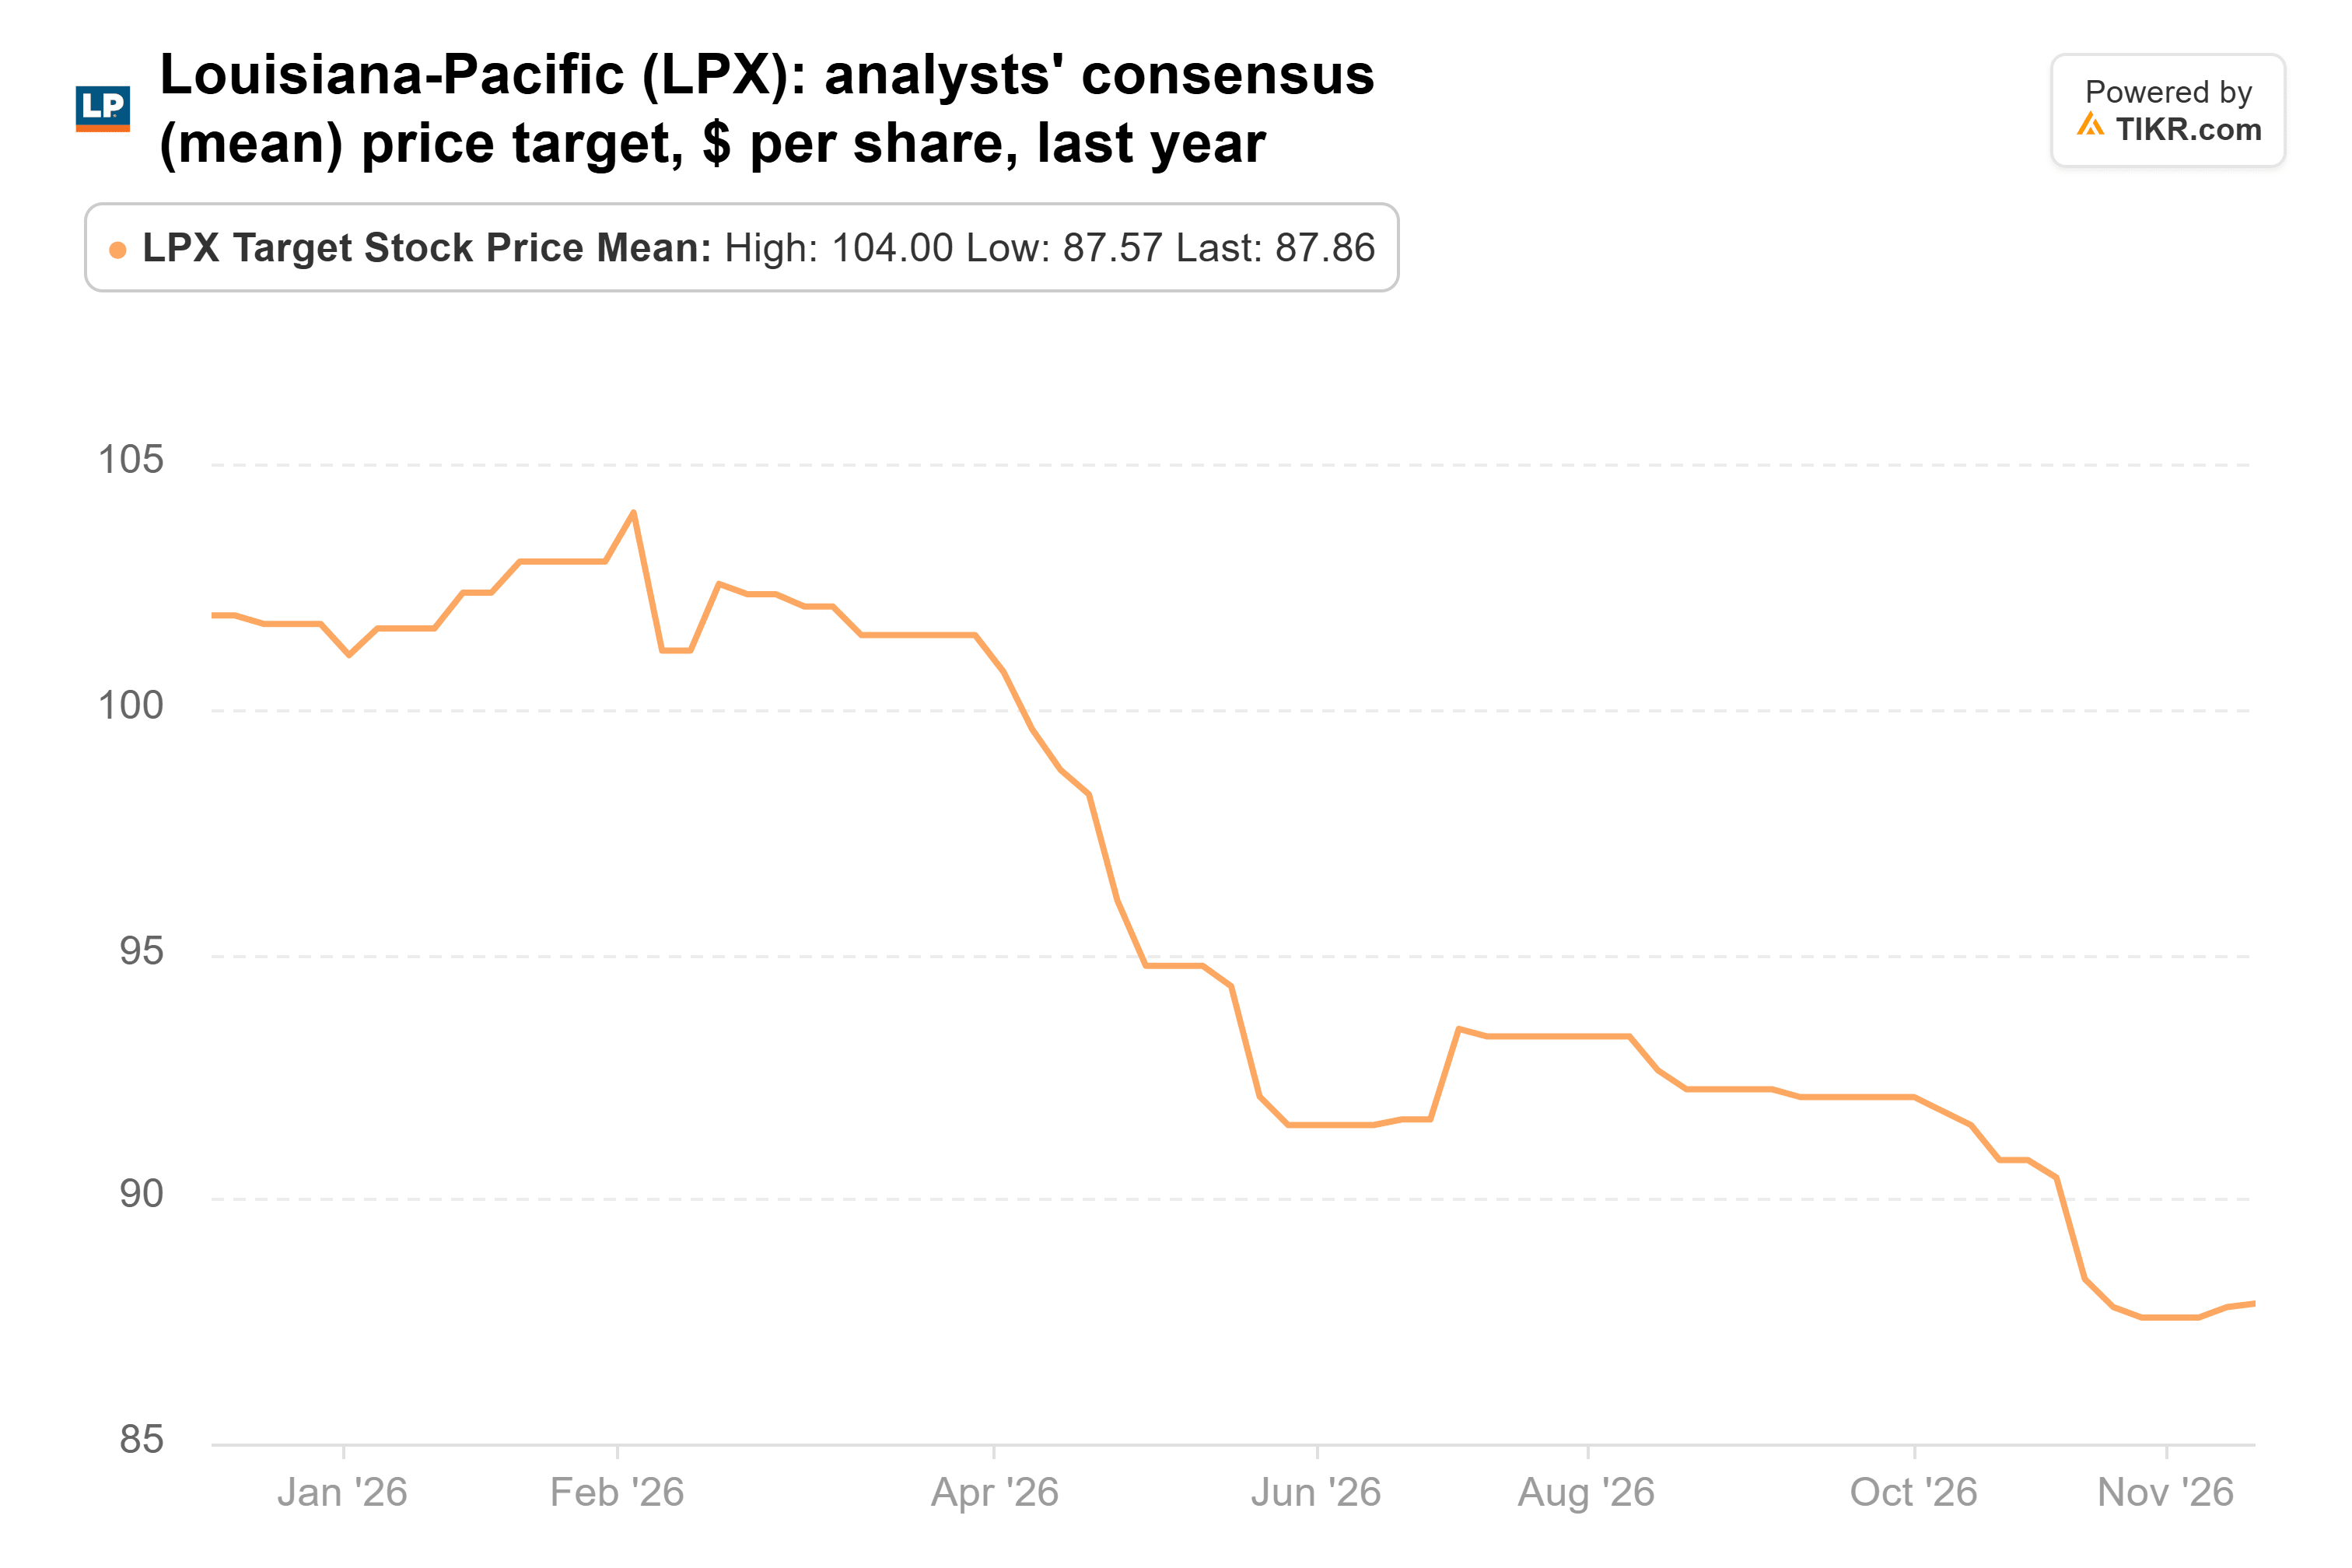
I 14 analisti che la seguono hanno una media di $88, in calo rispetto ai $102 di un anno fa ma comunque il 16% sopra il prezzo del titolo. La mia lettura: per arrivarci serve una ripresa dei prezzi dell'OSB, dato che i rivestimenti sono già venduti a livelli record.
Genuine Parts si sta dividendo in due
Genuine Parts si colloca tra le due, salendo del 5% dalla chiusura del 30 giugno. Il fondo deteneva 2,06 milioni di azioni al 30 giugno, per un valore di $243 milioni e il 5,4% delle sue azioni 13F, due volte e mezzo quanto deteneva tre mesi prima.
La società ha riportato il suo terzo trimestre il 20 ottobre: i ricavi sono aumentati del 4,2% a $6,5 miliardi, e l'EPS rettificato è salito a $2,07 da $1,98. Ha inoltre ristretto la sua prospettiva di EPS rettificato per il 2026 a $7,50-$7,75, da $7,50-$8,00, tagliando il limite superiore dell'intervallo. Il CEO Will Stengel ha dichiarato che rimane in linea per scindersi in due società, GPC e il suo business industriale Motion, nel primo trimestre del 2027.
Il prezzo target medio degli analisti è sceso solo leggermente nell'ultimo anno:
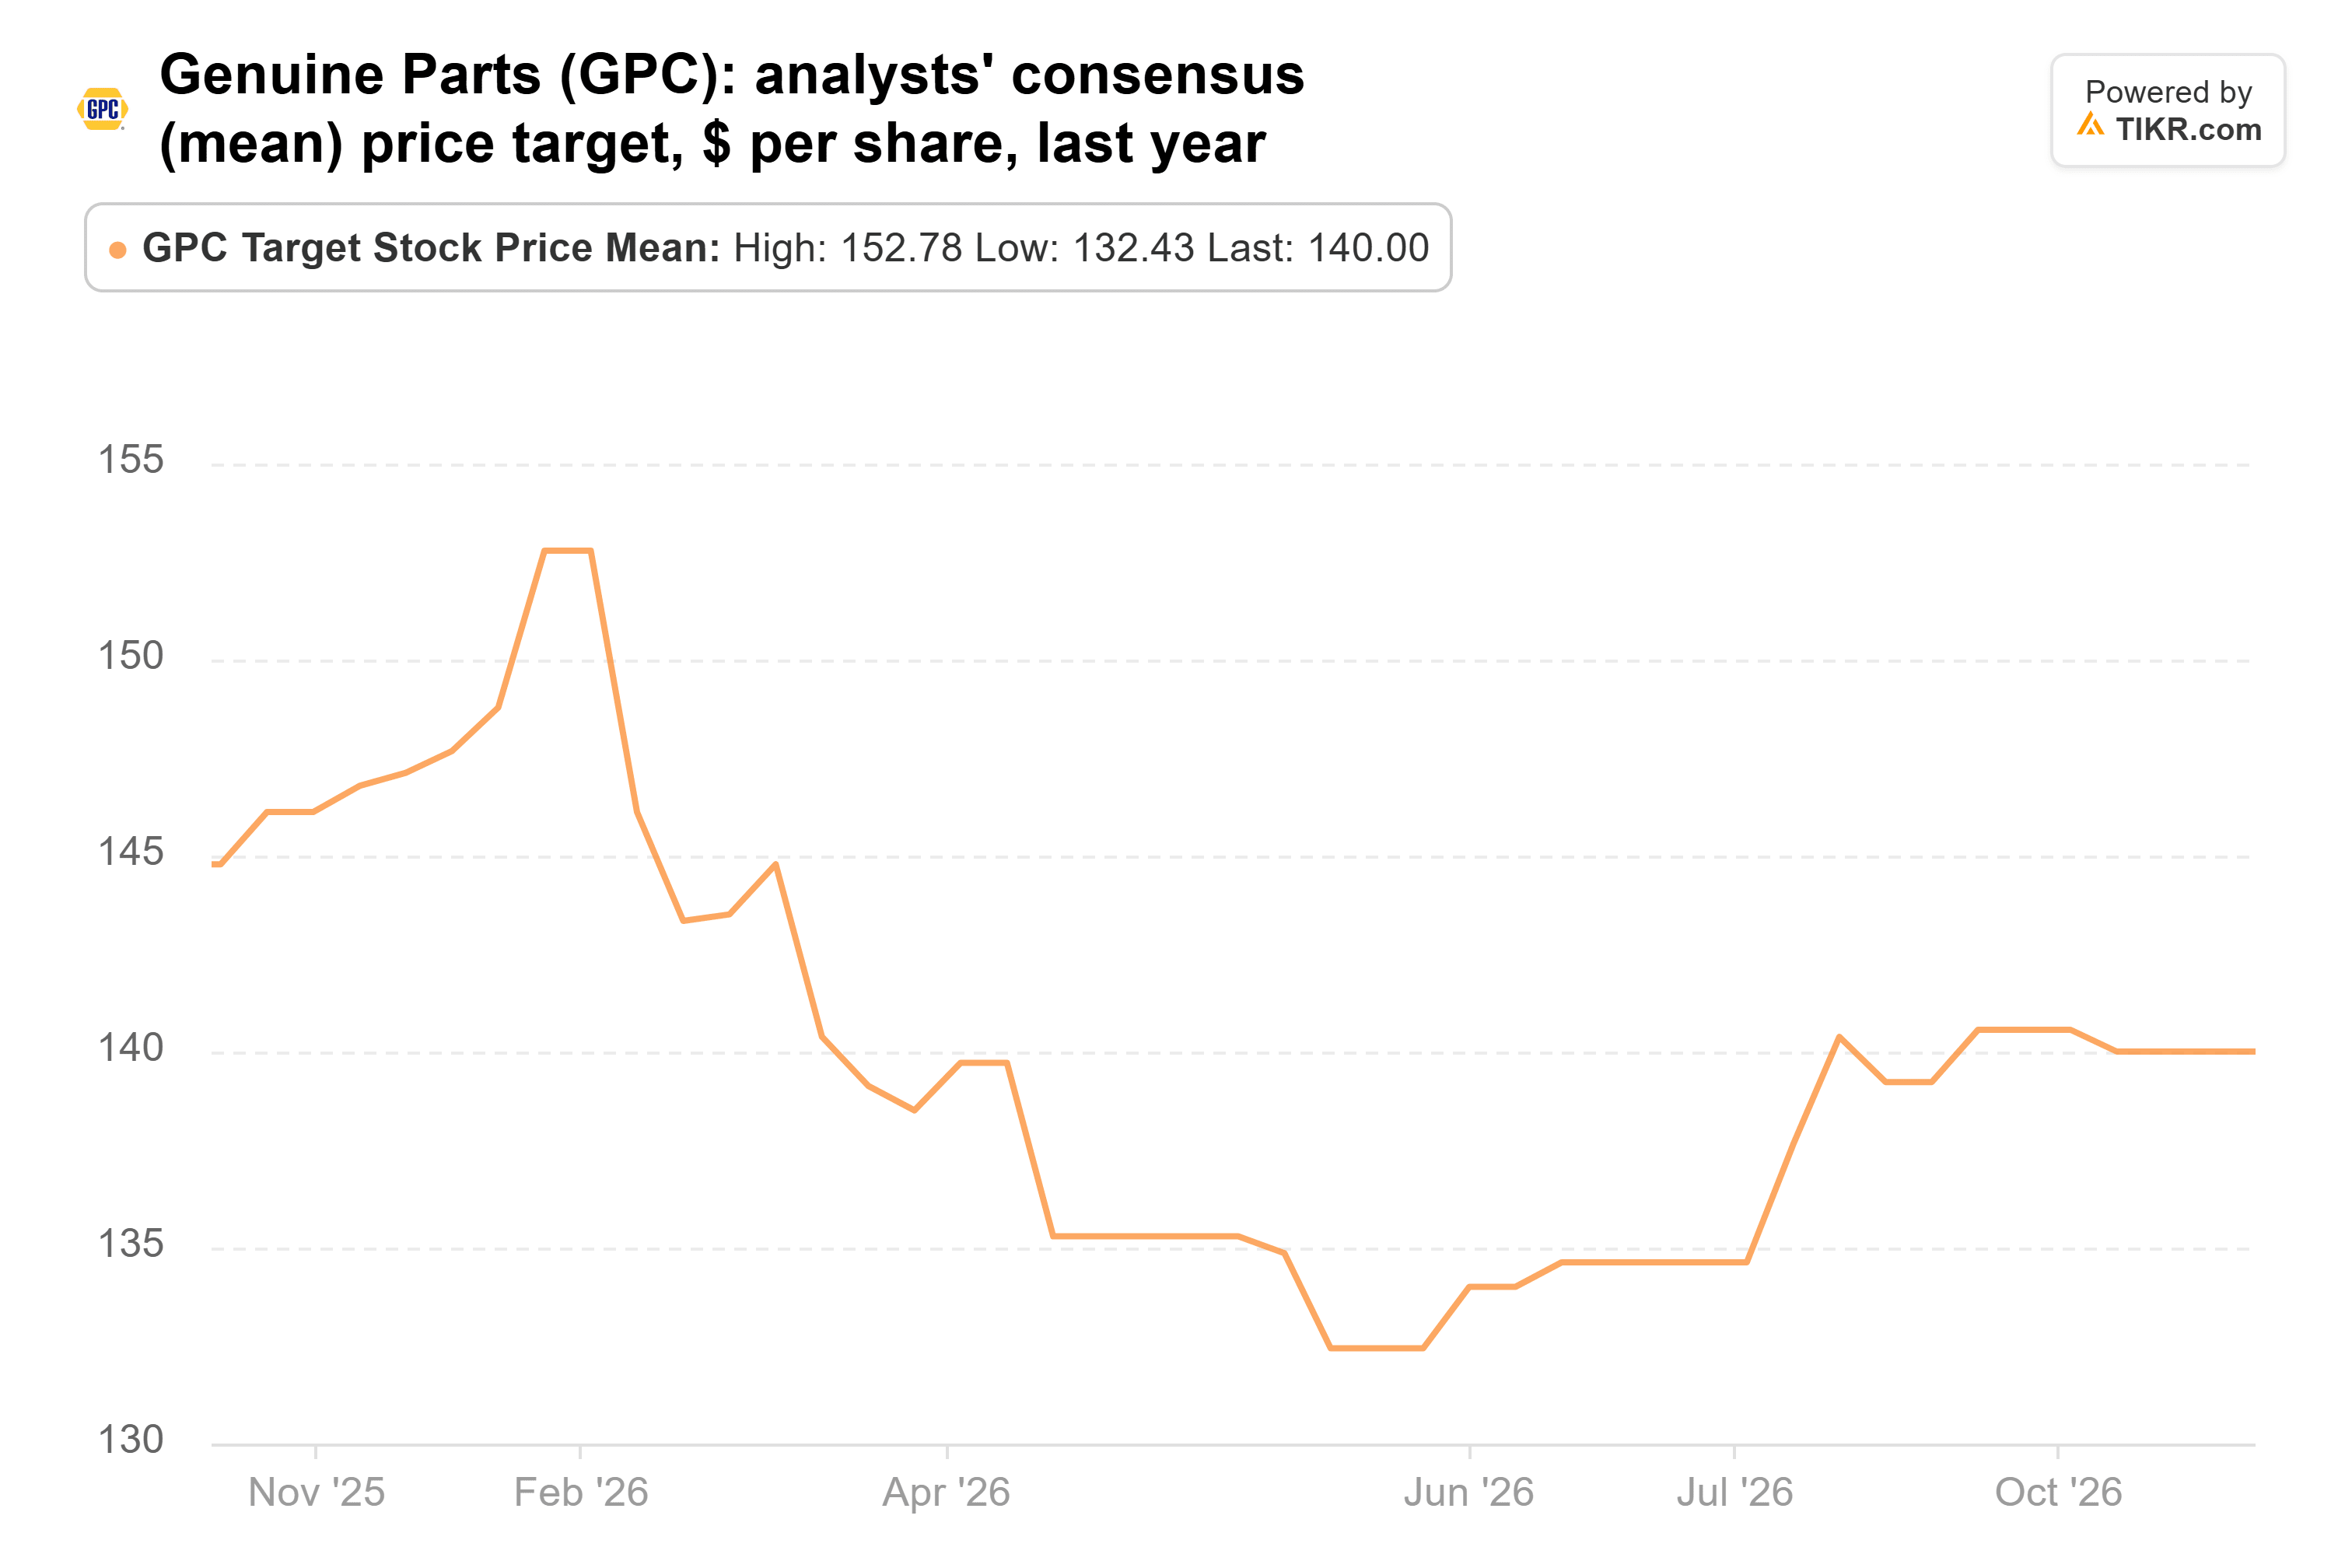
Gli 11 analisti che seguono Genuine Parts hanno una media di $140, il 14% sopra un titolo che viene scambiato a circa 16x gli utili forward. Anche il target più basso, $122, si colloca proprio intorno al prezzo di oggi.
Se potessi comprarne solo una, sarebbe Disney
Il titolo Disney è già salito da giugno, ma gli analisti continuano ad alzare le loro aspettative sugli utili. Il consenso prevede un EPS rettificato di $6,93 per l'anno fiscale 2026, $7,50 per l'anno fiscale 2027 e $8,39 per l'anno fiscale 2028, e quest'ultima stima è aumentata del 10% nell'ultimo anno. Gli investitori pagano ancora circa 16x gli utili forward, al di sotto della sua media di 19x dal 2014, escludendo gli anni della pandemia.
Il rischio è come Disney sta remunerando i suoi azionisti. I suoi buyback e dividendi sono ammontati a $8,6 miliardi nei primi nove mesi dell'anno fiscale 2026, contro $5,7 miliardi di free cash flow, con indebitamento aumentato di $4 miliardi a $46 miliardi nello stesso periodo.
Disney riporta il suo quarto trimestre fiscale e fornisce le sue prospettive per l'anno fiscale 2027 il 17 novembre. Il 13F del fondo per settembre è dovuto un giorno prima, entro il 16 novembre, e mostrerà se ha mantenuto la posizione durante la corsa.
Quindi, quanto vale realmente il titolo Disney?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Disney. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!