


Punti Chiave
- Il 5 novembre, Scotiabank ha tagliato il suo prezzo obiettivo per MercadoLibre a $2.300 da $2.800, mantenendo però la raccomandazione Sector Outperform. L'obiettivo è superiore del 52% rispetto al prezzo attuale del titolo.
- MercadoLibre è sceso del 34% nell'ultimo anno poiché la spedizione gratuita e le carte di credito hanno compresso i suoi margini, e l'EPS del terzo trimestre è stato inferiore alle stime.
- Se le stime per il 2028 si manterranno, $2.300 equivalgono a circa 29 volte gli utili tra un anno, vicino ai 27x del titolo sulle stime per il 2027 di oggi.
- L'obiettivo è congruo con gli utili che gli analisti si aspettano, ma quelle stime sono calate per tutto l'anno, quindi è probabile che MercadoLibre impieghi più di un anno per raggiungerlo.
Il titolo di MercadoLibre (MELI) è sceso del 13% oggi a circa $1.515, dopo un utile del terzo trimestre inferiore alle attese il 4 novembre. Ciò lo lascia in calo del 34% nell'ultimo anno.
Il 5 novembre, Scotiabank ha tagliato il suo prezzo obiettivo a $2.300 da $2.800, mantenendo la raccomandazione Sector Outperform. Questo è comunque superiore del 52% rispetto al prezzo di oggi.
MercadoLibre Ha Speso il Suo Margine per la Crescita
Dopo che MercadoLibre ha abbassato la soglia per la spedizione gratuita in Brasile a R$19 da R$79 nel giugno 2025 e ha accelerato l'emissione di carte di credito, il suo margine operativo è sceso al 6,7% nel secondo trimestre del 2026, dal 12,2% di un anno prima.
La vittoria a sorpresa di Lula al ballottaggio brasiliano del 25 ottobre ha spinto al ribasso i titoli brasiliani, per timori di un real più debole. Il Brasile ha contribuito per il 52,6% ai ricavi di MercadoLibre nel 2025.
Nel terzo trimestre, i ricavi sono aumentati del 45% a $10,75 miliardi (+41% a tassi di cambio neutri), ma il reddito operativo è sceso del 6,6% a $676 milioni, con un margine del 6,3%, e l'EPS di $8,83 è stato inferiore al consenso di $9,27. Il management ha attribuito il risultato a più spedizioni gratuite, nuova capacità di fulfillment e ulteriore marketing di affiliazione in Brasile. Il CFO Martin de los Santos ha dichiarato durante la conference call che, per quanto riguarda i costi di capacità, "ci aspettiamo che una parte di questi torni nel quarto trimestre".
TIKR Segue 26 Analisti su MercadoLibre. Quanti Dicono "Buy"?
Vedi la ripartizione completa delle raccomandazioni Buy, Hold e Sell su MercadoLibre, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi le Valutazioni degli Analisti per MercadoLibre
Scotiabank Rimane un Acquirente di MercadoLibre
Scotiabank ha iniziato la copertura nel luglio 2025 con una raccomandazione Sector Outperform e un obiettivo di $3.500. Quando l'analista Hector Maya lo ha tagliato a $2.800 a maggio, lo ha inquadrato come un riallineamento a una base di margini più bassa.
Il management sta facendo la stessa scommessa. La sua lettera agli azionisti del terzo trimestre affermava che "le abitudini che stiamo costruendo valgono più del margine a cui rinunciamo nel breve termine per costruirle".
$2.300 Ha Senso?
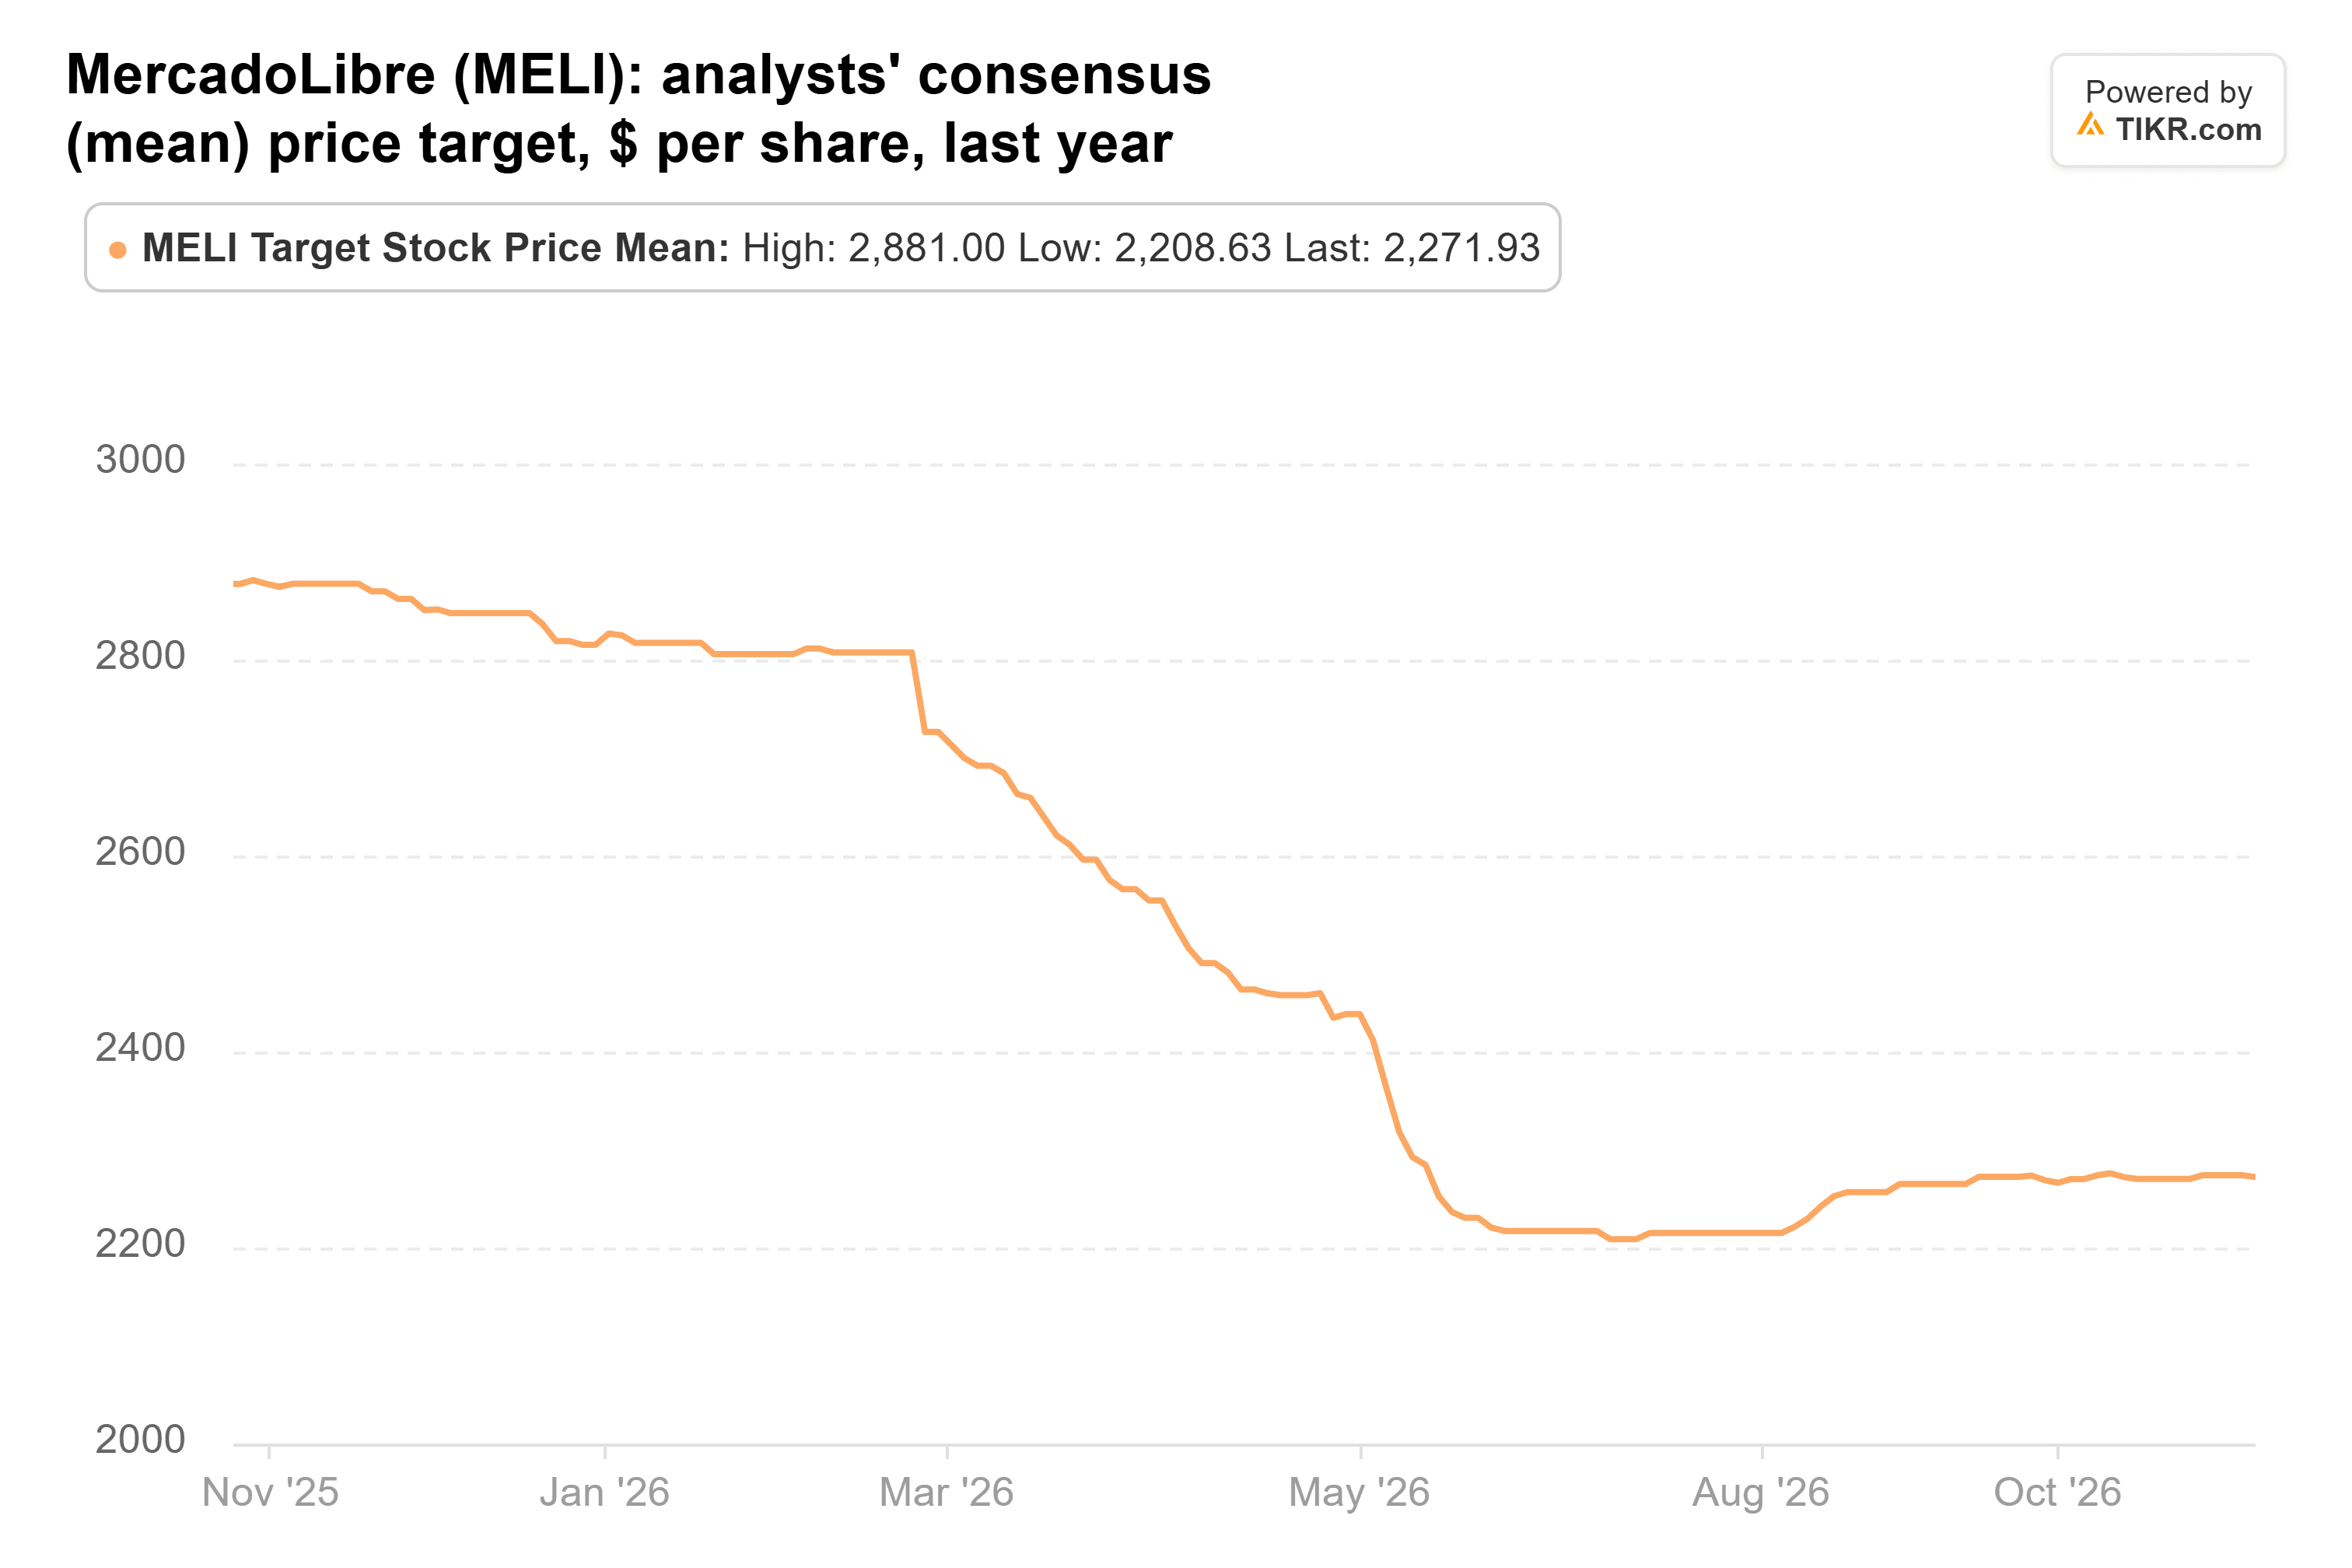
L'obiettivo di consenso è sceso a $2.272, da $2.877 di un anno fa, quindi Scotiabank ora si colloca esattamente alla media.
Gli analisti si aspettano che l'EPS scenda a $38,26 quest'anno, da $39,40 nel 2025, per poi balzare a $55,89 nel 2027.
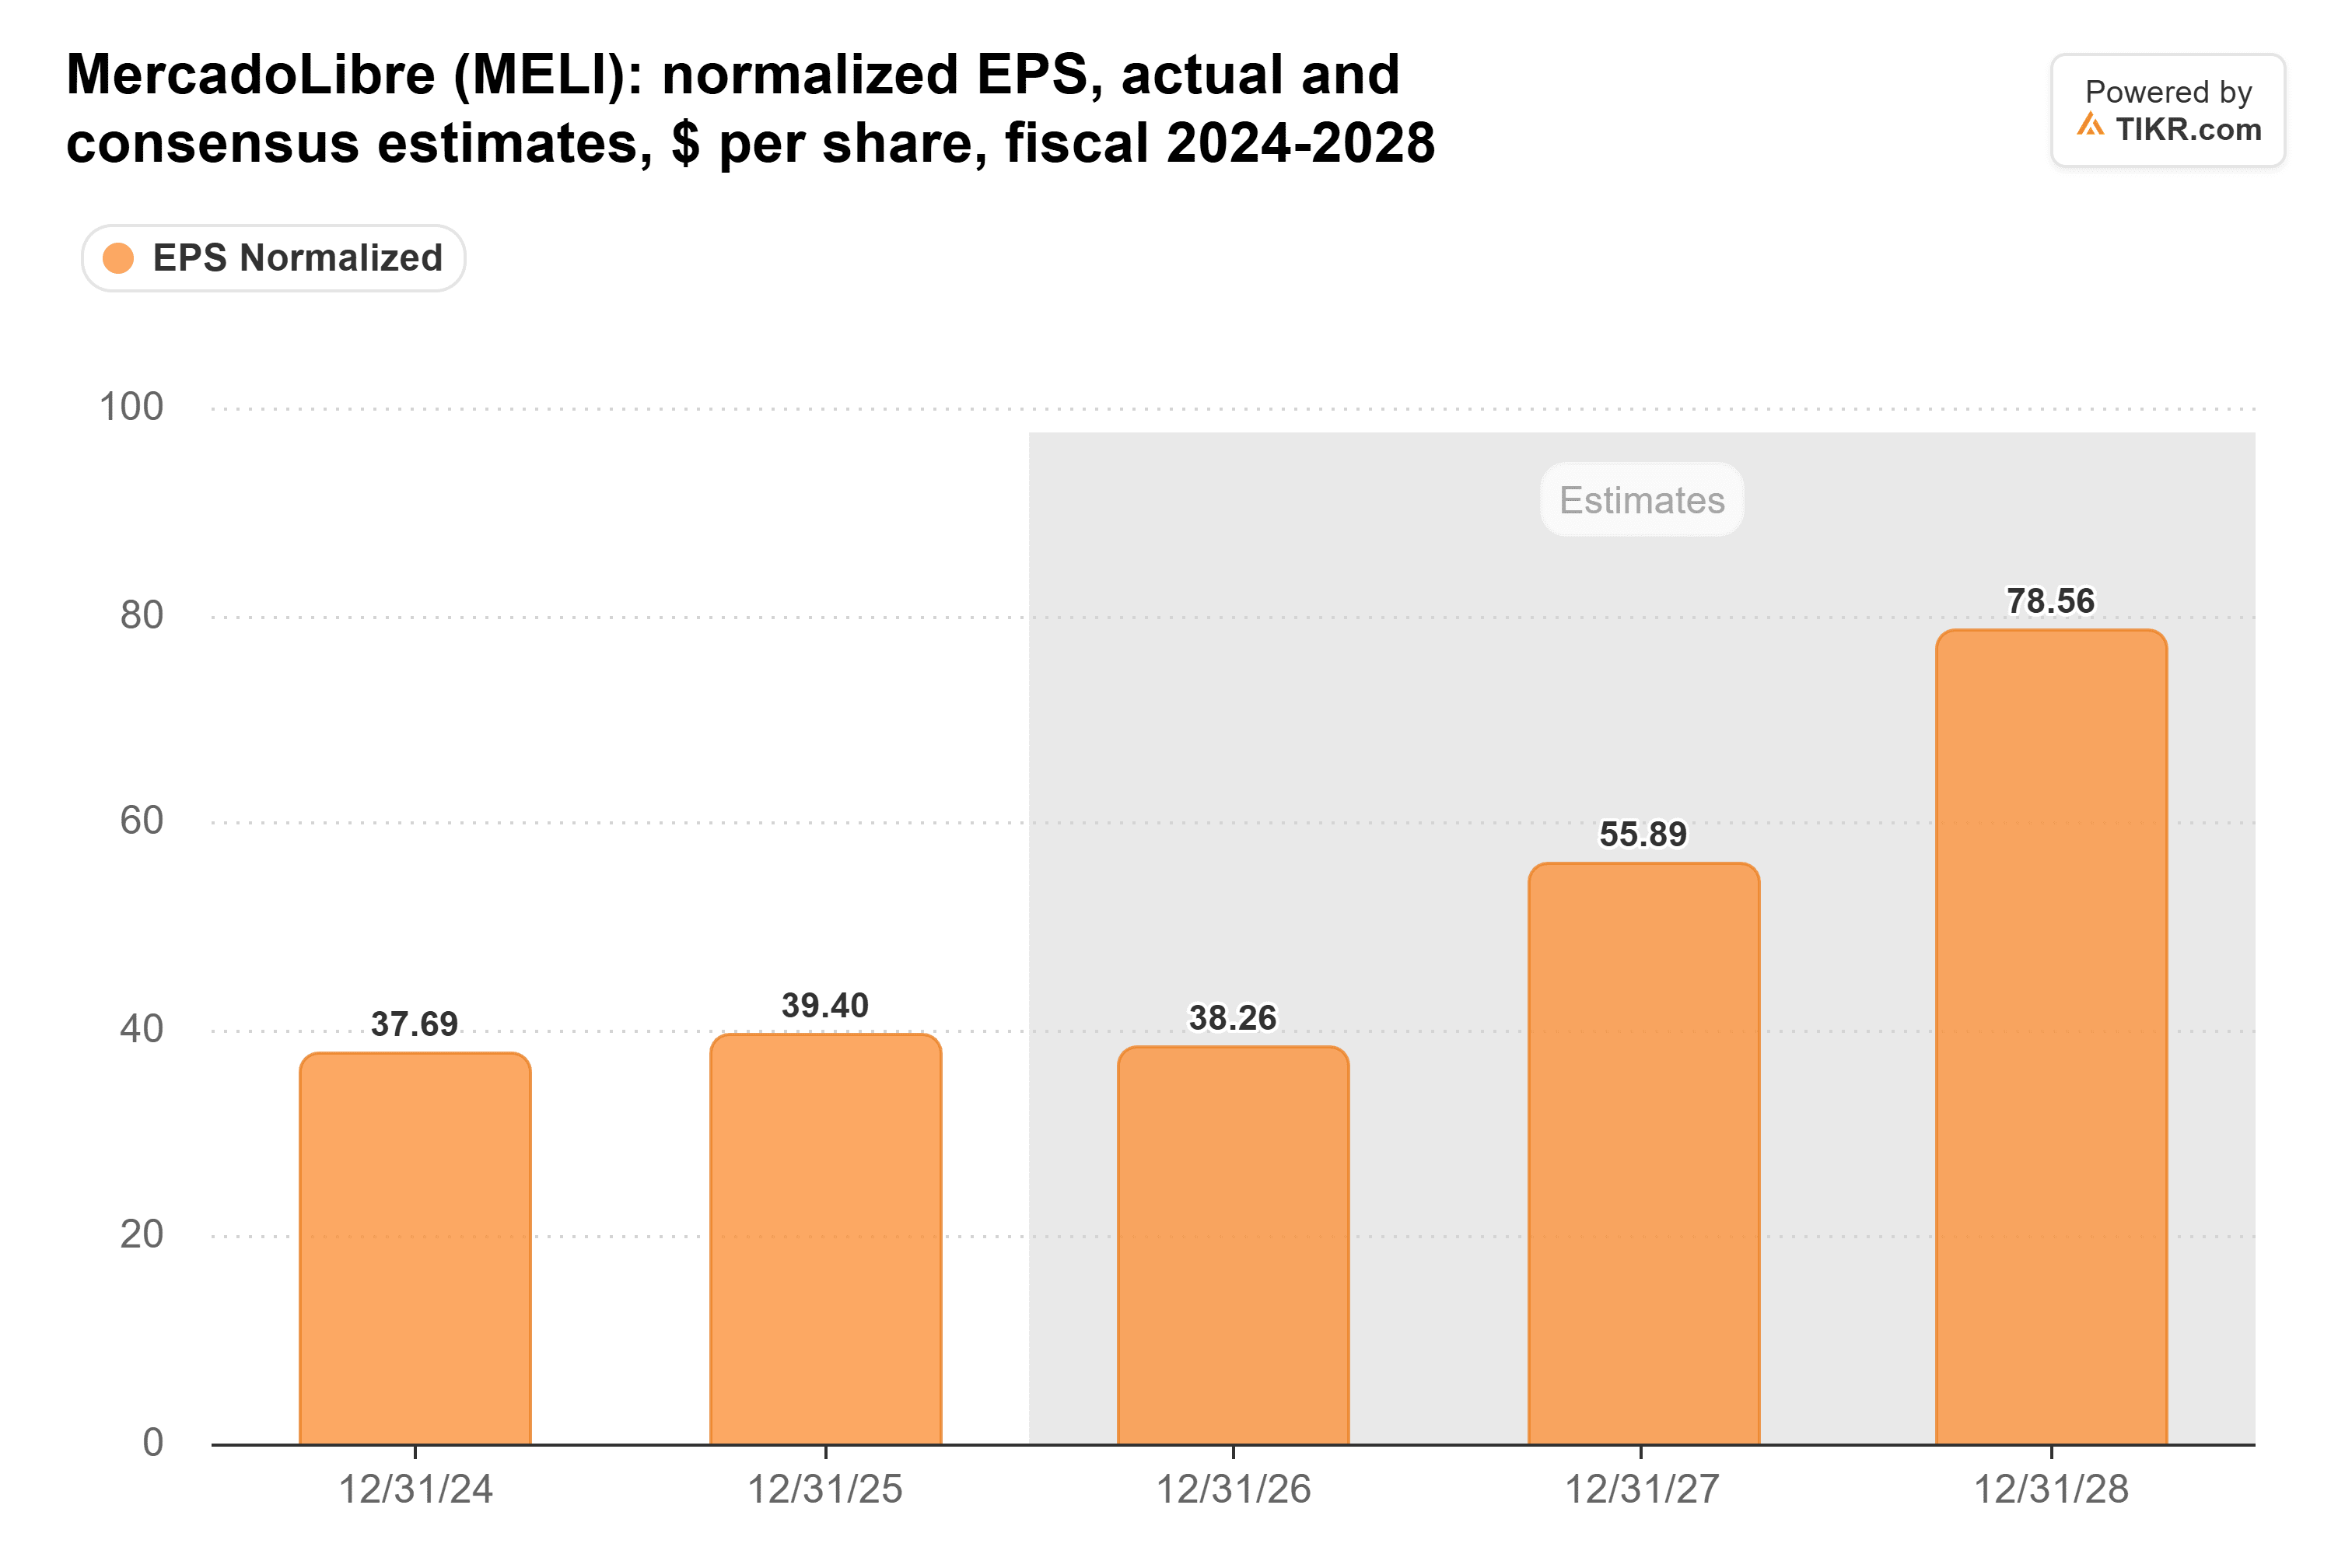
Quella stima per il 2027 è calata di oltre un terzo da settembre 2025. Con la spesa per l'affiliazione che continua, mi aspetterei ulteriori tagli dopo questo rapporto.
MercadoLibre quotava a 41 volte gli utili forward alla chiusura del 2 novembre, contro una media quinquennale di 63x. Il calo di oggi lo porta a circa 37x.
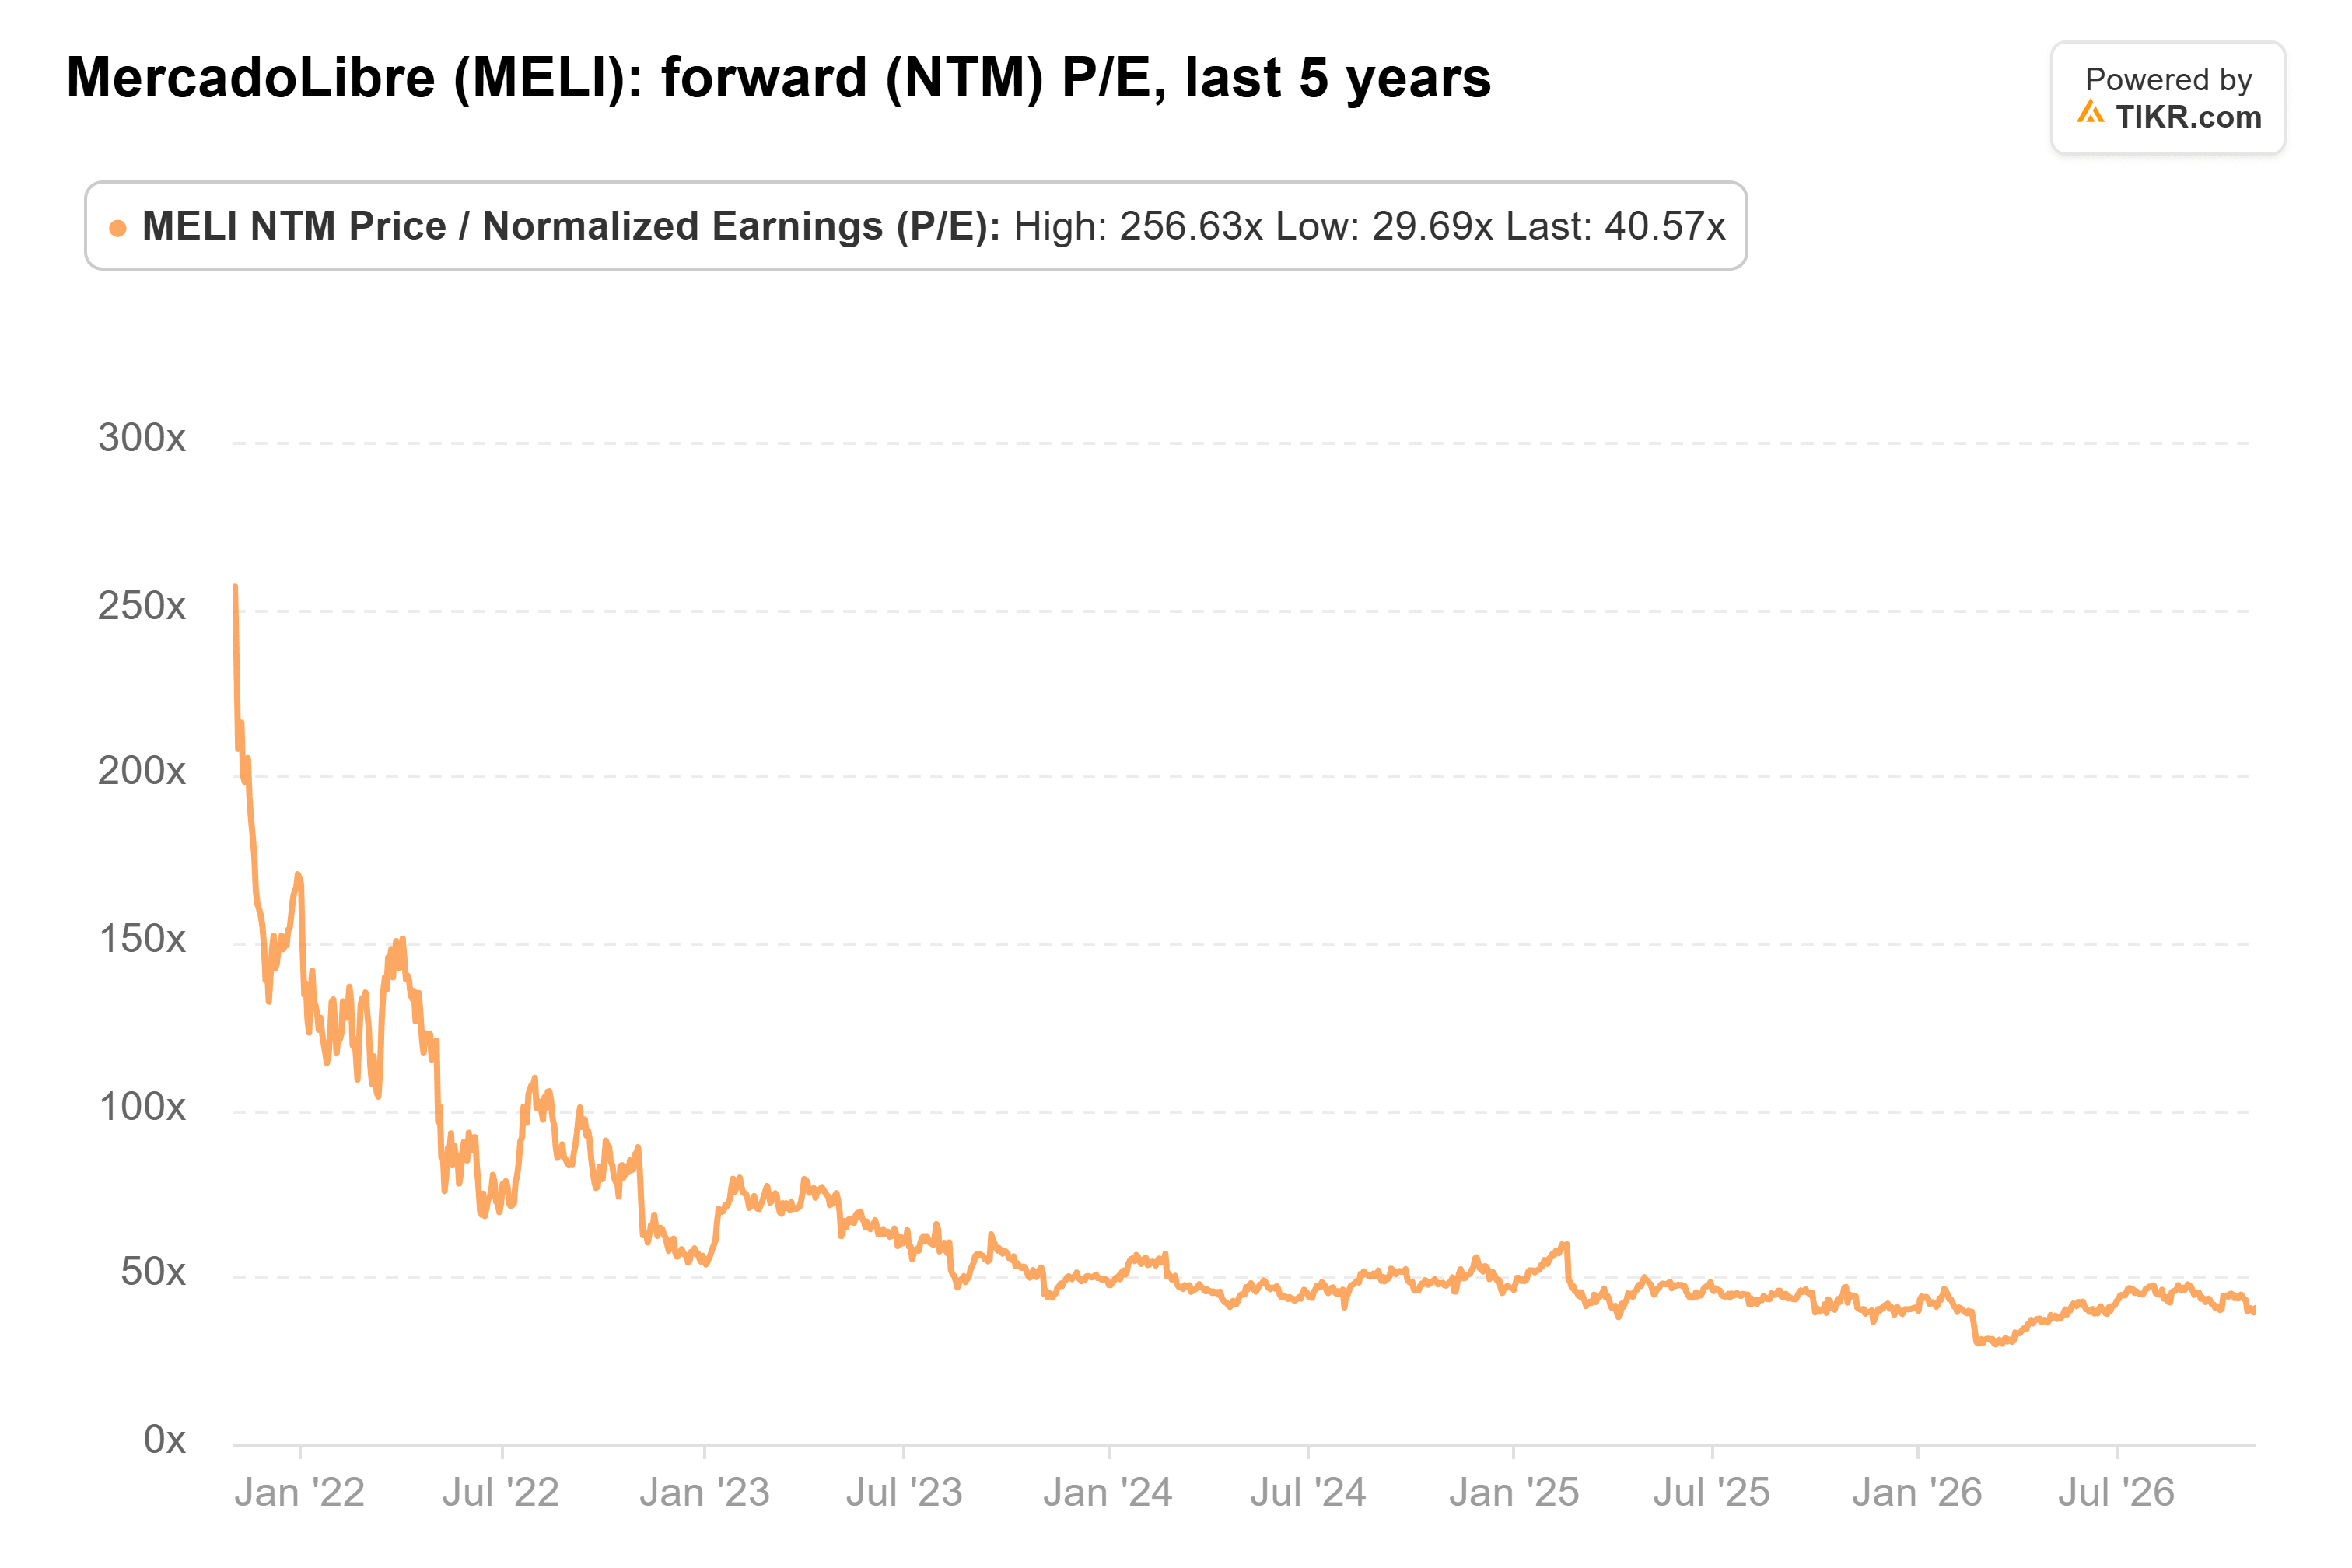
Quella media si basa sul picco di 257x del 2021, e MercadoLibre non ha chiuso un trimestre sopra 49x dalla fine del 2023.
Un obiettivo a 12 mesi viene valutato sugli utili che lo precedono. Oggi si tratta principalmente del 2027, e $1.515 equivalgono a circa 27 volte la stima di $55,89. Tra un anno si tratterà principalmente del 2028, e $2.300 equivalgono a circa 29 volte la stima di $78,56. Se le stime si manterranno, Scotiabank ha bisogno solo di un piccolo riallineamento del multiplo.
$2.300 è un prezzo equo per gli utili che gli analisti si aspettano, se questi si materializzeranno. Con le stime in calo per tutto l'anno e la spesa destinata a continuare, penso che MercadoLibre ci arriverà più tardi di quanto si aspetti Scotiabank.
La lettera del quarto trimestre all'inizio del 2027 dovrebbe mostrare quanto duramente MercadoLibre intenda investire l'anno prossimo. Se i margini si riprenderanno man mano che i nuovi magazzini si riempiranno, la tempistica di Scotiabank sembra più realistica.
Quindi, Qual è il Valore Reale del Titolo MercadoLibre?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere MercadoLibre. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta MercadoLibre gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!



