Punti Chiave
- ACR Alpine Capital Research gestisce circa 11 miliardi di dollari. Nel terzo trimestre ha aumentato del 25% la sua posizione in Elevance Health (ELV), portandola al 4,9% del suo portafoglio 13F.
- Elevance ha alzato le sue previsioni di utili per il 2026 ogni trimestre di quest'anno, l'ultima volta a un EPS rettificato di almeno 29 dollari.
- Gli analisti si aspettano che l'EPS salga a 34,57 dollari entro il 2028, e il titolo scambia a 15 volte gli utili futuri, vicino alla sua media quinquennale.
- I numeri supportano la scommessa di ACR al prezzo attuale, e il prossimo rapporto di Elevance, all'inizio del prossimo anno, metterà alla prova il suo obiettivo di crescita per il 2027.
Un fondo da 11 miliardi di dollari ha appena reso Elevance Health una delle 10 posizioni più grandi nel suo ultimo 13F. L'assicuratore sanitario gli ha dato una buona ragione: Elevance ha alzato la sua previsione di utili ogni trimestre del 2026.
ACR ha aumentato del 25% nel Q3
Il 13F di ACR Alpine Capital Research per il trimestre terminato il 30 settembre, depositato il 2 novembre, mostra 919.031 azioni Elevance per un valore di 357 milioni di dollari alla fine del trimestre. Sono il 25% di azioni in più rispetto a quelle detenute tre mesi prima. La posizione rappresenta il 4,9% dei 7,35 miliardi di dollari di azioni statunitensi nel suo 13F, la sua nona più grande su 40 posizioni.
La società gestisce 10,79 miliardi di dollari in totale, secondo il suo ultimo Form ADV.
Un 13F mostra solo ciò che un fondo deteneva l'ultimo giorno del trimestre, quindi non dice quando ACR ha acquistato le azioni aggiuntive né a quale prezzo.
Il titolo Elevance è salito dell'8% dalla chiusura del 30 settembre a quella di venerdì, sebbene questo sia il guadagno del titolo, e il rendimento effettivo di ACR dipenda da quanto ha pagato.
TIKR monitora 22 analisti su Elevance Health. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Elevance Health, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Elevance Health
Elevance continua a superare le proprie previsioni
Elevance ha alzato le sue previsioni per il 2026 a un EPS rettificato di almeno 26,75 dollari con i risultati del Q1, poi ad almeno 27,00 dollari con il Q2. Alla fine di ottobre, il suo comunicato del Q3 le ha alzate nuovamente ad almeno 29,00 dollari.
L'EPS rettificato di quel trimestre è stato di 6,99 dollari, sebbene 1,85 dollari per azione di esso fosse un beneficio netto non operativo. I ricavi operativi sono aumentati dello 0,7% rispetto al Q3 2025, raggiungendo 50,4 miliardi di dollari.
Gli analisti si aspettano che il 2026 sia il punto più basso per gli utili, con l'EPS che torna sopra il livello del 2023 entro il 2028:
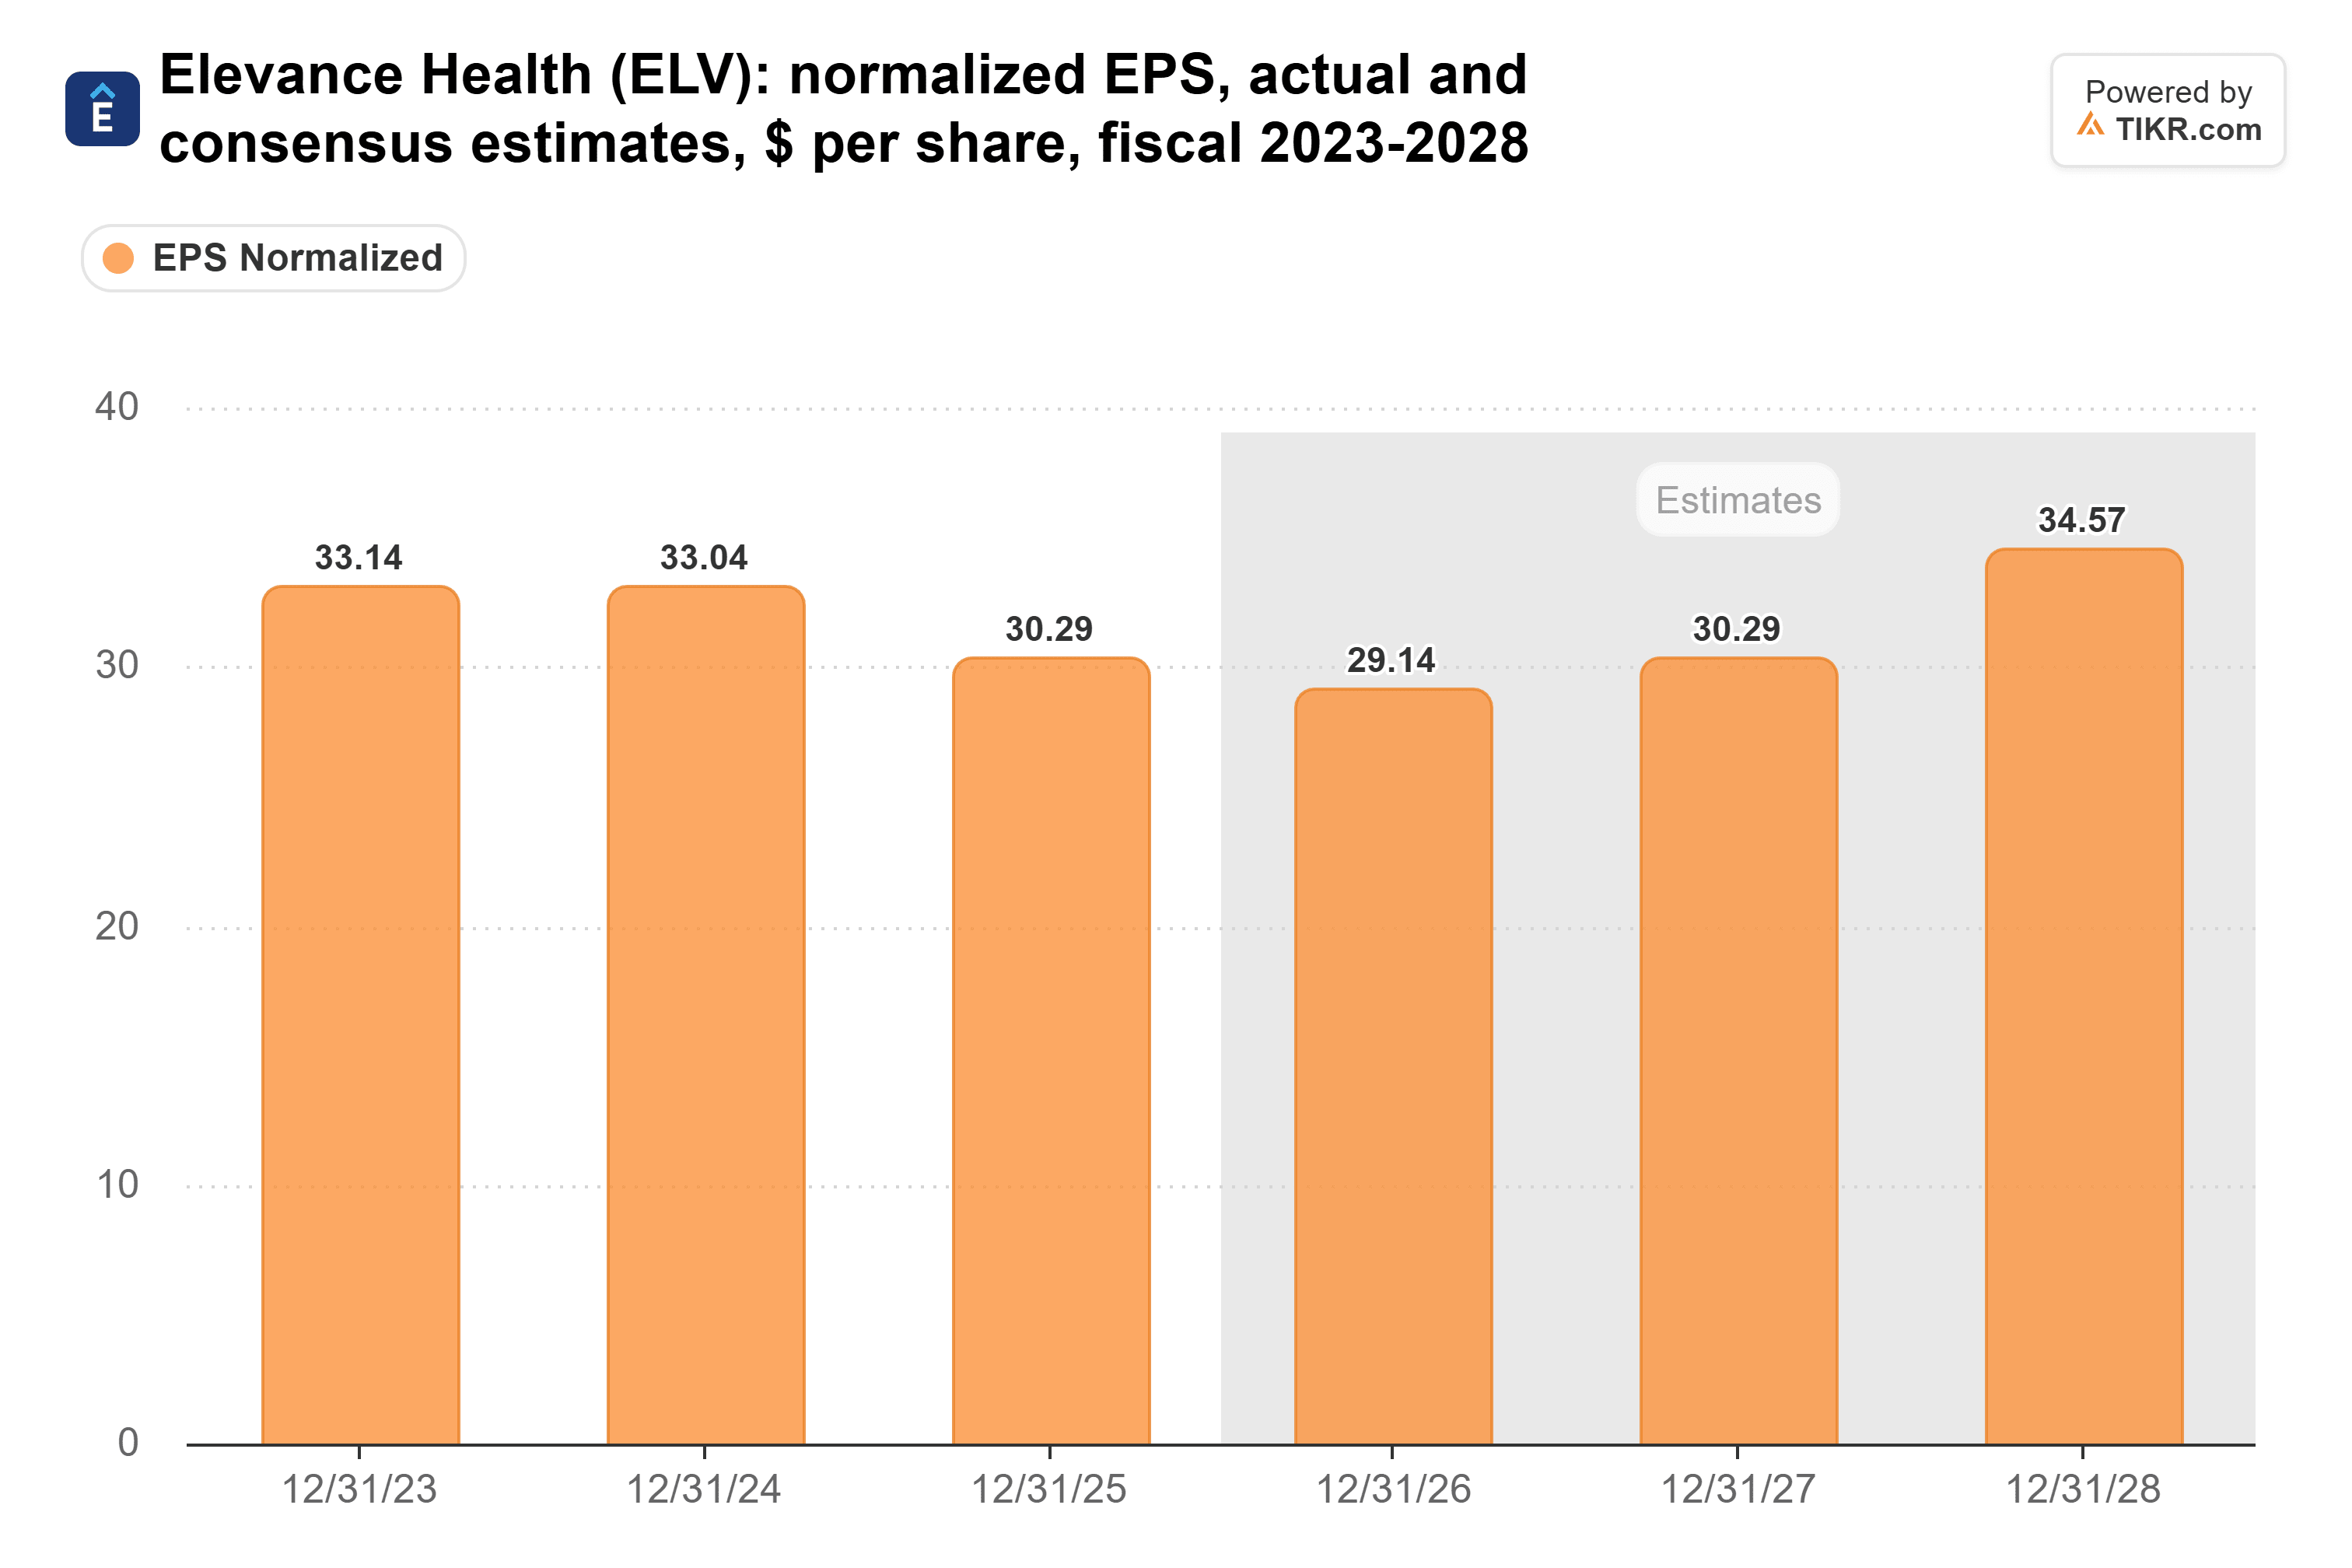
Sul grafico, il 2027 sembra un anno lento: 30,29 dollari per azione, contro i 29,14 dollari del 2026. Ma la cifra del 2026 include quei guadagni una tantum.
Nel suo comunicato del Q3, Elevance ha dichiarato di essere ancora fiduciosa di una crescita dell'EPS rettificato di almeno il 12% nel 2027. Questa crescita è misurata rispetto a una base di riferimento del 2026 di almeno 26,75 dollari, che esclude i proventi da investimenti una tantum e altre voci non operative.
Ciò si traduce in circa 30 dollari per azione, proprio dove si posiziona il consenso. Quindi gli analisti contano sul fatto che Elevance raggiunga il suo minimo, e niente di più.
Il prezzo ha ancora senso
Elevance scambia a 15 volte gli utili futuri, leggermente sopra la sua media quinquennale di 14x.
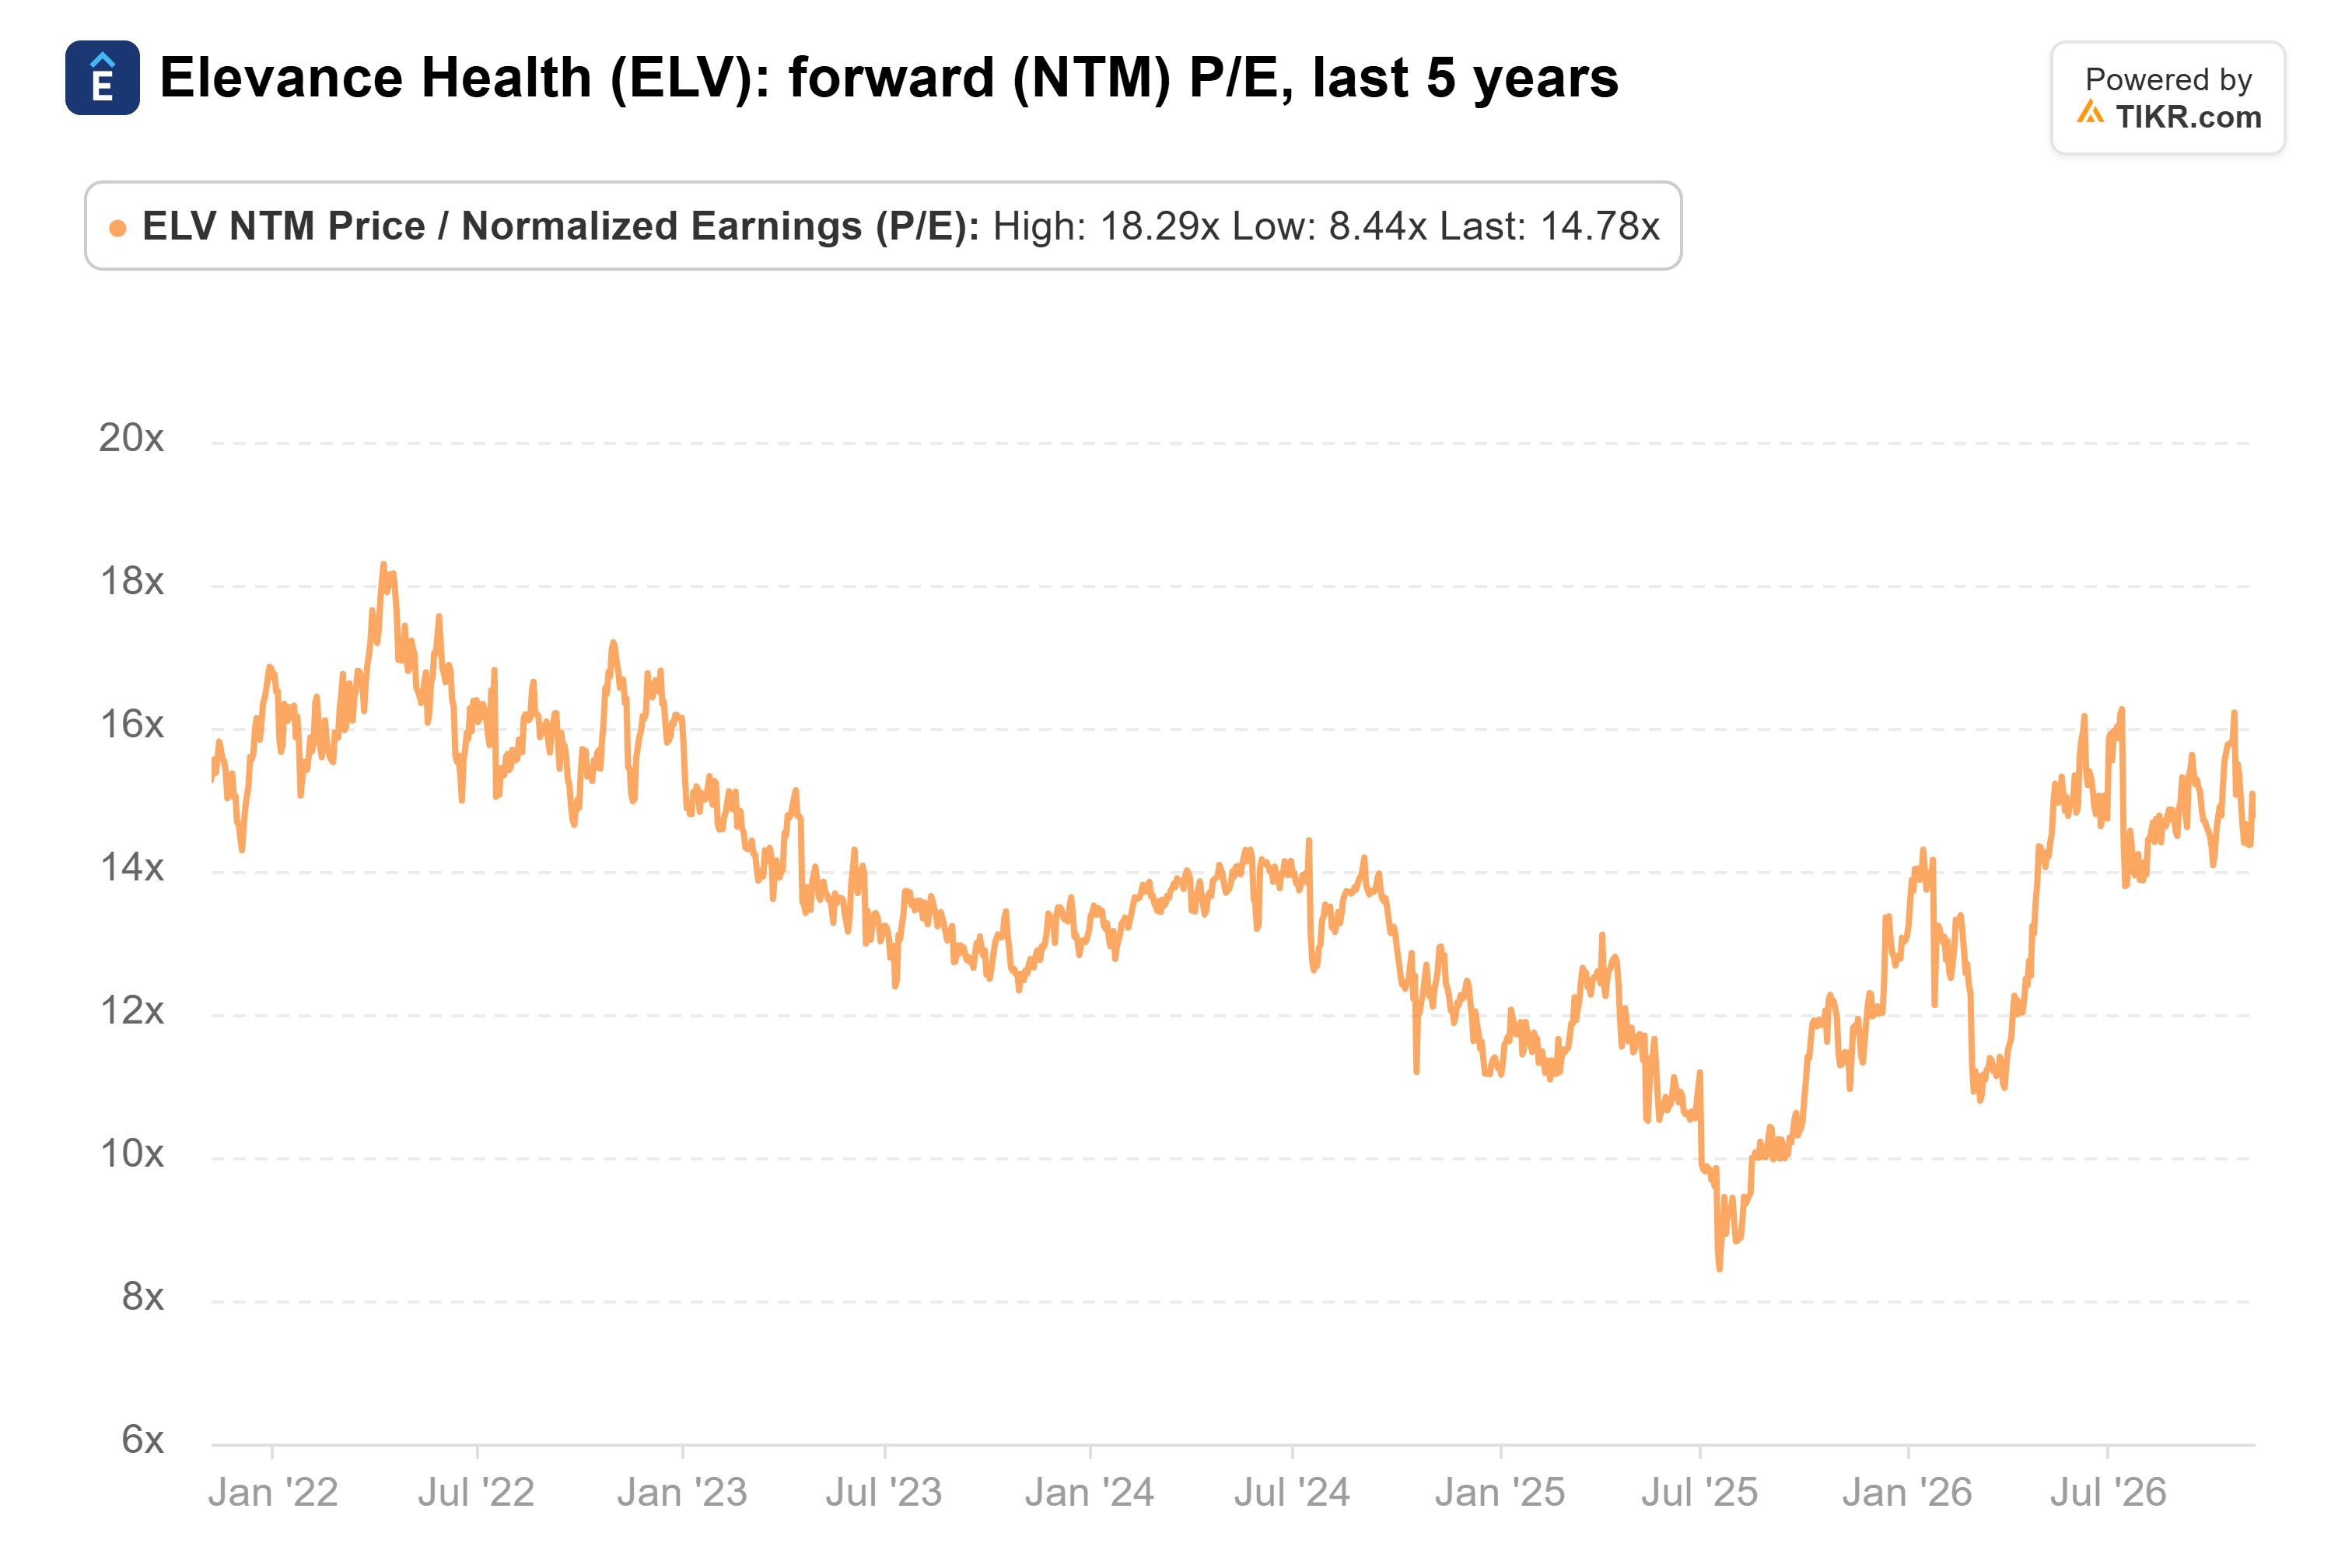
Questo è ben al di sotto dei 18x raggiunti nell'aprile 2022 e sopra il minimo di 8,4x del luglio 2025. Elevance ha alzato le sue prospettive tre volte quest'anno, quindi pagare circa il suo multiplo abituale mi sembra equo.
Gli analisti hanno alzato i loro target per tutto l'anno. Il loro target di consenso è salito da 386 dollari di un anno fa a 482 dollari. Ha raggiunto per la prima volta quel massimo il 26 ottobre, dopo il rapporto del Q3:

I 22 analisti che seguono Elevance hanno un target medio del 15% superiore alla chiusura di venerdì a 425,62 dollari. I loro target vanno da 406 a 523 dollari, quindi anche il più basso è inferiore del 5% al prezzo.
Una scommessa da seguire
Il rischio maggiore è che la cifra del 2027 degli analisti dipenda dal fatto che Elevance raggiunga un obiettivo di crescita che si è prefissata da sola.
Anche i suoi costi stanno aumentando gradualmente: il rapporto delle spese operative rettificate è aumentato di 90 punti base rispetto al Q3 2025, raggiungendo l'11,3%.
Tuttavia, seguirei ACR in questo caso. Gli analisti si aspettano che gli utili risalgano oltre i 34 dollari per azione entro il 2028, quindi a 15x, Elevance non ha bisogno di un multiplo più alto per premiare gli azionisti. Deve solo continuare a fare ciò che ha fatto per tutto l'anno.
Il rapporto del Q4 di Elevance, all'inizio del prossimo anno, mostrerà se quel minimo del 12% è ancora valido. E il prossimo 13F di ACR, previsto entro metà febbraio, mostrerà se ha continuato ad aggiungere.
Quindi, quanto vale effettivamente il titolo Elevance Health?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Elevance Health. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Elevance Health gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!