Principales Statistiques pour l'Action Vistra
- Prix Actuel : $139.03
- Prix Cible (Milieu) : ~$200
- Cible du Marché (Street Target) : ~$217
- Rendement Total Potentiel : ~44%
- TRI Annualisé : ~8.7% / an
Désormais en ligne : Découvrez le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Vistra Corp. (VST) donne rarement ce signal aux investisseurs. Le 24 août, le PDG Jim Burke a acheté 2 000 actions sur le marché libre à $135, soit environ $270 000, transaction divulguée sous le code P dans un formulaire 4 déposé auprès de la SEC. L'historique récent des déclarations de Burke est presque entièrement dans l'autre sens : exercices d'options et ventes près des sommets fin 2025. Un achat sur le marché libre, avec ses propres fonds, près du bas de la fourchette de cours de l'action, est un acte différent. Il est important de noter qu'un achat de $270 000 est un signal, pas une promesse, pour une entreprise de $47 milliards.
Cet achat intervient alors que l'action a chuté d'environ 28% sur l'année écoulée et se situe près d'une fourchette annuelle de $132.66 à $219.82, et ce même après que Vistra ait publié un EBITDA ajusté du deuxième trimestre en hausse de plus de 30% par rapport à l'année précédente. L'entreprise enregistre des records tandis que l'action se négocie comme si quelque chose était cassé. Burke, apparemment, voit cet écart comme le ferait un acheteur.
Un Trimestre Record que le Cours de l'Action a Ignoré
Vistra a rapporté un EBITDA ajusté du deuxième trimestre de $1,767 milliard le 7 août, en hausse par rapport à environ $1,35 milliard un an plus tôt et supérieur au consensus. La production (Generation) en a été le moteur, contribuant environ $994 millions contre $593 millions l'année dernière grâce à une couverture favorable, des revenus de capacité PJM plus élevés et les actifs Lotus acquis fin 2025. La vente au détail (Retail) a ajouté $773 millions. Le chiffre d'affaires déclaré de $4,02 milliards semblait inférieur à l'estimation de $5,52 milliards, mais cela reflète la façon dont la couverture et la comptabilité à la valeur de marché déforment le chiffre d'affaires d'un seul trimestre, c'est pourquoi l'entreprise s'ancre sur l'EBITDA et le flux de trésorerie disponible. Aucun des deux n'a fléchi : Vistra a réaffirmé ses prévisions (guidance) d'EBITDA ajusté pour l'année complète 2026 de $6,8 à $7,6 milliards et s'attend à terminer au niveau du point médian ou au-dessus.
Burke a lié ce résultat à quelque chose de structurel. « Nous restons sur la bonne voie pour atteindre un autre résultat record en 2026 alors que l'entreprise continue de très bien performer », a-t-il déclaré, notant de nouveaux pics de charge estivale historiques à la fois dans le PJM et l'ERCOT en juillet. La demande dans les marchés clés de Vistra augmente alors que l'entreprise développe sa capacité pour y répondre.

Voir les estimations historiques et prospectives pour l'action Vistra (C'est gratuit !) >>>
La Question du Texas Derrière la Décote
Les prix de l'électricité dans l'ERCOT se sont assouplis, et les courbes à terme 2027 se situent en dessous de leur niveau d'octobre dernier, ce qui est la principale raison pour laquelle la fourchette d'opportunité d'EBITDA 2027 est restée stable à $7,4 - $7,8 milliards au lieu d'augmenter. L'argument de la direction est qu'il s'agit d'une question de timing, pas de demande. Le responsable commercial Shawn Stuckey a expliqué aux analystes une journée unique, le 22 juillet, où les batteries ont presque manqué pour couvrir la montée en puissance du soir, et le marché s'est équilibré à seulement $57. Ce jour-là, a-t-il dit, « aurait pu s'équilibrer plus près d'une journée à $400 ou $500 », un réseau fonctionnant sur le fil du rasoir alors que la charge augmente. Burke a ajouté que la file d'attente d'interconnexion de l'ERCOT, parfois présentée comme dépassant 400 gigawatts, est en réalité de 12 à 15 gigawatts d'ici 2030, « surestimée de plus de 20 fois », c'est pourquoi il soutient son écrémage et pourquoi il projette toujours une croissance de la charge ERCOT de 4% à 6% par an jusqu'en 2030.
L'acquisition en attente de Cogentrix et les contrats d'achat d'électricité nucléaire avec Meta pourraient ajouter environ $700 millions au point médian 2027 une fois finalisés, selon le CFO Kris Moldovan, Cogentrix devant être finalisé au second semestre de cette année. Par ailleurs, Vistra est un investisseur fondateur de Helix Digital Infrastructure, la plateforme lancée par KKR aux côtés de NVIDIA et du Kuwait Investment Authority pour financer l'alimentation électrique des centres de données. Vistra s'est engagé jusqu'à $1 milliard, tout montant supérieur à $500 millions étant lié à des jalons, et sert de partenaire énergétique privilégié.
Ce que Dit la Valorisation
Vistra se négocie à environ 8,9 fois l'EV/EBITDA des douze prochains mois, un multiple peu exigeant pour un producteur dont l'EBITDA croît à un rythme à deux chiffres et qui détient des notations investment-grade de deux des trois grandes agences. Le seul pair présent sur la page Concurrents de TIKR, AES Corporation, se négocie près de 16,6 fois, donc Vistra affiche une décote importante par rapport au seul nom indépendant de production d'électricité directement comparable coté. Que cette décote soit méritée dépend du Texas : si les prix de l'ERCOT restent faibles, le faible multiple est le marché qui valorise des bénéfices stagnants ; si la charge se connecte comme prévu, la décote se réduit. En attendant, l'entreprise continue de racheter ses propres actions, ayant retiré environ 171 millions d'actions à un prix moyen proche de $38 depuis fin 2021, avec environ $1,2 milliard d'autorisation de rachat (buyback) restant à épuiser d'ici fin 2027.

Voir comment Vistra se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse par le Modèle Avancé TIKR
- Prix Actuel : $139.03
- Prix Cible (Milieu) : ~$200
- Rendement Total Potentiel : ~44%
- TRI Annualisé : ~8.7% / an
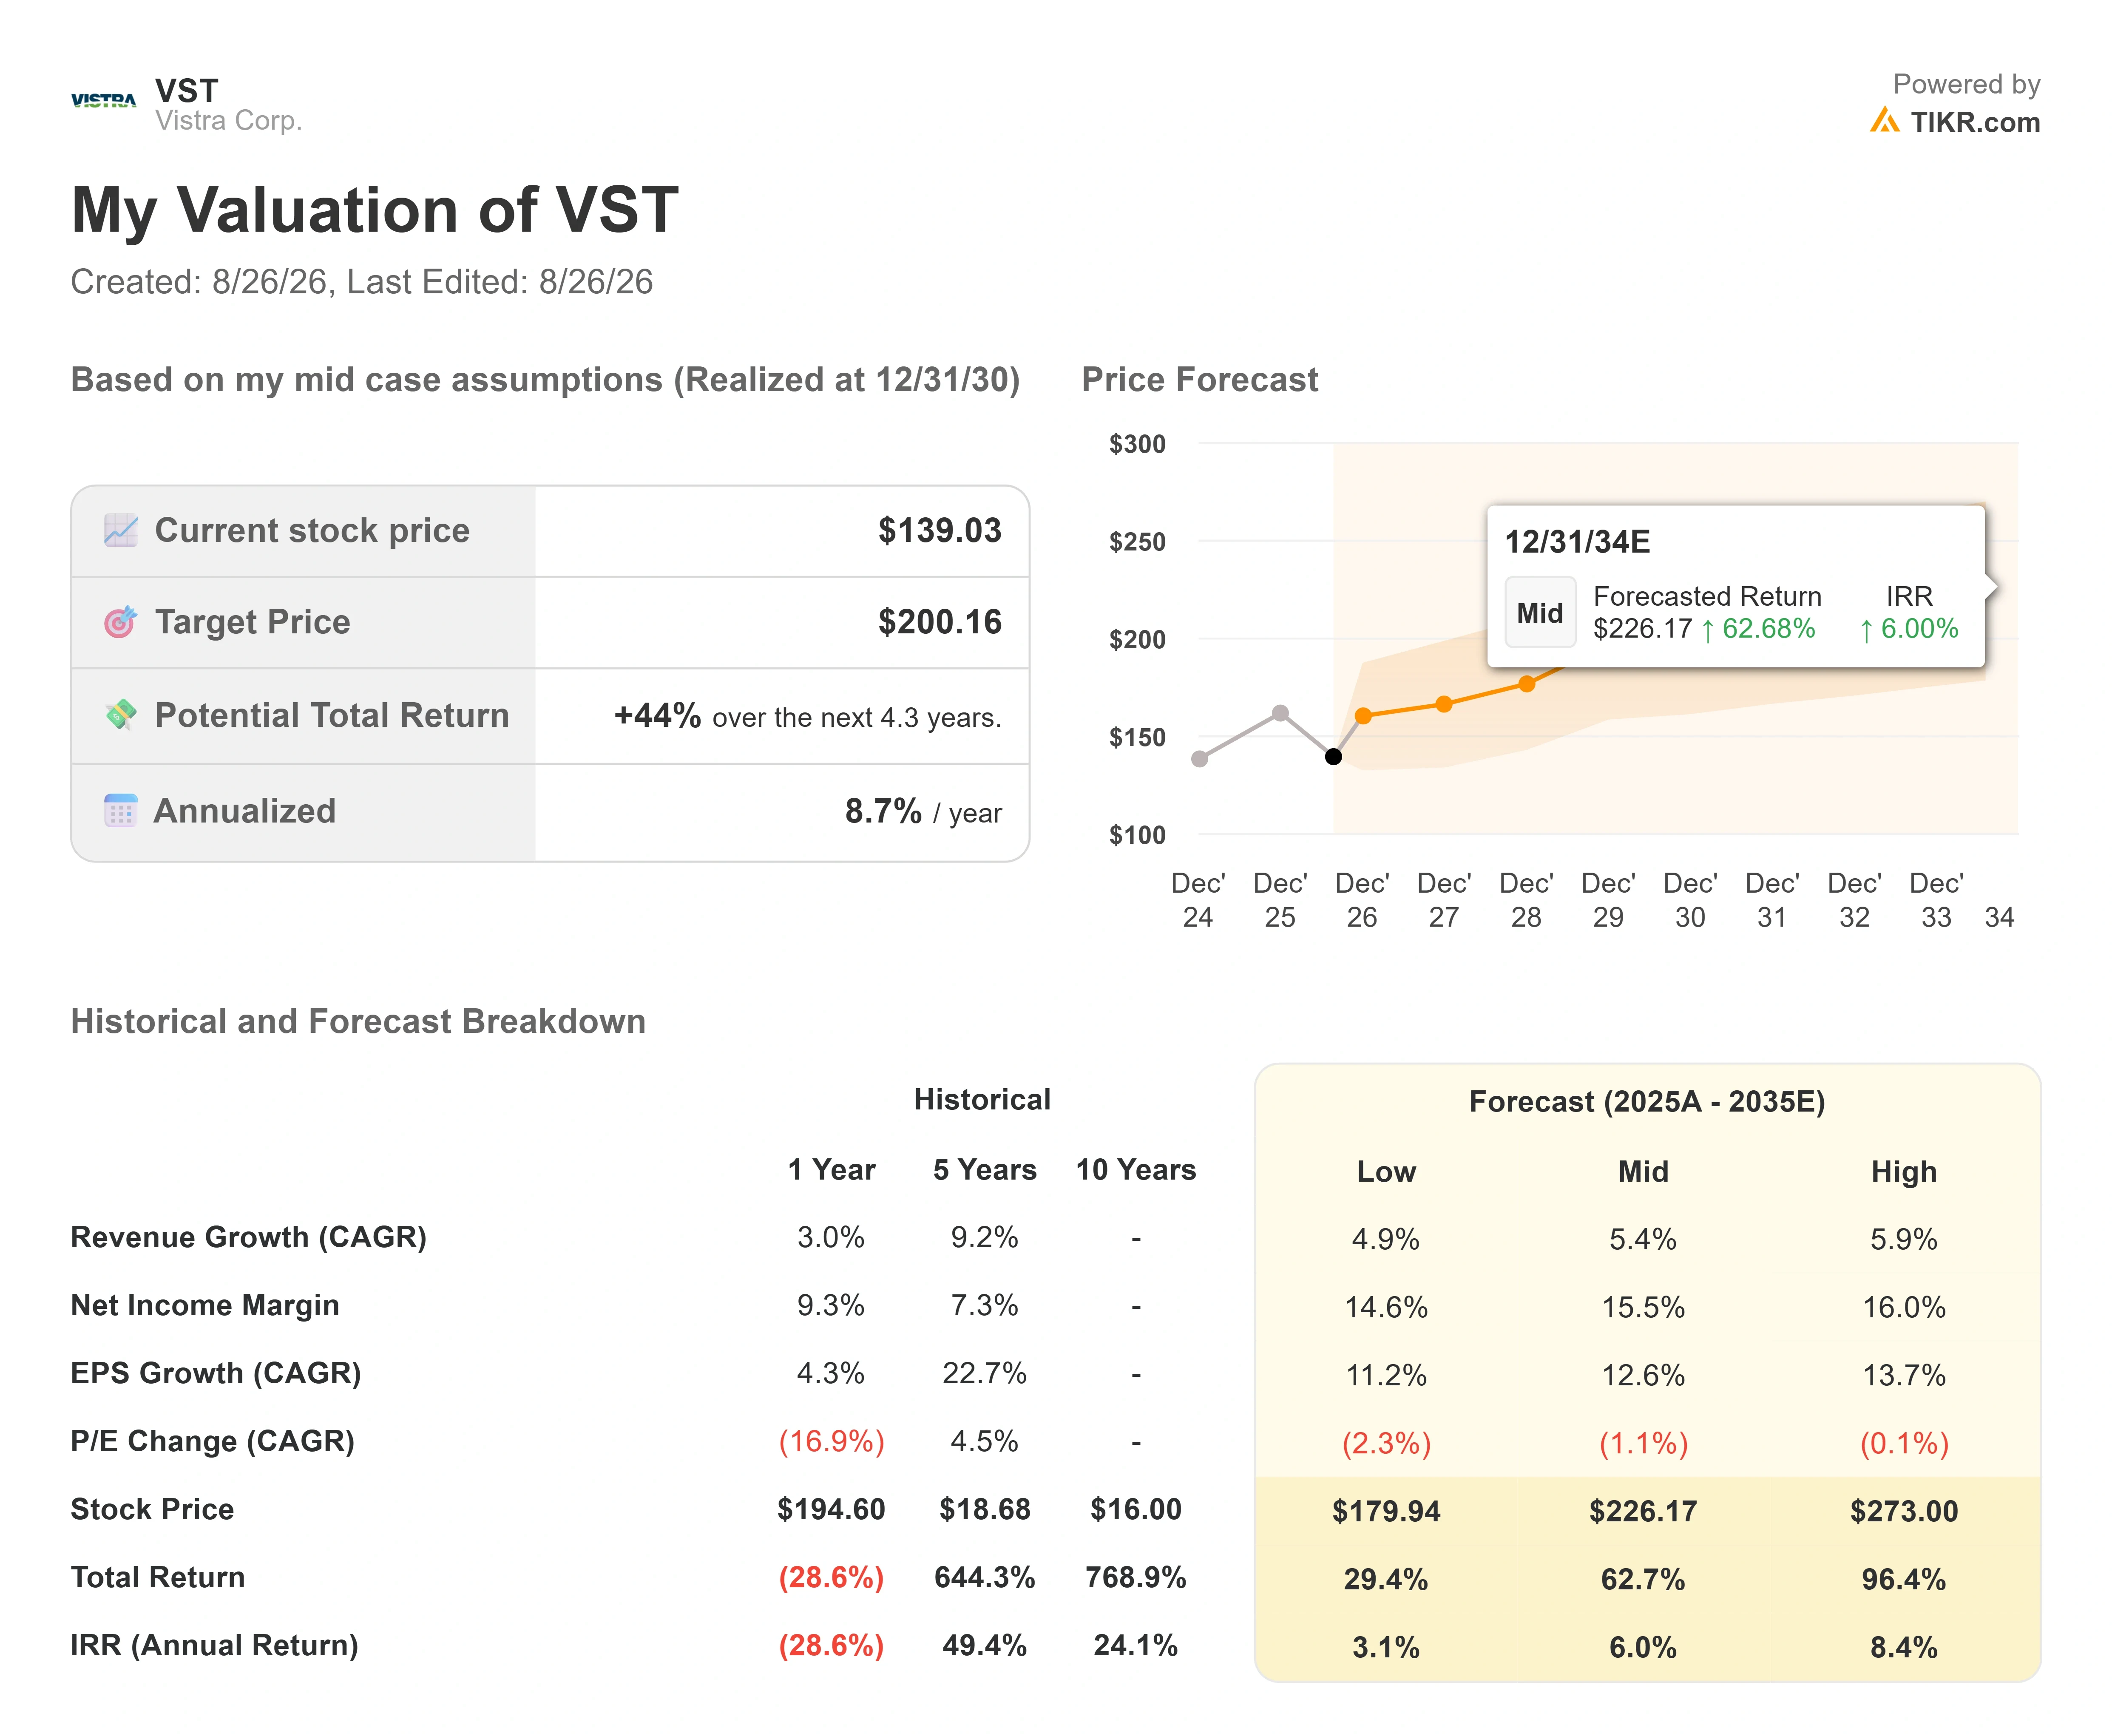
En utilisant le scénario médian de TIKR, le modèle indique une cible d'environ $200 d'ici fin 2030, soit une hausse totale d'environ 44% et un rendement annualisé d'environ 8,7% sur les 4,3 prochaines années. Deux moteurs de revenus la soutiennent : une croissance à un rythme moyen dans les chiffres simples provenant de l'augmentation de la charge dans l'ERCOT et le PJM, et une capacité supplémentaire à mesure que les actifs Cogentrix et les PPA Meta entrent dans les chiffres. Le levier le plus fort est la marge, la marge nette étant supposée s'élargir vers le milieu de la fourchette des 10-20% à partir de chiffres simples à mesure que les revenus de production et de capacité à plus forte valeur ajoutée traversent une base de coûts qui a à peine augmenté.
Le risque principal est l'ERCOT. Si les prix texans restent déprimés parce que la charge continue de glisser vers la droite, la progression des bénéfices s'aplatit et le multiple reste comprimé. Le potentiel de hausse est que la demande se connecte comme prévu et que les contributions exclues de Cogentrix et Meta élèvent l'EBITDA 2027 au-dessus de la fourchette actuelle, réévaluant l'action vers la cible moyenne du marché (Street) d'environ $217. Le scénario baissier est un marché texan sur-approvisionné jusqu'en 2028, laissant VST bloqué près d'un rendement à un chiffre faible.
Conclusion
Le vrai test viendra lorsque Cogentrix sera finalisé, prévu au second semestre 2026, car c'est à ce moment-là que la direction intégrera l'opération et les PPA Meta dans ses prévisions (guidance) et mettra à jour l'opportunité d'EBITDA 2027. Un point médian révisé d'environ $8 milliards confirmerait la croissance et validerait l'achat du PDG. Une mise à jour en demi-teinte, ou tout signe que la charge de l'ERCOT évolue en dessous des 4% à 6% promis, indiquerait que le Texas reste le problème, et le faible multiple est faible pour une bonne raison. Surveillez la finalisation, et surveillez le chiffre de charge qui l'accompagne.
Devriez-vous Investir dans Vistra ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre précisément à cette question.
Ouvrez Vistra, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent en termes de chiffre d'affaires et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Vistra aux côtés de toutes les autres actions sur votre radar. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Vistra sur TIKR Gratuit →
À la Recherche de Nouvelles Opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre les capitaux intelligents.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !