Points clés
- Truist a abaissé son objectif de cours sur Affirm à 86 $ contre 88 $ le 17 novembre et a maintenu sa recommandation Acheter. Le nouvel objectif reste 45 % au-dessus du cours de l'action.
- Truist a imputé cette réduction à la baisse des valorisations dans le secteur des prêteurs fintech, et dans la même note, il a relevé son estimation de croissance du volume pour Affirm au quatrième trimestre à 35 %.
- Affirm cote 31 % en dessous de son plus haut de clôture sur 52 semaines après un trimestre où le volume a progressé de 34 % mais où les impayés ont augmenté à 2,9 %.
- L'objectif de 86 $ correspond à environ 20 fois les estimations de bénéfices futurs, en dessous du multiple de 28x qu'Affirm a affiché en moyenne depuis septembre 2024, ce qui rend la position de Truist conservatrice tant que la qualité du crédit se maintient.
Affirm (AFRM) a publié l'un de ses meilleurs trimestres le 5 novembre, pourtant l'action a clôturé à 59,44 $ le 17 novembre, soit 31 % en dessous de son plus haut de clôture sur 52 semaines. Ce jour-là, Truist a abaissé son objectif de cours à 86 $ contre 88 $ et a maintenu sa recommandation Acheter, ce qui laisse toujours une marge de hausse de 45 %.
Tout a augmenté, y compris les impayés
Le trimestre d'Affirm clos le 30 septembre a été solide sur presque tous les plans. Le volume brut de marchandises (GMV) a progressé de 34 % pour atteindre 14,4 milliards de dollars. Les revenus nets des coûts de transaction se sont élevés à 617 millions de dollars, soit 4,3 % du GMV, au-dessus du haut de la fourchette de 3,75 % à 4 % visée par la direction à moyen terme.
Le crédit a été le point faible. La part des prêts à tempérament mensuels en retard de 30 jours ou plus (hors prêts Peloton et Pay-in-X) est passée à 2,9 %. Cela représente une hausse de 35 points de base par rapport au trimestre de juin et de 9 points de base par rapport à l'année précédente.
Truist a malgré tout relevé son estimation de croissance
Avant la publication des résultats, l'estimation de l'analyste de Truist, Matthew Coad, correspondait déjà au haut de la fourchette de croissance du GMV guidée par Affirm pour le quatrième trimestre, soit 30 % à 32 %. Il l'a relevée à 35 % après que le directeur financier Rob O'Hare a déclaré que la croissance évoluait en octobre "à un rythme élevé, dans les 30 %". Truist explique que l'objectif plus bas reflète des multiples cibles plus faibles pour la plupart des prêteurs fintech. Cantor Fitzgerald a également abaissé son objectif, à 84 $ contre 97 $ le 9 novembre, et RBC Capital l'a abaissé à 83 $ contre 96 $ le 6 novembre.
TIKR suit 36 analystes sur Affirm. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Affirm, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur Affirm
86 $ ne demande pas grand-chose
L'objectif de cours moyen de Wall Street est à peu près au même niveau qu'il y a un an, même si l'action a baissé :

Ce consensus de 96 $ est 61 % au-dessus du cours. Les analystes ont également relevé leurs estimations de BPA normalisé au cours des trois derniers mois : à 3,96 $ contre 3,72 $ pour l'exercice 2027 (l'année se terminant en juin), et à 5,06 $ contre 4,73 $ pour l'exercice 2028 :
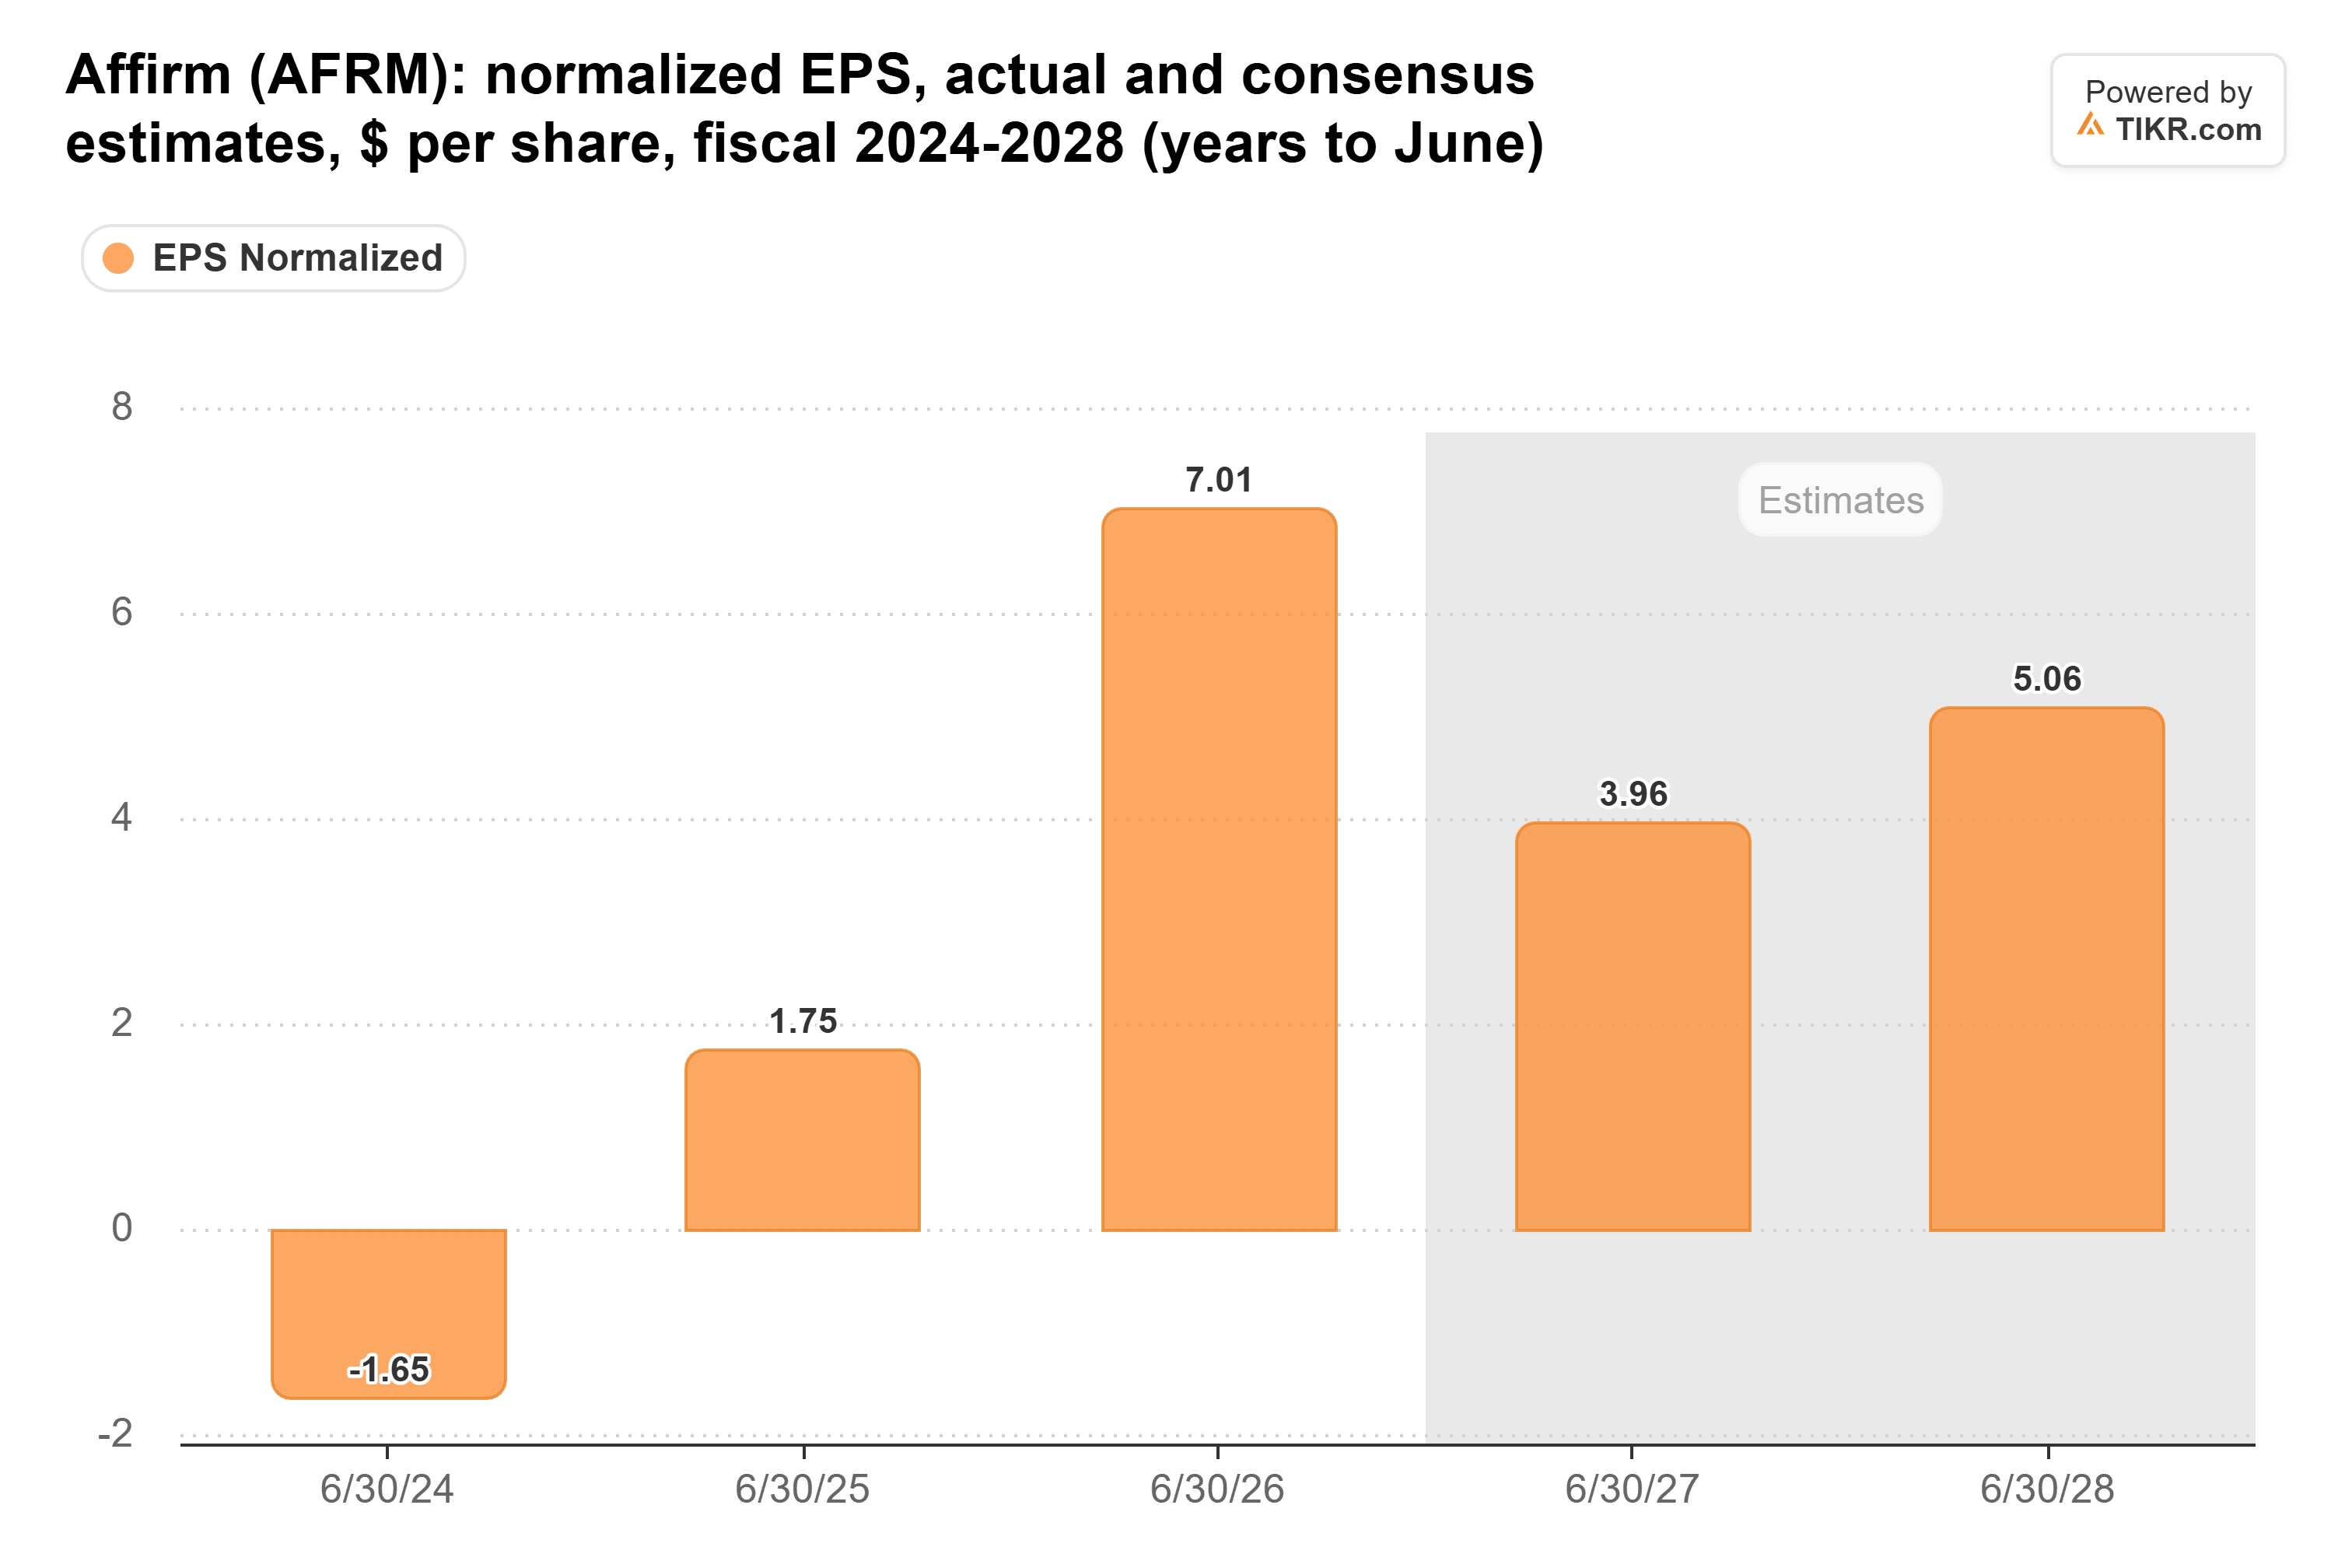
(Le BPA de 7,01 $ pour l'exercice 2026 inclut un avantage fiscal ponctuel et non monétaire d'environ 1,4 milliard de dollars.)
À 86 $, Affirm se négocierait à environ 20 fois les bénéfices estimés pour les douze prochains mois, contre environ 14x à la clôture du 17 novembre. Depuis que son PER futur est devenu positif en septembre 2024, l'action a affiché en moyenne un multiple de 28x à la fin de chaque trimestre, avec un plus bas à 12x en mars 2026. Sur la base des estimations pour l'exercice 2028, l'objectif correspond à seulement 17x.
Surveiller les impayés
Le crédit est le principal risque. Les impayés ont augmenté, les coûts de financement ont grimpé de 27 points de base par rapport au trimestre de juin, et la raison même de la réduction par Truist, à savoir des multiples plus faibles dans le secteur des prêteurs fintech, pourrait maintenir l'action à un niveau bas plus longtemps.
Néanmoins, l'objectif de Truist ne demande qu'un multiple inférieur à la moyenne sur des estimations qui continuent de monter. Le prochain test sera la publication des résultats du quatrième trimestre, attendue début février. Un bon rapport montrerait une croissance du GMV proche des 35 % estimés par Truist, des revenus nets des coûts de transaction représentant 4 % du GMV ou plus, et une hausse des impayés ne dépassant pas 9 points de base par rapport à l'année précédente.
Alors, quelle est la valeur réelle de l'action Affirm ?
TIKR vous permet de prévoir le cours futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Affirm. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !