Points clés
- Morgan Stanley a relevé son objectif de cours sur Disney à 133 $ contre 125 $ le 4 novembre, soit 14 % au-dessus du cours de clôture du 17 novembre à 116,94 $.
- Le BPA ajusté de l'exercice 2026 a augmenté de 18 % pour atteindre 7,02 $, dépassant les 6,93 $ attendus, et Disney prévoit à nouveau une croissance à deux chiffres pour l'exercice 2027.
- Sur la base des estimations de 8,38 $ pour l'exercice 2028, 133 $ représente environ 16x, soit à peu près le multiple actuel.
- C'est bien inférieur au multiple habituel de Disney, donc 133 $ semble trop bas. Les dépenses supplémentaires en streaming constituent le principal risque.
L'analyste de Morgan Stanley, Sean Diffley, a relevé son objectif de cours sur The Walt Disney Company (DIS) à 133 $ contre 125 $ le 4 novembre, avant la publication des résultats, et a maintenu sa recommandation "Surpondérer". Cela représente 14 % au-dessus du cours de clôture de Disney à 116,94 $ le 17 novembre, et 4,7 % en dessous du plus haut sur 52 semaines de 122,72 $ atteint ce jour-là.
Un objectif plus élevé malgré des estimations revues à la baisse
Morgan Stanley a relevé l'objectif même s'il a réduit certaines de ses estimations de bénéfices, selon TheStreet. La banque attendait un BPA ajusté de 6,85 $ pour l'exercice 2026, légèrement inférieur à la moyenne du consensus, et prévoyait une baisse de 1,4 % de la fréquentation des parcs internationaux pour l'exercice 2027. Cela correspond à la propre analyse de Disney concernant l'Asie. Lors de la conférence téléphonique sur les résultats du 5 août, le directeur financier Hugh Johnston a déclaré : "Nous avons observé un consommateur plus faible en Asie dans nos parcs de Shanghai et de Hong Kong au troisième trimestre, et cela se poursuit au quatrième trimestre." Morgan Stanley a souligné que Disney Cruise Line était "une part de plus en plus importante" de la croissance du segment Expériences, après une période construite en partie sur les réductions de coûts de Disney.
Puis Disney a dépassé ses propres prévisions
Disney a publié ses résultats le 17 novembre, et l'exercice a dépassé ce que la direction avait promis. Le BPA ajusté pour l'exercice 2026 a augmenté de 18 % pour atteindre 7,02 $, au-dessus des 6,93 $ attendus par les analystes, bien qu'une 53e semaine ait ajouté environ 0,17 $. Sans la semaine supplémentaire, le BPA ajusté a progressé de 16 %, dépassant la prévision antérieure de Disney d'environ 12 %. La direction a de nouveau prévu une croissance à deux chiffres du BPA ajusté pour l'exercice 2027, hors semaine supplémentaire, et a augmenté le dividende de 33 % à 2,00 $ par action.
TIKR suit 32 analystes sur Disney. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Disney, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes sur Disney
Le calcul de 133 $ tient-il la route ?
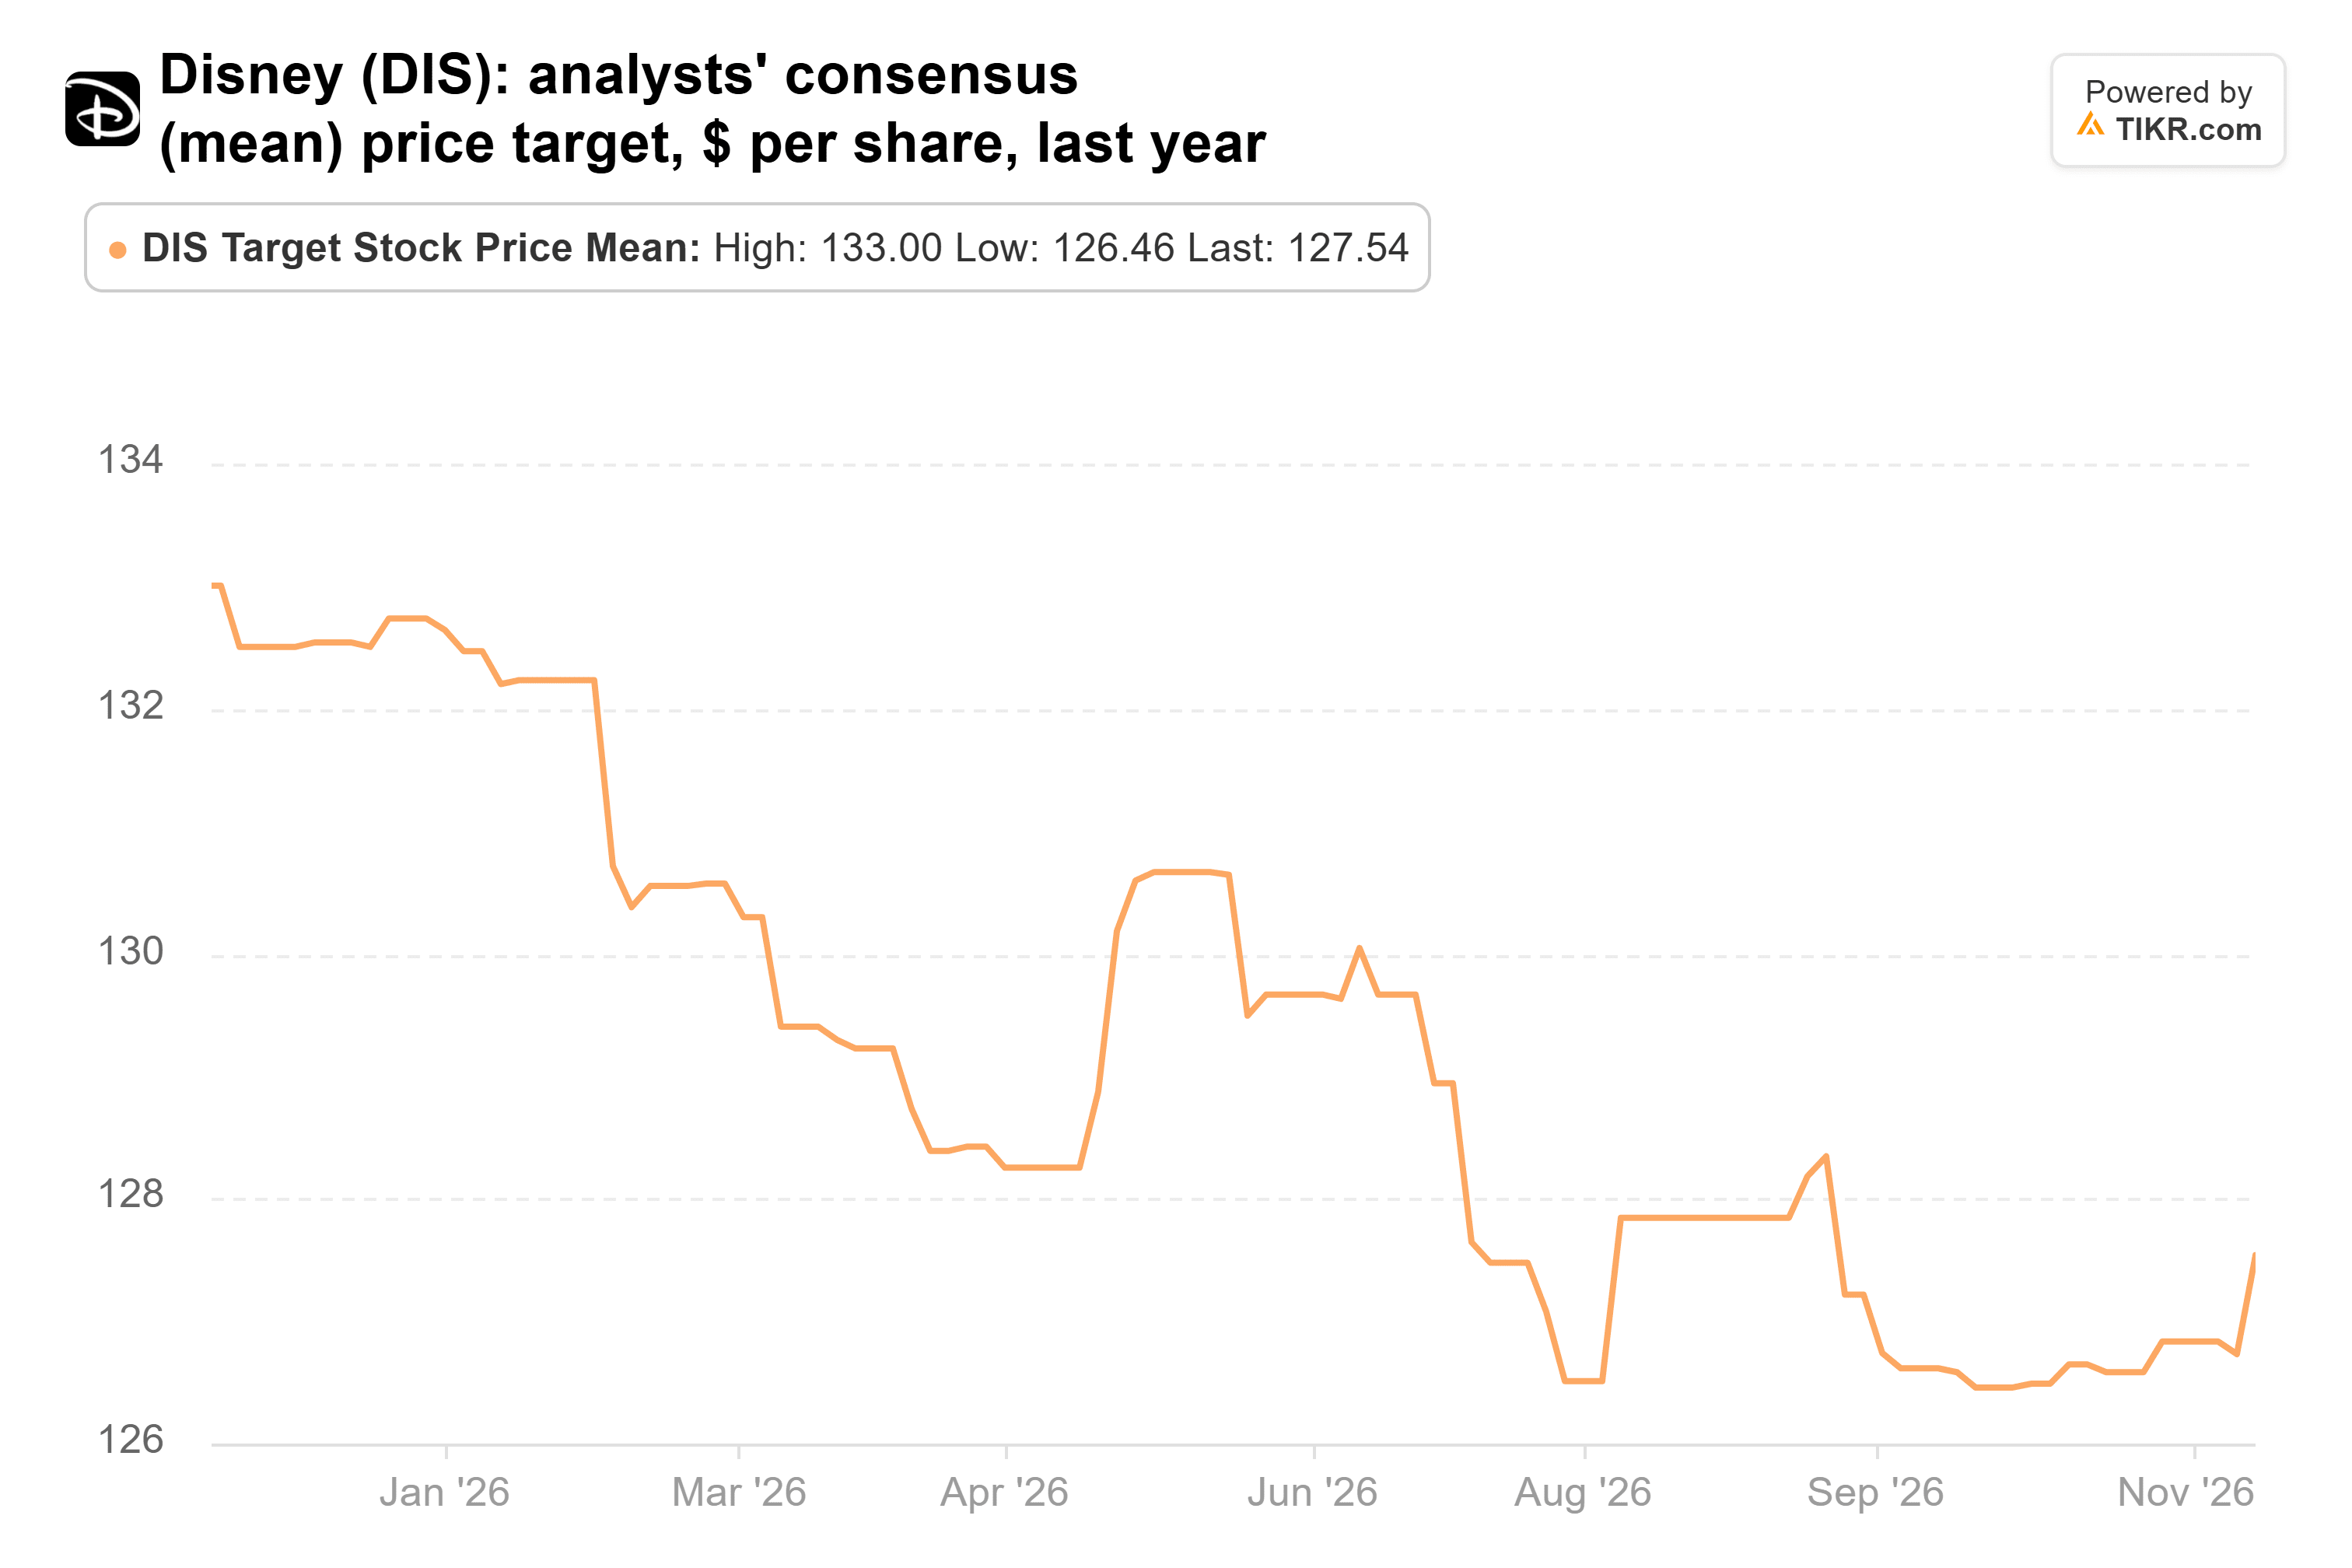
Le consensus a évolué dans l'autre sens. L'objectif de cours moyen est tombé à 128 $ contre 133 $ au cours de l'année écoulée, alors même que le cours de l'action a augmenté :
Les bénéfices sous-jacents ont tenu bon. Les analystes attendent 7,48 $ par action pour l'exercice 2027, contre 7,43 $ il y a 90 jours, et 8,38 $ pour l'exercice 2028 :
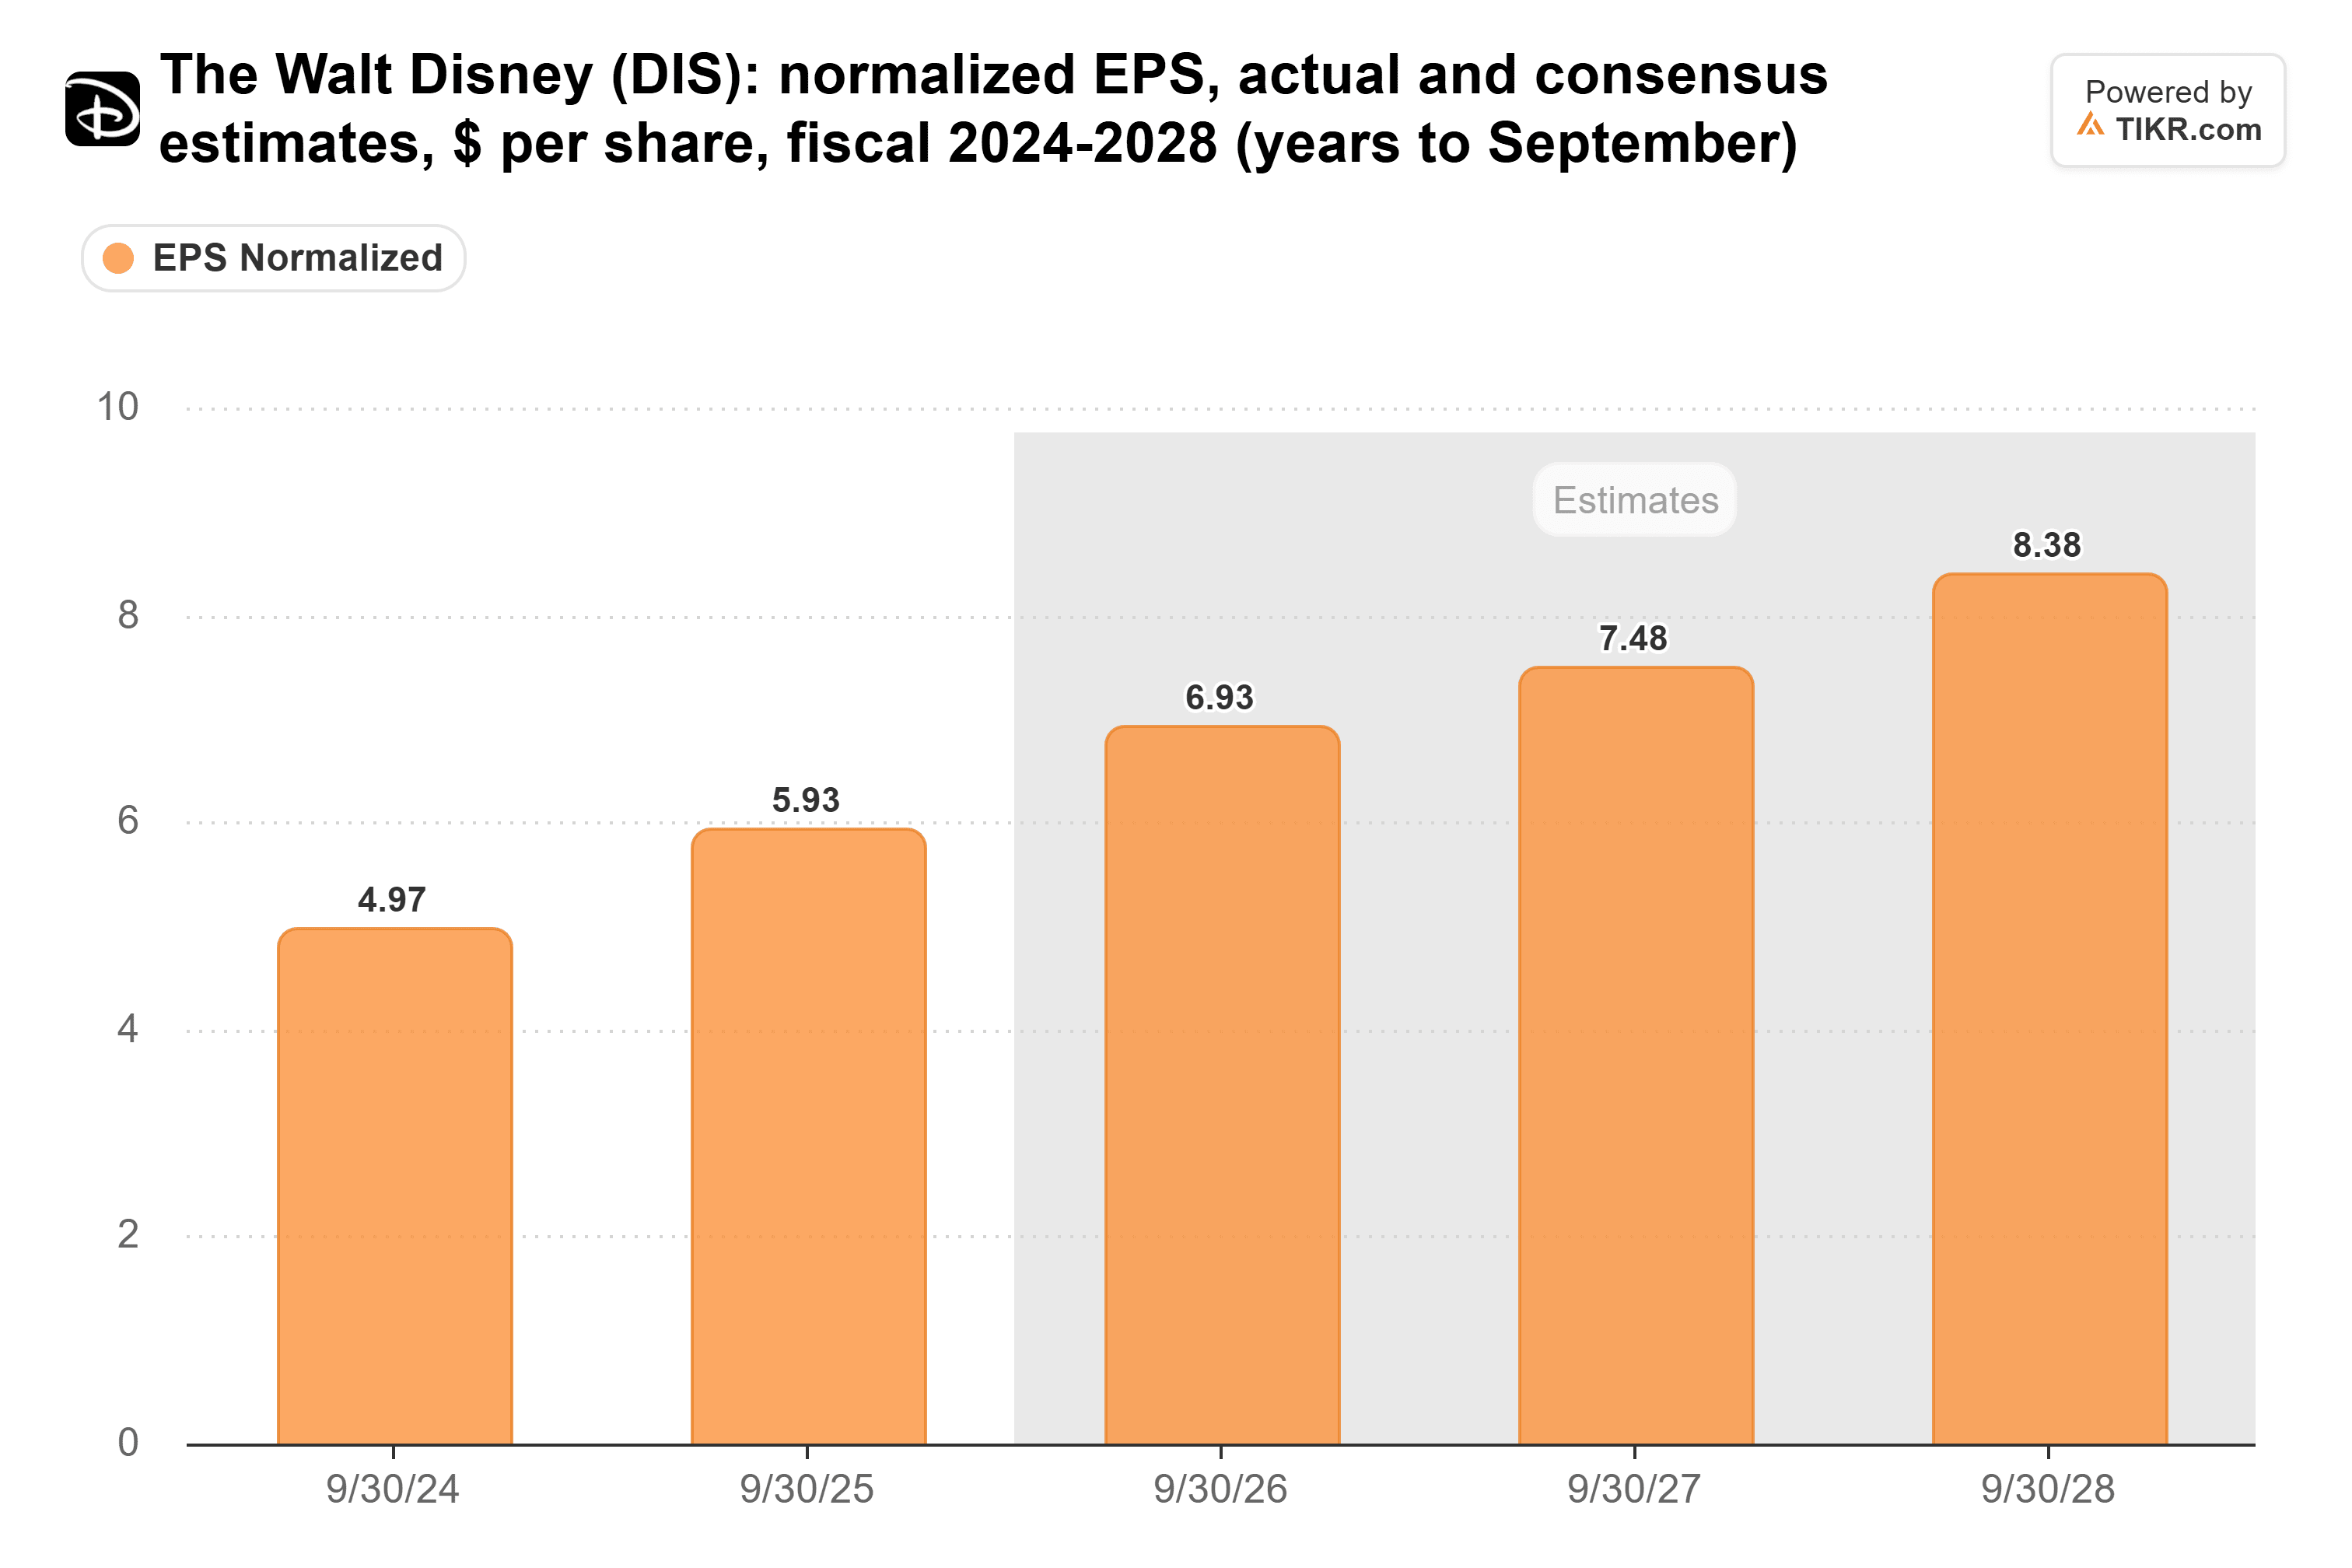
Rien dans les prévisions pour l'exercice 2027 ne justifie de les réduire.
Un objectif à 12 mois est un cours dans un an, moment où les investisseurs valoriseront les bénéfices de l'exercice 2028. Sur la base de 8,38 $, 133 $ représente environ 16x. Aujourd'hui, l'action se négocie à 15,6x les estimations pour l'exercice 2027, contre un PER forward moyen sur 5 ans de 20x :
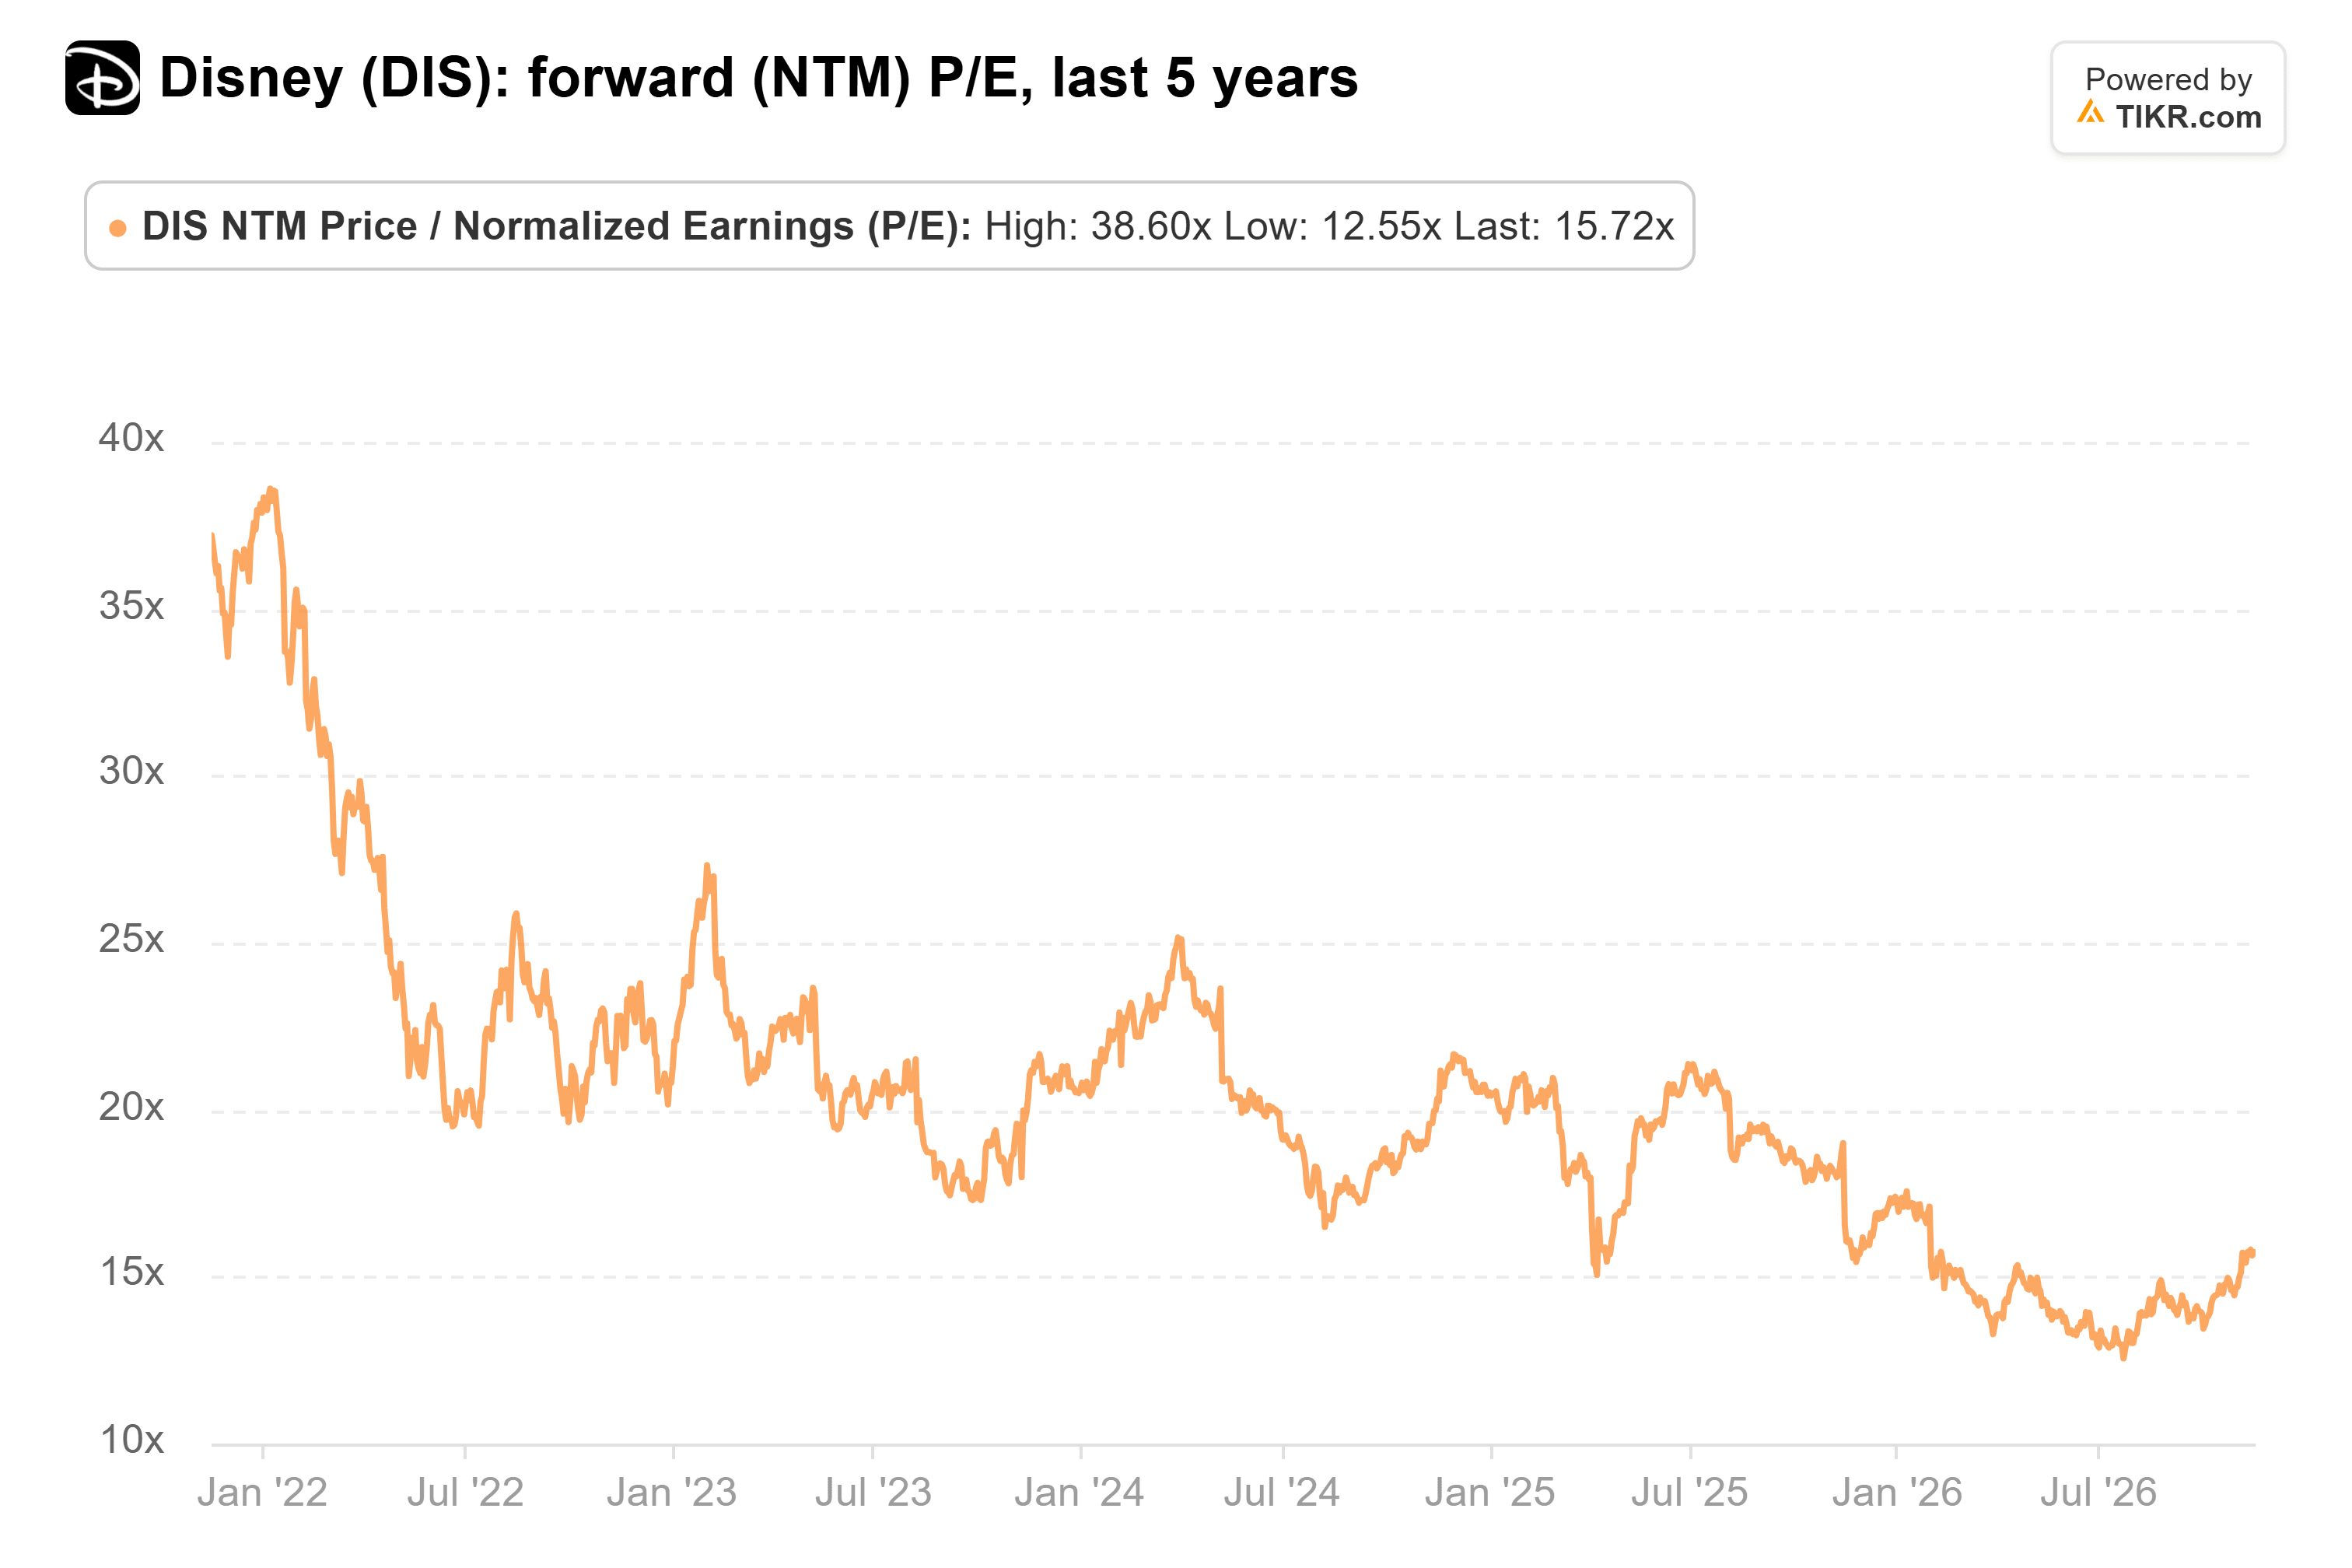
Cette moyenne est tirée vers le haut par le début 2022, où le multiple a atteint 39x. Si l'on exclut les années de pandémie, le PER forward de Disney a été en moyenne de 19x à la fin des trimestres depuis 2014. Appliquez 19x à 8,38 $ et vous obtenez environ 159 $.
Morgan Stanley demande très peu à Disney
Ainsi, 133 $ n'implique aucune réévaluation du tout, sur des estimations qui sont en légère hausse et des prévisions qui les soutiennent. Cela me semble toujours trop bas, et la moyenne du consensus à 128 $, soit environ 15x les bénéfices de l'exercice 2028, semble encore plus basse.
Le risque réside dans les propres dépenses de Disney. Disney a déclaré "qu'au cours de l'exercice 2027, nous prévoyons d'augmenter à la fois les investissements en contenu et en marketing" dans le streaming, après avoir atteint une marge de 11,5 % sur l'abonnement streaming au cours de l'exercice 2026. Les investisseurs ne verront plus cette marge désormais, car Disney abandonne cette communication. Le test le plus clair sera le premier trimestre, pour lequel Disney prévoit un résultat opérationnel segmentaire d'environ 5,4 milliards de dollars.
Alors, quelle est la valeur réelle de l'action Disney ?
TIKR vous permet de prévoir le cours futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que Disney pourrait valoir. Partez du consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !