


Points clés
- UBS a repris la couverture d'Amazon avec une recommandation Acheter et un objectif de cours de 340 $, soit 32 % au-dessus du cours de l'action et en baisse par rapport à l'objectif précédent de 352 $ de la banque.
- UBS a abaissé ses estimations de croissance et de marge pour AWS en 2027, mais elle considère toujours qu'AWS fait d'Amazon un actif défensif sur l'IA.
- Sur la base des estimations de bénéfices des analystes pour 2028, 340 $ représente environ 24x, soit un peu moins que le PER forward de 25x d'Amazon aujourd'hui et environ la moitié de sa moyenne de 48x sur les cinq dernières années.
- L'objectif d'UBS ne nécessite que le maintien des estimations de bénéfices, il semble donc conservateur, et le prochain test sera le plan de dépenses 2027 d'Amazon début février.
Amazon (AMZN) a progressé de 11 % sur l'année écoulée, et UBS estime qu'il a encore beaucoup de potentiel.
Le 17 novembre, l'analyste d'UBS Karl Keirstead a repris la couverture d'Amazon avec une recommandation Acheter et un objectif de cours de 340 $, soit 32 % au-dessus de la clôture de l'action à 257,89 $ ce jour-là. C'est en baisse par rapport à l'objectif précédent de la banque, fixé à 352 $.
AWS porte le gros du fardeau
Le rapport du troisième trimestre d'Amazon du 29 octobre a manqué les estimations de revenus et de bénéfices de Wall Street, mais il a montré que les ventes d'AWS avaient augmenté de 39 % pour atteindre 46,0 milliards de dollars, la croissance la plus rapide de l'unité cloud depuis près de cinq ans. AWS a généré 17,8 milliards de dollars sur les 28,1 milliards de dollars de résultat opérationnel d'Amazon, et son carnet de commandes a atteint 578 milliards de dollars. Le PDG Andy Jassy a déclaré dans le communiqué qu'AWS a "des taux de croissance des revenus projetés supérieurs à 40 % à la fois en 2027 et en 2028".
UBS a revu à la baisse ses chiffres pour AWS et les apprécie toujours
L'argument d'UBS est qu'AWS fonctionne avec n'importe quel modèle d'IA et n'importe quelle puce. Selon la banque, cela fait d'Amazon un actif défensif sur l'IA et un fournisseur pour les entreprises qui augmentent leurs dépenses en IA en 2027 et au-delà. La banque note qu'AWS représentait 23 % des revenus du troisième trimestre d'Amazon mais 60 % de sa croissance de revenus en glissement annuel.
Parallèlement à la baisse de l'objectif, Keirstead a réduit les estimations de croissance d'AWS d'UBS à 41 % contre 42 % pour le quatrième trimestre et à 43 % contre 48 % pour 2027. Il a également abaissé l'estimation de marge opérationnelle d'AWS pour 2027 à 40 % contre 45 %. Cela rapproche beaucoup UBS des propres prévisions d'Amazon. Un taux de croissance de 43 % reste supérieur au "plus de 40 %" de Jassy, et une marge de 40 % est juste au-dessus des 38,7 % d'AWS au troisième trimestre.
TIKR suit 62 analystes sur Amazon. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Amazon, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Amazon
340 $ ne nécessite pas un multiple plus élevé
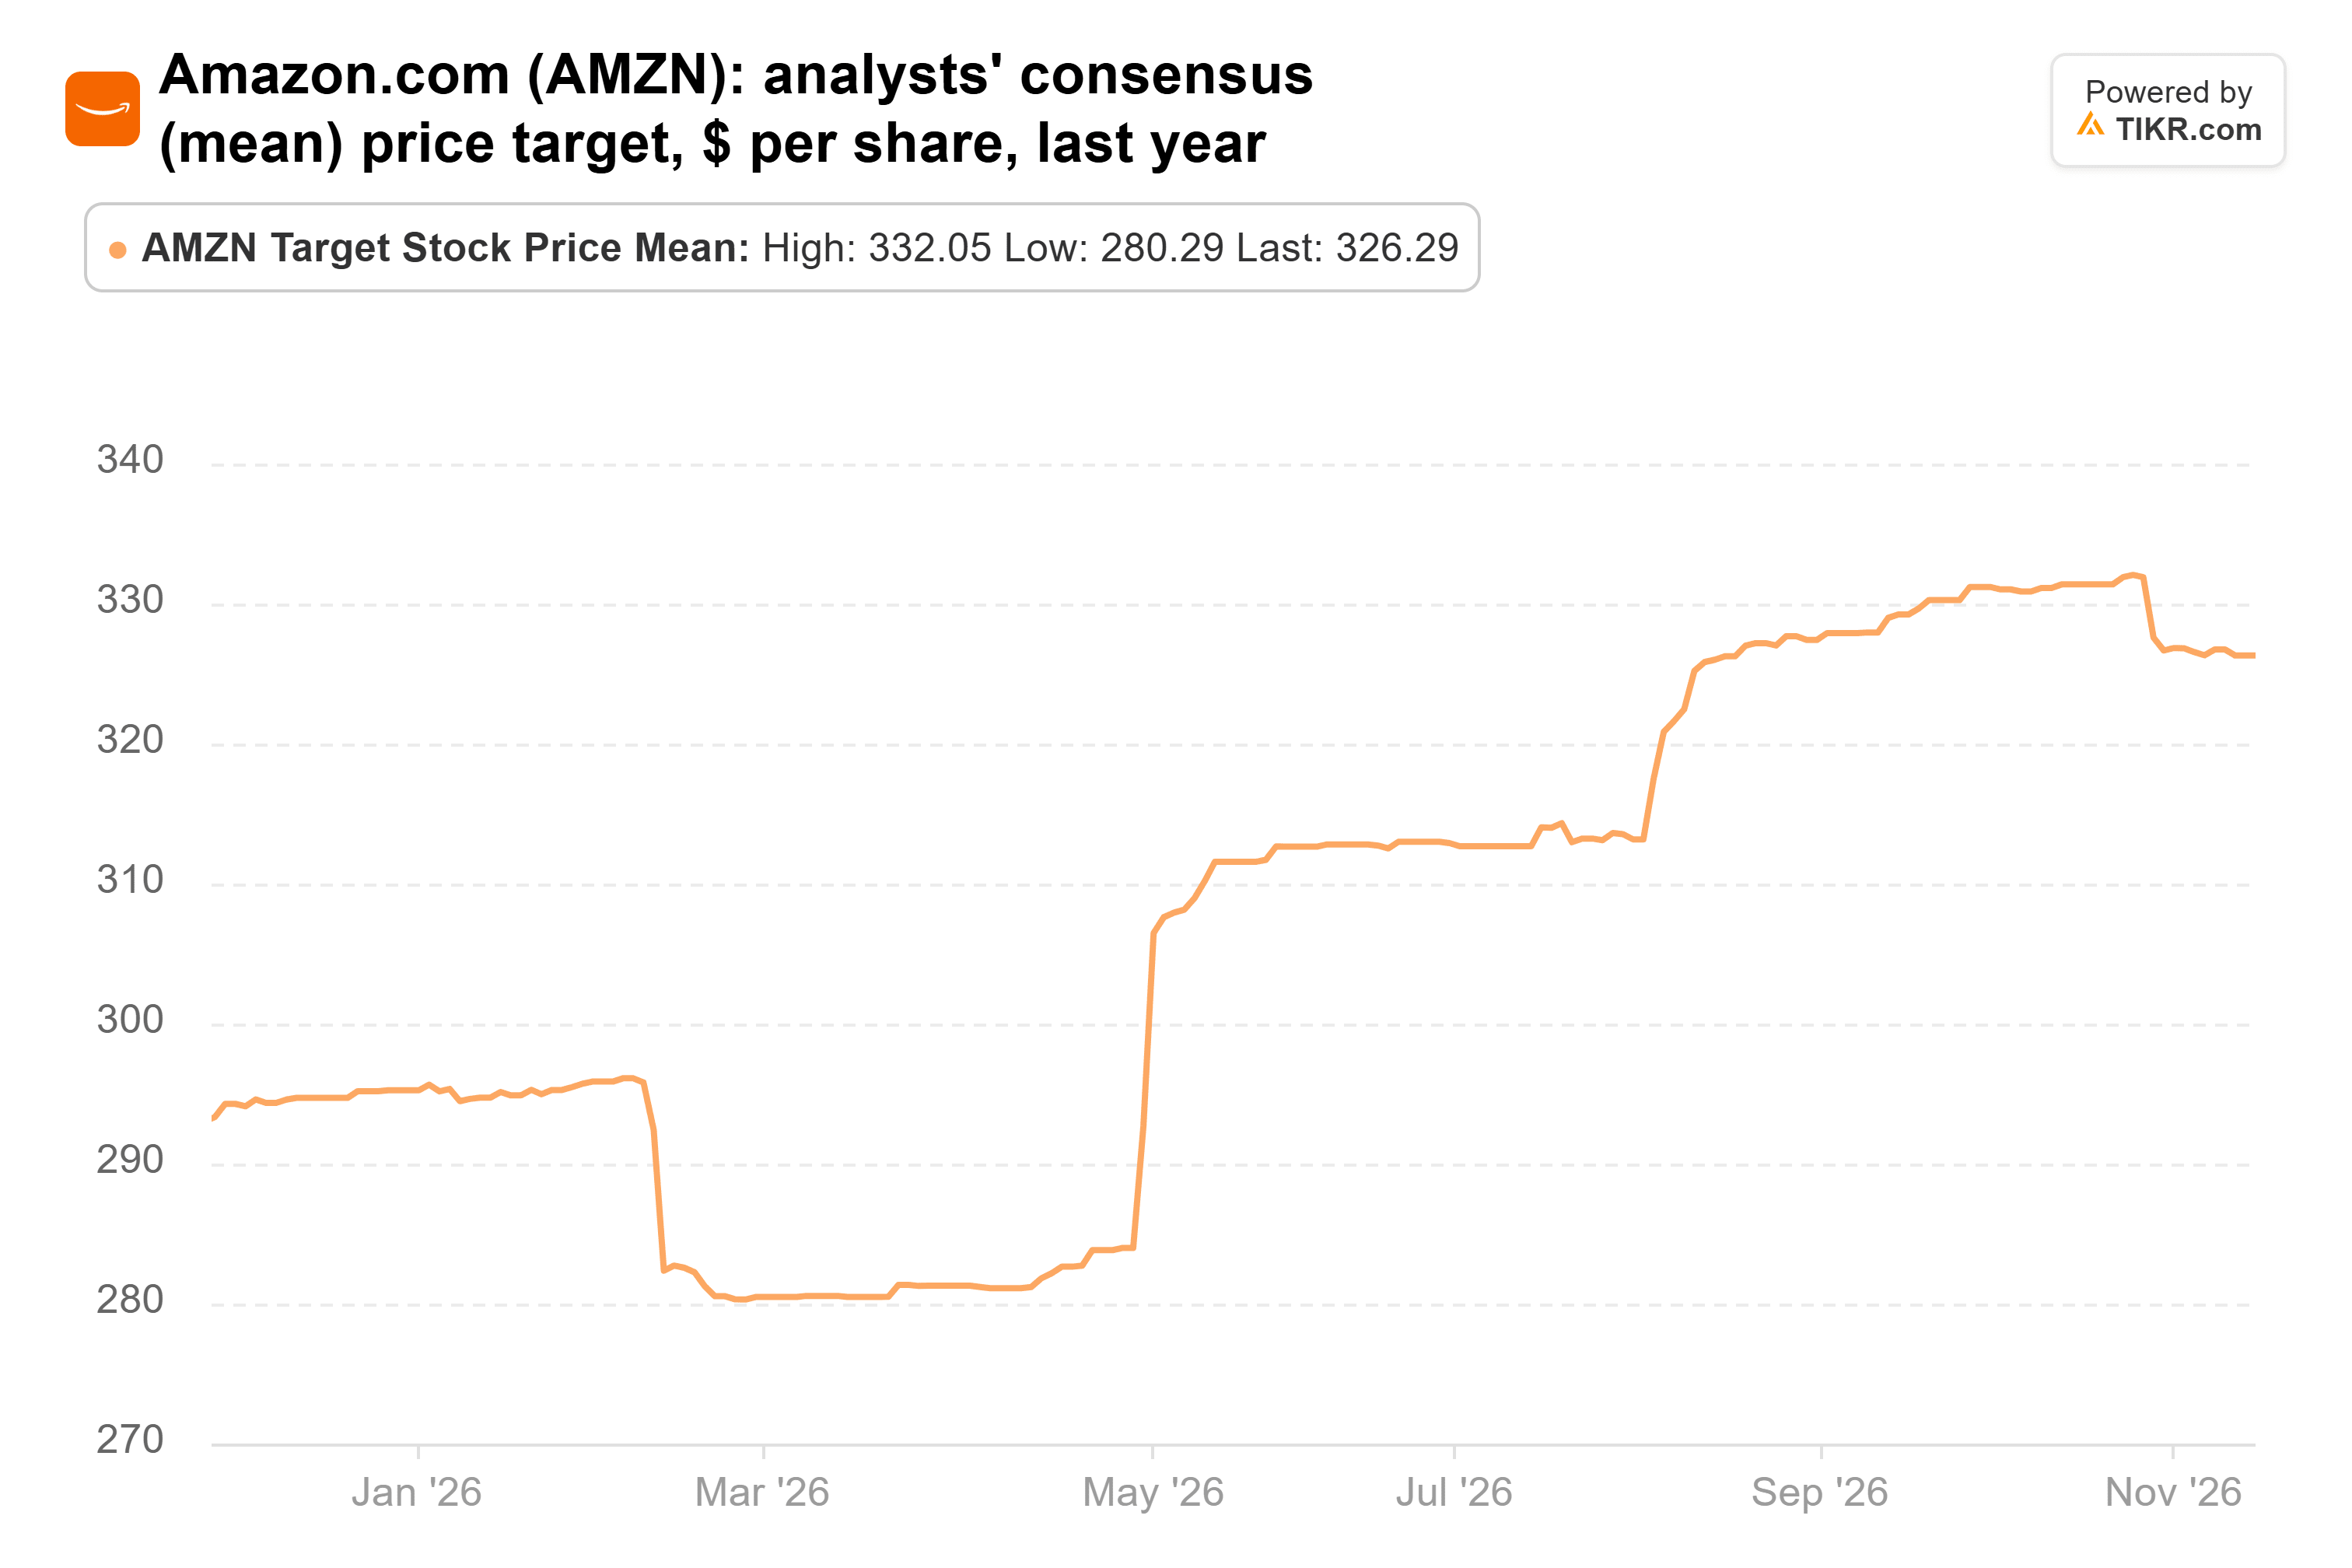
Les 62 analystes couvrant Amazon ont un objectif consensuel de 326 $, soit 27 % au-dessus du cours. C'est en hausse par rapport à 293 $ il y a un an, même après une vague de réductions d'objectifs qui a suivi le rapport du troisième trimestre :
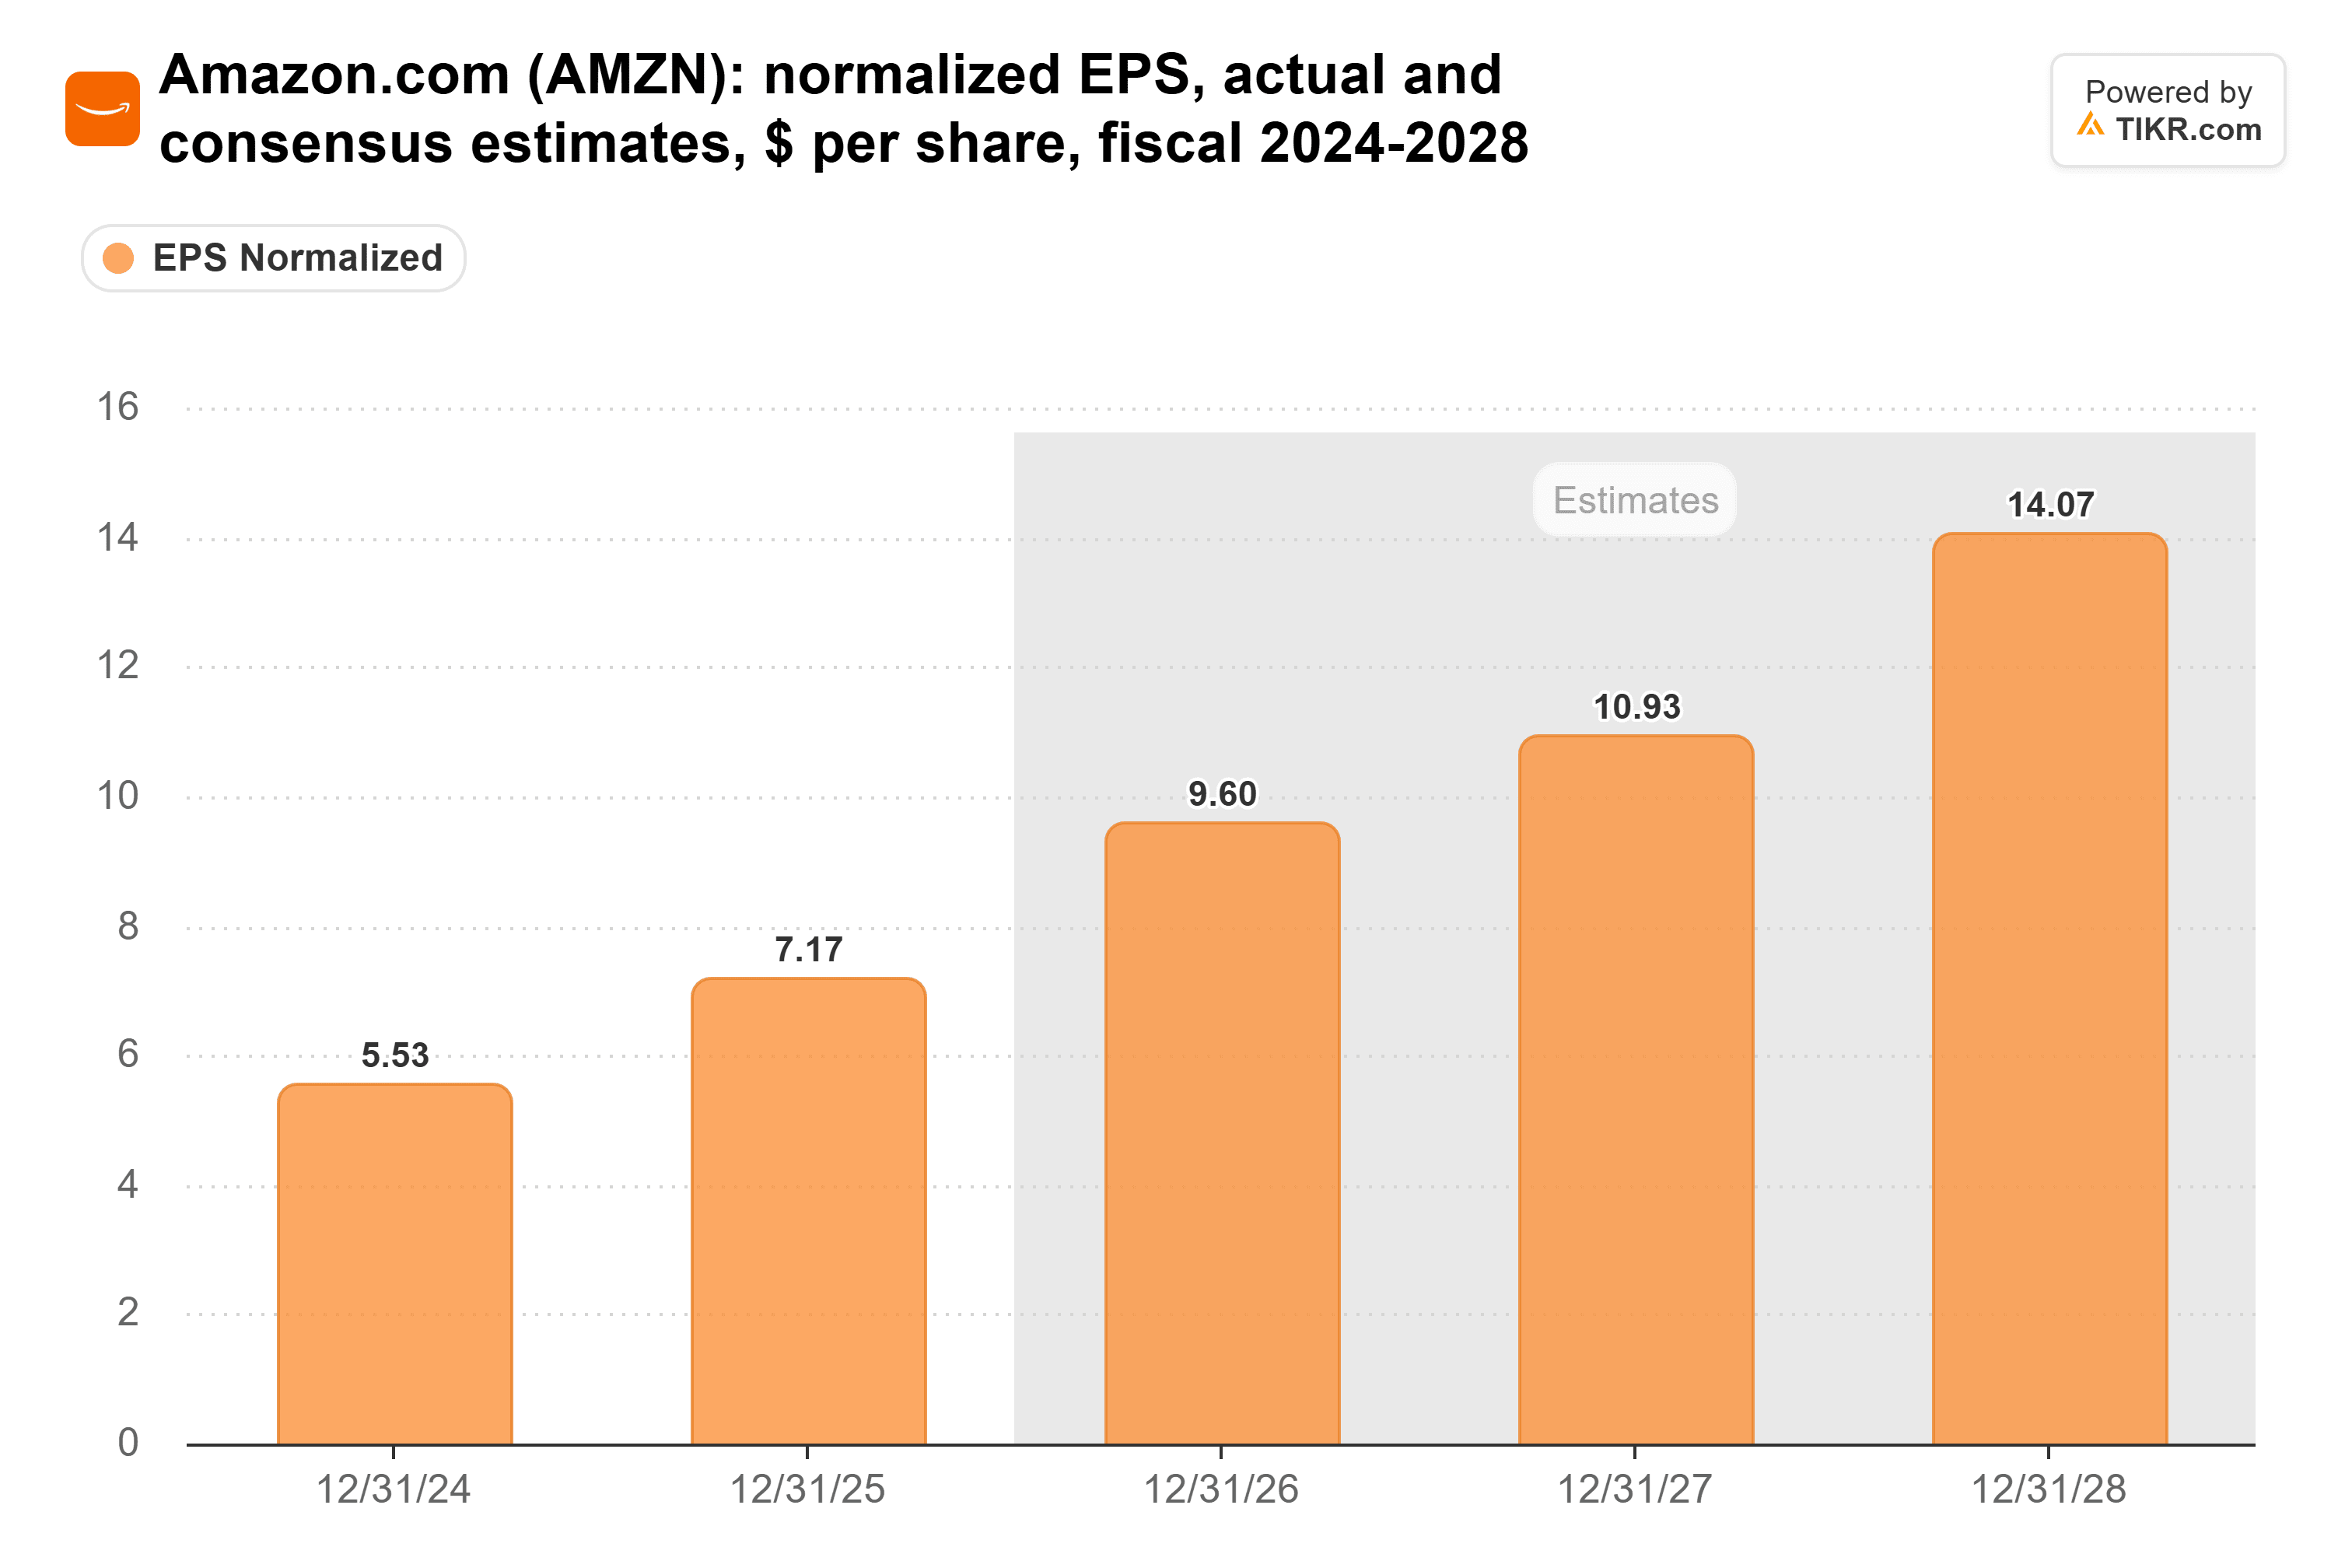
Les analystes s'attendent à ce que le BPA normalisé presque double, passant de 7,17 $ en 2025 à 14,07 $ en 2028, et le chiffre de 2028 est en hausse par rapport à 13,27 $ le 23 octobre, la semaine précédant le rapport :
Malgré cela, Amazon se négocie à 25x les bénéfices forward. C'est environ la moitié de sa moyenne de 48x sur les cinq dernières années, et proche du plus bas de 23x atteint le 30 octobre, le lendemain du rapport :
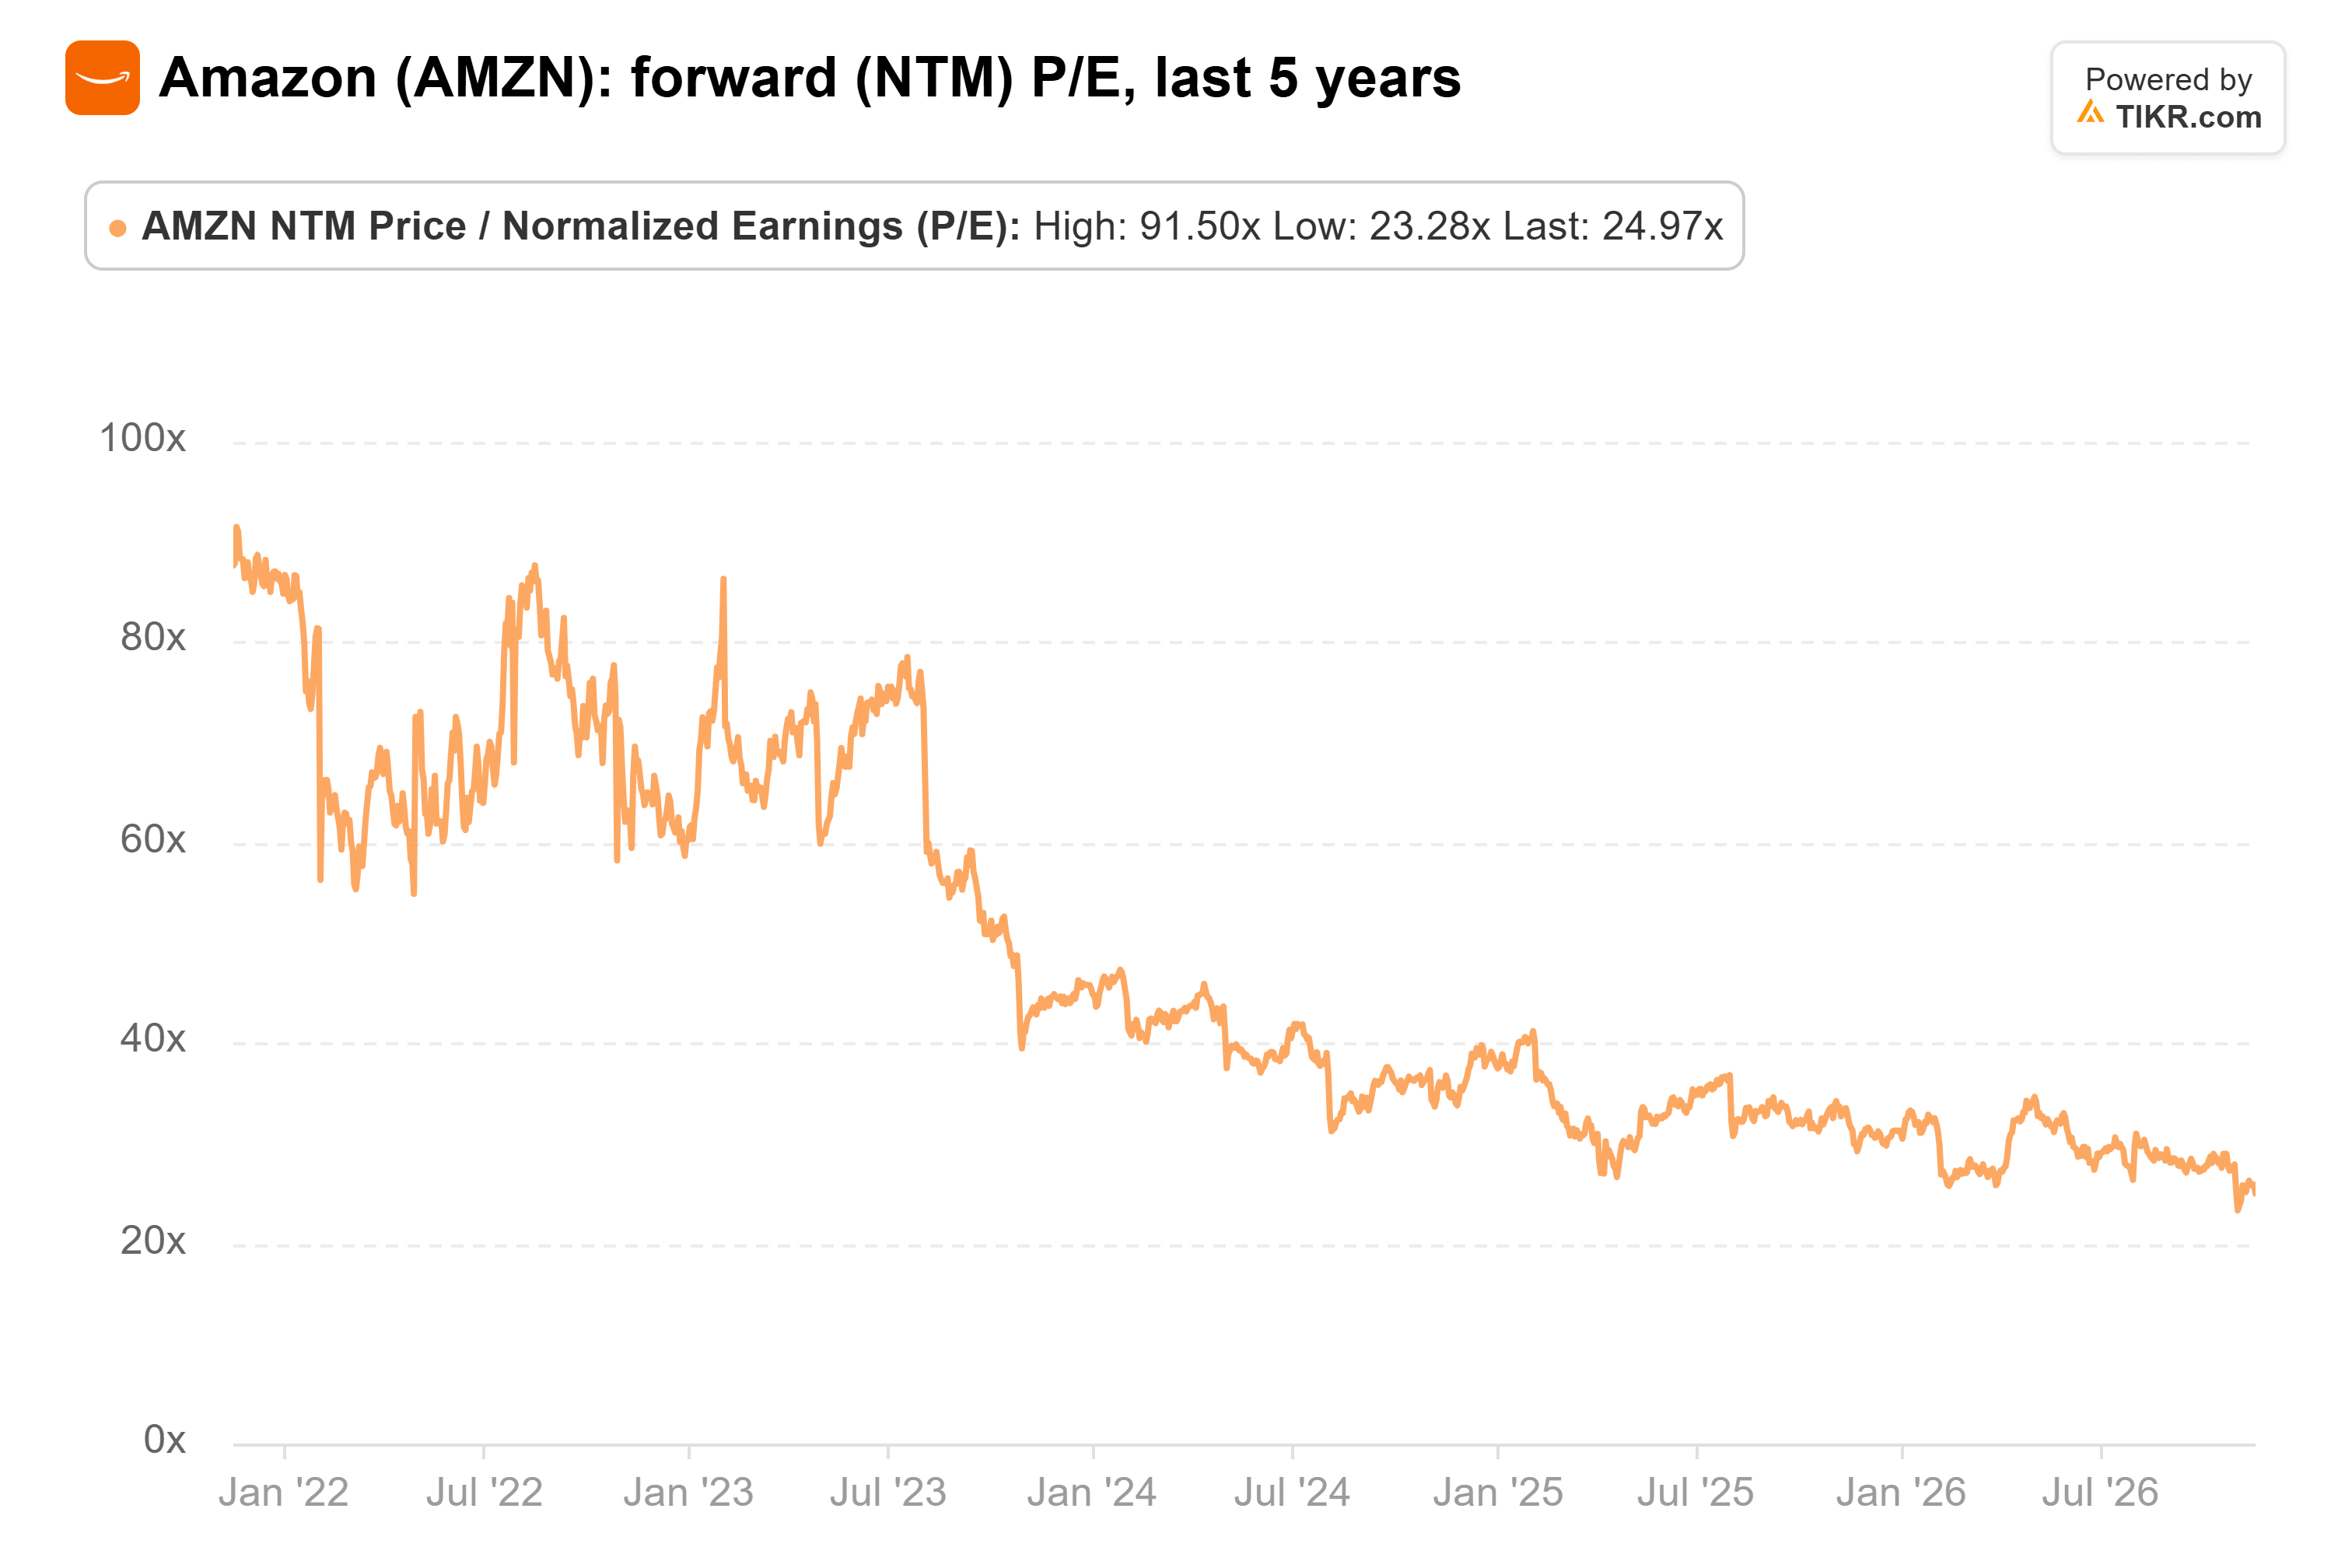
Sur la base du BPA 2028, 340 $ représente environ 24x, soit un peu moins que le multiple actuel. Ainsi, la totalité de la hausse potentielle de 32 % devrait provenir d'une croissance des bénéfices d'environ 36 % par rapport à ce que les analystes attendent sur les douze prochains mois.
Le problème, c'est la trésorerie
Ce multiple est bas pour une raison. Le free cash flow d'Amazon était une sortie de 42,4 milliards de dollars sur les 12 mois se terminant le 30 septembre. Jassy a déclaré lors de la conférence téléphonique qu'après environ 220 milliards de dollars de capex cette année, Amazon s'attend "à dépenser sensiblement plus en 2027".
Néanmoins, l'objectif de 340 $ d'UBS semble conservateur. Keirstead a abaissé ses chiffres pour AWS à peu près à ce qu'Amazon prévoit déjà, et son objectif ne nécessite que le maintien des estimations de bénéfices.
Le rapport du quatrième trimestre, attendu début février, est le prochain test. Une croissance d'AWS égale ou supérieure aux 41 % d'UBS pour le trimestre, et un plan de capex 2027 qui croît moins vite que les ventes d'AWS, maintiendraient 340 $ bien à portée.
Alors, quelle est la vraie valeur de l'action Amazon ?
TIKR vous permet de prévoir le cours futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Amazon. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !





