

Points clés
- Bernstein a maintenu sa recommandation Outperform et son objectif de cours de $650 sur Dell Technologies. Cela représente une hausse potentielle de 103 % par rapport à la clôture du 16 novembre, l'action étant en baisse de 46 % par rapport à son sommet de septembre.
- Une dégradation de Barclays, le revirement du Texas contre les nouveaux centres de données et la démission du PDG de NVIDIA ont tous pesé sur l'action, tandis que les analystes continuaient de relever les estimations de bénéfices de Dell.
- Dell se négocie à environ 11x les bénéfices anticipés, proche de sa moyenne sur 5 ans. $650 équivaut à 18x ce que les analystes attendent qu'elle gagne au cours de l'exercice se terminant en janvier 2029.
- Bernstein estime que la vente a été excessive. Mais Dell prête de plus en plus d'argent à ses propres clients, ce qui rend un multiple de 18x difficile à justifier tant que la trésorerie ne suit pas. Le rapport du 24 novembre sera le premier test.
Dell Technologies (DELL) a clôturé à $320.55 le 16 novembre, en baisse de 46 % par rapport à son plus haut de clôture du 17 septembre, et Bernstein pense toujours qu'elle peut doubler d'ici là. Dans une note basée sur la clôture du 12 novembre, l'analyste Mark Newman a maintenu sa recommandation Outperform et son objectif de cours de $650, soit 103 % au-dessus de cette dernière clôture.
Trois coups durs en cinq semaines
Aucun de ces dégâts ne provient des propres chiffres de Dell. Le 14 octobre, Barclays a dégradé Dell à Equal Weight et a abaissé son objectif à $574 contre $603.
Puis est venu le Texas. Le gouverneur Greg Abbott a suspendu les approbations de raccordement au réseau pour les nouveaux centres de données en août et a étendu cette suspension à tous les permis d'État le 21 septembre, et Gina Hinojosa, qui a remporté l'élection du gouverneur le 3 novembre, a promis un moratoire sur toutes les approbations de centres de données jusqu'à ce que la législature adopte de nouvelles protections. Elle prendra ses fonctions en janvier.
Et le 12 novembre, NVIDIA (NVDA) a annoncé la démission de Jensen Huang en tant que PDG, effective immédiatement. Les serveurs IA de Dell sont construits sur les puces de NVIDIA, et Dell a chuté de 7,2 % le 13 novembre et encore de 7,0 % le 16 novembre alors que le marché de l'IA se vendait.
TIKR suit 29 analystes sur Dell Technologies. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Dell Technologies, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Dell Technologies
Bernstein n'a pas cillé
D'autres sociétés ont abaissé leurs objectifs le 16 novembre : Citi a baissé le sien à $550 contre $600 et a maintenu sa recommandation Acheter, et Morgan Stanley a abaissé le sien à $403 contre $511 et a maintenu sa recommandation Equal Weight.
L'argument de Newman est que le marché évalue le mauvais risque. Bernstein estime que les fournisseurs de cloud IA émergents représentent environ 27 % des revenus de Dell pour l'exercice 2027, mais seulement environ 12 % de son bénéfice d'exploitation, puisque la majeure partie du bénéfice provient encore des serveurs traditionnels, du stockage et des clients entreprises. La demande le confirme : Dell a enregistré un record de $60,9 milliards de commandes de serveurs IA au cours de son trimestre de juillet et l'a terminé avec un carnet de commandes IA de $95 milliards.
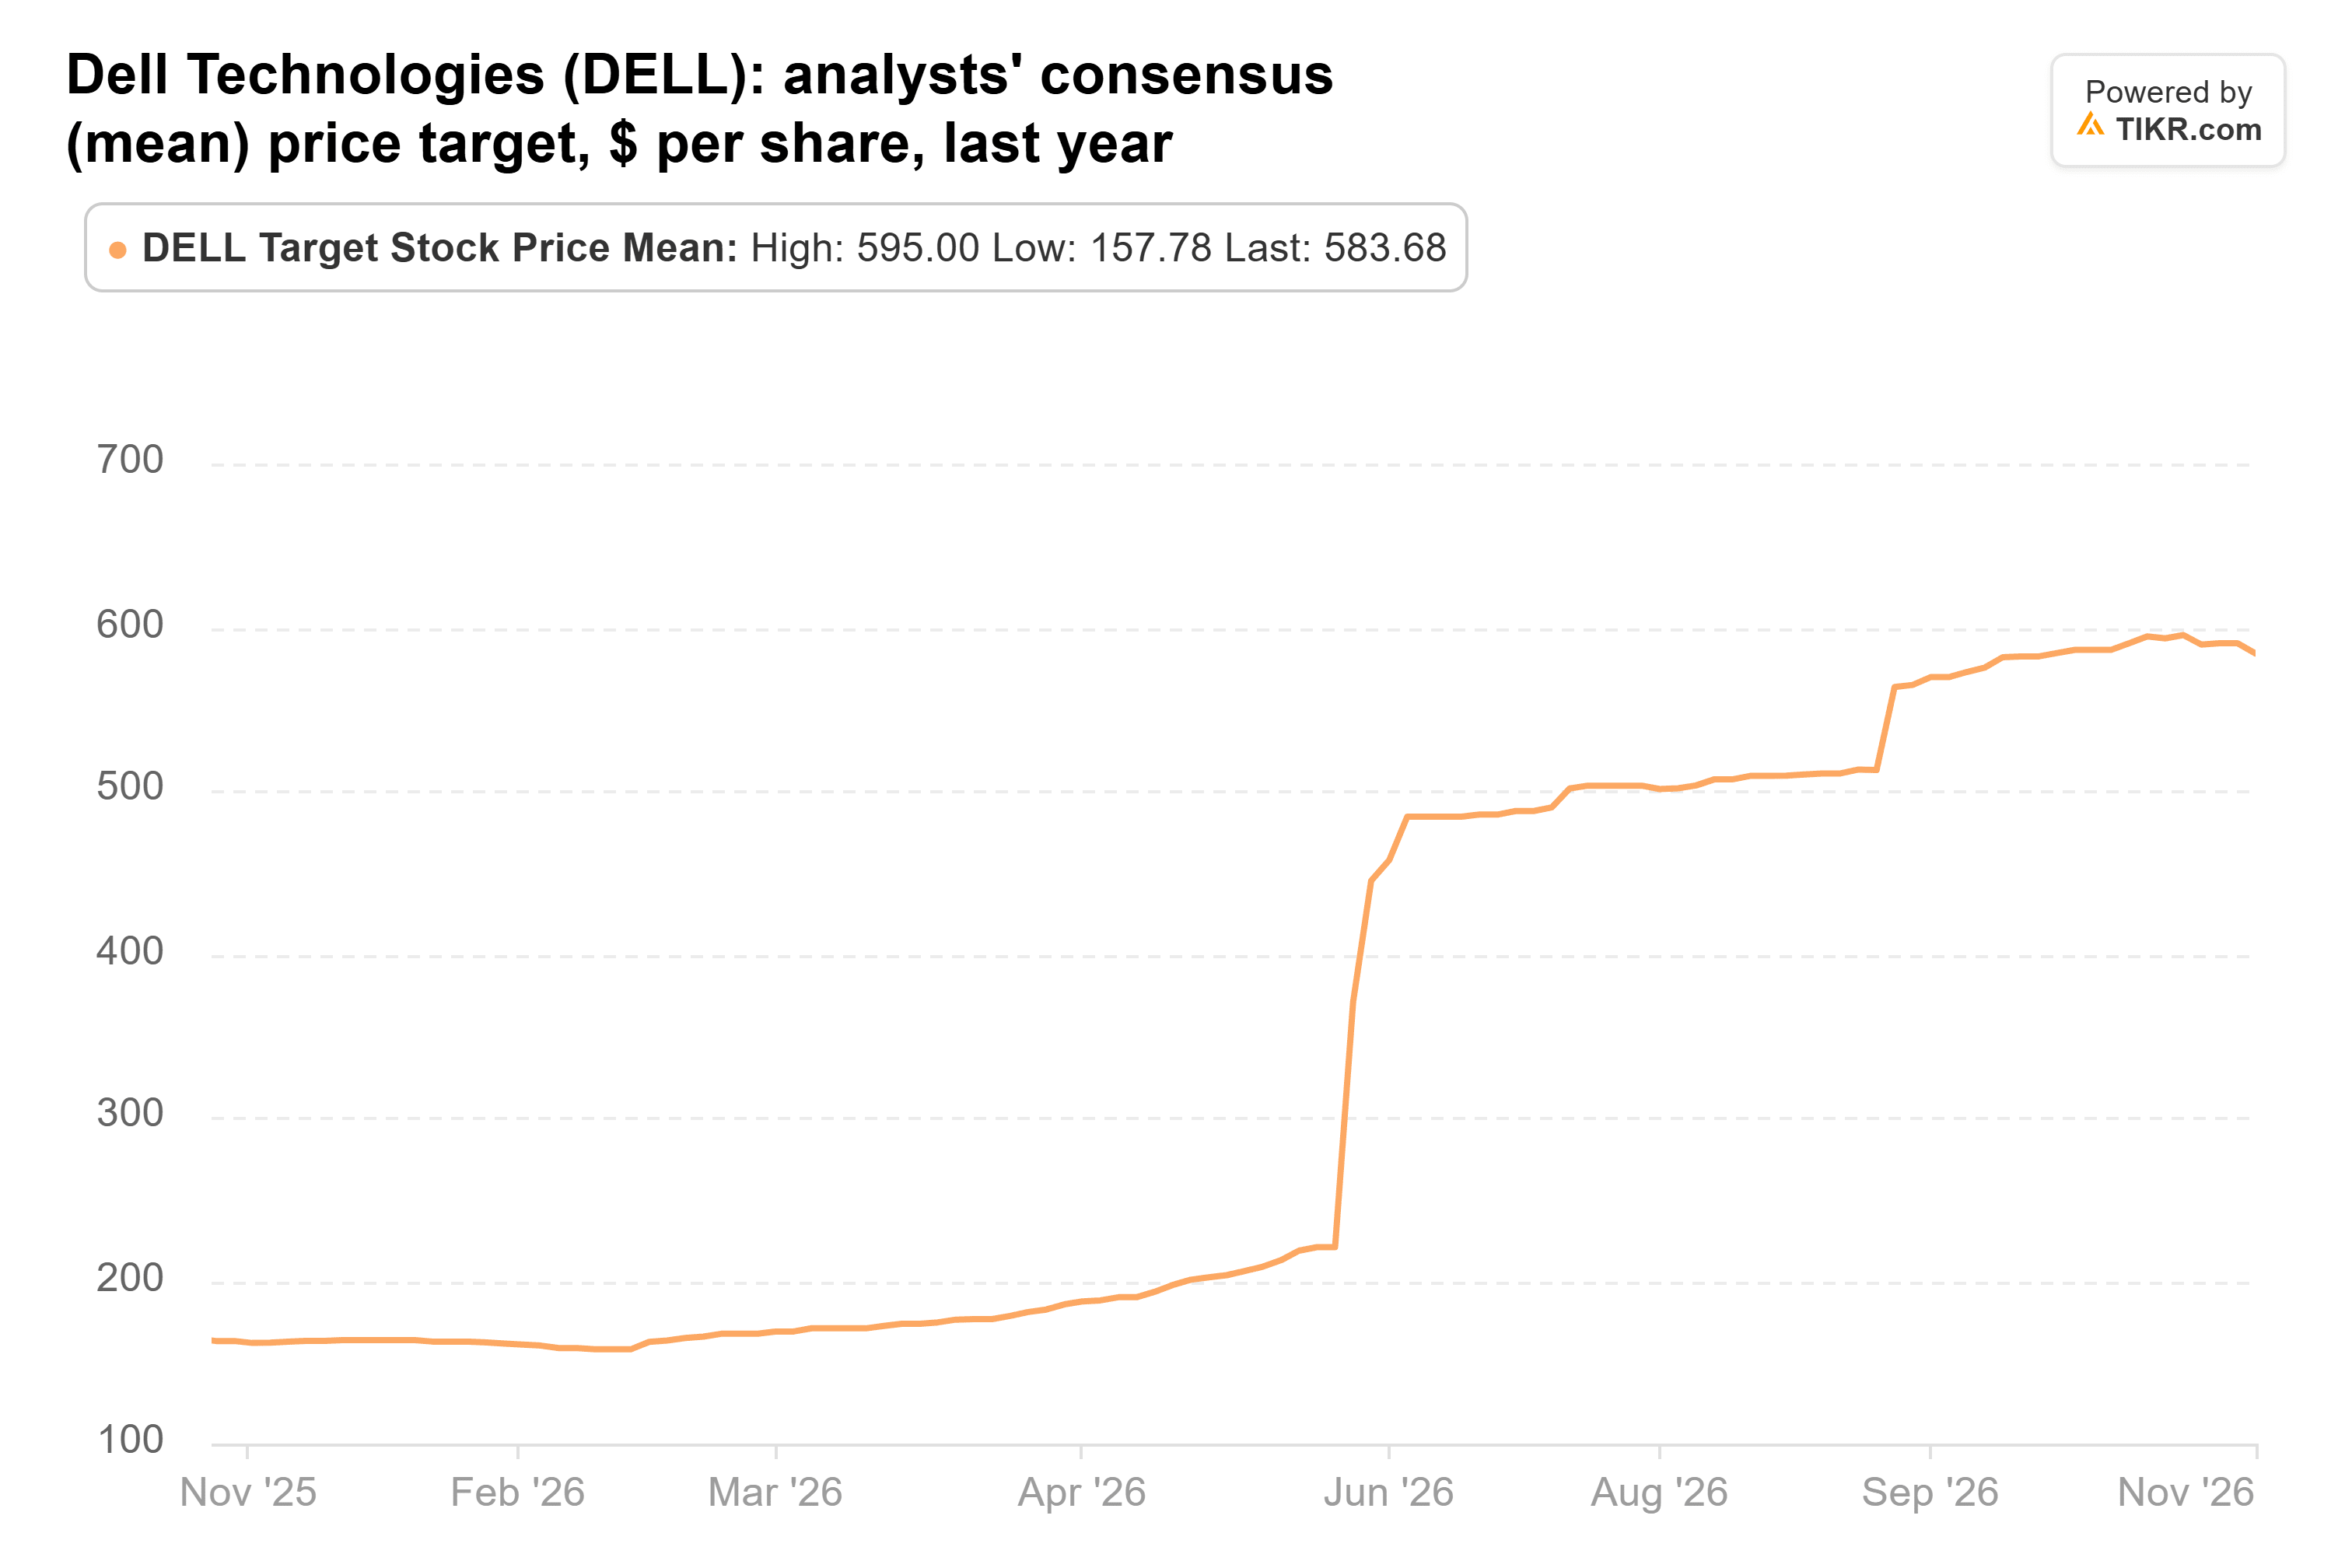
Même avec ces réductions, l'objectif consensuel est de $584, juste en dessous de son pic de $595 du 27 octobre :
Est-ce que $650 tient la route ?
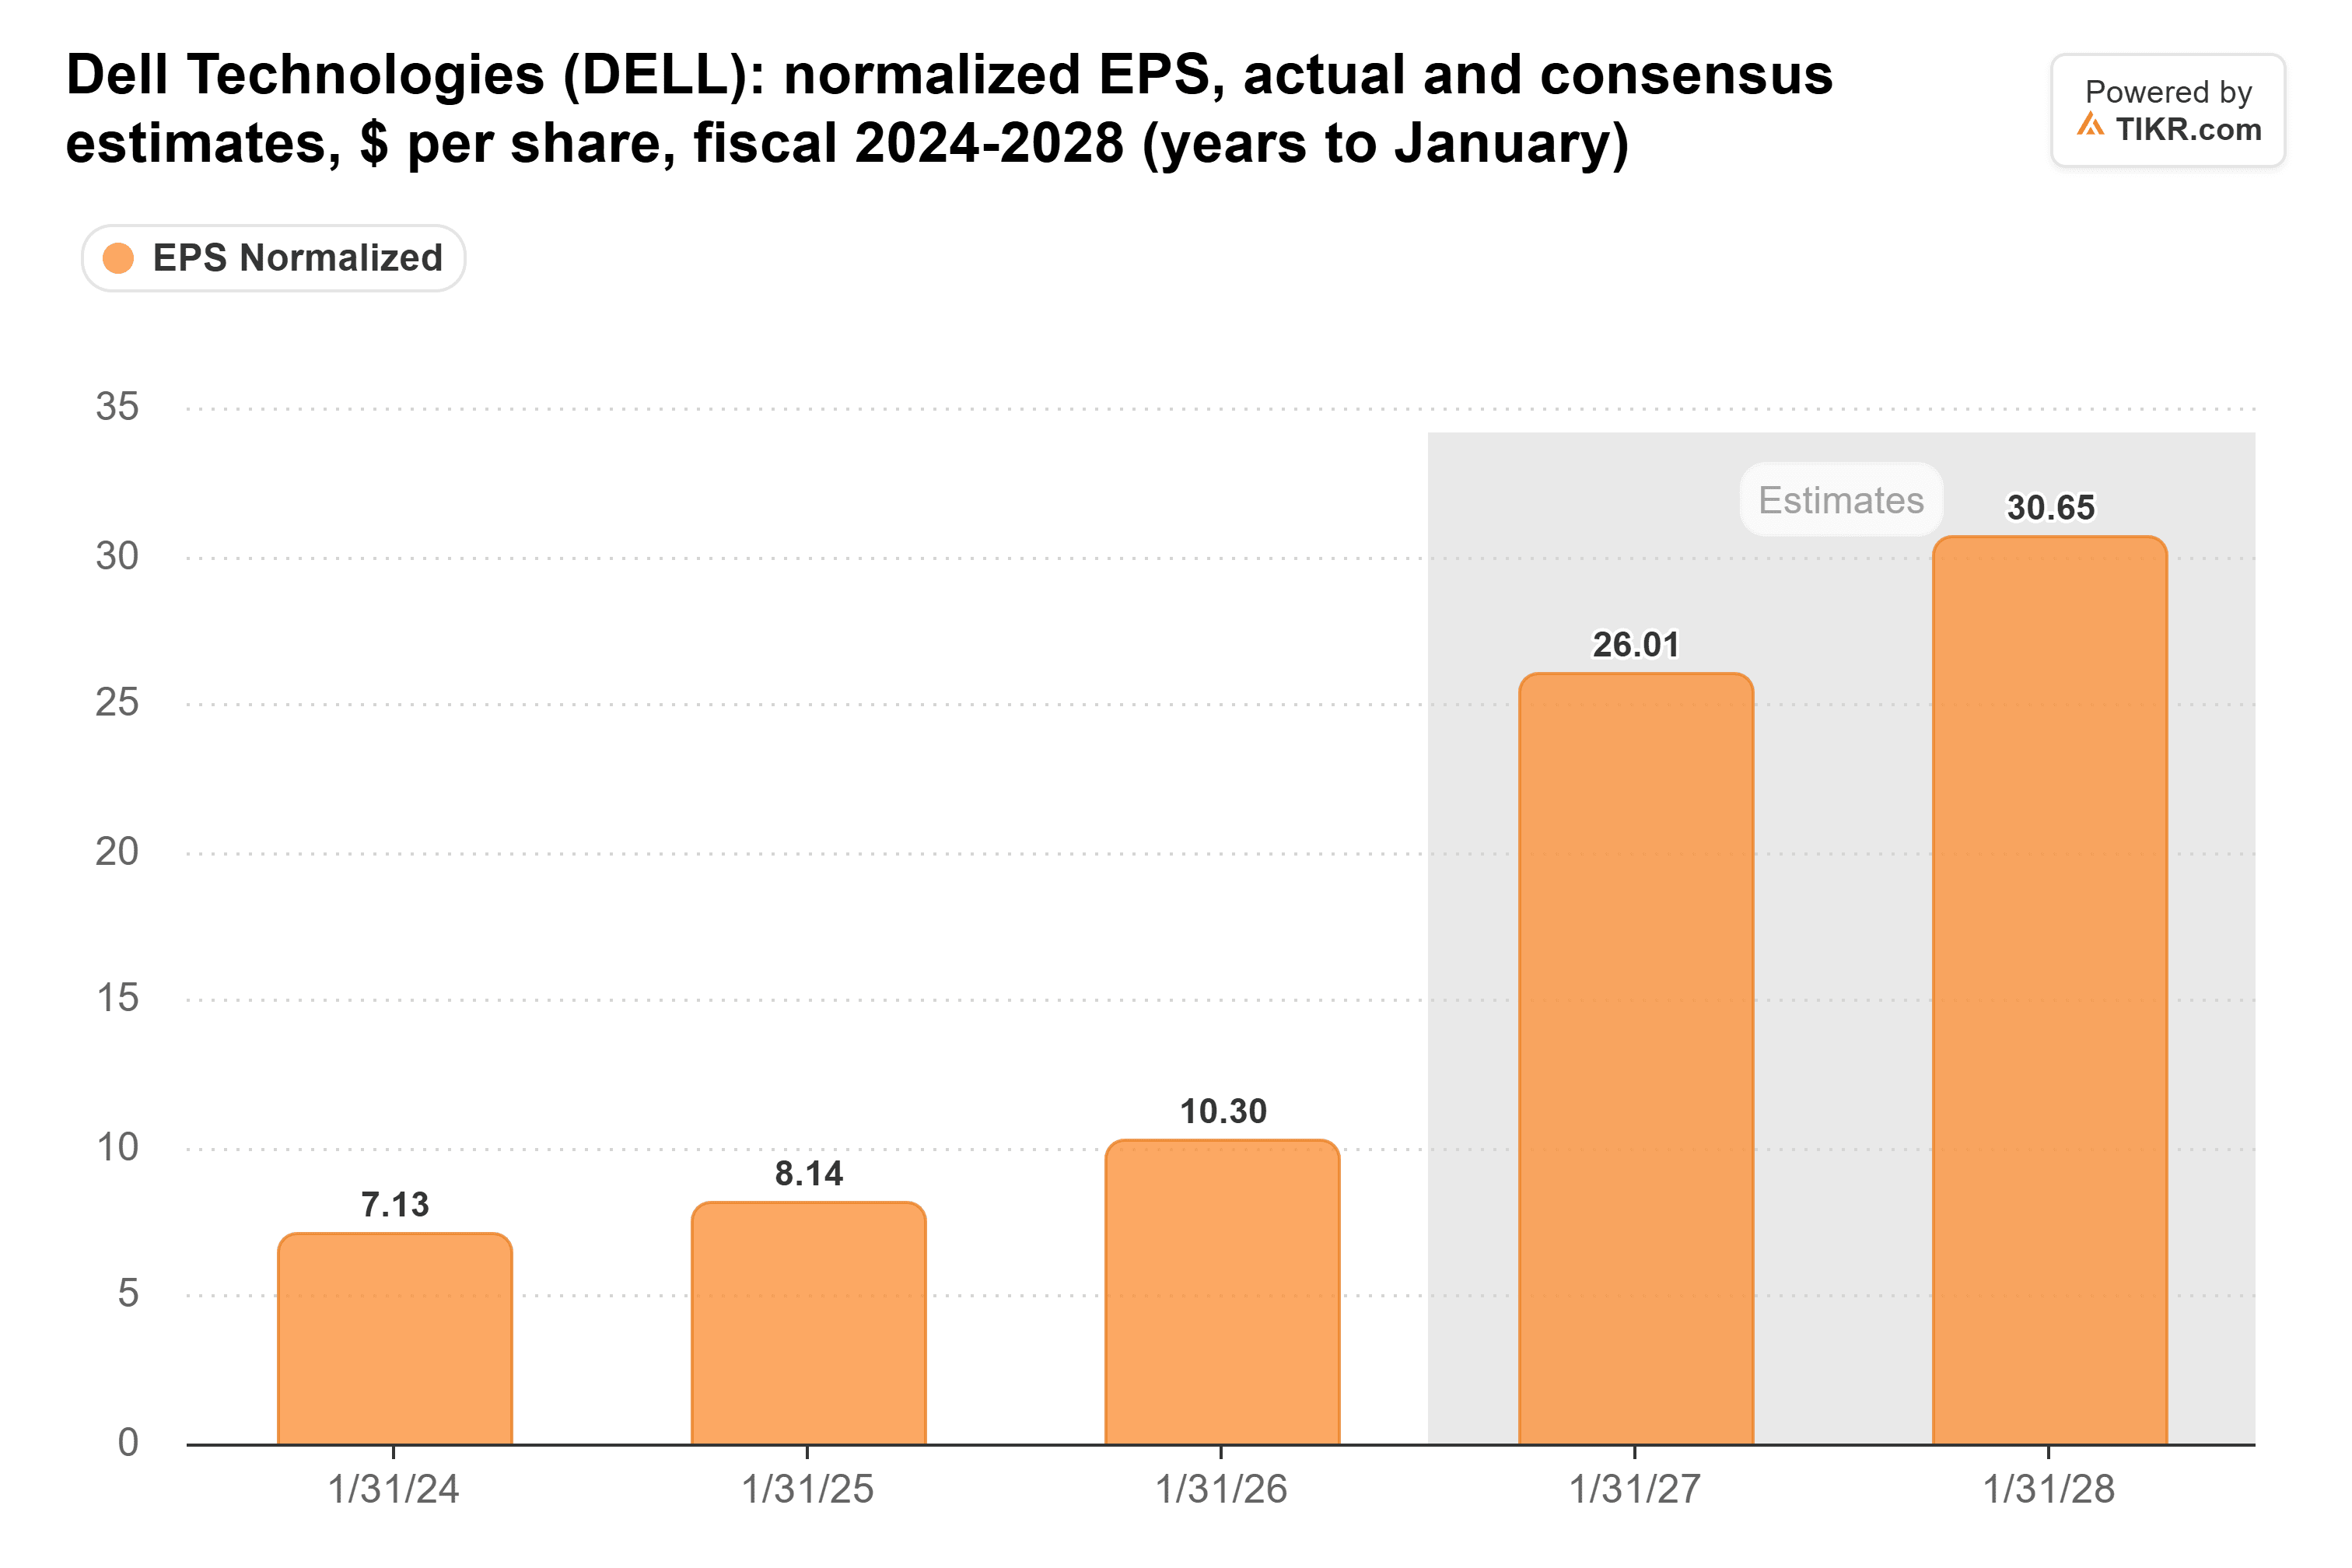
Les analystes ont continué de relever leurs estimations alors que l'action glissait. Le consensus de TIKR pour le BPA normalisé au cours de l'exercice se terminant en janvier 2028 est de $30,65, contre $21,40 fin juin. Les $26,01 de cette année sont légèrement supérieurs aux prévisions non-GAAP de Dell elle-même, qui étaient de $25,50 :
Cela a fait chuter le P/E anticipé de Dell à environ 11x. C'est un peu en dessous de sa moyenne sur 5 ans de 12x et bien loin des 26x atteints en août :

Le résumé public de la note de Bernstein ne montre pas le multiple sous-jacent à $650, voici donc le calcul basé sur le consensus. Les analystes attendent $36,03 pour l'exercice se terminant en janvier 2029, et $650 représente 18x ce chiffre. Si le multiple reste là où il est, la seule croissance des bénéfices ferait monter l'action d'environ 27 %. En plus de cela, le multiple doit augmenter d'environ 60 %.
Le problème, c'est le crédit accordé par Dell
Dell finance une part croissante de ce qu'elle vend. Ses créances de financement sont passées à $20,4 milliards au 31 juillet contre $14,3 milliards six mois plus tôt, et elle a accordé $10,3 milliards de nouveaux financements au premier semestre, contre $4,0 milliards un an plus tôt. La trésorerie générée par les opérations a augmenté de 18 % pour atteindre $6,3 milliards sur ces six mois, tandis que le résultat net GAAP a plus que triplé pour atteindre $7,6 milliards contre $2,1 milliards.
Bernstein a raison de dire que la vente a été plus forte que ne le justifiaient les nouvelles opérationnelles. Mais un multiple de 18x est un prix pour des bénéfices auxquels le marché fait confiance, et ce multiple est difficile à justifier tant que Dell prête de l'argent à ses clients pour qu'ils achètent ses baies.
Le 24 novembre, Dell doit montrer trois choses : des revenus de serveurs IA au niveau ou au-dessus de ses prévisions de $19 milliards, un carnet de commandes IA proche de $95 milliards, et une trésorerie disponible bien supérieure aux $986 millions du deuxième trimestre.
Alors, quelle est la valeur réelle de l'action Dell ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Dell pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les dernières nouvelles de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !



