Points clés
- TotalEnergies offre un rendement de 4,5 % et Plains All American Pipeline de 6,9 % aux cours actuels, et les deux versent plus cette année que l'année dernière.
- Le dividende de TotalEnergies a absorbé 51 % de son flux de trésorerie disponible sur les douze mois se terminant le 30 juin 2026, et sa dette nette n'est que de 0,5 fois l'EBITDA.
- Plains All American a couvert sa distribution de l'exercice 2025 1,7 fois par son flux de trésorerie distribuable, mais sa dette nette représente 3,7 fois l'EBITDA et elle a réduit sa distribution de 2,50 $ par unité en 2016 à 0,72 $ en 2020.
- Au taux de croissance du dividende sur cinq ans de chaque action, 10 000 $ investis dans Plains All American rapporteraient environ 87 000 $ sur 20 ans, contre environ 15 000 $ pour TotalEnergies.
Si vous achetez une action à dividende pour la conserver 20 ans, le chèque doit pouvoir traverser quelques baisses du pétrole. TotalEnergies (TTE) et Plains All American Pipeline (PAA) versent toutes deux plus cette année. Le 28 octobre, TotalEnergies a déclaré un troisième dividende intérimaire de 0,90 € par action pour l'exercice 2026, soit 5,9 % de plus que pour l'exercice 2025. La distribution du troisième trimestre de Plains, de 0,4175 $ par unité, est supérieure de 10 % aux 0,38 $ versés un an plus tôt.
Aux cours actuels, Plains offre un rendement de 6,9 % et TotalEnergies de 4,5 %. (TotalEnergies fixe son dividende en euros, donc le montant en dollars varie avec le taux de change, et la France prélève un impôt sur le dividende d'un détenteur américain. Plains est un MLP, elle verse donc des distributions sur des unités, et les détenteurs reçoivent un formulaire K-1.)
Alors, laquelle je conserverais pendant 20 ans ?
| Métrique | TotalEnergies (TTE) | Plains All American (PAA) |
|---|---|---|
| Rendement au prix actuel | 4,5% | 6,9% |
| Croissance du dividende, exercices 2020-2025 | 4,9 % par an | 16,7 % par an |
| Croissance du dividende, exercices 2015-2025 | 3,8 % par an | -5,6 % par an |
| Taux de distribution en espèces (TTM au 30 juin 2026) | 51% | Pas sa mesure |
| Couverture par le flux de trésorerie distribuable (exercice 2025) | Pas sa mesure | 1,67x |
| Dette nette / EBITDA (LTM) | 0,52x | 3,7x |
| Couverture des intérêts (LTM) | 10,2x | 2,8x |
Source : TIKR et StockAnalysis, aux cours actuels.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions versant des dividendes annuels de 6 %+.
Mais après une revue d'investissement approfondie exploitant les données propriétaires de TIKR, nous pensons désormais que seules six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous gratuitement dans le cadre de notre nouveau rapport d'investissement, que vous pouvez consulter ici.
TotalEnergies a de la marge pour verser plus
TotalEnergies a réalisé un résultat net ajusté de 9,1 milliards de dollars au troisième trimestre 2026, aidé par des résultats record en aval. La direction prévoit désormais un flux de trésorerie annuel 2026 supérieur à 42 milliards de dollars.
Le dividende a absorbé confortablement 51 % du flux de trésorerie disponible sur les douze mois se terminant le 30 juin 2026. Voici comment le flux de trésorerie disponible et les dividendes versés ont évolué sur les dix derniers exercices :
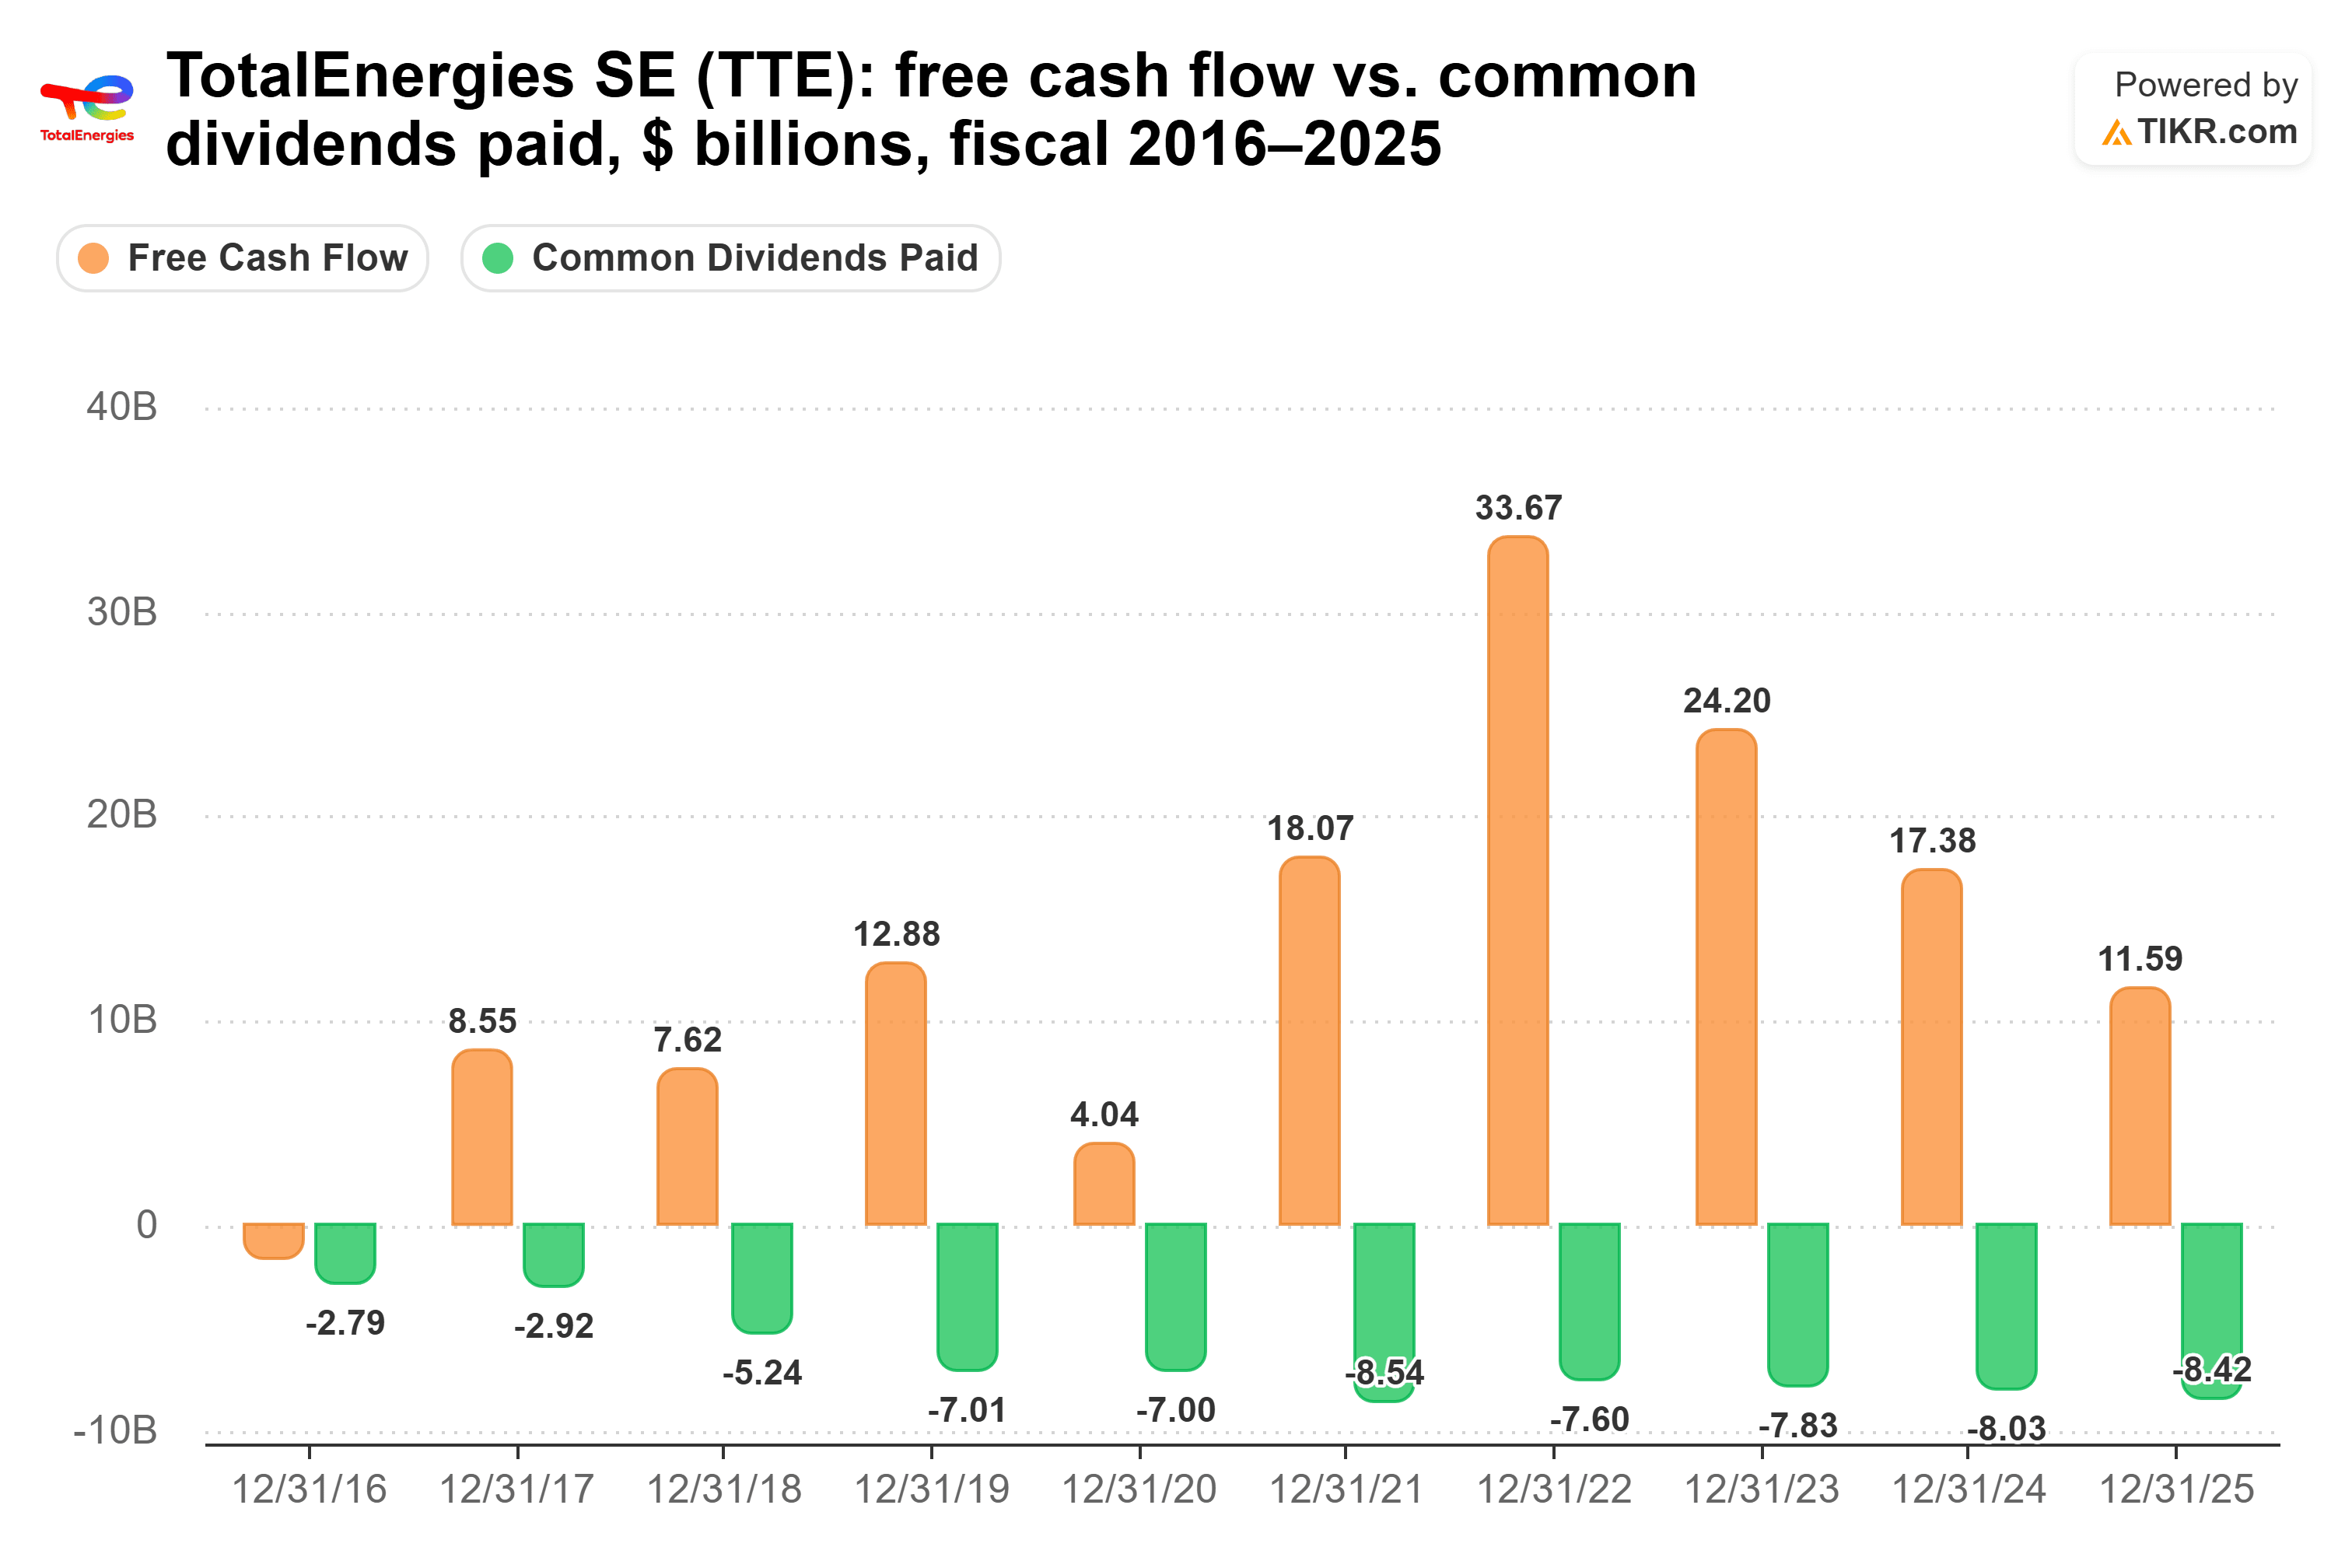
Le flux de trésorerie disponible n'a été insuffisant qu'en 2016 et 2020. Malgré cela, le dividende est passé de 2,77 $ par action en 2015 à 3,18 $ en 2020. L'exercice 2025 était serré, à 72,7 %.
La politique de l'entreprise est de redistribuer 40 % de son flux de trésorerie via dividendes et rachats d'actions, et ses 3,7 milliards de dollars au troisième trimestre représentaient environ 30 % du flux de trésorerie de ce trimestre. Lors de sa conférence téléphonique du troisième trimestre, l'entreprise a déclaré qu'« au besoin, elle pourrait ajuster à la hausse le dividende final pour atteindre l'objectif de redistribution de 40 % ».
Le risque est que la trésorerie de TotalEnergies évolue avec les prix du pétrole, du gaz et du raffinage.
Plains verse plus, avec une marge plus fine
Plains offre un chèque bien plus important que TotalEnergies, avec beaucoup moins de marge derrière. En mai, elle a vendu son activité canadienne de GNL. Le PDG Willie Chiang a déclaré lors de la conférence téléphonique du troisième trimestre que ce qui reste est une activité pétrolière avec « un flux de trésorerie plus durable et prévisible après la vente des GNL ».
L'EBITDA ajusté du troisième trimestre a augmenté de 6 % par rapport à l'année précédente, passant de 669 millions de dollars à 711 millions de dollars, bien que le trimestre ait manqué les estimations des analystes.
Le flux de trésorerie distribuable a couvert la distribution de l'exercice 2025 1,67 fois, une marge solide. Cette marge s'est réduite chaque année depuis son pic de 3,21x en 2020. Les distributions ont plus que doublé sur cette période, passant de 0,72 $ à 1,56 $ par unité, tandis que le flux de trésorerie distribuable n'est passé que de 2,31 $ à 2,61 $ :
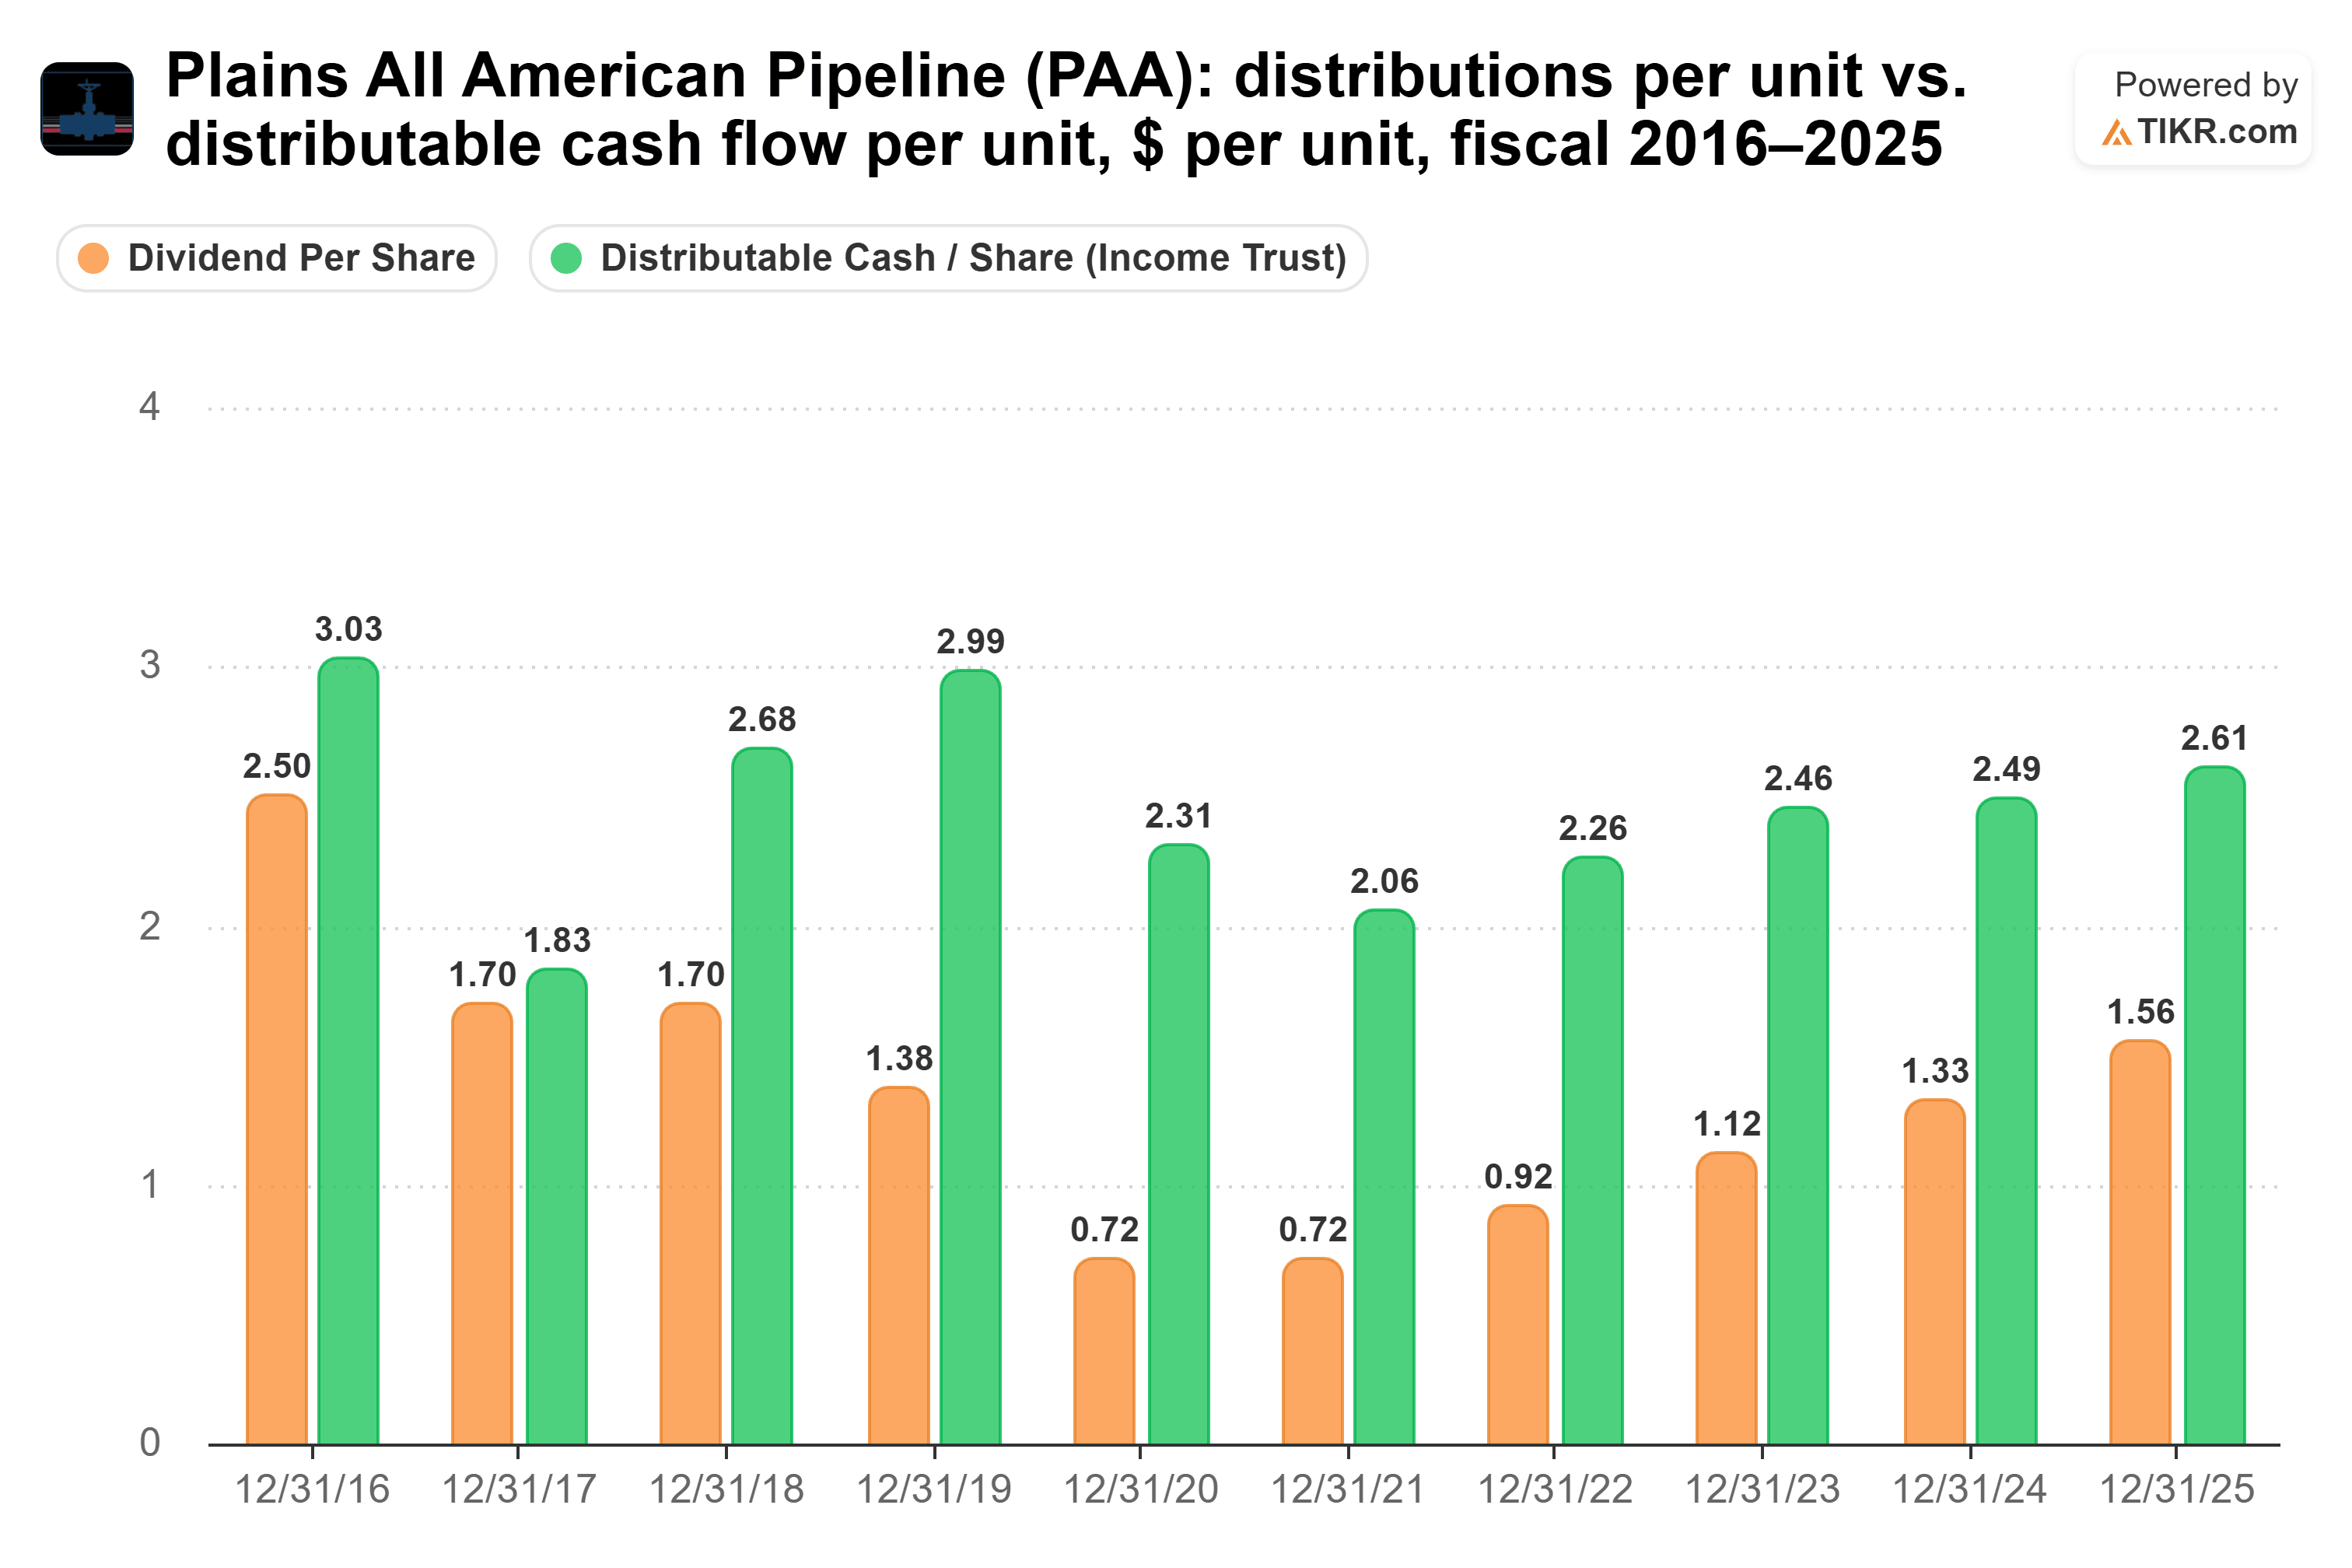
Plains vise des augmentations de 0,15 $ par unité par an, soit environ 9 % des 1,67 $ actuels. Ainsi, à moins que le flux de trésorerie distribuable ne croisse plus vite que depuis 2020, la marge de couverture continue de se réduire.
Alors, quel dividende l'emporte ?
Si je ne peux conserver qu'une seule action à dividende pour les 20 prochaines années, c'est TotalEnergies. TotalEnergies distribue 51 % de son flux de trésorerie disponible, avec une dette nette à 0,5 fois l'EBITDA. Plains supporte un ratio de 3,7x et couvre ses intérêts seulement 2,8 fois, et sa dette était bien plus élevée la dernière fois qu'elle a réduit :
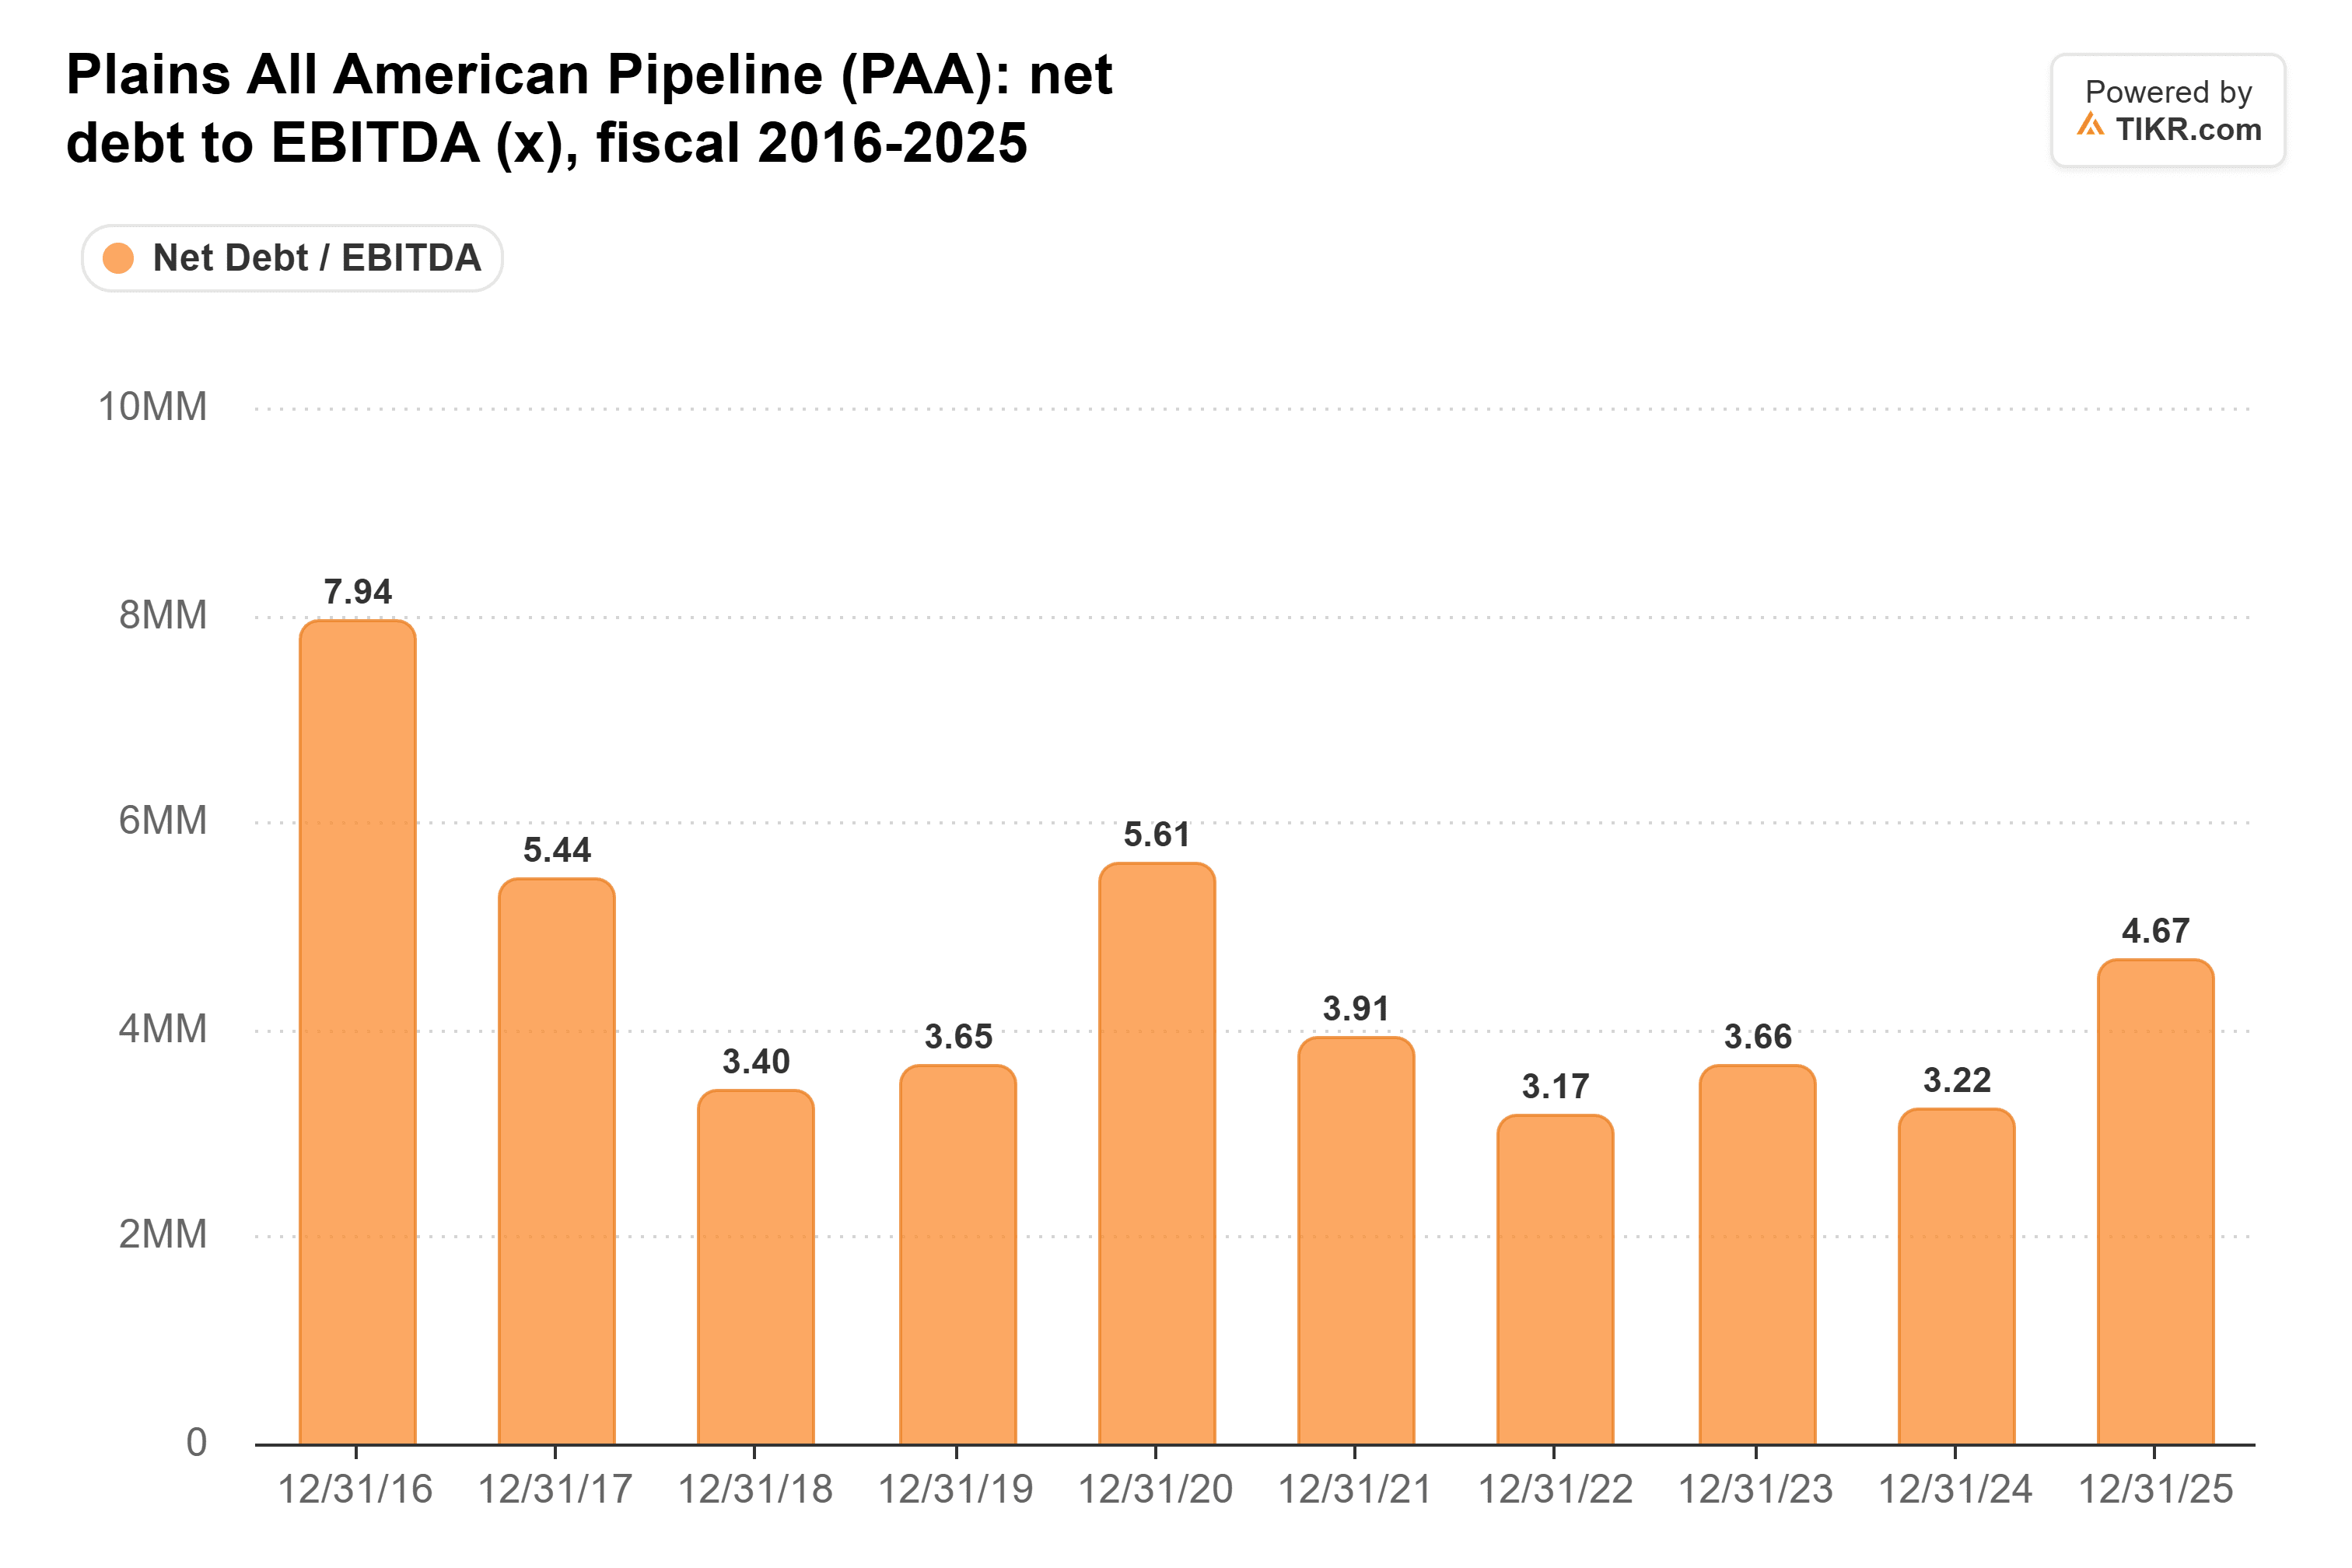
La dette nette était de 7,9 fois l'EBITDA en 2016. Au cours des quatre années suivantes, Plains a réduit sa distribution de 2,50 $ à 0,72 $ par unité. L'effet de levier était remonté à 4,7x en 2025, bien que l'entreprise l'estime à environ 3,6x pro forma après le troisième trimestre.
Au taux de croissance sur cinq ans de chaque action, 10 000 $ investis dans Plains rapporteraient environ 86 800 $ sur 20 ans, contre environ 14 600 $ pour TotalEnergies. Mais le taux de 16,7 % de Plains part de la réduction, et une augmentation fixe de 0,15 $ représente un pourcentage plus faible chaque année.
Cela ne fait pas de Plains un mauvais choix. Un rendement de 6,9 % représente beaucoup de revenus, et la distribution est couverte 1,67 fois. C'est juste que, sur 20 ans, je préférerais détenir le chèque soutenu par le bilan le plus solide.
Bien sûr, Plains donnera ses prévisions pour 2027 en février. Un plan visant à faire croître le flux de trésorerie distribuable plus vite que ses augmentations rendrait la décision beaucoup plus serrée.
Oubliez TotalEnergies : 6 rendements de dividendes sûrs de 6 %+ que vous pouvez acheter maintenant
Les dividendes peuvent détenir la clé d'une immense richesse. Mais seulement si vous achetez les bons.
Choisir la bonne action à dividende élevé peut faire la différence entre une retraite de rêve… et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité Sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et TotalEnergies n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !