Points clés
- Starbucks a publié un BPA ajusté de 0,80 $ pour le quatrième trimestre fiscal, dépassant le consensus de 0,72 $, alors que les ventes comparables mondiales ont augmenté de 7,2 %.
- Le PDG Brian Niccol a déclaré que « Back to Starbucks est notre plan de croissance », mais les ventes comparables en Amérique du Nord sont prévues pour ralentir à environ 4 % pour l'exercice 2027.
- À environ 33 fois les bénéfices futurs, l'action se situe à moins de 5 % de l'objectif moyen de 111 $ de Wall Street après une hausse de 28 % en 2026.
- La dégradation de Chipotle en octobre sur des inquiétudes de ventes montre comment les actions de restaurants sont sanctionnées lorsque la croissance ralentit, et Starbucks publiera à nouveau ses résultats le 27 janvier.
Starbucks (SBUX) vient de réaliser le type de trimestre sur lequel les redressements se construisent. L'action a à peine bougé.
Le cours a clôturé à 105 $ vendredi, en hausse de 28 % en 2026 sur une base de rendement total et à environ 6 $ de son plus haut sur 52 semaines. Cette hausse a déjà fait l'essentiel des célébrations.
Le trimestre en lui-même était propre. Le BPA ajusté de 0,80 $ a dépassé le consensus de 0,72 $, les ventes comparables mondiales ont augmenté de 7,2 %, et la marge opérationnelle s'est élargie pour un troisième trimestre consécutif.
La tension porte sur la suite. La direction a prévu des ventes comparables en Amérique du Nord d'environ 4 % pour l'exercice 2027, soit environ la moitié du rythme qu'elle vient de réaliser.
Cela compte pour une action valorisée comme une entreprise de croissance. Chipotle Mexican Grill (CMG) a chuté en octobre après que TD Cowen l'a dégradée sur des inquiétudes de ventes et a abaissé son objectif de cours à un plus bas de Wall Street, un rappel de la rapidité avec laquelle le marché revalorise les chaînes de restaurants lorsque les ventes ralentissent.
Le redressement se manifeste dans le trafic
Le chiffre d'affaires a reculé de 4 % à 9,1 milliards de dollars. Ce déclin reflète la conversion des activités de vente au détail en Chine en une coentreprise sous licence avec Boyu Capital, donc l'activité sous-jacente a tout de même progressé.
- Les ventes comparables en Amérique du Nord ont augmenté de 7,9 %, avec un nombre de transactions en hausse de 2,7 %.
- Les ventes comparables aux États-Unis ont augmenté de 7,7 %.
- Plus de 80 % des coffeehouses exploités par la société en Amérique du Nord ont affiché des ventes comparables positives, contre moins de 50 % il y a un an.
Niccol l'a dit clairement lors de la présentation des résultats : « Back to Starbucks a commencé comme un plan de redressement et maintenant Back to Starbucks est notre plan de croissance. »
Les bénéfices ont suivi le trafic…
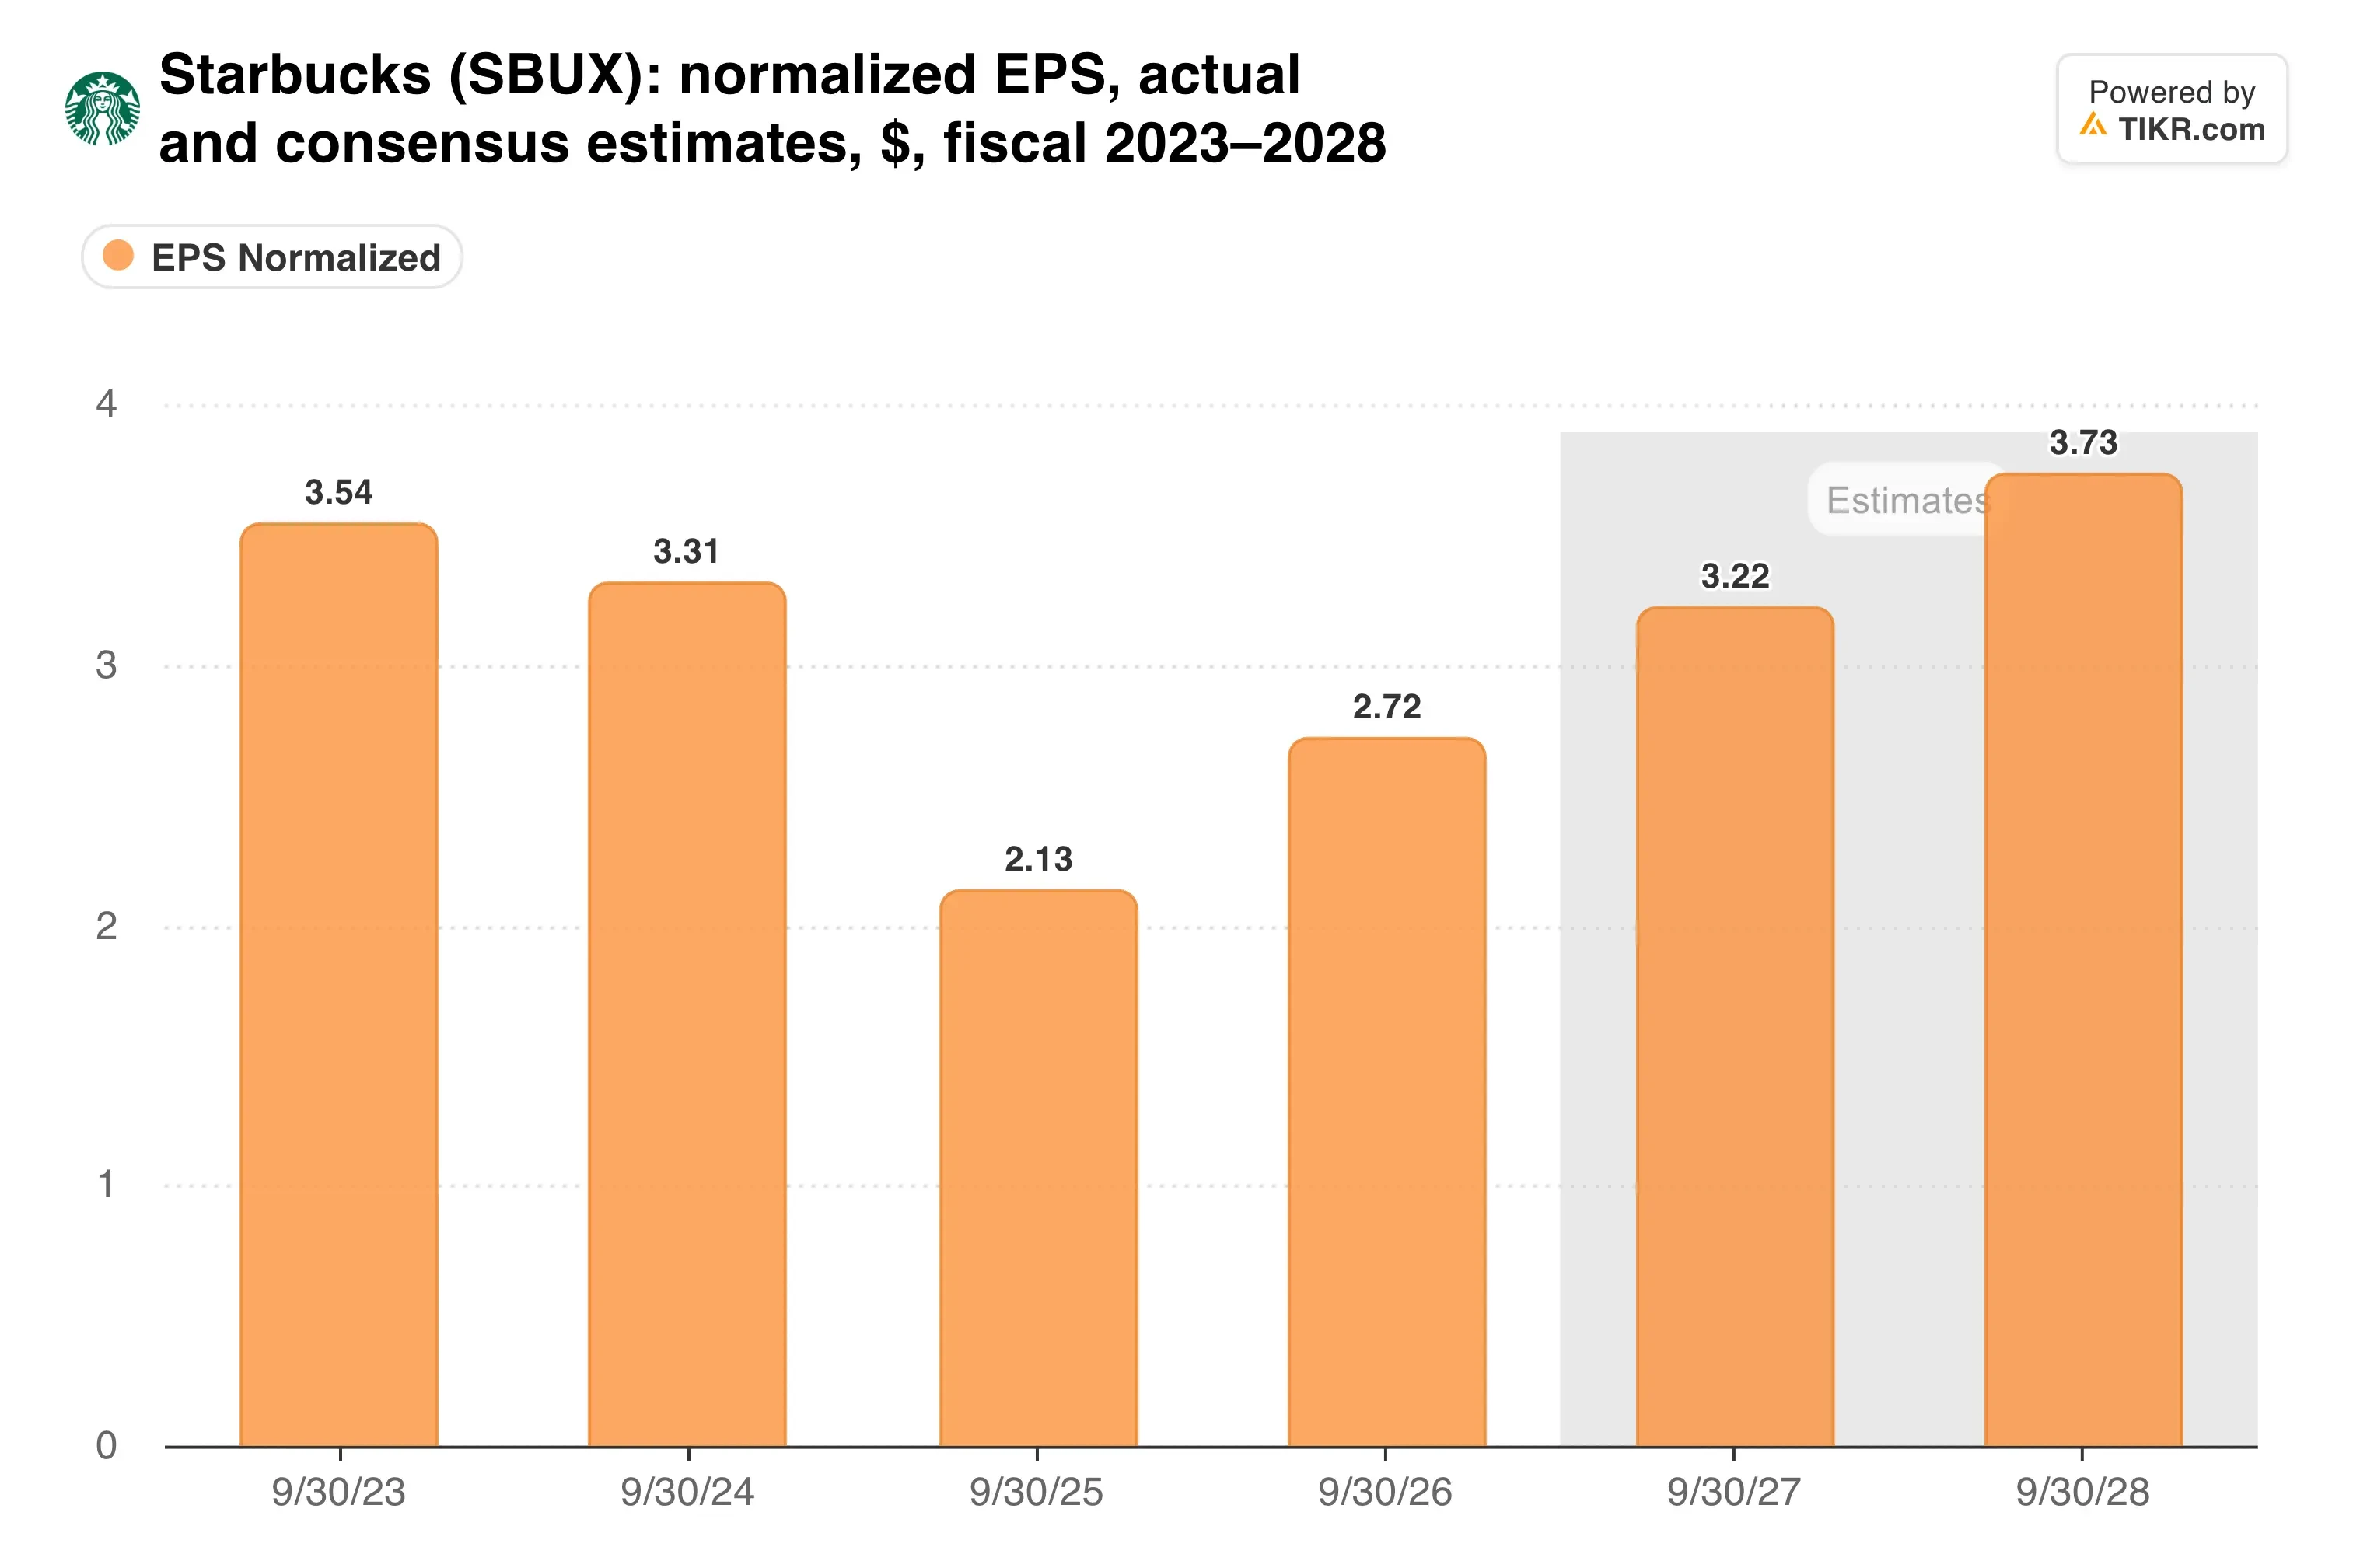
Le BPA de l'exercice 2026 a augmenté d'environ 27 % à 2,72 $. La nouvelle prévision de 3,15 $ à 3,25 $ implique une croissance d'environ 18 % au point médian.
L'international est le point faible
L'Amérique du Nord porte l'histoire. Les ventes comparables internationales n'ont augmenté que de 0,9 % alors que le nombre de transactions a reculé de 2,8 %, et un ticket moyen plus élevé a comblé l'écart.
Pourtant, la marge opérationnelle du segment a bondi à 19,7 % contre 10,8 %, principalement parce que la Chine est passée à un modèle sous licence. La concession de licence sacrifie du chiffre d'affaires déclaré en échange de marges plus stables, et la direction attribue à ce modèle une grande partie de la croissance de ses unités à l'étranger.
Combien de marge supplémentaire l'ensemble de l'entreprise peut-elle encore dégager ?
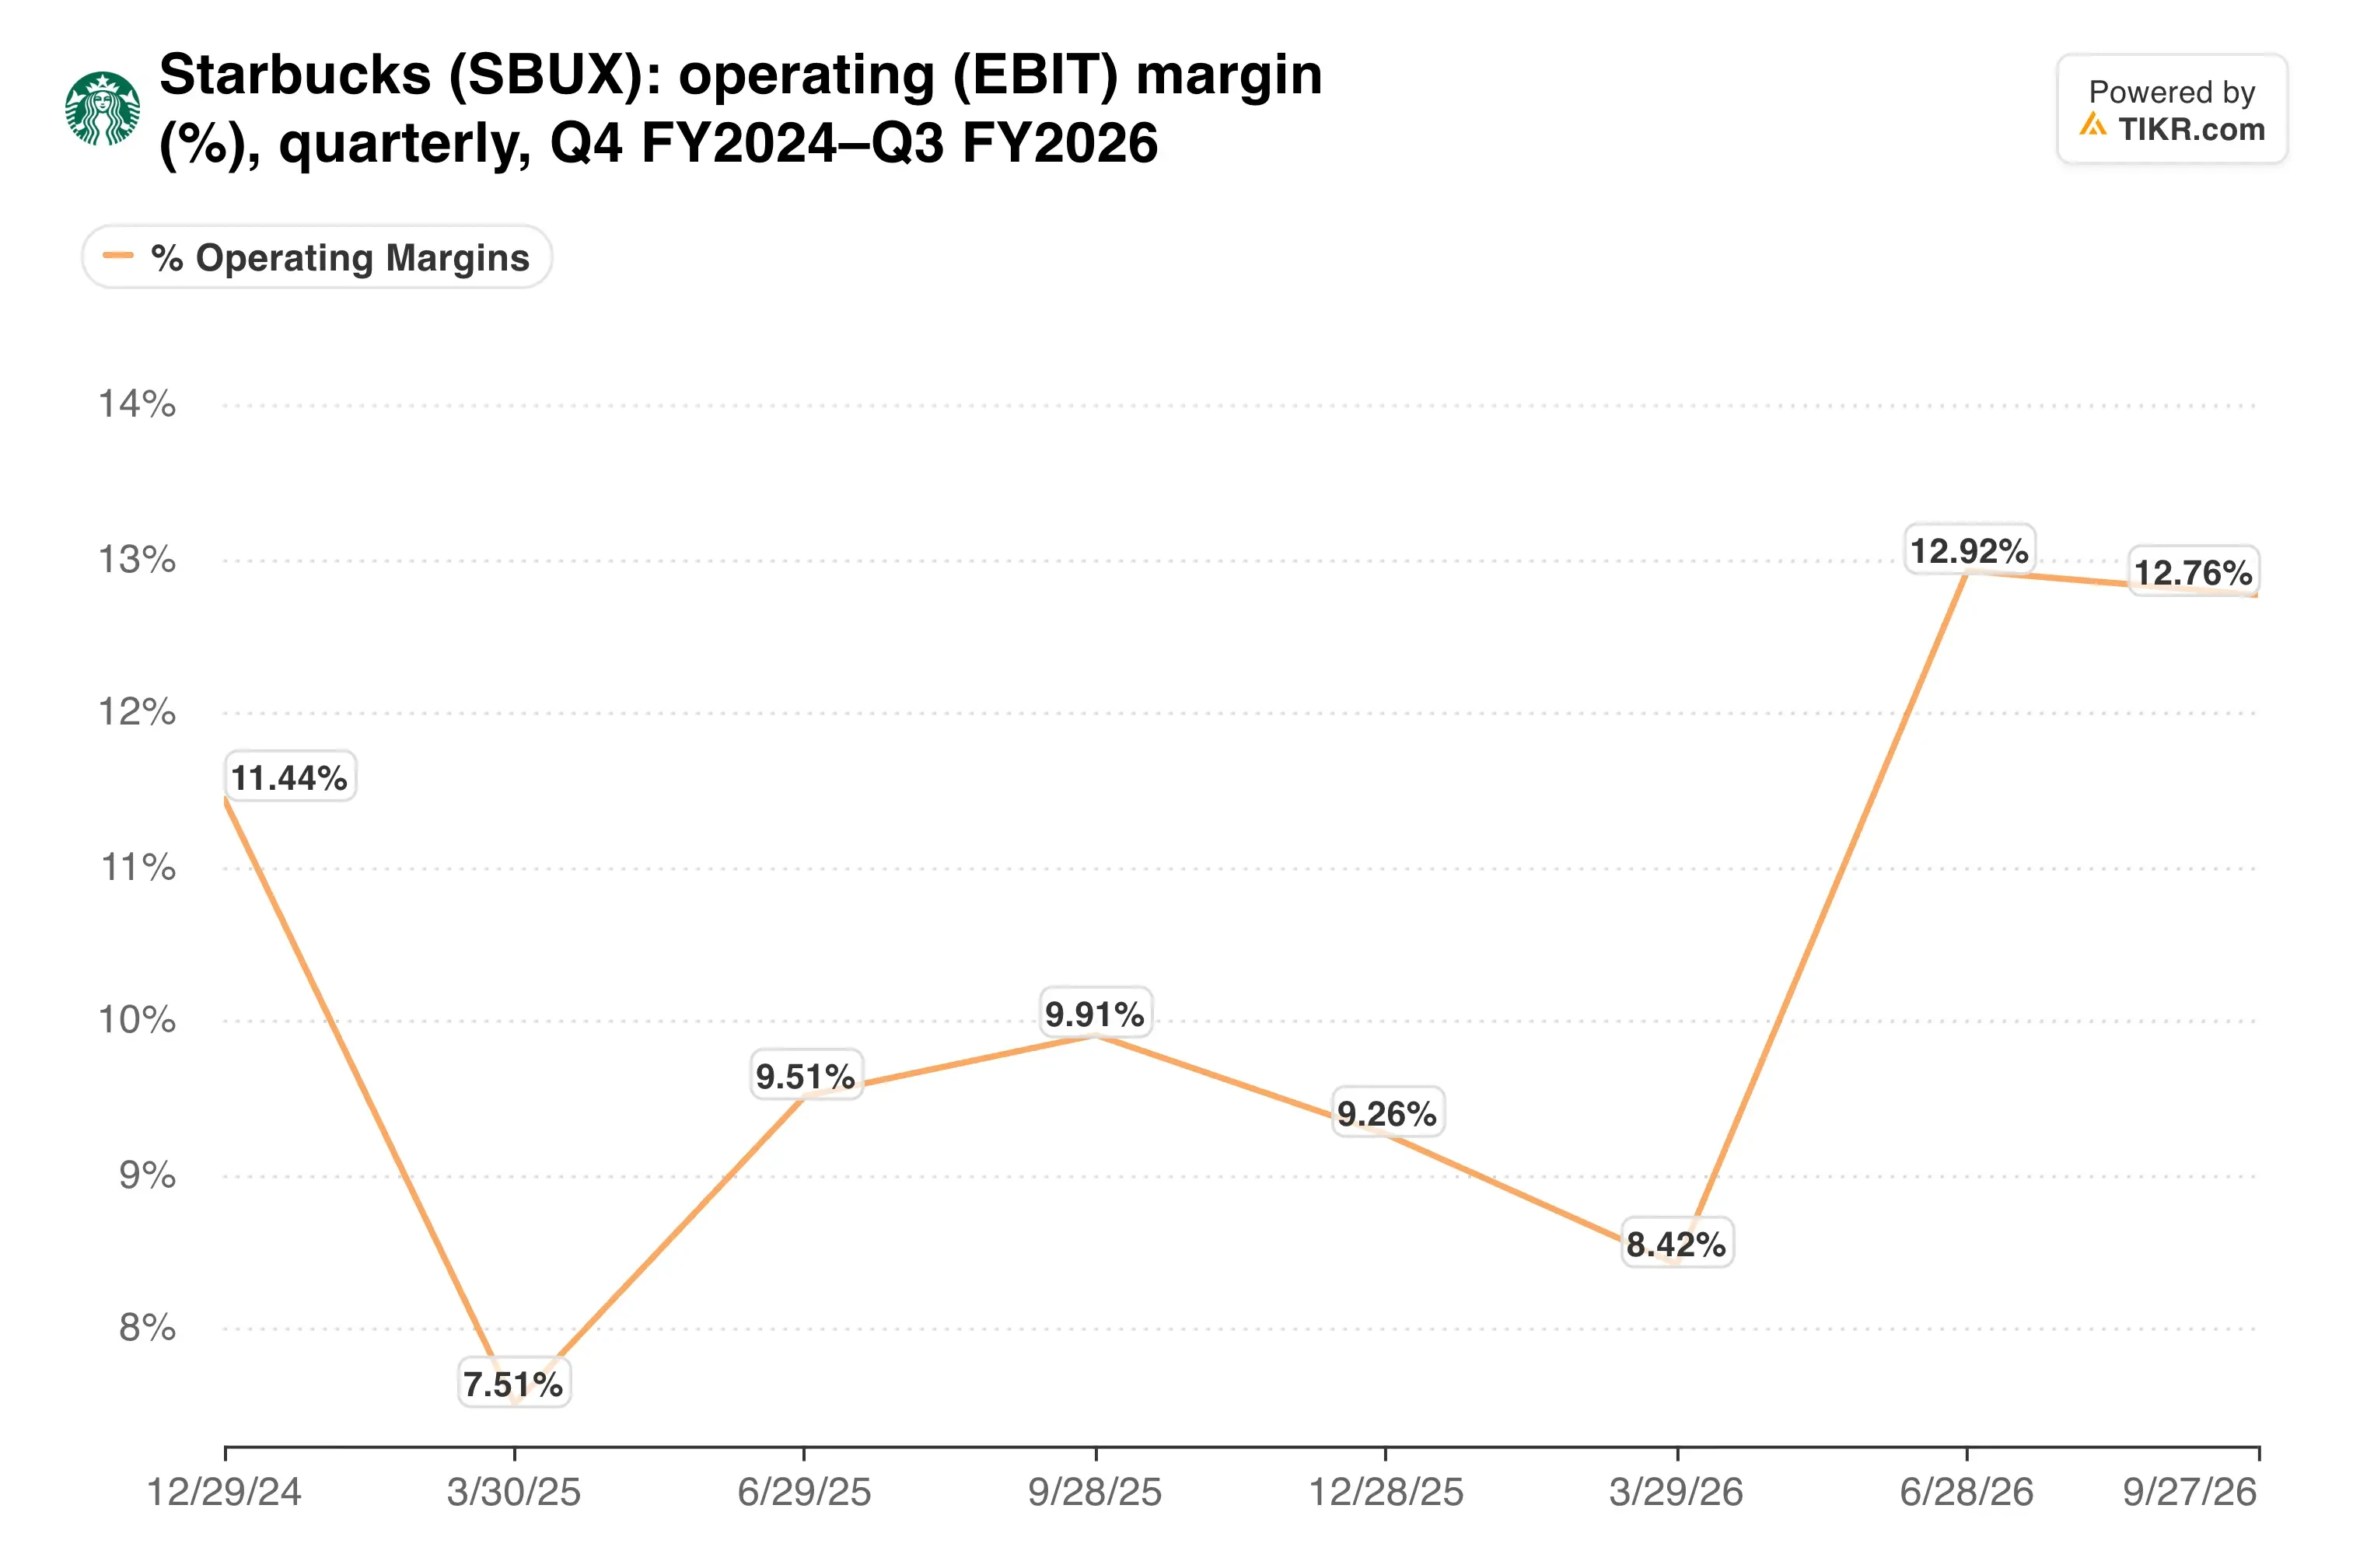
Les prévisions pour l'exercice 2027 tablent sur une marge opérationnelle de 13,5 % à 14 %, et le quatrième trimestre a déjà atteint 14 %. Ainsi, la croissance des bénéfices de l'année prochaine dépendra principalement des ventes et de la reprise des rachats d'actions.
TIKR suit 35 analystes sur Starbucks. Combien disent « Acheter » ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Starbucks, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur Starbucks
Une prime qui nécessite 4 % pour tenir
Starbucks se négocie à 32,8 fois les bénéfices futurs et 20,9 fois l'EV/EBITDA futur. L'objectif moyen de Wall Street de 111 $ ne se situe qu'à environ 5 % au-dessus du cours de l'action.
Le bilan ajoute une certaine pression. Le dividende trimestriel est passé à 0,63 $, le taux de distribution dépasse 100 % des bénéfices passés, et la dette nette s'établit à 2,1 fois l'EBITDA alors même que les rachats reprennent pour l'exercice 2027.
Comparez ce multiple à celui de Chipotle sur trois ans, et l'écart vous indique ce que les investisseurs attendent.
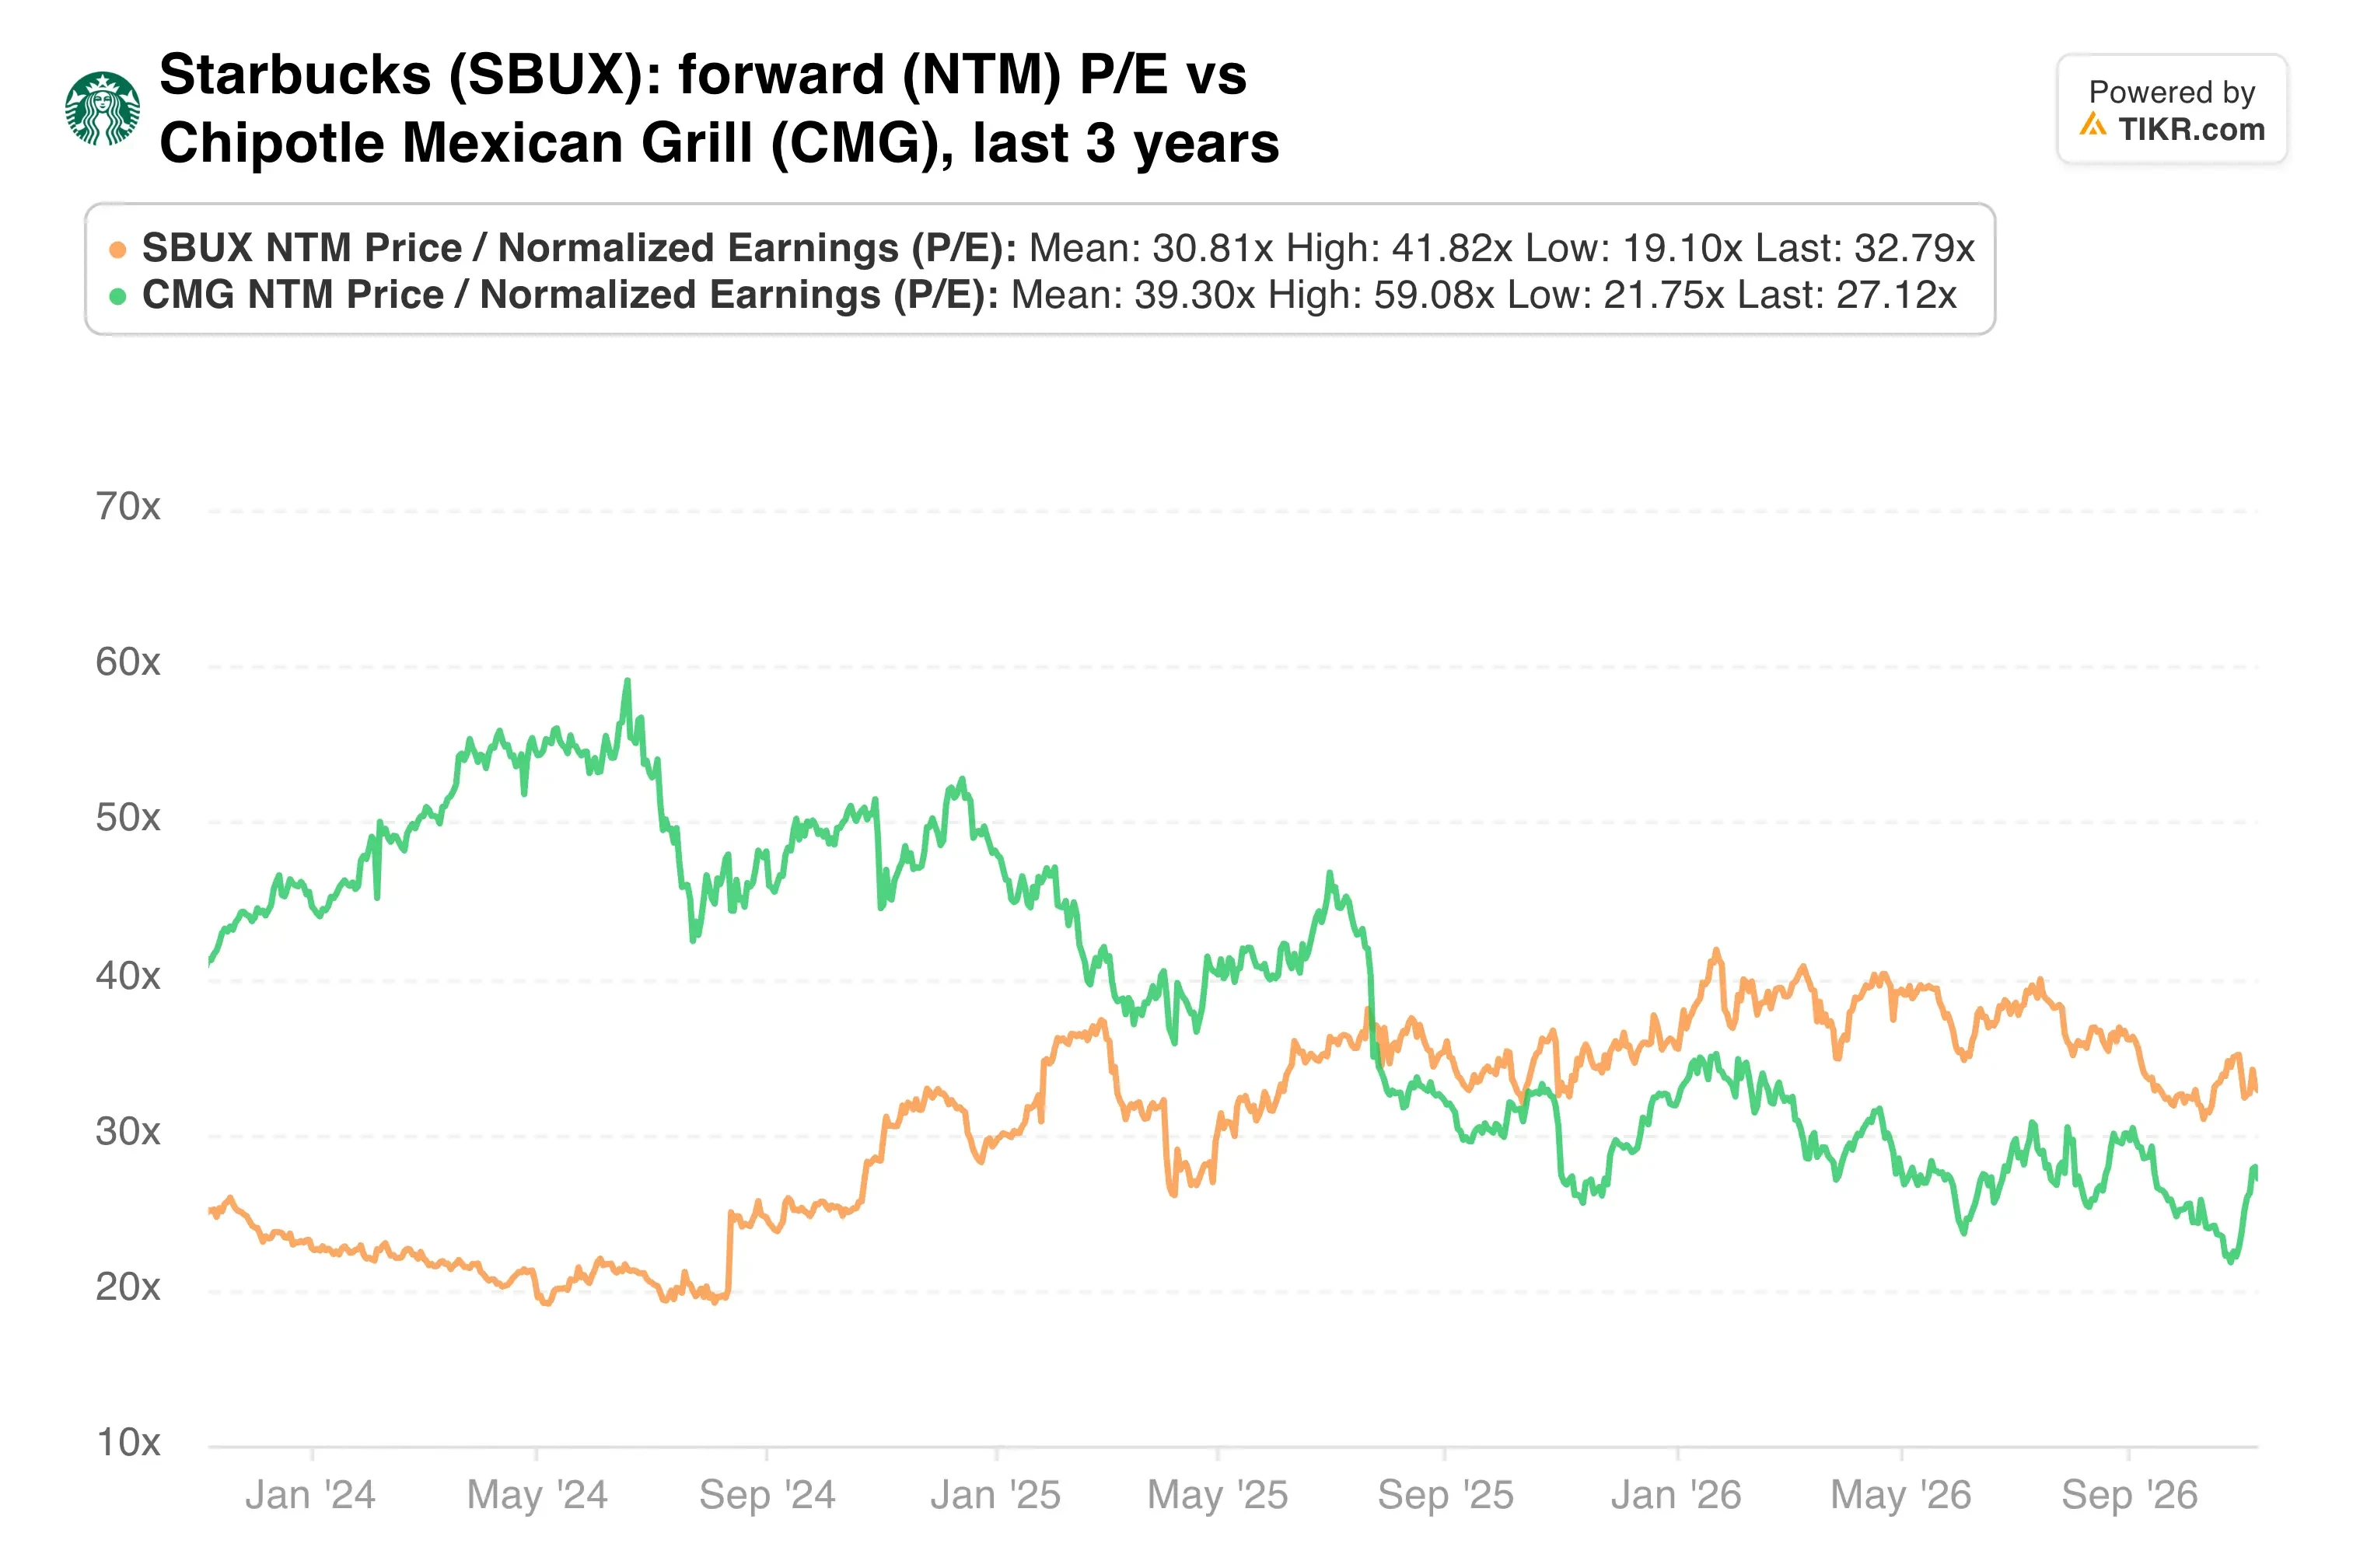
Le multiple est descendu d'environ 40x en avril alors que les bénéfices rattrapaient le prix. Malgré cela, il suppose toujours que l'élan des ventes comparables dure.
Mon avis : Starbucks a redressé ses magasins plus vite que je ne l'attendais, et des ventes comparables de 7,9 % en Amérique du Nord montrent que les clients sont revenus. Mais un PER de 33x sur une prévision de ventes comparables de 4 % laisse peu de marge de manœuvre en cas de faux pas. J'attendrais un meilleur point d'entrée.
Le rapport du 27 janvier couvre le premier trimestre de l'exercice 2027. Il montrera si les ventes comparables peuvent se maintenir près de cette prévision de 4 % alors que les comparaisons deviennent plus difficiles.
Alors, quelle est la valeur réelle de l'action Starbucks ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Starbucks pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !