Points clés
- Sur 460 grands fonds ayant déposé des déclarations 13F pour le trimestre clos le 30 septembre, 12 ont acheté Western Digital, dont le Family Office Duquesne de Stanley Druckenmiller, et 14 ont vendu, dont Fisher Investments de Ken Fisher.
- Les vendeurs ont déplacé beaucoup plus d'argent, bien que la réduction de Fisher elle-même soit minime, et deux vendeurs ont ajouté Palo Alto Networks et Dell.
- Western Digital a perdu 43% depuis le 30 septembre, tandis que les analystes s'attendent à ce que son bénéfice par action quadruple presque de l'exercice 2026 à l'exercice 2028.
- À environ 9 fois les bénéfices prévisionnels, les chiffres penchent en faveur des acheteurs, à condition que les prix des disques durs se maintiennent.
Western Digital (WDC) a divisé les grands fonds presque en deux le trimestre dernier, et l'action a chuté de 43% depuis.
Sur les 460 grands fonds ayant déposé des déclarations 13F pour le trimestre clos le 30 septembre (fonds connus des lecteurs, ou détenant 1 milliard de dollars ou plus en actions américaines, les fonds quantitatifs et indiciels exclus), 12 ont acheté Western Digital, en ouvrant une position ou en ajoutant 20% ou plus, et 14 ont vendu ou réduit de 20% ou plus. 23 autres la détenaient à la fin du trimestre.
Les mêmes fonds ont aussi agi sur d'autres titres : Stanley Druckenmiller a réduit sa position dans Palo Alto Networks (PANW) tandis que Ken Fisher a ajouté à la sienne, et le plus gros vendeur de Western Digital a ouvert une position dans Dell (DELL).
Druckenmiller a apporté le nom, Brookfield les dollars
Le Family Office Duquesne de Druckenmiller a ouvert une position de 80 960 actions, d'une valeur de 37 millions de dollars au 30 septembre, selon sa déclaration 13F déposée le 16 novembre. Cela représente 0,9% des 4,15 milliards de dollars d'actions américaines que son 13F détient. Brookfield Corporation, dont le 13F détient 80,45 milliards de dollars d'actions américaines, a été le plus gros acheteur en termes de dollars, avec une nouvelle position de 215 000 actions valant environ 98 millions de dollars. Blue Sparrow, dont le 13F détient 8,31 milliards de dollars, en a ouvert une valant environ 71 millions de dollars, et FengHe Fund Management, avec 2,06 milliards de dollars dans son 13F, a plus que quintuplé sa position pour atteindre 138 361 actions, soit 3,0% de ses actions déclarées en 13F.
TIKR suit 26 analystes sur Western Digital. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Western Digital, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Western Digital
Les vendeurs ont déplacé beaucoup plus d'argent
Les trois plus gros mouvements des vendeurs éclipsent chacun le plus gros achat. WT Asset Management, dont le 13F détient 6,18 milliards de dollars d'actions américaines, a vendu la totalité de ses 784 212 actions, une position valant 501 millions de dollars au 30 juin et représentant alors 9,9% de ses actions déclarées en 13F. Jericho Capital, qui gère 11,67 milliards de dollars, a vendu une position de 412 millions de dollars, et Whale Rock Capital, qui gère 12,97 milliards de dollars, en a vendu une valant 256 millions de dollars, toutes deux évaluées à la fin juin.
Ken Fisher a à peine vendu. Fisher Investments, qui gère 386,67 milliards de dollars, a réduit sa position de 22%, soit environ 859 000 dollars d'actions, selon sa déclaration 13F déposée le 6 novembre. C'est à peu près ce que Lee Ainslie de Maverick Capital et Larry Robbins de Glenview Capital ont chacun acheté.
Une déclaration 13F ne peut pas indiquer quand quelqu'un a négocié ou à quel prix. Mais les actions que les acheteurs détenaient au 30 septembre ont perdu 43% de leur valeur depuis.
Deux vendeurs ont ajouté Palo Alto et Dell
Duquesne a réduit sa position dans Palo Alto de 74%, à 30 000 actions valant 12 millions de dollars, tandis que Fisher l'a augmentée de 41%, à 8,14 millions d'actions valant 3,24 milliards de dollars, ce qui en fait l'un des 15 grands fonds ayant acheté Palo Alto. Palo Alto a relevé ses prévisions de BPA ajusté pour l'exercice 2027 à 4,26-4,30 dollars contre 4,16-4,19 dollars le 18 novembre, mais son nombre d'actions diluées avait augmenté de 18% par rapport à l'année précédente. Elle se négocie à environ 79 fois les bénéfices prévisionnels.
WT Asset Management a ouvert une position de 78 millions de dollars sur Dell, et Blue Sparrow, un acheteur de Western Digital, a conservé Dell comme son 5ème plus gros holding. Dell a chuté de 48% depuis le 30 septembre et se négocie à environ 10 fois les bénéfices prévisionnels. Ses créances clients de financement de qualité inférieure sont passées à 4,4 milliards de dollars fin juillet contre 1,8 milliard en janvier.
Les chiffres soutiennent-ils les acheteurs ?
Le premier trimestre fiscal de Western Digital a été exceptionnel. Les revenus ont augmenté de 55% sur un an pour atteindre 4,38 milliards de dollars, la marge brute non-GAAP est passée à 58,1% contre 43,9%, et le BPA non-GAAP a augmenté de 161% pour atteindre 4,64 dollars. Dans le communiqué du 22 octobre, le directeur financier Kris Sennesael a attribué ces résultats à une "croissance robuste des exaoctets et une amélioration des prix", et a donné une prévision de BPA non-GAAP pour le deuxième trimestre à 5,80 dollars au point médian.
Les analystes s'attendent à ce que le BPA quadruple presque, passant de 10,22 dollars en exercice 2026 à 40,40 dollars en exercice 2028 :
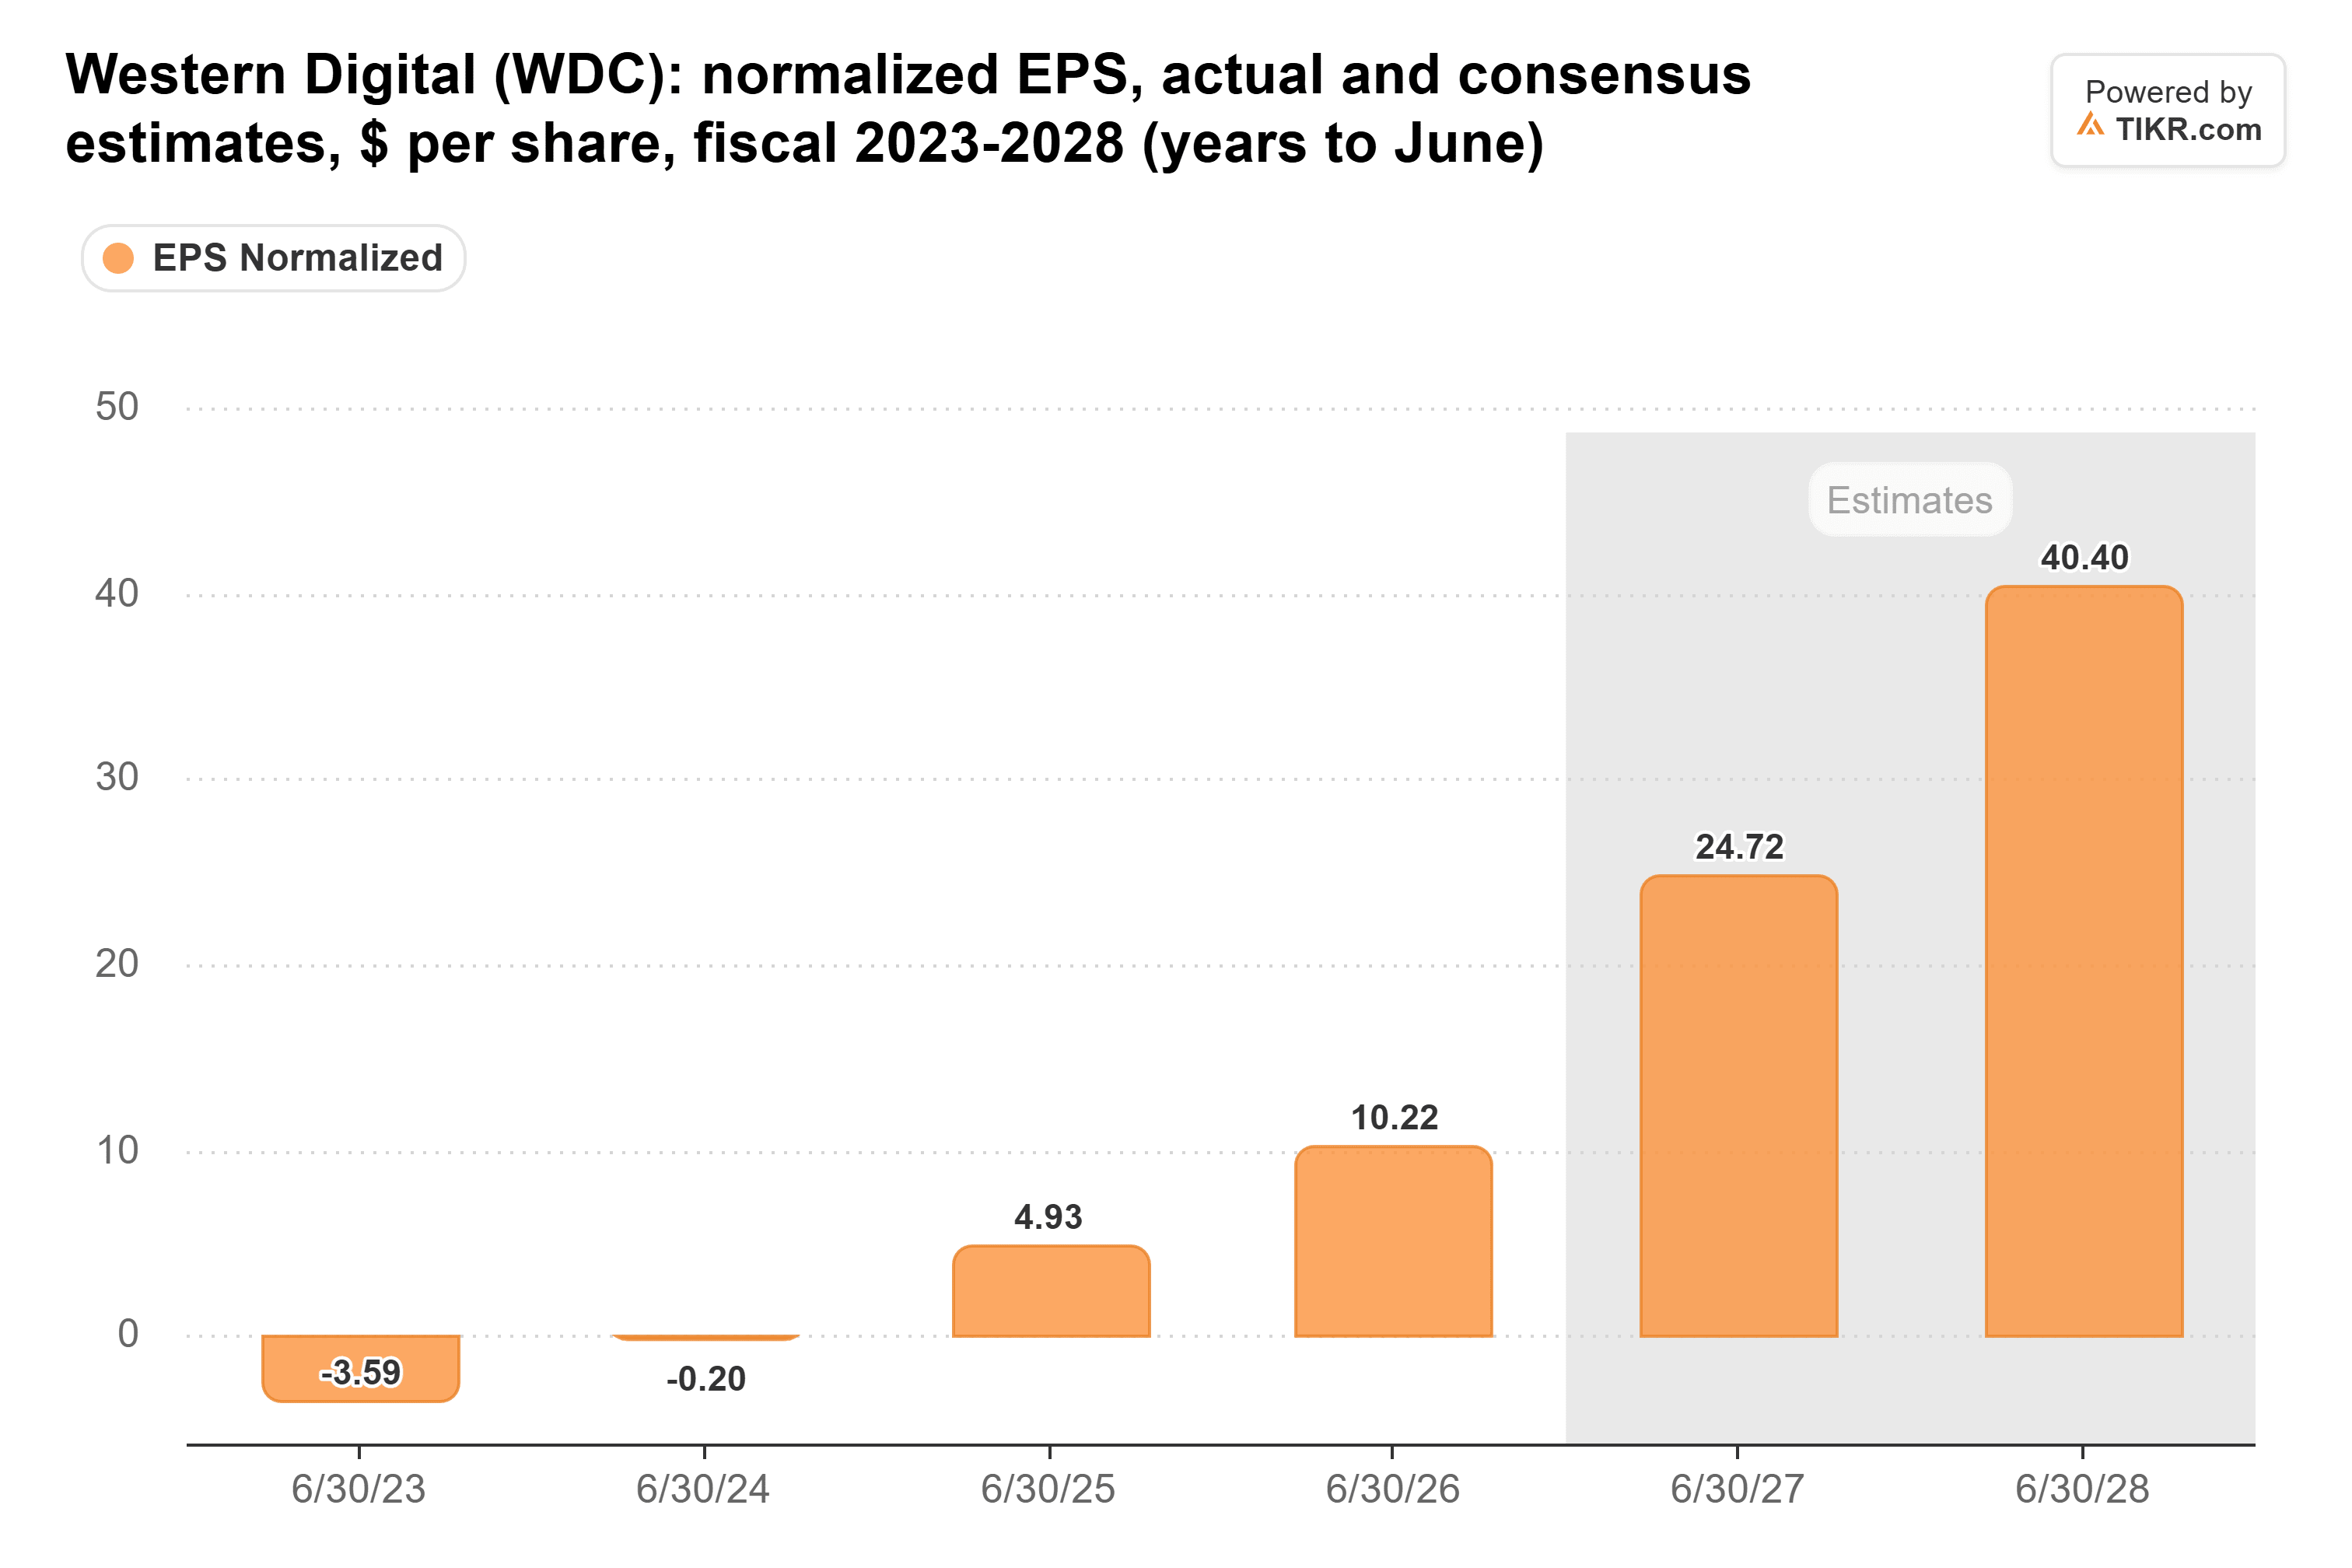
En retirant les 4,64 dollars du premier trimestre et les 5,80 dollars prévus pour le deuxième trimestre, les 24,72 dollars de l'exercice 2027 nécessitent environ 14,28 dollars pour le second semestre, soit environ 7 dollars par trimestre.
Pourtant, l'action se négocie à environ 9 fois les bénéfices prévisionnels, après avoir glissé début novembre sur des inquiétudes concernant les prix de la mémoire après les élections et sur des perspectives prudentes d'un fabricant de mémoire flash. La cible moyenne des analystes n'a que peu baissé par rapport à son sommet d'octobre :
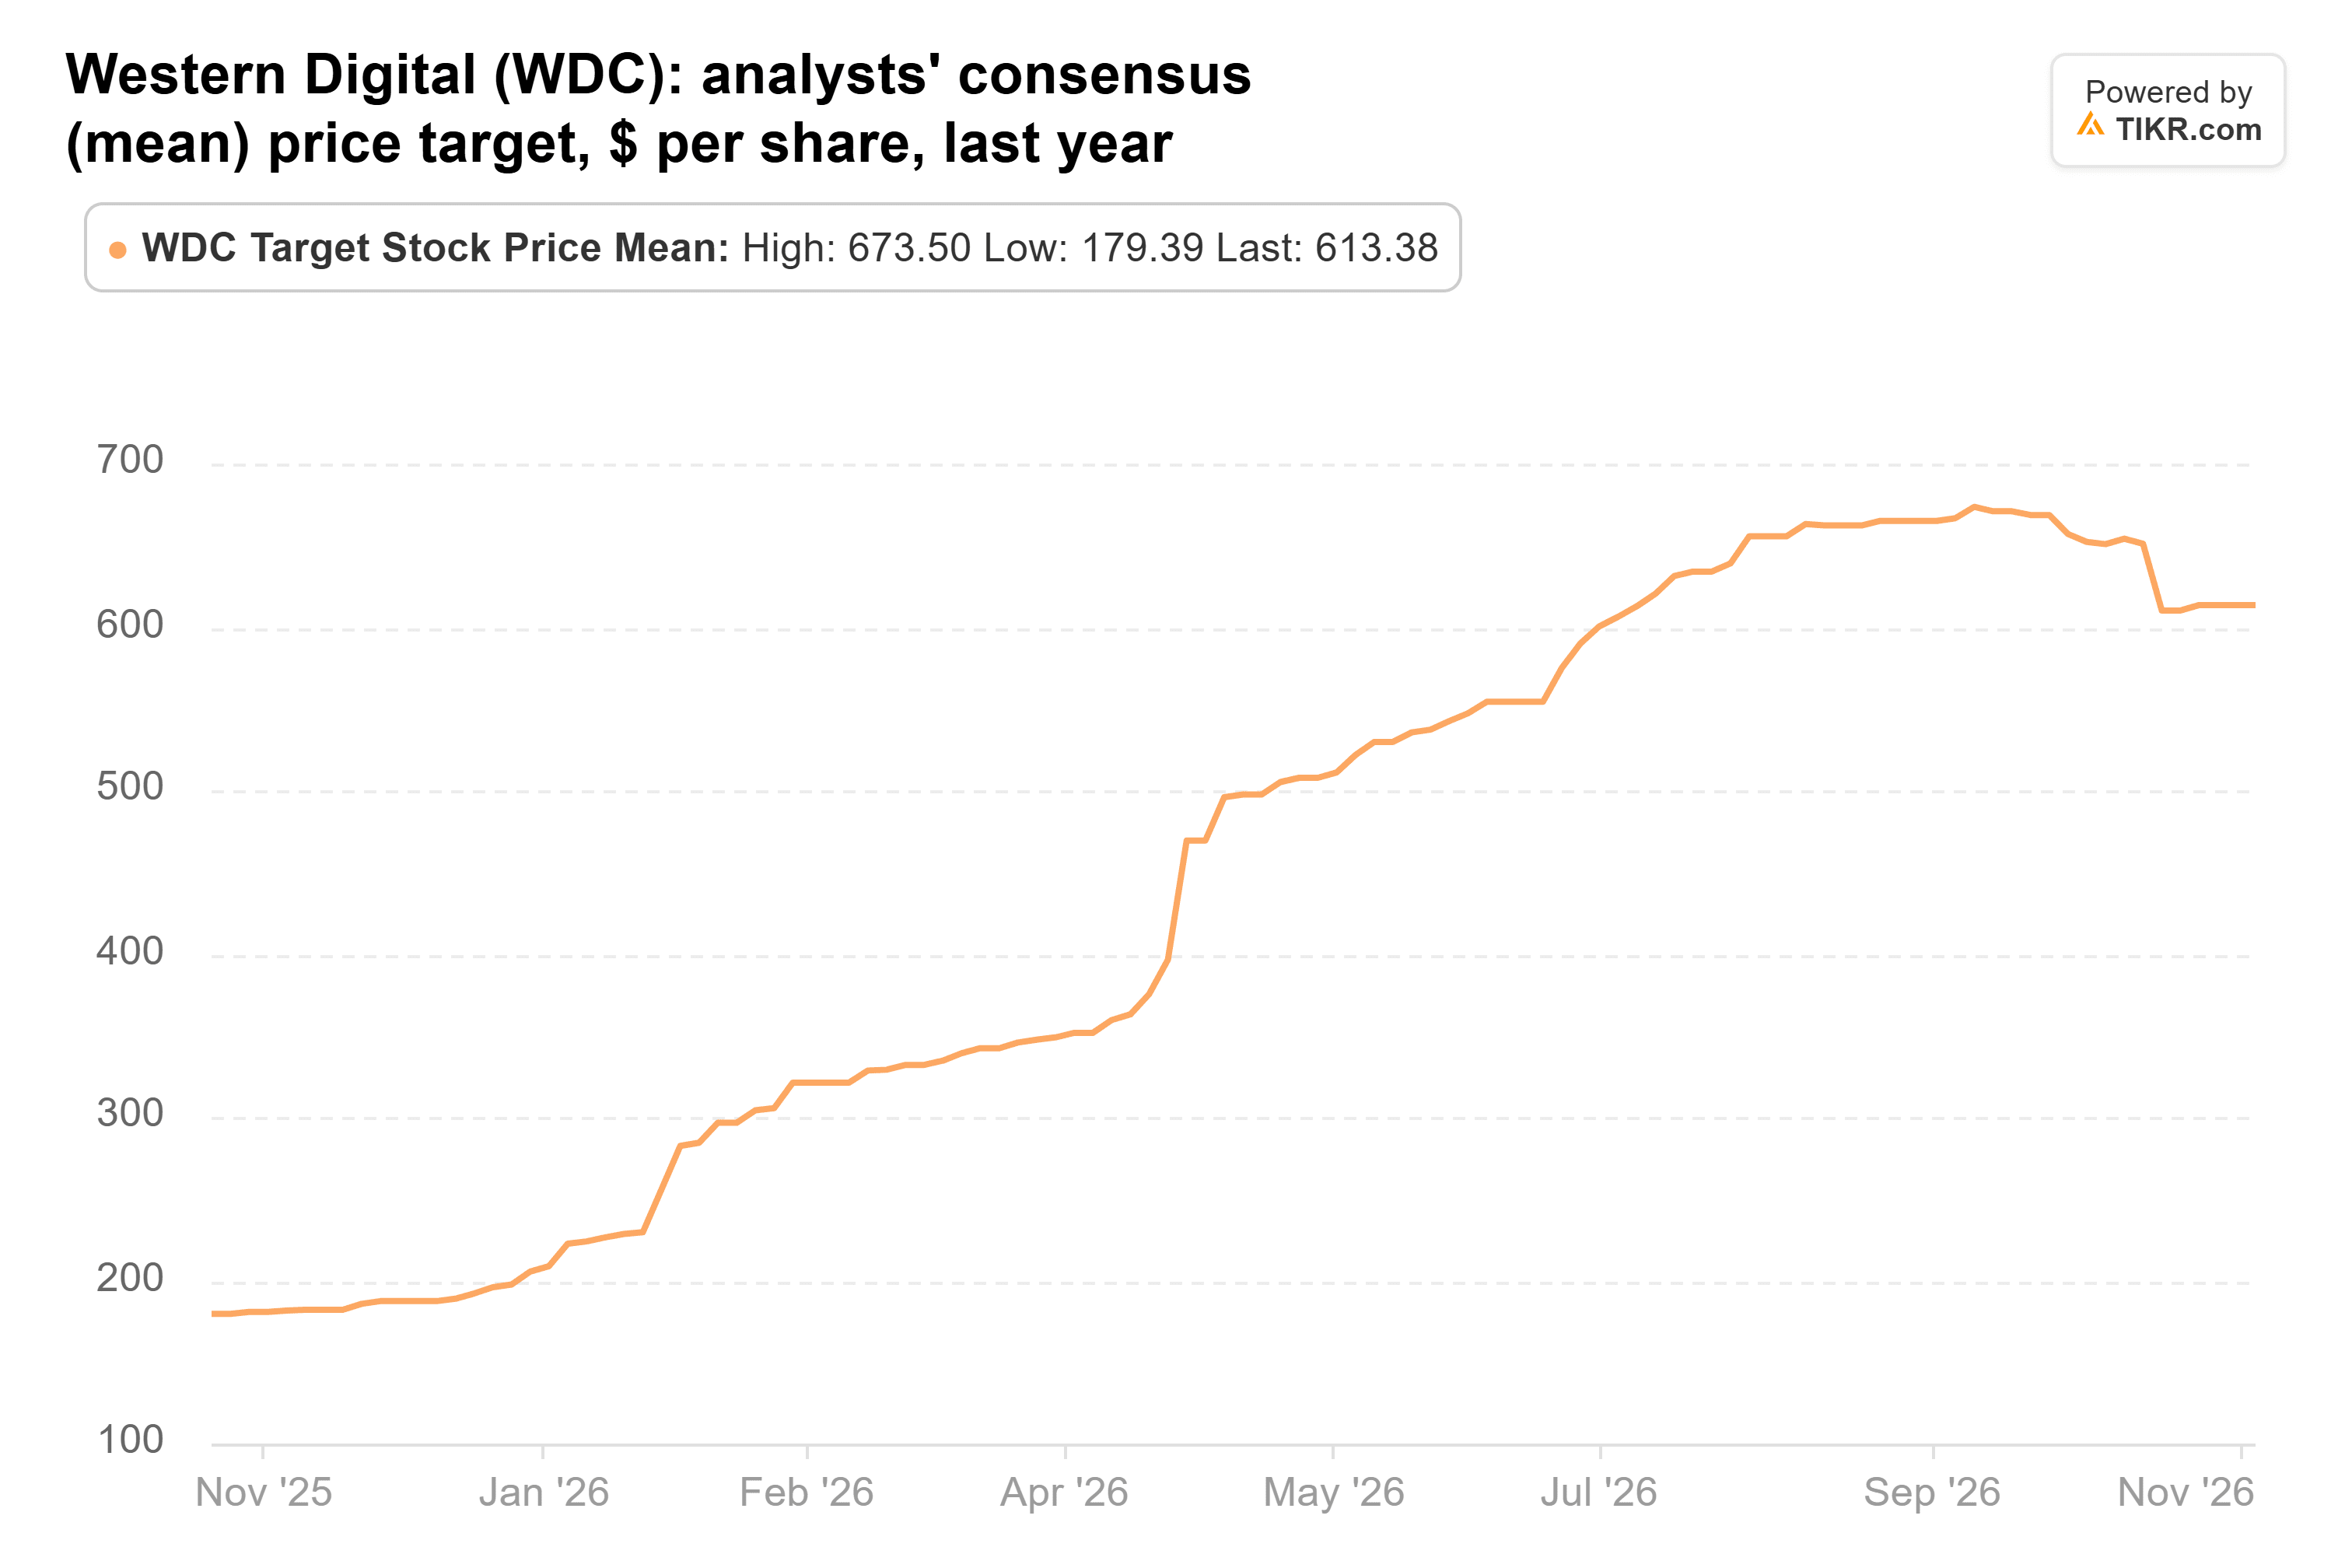
À 613 dollars, elle se situe 135% au-dessus du cours de l'action, et même la plus basse, à 405 dollars, est bien au-dessus.
Les acheteurs ont le meilleur côté
À 9 fois les bénéfices prévisionnels, le marché valorise Western Digital comme si ses bénéfices avaient atteint un pic. C'est le meilleur scénario des vendeurs : les marges de Western Digital ont augmenté grâce aux prix, et les prix peuvent se retourner plus vite que les estimations ne changent.
Mais à ce prix, je serais du côté des acheteurs. Western Digital vient de dépasser les attentes, a dégagé 1,38 milliard de dollars de trésorerie disponible en un trimestre, et a donné des prévisions plus élevées. Les bénéfices de l'exercice 2028 pourraient être bien inférieurs au consensus de 40,40 dollars et laisser l'action toujours bon marché.
Le rapport du deuxième trimestre fiscal, probablement fin janvier, est le prochain test : un BPA non-GAAP proche de la prévision de 5,80 dollars, avec une marge brute égale ou supérieure à la fourchette prévue de 60% à 61%, maintiendrait la trajectoire du consensus sur les rails. Et les prochaines déclarations 13F, dues mi-février, montreront si Druckenmiller est resté.
Alors, quelle est la valeur réelle de l'action Western Digital ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Western Digital pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Western Digital gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !