Points clés
- Dan Niles soutient que le business publicitaire de Meta continuerait de générer des liquidités même si le marché de l'IA se retourne, ce qu'Anthropic, nouvellement cotée, ne peut pas affirmer.
- Les revenus publicitaires de Meta ont augmenté de 26% au troisième trimestre, soit plus du double de la croissance des revenus de Pinterest (12%).
- Le hic, c'est que les dépenses d'investissement (capex) ont dépassé le flux de trésorerie opérationnel au dernier trimestre, et un ralentissement toucherait d'abord les fournisseurs comme Arista Networks.
- À environ 19 fois les bénéfices futurs, Meta semble être un moyen peu coûteux de s'exposer à l'IA avec une couverture intégrée.
Anthropic (ANT) a clôturé son premier jour de cotation le 19 novembre à 97,17 $, soit 17% au-dessus de son prix d'introduction en bourse de 83 $, et Wall Street la comparait déjà à Meta Platforms (META) avant même l'ouverture des actions.
Dans l'épisode du Squawk Pod du 18 novembre, le jour où Anthropic a fixé le prix de son offre, le commentateur senior des marchés de CNBC, Mike Santoli, a déclaré que la capitalisation boursière d'Anthropic « approchant la zone des 1 500 milliards » en fait « une comparaison assez directe avec Meta, qui a exactement cette capitalisation. »
Dan Niles, fondateur et gérant de portefeuille chez Niles Investment Management, a souligné la plus grande différence sur le Closing Bell de CNBC le même jour :
« Si le marché de l'IA s'effondre, Meta a cette autre activité appelée réseaux sociaux qui génère des tonnes de liquidités. »
Anthropic, a-t-il noté, n'en a pas.
Le business publicitaire de Meta continue également de prendre de l'avance. Ses revenus publicitaires ont augmenté de 26% au troisième trimestre, tandis que les revenus de Pinterest (PINS), qui opère sur le même marché de la publicité sociale sans une facture d'IA géante, ont augmenté de 12%. Les fournisseurs de Meta, comme Arista Networks (ANET), ressentiraient un retournement du marché de l'IA en premier : ses deux plus gros clients, qu'elle a identifiés comme Microsoft et Meta, représentaient 42% de ses revenus 2025.
TIKR suit 62 analystes sur Meta Platforms. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Achat, Conserver et Vendre sur Meta Platforms, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Meta Platforms
Le moteur publicitaire continue de capitaliser
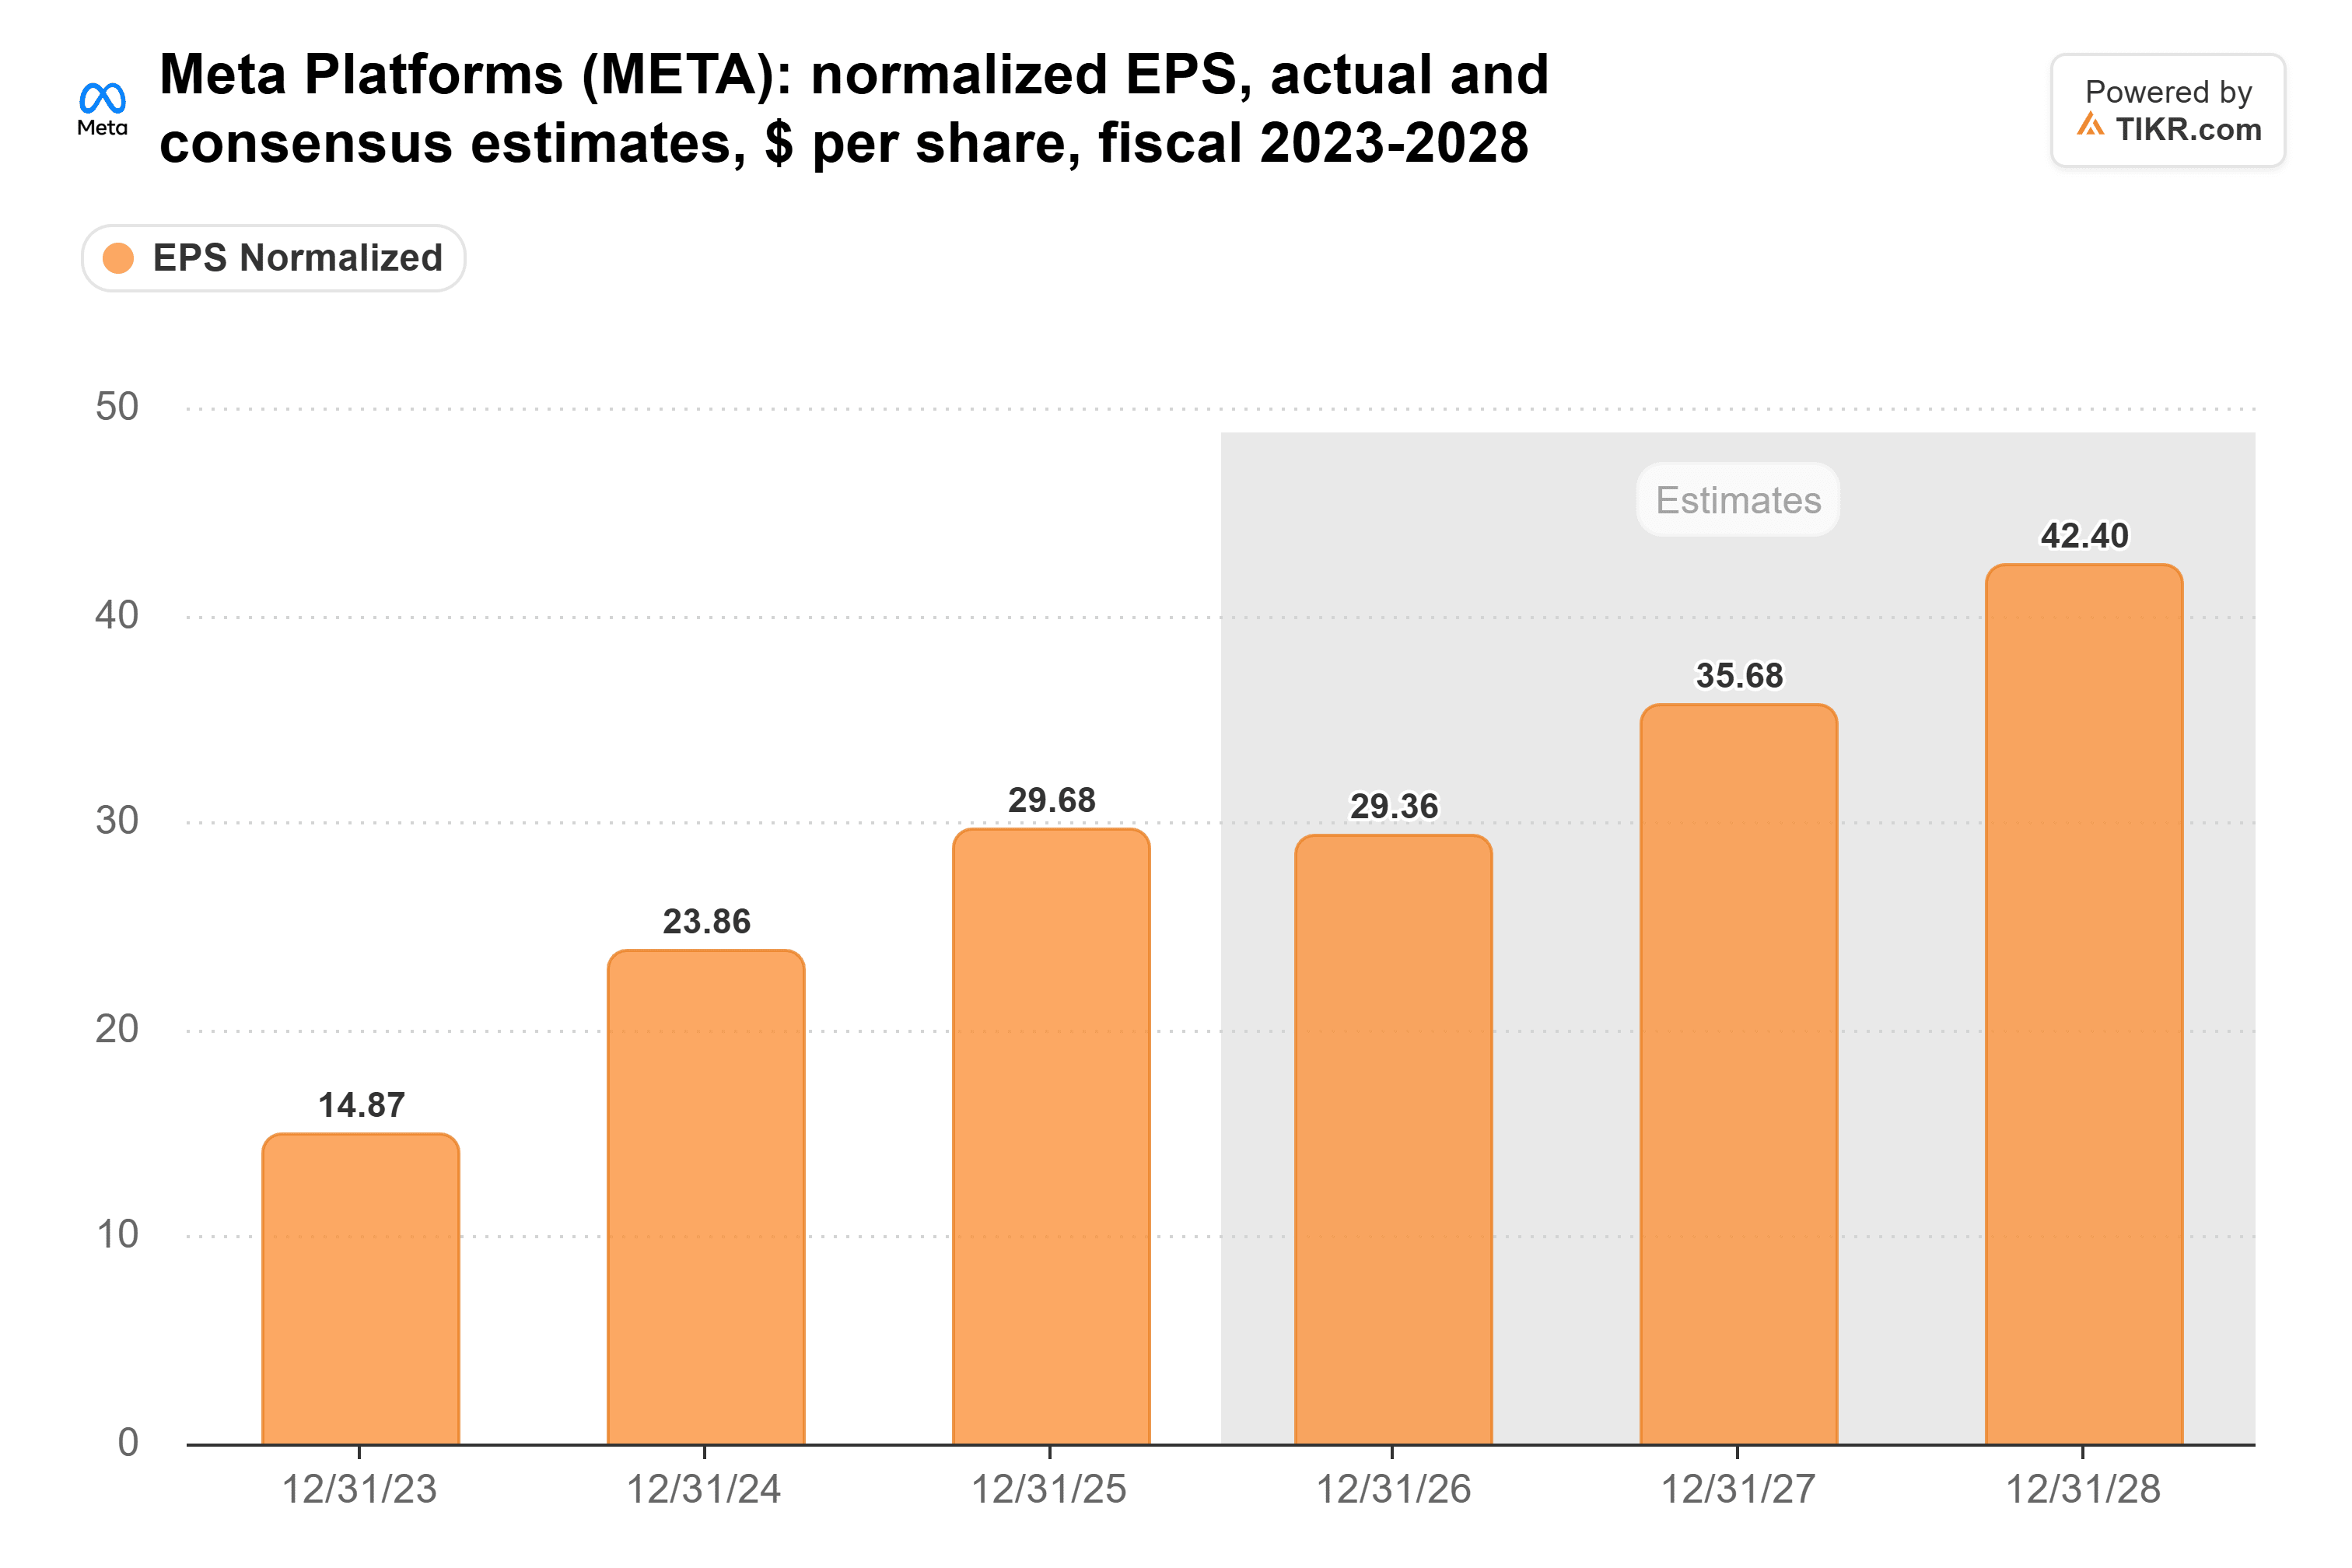
Le consensus prévoit que le BPA normalisé de Meta passe de 29,68 $ en 2025 à 35,68 $ en 2027 et 42,40 $ en 2028, après un 2026 à peu près stable :
Les prix ont plus contribué que les volumes au dernier trimestre : le prix par annonce a augmenté de 14% tandis que les impressions ont augmenté de 10%. La direction affirme que les améliorations apportées à ses modèles de classement publicitaire sont à l'origine de meilleurs taux de conversion, et ces modèles fonctionnent sur la même puissance de calcul que Meta dépense si lourdement pour construire, donc l'investissement dans l'IA porte déjà ses fruits au sein du business publicitaire. Meta prévoit des revenus au quatrième trimestre entre 73 et 76 milliards de dollars, en hausse de 22% à 27%, tandis que Pinterest prévoit une croissance de 8% à 12% pour le même trimestre.
Le hic : l'investissement coûte désormais plus que les liquidités générées
Le flux de trésorerie opérationnel a doublé, passant de 57,7 milliards de dollars en 2021 à 116 milliards de dollars en 2025, mais les dépenses d'investissement (capex) ont augmenté plus vite, à 69,7 milliards de dollars contre 18,7 milliards :
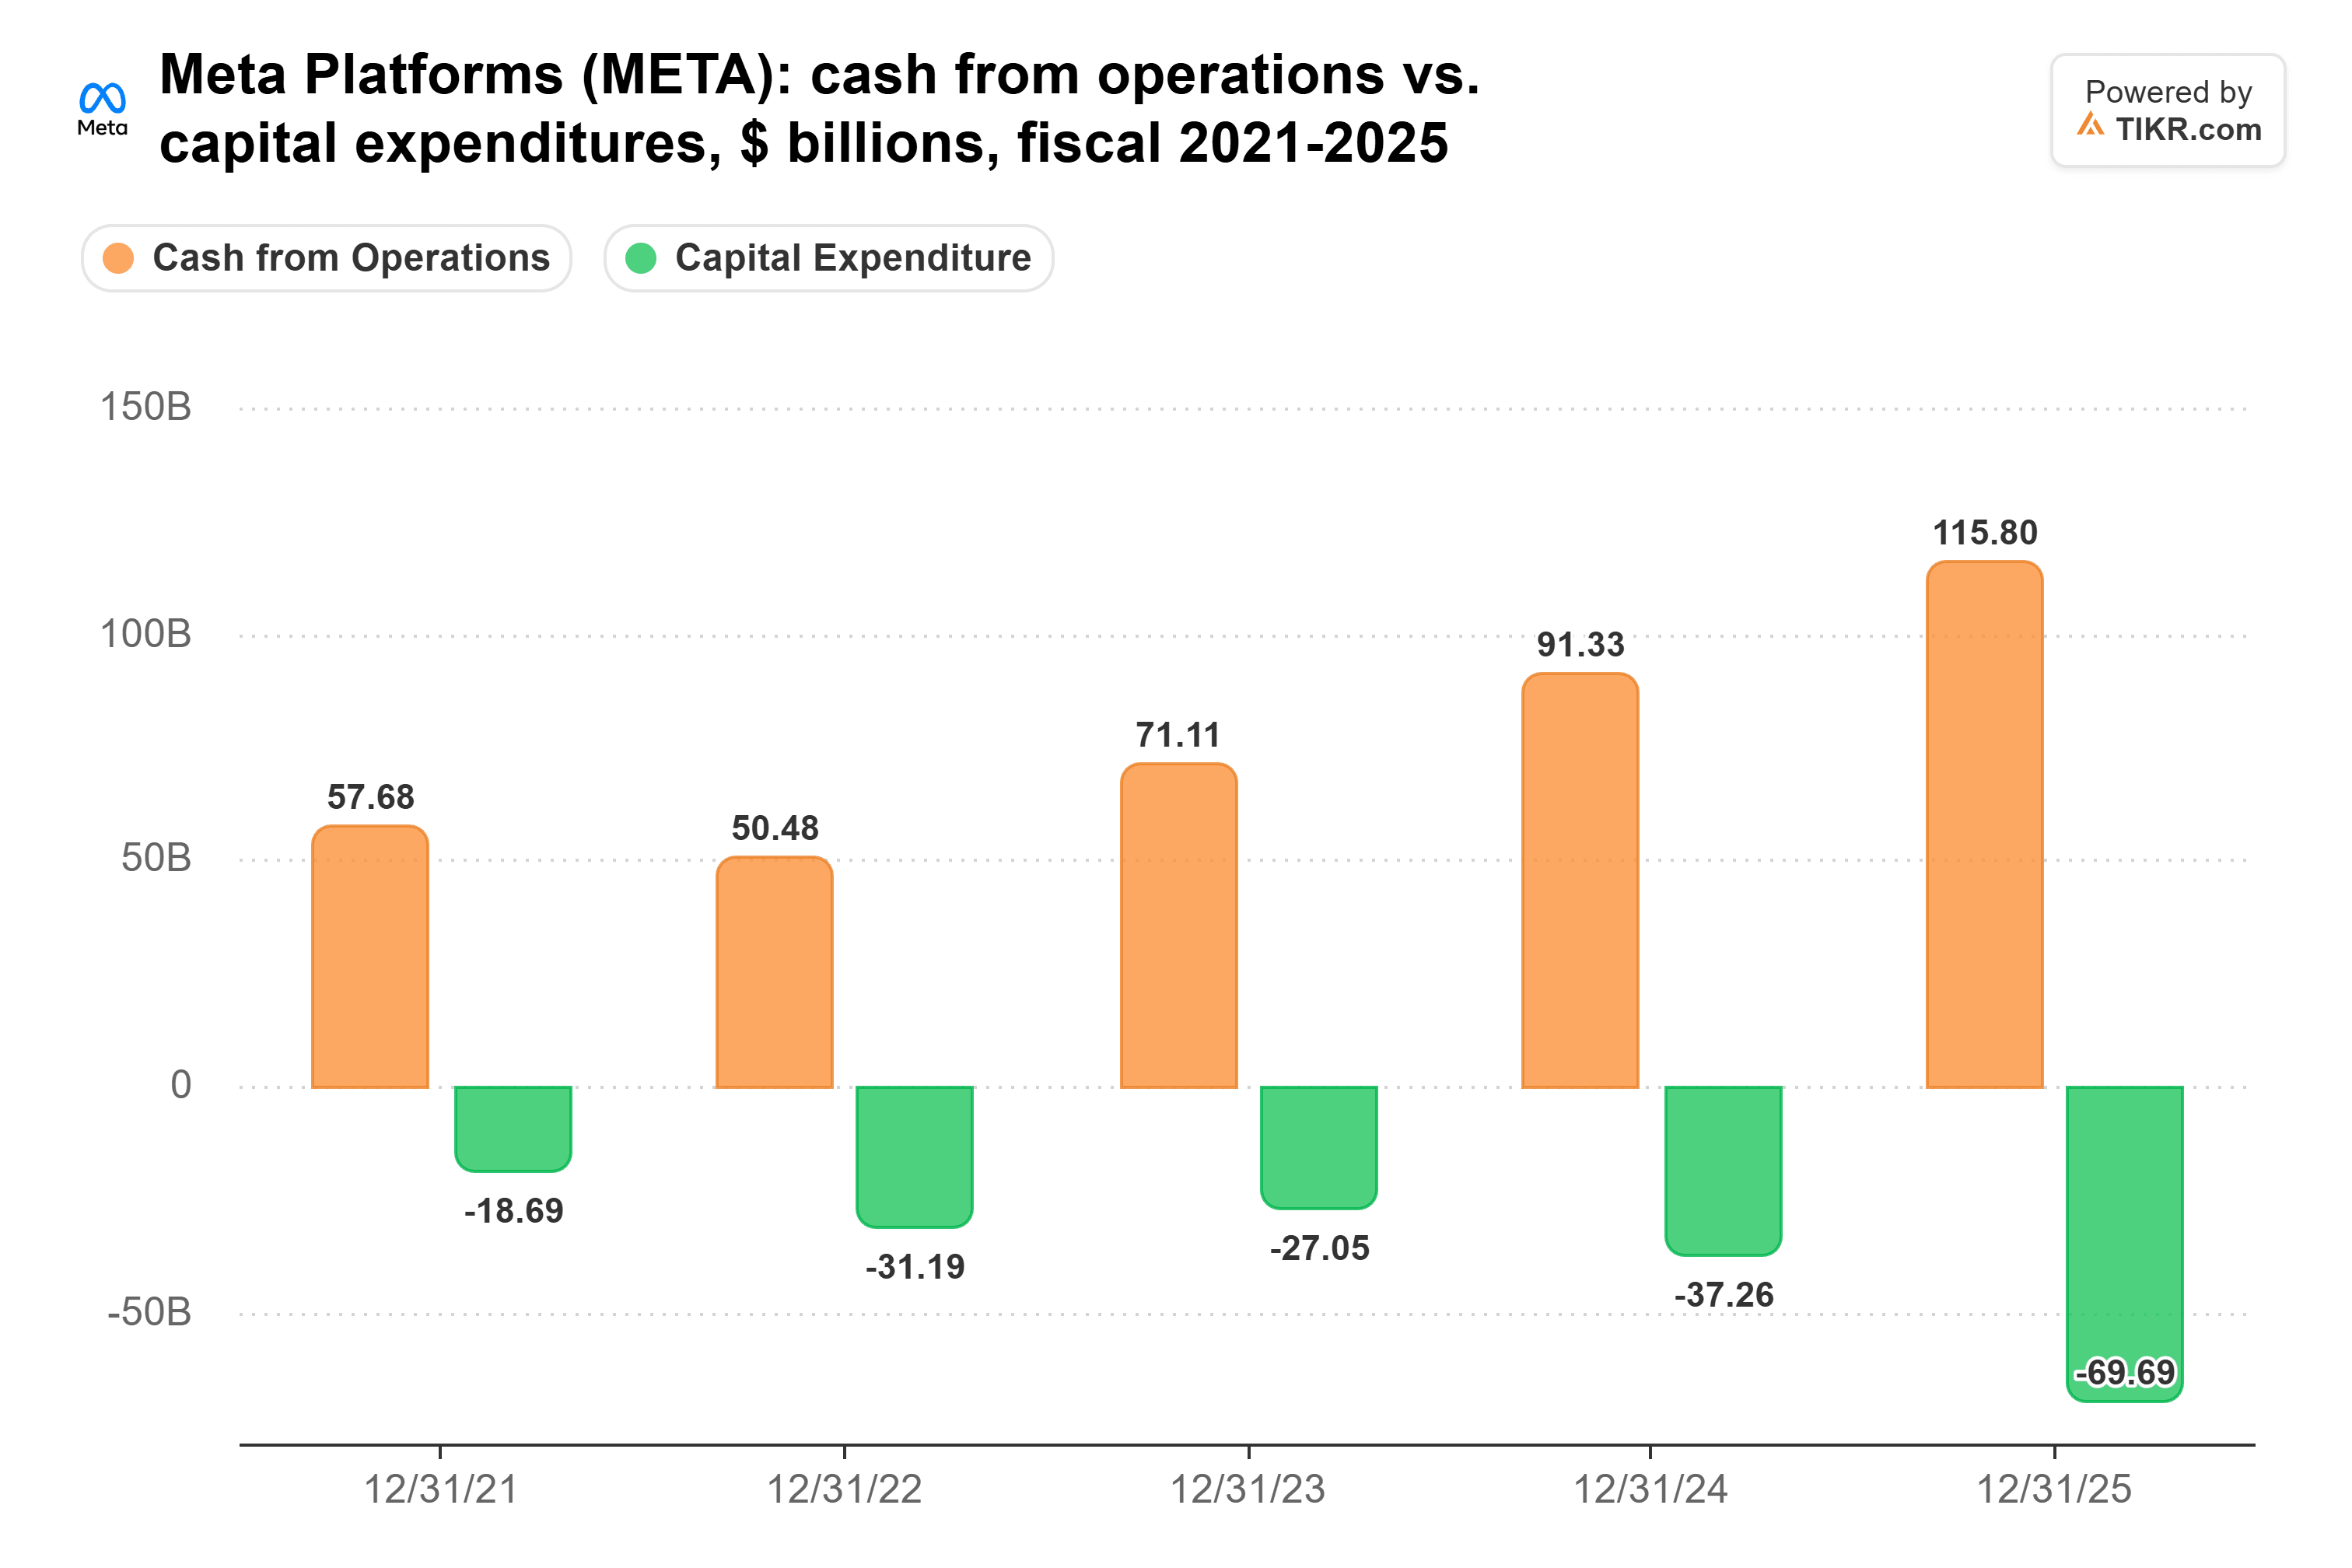
Au troisième trimestre, les dépenses d'investissement de 34,9 milliards de dollars, incluant le principal des contrats de location-financement, ont dépassé le flux de trésorerie opérationnel de 32,8 milliards de dollars, donc le flux de trésorerie disponible est devenu négatif. La direction prévoit des dépenses d'investissement 2026 sur la même base entre 135 et 145 milliards de dollars. Les analystes voient désormais le flux de trésorerie disponible atteindre son point bas avec une sortie de 48 milliards de dollars en 2027.
Pourtant, Meta a déjà freiné par le passé. En 2023, elle a réduit ses dépenses d'investissement à 27,1 milliards de dollars contre 31,2 milliards de dollars, et le flux de trésorerie disponible a plus que doublé, passant à 44,1 milliards de dollars contre 19,3 milliards de dollars. Cette fois, cependant, elle a 454,5 milliards de dollars d'engagements qu'elle ne peut pas annuler au 30 septembre, selon son dernier 10-Q, donc une réduction mettrait plus de temps à se refléter dans le flux de trésorerie disponible.
Arista le ressentirait beaucoup plus tôt. Ses revenus du troisième trimestre ont bondi de 58,5% pour atteindre 3,66 milliards de dollars, et les investisseurs paient environ 34 fois les bénéfices futurs pour cette croissance, donc un ralentissement de Meta frapperait son action beaucoup plus durement.
On ne paie pas cher pour la couverture
À la clôture du 18 novembre, Meta se négociait à environ 19 fois les bénéfices futurs, en dessous de sa moyenne quinquennale de 21x et loin de son pic de 29x en février 2025 :
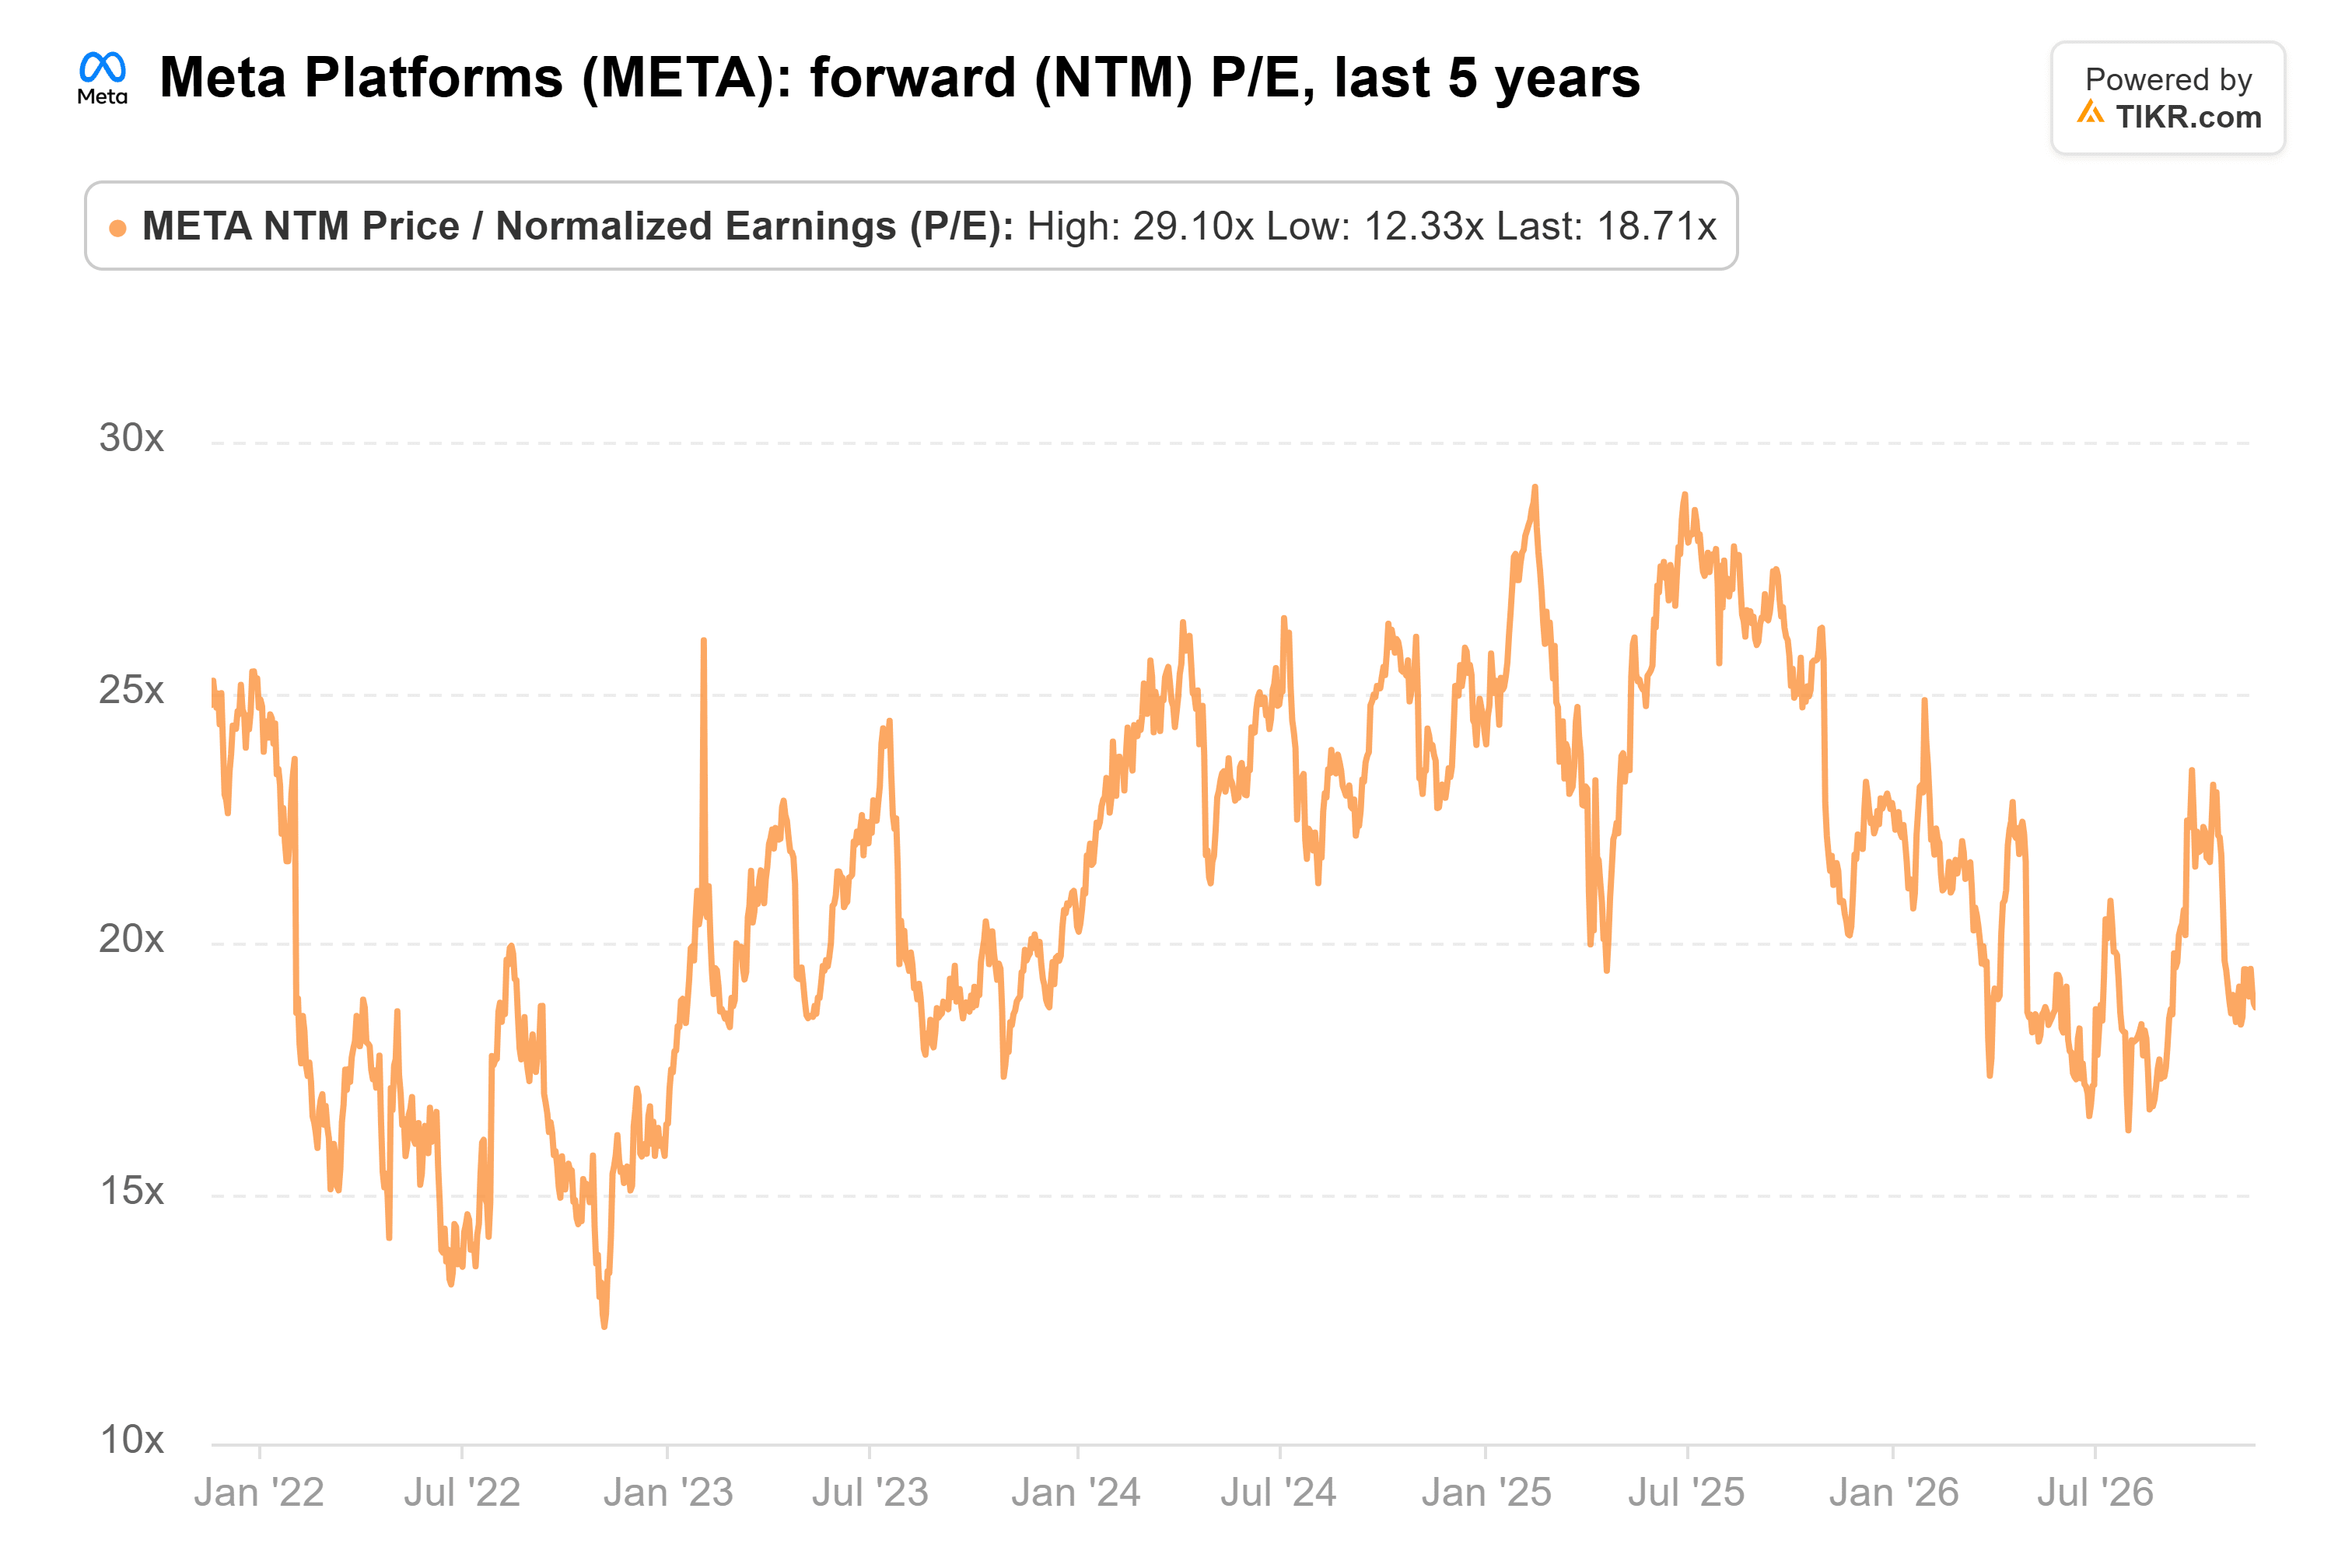
C'est un multiple modeste pour un business publicitaire qui croît de 26% avec en plus un pari sur l'IA, et un peu plus de la moitié de ce que les investisseurs paient pour Arista. Niles a raison : si le marché de l'IA se fissure, Meta peut ralentir l'investissement et s'appuyer sur son activité publicitaire, ce qu'Anthropic ou les fournisseurs de Meta ne peuvent pas faire.
Le test aura lieu lors de la conférence téléphonique du quatrième trimestre fin janvier. Si les revenus se situent dans la moitié supérieure de ses prévisions, le moteur publicitaire tient bon. Si le plan de dépenses d'investissement 2027 est bien supérieur aux quelque 210 milliards de dollars attendus par les analystes, la marge de sécurité s'amincit.
Alors, quelle est la valeur réelle de l'action Meta ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Meta pourrait valoir. Partez des estimations du consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !