Points clés
- L'action SoFi a chuté de 15% sur le dernier mois pour atteindre un nouveau plus bas sur 52 semaines. Cela annule la hausse qui avait suivi son troisième trimestre record.
- SoFi a baissé en même temps que le Nasdaq, Robinhood et Affirm. La vente semble excessive après que SoFi a dépassé les estimations et relevé ses prévisions.
- SoFi a relevé ses prévisions de revenu net ajusté pour 2026 à 5,04 milliards de dollars. Sa prévision de BPA ajusté pour 2027 de 0,90 $ correspond désormais au consensus des analystes.
- La hausse des taux est le principal risque pour les prêts que SoFi conserve, et la décision de taux de la Fed du 9 décembre ainsi que le prochain rapport de résultats de SoFi sont les prochains tests.
SoFi Technologies (SOFI) a publié un trimestre record et relevé ses prévisions fin octobre. Son action a malgré tout chuté de 15% sur le dernier mois et vient d'atteindre un nouveau plus bas sur 52 semaines.
Robinhood Markets (HOOD) et Affirm (AFRM) ont chuté encore plus fortement, bien que les deux aient connu une croissance rapide au trimestre de septembre. Les investisseurs ont vendu l'ensemble du groupe, quels que soient les résultats publiés par chaque entreprise.
Le trimestre a rempli son rôle
SoFi a publié ses résultats avant l'ouverture du 27 octobre, et son chiffre d'affaires GAAP de 1,385 milliard de dollars a dépassé le consensus de 1,26 milliard de dollars. Le revenu net ajusté a augmenté de 44% pour atteindre un record de 1,4 milliard de dollars. La direction a relevé ses prévisions de revenus pour 2026 à 5,04 milliards de dollars, contre une fourchette précédente de 4,75 à 4,85 milliards de dollars. Elle a également donné un premier aperçu pour 2027 : environ 6,4 milliards de dollars de revenus et 0,90 $ de BPA.
L'action a bondi de 13% ce jour-là, et les analystes ont relevé leurs objectifs le lendemain matin : StoneX à 27 $ contre 25 $, et Scotiabank à 26 $ contre 25 $. Les analystes ont depuis relevé leur estimation de BPA pour 2027 à celle de SoFi, soit 0,90 $, contre 0,82 $ avant la publication des résultats :
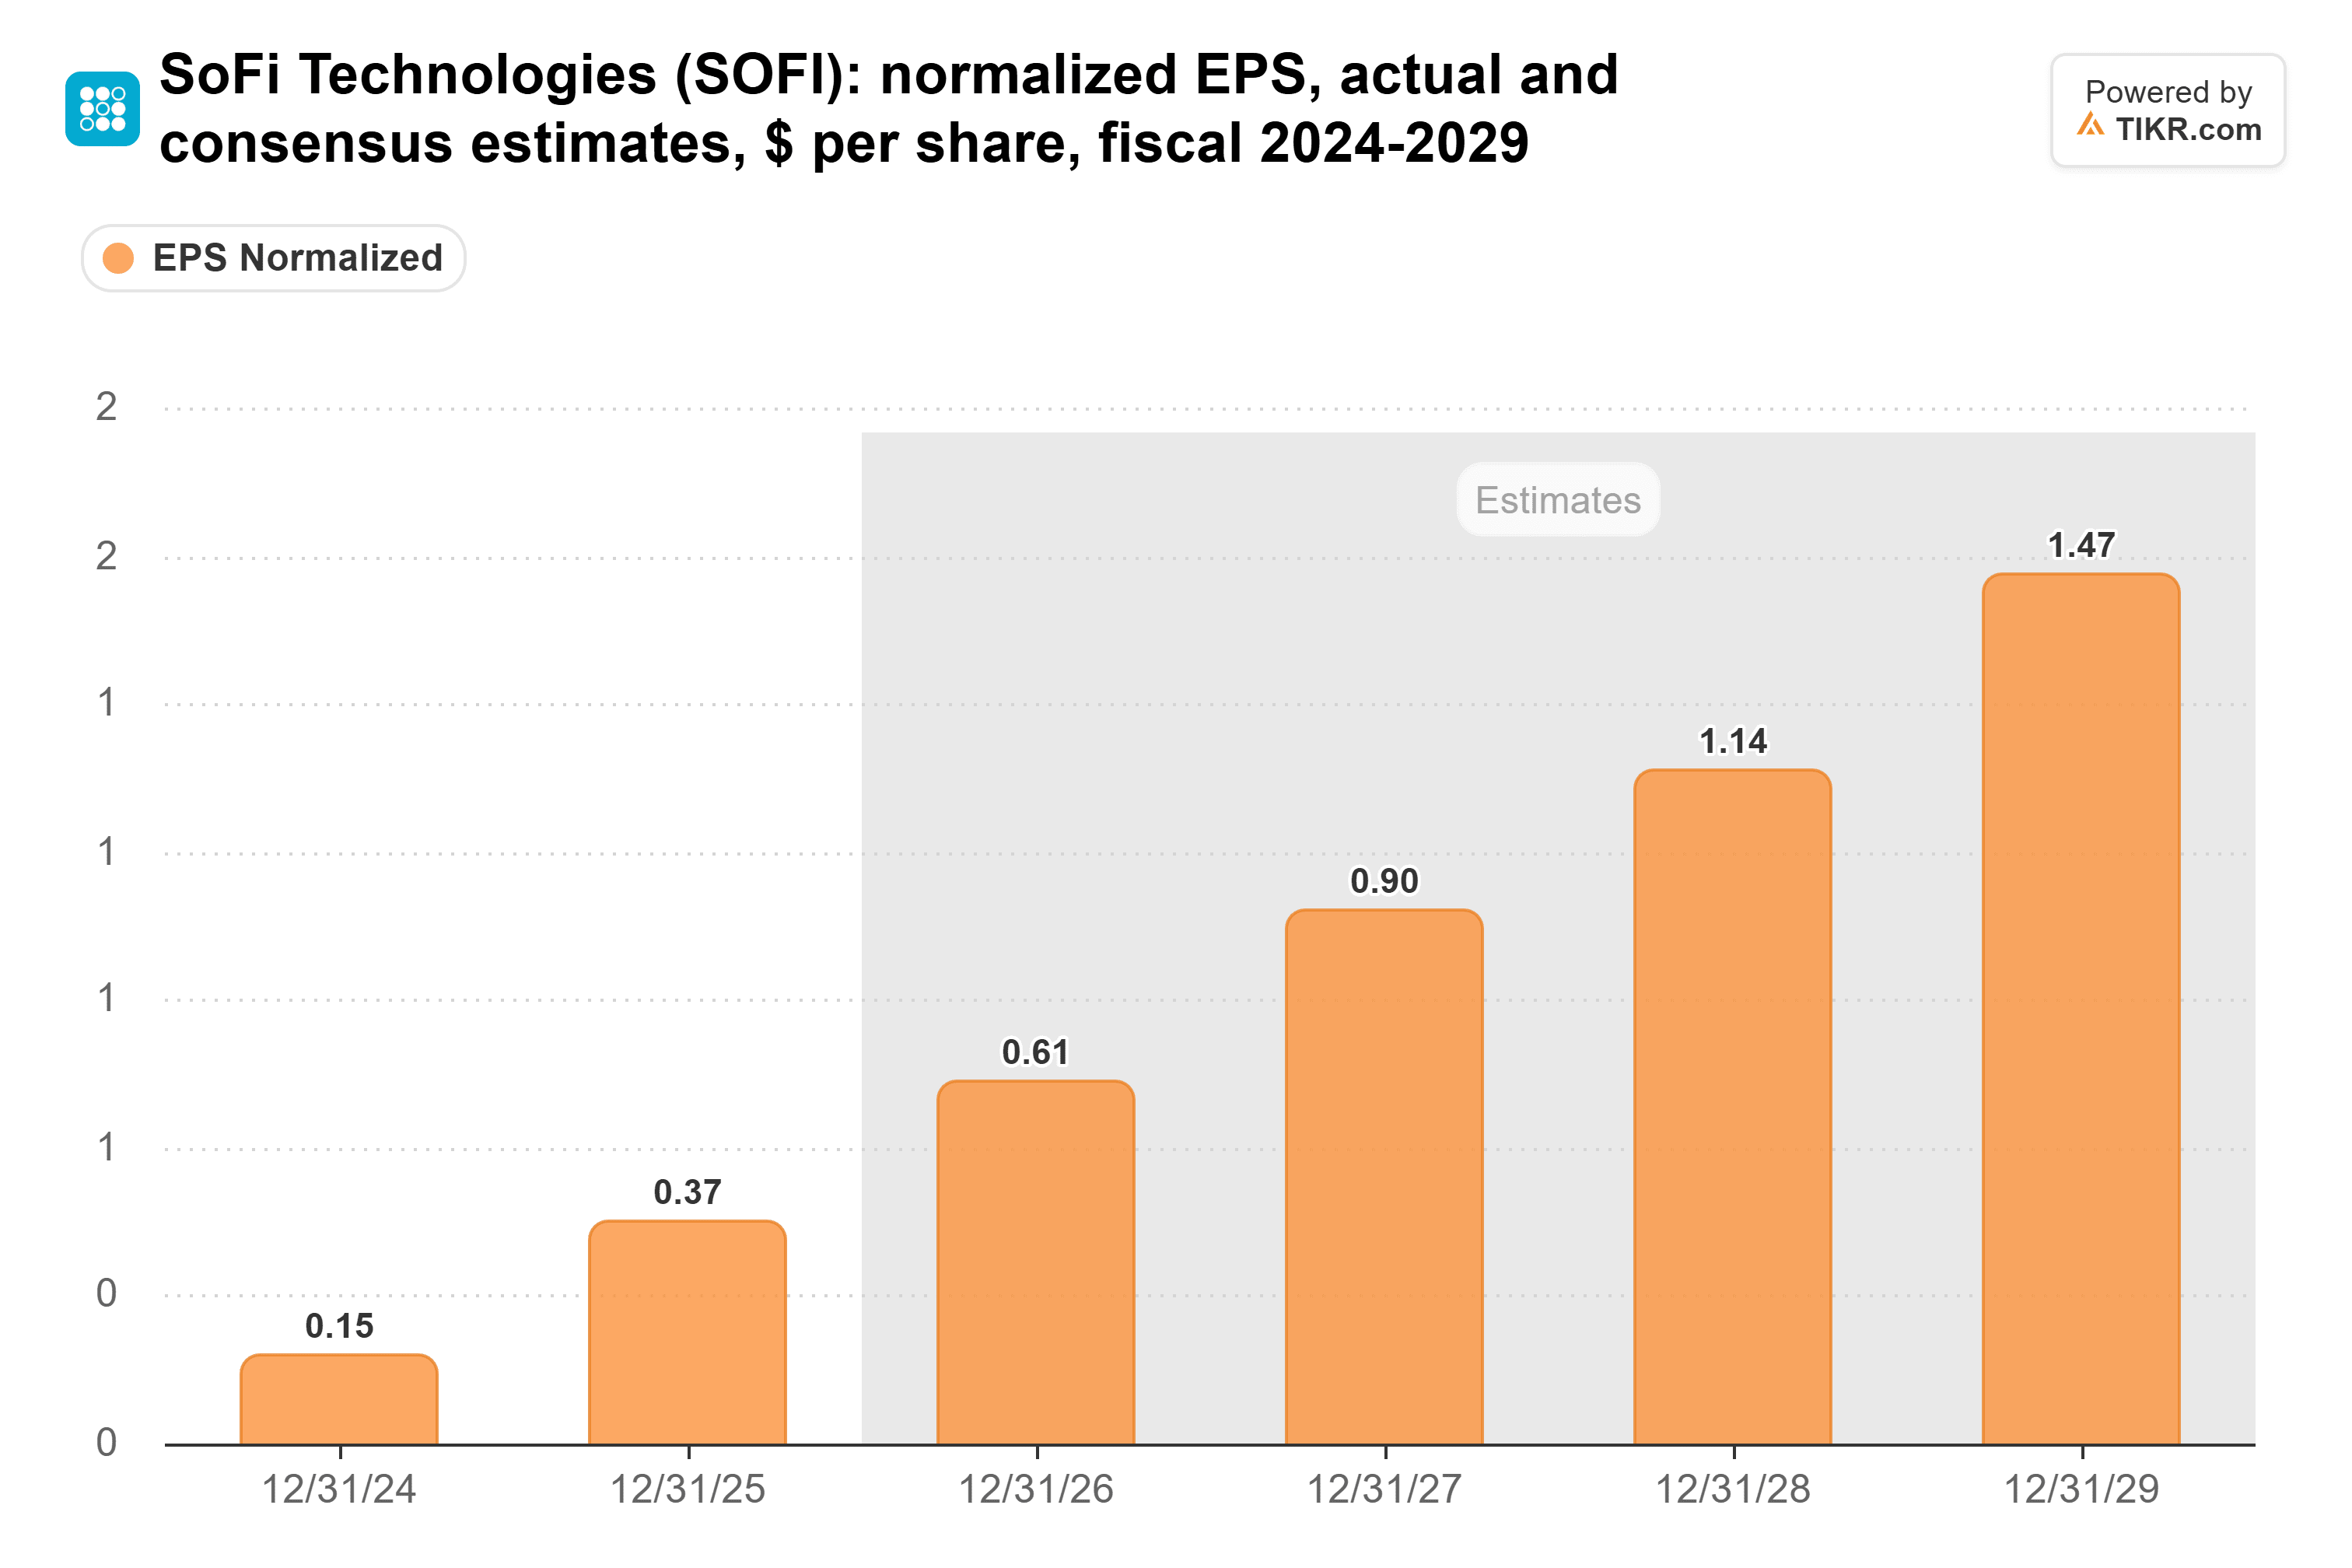
Les perspectives de bénéfices se sont améliorées ce mois-ci, alors même que l'action baissait.
TIKR suit 25 analystes sur SoFi. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur SoFi, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour SoFi
Le marché a repris ses gains
SoFi n'a eu aucune nouvelle propre les jours qui ont causé les dégâts. Le 5 novembre, le S&P 500 a chuté de 4% et le Nasdaq 100 de 6% alors que les actions fintech et liées aux crypto-monnaies ont glissé avec le Bitcoin. Et le 20 novembre, le Nasdaq a chuté de plus de 5% alors que SoFi établissait son nouveau plus bas.
Robinhood a chuté de 37% sur le mois, et les investisseurs ont plus de raisons de le vendre. Son chiffre d'affaires du troisième trimestre a augmenté de 12% pour atteindre 1,42 milliard de dollars, mais son résultat net a baissé de 14% et ses revenus liés aux crypto-monnaies ont chuté de 55% à 120 millions de dollars. Le trimestre de taille similaire de SoFi a progressé de 44%.
Affirm, en baisse de 27%, est le cas le plus proche, puisqu'il s'agit d'un prêteur à la consommation confronté aux mêmes taux. Son volume brut de marchandises a augmenté de 34% pour atteindre 14,4 milliards de dollars au trimestre clos le 30 septembre. SoFi obtient la majeure partie de son financement grâce aux dépôts, qui ont augmenté de 5,8 milliards de dollars au troisième trimestre pour atteindre 51,3 milliards de dollars. Mon analyse : ce financement est en partie la raison pour laquelle SoFi a chuté environ deux fois moins.
Les taux sont le risque à surveiller
Le PDG Anthony Noto a publié sur X le matin de la publication des résultats que "Nos prévisions initiales pour 2026 supposaient deux baisses de taux." Au lieu de cela, SoFi a subi une hausse. Le crédit a généré environ 59% du revenu net ajusté du trimestre, et SoFi a conservé 9 milliards de dollars de ses 12,6 milliards de dollars de prêts personnels du troisième trimestre dans son propre bilan. Le directeur financier Chris Lapointe a déclaré lors de la conférence téléphonique que la hausse des taux a réduit la valeur de ses prêts au bilan de plus de 800 millions de dollars. Des gains de couverture d'environ 734 millions de dollars ont compensé la majeure partie de cette perte.
Bon marché pour une entreprise qui vient de relever ses prévisions
SoFi a clôturé le 20 novembre à 1,7 fois sa valeur comptable tangible du troisième trimestre de 7,48 $ par action. L'objectif de prix moyen des analystes est passé de 26,44 $ il y a un an à 20,84 $, soit environ 67% au-dessus du cours de clôture du 20 novembre :
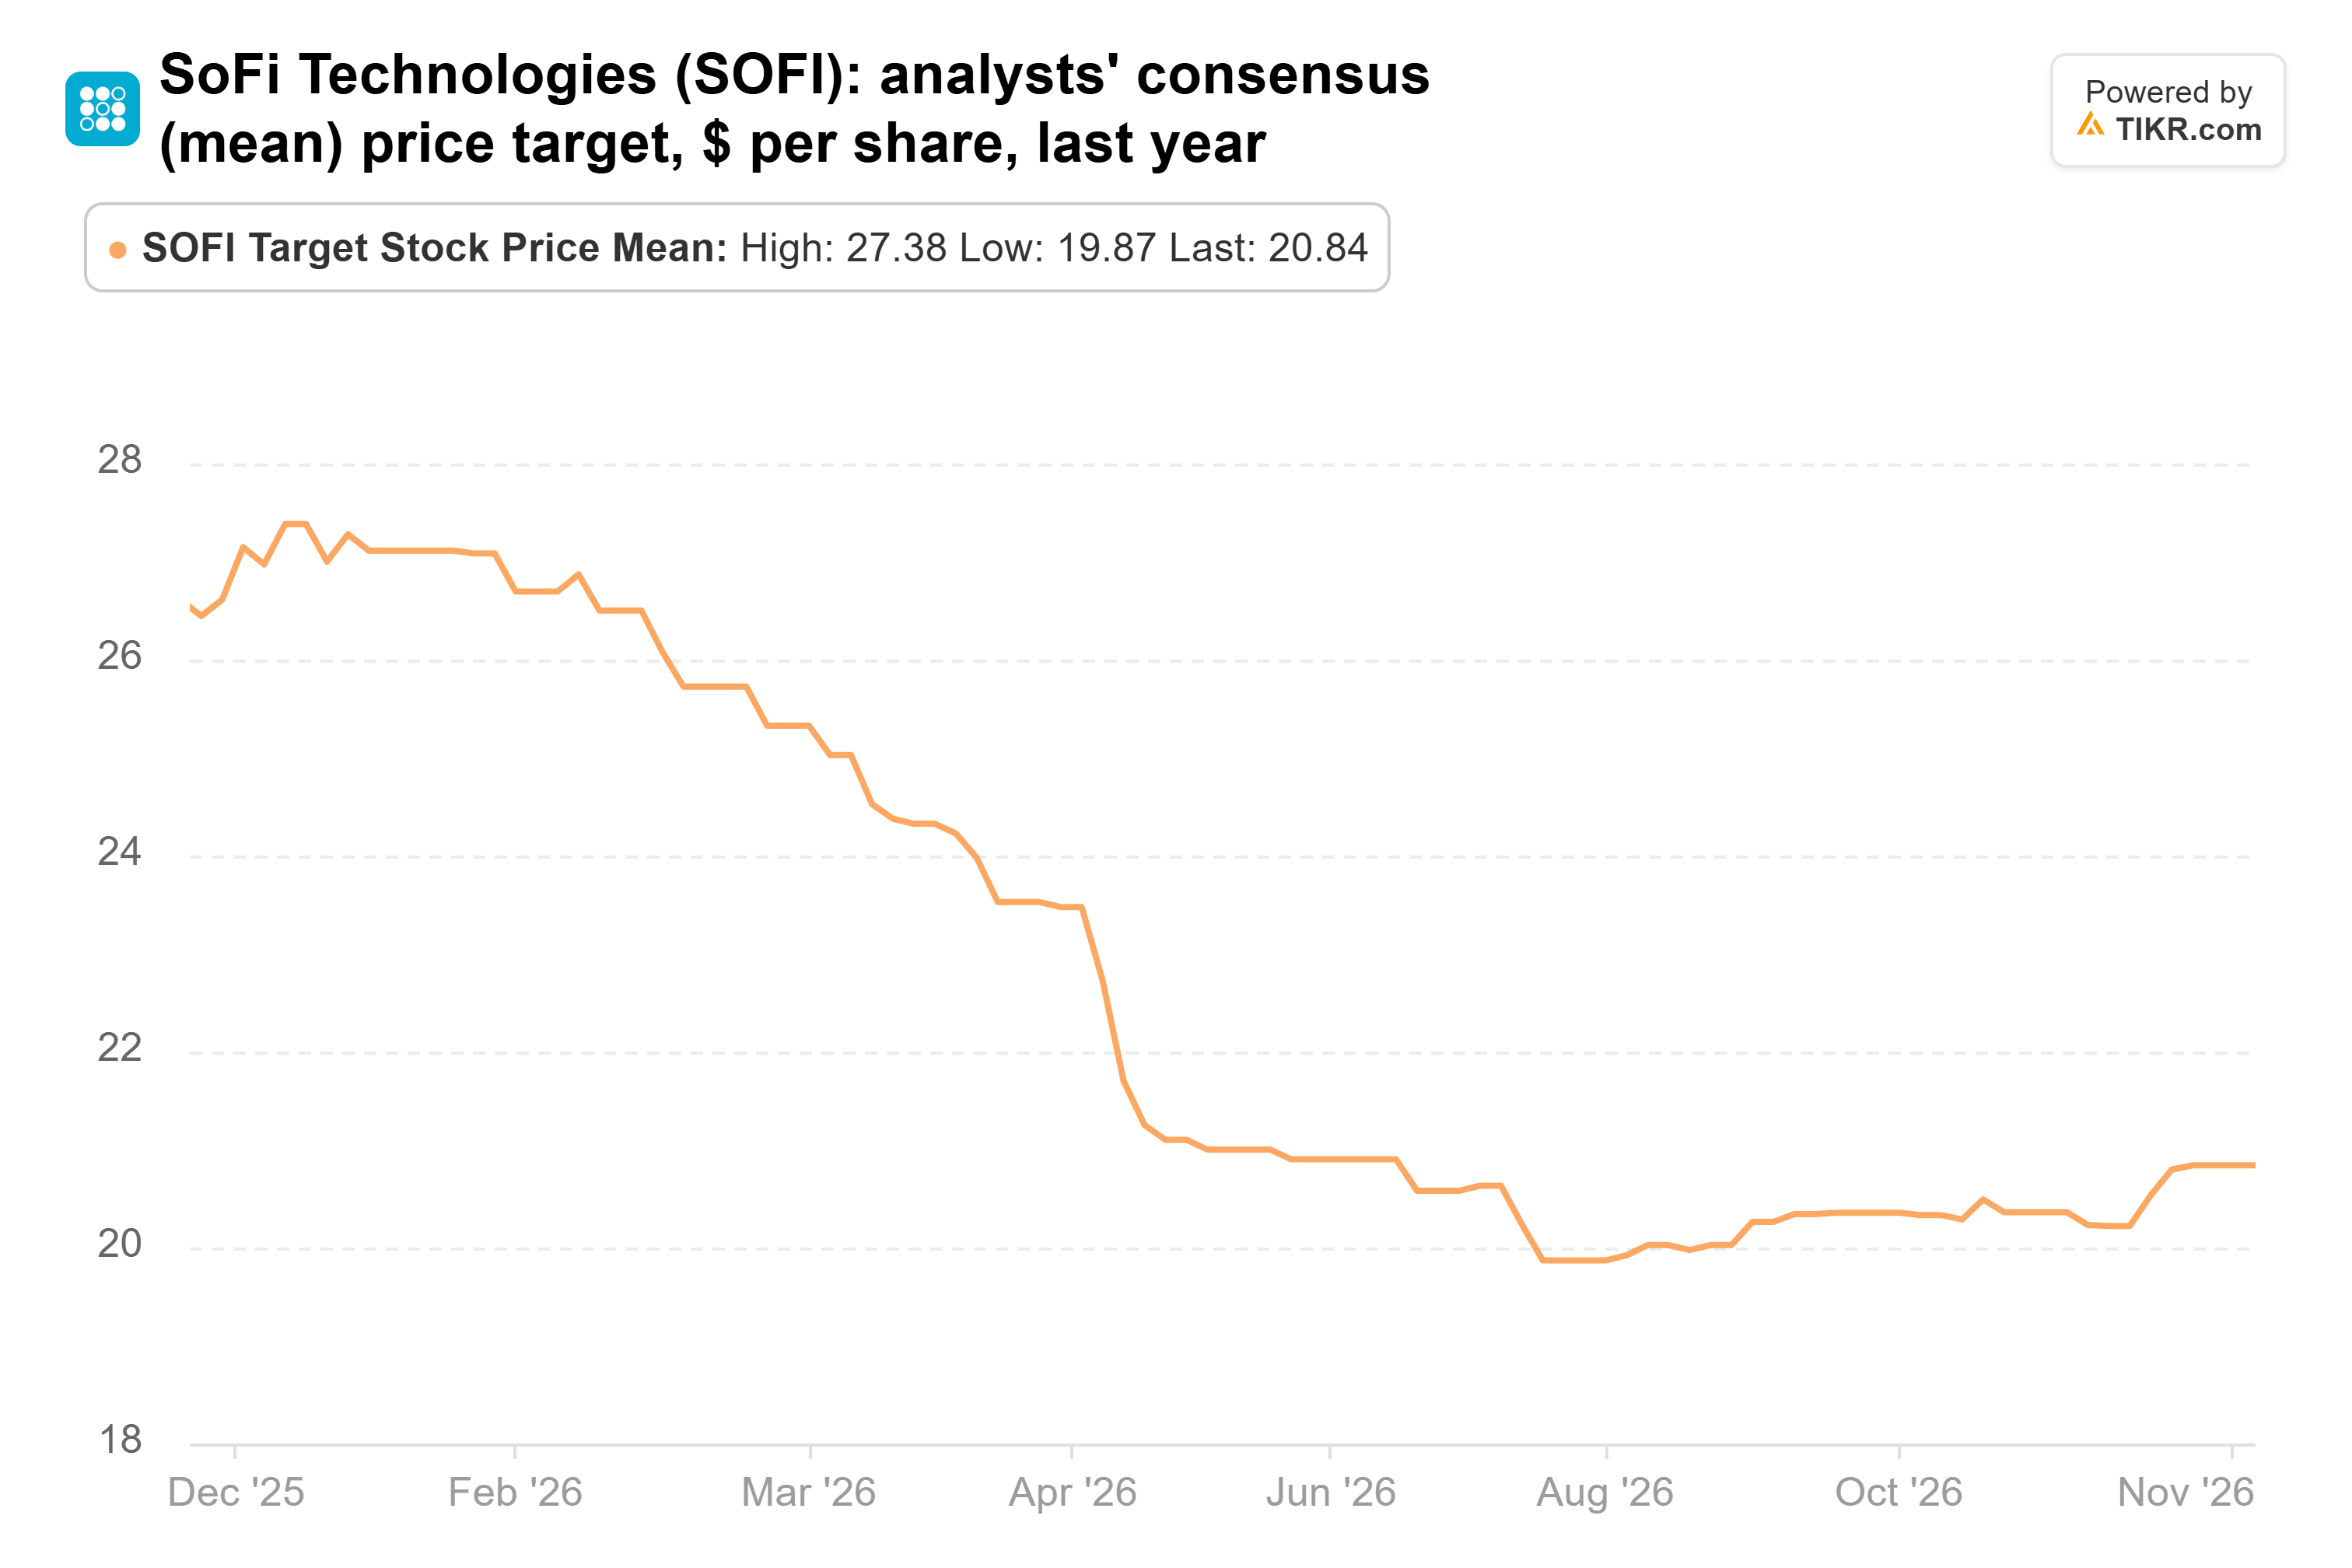
Morgan Stanley a réitéré sa recommandation Vendre et son objectif de 15 $ le 28 octobre. KBW a maintenu sa recommandation Sous-performer le même jour tout en relevant son objectif à 16 $ contre 15 $.
Je pense que la vente est excessive. La prévision de BPA ajusté de SoFi pour 2027 de 0,90 $ est environ 48% supérieure à sa prévision de 0,61 $ pour 2026. Le risque est que des taux plus élevés exercent une pression supplémentaire sur la valeur des prêts tandis que la croissance trimestrielle des revenus stagne.
La réunion de la Fed du 9 décembre est le prochain test pour la valeur de ces prêts. Viennent ensuite les résultats du quatrième trimestre fin janvier. Les prévisions impliquent environ 1,38 milliard de dollars de revenu net ajusté pour le trimestre, à peu près stable par rapport au troisième trimestre. Un trimestre égal ou supérieur à ce niveau, avec l'objectif de 0,90 $ pour 2027 intact, ferait paraître le plus bas de ce mois comme une opportunité d'achat.
Alors, quelle est la valeur réelle de l'action SoFi ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que SoFi pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !