

Points clés
- Lors d'une audition de la commission sénatoriale du budget cette semaine, le sénateur Mark Warner a évoqué la possibilité de relever l'âge de la retraite à taux plein de la Sécurité sociale à 68 ans d'ici 2050 et à 69 ans d'ici 2075, sans donner de calendrier pour sa mise en œuvre progressive.
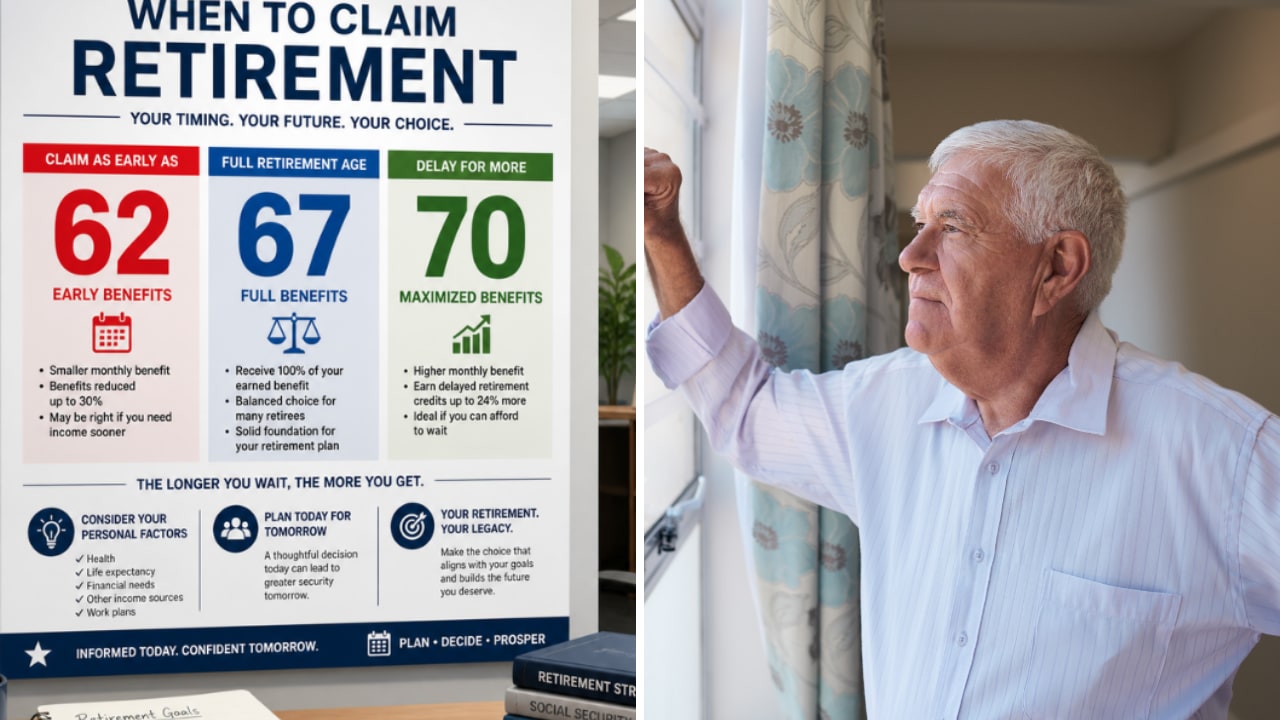
- Aujourd'hui, l'âge de la retraite à taux plein est de 67 ans pour toute personne née en 1960 ou après. Chaque année d'attente au-delà de cet âge ajoute 8% jusqu'à 70 ans, donc une prestation de $2,000 passe à $2,480 par mois.
- Si l'âge de la retraite à taux plein était de 68 ans et que les crédits restaient les mêmes, une personne de 40 ans avec une prestation de $2,000 qui attend jusqu'à 70 ans recevrait $2,320 par mois. C'est $1,920 de moins par an.
- Un retraité qui perçoit déjà sa pension est très loin d'un calendrier qui s'étend jusqu'en 2050. Ce sont les travailleurs plus jeunes qui prévoient d'attendre jusqu'à 70 ans qui devraient faire leurs calculs dans les deux scénarios.
Le relèvement de l'âge de la retraite à taux plein de la Sécurité sociale est de nouveau sur la table à Washington. Lors d'une audition de la commission sénatoriale du budget cette semaine, le sénateur Mark Warner (Démocrate de Virginie) a déclaré que le Congrès pourrait « ajuster légèrement l'âge de la même manière que Tip O'Neill et Ronald Reagan l'ont fait en 1983 », avec un âge de la retraite à taux plein de 68 ans d'ici 2050 et de 69 ans d'ici 2075. « Cela vous laisse beaucoup de marge de manœuvre », a-t-il dit.
L'âge était l'une des trois solutions qu'il a énumérées, avec le relèvement du plafond des revenus soumis à l'impôt pour la Sécurité sociale. Il n'a pas précisé comment le nouvel âge serait mis en place progressivement. Mais si vous êtes à des décennies de la retraite et que vous prévoyez d'attendre jusqu'à 70 ans pour le chèque le plus élevé, voici la mauvaise nouvelle : un âge de la retraite à taux plein plus tardif réduit la récompense liée à l'attente.
Aujourd'hui, attendre jusqu'à 70 ans ajoute 24%
Prenons un exemple hypothétique : vous avez 40 ans, et votre relevé de la Sécurité sociale indique que votre prestation à l'âge de la retraite à taux plein est de $2,000 par mois. Vous êtes né au milieu des années 1980, donc vous êtes soumis à la règle actuelle pour toute personne née en 1960 ou après, et votre âge de la retraite à taux plein est de 67 ans. À partir de là, chaque année d'attente ajoute 8% au montant du chèque, et l'augmentation s'arrête à 70 ans. Si vous attendez les trois années complètes, vous obtenez 24% de plus, et vos $2,000 deviennent $2,480 par mois à vie.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6%+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6%+.
Mais après une analyse approfondie des investissements utilisant les données propriétaires de TIKR, nous pensons désormais que seulement six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous dans le cadre de notre nouveau rapport d'investissement. Découvrez comment y accéder ici.
À 68 ans, la même attente rapporte $160 de moins par mois
Supposons maintenant que le Congrès porte votre âge de la retraite à taux plein à 68 ans, et que les crédits continuent de rapporter 8% par an et s'arrêtent toujours à 70 ans. Vos $2,000 arriveraient à 68 ans au lieu de 67, donc attendre jusqu'à 70 ans vous rapporterait deux ans de crédits au lieu de trois. Deux ans à 8% font 16%, ce qui porte le chèque à 70 ans à $2,320 par mois. C'est $160 de moins par mois qu'avec les règles actuelles, soit $1,920 de moins par an sur 12 chèques, aussi longtemps que vous percevrez la prestation.
Toute personne suffisamment jeune pour être confrontée à un âge de la retraite à taux plein de 69 ans n'aurait plus qu'une année de crédits. Ses $2,000 deviendraient $2,160 à 70 ans, soit $320 de moins par mois que les $2,480 actuels. Et les personnes qui attendent ne seraient pas les seules à recevoir un chèque plus petit. Avec les $2,000 complets arrivant plus tard, une demande à 67 ans ou avant entraînerait une réduction pour demande anticipée.
Un retraité aujourd'hui est très loin de 2050
À 40 ans, vous auriez 68 ans au milieu des années 2050, après la date de 2050 de Warner. Donc, si un âge de la retraite à taux plein de 68 ans était en place d'ici là, il s'appliquerait pleinement à vous. Et comme Warner n'a donné aucun calendrier, on ne peut pas dire si 69 ans vous concernerait aussi.
Prenons maintenant l'exemple hypothétique d'une personne de 66 ans qui perçoit déjà sa pension. Rien de ce que Warner a décrit ne touche un chèque déjà versé, et le changement de 1983 auquel il a fait référence a pris des décennies à arriver. Jason Fichtner, directeur exécutif du LIMRA Retirement Income Institute, a déclaré à la commission que la loi de 1983 avait relevé l'âge de la retraite à taux plein de 65 à 67 ans « sur une période de 40 ans ». Ce rythme lent est aussi le revers de la médaille de la « grande marge de manœuvre » de Warner. Comme l'a dit Fichtner, un changement opéré de cette manière « n'affecterait pas les flux de trésorerie entrants, mais affecterait les futurs bénéficiaires. »
Prévoyez pour 70 ans avec les deux chiffres
Selon la loi actuelle, rien n'a changé : votre âge de la retraite à taux plein est de 67 ans, et attendre jusqu'à 70 ans ajoute toujours 24%. Si attendre fait partie de votre plan, consultez votre relevé de la Sécurité sociale et trouvez l'estimation à 70 ans. Ensuite, établissez votre budget avec le chiffre inférieur également : $2,320 pour chaque $2,000 de prestation à taux plein. Franchement, j'attendrais toujours selon l'idée de Warner, car une augmentation de 16% à vie est trop importante pour y renoncer. Mais si ces $160 supplémentaires par mois constituaient la marge de sécurité de votre plan, vous avez des décennies pour la constituer ailleurs.
Pour l'instant, ce n'est qu'une idée que Warner a lancée lors d'une audition. Avant que l'un de ces chiffres ne devienne réalité, le Congrès devrait décider quand 68 ans serait mis en place progressivement et si les crédits restent à 8% par an jusqu'à 70 ans. Les réserves du fonds fiduciaire de retraite étant projetées de s'épuiser au quatrième trimestre 2032, selon le rapport des administrateurs de 2026, je ne m'attends pas à ce que le débat disparaisse.
Profitez de votre retraite avec style grâce à ces rendements de dividendes sûrs de 6%+
Les dividendes peuvent être la clé d'une fortune considérable. Mais seulement si vous achetez les bons.
Choisir la bonne action à haut rendement en dividendes peut faire la différence entre une retraite de rêve… et se débrouiller chaque mois, en attendant que le prochain chèque de la Sécurité sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6%+ que nous pensons que tout retraité devrait connaître dès maintenant.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !






