Points clés
- Prana Capital Management, qui gère 4,31 milliards de dollars, a vendu la totalité de ses actions HCA Healthcare, Berkshire Hathaway et PulteGroup au troisième trimestre.
- Les trois actions ont progressé depuis le 30 septembre. Les objectifs moyens des analystes ne se situent désormais qu'à 2 % au-dessus du cours de HCA, à 6 % au-dessus de celui de PulteGroup et en dessous de celui de Berkshire.
- Au cours du même trimestre, le fonds a plus que doublé sa position sur Nasdaq et a multiplié par plus de cinq sa position sur Citigroup, et les analystes voient un potentiel de hausse de 36 % pour Citi.
- La vente de Berkshire est la plus facile à défendre : elle se négocie à environ 25 fois les bénéfices prévisionnels, et les analystes s'attendent à une croissance à peine perceptible des bénéfices.
Prana Capital Management détenait HCA Healthcare (HCA), Berkshire Hathaway (BRK.B) et PulteGroup (PHM) fin juin. Son formulaire 13F pour le trimestre clos le 30 septembre, déposé le 16 novembre, ne montre aucune de ces positions.
La société gère 4,31 milliards de dollars, et son 13F représente 3,11 milliards de dollars d'actions américaines réparties sur 122 positions. Au cours du même trimestre, elle a plus que doublé sa position sur Nasdaq (NDAQ) et a multiplié par plus de cinq sa position sur Citigroup (C).
Les trois actions qu'elle a vendues ont toutes progressé depuis le 30 septembre. Les analystes n'y voient pas beaucoup plus de potentiel.
Le rebond de HCA est largement joué
Prana détenait 193 779 actions HCA au 30 juin, d'une valeur de 76 millions de dollars, soit 2,3 % de ses actions déclarées en 13F. L'action a progressé de 11 % depuis le 30 septembre.
L'activité résiste. Dans son communiqué du 27 octobre, HCA a annoncé un chiffre d'affaires du troisième trimestre en hausse de 3,6 % à 19,85 milliards de dollars et un BPA dilué GAAP en hausse de 4,5 % à 7,27 dollars, même si le résultat net a baissé de 3,9 %. La direction prévoit désormais des résultats annuels dans la moitié supérieure des fourchettes de prévisions qu'elle avait fixées en juillet. Elle affirme que cela reste valable malgré une évolution défavorable de sa mixité de payeurs.
Au dernier cours de clôture de 475,57 dollars, HCA se négocie à environ 16 fois les bénéfices prévisionnels. L'objectif moyen des analystes de 486 dollars n'est que 2 % au-dessus de ce niveau, et il a à peine bougé en un an :
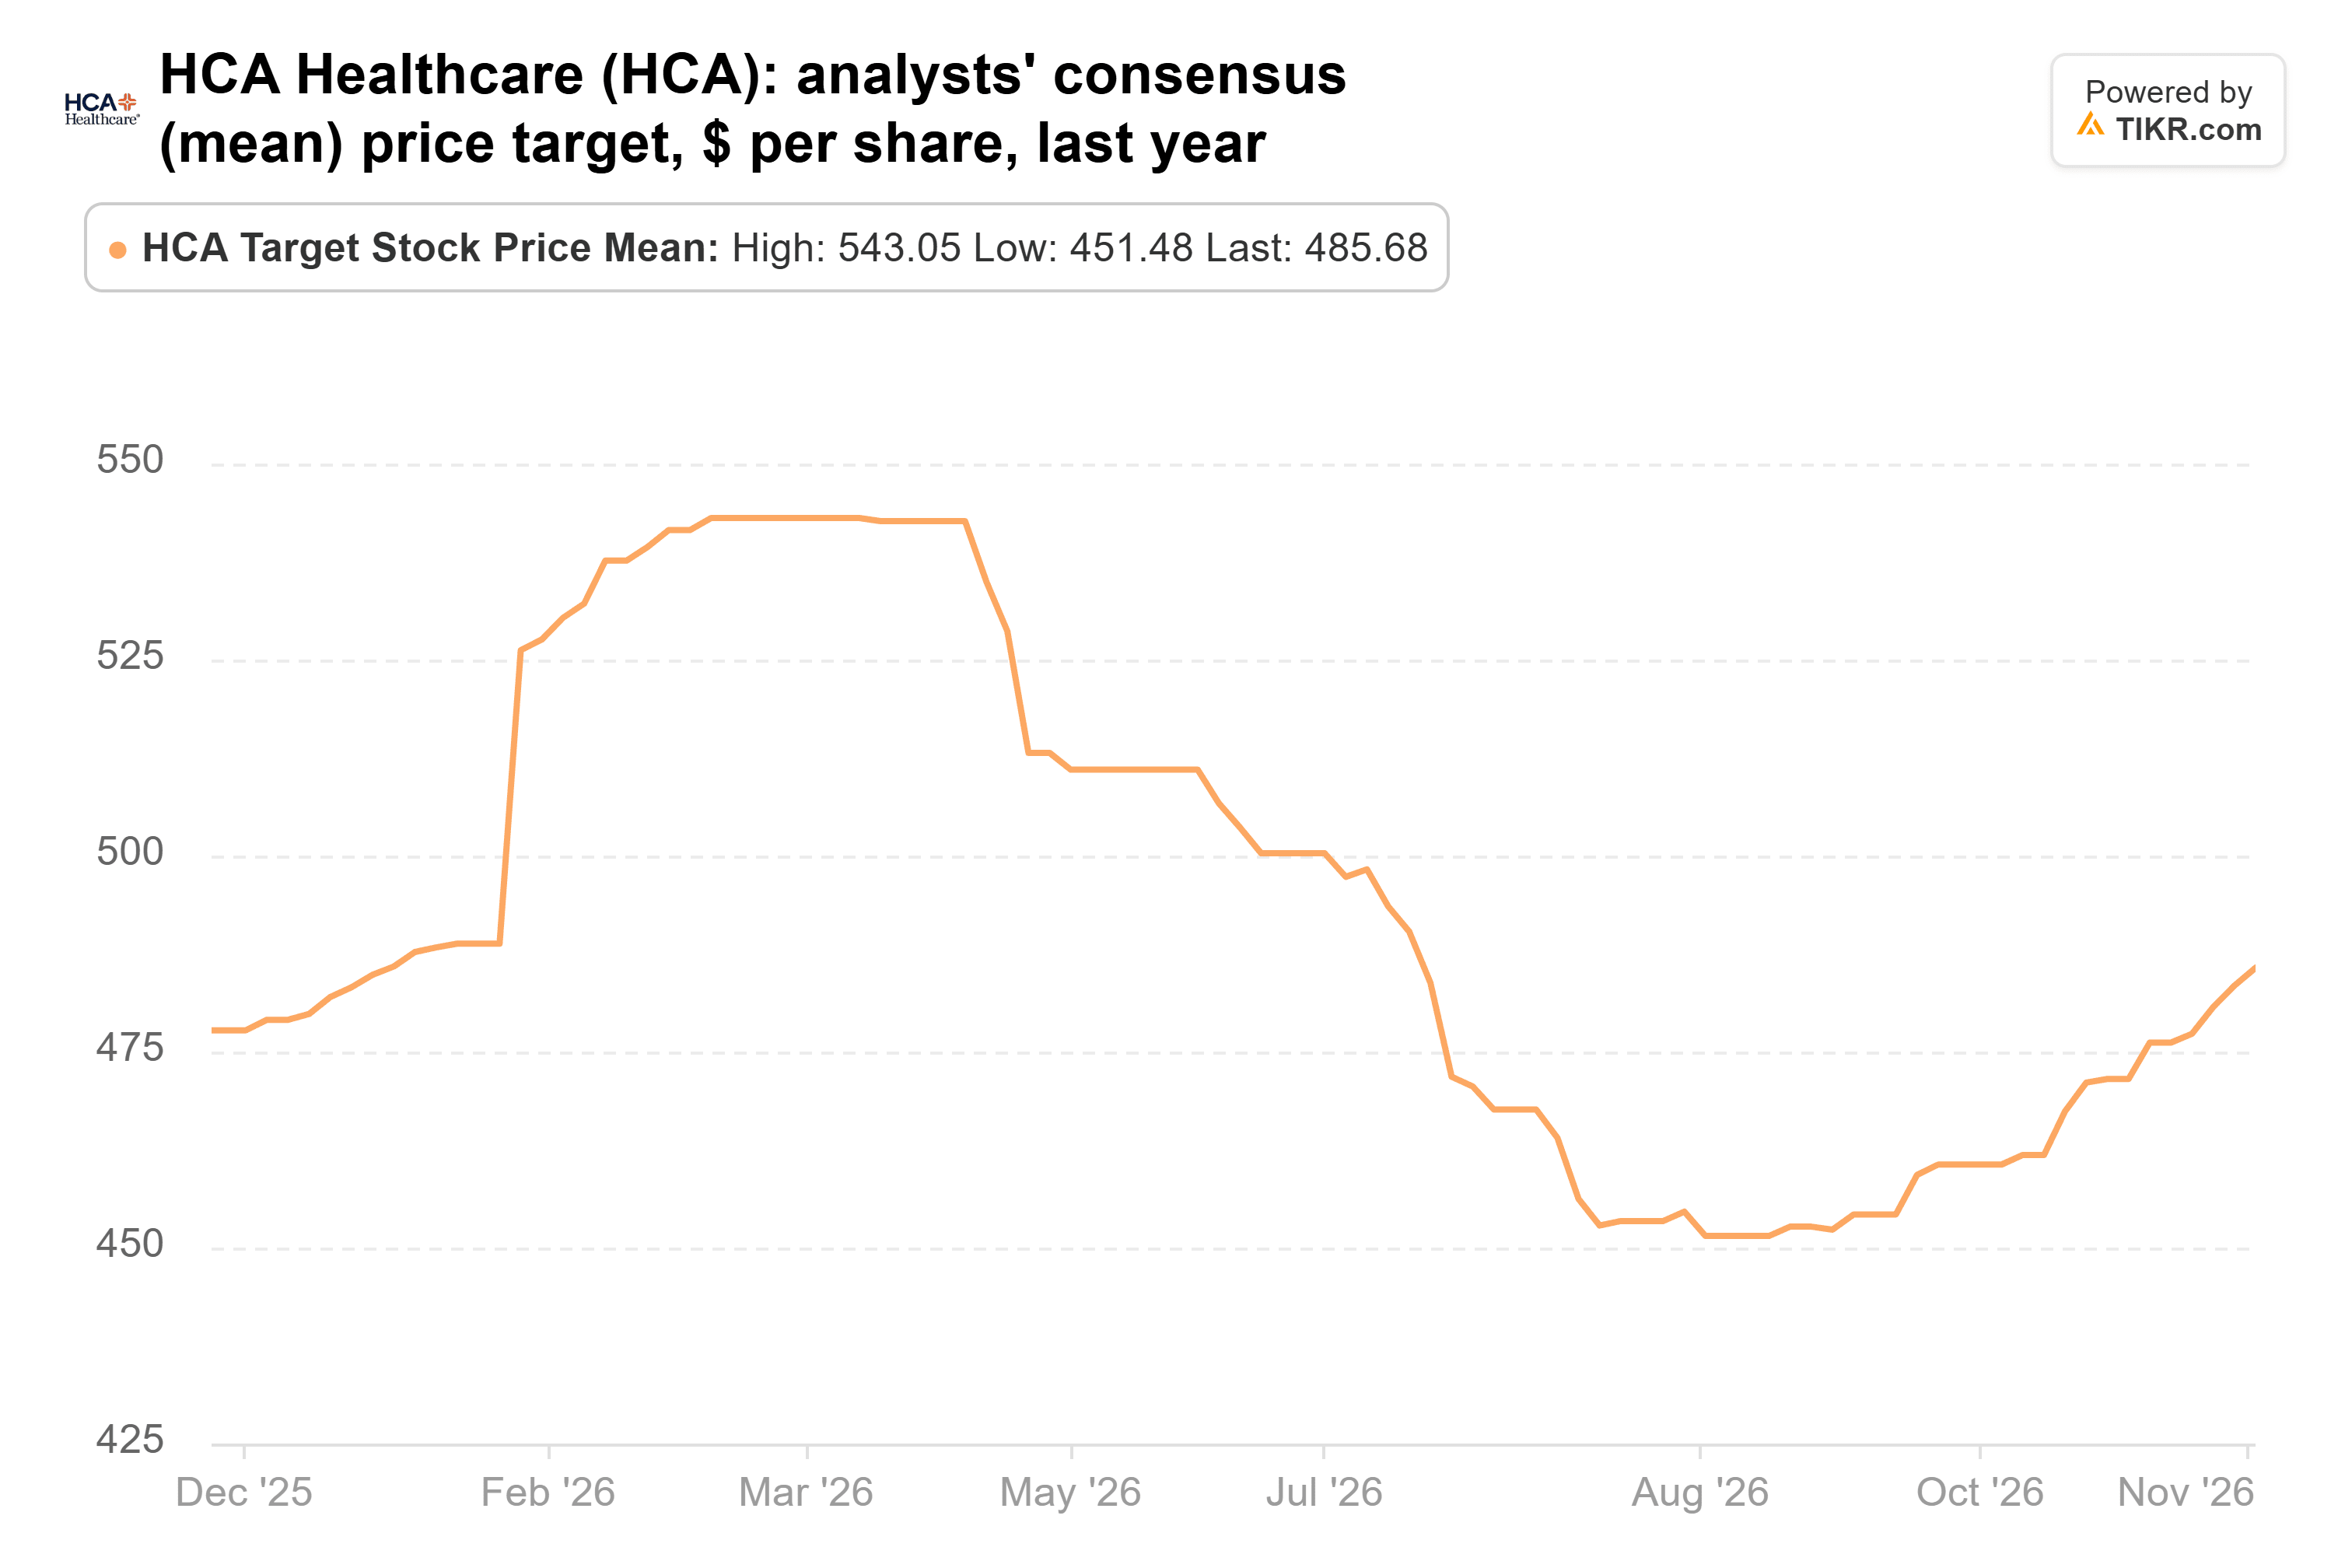
Il a atteint un pic à 543 dollars en mars. Avec l'action à 15 % en dessous de son plus haut sur 52 semaines, les analystes ne voient plus grand-chose à attendre du rebond.
TIKR suit 26 analystes sur HCA Healthcare. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur HCA Healthcare, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour HCA Healthcare
Berkshire est valorisé au-delà de ce que montrent les estimations
Prana détenait 136 632 actions de classe B au 30 juin, d'une valeur de 68 millions de dollars, soit 2,1 % de ses actions déclarées en 13F. L'action a progressé de 14 % depuis le 30 septembre.
Cette hausse a suivi un trimestre mitigé. Les bénéfices opérationnels de Berkshire au troisième trimestre ont baissé de 5,8 % à 12,7 milliards de dollars, et le bénéfice avant impôts de GEICO en souscription est tombé à 982 millions de dollars contre 1,77 milliard. Les rachats d'actions se sont toutefois accélérés : 9,6 milliards de dollars au cours du trimestre, contre 4,5 milliards au deuxième trimestre.
À 570 dollars, Berkshire se négocie à environ 25 fois les bénéfices prévisionnels, au-dessus de sa moyenne quinquennale de 22x. Les analystes attendent un BPA normalisé de 22,56 dollars cette année et de 22,82 dollars l'année prochaine, ce qui représente à peine une croissance. Et l'action a déjà dépassé leur objectif moyen :
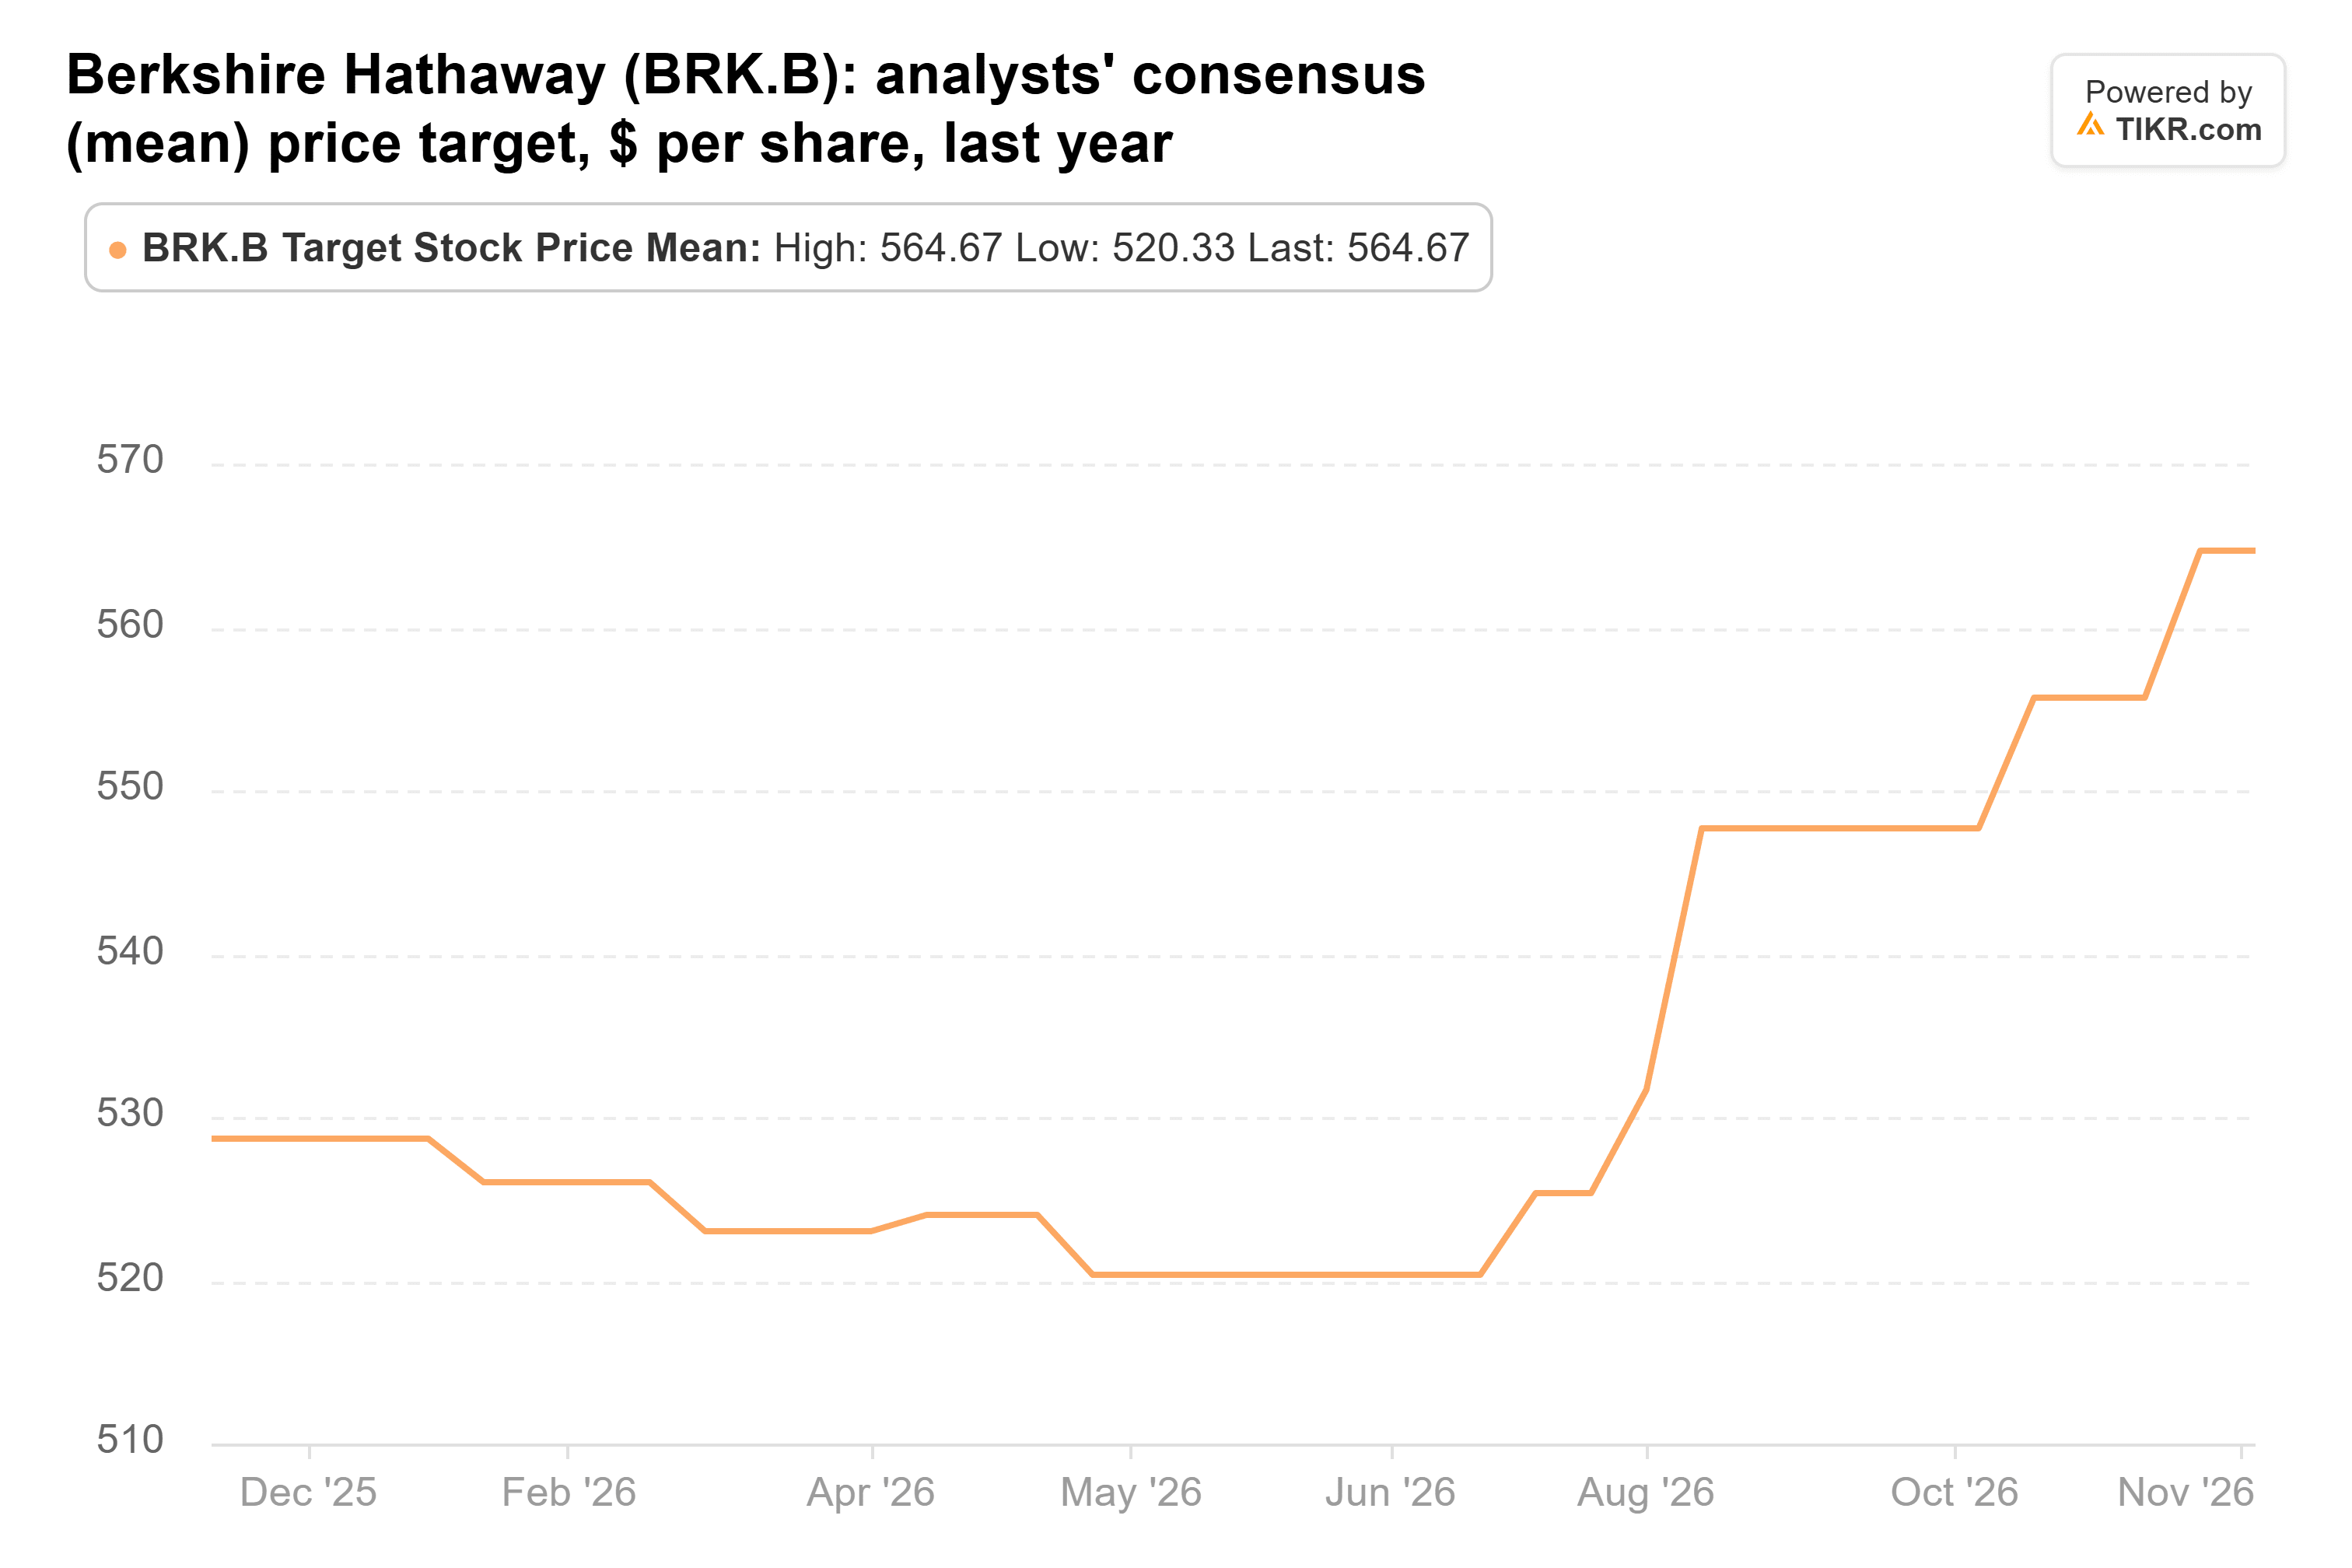
Cet objectif est passé de 529 à 565 dollars sur l'année et reste inférieur au cours de l'action.
Les commandes de PulteGroup continuent de diminuer
Prana et Berkshire divergent sur le secteur de la construction de maisons individuelles. Berkshire a acheté le constructeur Taylor Morrison pour environ 6,8 milliards de dollars cette année, tandis que Prana a vendu la totalité de ses 441 025 actions PulteGroup, d'une valeur de 61 millions de dollars au 30 juin, soit 1,8 % de ses actions déclarées en 13F. PulteGroup a progressé de 7 % depuis le 30 septembre.
Son troisième trimestre a montré un marché immobilier qui continue de ralentir. Les livraisons ont baissé de 9 % à 6 876 maisons, les commandes ont baissé de 6 % à 6 208, et la marge brute sur la vente de maisons est tombée à 24,8 % contre 26,2 %. Les dépréciations foncières ont amputé le dernier chiffre d'environ 70 points de base. Le carnet de commandes a toutefois augmenté de 4 %, à 10 298 maisons.
À 124,67 dollars, PulteGroup se négocie à environ 13 fois les bénéfices prévisionnels. Son objectif moyen de 132 dollars est 6 % au-dessus de ce cours, mais l'objectif baisse depuis le début de l'année :
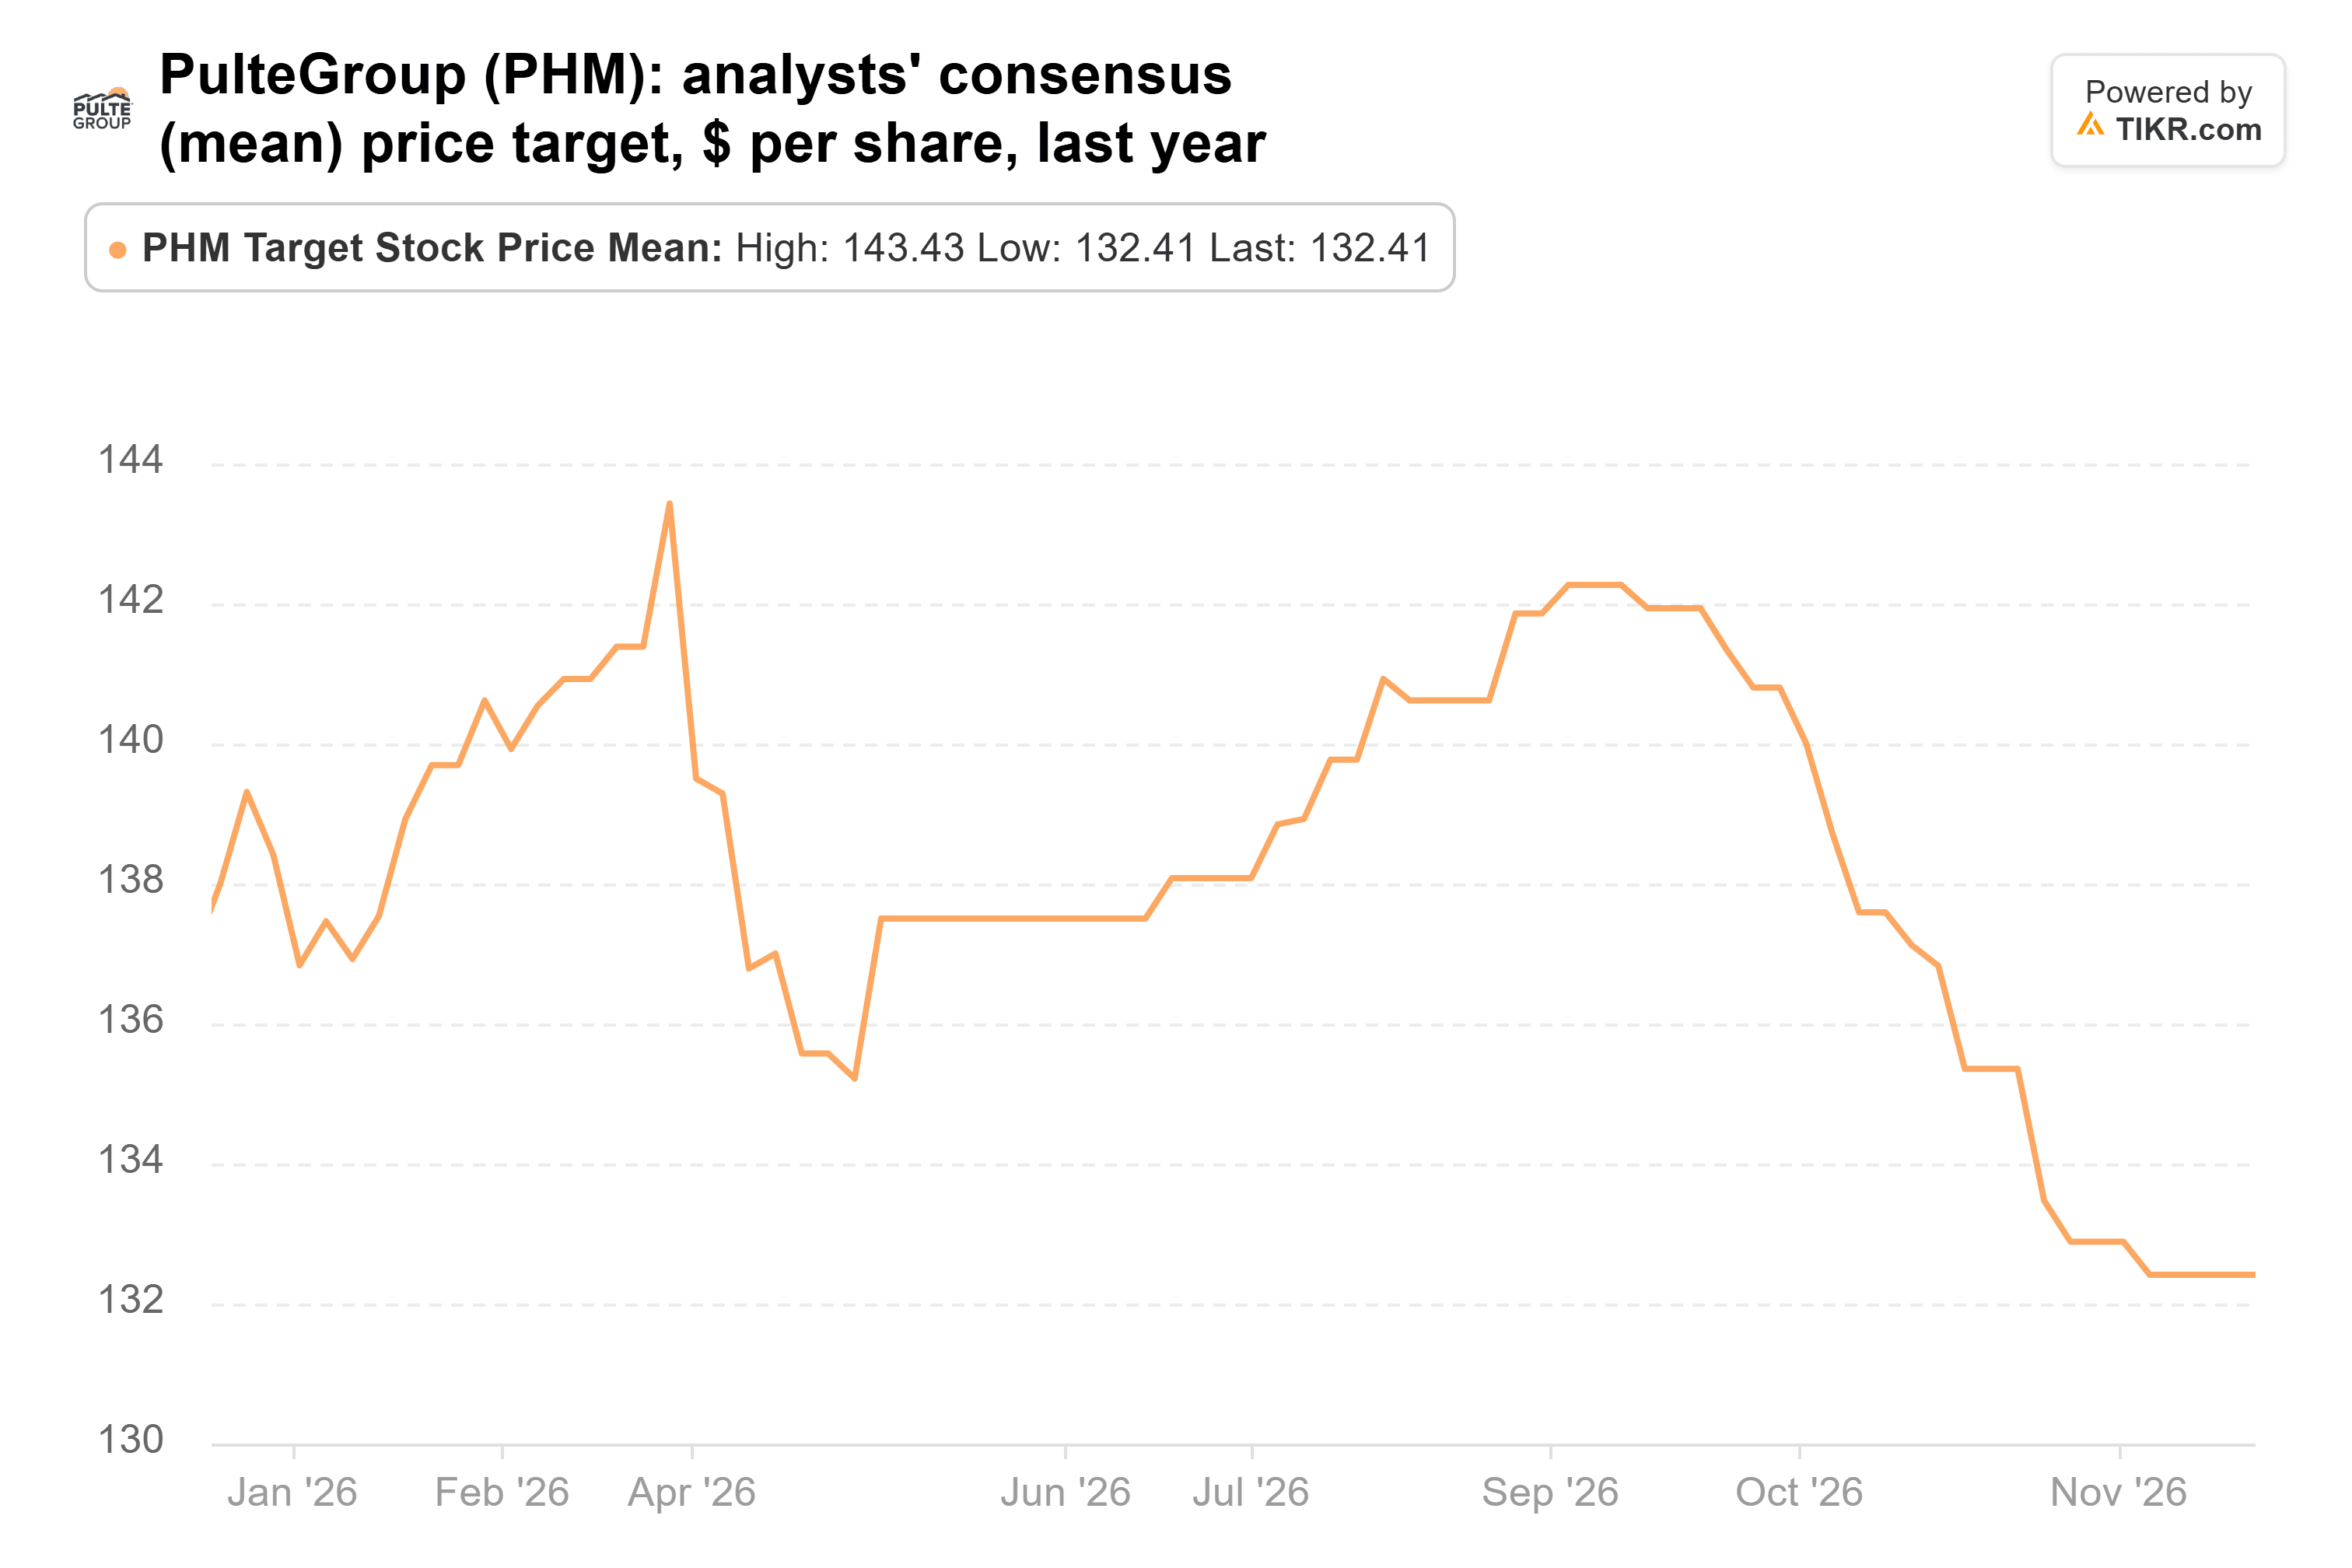
Il est passé de 138 dollars il y a un an et 143 dollars en mars, et a atteint son plus bas de l'année ce mois-ci.
Là où la place financière voit plus de potentiel
Les analystes voient plus de potentiel de hausse dans les deux actions que Prana a ajoutées. Ses 957 241 actions Nasdaq valaient 88 millions de dollars au 30 septembre, soit 2,8 % de ses actions déclarées en 13F, et elle détenait également des options de vente (puts) d'une valeur notionnelle de 4 millions de dollars. Nasdaq a progressé de 12 % depuis et se négocie à environ 22 fois les bénéfices prévisionnels. Son objectif moyen de 115 dollars est 12 % au-dessus du dernier cours de clôture.
Citigroup a évolué dans l'autre sens. Les 640 638 actions de Prana valaient 83 millions de dollars au 30 septembre, soit 2,7 % de ses actions déclarées en 13F, et l'action a baissé de 15 % depuis. La rentabilité des fonds propres tangibles communs (ROTCE) de Citi est tombée à 11,5 % au troisième trimestre contre 13,0 % au deuxième. La direction prévoit que le chiffre d'affaires des Marchés au quatrième trimestre baissera d'environ 20 % ou plus par rapport au troisième. À environ 9 fois les bénéfices prévisionnels, Citi se négocie en dessous de sa moyenne annuelle de 11x, et les analystes ont nettement relevé leur objectif sur l'année :
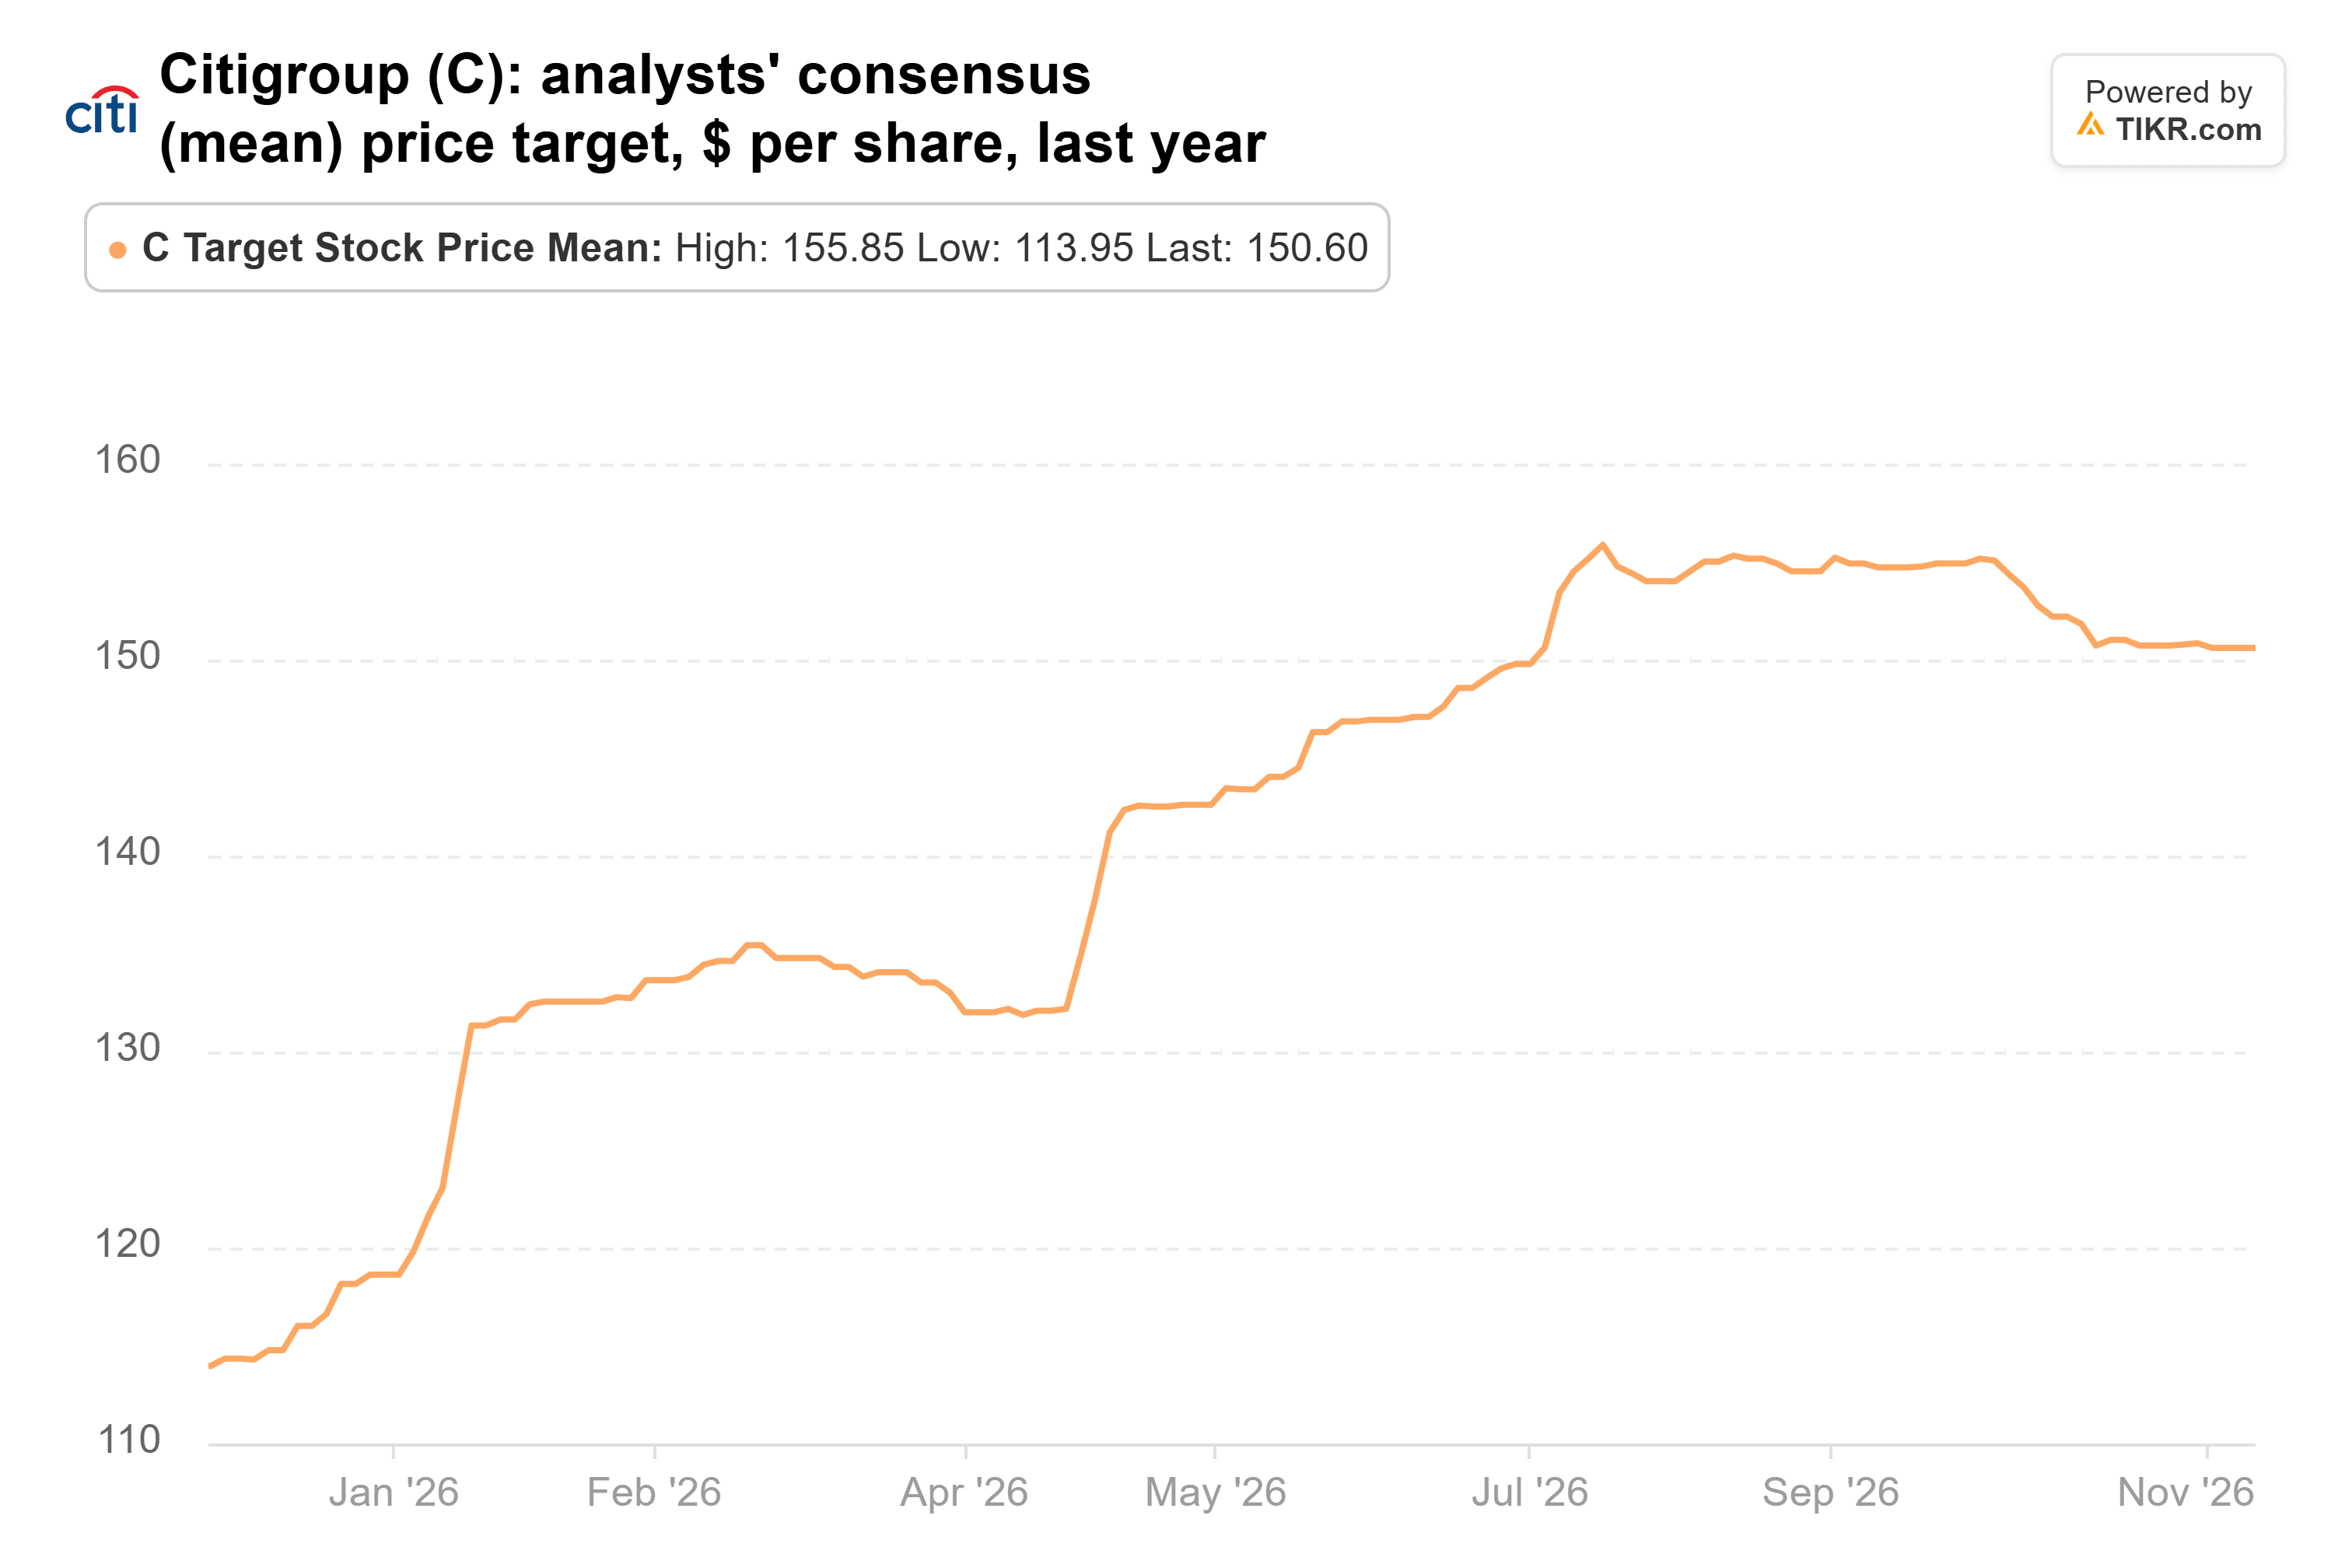
L'objectif moyen est désormais de 151 dollars, soit 36 % au-dessus du dernier cours de clôture et légèrement en dessous du pic de 156 dollars de juillet. C'est un potentiel de hausse bien plus important que ce que les analystes voient dans les trois actions que Prana a vendues.
La vente de Berkshire est la plus justifiée
Le risque de vendre l'une de ces actions est que les entreprises continuent de livrer des performances. HCA prévoit des résultats dans la moitié supérieure de ses fourchettes, et Berkshire rachète ses actions plus rapidement.
Néanmoins, si je devais soutenir l'une de ces ventes, ce serait celle de Berkshire. Elle se négocie à 25 fois les bénéfices prévisionnels, les estimations ne montrent qu'une croissance infime et l'objectif moyen est inférieur au cours, il y a donc peu de marge de manœuvre.
Le rapport du quatrième trimestre de Citi, le 14 janvier, sera le prochain test pour la position que Prana a le plus augmentée. Son prochain 13F, attendu à la mi-février, montrera si elle a continué à ajouter.
Alors, quelle est la valeur réelle de l'action HCA Healthcare ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir HCA Healthcare. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez HCA Healthcare gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des actualités récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !