Points clés
- Avala Global, qui gère 3,8 milliards de dollars, a ouvert des positions sur Microsoft et Sandisk et a augmenté sa position sur Intel de 431 % au troisième trimestre, selon son dernier formulaire 13F.
- Intel et Sandisk ont chacun perdu plus de la moitié de leur valeur depuis le 30 septembre, tandis que Microsoft est en baisse de 6 %.
- Les analystes voient toujours un potentiel de hausse important pour les trois, bien qu'ils aient fortement réduit leurs objectifs sur Intel depuis début octobre.
- Microsoft est celui que les chiffres soutiennent le mieux, avec des estimations en hausse et un multiple inférieur à ses moyennes de long terme.
Avala Global n'est pas un nom connu du grand public. Mais le trimestre dernier, elle a fait de gros paris sur trois des actions technologiques les plus débattues.
Le formulaire 13F d'Avala pour le trimestre clos le 30 septembre, déposé le 16 novembre, montre une nouvelle position sur Microsoft (MSFT), une position augmentée de 431 % sur Intel (INTC) et une nouvelle position sur Sandisk (SNDK). La société gère 3,8 milliards de dollars au total, et son 13F liste 3,06 milliards de dollars d'actions américaines réparties sur 30 positions.
Depuis la fin du trimestre, deux des trois ont été divisées par deux ou pire.
Microsoft est le plus stable
Microsoft était la plus grande nouvelle position d'Avala : 400 773 actions d'une valeur de 206 millions de dollars au 30 septembre, soit 6,7 % de ses actions du 13F et sa troisième plus grande participation. L'action a perdu 6 % depuis.
L'entreprise n'a pas donné aux investisseurs beaucoup de raisons de s'inquiéter. Le chiffre d'affaires a augmenté de 19 % pour atteindre 92,3 milliards de dollars au trimestre de septembre, et Azure a progressé de 48 %, dépassant les quelque 45 % que la direction avait prévus. Les analystes ont relevé leurs estimations de BPA normalisé depuis fin octobre, à 20,01 dollars pour l'exercice 2027 et 24,20 dollars pour l'exercice 2028.
L'objectif consensuel a grimpé avec elles, passant de 556 dollars fin juillet à 636 dollars :
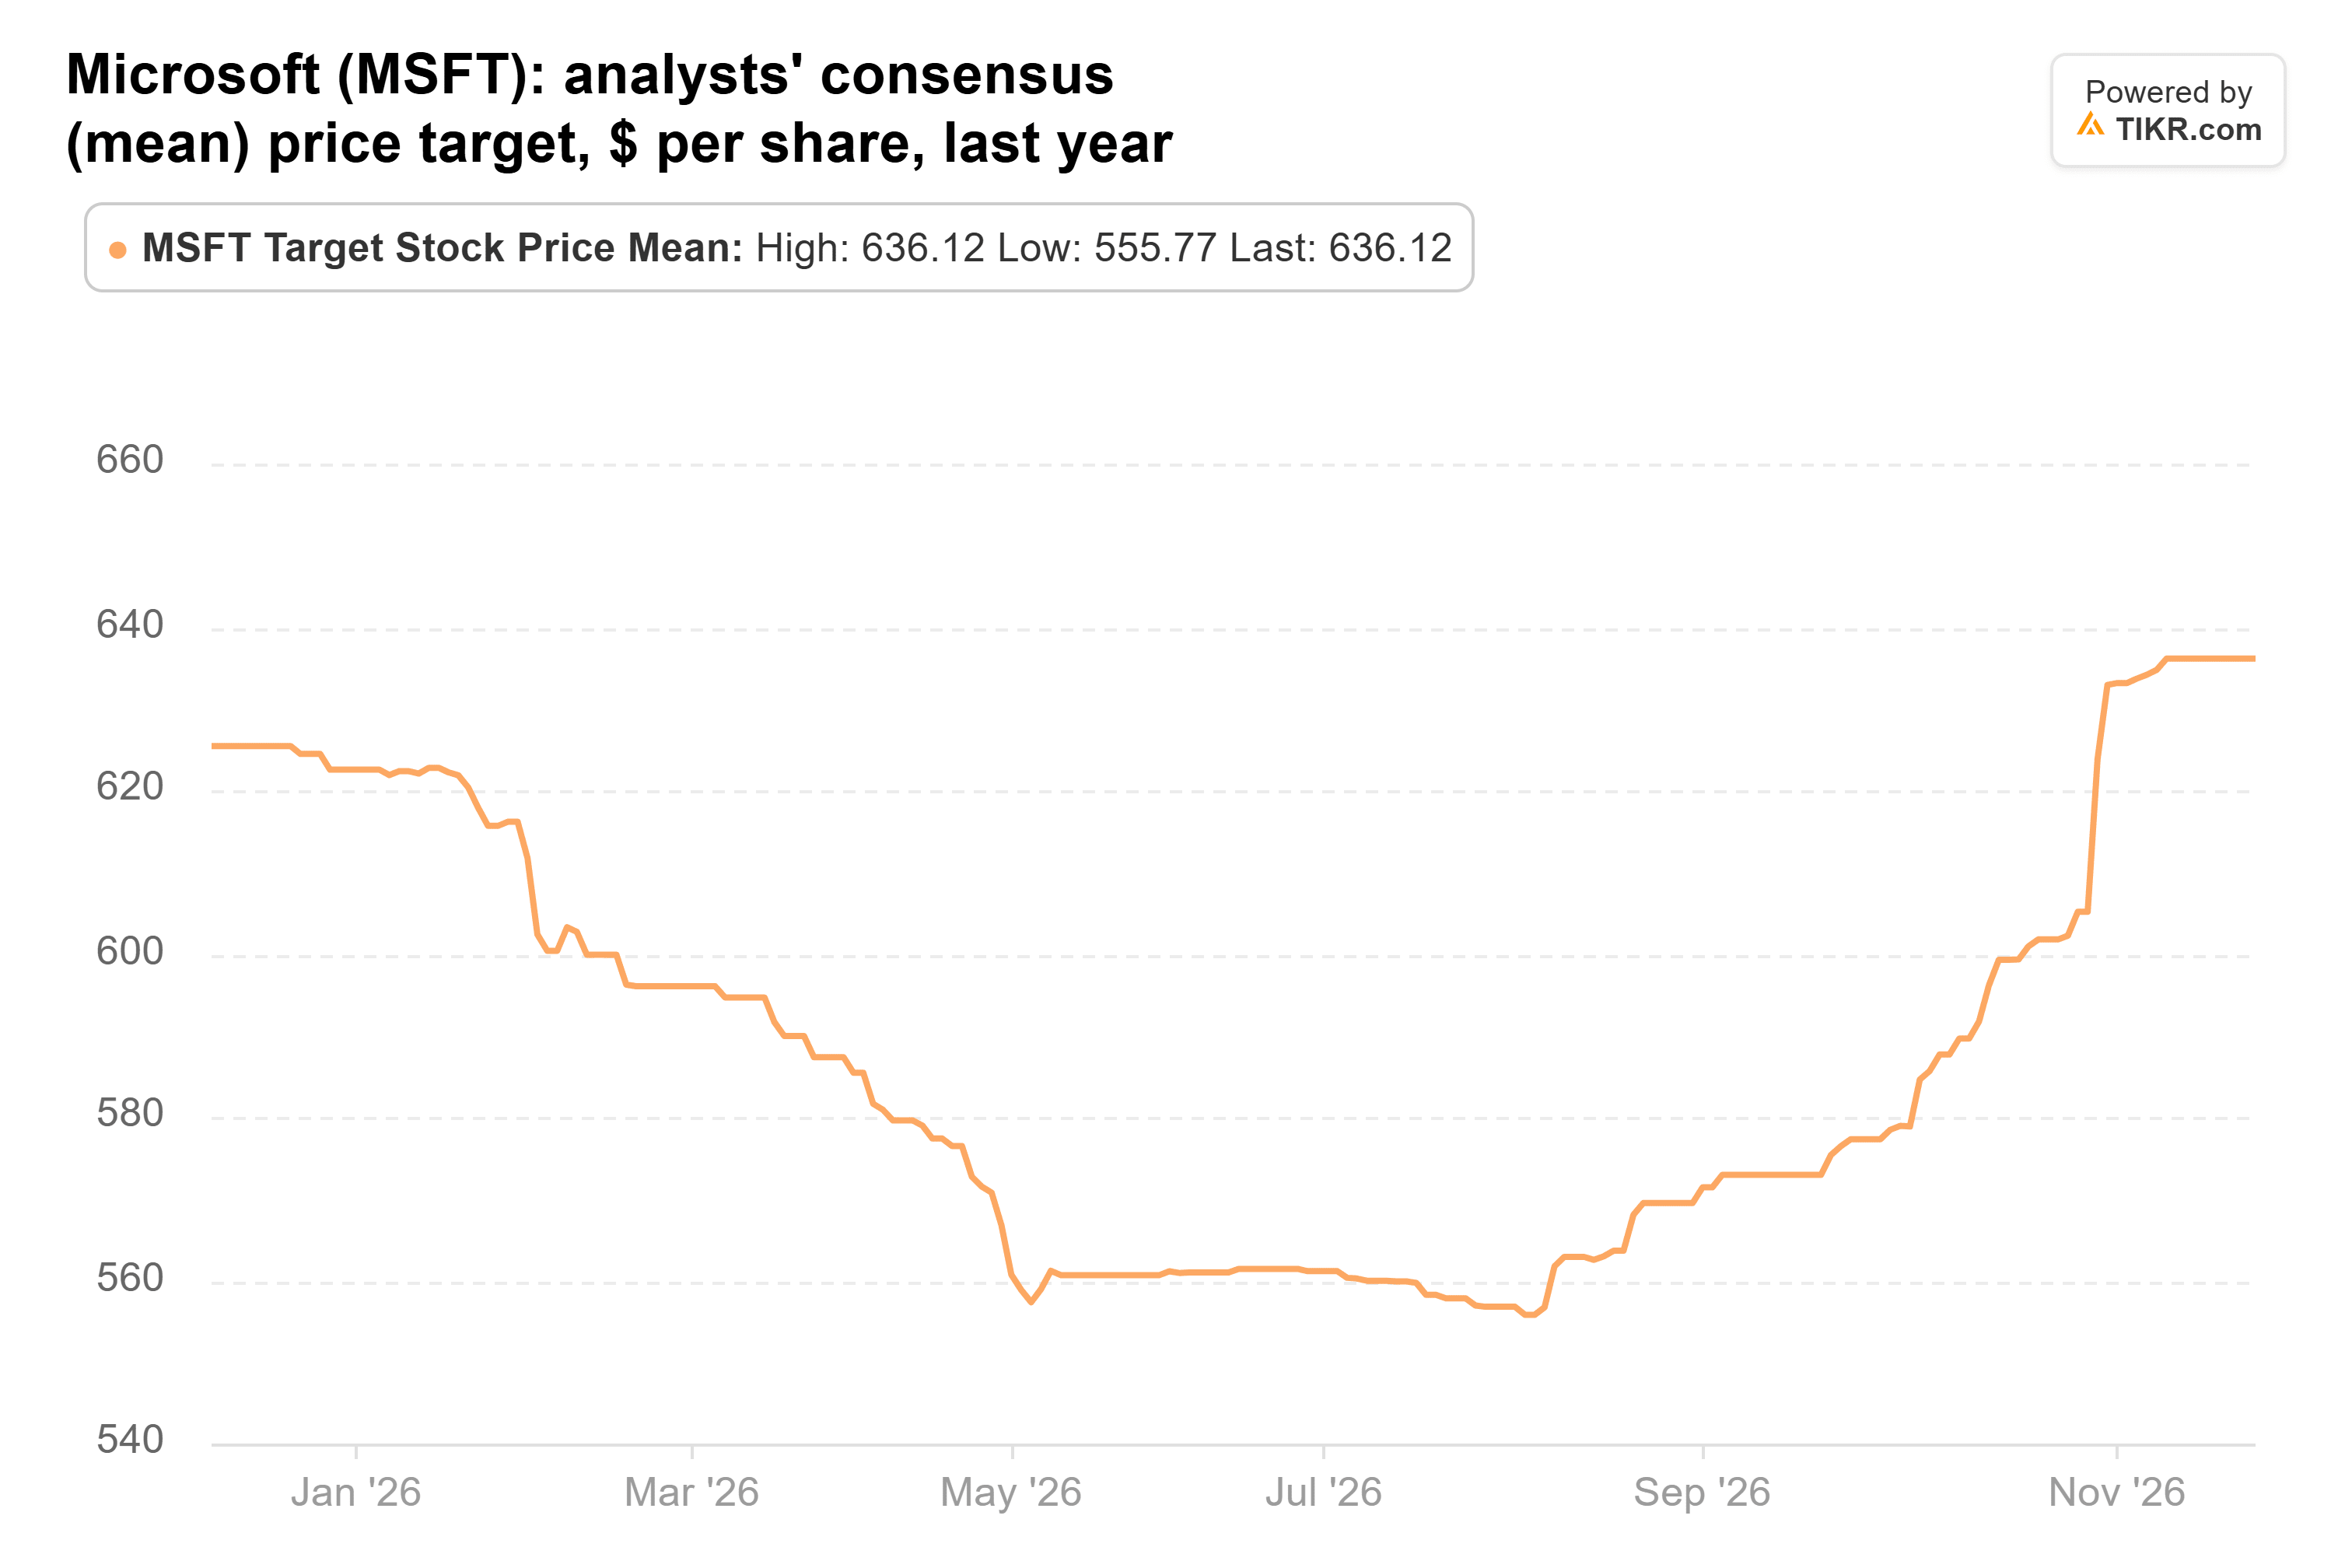
Cela représente 31 % au-dessus du dernier cours de clôture. Et à environ 23 fois les bénéfices futurs, Microsoft se négocie en dessous de sa moyenne sur 12 ans de 26x et de sa moyenne sur cinq ans de 30x.
TIKR suit 58 analystes sur Microsoft. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Microsoft, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Microsoft
Intel est devenu moins cher, mais il n'est pas bon marché
Avala a augmenté sa position sur Intel de 431 % au troisième trimestre, pour atteindre 1,46 million d'actions d'une valeur de 176 millions de dollars, soit 5,8 % de ses actions du 13F. Intel a perdu 57 % depuis le 30 septembre.
Les investisseurs ont vendu sur les perspectives. Intel a dépassé ses propres prévisions au troisième trimestre, avec un chiffre d'affaires en hausse de 21 % à 16,5 milliards de dollars. Mais elle a prévu un chiffre d'affaires du quatrième trimestre entre 15,0 et 16,0 milliards de dollars et sa marge brute ajustée à 38 %, contre 44,1 %, en partie à cause des pénuries de mémoire. Puis Jensen Huang a démissionné de son poste de PDG de Nvidia le 12 novembre, et le propre 13F de Nvidia a montré qu'elle avait réduit sa position sur Intel d'environ un quart au 30 septembre.
Le 18 novembre, cependant, le PDG Lip-Bu Tan a déclaré qu'Intel avait signé son premier client externe pour son procédé 18A, et a nommé Microsoft comme premier client public pour l'EMIB, son packaging le plus avancé.
Les analystes ont tout de même fortement abaissé leurs objectifs depuis leur pic de début octobre à 118 dollars :
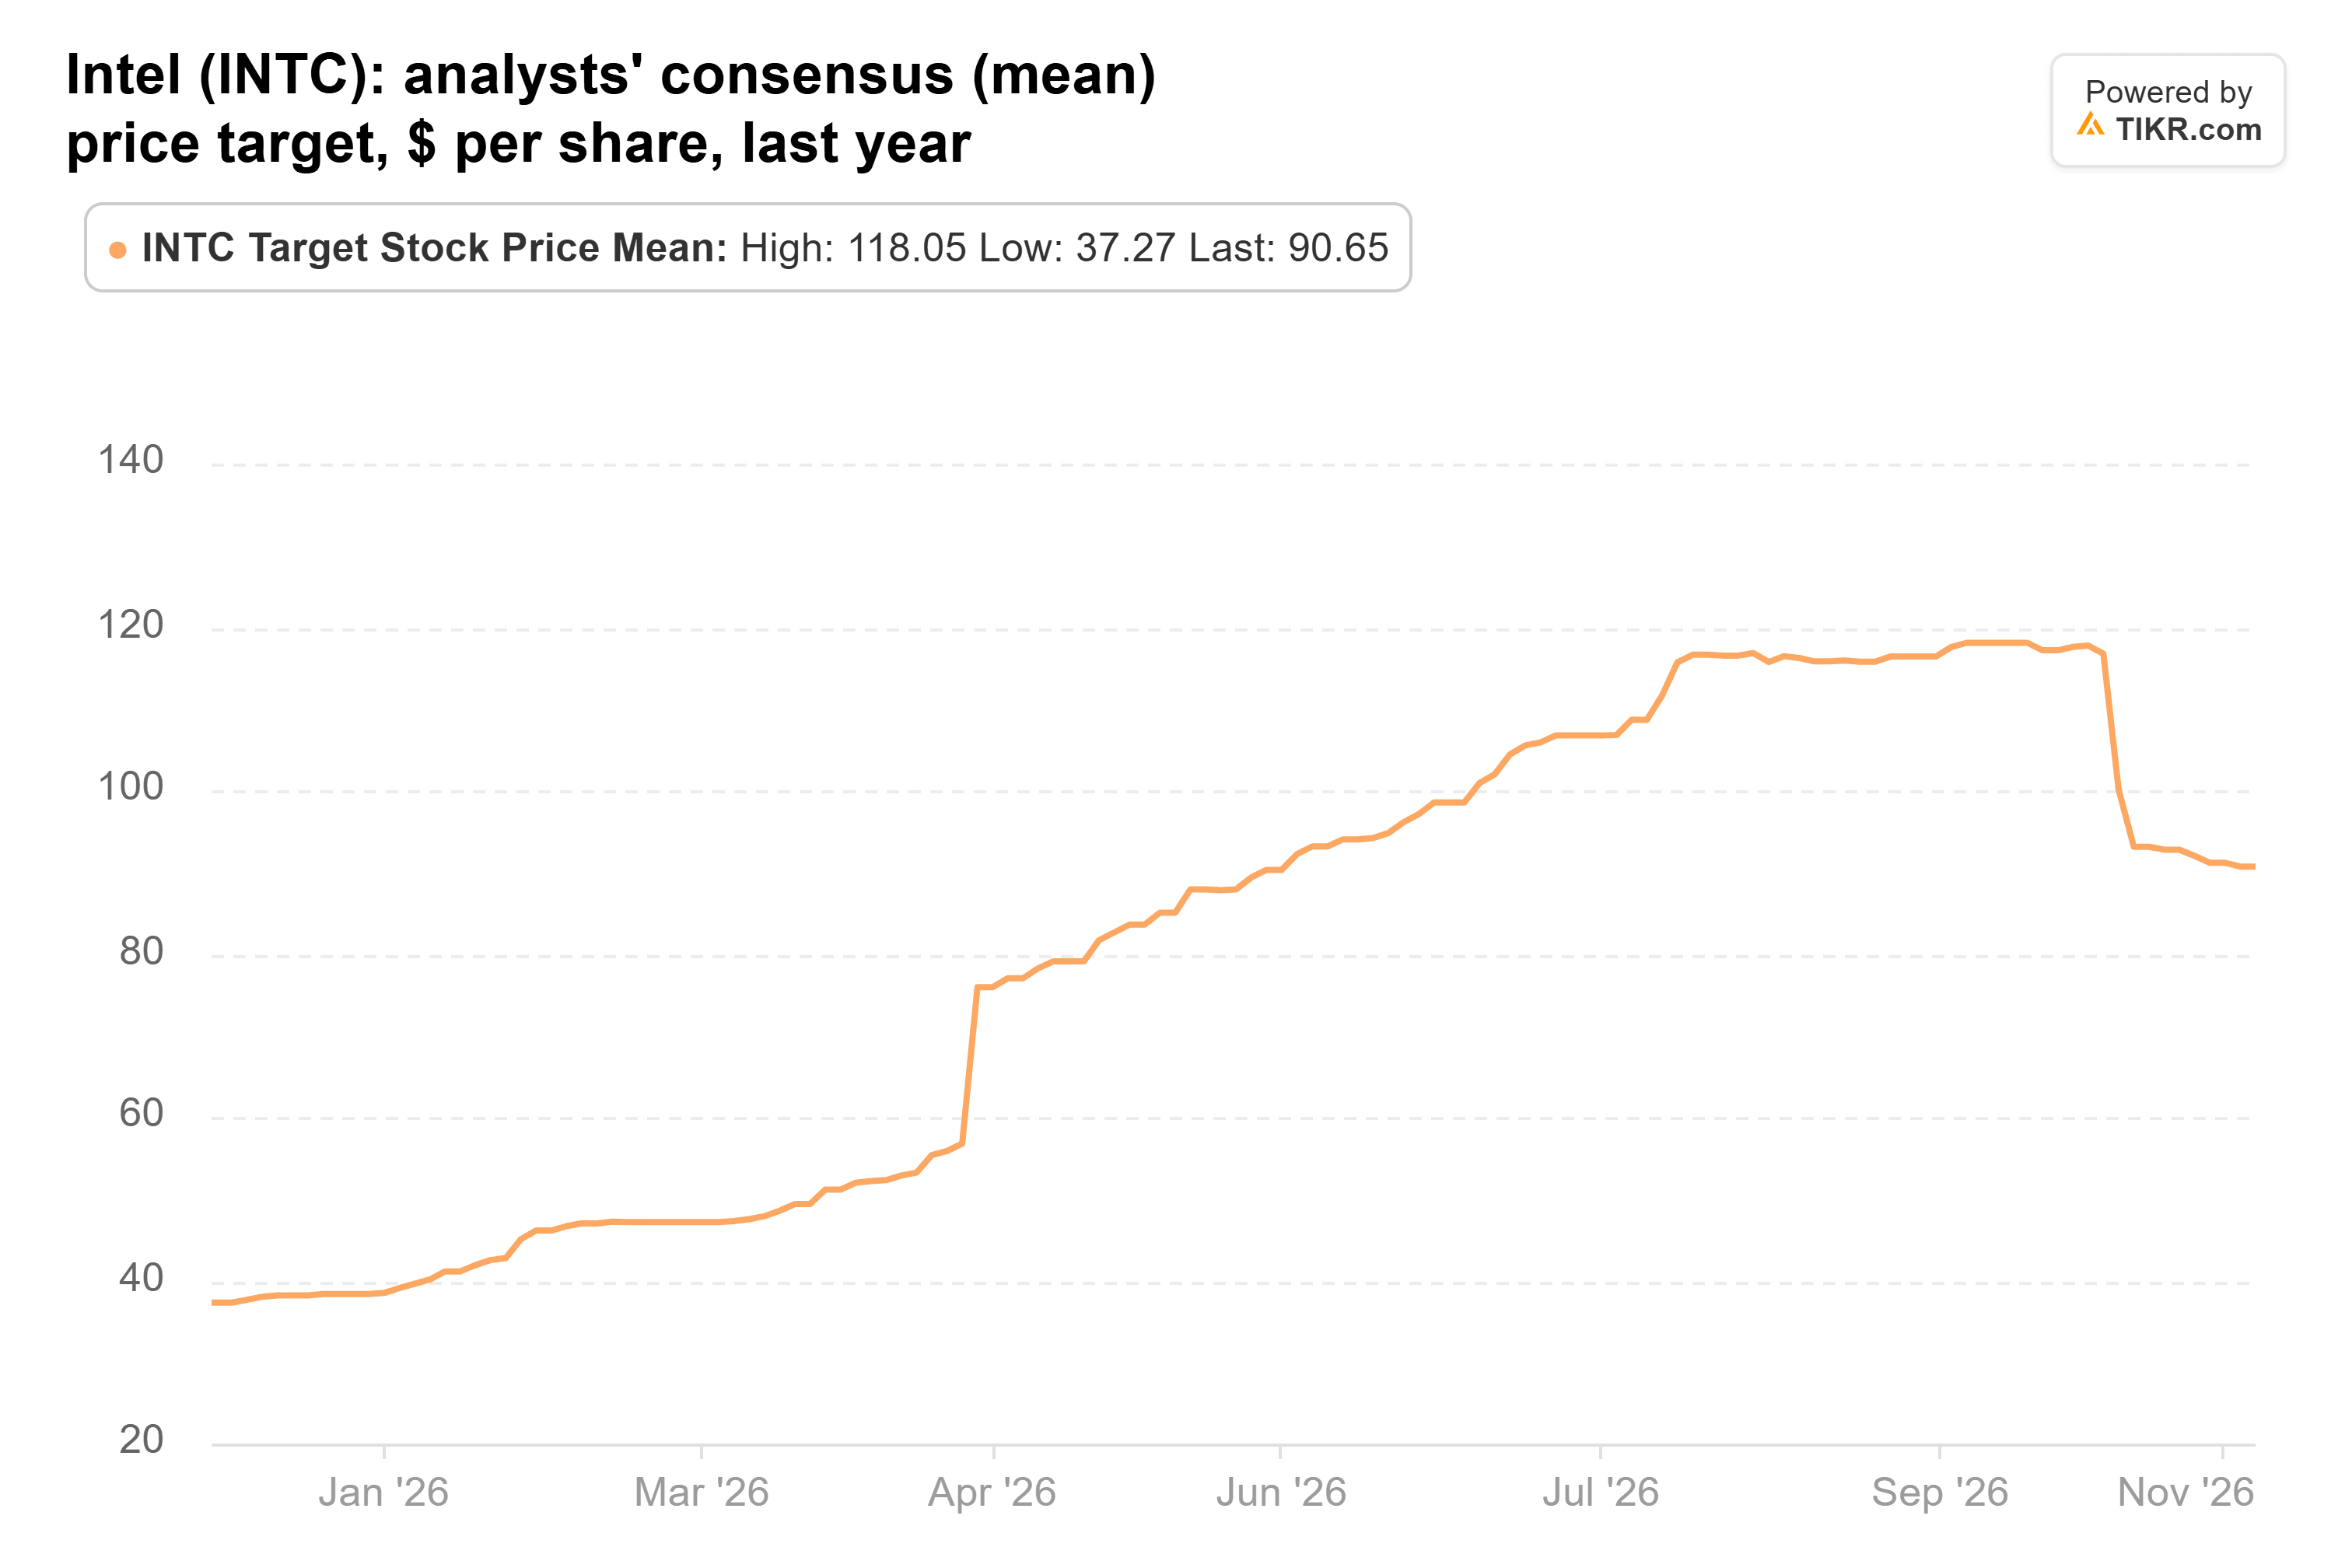
À 91 dollars, l'objectif consensuel se situe 77 % au-dessus du dernier cours de clôture. Mais les analystes ont réduit leurs estimations de BPA pour 2027 et 2028 depuis la publication des résultats du troisième trimestre. À environ 37 fois les bénéfices futurs, Intel se négocie également bien au-dessus des 13x qu'il affichait en moyenne de 2014 à 2022.
Sandisk est valorisé comme si le boom allait se terminer
Sandisk était une nouvelle venue dans le 13F d'Avala : 92 480 actions d'une valeur de 161 millions de dollars au 30 septembre, soit 5,3 % de ses actions du 13F. Ce nombre d'actions est antérieur à l'entrée en vigueur du fractionnement d'actions 8 pour 1 de Sandisk le 20 novembre. Ajusté du fractionnement, l'action a perdu environ 64 % depuis la fin du trimestre.
L'activité est toujours en plein essor. Le chiffre d'affaires du trimestre clos le 2 octobre était de 11,03 milliards de dollars, soit 4,8 fois celui de l'année précédente, et la marge brute non-GAAP a atteint 85,1 %, contre 29,9 %. Mais les dépassements de prévisions de Sandisk se réduisent : le chiffre d'affaires a dépassé le haut de la fourchette de ses prévisions de 24 % au troisième trimestre de son exercice 2026 et de seulement 2 % au dernier trimestre. Et Kioxia, son partenaire de fabrication, a vu ses gains de prix sur la mémoire flash se refroidir à un rythme de croissance au milieu des 20 %, contre environ 70 %.
Les analystes n'ont pas suivi la baisse de l'action. L'objectif consensuel est toujours proche de son sommet de juillet :
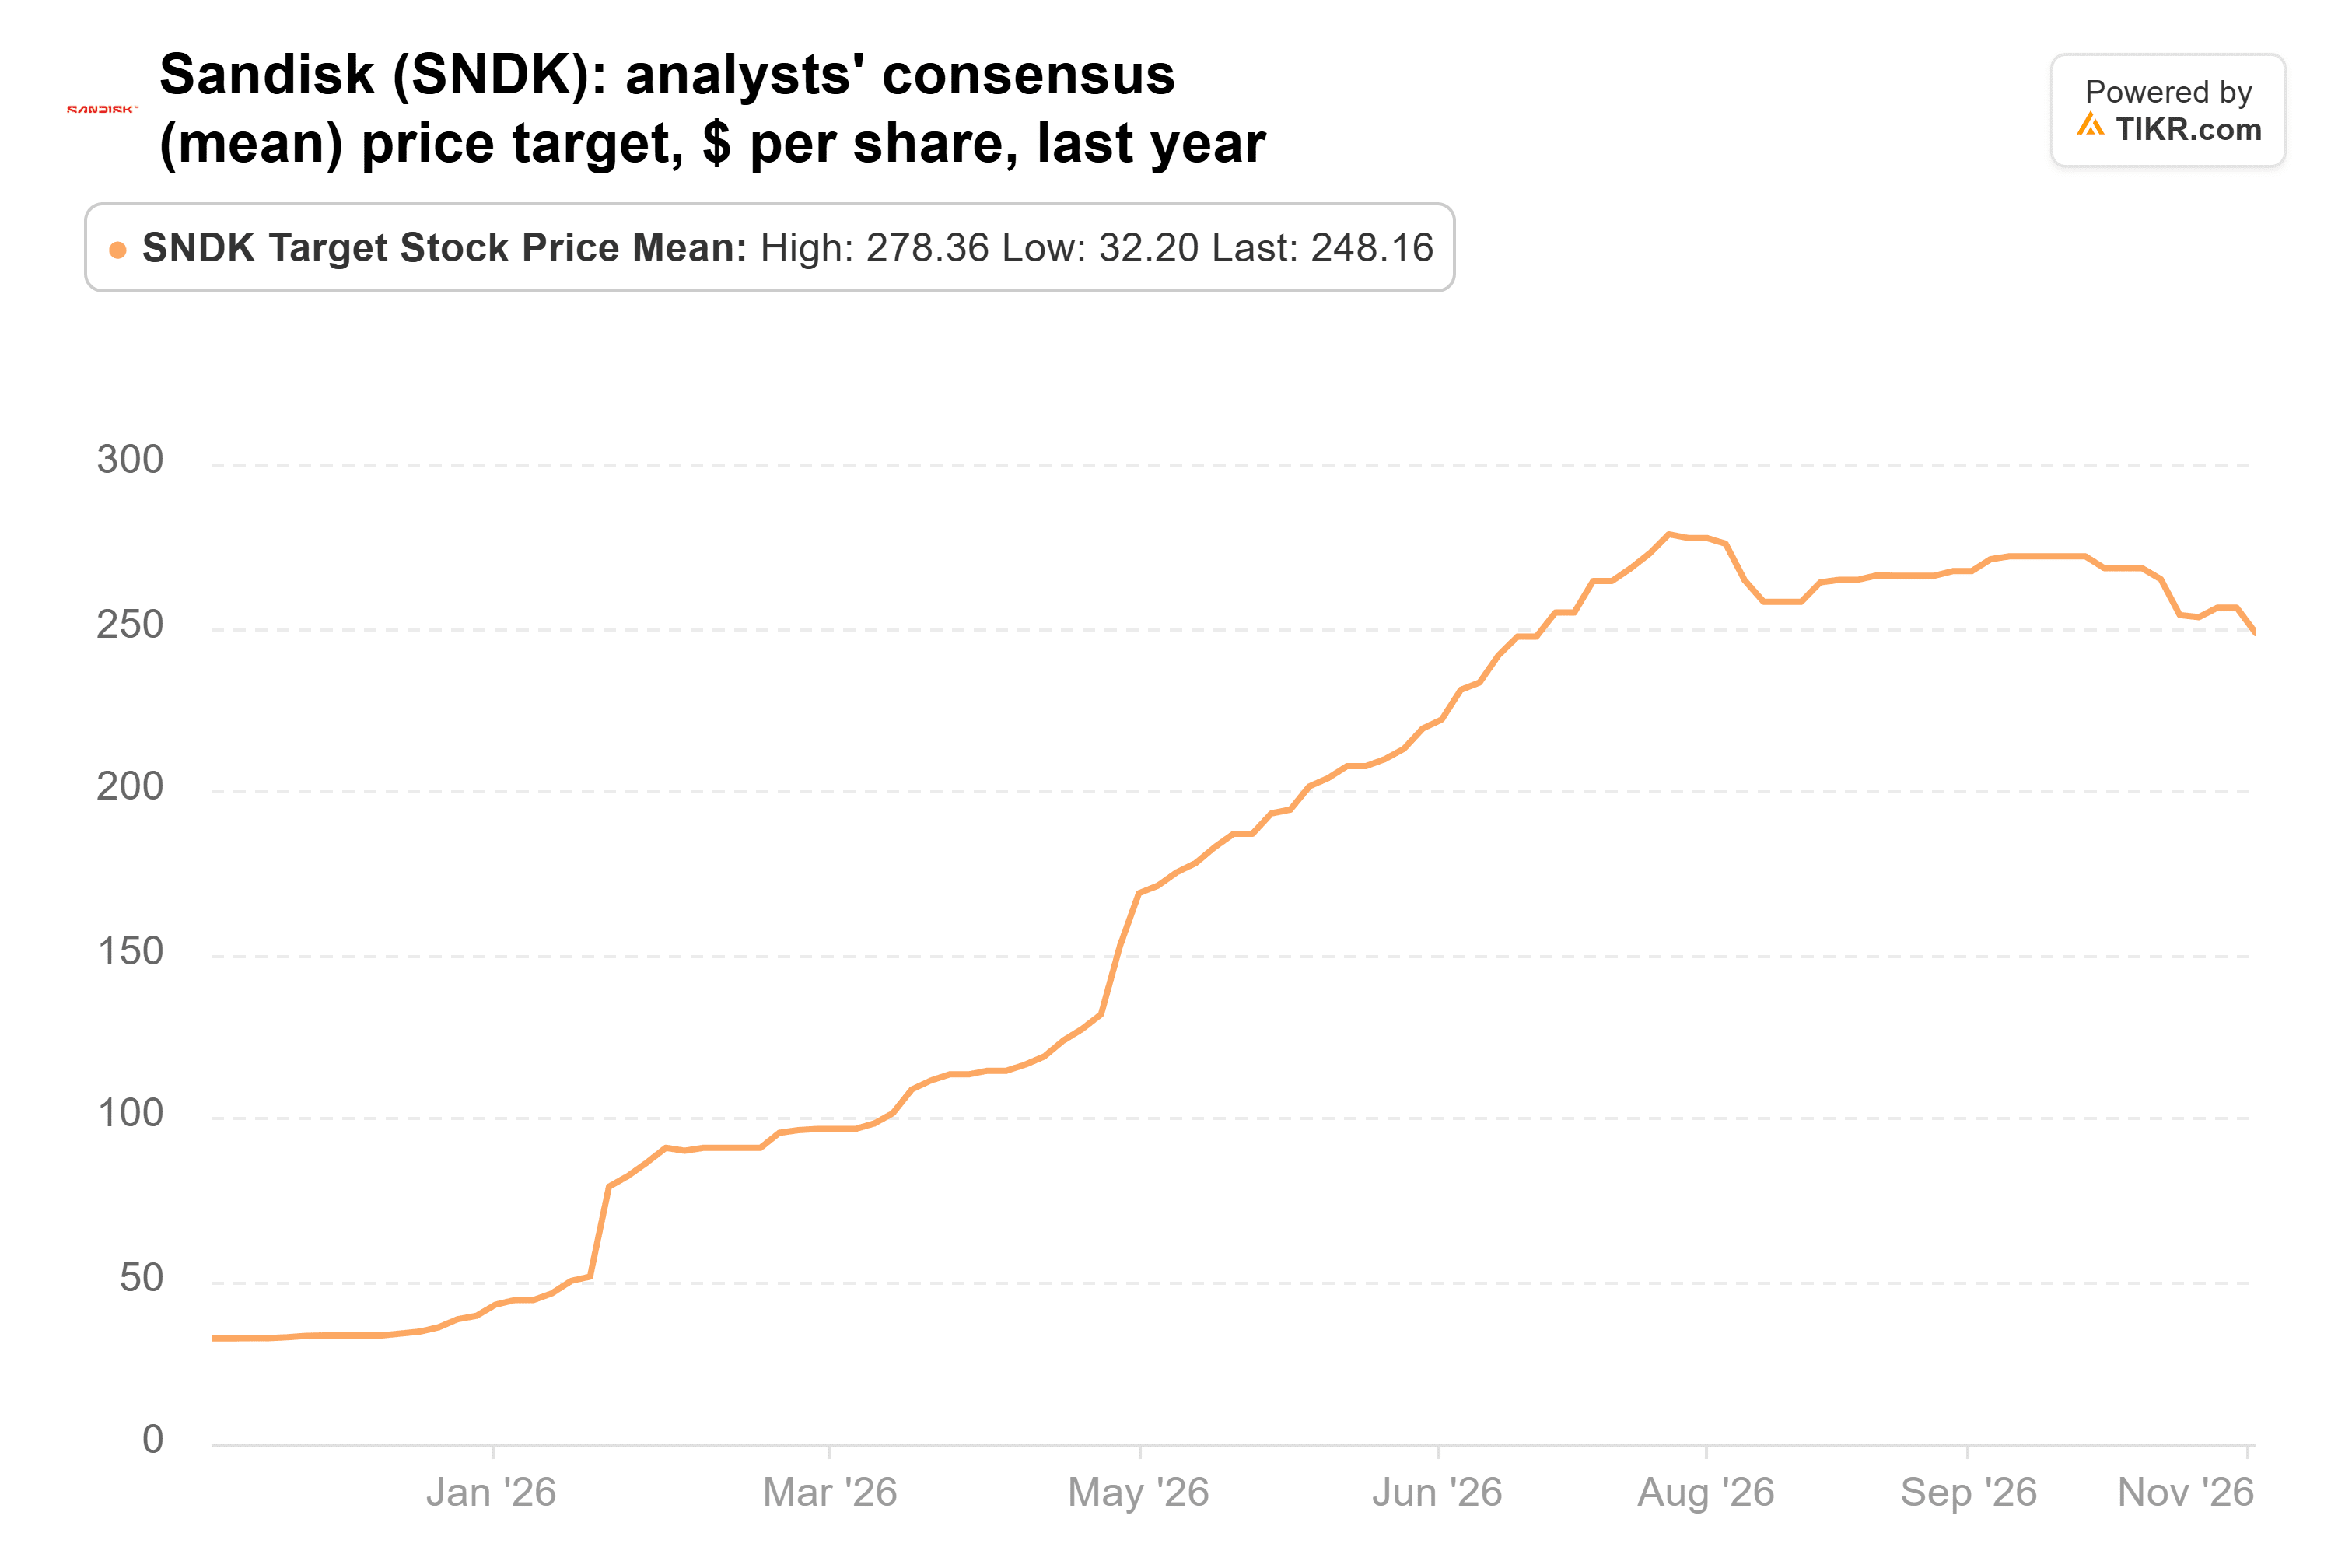
À 248 dollars, il est 213 % au-dessus du dernier cours de clôture. Pourtant, à environ 3 fois les bénéfices futurs, les investisseurs anticipent une forte baisse des profits. Les quelques analystes qui estiment l'exercice 2030 s'attendent à une baisse du BPA de 49 % par rapport à l'exercice 2029. La réponse de Sandisk réside dans ses contrats pluriannuels : 88,9 milliards de dollars de contrats à prix plancher, ce qui, selon la direction, génère toujours une marge brute d'environ 80 %.
Microsoft est celui que j'achèterais
Le 13F d'Avala ne liste que ce qu'elle détenait au 30 septembre, donc nous ne savons pas à quel prix elle a acheté ni si elle détient toujours les actions.
Si je ne pouvais en acheter qu'un seul maintenant, ce serait Microsoft. Ses estimations sont en hausse, son objectif est à un plus haut sur un an, et il se négocie en dessous de son multiple habituel. Le risque est la trésorerie : les analystes s'attendent à un flux de trésorerie disponible de 32,7 milliards de dollars pour l'exercice 2027, contre 67,0 milliards de dollars pour l'exercice 2026, à mesure que les dépenses en IA augmentent.
Sandisk est le pari le plus risqué. À 3 fois les bénéfices, beaucoup de mauvaises nouvelles sont déjà intégrées dans le prix, et cela paie si ces contrats tiennent lorsque les prix de la mémoire flash baissent. Intel, à 37 fois des estimations en baisse, demande toujours aux investisseurs de payer cher pour un redressement.
Le prochain 13F d'Avala, attendu pour mi-février, montrera si elle a conservé ses positions. Avant cela, Sandisk publiera ses résultats fin janvier, et ses prévisions pour le trimestre de mars, normalement son plus faible, seront le test. Une fourchette égale ou supérieure aux 12,48 milliards de dollars attendus par les analystes montrerait que la demande dépasse toujours l'offre.
Alors, quelle est la valeur réelle de l'action Microsoft ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Microsoft pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Microsoft gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !