


Points clés
- B. Riley a abaissé son objectif de cours pour Snap (SNAP) à 8 $ contre 10 $ jeudi et a maintenu sa recommandation Acheter, soit 60 % au-dessus du cours actuel de l'action.
- L'EBITDA ajusté de Snap au T3 a dépassé ses propres prévisions, mais le chiffre d'affaires publicitaire n'a progressé que de 4 % en raison du recul de la publicité de marque.
- Le cours de 8 $ de B. Riley correspond à 10,3 fois les bénéfices que les analystes attendent sur les douze prochains mois. C'est inférieur à la moyenne de 11 fois de Snap sur l'année écoulée.
- Ces bénéfices ajustés excluent environ 1 milliard de dollars par an de rémunération en actions, donc atteindre 8 $ dans l'année dépend de la capacité de Snap à maintenir son nombre d'actions en circulation stable en 2027.
L'action Snap a perdu 38 % sur l'année écoulée, et elle a de nouveau chuté après la publication des résultats du T3 mercredi. Jeudi, l'analyste de B. Riley Naved Khan a abaissé son objectif de cours à 8 $ contre 10 $, mais a maintenu sa recommandation Acheter. Par rapport à 4,96 $, cela représente un potentiel de hausse de 62 %.
Beaucoup de choses ont mal tourné
Le nombre d'utilisateurs quotidiens de Snap en Amérique du Nord est passé de 99 millions au T2 2025 à 92 millions au T2 2026. Et bien que Snap ait règlementé un procès pour addiction d'adolescents à Los Angeles le 2 novembre, plus de 3 000 affaires similaires sont en cours.
Le chiffre d'affaires du T3 a augmenté de 14 % pour atteindre 1,72 milliard de dollars, en ligne avec les prévisions de Snap. Mais le chiffre d'affaires publicitaire n'a progressé que de 4 % en raison du recul de la publicité de marque.
Le PDG Evan Spiegel n'a pas édulcoré ses propos lors de la conférence téléphonique : "Certes, une croissance publicitaire de 4 % est inférieure à nos ambitions."
Voici le cheminement de B. Riley pour atteindre 8 $
B. Riley attribue la forte croissance de la publicité par réponse directe de Snap à une meilleure technologie publicitaire. Il compte sur des formats à marge plus élevée (Sponsored Snaps, Spotlight et Promoted Places) et sur les abonnements pour maintenir cette croissance.
Voici ce que le T3 a montré sur chacun de ces points :
- La réponse directe représente désormais environ 77 % du chiffre d'affaires, selon le directeur commercial Ronan Harris.
- Le chiffre d'affaires des Sponsored Snaps a augmenté de 56 % par rapport au T2, et celui des Promoted Places a plus que doublé.
- Les autres revenus, principalement Snapchat+, ont progressé de 84 %, et le nombre d'abonnés payants a dépassé les 30 millions.
De plus : les coûts totaux n'ont augmenté que de 1 %, de sorte que l'EBITDA ajusté a plus que doublé pour atteindre 383 millions de dollars, dépassant le haut de la fourchette des prévisions de Snap.
B. Riley estime que les perspectives du T4 sont légèrement supérieures à celles de Wall Street au point médian.
TIKR suit 42 analystes sur Snap. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Snap, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Snap
Le cours de 8 $ est-il réaliste ?
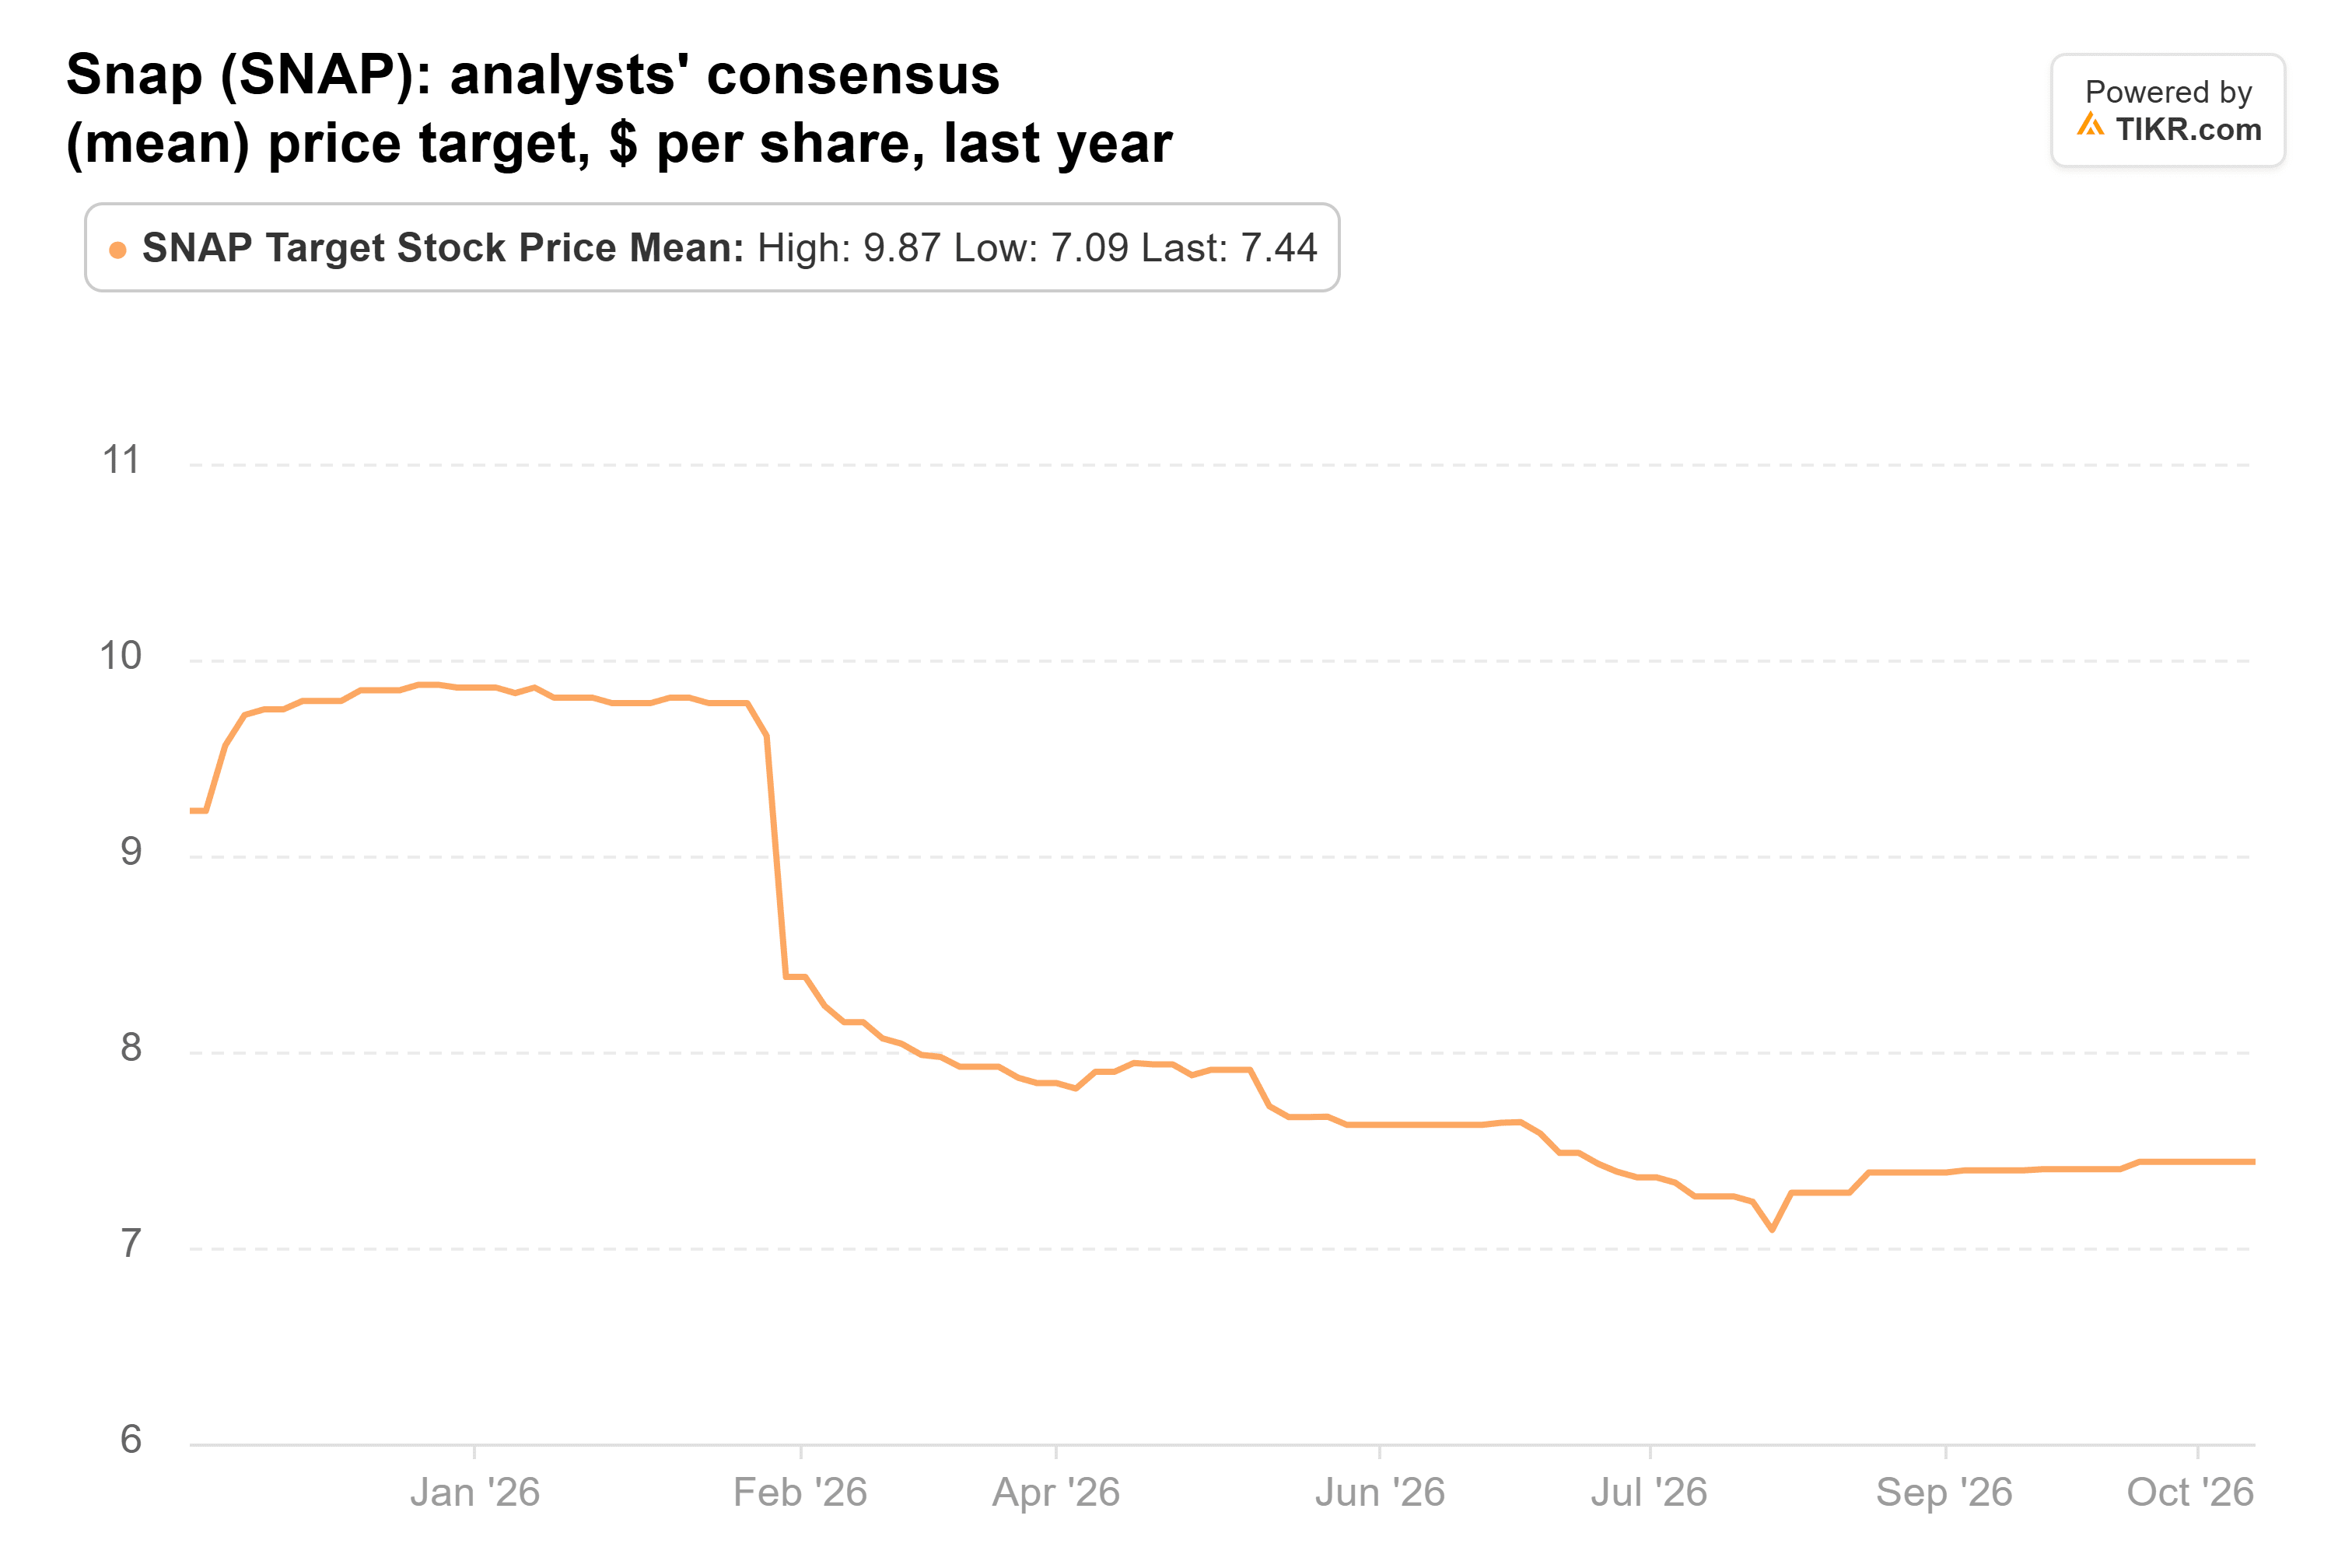
L'objectif de cours moyen des 42 analystes qui suivent Snap est passé de 9 $ il y a un an à 7 $.
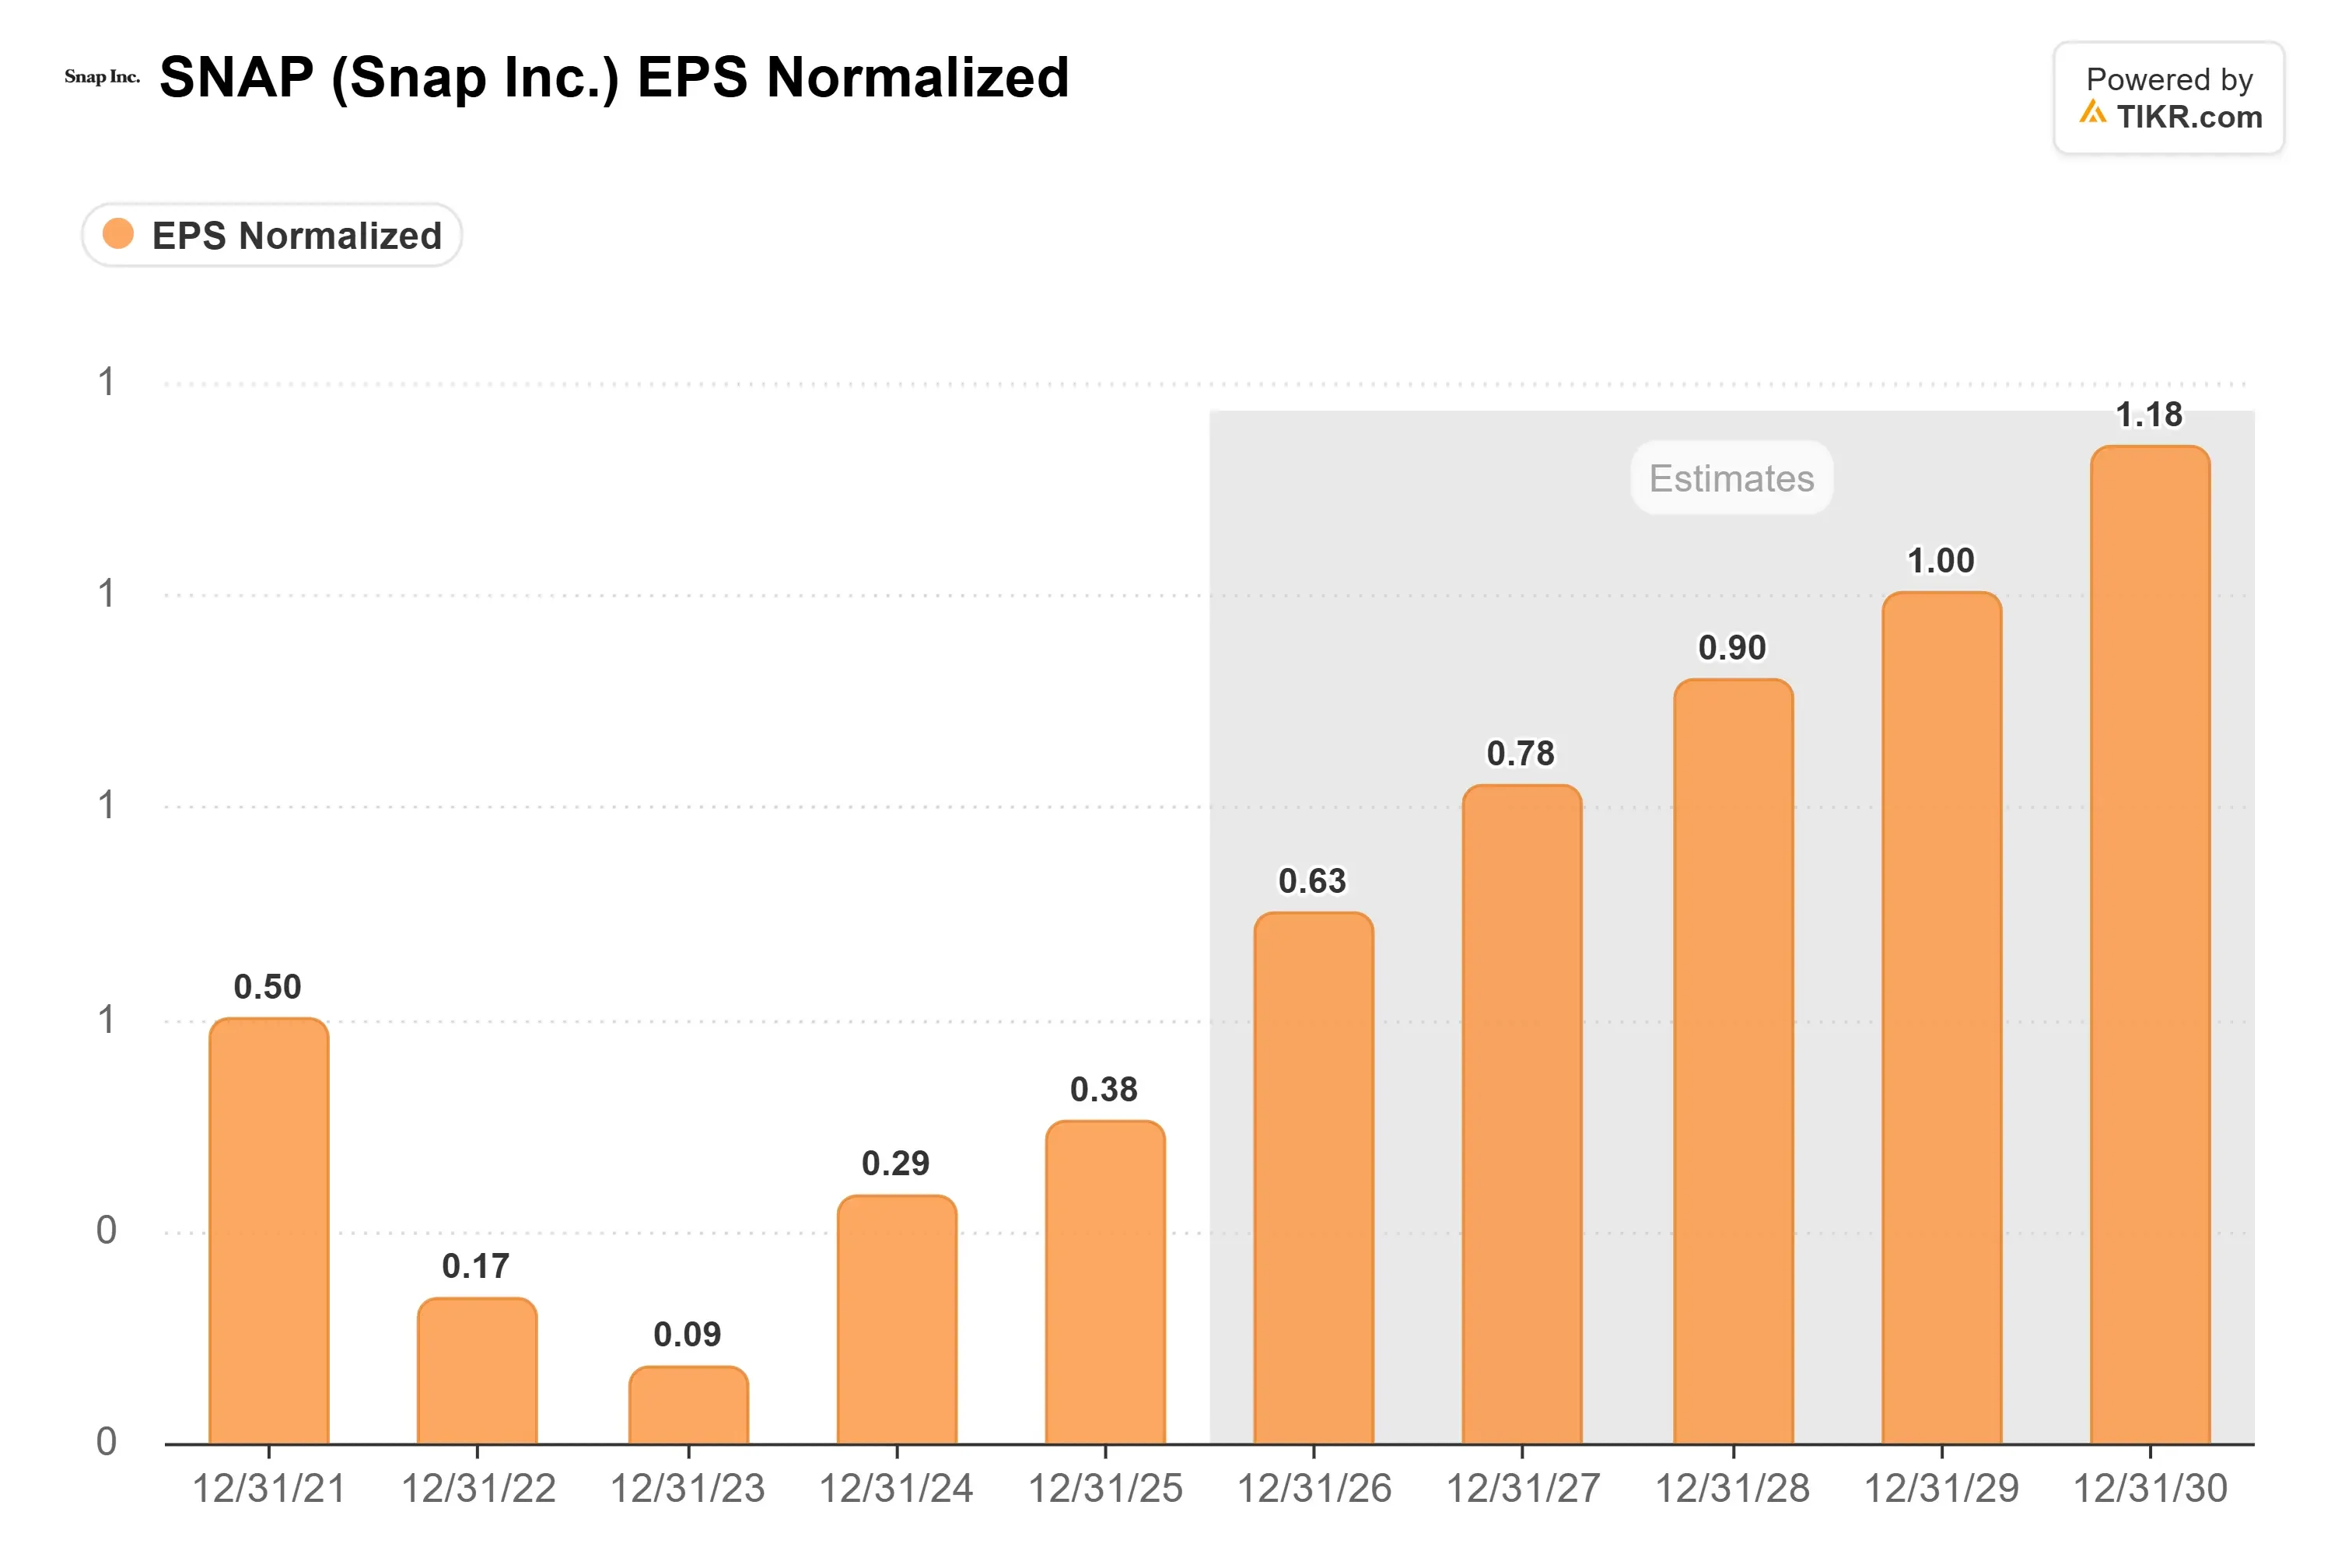
Les estimations de bénéfices pointent dans l'autre sens. Les analystes s'attendent à ce que le BPA normalisé double, passant de 0,38 $ en 2025 à 0,78 $ en 2027.
Avec un EBITDA supérieur aux prévisions, je ne vois pas grand-chose dans ce rapport qui puisse les faire baisser.
Snap se négociait à 6,4 fois les bénéfices anticipés à la clôture de vendredi, et encore moins après la chute de cette semaine. Le cours de 8 $ de B. Riley correspond à 10,3 fois, en dessous de la moyenne de 11 fois de l'action sur l'année écoulée.
Le problème est ce que les bénéfices normalisés excluent. Les analystes attendent seulement 0,15 $ de bénéfices par action selon les principes comptables généralement reconnus (PCGR) en 2027. Une grande partie de l'écart est due aux actions que Snap verse à son personnel, soit environ 1,05 milliard de dollars cette année selon les prévisions de la direction.
La trésorerie disponible de 777 millions de dollars sur les douze derniers mois ne couvre pas cette dépense, et le nombre d'actions en circulation plus les attributions d'actions a augmenté de 4 % en un an pour atteindre 1,93 milliard.
Le directeur financier Doug Hott a déclaré que Snap visait "un nombre d'actions en circulation totalement dilué stable en 2027".
B. Riley a raison sur le multiple, mais son cours de 8 $ suppose que le nombre d'actions cesse d'augmenter. Tant que Snap ne démontrera pas qu'il peut maintenir ce nombre stable grâce à sa propre trésorerie, je ne parierais pas sur un cours de 8 $ dans l'année.
Le rapport du T4, attendu début février, devrait apporter les détails de ce plan et les prévisions de rémunération en actions pour 2027. Un nombre d'actions stable financé par la trésorerie disponible rendrait l'atteinte de 8 $ beaucoup plus facile.
Alors, quelle est la valeur réelle de l'action Snap ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Snap pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !






