


Points clés
- L'action SK hynix a chuté de 9 % après que Qualcomm a rapporté une baisse de 26 % des ventes de puces pour téléphones, les coûts de la mémoire faisant grimper les prix des téléphones.
- La DRAM conventionnelle, celle utilisée dans les téléphones, a été le moteur des gains de prix de SK hynix en 2026.
- Le trimestre record de l'iPhone d'Apple montre que le segment haut de gamme résiste.
- Les contrats couvrant plus de la moitié de la capacité prévue de SK hynix pour 2027-2028 atténuent le risque, et la vente massive semble exagérée.
SK hynix (SKHY) a chuté de 9 % aujourd'hui après que Qualcomm (QCOM) a rapporté que ses ventes de puces pour téléphones avaient reculé de 26 % à 5,14 milliards de dollars au trimestre clos le 27 septembre.
C'est un problème pour tous les fabricants de mémoire qui vendent aux fabricants de téléphones. Mais Apple (AAPL) a rapporté lundi un trimestre de septembre record pour l'iPhone.
Des prix plus élevés maintenant, moins de téléphones plus tard
Qualcomm a déclaré dans son communiqué du quatrième trimestre que les coûts des puces augmentent, mémoire incluse, et qu'il relève ses propres prix en conséquence. Qualcomm anticipe un marché des téléphones plat en 2027. (Les modems internes d'Apple expliquent en partie cette baisse de 26 %.)
Pour SK hynix, ces prix de la mémoire ont fait passer sa marge brute de 57,4 % au trimestre clos en septembre 2025 à 85,7 % un an plus tard. La direction a attribué ses gains de prix sur la DRAM au premier semestre 2026 à la DRAM conventionnelle, les puces utilisées dans les téléphones et les PC.
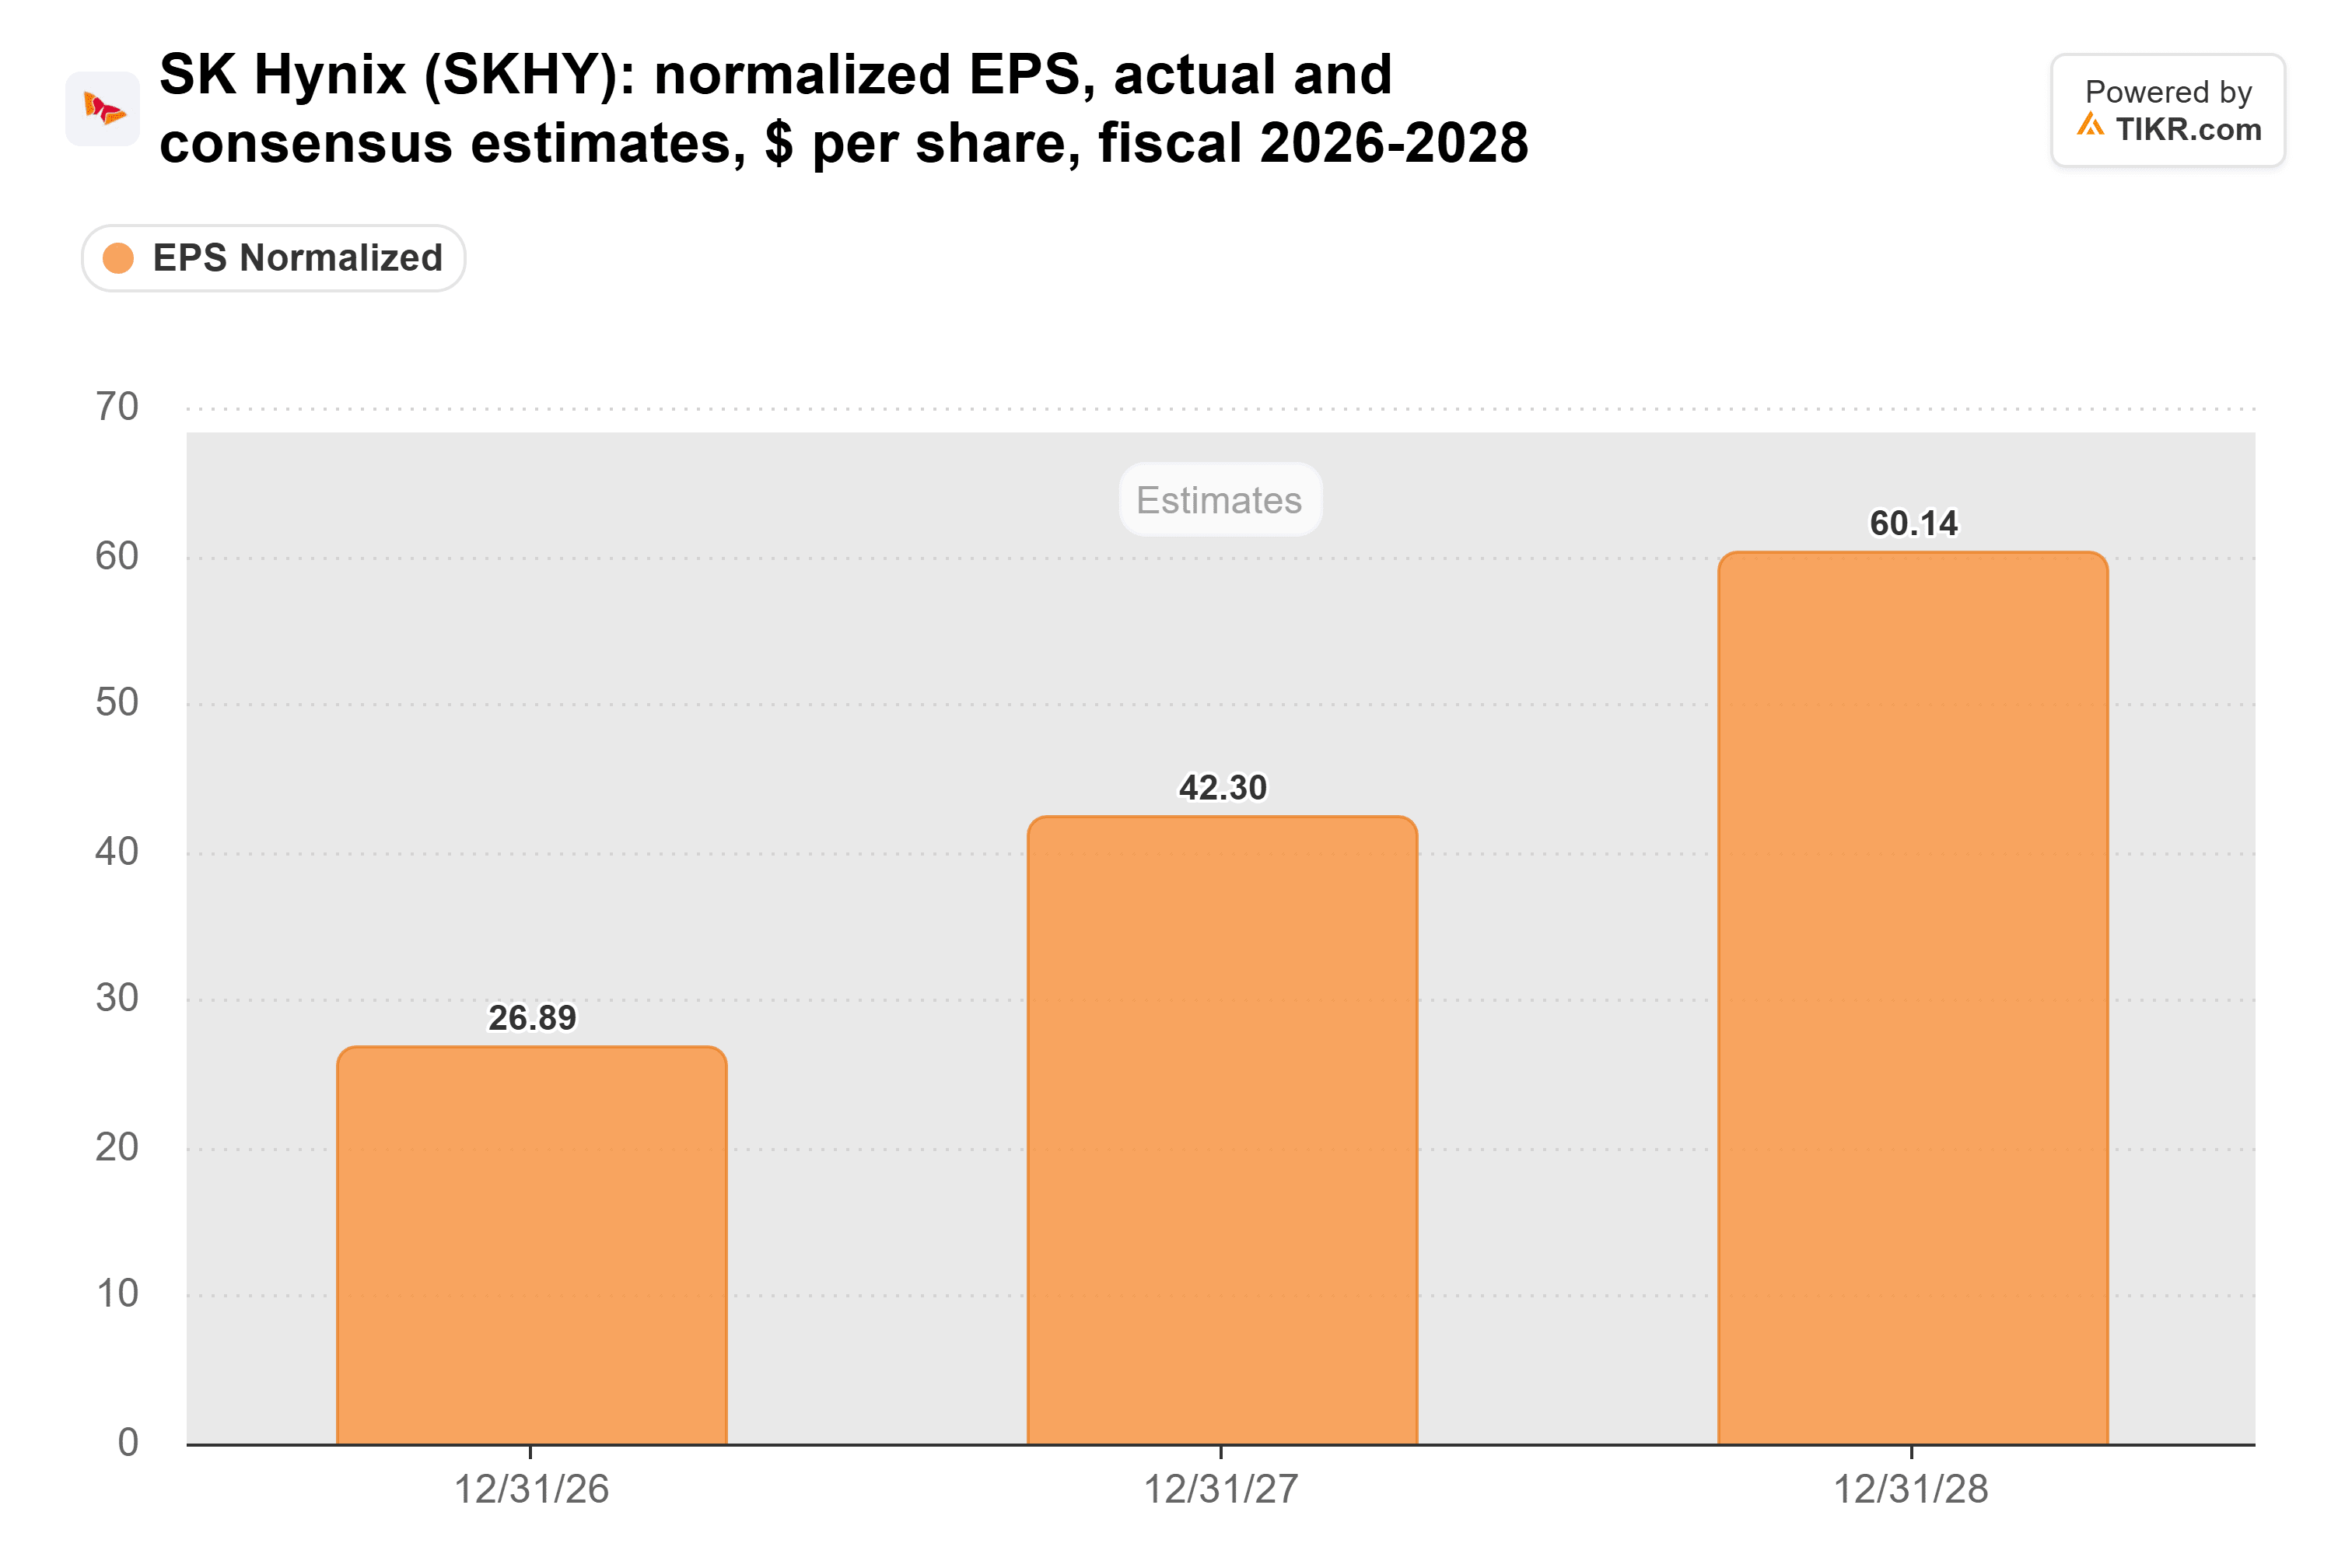
Ainsi, la demande de téléphones alimente les prix qui sous-tendent les prévisions des analystes, qui tablent sur un plus que doublement du bénéfice par action entre 2026 et 2028 :
Micron a la même exposition, et Apple s'en sort
Chez Micron Technology (MU), l'unité Mobile et Client a généré 13,1 milliards de dollars sur ses 54,2 milliards de dollars de chiffre d'affaires au trimestre clos le 3 septembre, avec une marge opérationnelle de 88 %. Micron publie ses résultats à la mi-décembre, et cette marge nous montrera si les fabricants de téléphones achètent moins.
Les ventes d'iPhone d'Apple ont augmenté de 17 % pour atteindre 57,6 milliards de dollars au trimestre clos le 26 septembre, et ses stocks ont plus que doublé par rapport à l'année précédente, pour atteindre 14,5 milliards de dollars. Mon interprétation : elle s'est approvisionnée avant que les prix de la mémoire ne grimpent davantage. Mais Tim Cook, alors PDG, a déclaré en juillet que l'avantage de ce stock moins cher diminuerait après le trimestre de septembre.
TIKR suit 41 analystes sur SK hynix. Combien recommandent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur SK hynix, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour SK hynix
Beaucoup de mauvaises nouvelles sont déjà intégrées dans le cours
SK hynix se négociait à 2,9x les bénéfices anticipés à la clôture de mercredi, près du bas de sa fourchette depuis son introduction en bourse aux États-Unis en juillet, et la baisse d'aujourd'hui la fait encore baisser :
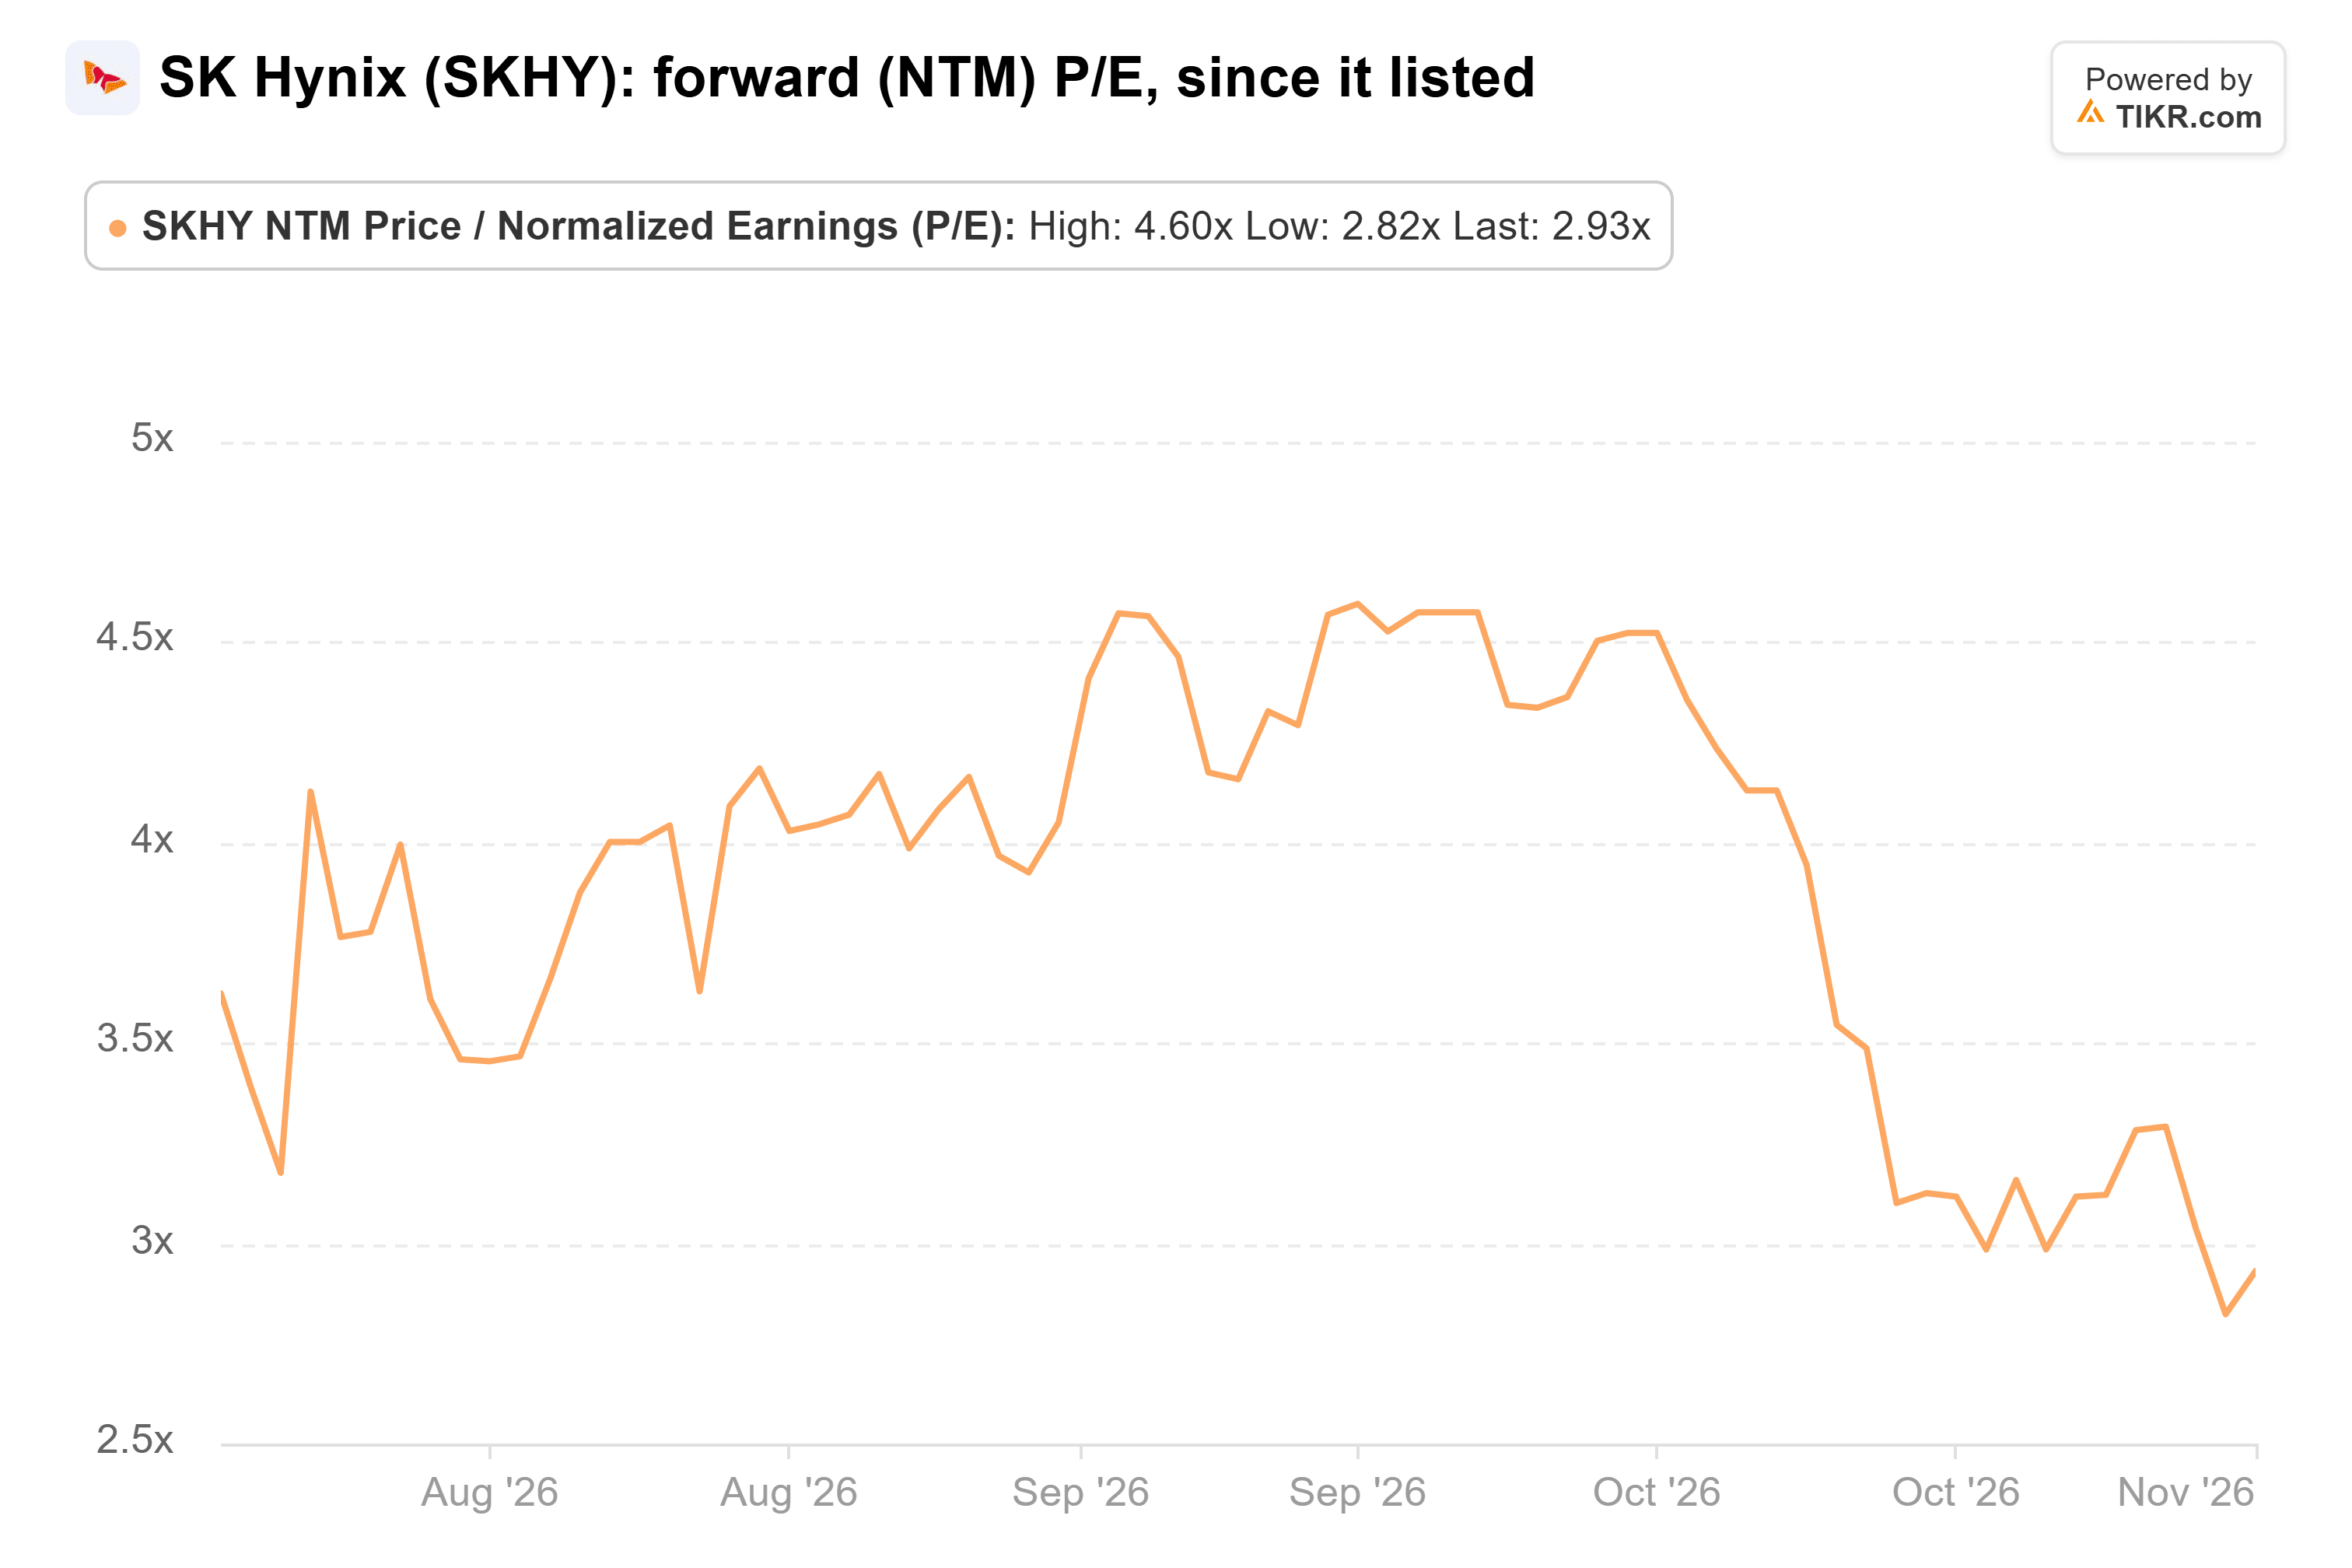
Et ce, alors que des contrats avec 14 clients couvrent plus de la moitié de sa capacité prévue pour 2027-2028. Le hic est qu'elle fixe encore la plupart de ses prix mensuellement ou trimestriellement, là où une demande plus faible pour les téléphones se manifesterait en premier.
Le trimestre de Qualcomm est un avertissement sérieux pour 2028, tandis que 2027 semble largement réservé. À moins de 3x les bénéfices, les investisseurs sont déjà préparés à une chute bien plus brutale qu'un simple marché des téléphones plat, donc la vente massive me semble exagérée.
Bien sûr, si les conditions de prix de la HBM de SK hynix pour 2027 déçoivent avec ses résultats du quatrième trimestre fin janvier, je reconsidérerais cette position.
Alors, quelle est la valeur réelle de l'action SK hynix ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que SK hynix pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


