Points clés
- SK hynix vient de toucher un nouveau plus bas sur 52 semaines, en baisse de 38% par rapport à son sommet de septembre, dans une vente généralisée du matériel IA qui a également touché Micron et Sandisk.
- La majeure partie des ventes a suivi des nouvelles provenant d'autres entreprises, notamment la démission du PDG de Nvidia, le plus gros client de SK hynix, alors que SK hynix affichait son meilleur trimestre de son histoire.
- L'action se négocie à son multiple anticipé le plus bas depuis son introduction en bourse américaine en juillet, même si des contrats avec 14 clients couvrent plus de la moitié de sa capacité pour 2027 et 2028.
- Pour les investisseurs capables de traverser un cycle de la mémoire, elle semble être un achat, et les résultats fin janvier montreront si sa marge opérationnelle de 80% s'est maintenue.
SK hynix (SKHY) a touché un nouveau plus bas sur 52 semaines à 117,40 $ le 17 novembre avant de clôturer à 122,61 $, en baisse de 38% par rapport à son plus haut de clôture du 9 septembre. La vente généralisée du matériel IA a entraîné la baisse de Micron (MU), Sandisk (SNDK) et du plus gros client de SK hynix, Nvidia (NVDA).
Les nouvelles concernant SK hynix ont été majoritairement bonnes, à part une décision du 14 novembre permettant à une action collective proposée pour fixation des prix de la DRAM contre elle, Samsung et Micron de se poursuivre ; les allégations ne sont pas prouvées. Le jour où elle a publié son meilleur trimestre de tous les temps, Daniel Newman, PDG de Futurum Group, a qualifié l'action de "ridiculement bon marché" sur CNBC.
Elle est beaucoup moins chère maintenant.
TIKR suit 41 analystes sur SK hynix. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur SK hynix, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour SK hynix
La majeure partie des mauvaises nouvelles provenait d'ailleurs
Les craintes concernant les dépenses en IA sont revenues avec les perspectives de Lam Research pour le trimestre de décembre le 21 octobre et se sont accentuées avec les résultats d'Intel et d'Amazon le 29 octobre. La victoire des démocrates aux élections de mi-mandat a suscité des craintes d'un ralentissement de la construction des centres de données, et les résultats de Qualcomm le 4 novembre ont montré une baisse de 26% des ventes de puces pour terminaux mobiles, en partie à cause de la hausse des coûts de la mémoire. Le seul soulagement est venu le 10 novembre, lorsque CoreWeave, un client de la filiale Solidigm de SK hynix, a relevé ses perspectives pour 2026.
Micron est en baisse de 31% sur la même période, bien qu'il affirme que plus de 75% de sa production 2027 est engagée. Sandisk est en baisse de 55%, même après que ses revenus des centres de données ont bondi de 61% par rapport au trimestre précédent pour atteindre 4,8 milliards de dollars. Les investisseurs vendent l'ensemble du groupe, quels que soient les contrats de chaque entreprise.
Nvidia, en baisse de 30%, est le plus important : TrendForce a rapporté en janvier, citant des médias coréens, qu'il était attendu qu'elle accorde à SK hynix environ deux tiers de ses commandes HBM4. Quelques heures après le plus bas de SK hynix, Nvidia a publié son premier rapport depuis la démission de son PDG Jensen Huang le 12 novembre. Les revenus pour le trimestre clos le 25 octobre ont augmenté de 103% pour atteindre 115,8 milliards de dollars, et elle a donné des prévisions de 130 milliards de dollars pour un quatrième trimestre avec une semaine supplémentaire, contre des estimations d'environ 125 milliards de dollars.
Ce n'est guère un client qui se retire.
Un trimestre record, et un rachat d'actions à la hauteur
Le 28 octobre, SK hynix a rapporté des revenus préliminaires du troisième trimestre en hausse de 328% sur un an pour atteindre 104,6 billions de ₩, et un bénéfice d'exploitation en hausse de 632% à 83,3 billions de ₩, soit une marge de 80%. Elle a également annoncé environ 100 billions de ₩ de rendements pour les actionnaires en 2026 et a lancé un nouveau rachat d'actions de 20 billions de ₩, dont la moitié pour la rémunération en actions des employés, courant jusqu'au 28 janvier.
Le PDG Kwak Noh-Jung a déclaré que l'entreprise se "transforme en une entreprise avec une stabilité des bénéfices et une visibilité de la demande à moyen et long terme". Il a des contrats à citer : des accords à long terme avec 14 clients couvrent plus de la moitié de la capacité de SK hynix pour 2027 et 2028.
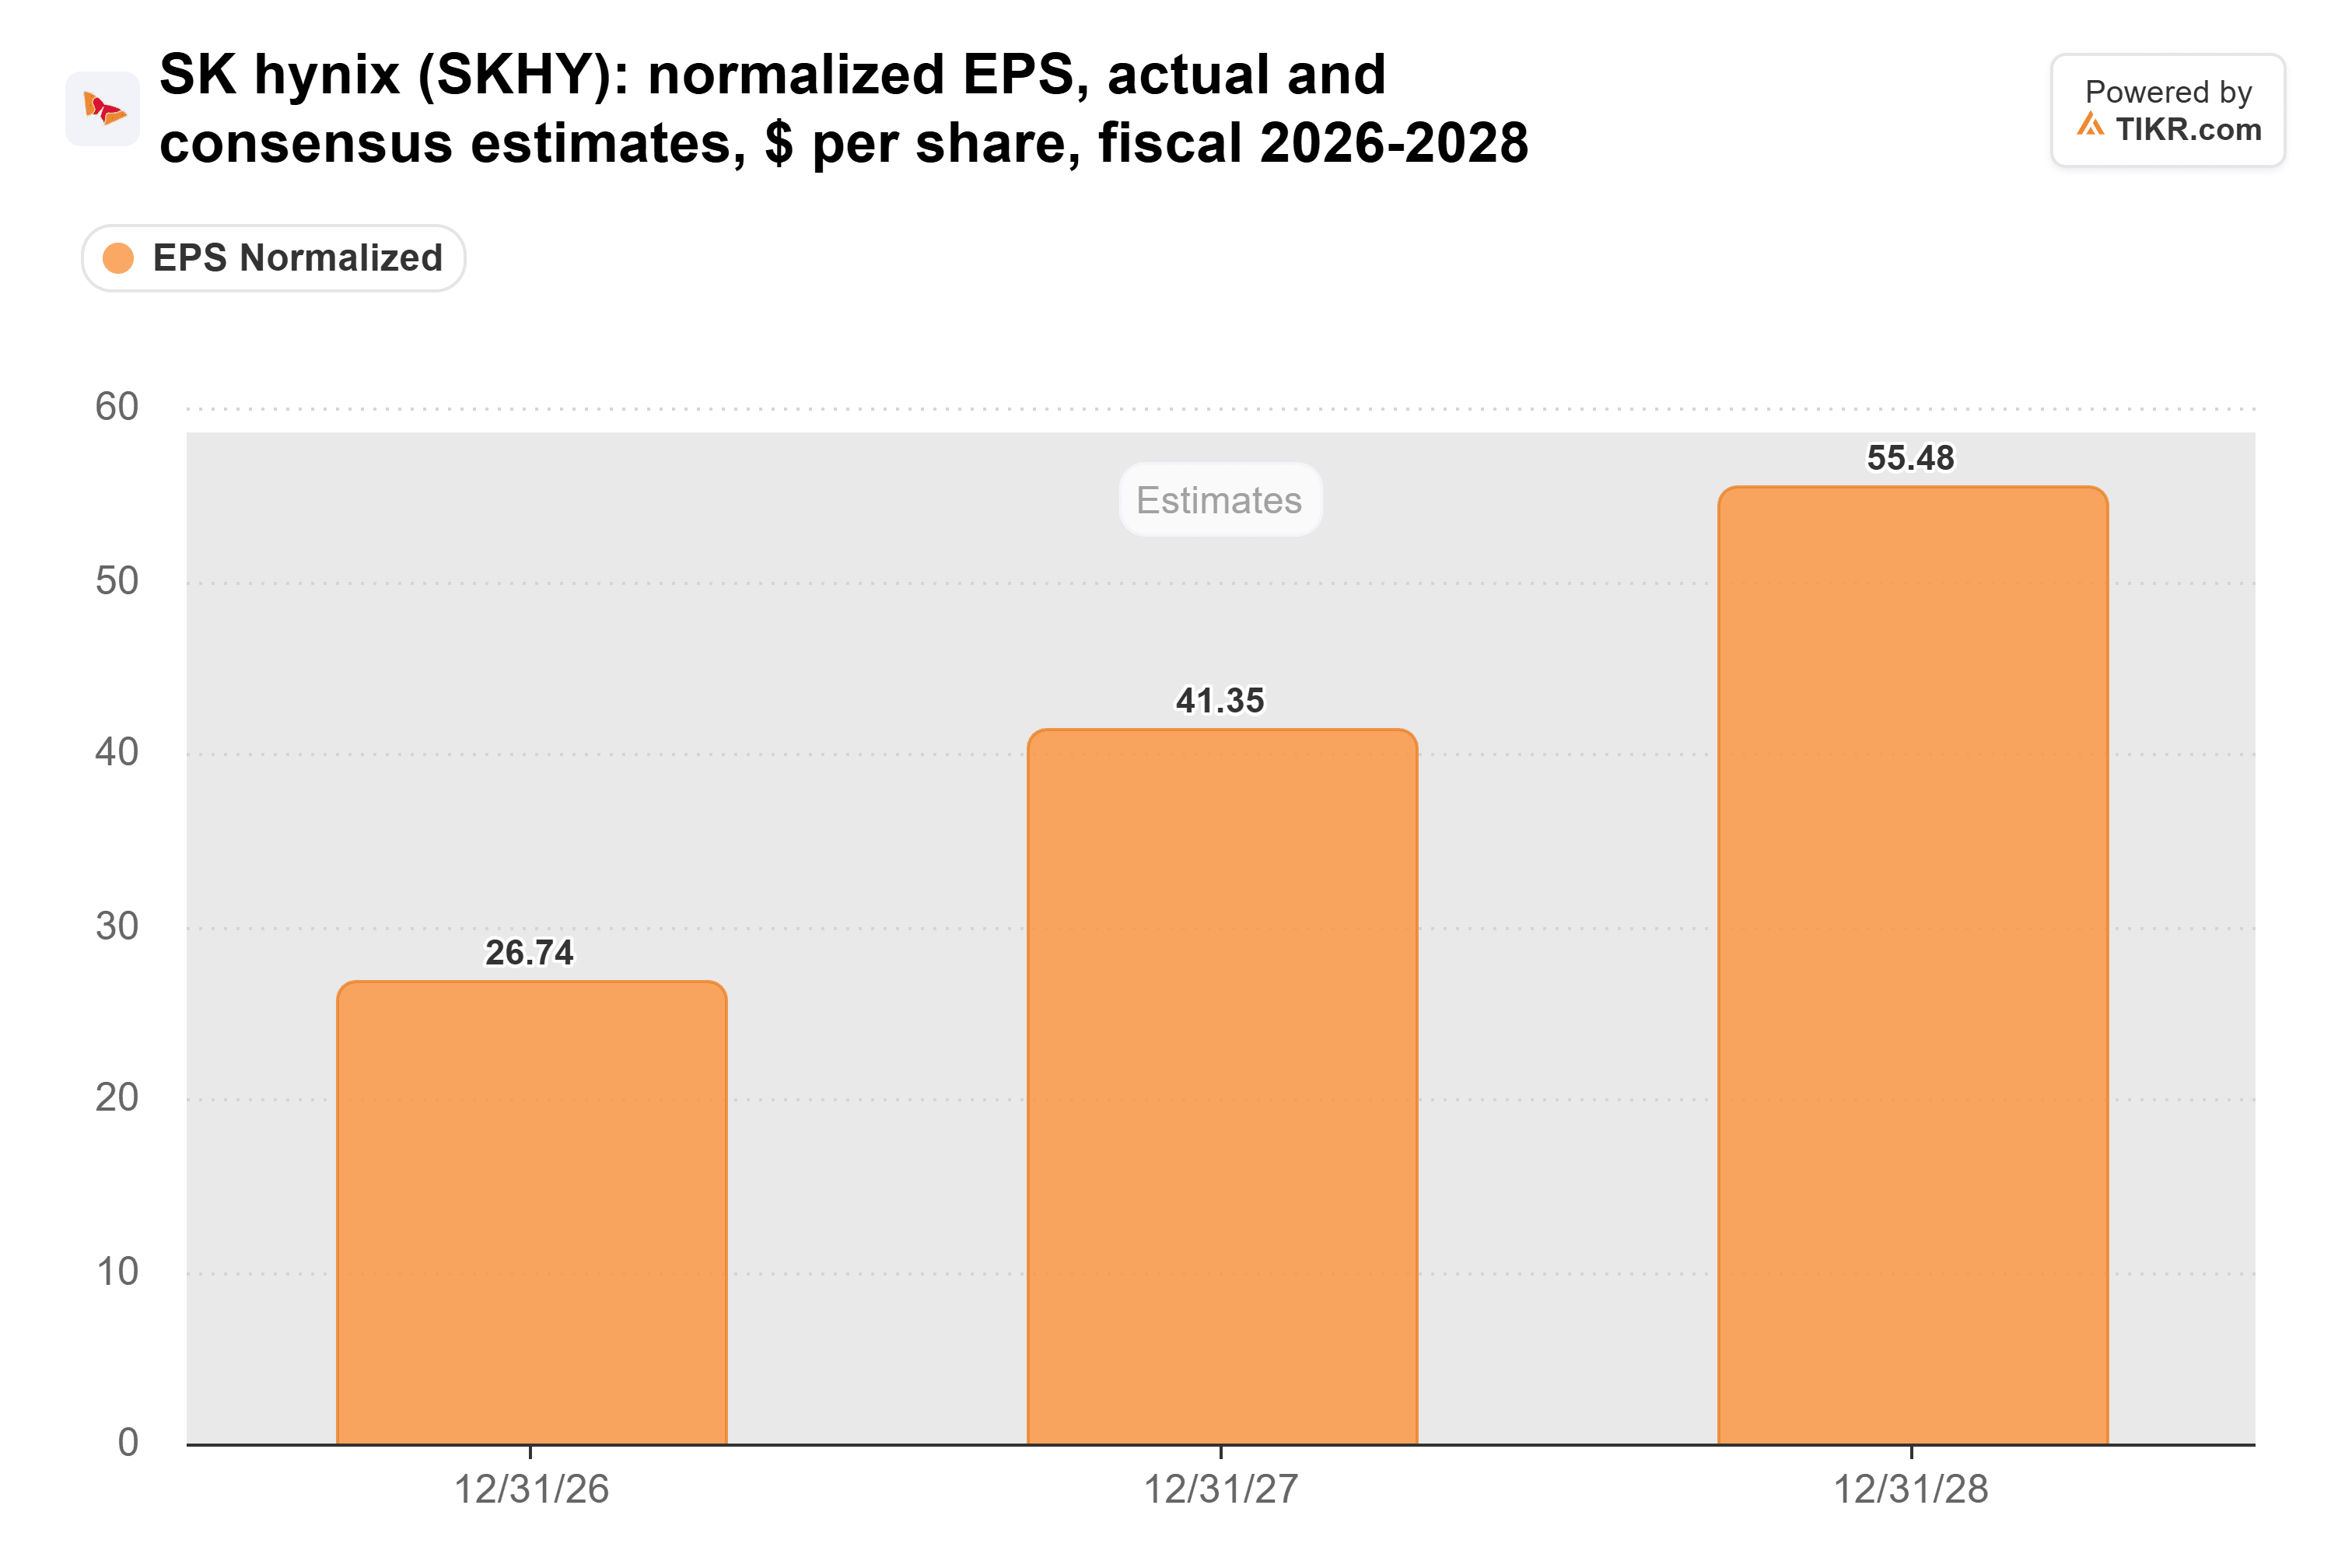
Les analystes s'attendent à ce que le BPA normalisé par action américaine double à peu près de 2026 à 2028 :
Côtée pour un effondrement
SK hynix se négocie à 2,2x les bénéfices anticipés, son niveau le plus bas depuis l'introduction des actions américaines en juillet, contre une moyenne de 3,7x :
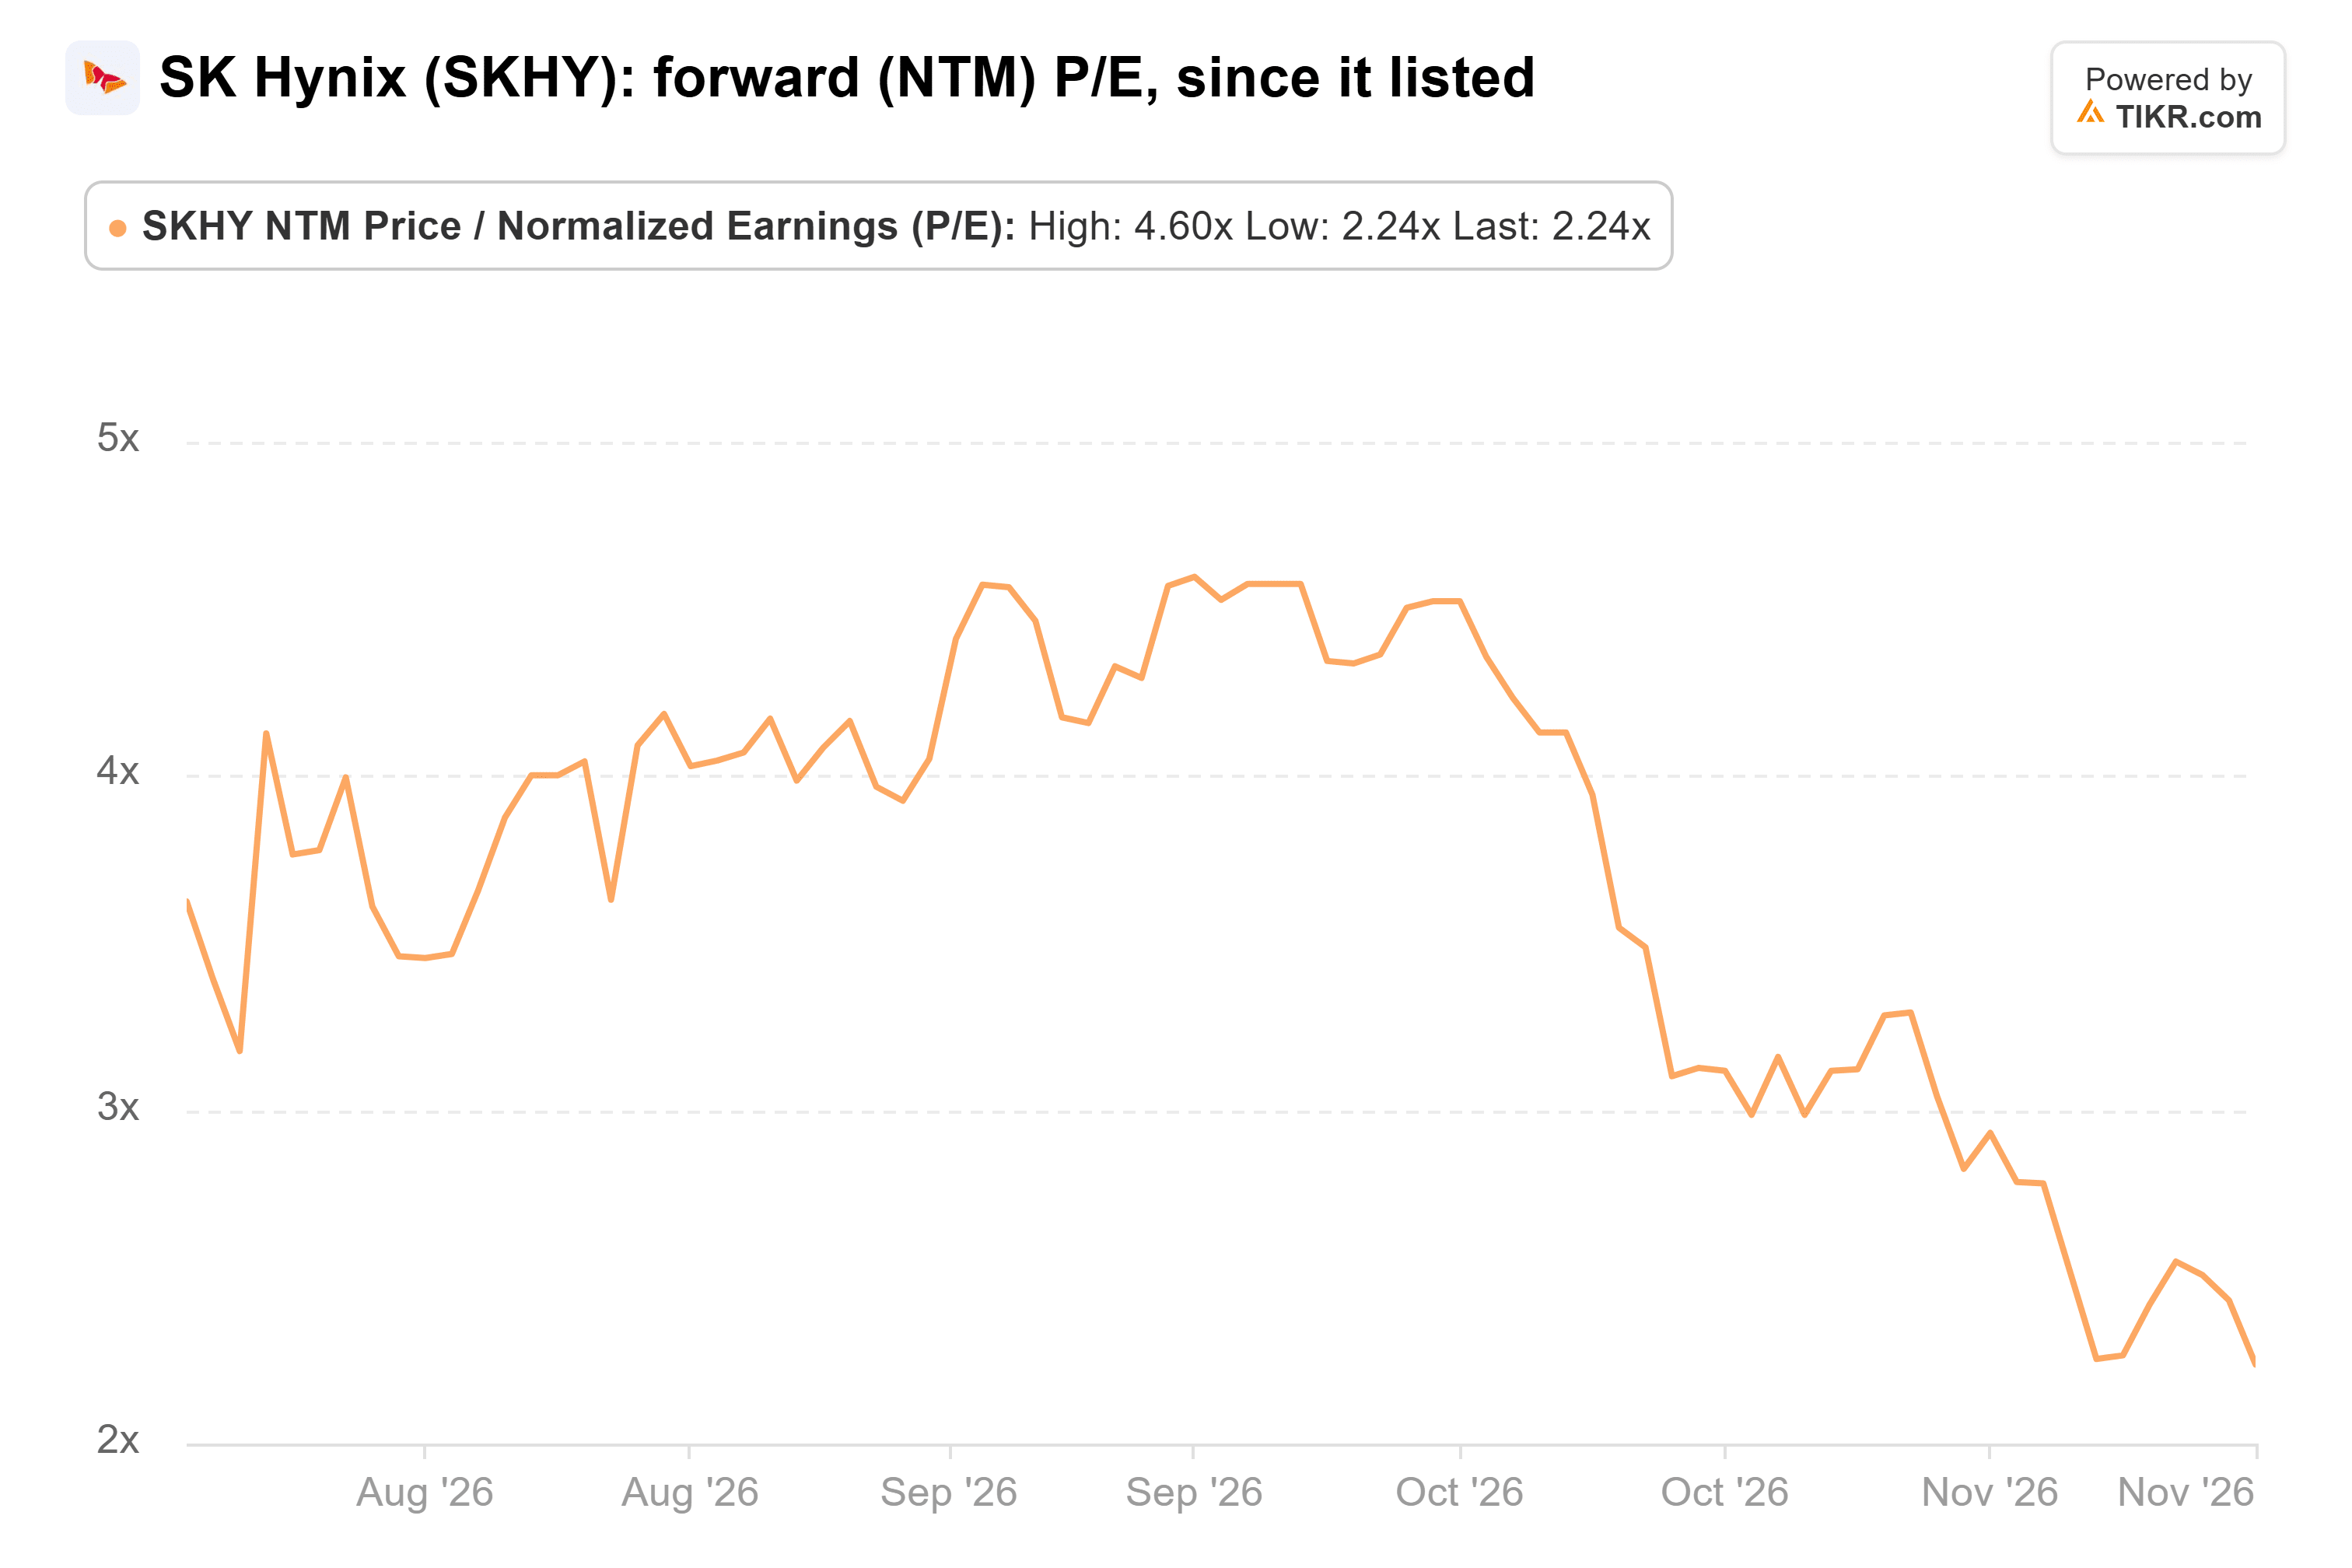
Cela intègre un effondrement des bénéfices, et les fabricants de mémoire ont vécu cela. La marge opérationnelle de SK hynix est passée de 28,9% en 2021 à -23,6% en 2023 :

Les dépenses d'investissement (capex) devraient augmenter en 2027 par rapport à la fourchette élevée de 40 billions de ₩ de cette année, le genre d'expansion qui a précédé les effondrements passés. Reuters a également rapporté que les autorités américaines retiennent les licences pour les outils dont SK hynix a besoin pour agrandir son usine de Dalian, en Chine.
Pour que 2,2x ait un sens, les bénéfices devraient chuter bien avant l'expiration de ces contrats. L'objectif moyen de Wall Street de 260 $ est plus du double de la dernière clôture.
Suffisamment bon marché pour les patients
Rien dans les chiffres de SK hynix ne ressemble à une entreprise se dirigeant vers un effondrement, et son plus gros client a donné des prévisions supérieures aux estimations. Pour les investisseurs capables de traverser un cycle de la mémoire, l'action semble être un achat à 2,2x.
Les actions de mémoire peuvent rester bon marché. Les résultats fin janvier montreront si les expéditions de DRAM du quatrième trimestre ont augmenté dans la fourchette médiane de 20% prévue. Une marge opérationnelle nettement inférieure aux 80% du troisième trimestre serait le premier signe que le pic est atteint.
Alors, quelle est la valeur réelle de l'action SK hynix ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que SK hynix pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !