Points clés
- Mizuho a relevé son objectif de cours pour Costco à 1 150 $ contre 1 100 $ précédemment et a maintenu sa recommandation Outperform, mais a retiré l'action de sa liste Top Pick après sa forte progression.
- L'argument de Mizuho porte sur les ventes : la banque estime que les ventes comparables de Costco aux États-Unis pourraient dépasser 10 % en novembre.
- Sur le consensus de bénéfices pour l'exercice 2028, 1 150 $ représente un multiple de 46x, inférieur aux 49x actuels de Costco mais supérieur à sa moyenne quinquennale de 43x.
- Les fondamentaux de Costco soutiennent cette analyse, mais avec seulement 4 % de potentiel de hausse restant, l'action a déjà réalisé la majeure partie de la progression vers l'objectif, et le rapport du 10 décembre constitue le prochain test.
Les actions de Costco Wholesale (COST) ont progressé de 22 % sur l'année écoulée et ont clôturé à 1 110,08 $ le 17 novembre, soit 0,3 % en dessous de leur clôture record de la veille. Le 17 novembre, l'analyste de Mizuho David Bellinger a relevé son objectif de cours à 1 150 $ contre 1 100 $ précédemment, soit seulement 4 % au-dessus de ce cours de clôture, et a maintenu une recommandation Outperform.
Il a également retiré Costco de la liste Top Pick de Mizuho en raison de la forte progression de l'action cette année.
C'est à peu près aussi tiède qu'une recommandation haussière puisse l'être.
Mizuho mise sur novembre
Les ventes nettes d'octobre ont augmenté de 12,6 % pour atteindre 24,5 milliards de dollars sur les quatre semaines se terminant le 1er novembre, et les ventes comparables hors carburant et effets de change ont progressé de 7,3 %. Le 10 novembre, Costco a déclaré un dividende spécial de 30 $ par action, soit environ 13,3 milliards de dollars au total. Il sera payable le 4 décembre, et l'action sera ex-dividende le 24 novembre.
Bellinger souligne un rebond fin octobre. Les ventes comparables de Costco aux États-Unis hors carburant et effets de change ont augmenté de 8,1 % pour le mois, et il indique que ces tendances se sont maintenues jusqu'à mi-novembre. Il voit "une possibilité raisonnable" que les ventes comparables aux États-Unis dépassent 10 % pour novembre.
Northcoast Research a rétrogradé Costco à Neutral contre Buy le 16 novembre en raison de sa valorisation, et Freedom Broker l'avait abaissé à Hold contre Buy le 10 novembre.
TIKR suit 41 analystes sur Costco. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Costco, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Costco
L'objectif de 1 150 $ est-il réaliste ?
L'objectif de cours moyen des analystes a à peine bougé sur l'année écoulée :
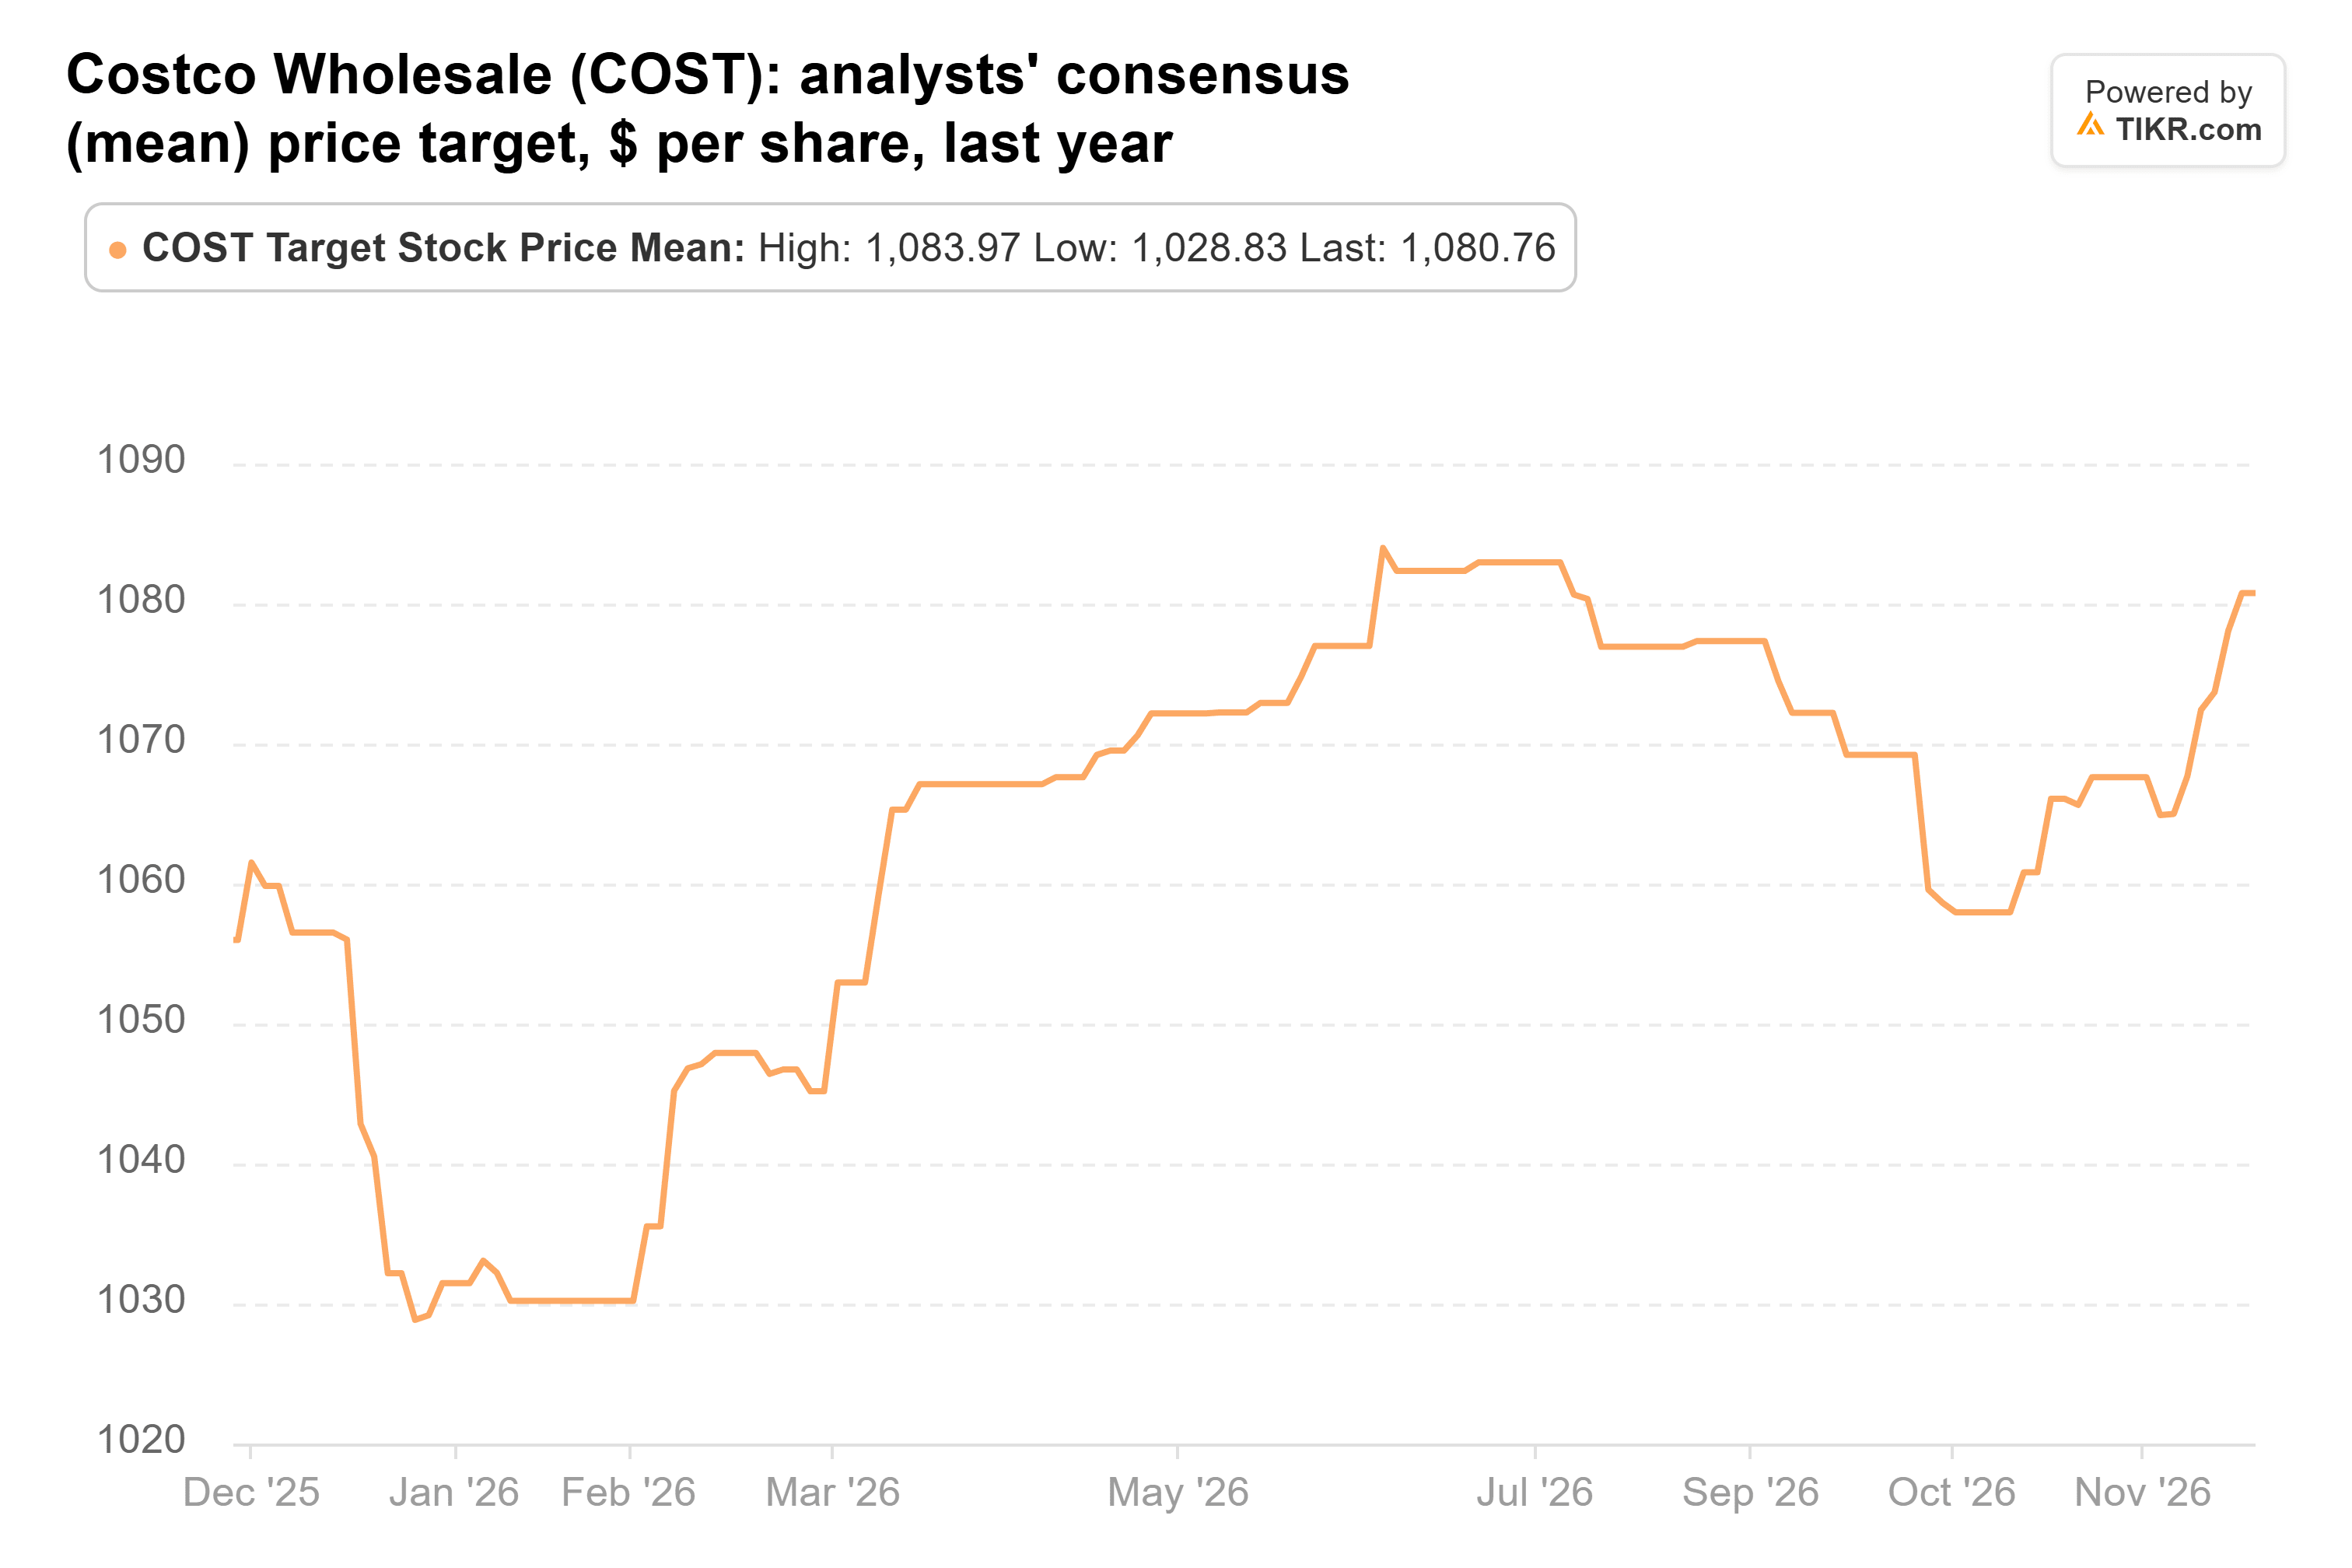
Il est désormais de 1 081 $, contre 1 056 $ il y a un an, ce qui le place à environ 3 % en dessous du cours de clôture du 17 novembre.
Les analystes s'attendent à ce que le BPA normalisé passe de 20,61 $ pour l'exercice 2026 à 25,04 $ pour l'exercice 2028, soit une croissance d'environ 10 % par an :

Ces estimations ont légèrement augmenté au cours des trois derniers mois, et rien dans les ventes d'octobre ne pousserait les analystes à les réduire.
Le multiple est la partie la plus délicate. Costco se négocie à 49x les bénéfices futurs, bien au-dessus de sa moyenne quinquennale de 43x :
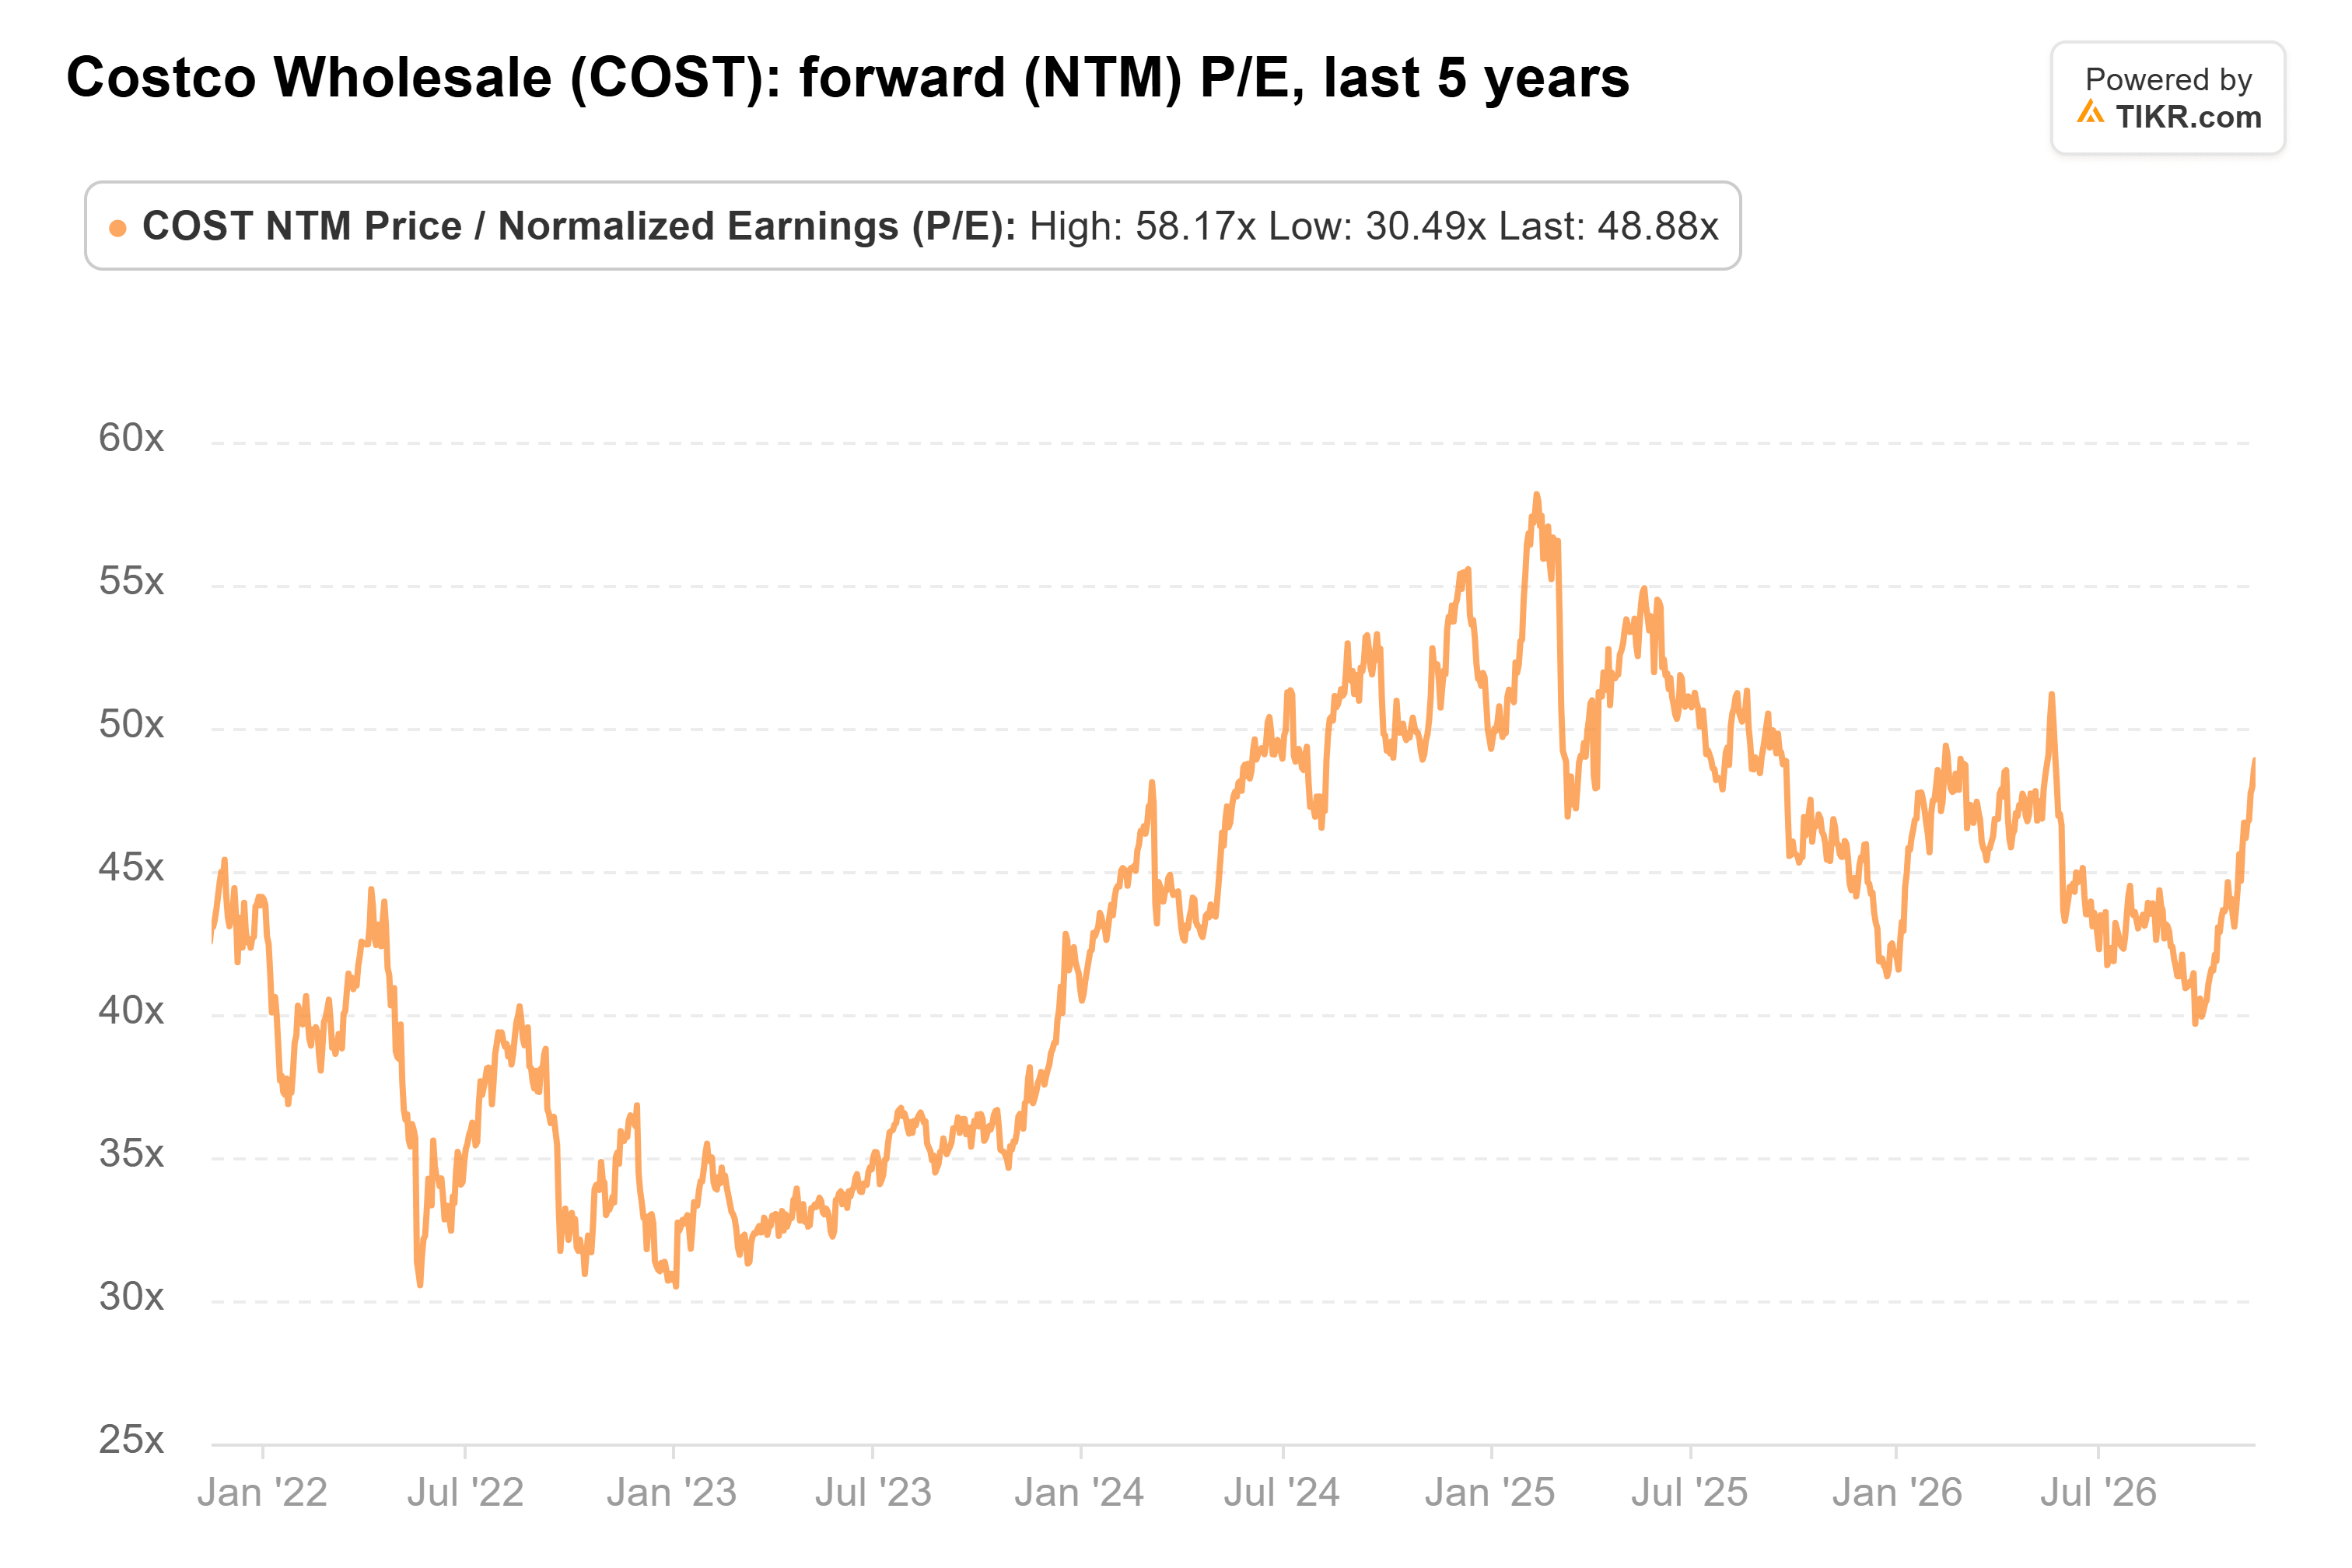
Mizuho n'a pas publié sa méthode, mais 1 150 $ correspond à 46x le BPA consensuel de 25,04 $ pour l'exercice 2028. Pour y parvenir, les bénéfices augmentent de 10 % par rapport à l'estimation des douze prochains mois et le multiple baisse de 6 %, ce qui le laisse toujours au-dessus de sa moyenne.
La majeure partie du potentiel de hausse est déjà intégrée dans le cours
Le principal risque concerne les adhésions. Le rapport du premier trimestre, attendu le 10 décembre, est le premier sans le soutien de l'augmentation des frais d'adhésion de septembre 2024. La croissance du nombre de membres payants a également ralenti à 3,8 % au quatrième trimestre de l'exercice 2026, contre 5,2 % au premier trimestre.
Mizuho a raison sur les fondamentaux. Retirer Costco de la liste Top Pick suggère que Bellinger considère également que l'action a pris de l'avance, et cela laisse peu de potentiel de hausse pour une action valorisée à 49x.
Le chiffre à surveiller le 10 décembre est la croissance du nombre de membres payants. Tout résultat inférieur aux 3,8 % du quatrième trimestre rendrait difficile de justifier un multiple de 49x.
Alors, quelle est la valeur réelle de l'action Costco ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Costco. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !