Points clés
- L'action SK hynix a chuté de 10,9 % vendredi et de 23,1 % sur la semaine, quelques jours après avoir publié un chiffre d'affaires de 104,6 billions de KRW et une marge opérationnelle de 80 %.
- Des accords à long terme avec 14 clients couvrent plus de la moitié de la capacité de 2027 et 2028, et Samsung s'attend également à une aggravation de la pénurie de puces IA.
- L'action se négocie à 2,3 fois les bénéfices anticipés, ce qui signifie que le marché anticipe un retournement du marché de la mémoire que les prévisions de l'entreprise elle-même ne montrent pas.
- Le rapport de l'exercice du 28 janvier montrera si les expéditions de bits DRAM du quatrième trimestre ont augmenté dans la fourchette médiane de 20 % guidée.
SK hynix (A000660) vient de publier le meilleur trimestre de son histoire. Puis elle a perdu près d'un quart de sa valeur en cinq jours de bourse.
L'action a chuté de 10,9 % rien que vendredi et de 23,1 % sur la semaine. Elle se situe désormais 57 % en dessous de son plus haut sur 52 semaines.
L'histoire de la mémoire ne s'est pas cassée. Samsung Electronics (A005930), le plus grand rival de SK hynix dans le HBM, a déclaré la semaine dernière qu'il s'attendait à une aggravation de la pénurie de puces IA. Les actions du secteur du stockage ont néanmoins reculé après la publication des résultats de Samsung.
Ce qui a changé, c'est l'ambiance. Les investisseurs ont continué à se désengager des positions liées à l'IA après les élections de mi-mandat aux États-Unis, où les républicains ont subi une défaite et où les opposants aux centres de données ont montré une réelle puissance politique.
SK hynix a également un problème qui lui est propre. Ses projets de puces à New York ont rencontré un obstacle en raison des restrictions américaines sur la Chine.
Un trimestre sans faiblesse
Voici ce que le troisième trimestre a livré :
- Chiffre d'affaires de 104,62 billions de KRW, en hausse de 328 % sur un an
- Bénéfice opérationnel de 83,33 billions de KRW, en hausse de 632 %, pour une marge de 80 %
- Résultat net de 39,78 billions de KRW, en baisse de 58 % par rapport au deuxième trimestre en raison de pertes de change et de valorisation d'investissements
La tarification a fait la majeure partie du travail. Les prix de vente moyens du DRAM ont augmenté dans la fourchette haute de 20 % par rapport au trimestre précédent, et les prix du NAND ont grimpé dans la fourchette médiane de 20 %. Le HBM4 est également entré en production de masse, et l'entreprise s'attend à ce qu'il dépasse le HBM3E en volume et en part de chiffre d'affaires ce trimestre.
Le chiffre d'affaires a progressé à une vitesse que les investisseurs en mémoire voient rarement…
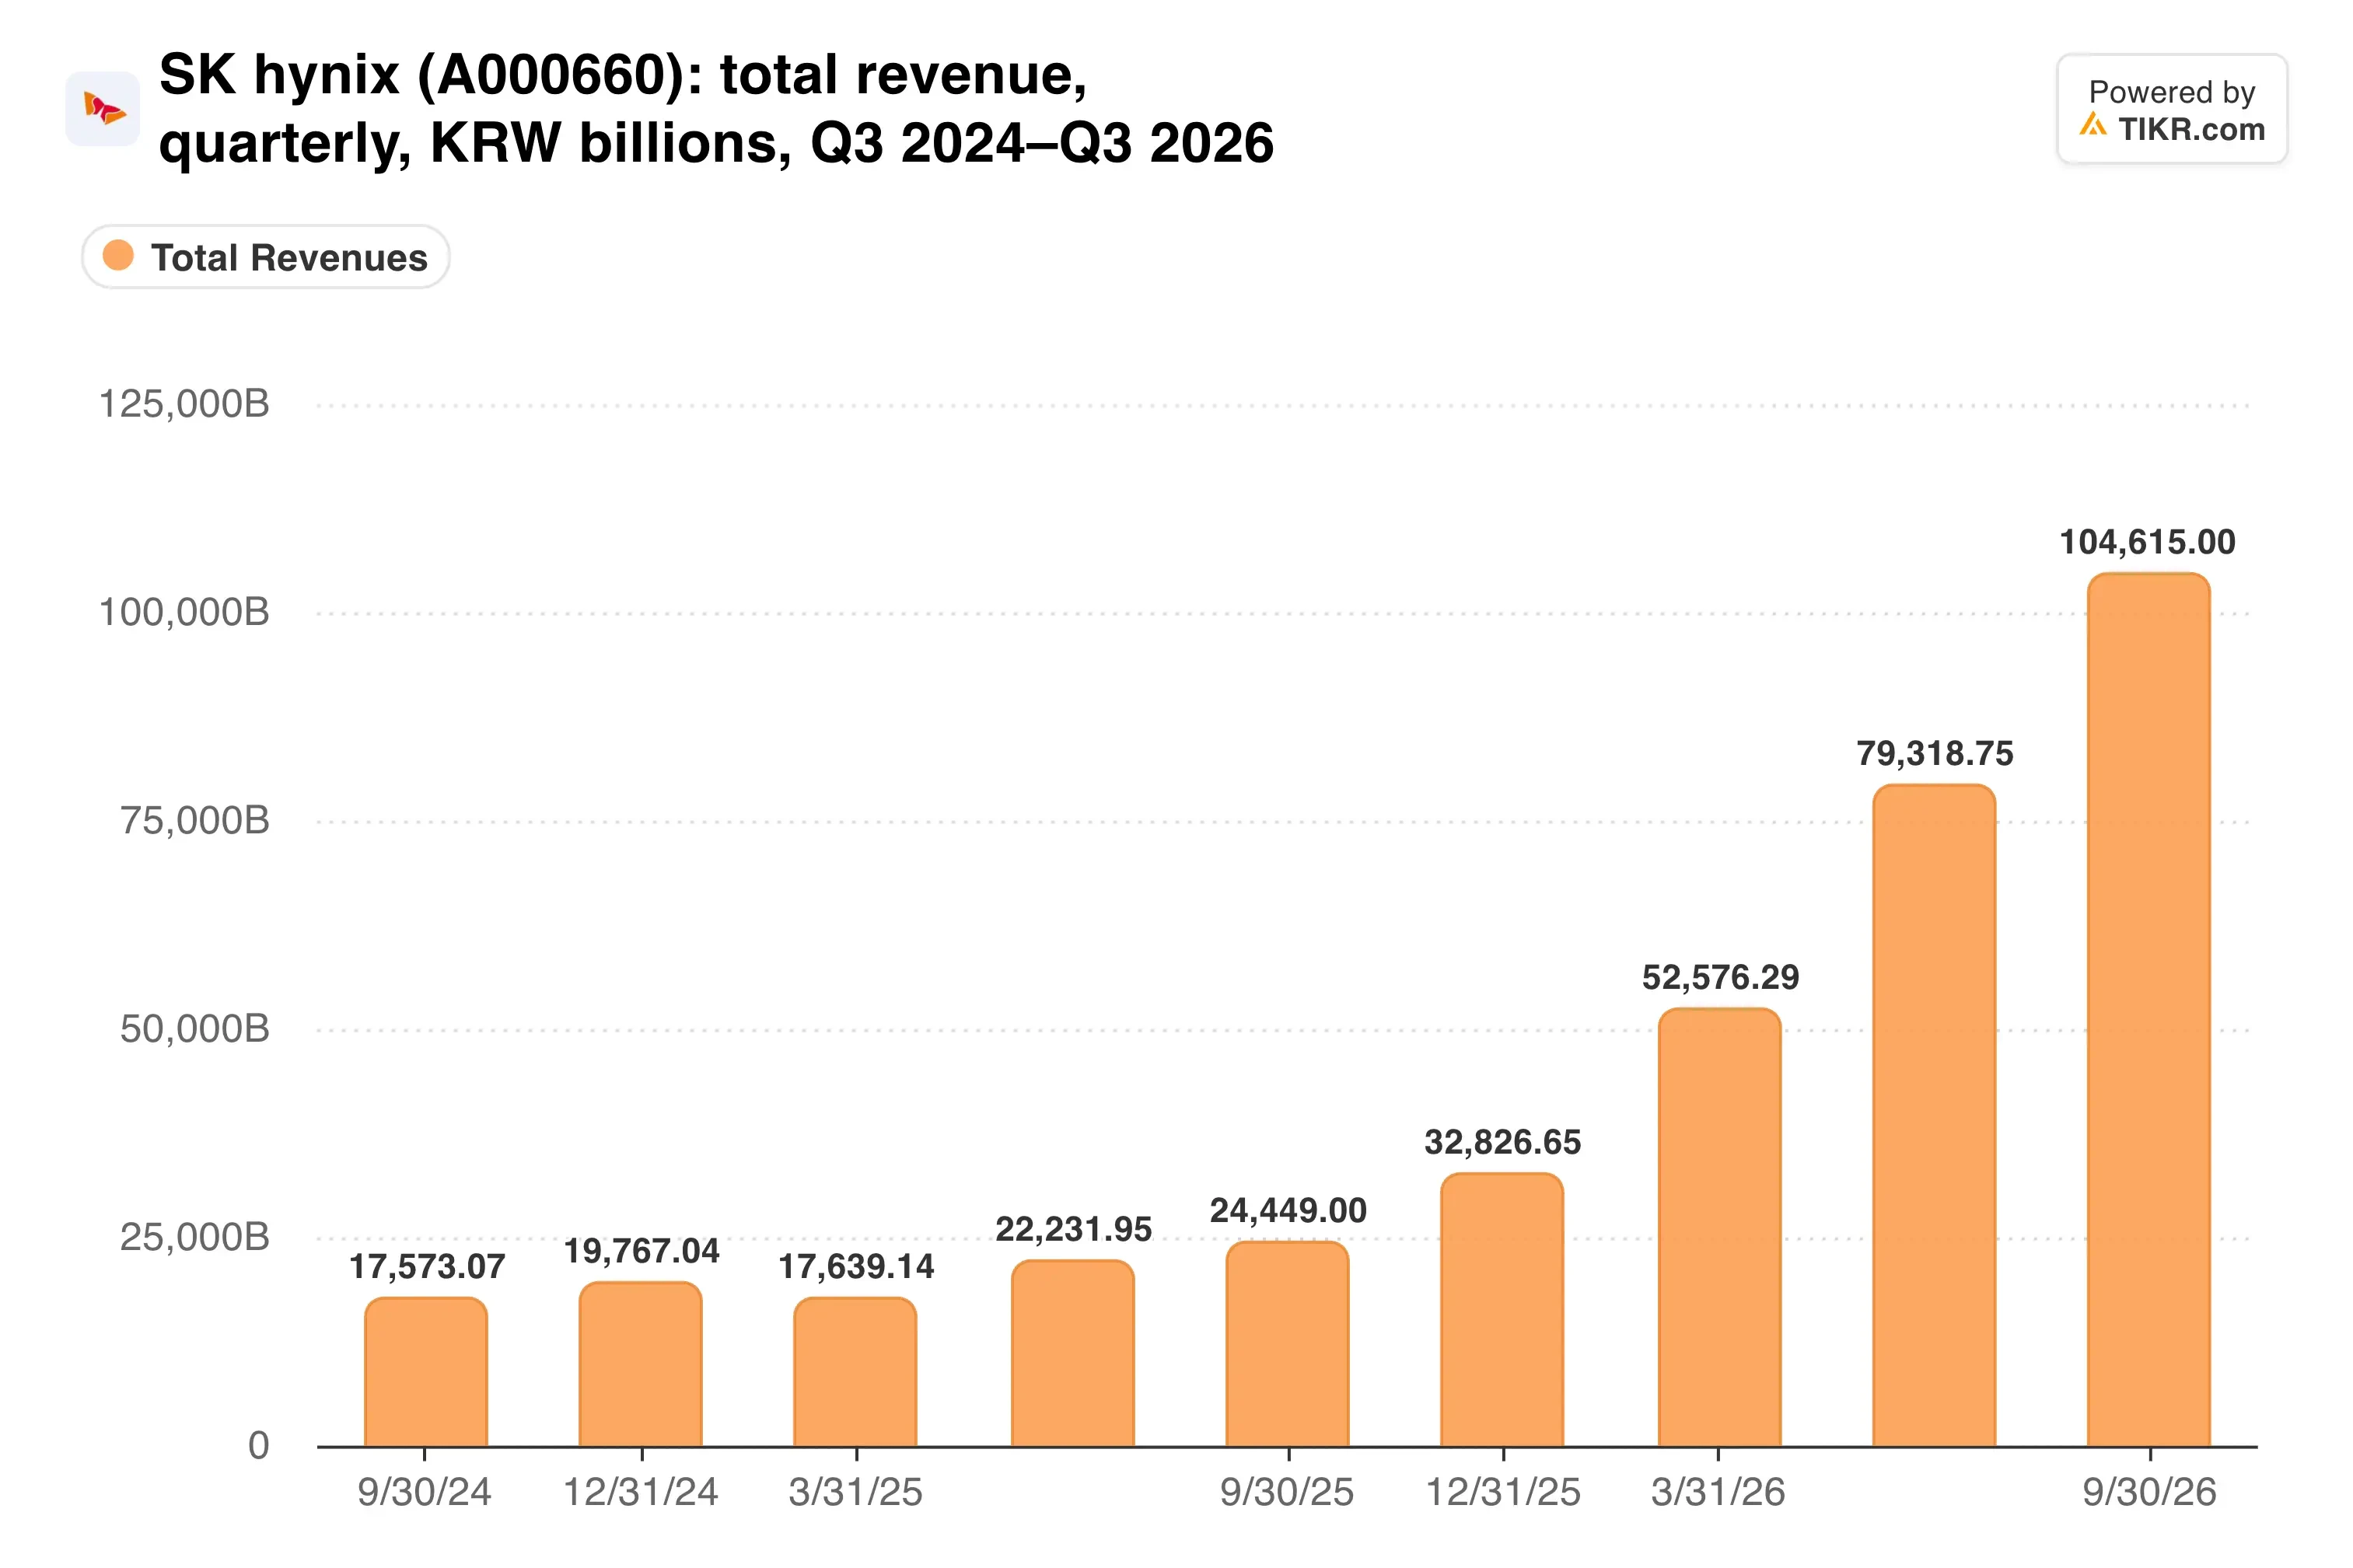
Le chiffre d'affaires trimestriel est désormais plus de quatre fois supérieur à son niveau d'il y a un an.
Des clients engagés jusqu'en 2028
Le chiffre le plus important est peut-être celui du carnet de commandes. SK hynix a des accords à long terme avec 14 clients majeurs couvrant plus de la moitié de sa capacité de 2027 et 2028. Une fois les accords encore en négociation ajoutés, elle considère que les volumes de DRAM et de HBM sont pratiquement vendus jusqu'en 2029.
Les prévisions pour le quatrième trimestre vont dans le même sens. Les expéditions de bits DRAM devraient augmenter dans la fourchette médiane de 20 % par rapport au troisième trimestre, et celles de NAND dans la fourchette médiane des chiffres à un seul chiffre.
Pour 2027, l'entreprise s'attend à une croissance de la demande de DRAM dans la fourchette médiane de 20 % et de celle de NAND dans la fourchette haute des chiffres à deux chiffres. Elle prévoit également que les fournisseurs de cloud augmenteront leurs investissements de plus de 60 % l'année prochaine.
À quel point est-elle en avance sur son rival en termes de rentabilité ?
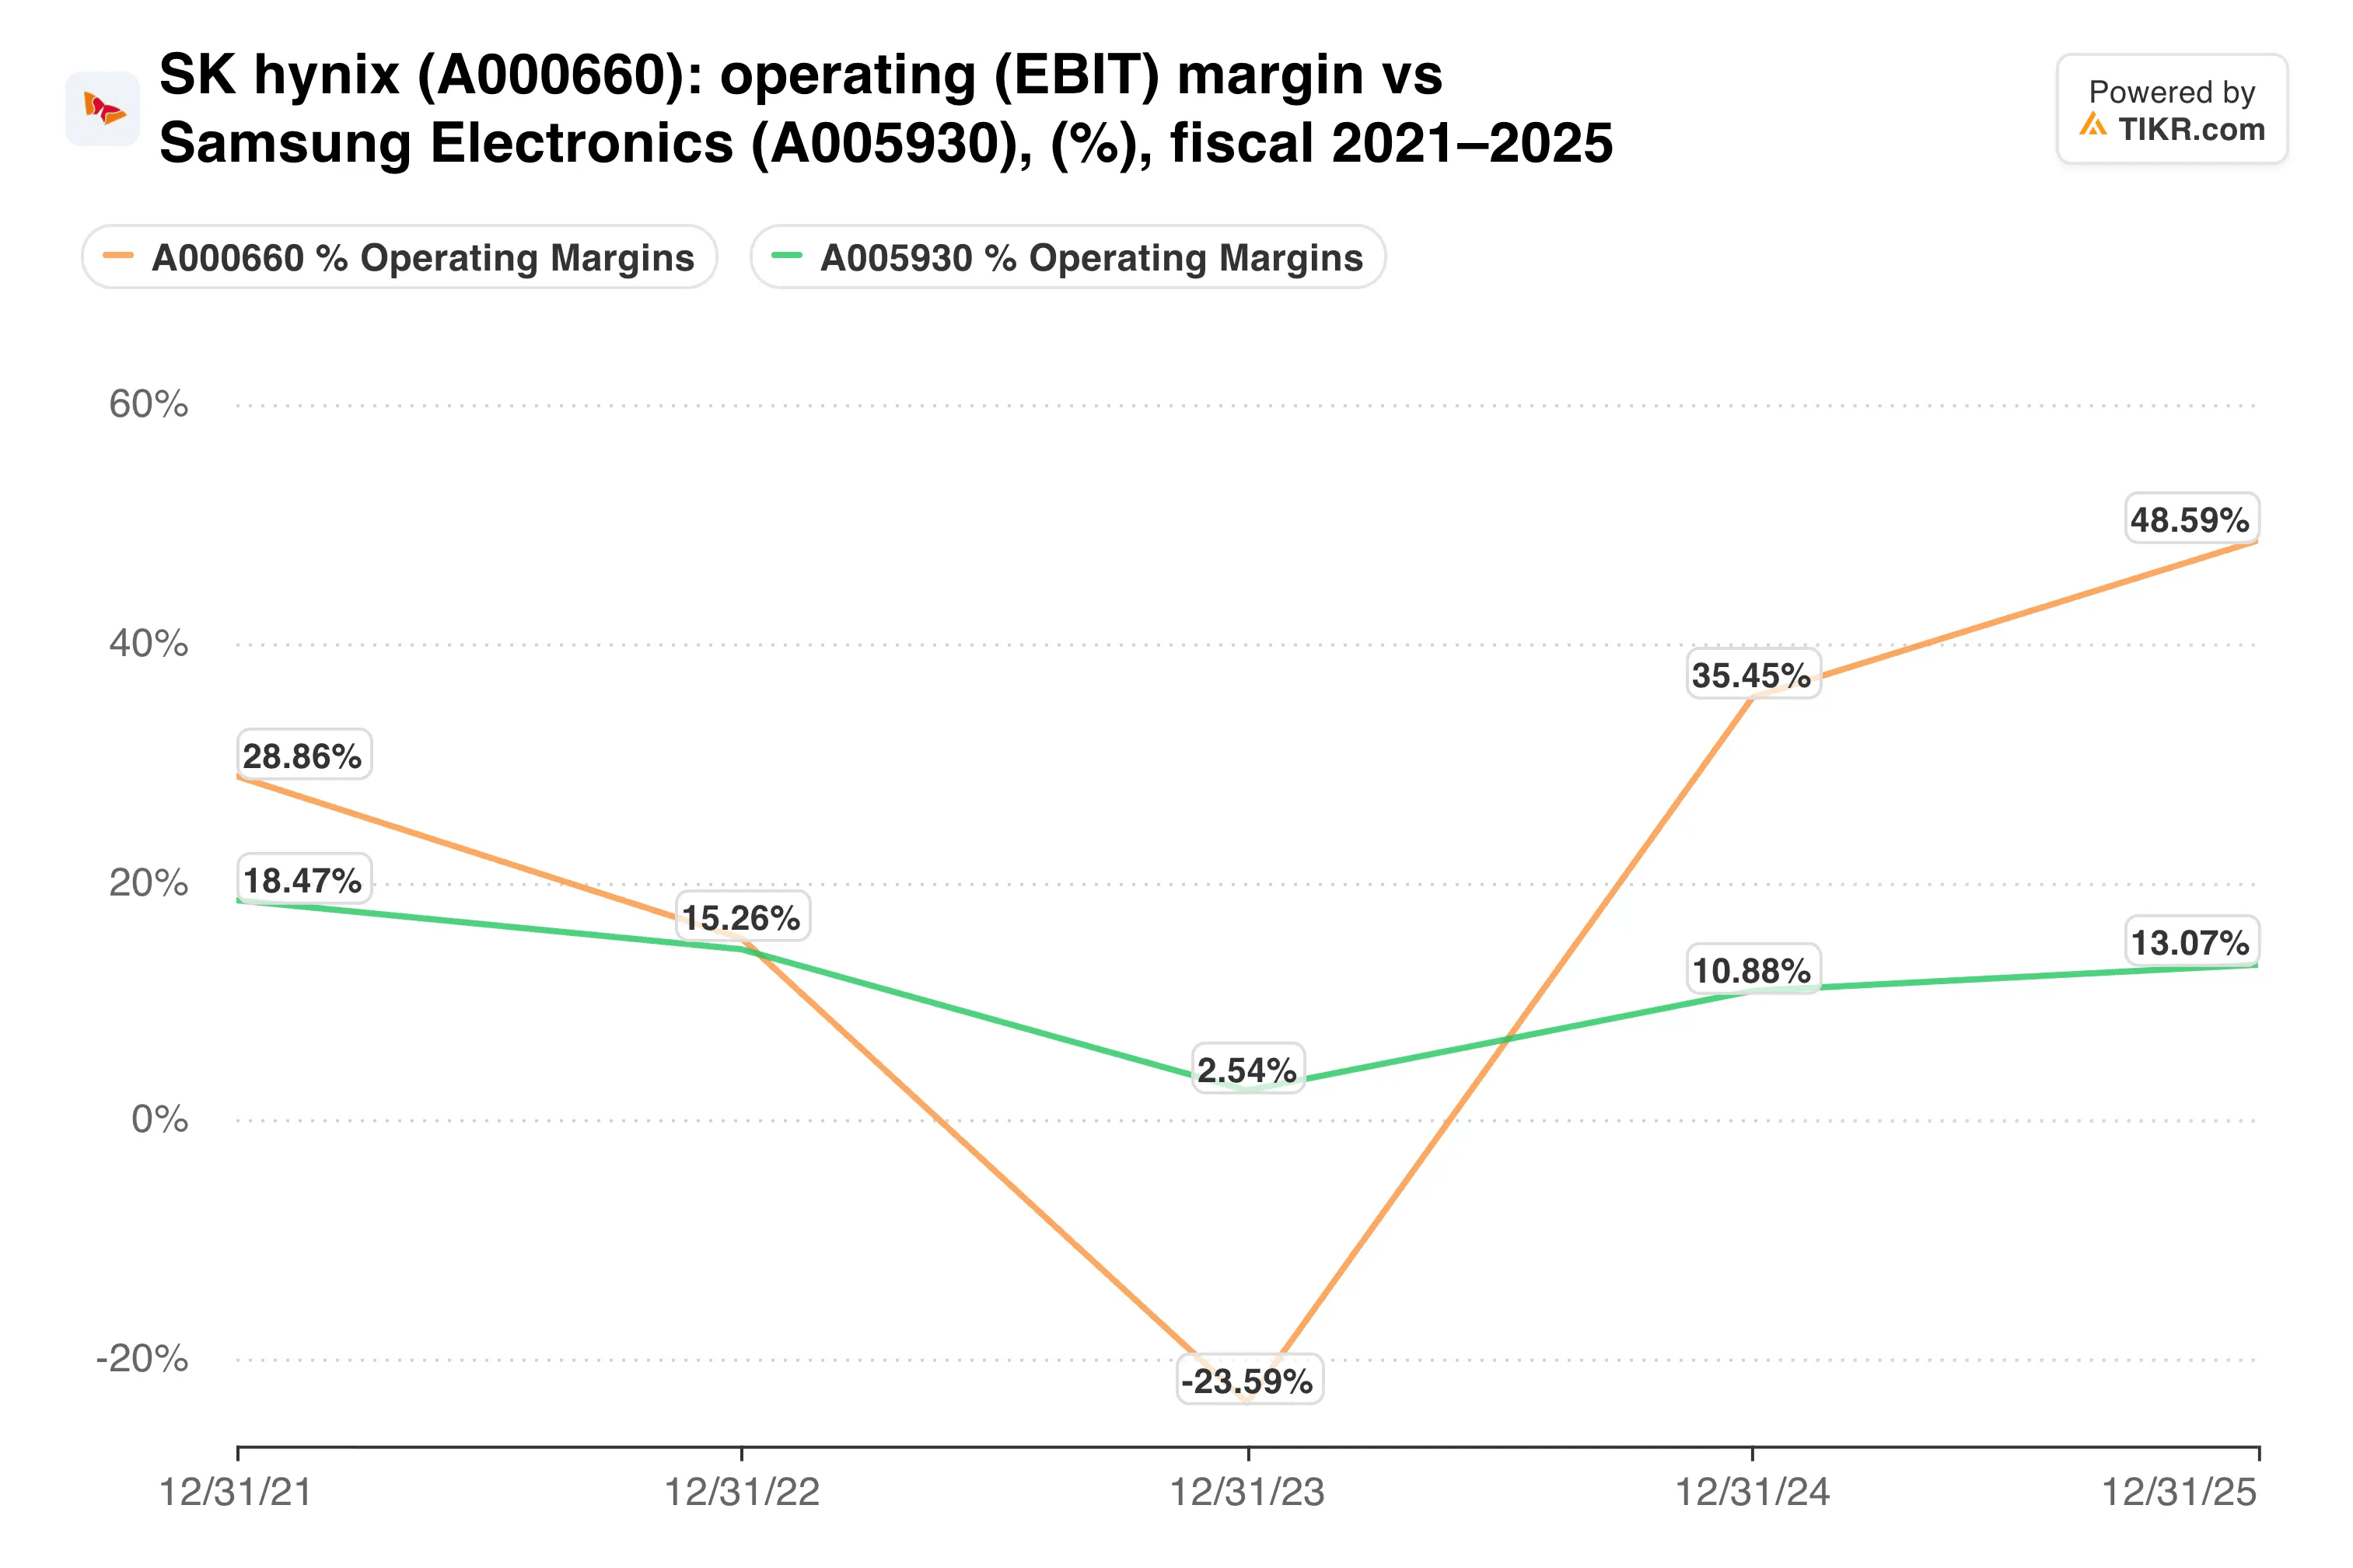
Samsung intègre encore les téléphones, les écrans et la fonderie dans sa marge. SK hynix est presque un pur pari sur la tarification de la mémoire, ce qui est à double tranchant dans un cycle.
TIKR suit 16 analystes sur SK hynix. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur SK hynix, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour SK hynix
Le marché anticipe un précipice
À 2,3 fois les bénéfices anticipés et 4,3 fois les bénéfices passés, l'action est valorisée comme si ces profits étaient sur le point de disparaître. L'entreprise détient également environ 72,7 milliards de dollars de trésorerie nette.
L'objectif moyen du marché d'environ 2 325 dollars par action, en termes de dollars, implique un potentiel de hausse de 180 % par rapport à la clôture de vendredi.
Le multiple a rarement eu cet aspect…
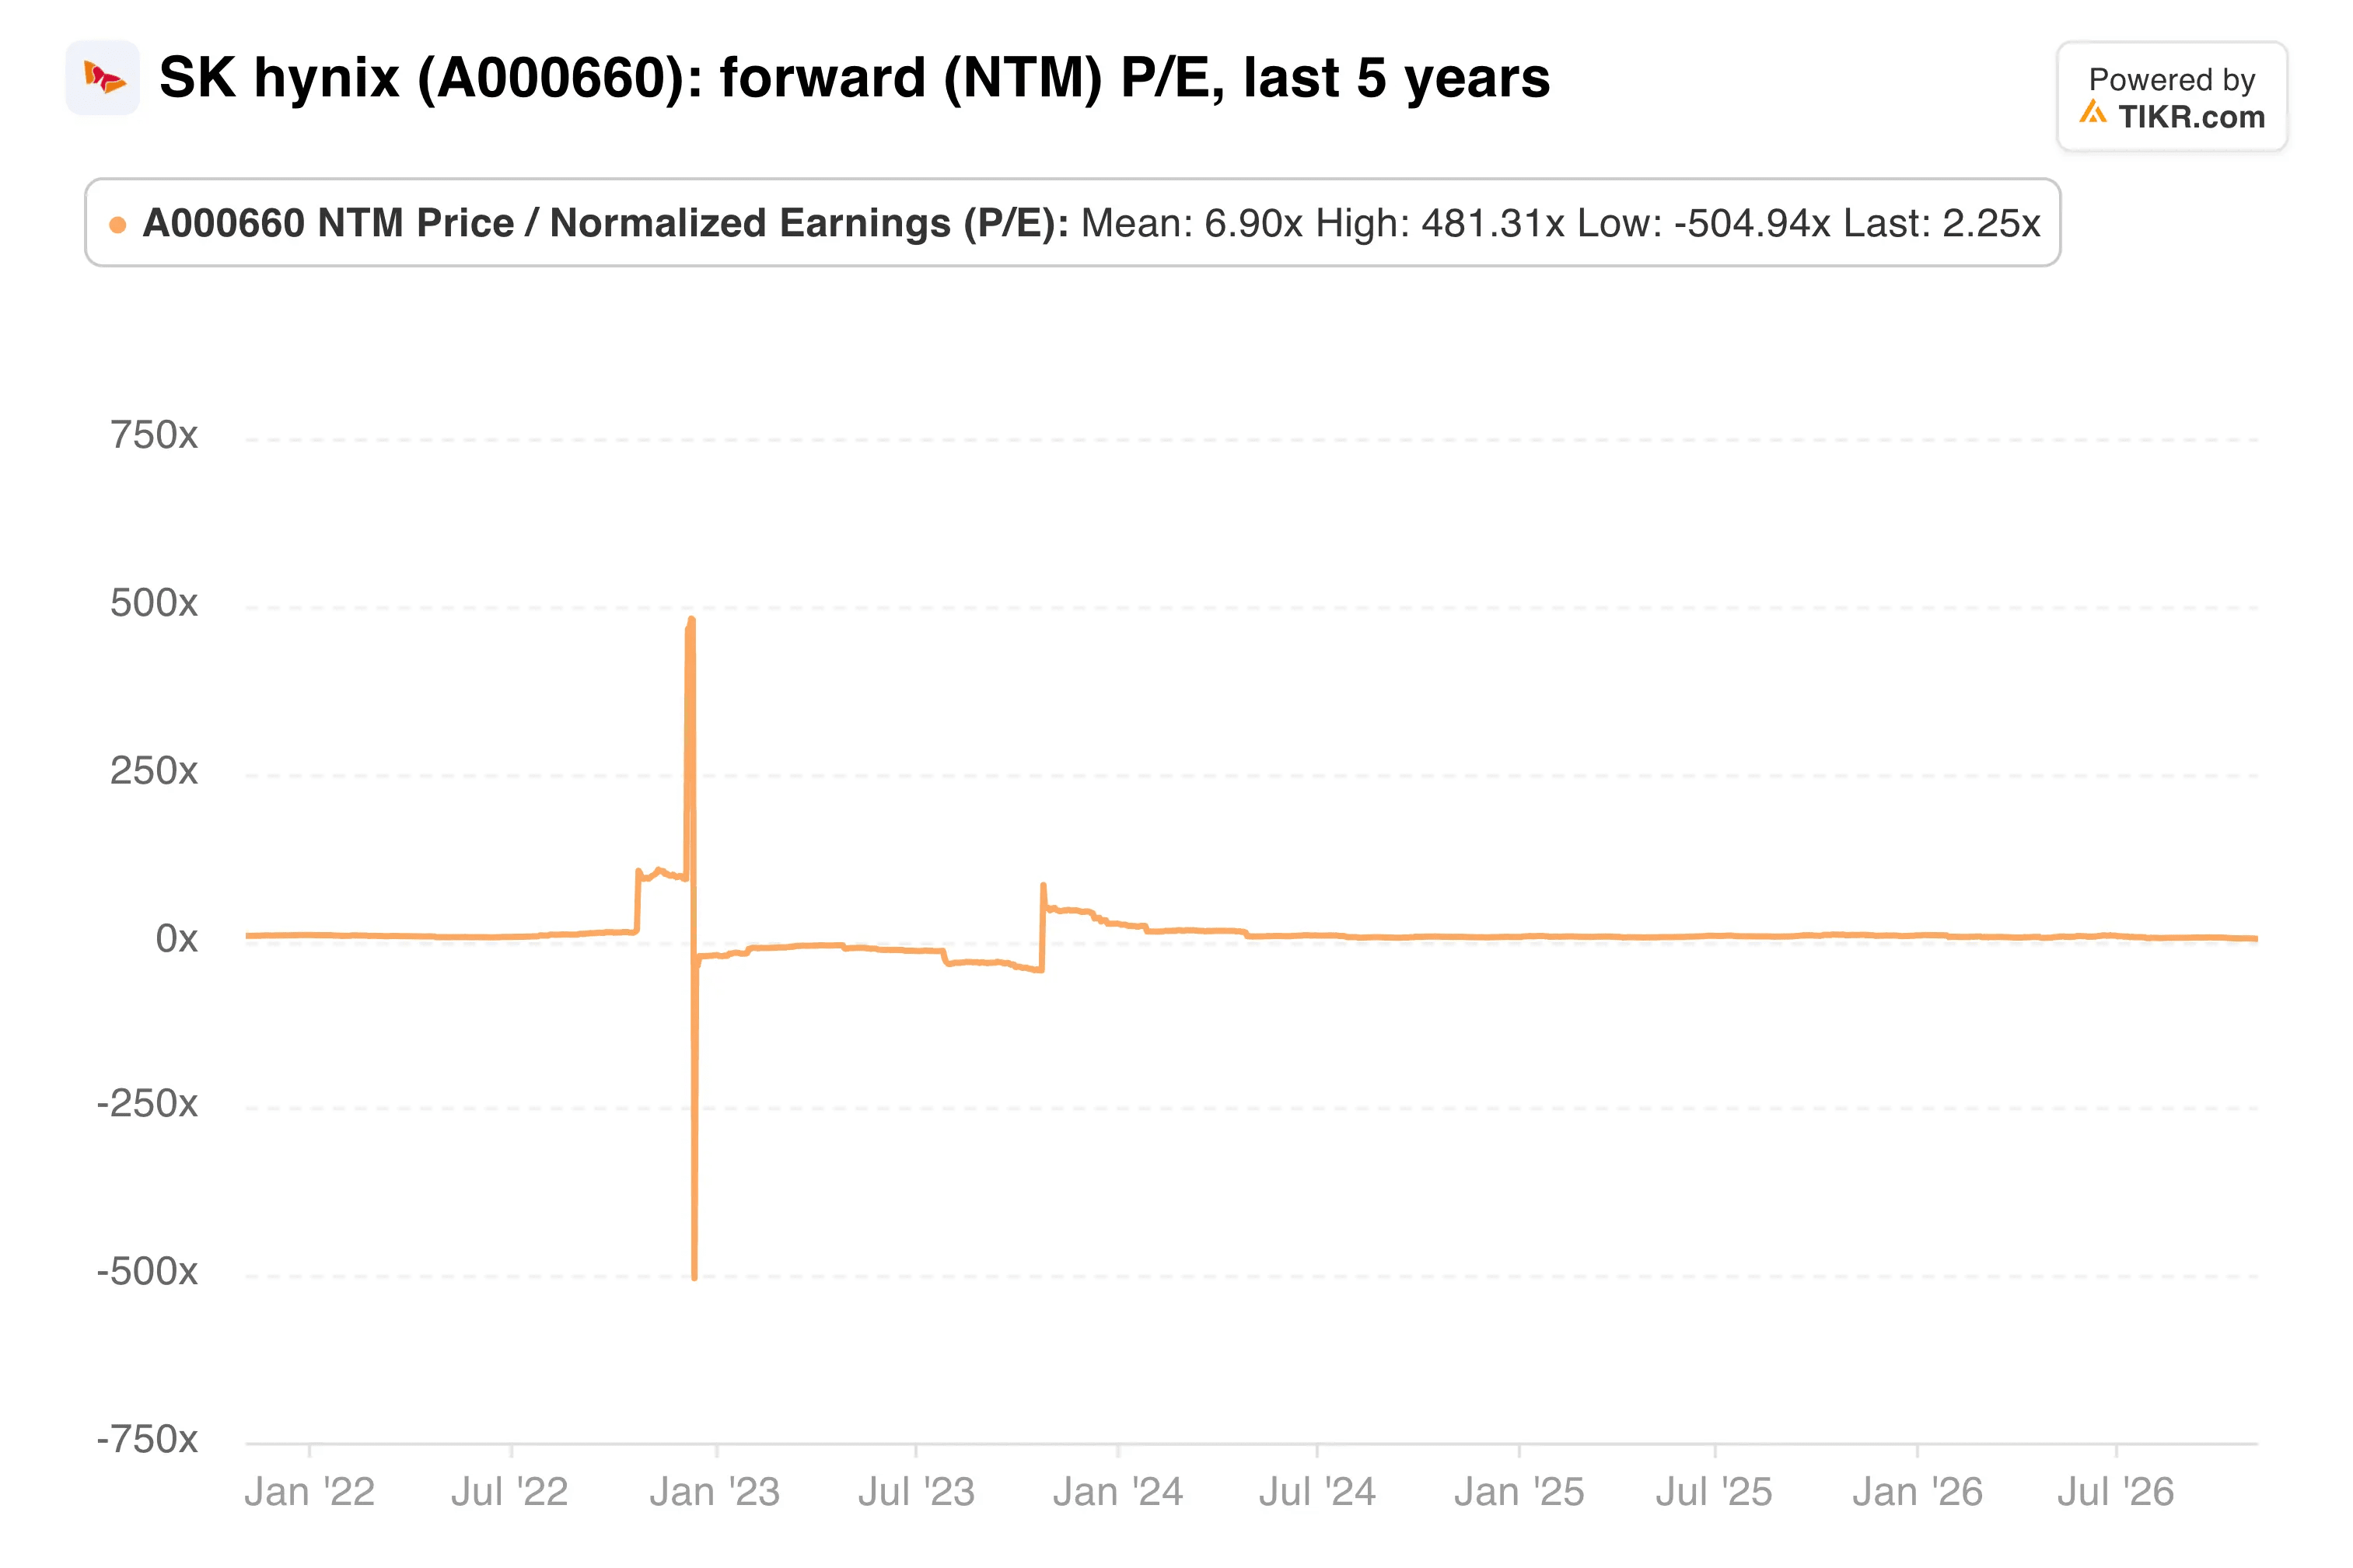
Malgré tout, les risques sont réels. Les usines de SK hynix en Chine ont besoin d'une approbation annuelle des États-Unis pour l'équipement américain, et Washington a indiqué qu'il n'approuverait pas les équipements qui augmentent sensiblement la capacité là-bas. Les investissements sont également prévus pour augmenter significativement en 2027 par rapport à la fourchette haute de 40 billions de KRW cette année, et les fabricants de mémoire ont déjà surinvesti par le passé.
Mon avis : La vente semble davantage motivée par le sentiment que par les chiffres. Des contrats couvrant la moitié de 2027 et 2028 rendent ce cycle plus solide que les précédents. Néanmoins, un multiple de 2,3x vous indique que le marché ne croit pas que les marges maximales durent, et l'histoire soutient en grande partie cette vision.
Le rapport du 28 janvier est le prochain test concret. Surveillez si les prévisions d'expédition de DRAM ont été respectées et l'ampleur du chiffre d'investissement pour 2027.
Alors, quelle est la valeur réelle de l'action SK Hynix ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que SK Hynix pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez A000660 gratuitement.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !