Points clés
- La Sécurité sociale vous permet de retirer une demande de retraite une seule fois, par écrit, dans les 12 mois suivant le moment où vous avez commencé à avoir droit aux prestations, à condition de rembourser ce que vous avez reçu.
- Un travailleur hypothétique avec une prestation de 2 000 $ à l'âge de la retraite à taux plein, qui a perçu 1 400 $ par mois à 62 ans, pourrait retirer sa demande maintenant, attendre, et percevoir 2 480 $ par mois à 70 ans.
- Une fois les 12 mois écoulés, la meilleure solution restante est de suspendre les prestations à 67 ans, ce qui ne permet d'atteindre que 1 736 $ par mois à 70 ans, soit 8 928 $ de moins par an.
- L'annulation implique de rembourser 14 000 $ après 10 chèques. Toute personne ayant fait sa demande à 62 ans au début de cette année a jusqu'à cet hiver pour déposer la demande.
Si vous avez commencé à percevoir la Sécurité sociale à 62 ans cette année et que vous le regrettez déjà, j'ai une bonne nouvelle : vous pouvez encore annuler cela. La Sécurité sociale vous permet de retirer une demande une fois et d'en déposer une nouvelle plus tard pour obtenir un chèque plus important.
Le hic, c'est le délai. Vous disposez de 12 mois à compter du premier mois où vous avez eu droit aux prestations. Pour toute personne ayant fait sa demande au début de cette année, cette fenêtre se ferme cet hiver.
Deux chemins à partir du même chèque de 1 400 $
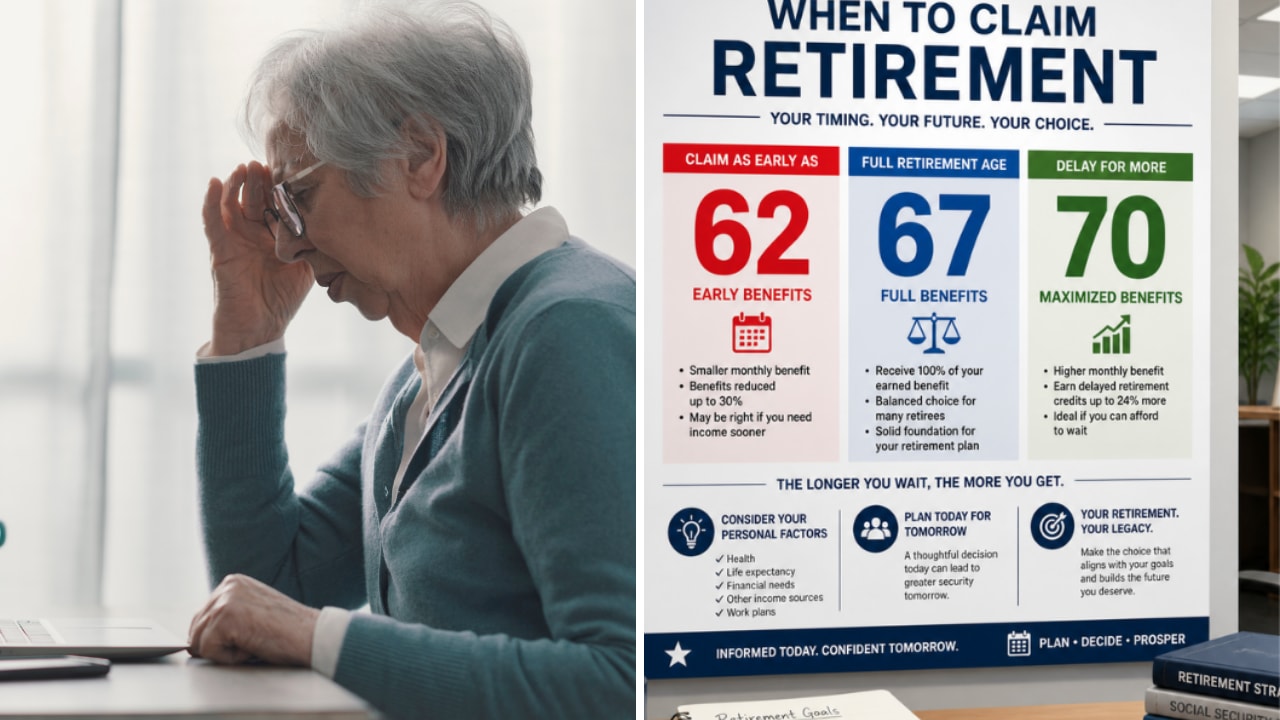
Prenons un exemple hypothétique : vous êtes né en 1964, votre prestation à l'âge de la retraite à taux plein est de 2 000 $ par mois, et vous avez fait votre demande à 62 ans au début de cette année. Pour toute personne née en 1960 ou après, l'Administration de la Sécurité sociale fixe l'âge de la retraite à taux plein à 67 ans et réduit une demande faite à 62 ans de 30 % à vie. Votre chèque est donc de 1 400 $, et vous en avez reçu 10.
Maintenant, vous avez changé d'avis. Peut-être avez-vous repris le travail, ou vous avez réalisé que vous n'aviez pas encore besoin de cet argent. Vous avez deux façons d'obtenir un chèque plus important, et elles aboutissent à un écart de 744 $ par mois.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6 %+.
Mais après une analyse approfondie des investissements exploitant les données propriétaires de TIKR, nous pensons désormais que seulement six d'entre elles sont vraiment sûres pour les retraités.
Elles sont toutes à vous gratuitement dans le cadre de notre nouveau rapport d'investissement, que vous pouvez consulter ici.
Une annulation que vous n'obtenez qu'une fois
Selon les règles de la Sécurité sociale, vous pouvez retirer une demande de retraite dans les 12 mois suivant le premier mois où vous y avez eu droit, à condition de n'en avoir jamais retiré auparavant. Vous devez en faire la demande par écrit et rembourser les prestations que vous avez reçues. La page de la SSA sur les retraits précise que cela couvre également tout ce qui a été versé aux membres de votre famille sur votre dossier et tout ce qui a été retenu sur vos chèques, comme les impôts. Ensuite, vous pouvez faire une nouvelle demande quand vous le souhaitez.
L'autre option est une suspension. Entre l'âge de la retraite à taux plein et 70 ans, vous pouvez demander à la SSA d'arrêter vos chèques et accumuler des crédits pour report de la retraite pour chaque mois où ils sont arrêtés. Ces crédits ajoutent 8 % par an, et vos paiements reprennent automatiquement à 70 ans.
Mais une suspension s'appuie sur le chèque que vous avez déjà. La réduction de 30 % pour avoir fait votre demande à 62 ans reste, et les crédits s'ajoutent au montant réduit.
744 $ par mois, à vie
Voici comment les deux chemins se comparent pour notre retraité né en 1964 :
| Métrique | Retrait dans les 12 mois | Suspension à 67 ans |
|---|---|---|
| Prestation sur laquelle les crédits s'accumulent | 2 000 $ | 1 400 $ |
| Crédits, de 67 à 70 ans | 24 % | 24 % |
| Chèque mensuel à 70 ans | 2 480 $ | 1 736 $ |
| Coût initial | Rembourser 14 000 $ | Aucun |
Si vous retirez votre demande, vous remboursez les 14 000 $ que vous avez reçus jusqu'à présent (10 chèques de 1 400 $) et vous faites une nouvelle demande à 70 ans. Trois ans de crédits après 67 ans à 8 % par an ajoutent 24 % à votre prestation totale de 2 000 $, ce qui vous amène à 2 480 $ par mois.
Si vous suspendez, vous conservez vos chèques de 1 400 $ jusqu'à 67 ans, puis vous les interrompez pendant trois ans. Les mêmes 24 % s'ajoutent au chèque réduit, et vous obtenez 1 736 $ par mois à 70 ans.
C'est un écart de 744 $ par mois, soit 8 928 $ par an, pour le reste de votre vie. Pas mal du tout.
Rembourser 14 000 $, c'est la partie difficile
Trouver 14 000 $ est une tâche ardue, et c'est le plus difficile pour les personnes qui ont fait leur demande à 62 ans parce qu'elles avaient besoin de l'argent. Si c'est votre cas, le retrait peut simplement être hors de portée.
Il y a un deuxième coût également. Le chemin de la suspension continue de vous payer jusqu'à 67 ans : 60 chèques de 1 400 $ représentent 84 000 $, en comptant les 10 que vous avez déjà. Après remboursement, le chemin du retrait ne vous laisse rien jusqu'à 70 ans. À 744 $ par mois, il faut environ 113 mois, soit un peu plus de neuf ans, pour compenser ces 84 000 $. Le retrait n'est donc avantageux que si vous vivez au-delà d'environ 79 ans.
De mon point de vue, si vous pouvez couvrir le remboursement sans vider votre fonds d'urgence et que votre famille a tendance à vivre jusqu'à 80 ans et plus, c'est l'une des meilleures offres que propose la Sécurité sociale. Un chèque plus important à vie est également la meilleure protection contre le risque de survivre à vos économies.
Que faire avant que la fenêtre ne se ferme
La demande se fait sur le formulaire SSA-521, Request for Withdrawal of Application. Vous pouvez l'envoyer par courrier à la Sécurité sociale ou l'apporter à un bureau local. Les 12 mois sont calculés à partir du premier mois où vous avez eu droit aux prestations, et vous n'avez droit qu'à un seul retrait, alors ne le gaspillez pas sur une demande que vous pourriez vouloir annuler plus tard.
Une fois que vous avez remboursé, vos chèques s'arrêtent et vous pouvez choisir votre nouvelle date de début. Attendre jusqu'à 70 ans vous donne les 2 480 $ complets. Faire une demande plus tôt vous donne moins, mais c'est toujours plus que ce que vous obtiendriez en suspendant le chèque réduit.
Bien sûr, vous seul savez si vous pouvez trouver l'argent et combien de temps vous êtes susceptible de percevoir. Mais une fois le délai de cet hiver passé, la suspension à 67 ans est la seule solution restante.
Profitez de votre retraite avec style grâce à ces rendements de dividendes sûrs de 6 %+
Les dividendes peuvent détenir la clé d'une immense richesse. Mais seulement si vous achetez les bons.
Choisir la bonne action à haut rendement en dividendes peut faire la différence entre une retraite de rêve... et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !