Points clés
- Le BPA ajusté de Chevron au troisième trimestre de 5,28 $ a dépassé le consensus de 4,88 $, les bénéfices en aval ayant plus que quadruplé pour atteindre 4,9 milliards de dollars.
- L'action a reculé d'environ 10 % par rapport à son plus haut sur 52 semaines, une victoire démocrate et des pourparlers de paix avec l'Iran ayant drainé la prime de risque géopolitique du pétrole.
- Chevron prévoit une charge après impôts de 3 à 4 milliards de dollars sur la vente de Hess Midstream au quatrième trimestre.
- TotalEnergies rejoint 26 blocs offshore américains opérés par Chevron alors que les dépenses d'exploration augmentent de 50 %, et le rapport du 29 janvier est le prochain.
Chevron (CVX) a presque triplé ses bénéfices ajustés au troisième trimestre. Puis le marché pétrolier a tourné.
Les bénéfices ajustés ont atteint 10,4 milliards de dollars, soit 5,28 $ par action, contre 1,85 $ un an plus tôt et un consensus de 4,88 $. Par ailleurs, TotalEnergies (TTE) a accepté d'entrer dans 26 blocs d'exploration offshore opérés par Chevron aux États-Unis, de sorte que la quête de nouveaux barils de Chevron attire désormais des capitaux extérieurs.
Les actions de l'énergie ont chuté le 4 novembre, une victoire démocrate aux élections de mi-mandat ayant entamé la prime de risque de guerre liée à l'Iran dans le pétrole. Les pourparlers de paix avec l'Iran pesaient déjà sur le secteur quelques jours plus tôt.
Chevron a clôturé vendredi à 213 $, soit environ 10 % en dessous de son plus haut à 236 $. Elle affiche toujours une hausse de 40 % en 2026 sur une base de rendement total.
Le raffinage a porté le trimestre
L'amont fait généralement les gros titres. Cette fois, c'est l'aval qui a fait le gros du travail, les bénéfices bondissant à 4,9 milliards de dollars contre 1,1 milliard grâce à des marges plus élevées sur les produits raffinés.
- Les raffineries américaines ont établi un record de traitement de brut de 1,09 million de barils par jour, fonctionnant à près de 98 % de leur capacité.
- Les bénéfices en amont sont passés à 5,7 milliards de dollars contre 3,3 milliards.
- La dette totale a diminué de 3,5 milliards de dollars, et la dette nette a chuté de 7,8 milliards de dollars sur le trimestre.
La production a baissé de 109 000 barils équivalent pétrole par jour par rapport à l'année précédente, principalement en raison de droits de production inférieurs à des prix plus élevés et de perturbations au Moyen-Orient. Le prix a fait le travail.
Voici les flux de trésorerie derrière cette performance.
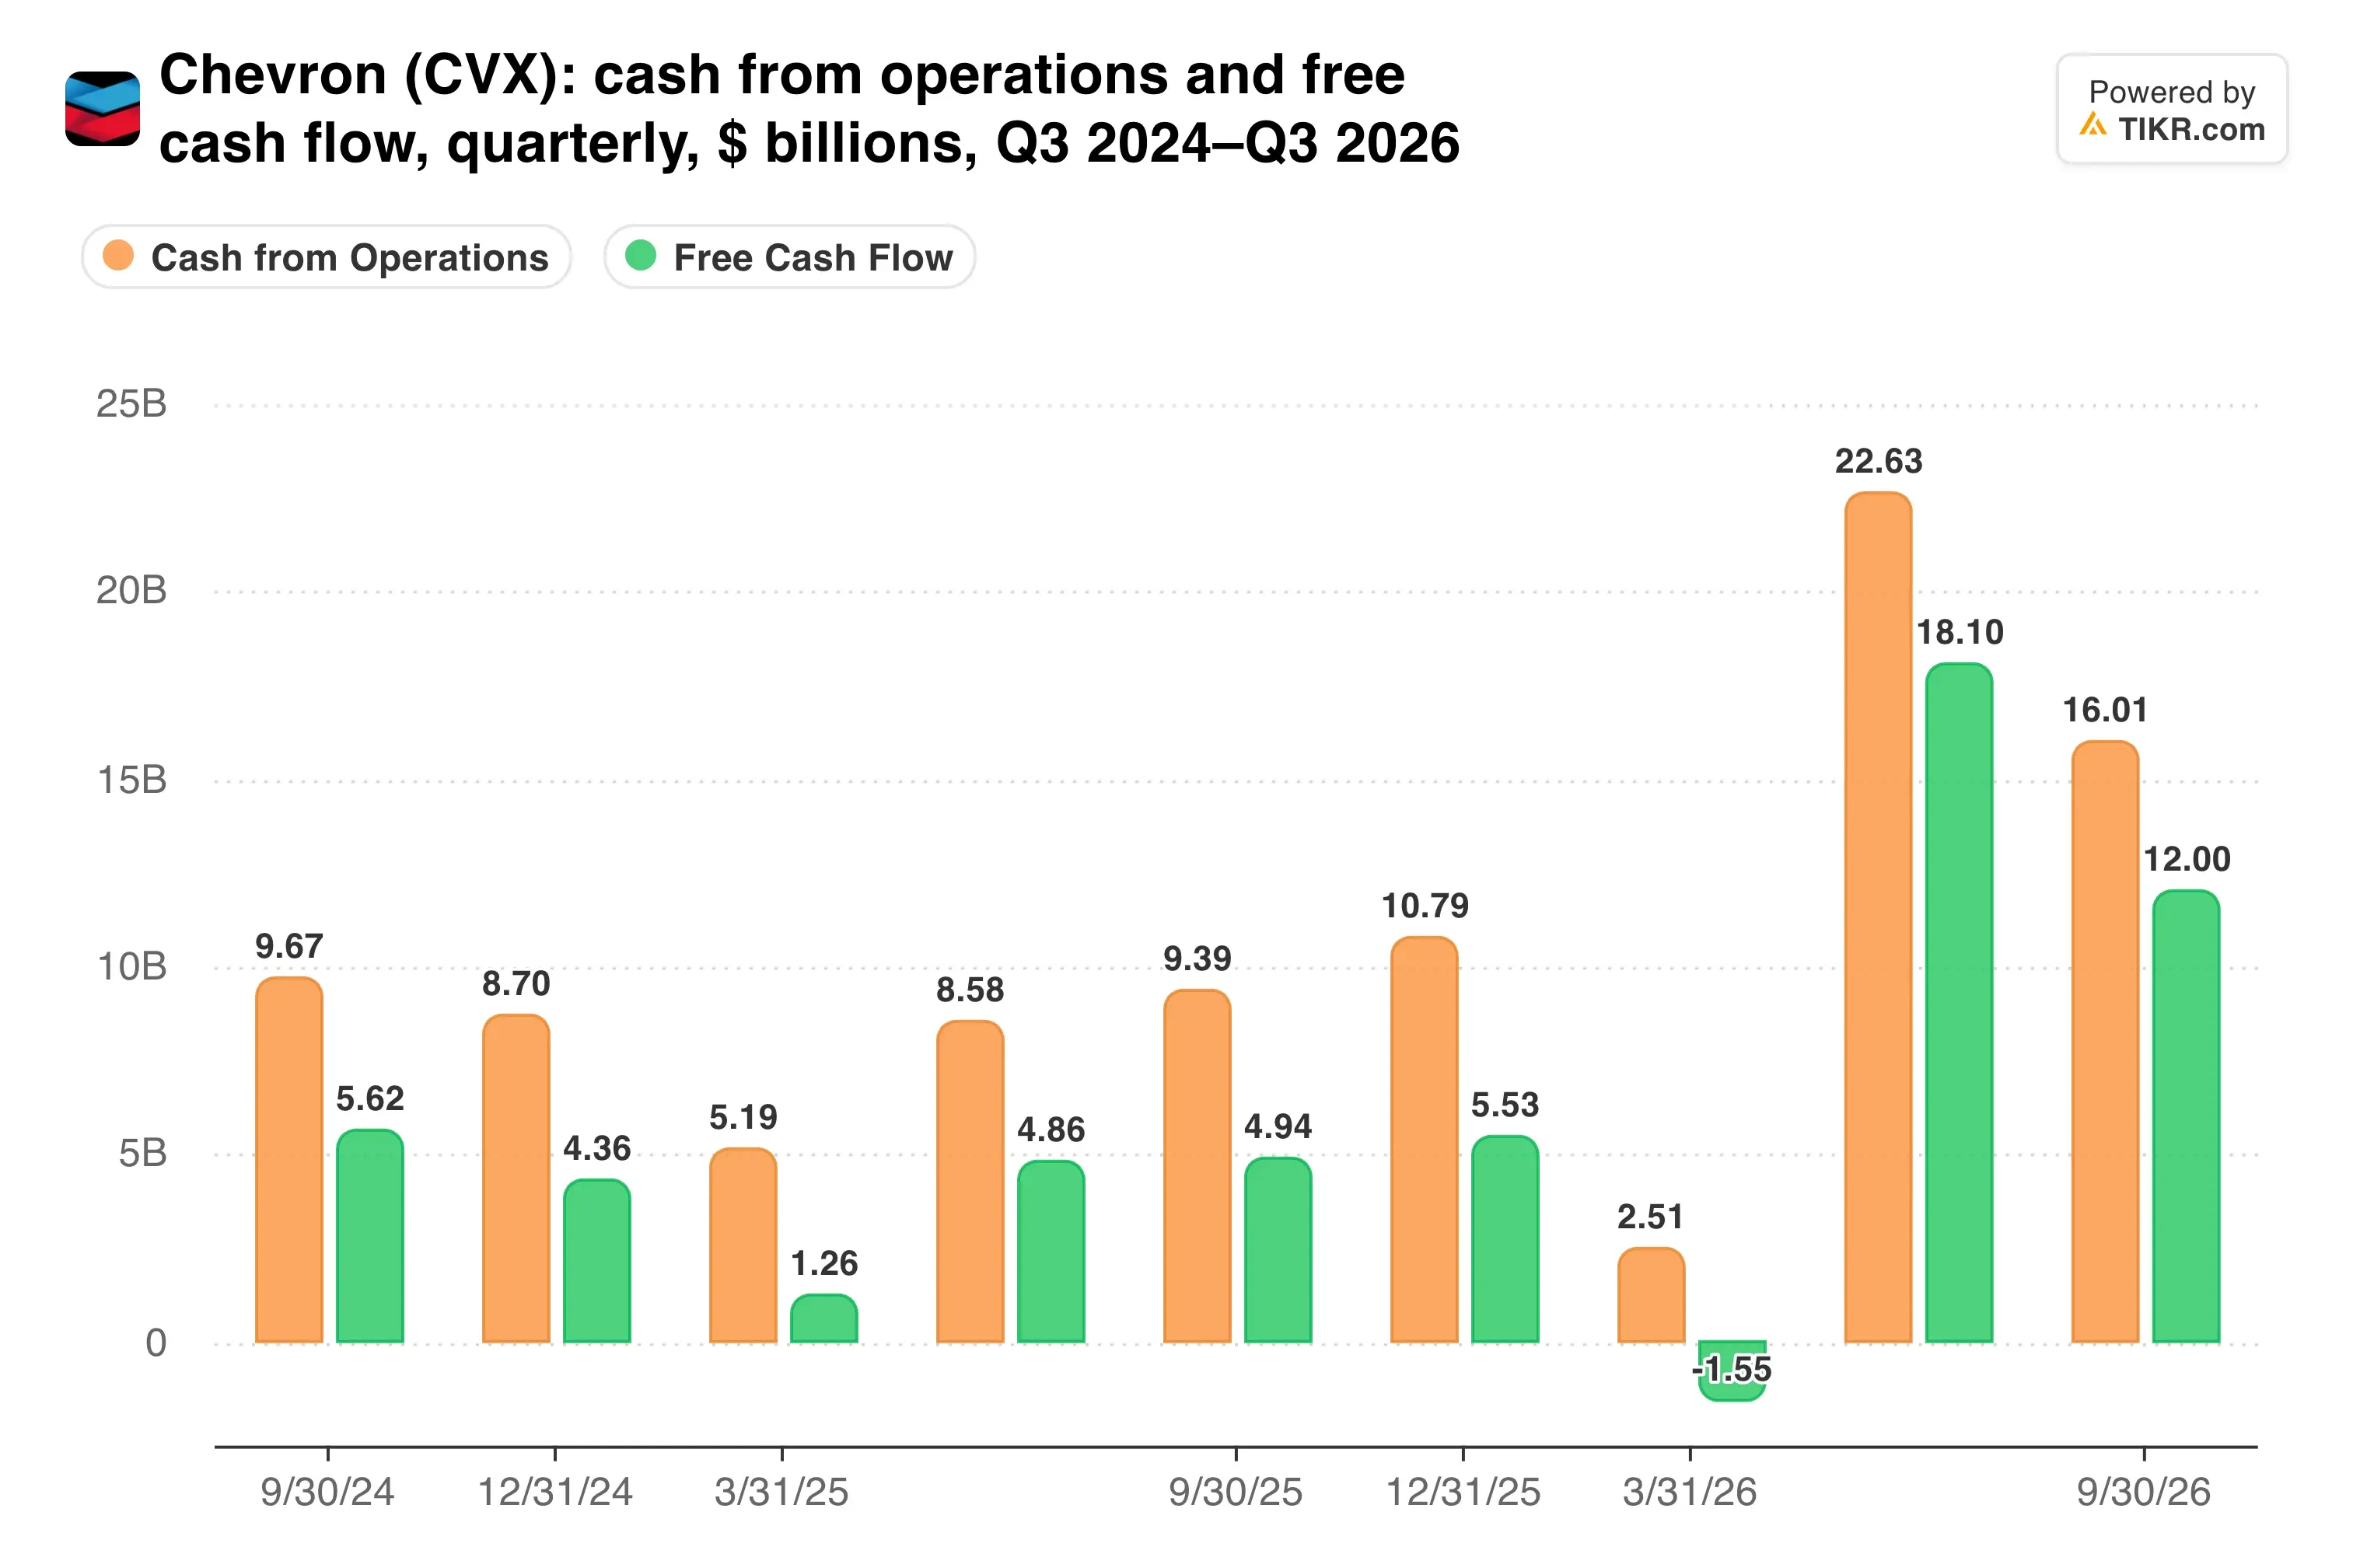
Le flux de trésorerie d'exploitation a atteint 16,0 milliards de dollars, et le flux de trésorerie disponible s'est établi à 12,0 milliards de dollars.
Dépenser plus pour trouver le prochain baril
Chevron augmente ses dépenses d'exploration de 50 % par rapport aux niveaux de 2025, et la direction affirme que sa confiance dans ses perspectives est la plus élevée depuis des années.
Le PDG Mike Wirth a exposé la logique dans le communiqué de résultats : « Nous réinvestissons pour apporter plus d'énergie à un marché contraint par l'offre. »
Le pipeline est large. Les coentreprises de Chevron au Venezuela prévoient d'investir 7 milliards de dollars sur cinq ans, et l'Irak affirme avoir conclu des accords avec Chevron sur le contrat West Qurna-2.
Elle procède aussi à des élagages. La vente de Hess Midstream et des infrastructures du bassin du DJ devrait désendetter le bilan et améliorer les rendements, et de nouveaux accords réduisent les coûts des infrastructures du Bakken d'environ 50 %.
Wall Street s'attend à ce que les bénéfices continuent de grimper…
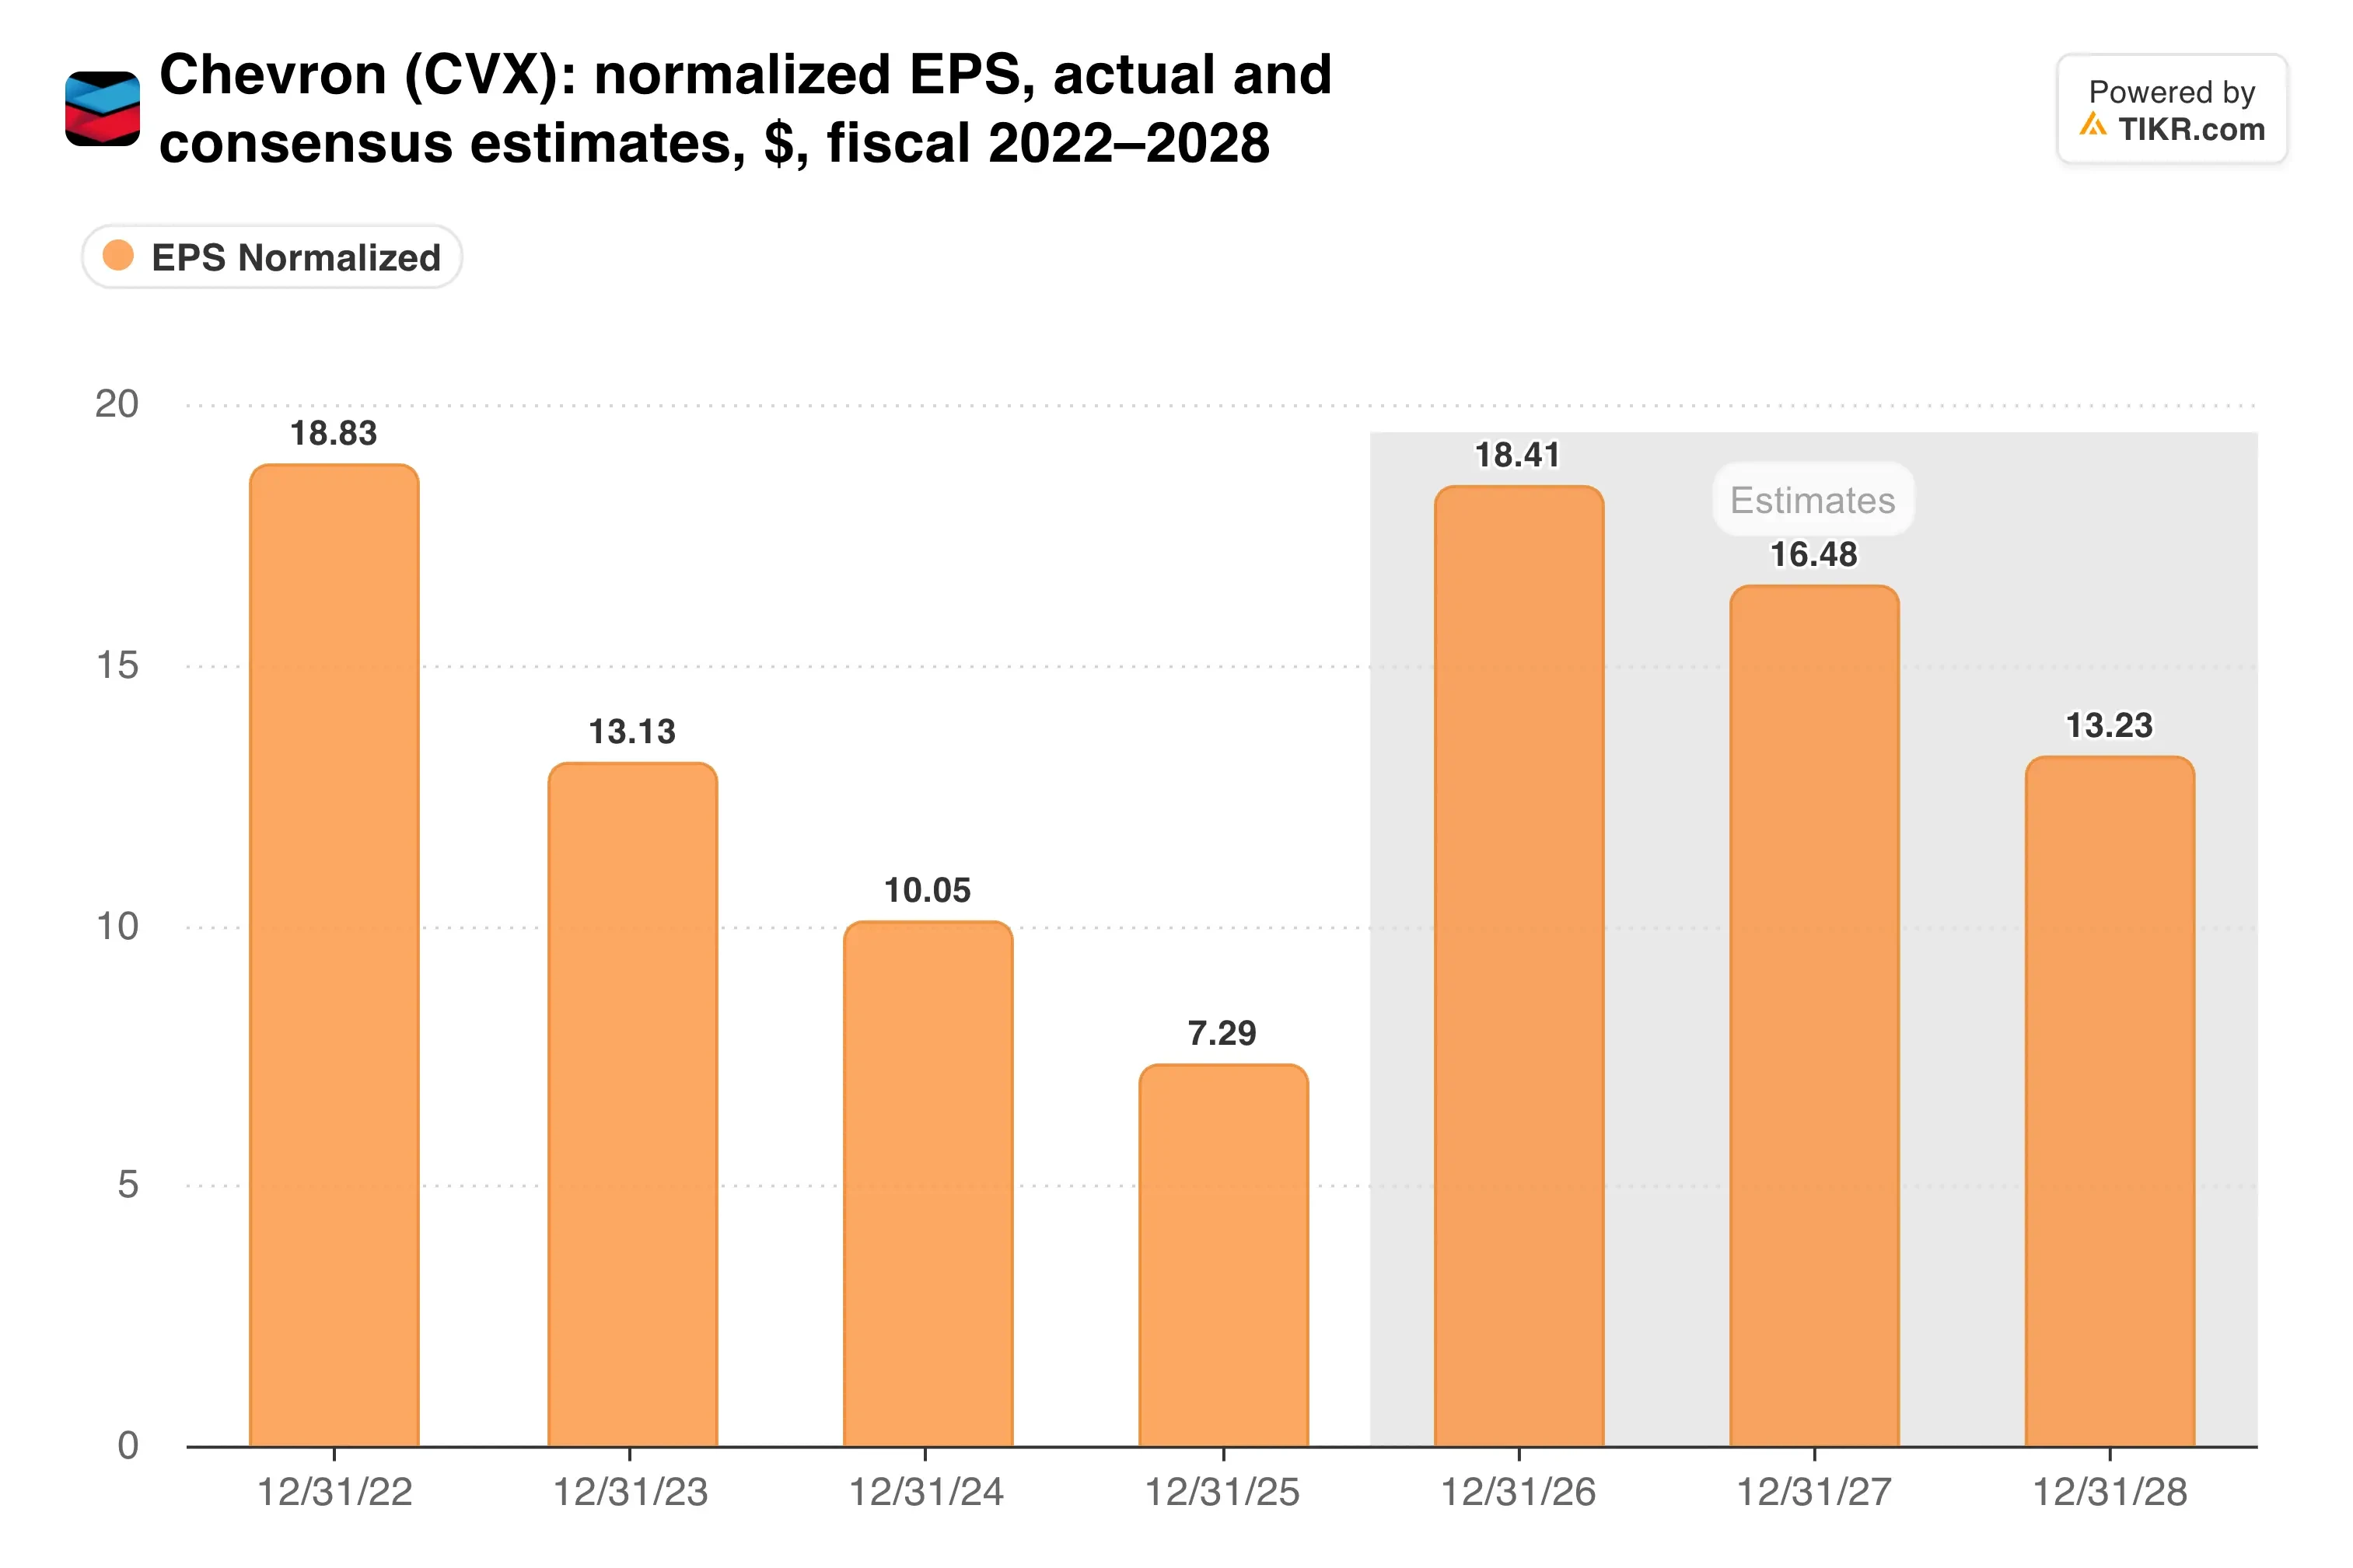
Les analystes prévoient une croissance annuelle du BPA d'environ 50 % au cours des deux prochaines années. Cette barre est haute, même après cette performance.
TIKR suit 25 analystes sur Chevron. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Chevron, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Chevron
La charge et le marché pétrolier
Le quatrième trimestre sera bruyant. Chevron prévoit une perte après impôts de 3 à 4 milliards de dollars sur l'opération Hess Midstream, ainsi que d'importants arrêts de maintenance à Wheatstone LNG et des temps d'arrêt en octobre dus à l'ouragan Isaias.
Les rachats d'actions devraient se poursuivre à hauteur de 2,5 à 3,0 milliards de dollars. Le dividende trimestriel de 1,78 $ offre un rendement de 3,5 %.
La valorisation semble toujours modeste. Chevron se négocie à 11,2x les bénéfices anticipés et 5,8x l'EV/EBITDA anticipé, avec une dette nette à seulement 0,4x l'EBITDA, et l'objectif moyen de Wall Street de 243 $ implique un potentiel de hausse de 14,5 %.
Comment cela se compare-t-il à Exxon Mobil sur cinq ans ?
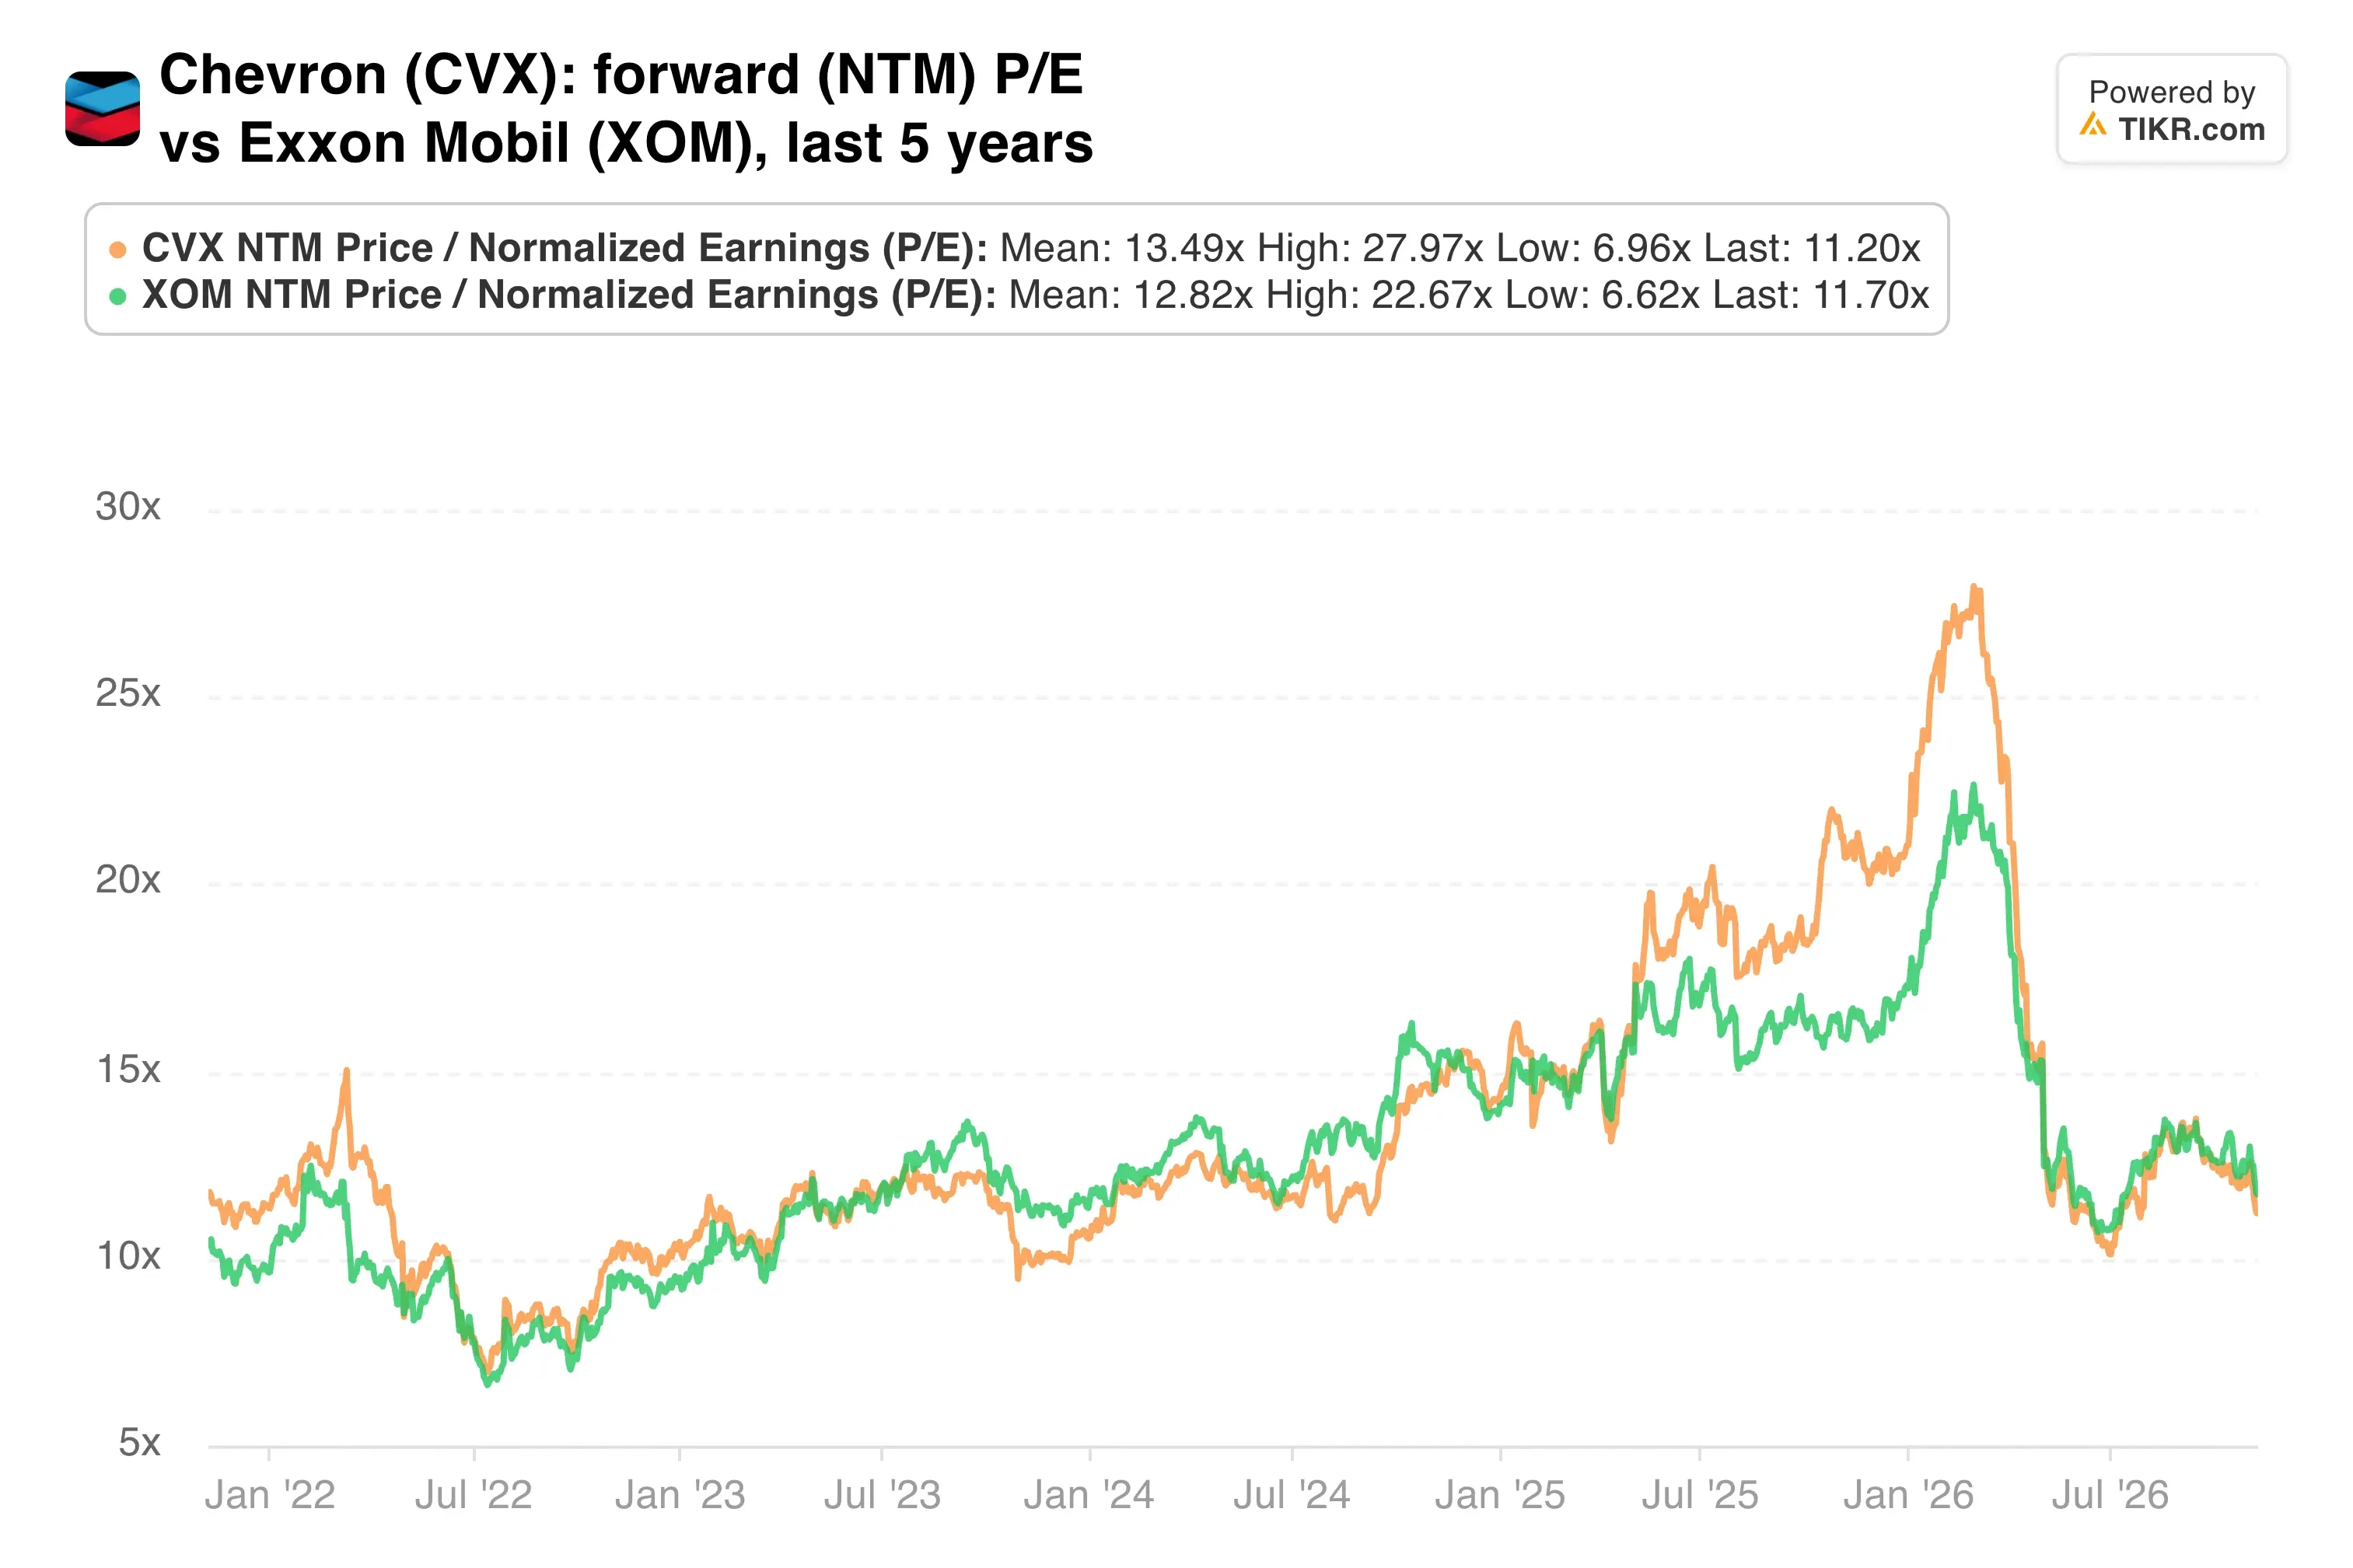
Le pétrole lui-même est le facteur de volatilité le plus important, car les estimations anticipées ont été construites alors que la prime de risque géopolitique était encore dans le prix.
Mon avis : Ce trimestre a prouvé que Chevron peut générer des flux de trésorerie importants à ces prix, et le raffinage lui a donné une marge de manœuvre que les producteurs purs n'ont pas. Mais les chiffres anticipés reposent sur une prime pétrolière que le marché est déjà en train d'évacuer. À 213 $, je conserverais et n'ajouterais qu'en cas de nouvelle faiblesse du pétrole.
Chevron devrait publier ses résultats annuels le 29 janvier. Ce rapport montrera l'ampleur de la charge liée à Hess Midstream et si les rachats d'actions restent près du haut de la fourchette.
Alors, quelle est la valeur réelle de l'action Chevron ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Chevron pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit à utiliser.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !