Points clés
- Qualcomm a progressé de 5,5 % vendredi après qu'Alphabet ait révélé une participation de 548 millions de dollars, quelques jours après que des ventes faibles de terminaux aient pesé sur l'action suite aux résultats.
- Le chiffre d'affaires des terminaux a chuté de 26 % à 5,14 milliards de dollars, tandis que le chiffre d'affaires automobile a bondi de 89 % pour atteindre un record de 1,99 milliard de dollars.
- Le PDG Cristiano Amon s'attend à ce que les volumes de terminaux restent stables ou en baisse en 2027, reportant la charge de la croissance sur les centres de données et les voitures.
- Le rapport du 3 février, avec des prévisions de chiffre d'affaires entre 10,4 et 11,2 milliards de dollars, constitue le prochain test.
Qualcomm (QCOM) a reçu un vote de confiance d'un nouveau partenaire dans les centres de données vendredi.
Alphabet (GOOGL) a révélé une participation de 548 millions de dollars dans le fabricant de puces, et l'action a progressé de 5,5 % à 165 dollars. Cela est intervenu quelques jours après que Qualcomm ait annoncé une collaboration produit multi-générationnelle avec Amazon (AMZN) pour les centres de données d'IA.
Ce rebond a suivi une semaine difficile. Qualcomm avait chuté après son rapport du 4 novembre, les ventes faibles de puces pour smartphones éclipsant la dynamique des centres de données, et la vente générale des puces le 5 novembre a aggravé la situation.
Même après vendredi, l'action est en baisse de 13 % sur six mois et de 36 % par rapport à son plus haut sur 52 semaines à 260 dollars.
Les terminaux ont chuté, les voitures ont décollé
Le trimestre s'est nettement divisé en deux.
- Le BPA non-GAAP de 2,17 dollars a légèrement dépassé l'estimation de 2,16 dollars mais a chuté de 28 % par rapport à 3,00 dollars.
- Le chiffre d'affaires des terminaux a reculé de 26 % à 5,14 milliards de dollars.
- Le chiffre d'affaires automobile a augmenté de 89 % pour atteindre un record de 1,99 milliard de dollars, son premier trimestre proche des 2 milliards.
Le chiffre d'affaires GAAP a baissé de 8 % à 10,32 milliards de dollars. Des charges de restructuration, principalement des indemnités de départ, ont tiré le BPA GAAP à la baisse à 1,17 dollar.
Le chiffre d'affaires total montre à quel point les terminaux dominent encore…
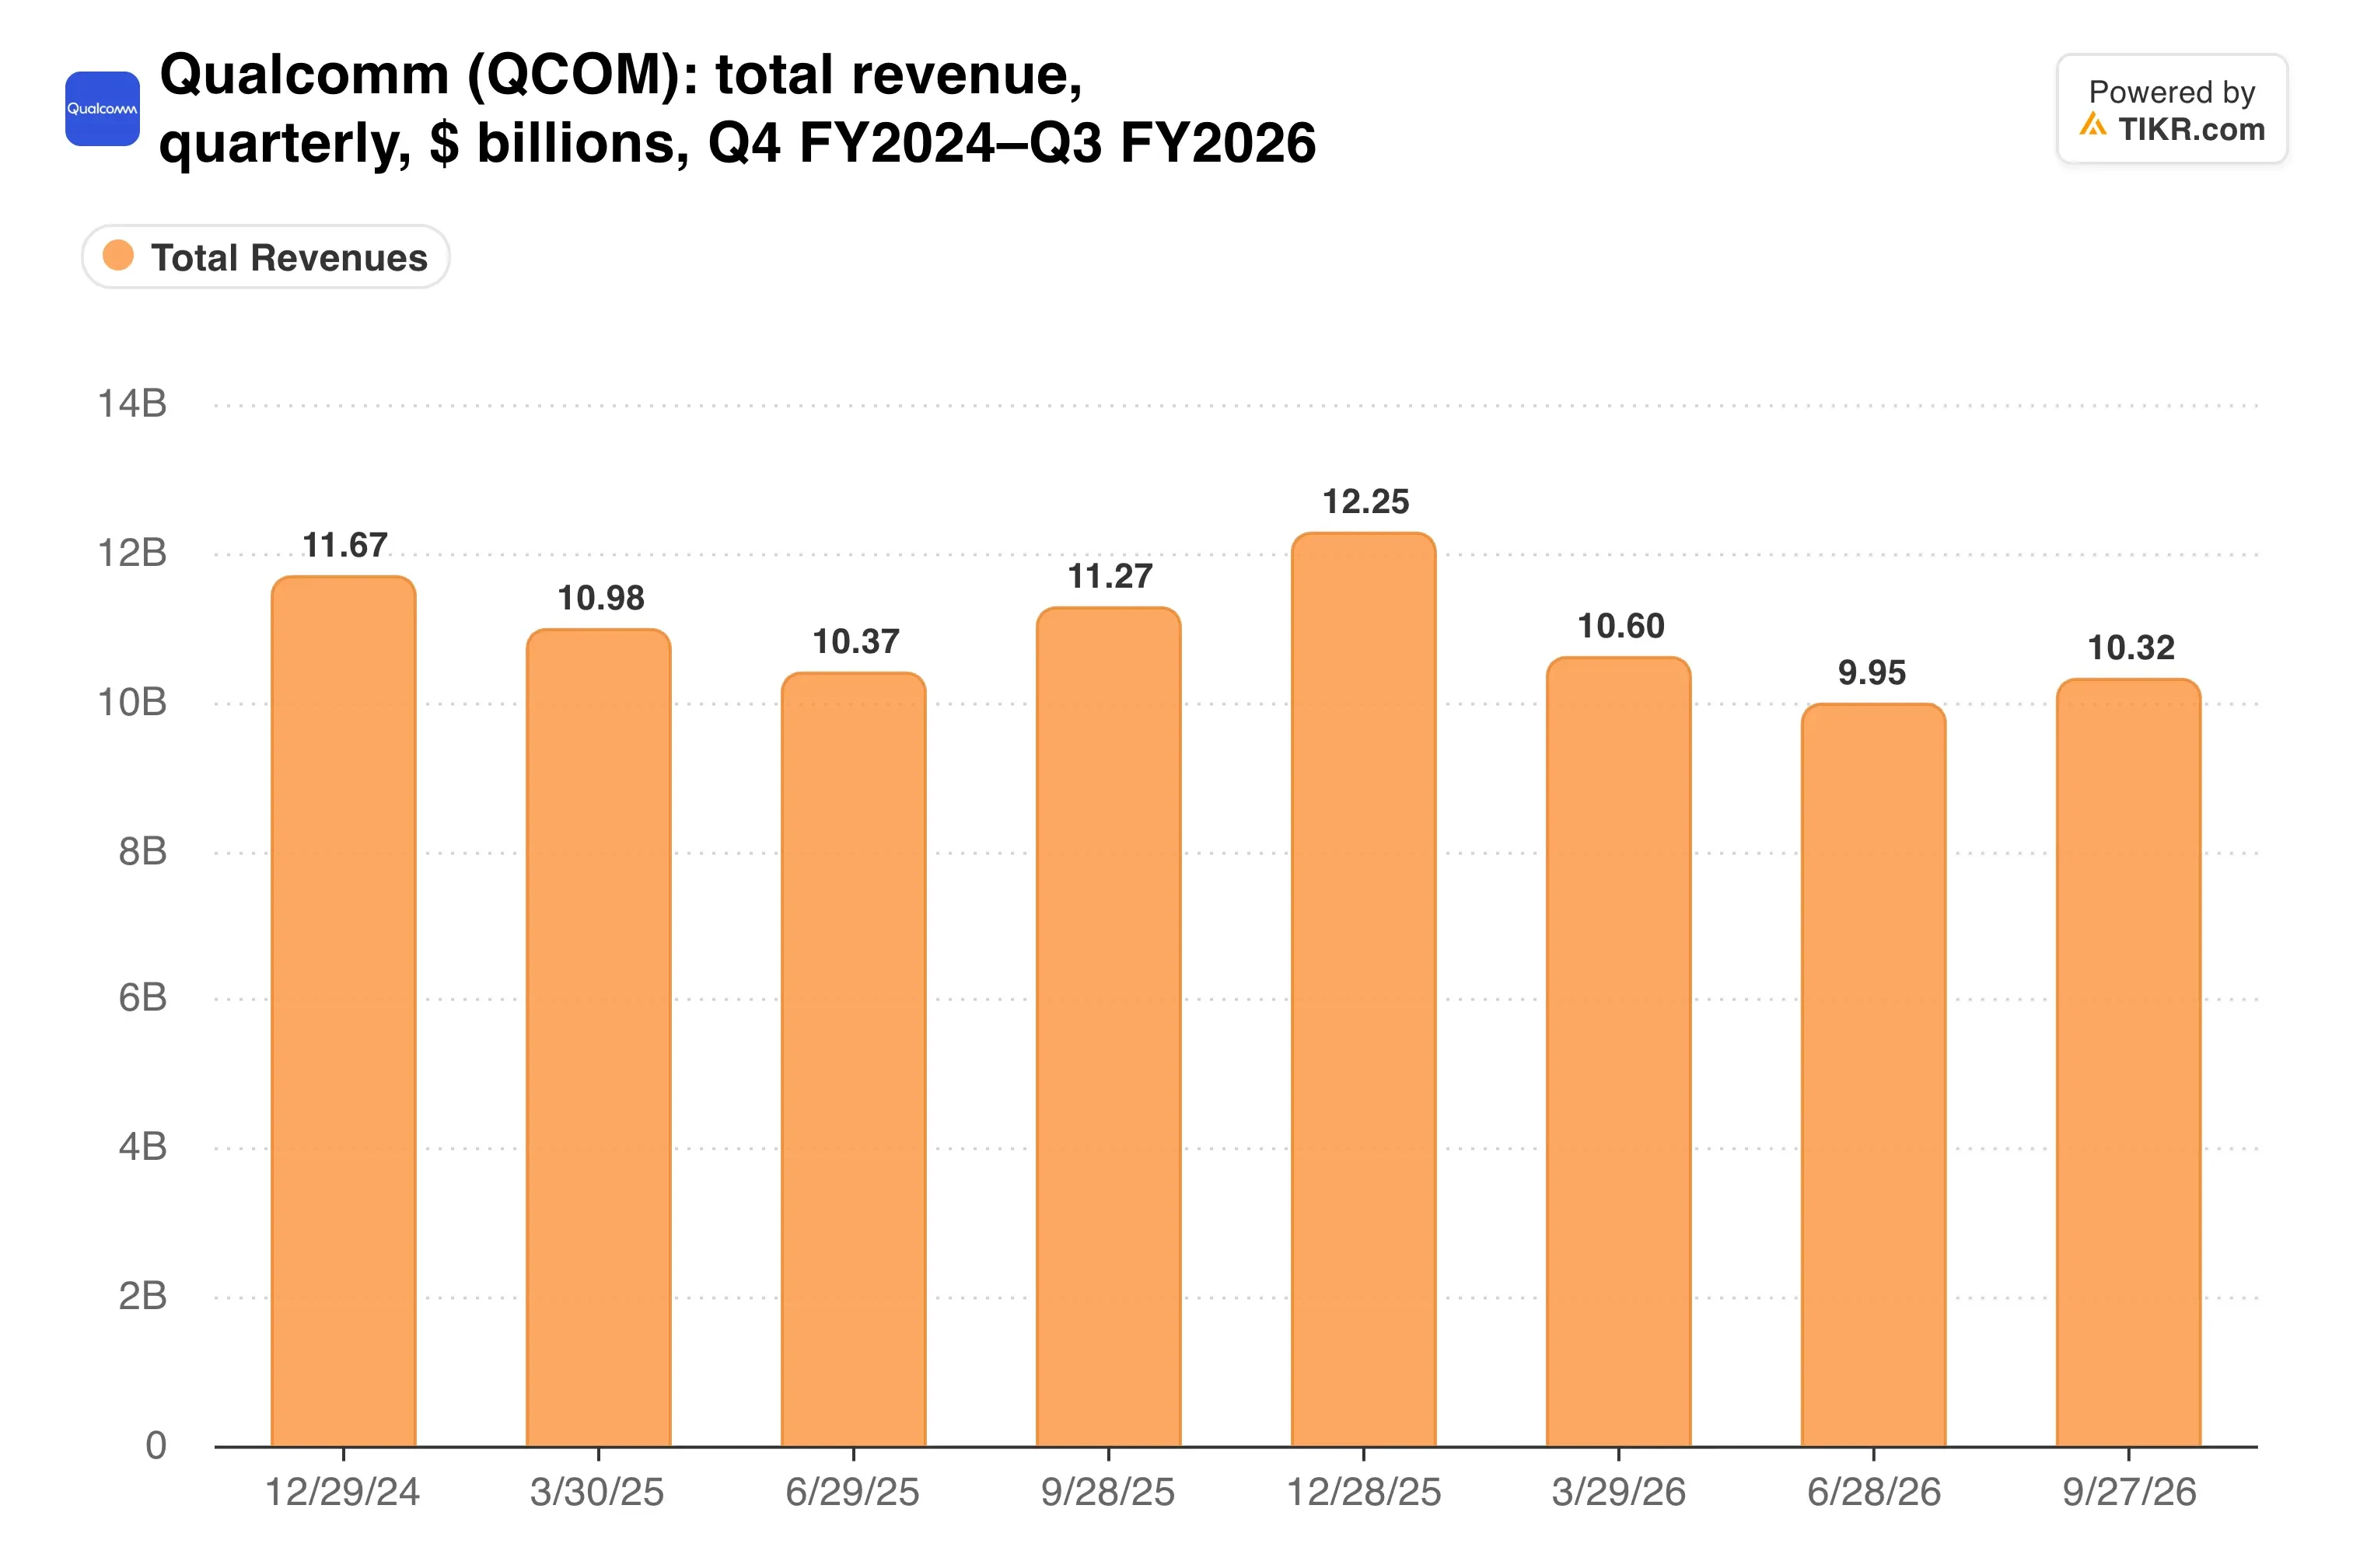
Le chiffre d'affaires a maintenant baissé en glissement annuel pendant des trimestres consécutifs, donc les voitures et les centres de données ont un gros trou à combler.
Parier sur la croissance hors terminaux
Amon affirme que le virage commence maintenant. "L'exercice 2027 marque le début de l'inflexion de notre chiffre d'affaires hors terminaux, y compris la montée en puissance de notre activité Centres de données", a-t-il déclaré dans le communiqué de résultats.
La direction prévoit une croissance du chiffre d'affaires hors terminaux de plus de 60 % en 2027 et a réitéré un objectif de chiffre d'affaires des centres de données de 5 milliards de dollars pour l'année. Qualcomm a également renouvelé des accords de licence à long terme avec Apple, Huawei et Transsion, ce qui stabilise le côté redevances.
La participation d'Alphabet est un signal plus qu'un événement financier. À 548 millions de dollars, elle équivaut à environ 0,3 % de la capitalisation boursière de 177 milliards de dollars de Qualcomm.
Les terminaux continueront de faire mal. Amon a déclaré lors de la conférence téléphonique que le plan suppose que les volumes mondiaux de terminaux resteront stables ou en baisse en 2027.
La croissance consensuelle peut-elle survivre à cela ?
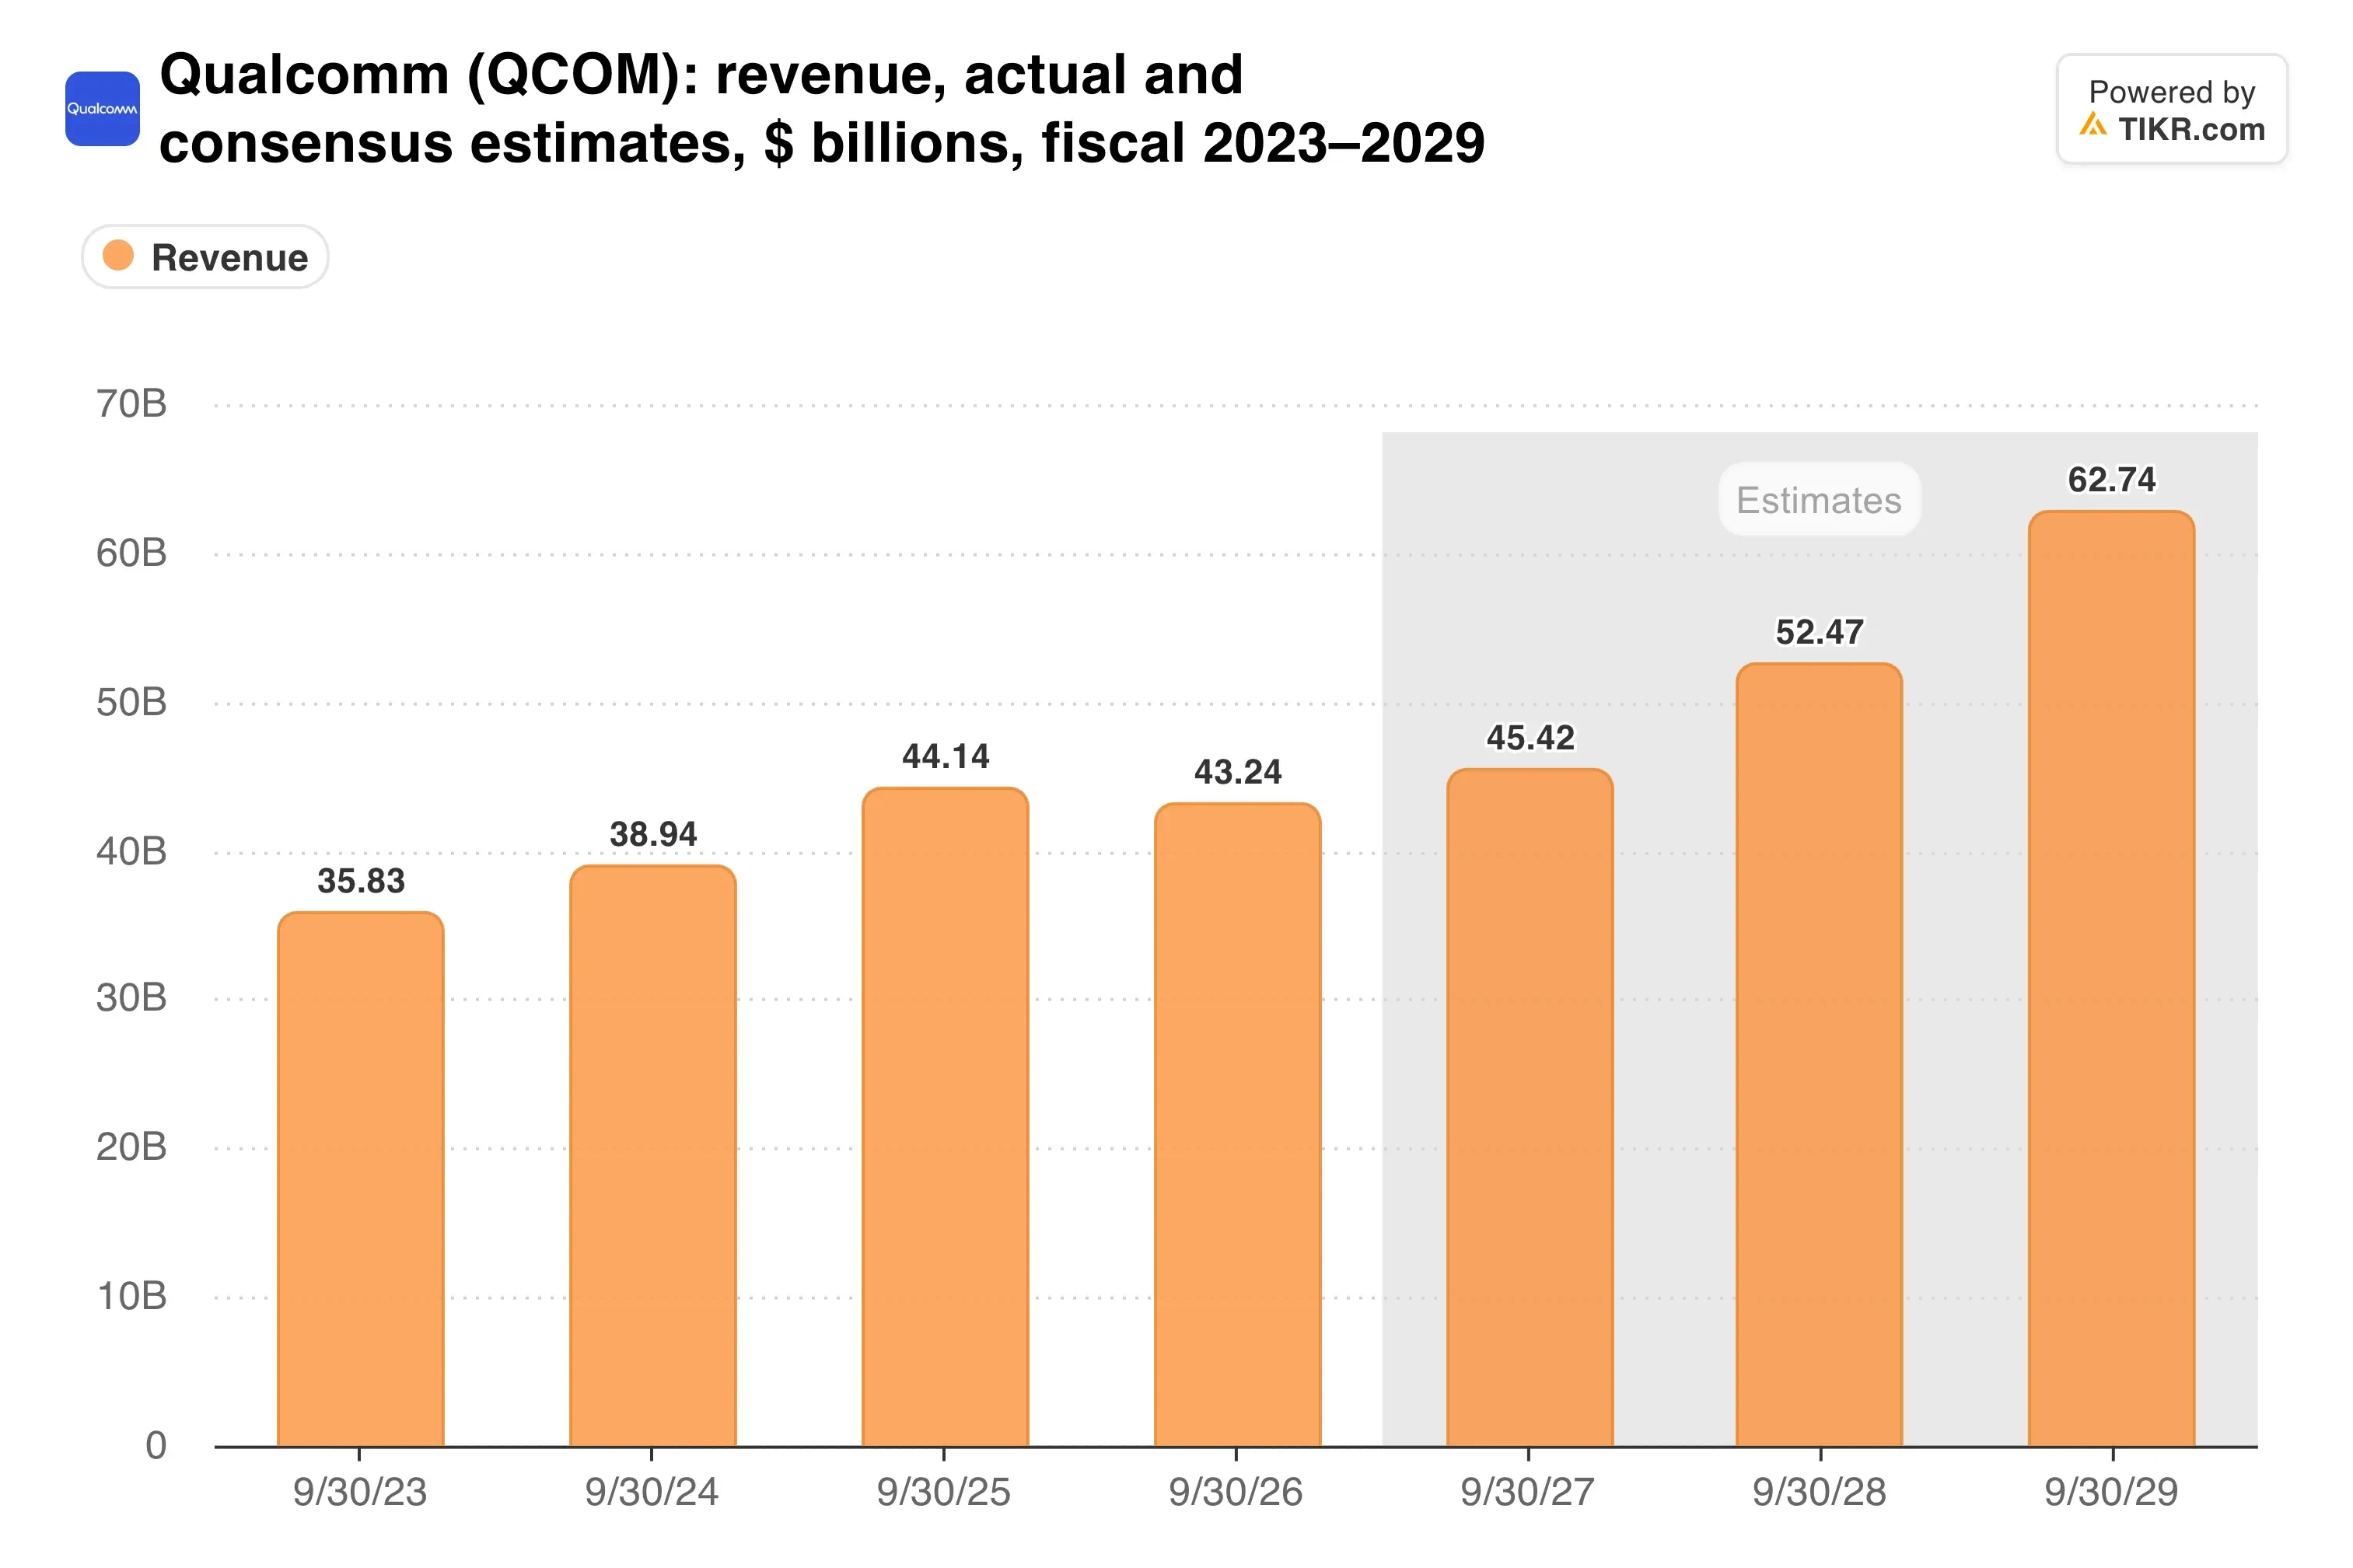
Les analystes s'attendent à une croissance annuelle du chiffre d'affaires d'environ 10 % au cours des deux prochaines années. Cette prévision repose fortement sur la montée en puissance des centres de données qui se matérialise dans les délais.
TIKR suit 37 analystes sur Qualcomm. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Qualcomm, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Qualcomm
Bon marché, avec un bémol sur les marges
Qualcomm se négocie à 16,7 fois les bénéfices anticipés avec un rendement de dividende de 2,3 %. L'objectif moyen de Wall Street de 186 dollars implique une hausse potentielle de 12 %.
Les marges sont le bémol. Les puces sur mesure pour centres de données ont généralement des marges plus faibles que les puces haut de gamme pour téléphones, et Qualcomm a signalé des coûts croissants sur les plaquettes, l'assemblage et la mémoire.
Les prévisions du premier trimestre montrent la pression. Un chiffre d'affaires de 10,4 à 11,2 milliards de dollars a dépassé les estimations au point médian, mais un BPA non-GAAP de 2,15 à 2,35 dollars s'est légèrement situé en dessous.
Voici où se situe la rentabilité.
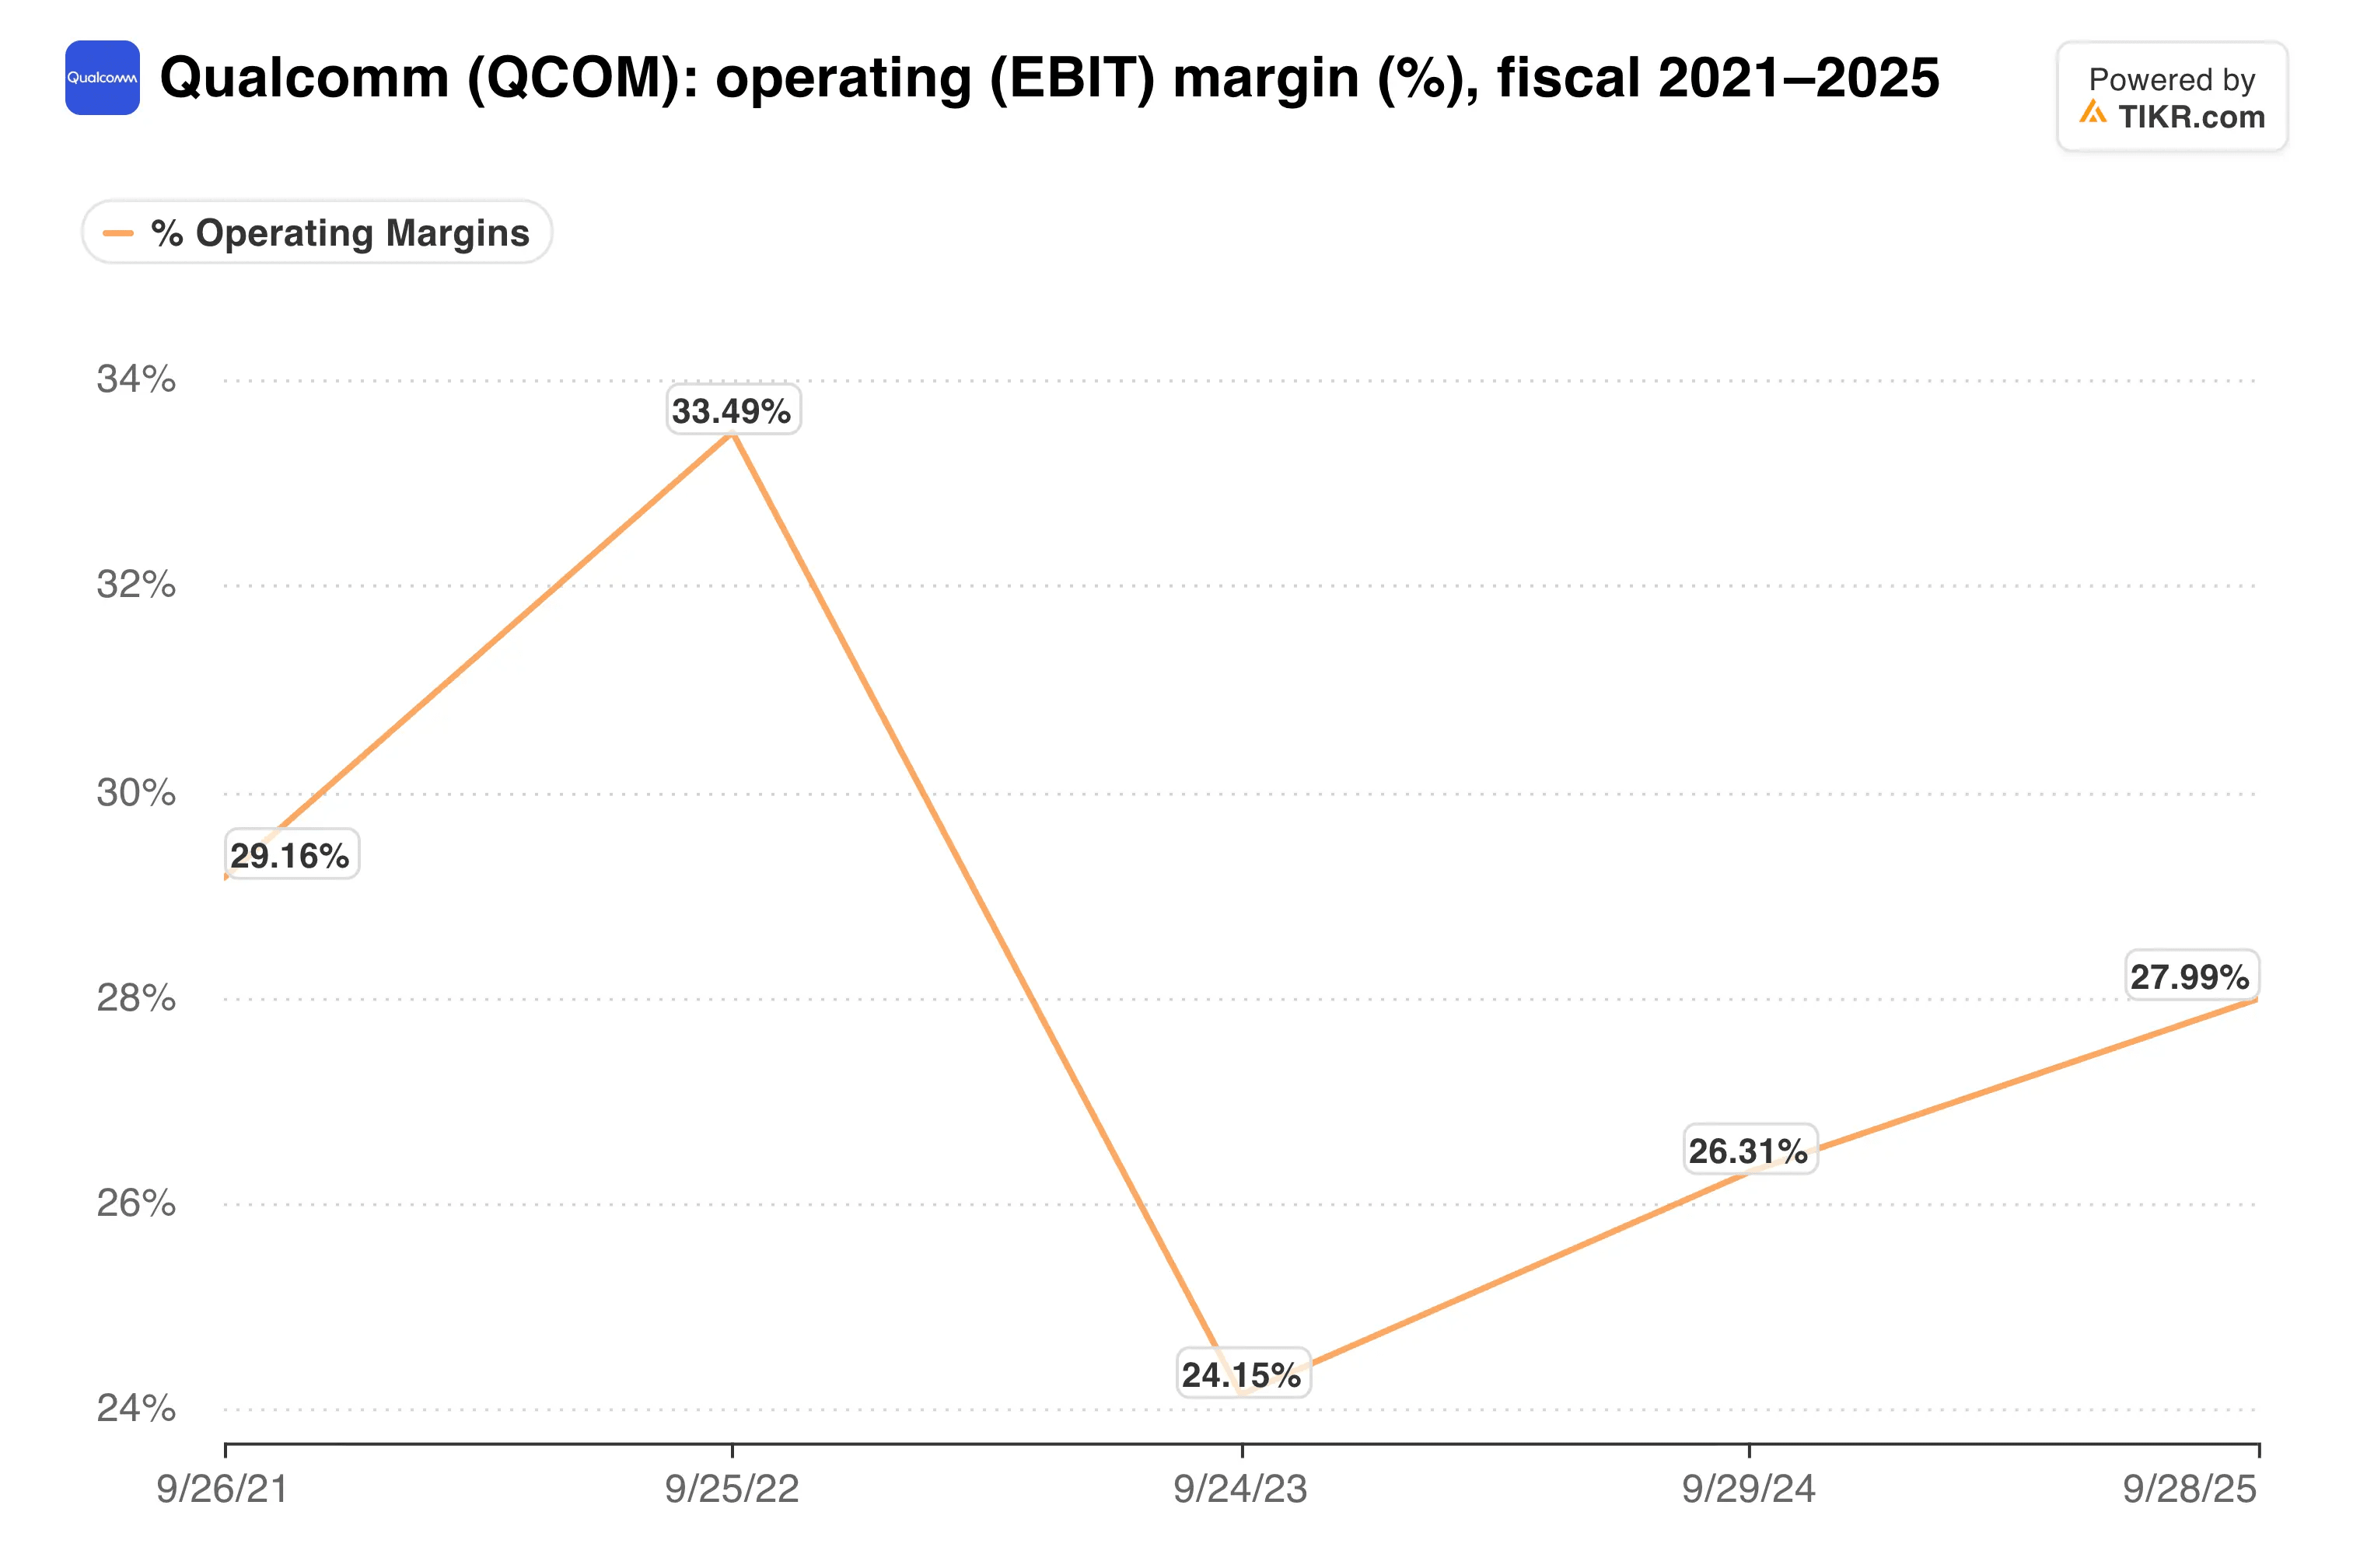
La marge EBIT sur douze mois glissants se situe à 20,8 %, et une part plus importante de puces sur mesure pourrait la faire baisser davantage.
Mon avis : En dessous de 17 fois les bénéfices anticipés, Qualcomm est valorisé comme un fournisseur de téléphones en déclin, tandis qu'une croissance automobile de 89 % et deux liens avec des hyperscalers pointent vers quelque chose de meilleur. Néanmoins, la montée en puissance des puces sur mesure pourrait diluer les marges avant de relever le BPA. J'achèterais par étapes.
Le rapport du 3 février est le point de contrôle. Il montrera si le chiffre d'affaires des centres de données commence à arriver à grande échelle et si les prévisions de BPA résistent aux coûts de la mémoire.
Alors, quelle est la valeur réelle de l'action Qualcomm ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Qualcomm pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !