Points clés
- Les actions de Shopify ont chuté de 8,7 % le 3 novembre après que le volume de marchandises et le bénéfice brut des abonnements ont manqué les estimations, malgré une hausse des revenus de 32 %.
- Les revenus des solutions marchands ont augmenté de 35 % pour atteindre 2,91 milliards de dollars, tandis que les solutions d'abonnement ont progressé plus lentement, de 20 %, pour atteindre 836 millions de dollars.
- Le bénéfice brut a augmenté de 28 %, soit quatre points de moins que les revenus, et les prévisions du quatrième trimestre maintiennent cet écart.
- Le rapport du quatrième trimestre, attendu en février, montrera si le volume des fêtes s'est réaccéléré et si la croissance des revenus est restée dans la faible trentaine.
Shopify (SHOP) a augmenté ses revenus de 32 % au troisième trimestre. Les investisseurs ont tout de même vendu l'action, qui a chuté de 8,7 % le 3 novembre.
Le problème résidait dans deux petites lignes. Le volume brut de marchandises a atteint 119,15 milliards de dollars contre une estimation StreetAccount de 120,03 milliards de dollars. Le bénéfice brut des abonnements de 661 millions de dollars a également manqué l'estime d'environ 19 millions de dollars.
Ce sont des écarts minces pour une entreprise qui croît aussi rapidement. En comparaison, Amazon (AMZN) a augmenté ses ventes nettes du troisième trimestre de 12 %, et son segment Amérique du Nord n'a progressé que de 6 %.
Shopify mise également sur les agents d'IA pour sa prochaine phase de croissance. En septembre, elle s'est associée à Meta Platforms (META) pour intégrer le paiement Shop Pay dans Muse, l'agent d'IA personnel de Meta, dans tous les magasins Shopify.
Trimestre solide, deux petits écarts
Le BPA ajusté de 0,49 $ a dépassé l'estimation LSEG de 46 cents. Les revenus, cependant, sont légèrement inférieurs au consensus, et Bloomberg a noté qu'il s'agissait du premier écart de revenus de Shopify depuis 2022.
Les chiffres fondamentaux restaient sains :
- Les revenus ont augmenté de 32 % pour atteindre 3,74 milliards de dollars, contre 2,84 milliards de dollars un an plus tôt.
- Le résultat d'exploitation a bondi de 66 % pour atteindre 568 millions de dollars.
- La marge de flux de trésorerie disponible a atteint 22 %, contre 18 % il y a un an.
Le chiffre d'affaires de Shopify a à peine vacillé en deux ans…
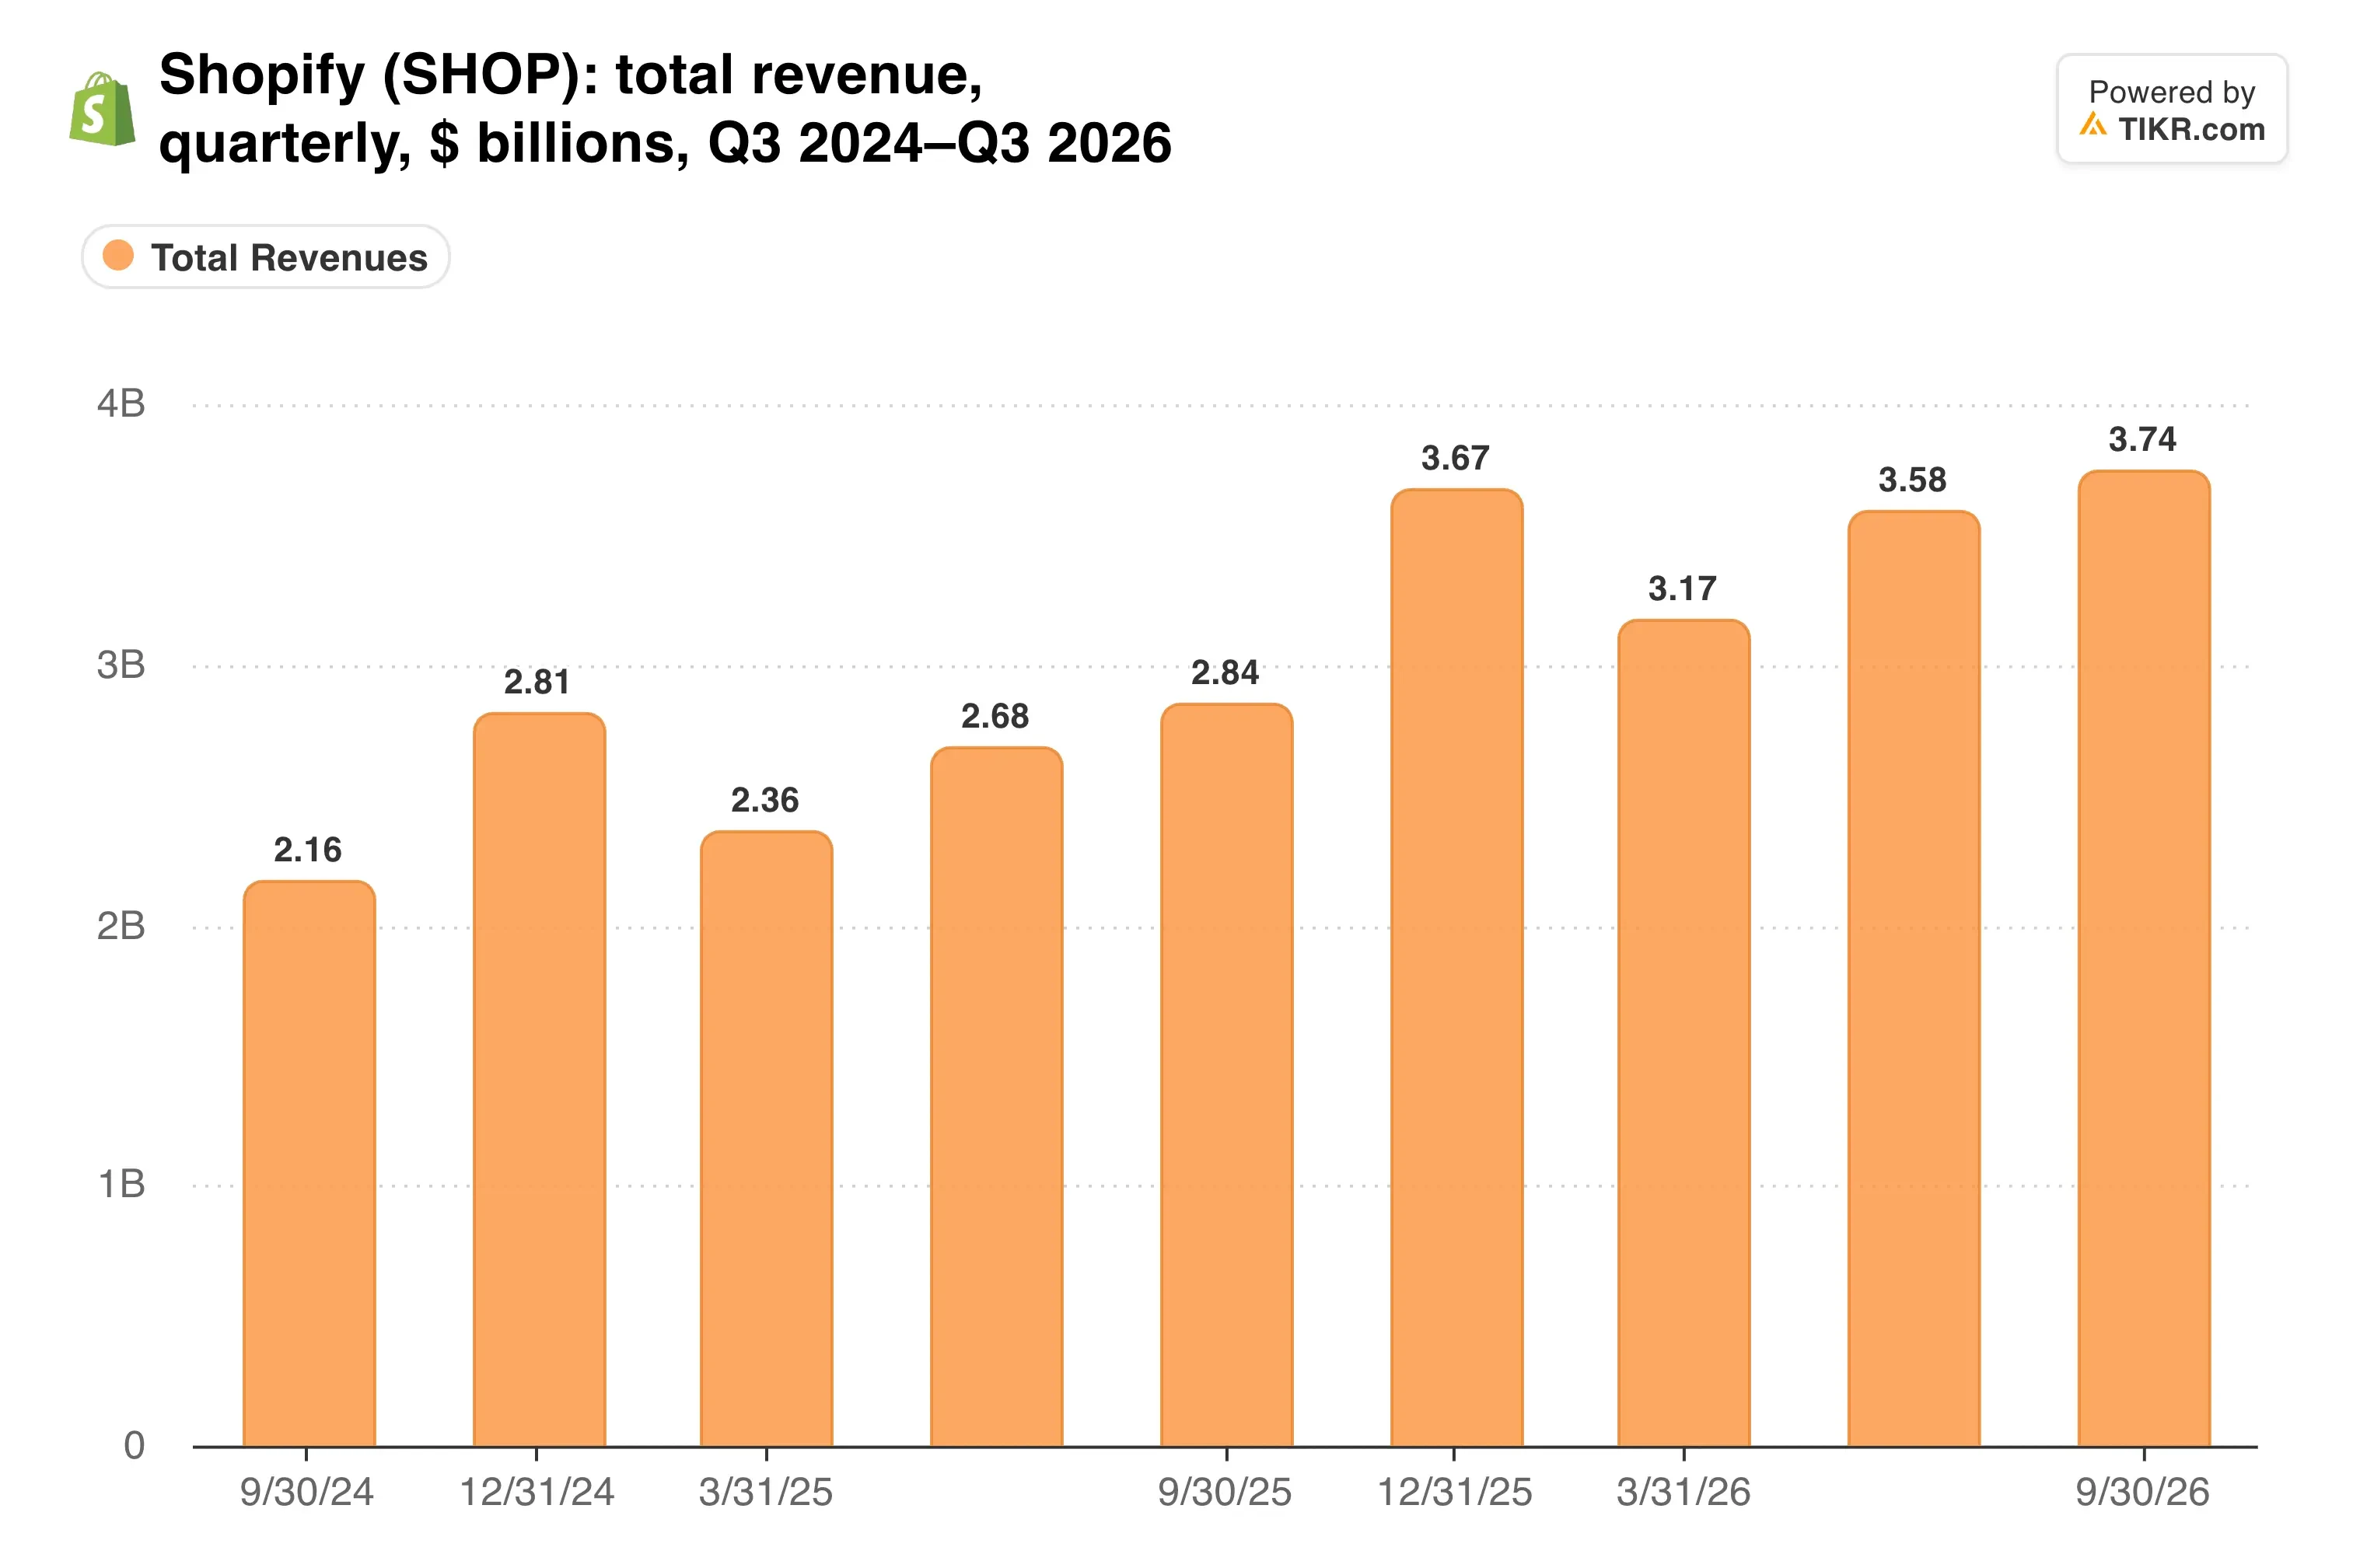
La croissance est restée entre 31 % et 34 % pendant six trimestres consécutifs. Cette stabilité explique précisément pourquoi un petit écart a fait mal, puisque l'action était valorisée pour des dépassements nets.
TIKR suit 54 analystes sur Shopify. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Shopify, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Shopify
Les paiements font le travail
Les solutions marchands, qui sont principalement des paiements, portent la croissance de Shopify. Ses revenus ont augmenté de 35 % pour atteindre 2,91 milliards de dollars. Les solutions d'abonnement ont progressé de 20 % pour atteindre 836 millions de dollars, et c'est dans cette ligne plus lente que les analystes ont trouvé leur écart.
Cette répartition est importante. Les solutions marchands représentent désormais plus des trois quarts des revenus, et c'est là que les agents d'IA se connectent.
Lors de la conférence téléphonique sur les résultats, le président Harley Finkelstein a déclaré que le T3 "était la première fois que nous voyions des acheteurs expérimenter les achats délégués via des agents personnels". Il a ajouté que les commandes provenant des canaux d'IA avaient augmenté de 3,3 fois par rapport à l'année précédente.
L'accord avec Meta élargit ce canal. Le PDG Tobi Lütke a annoncé le partenariat Muse le 21 septembre, et les paiements des agents via Shop Pay fonctionnent sur les propres infrastructures de paiement de Shopify aux taux habituels des marchands.
Le moteur de paiement génère également beaucoup de trésorerie.
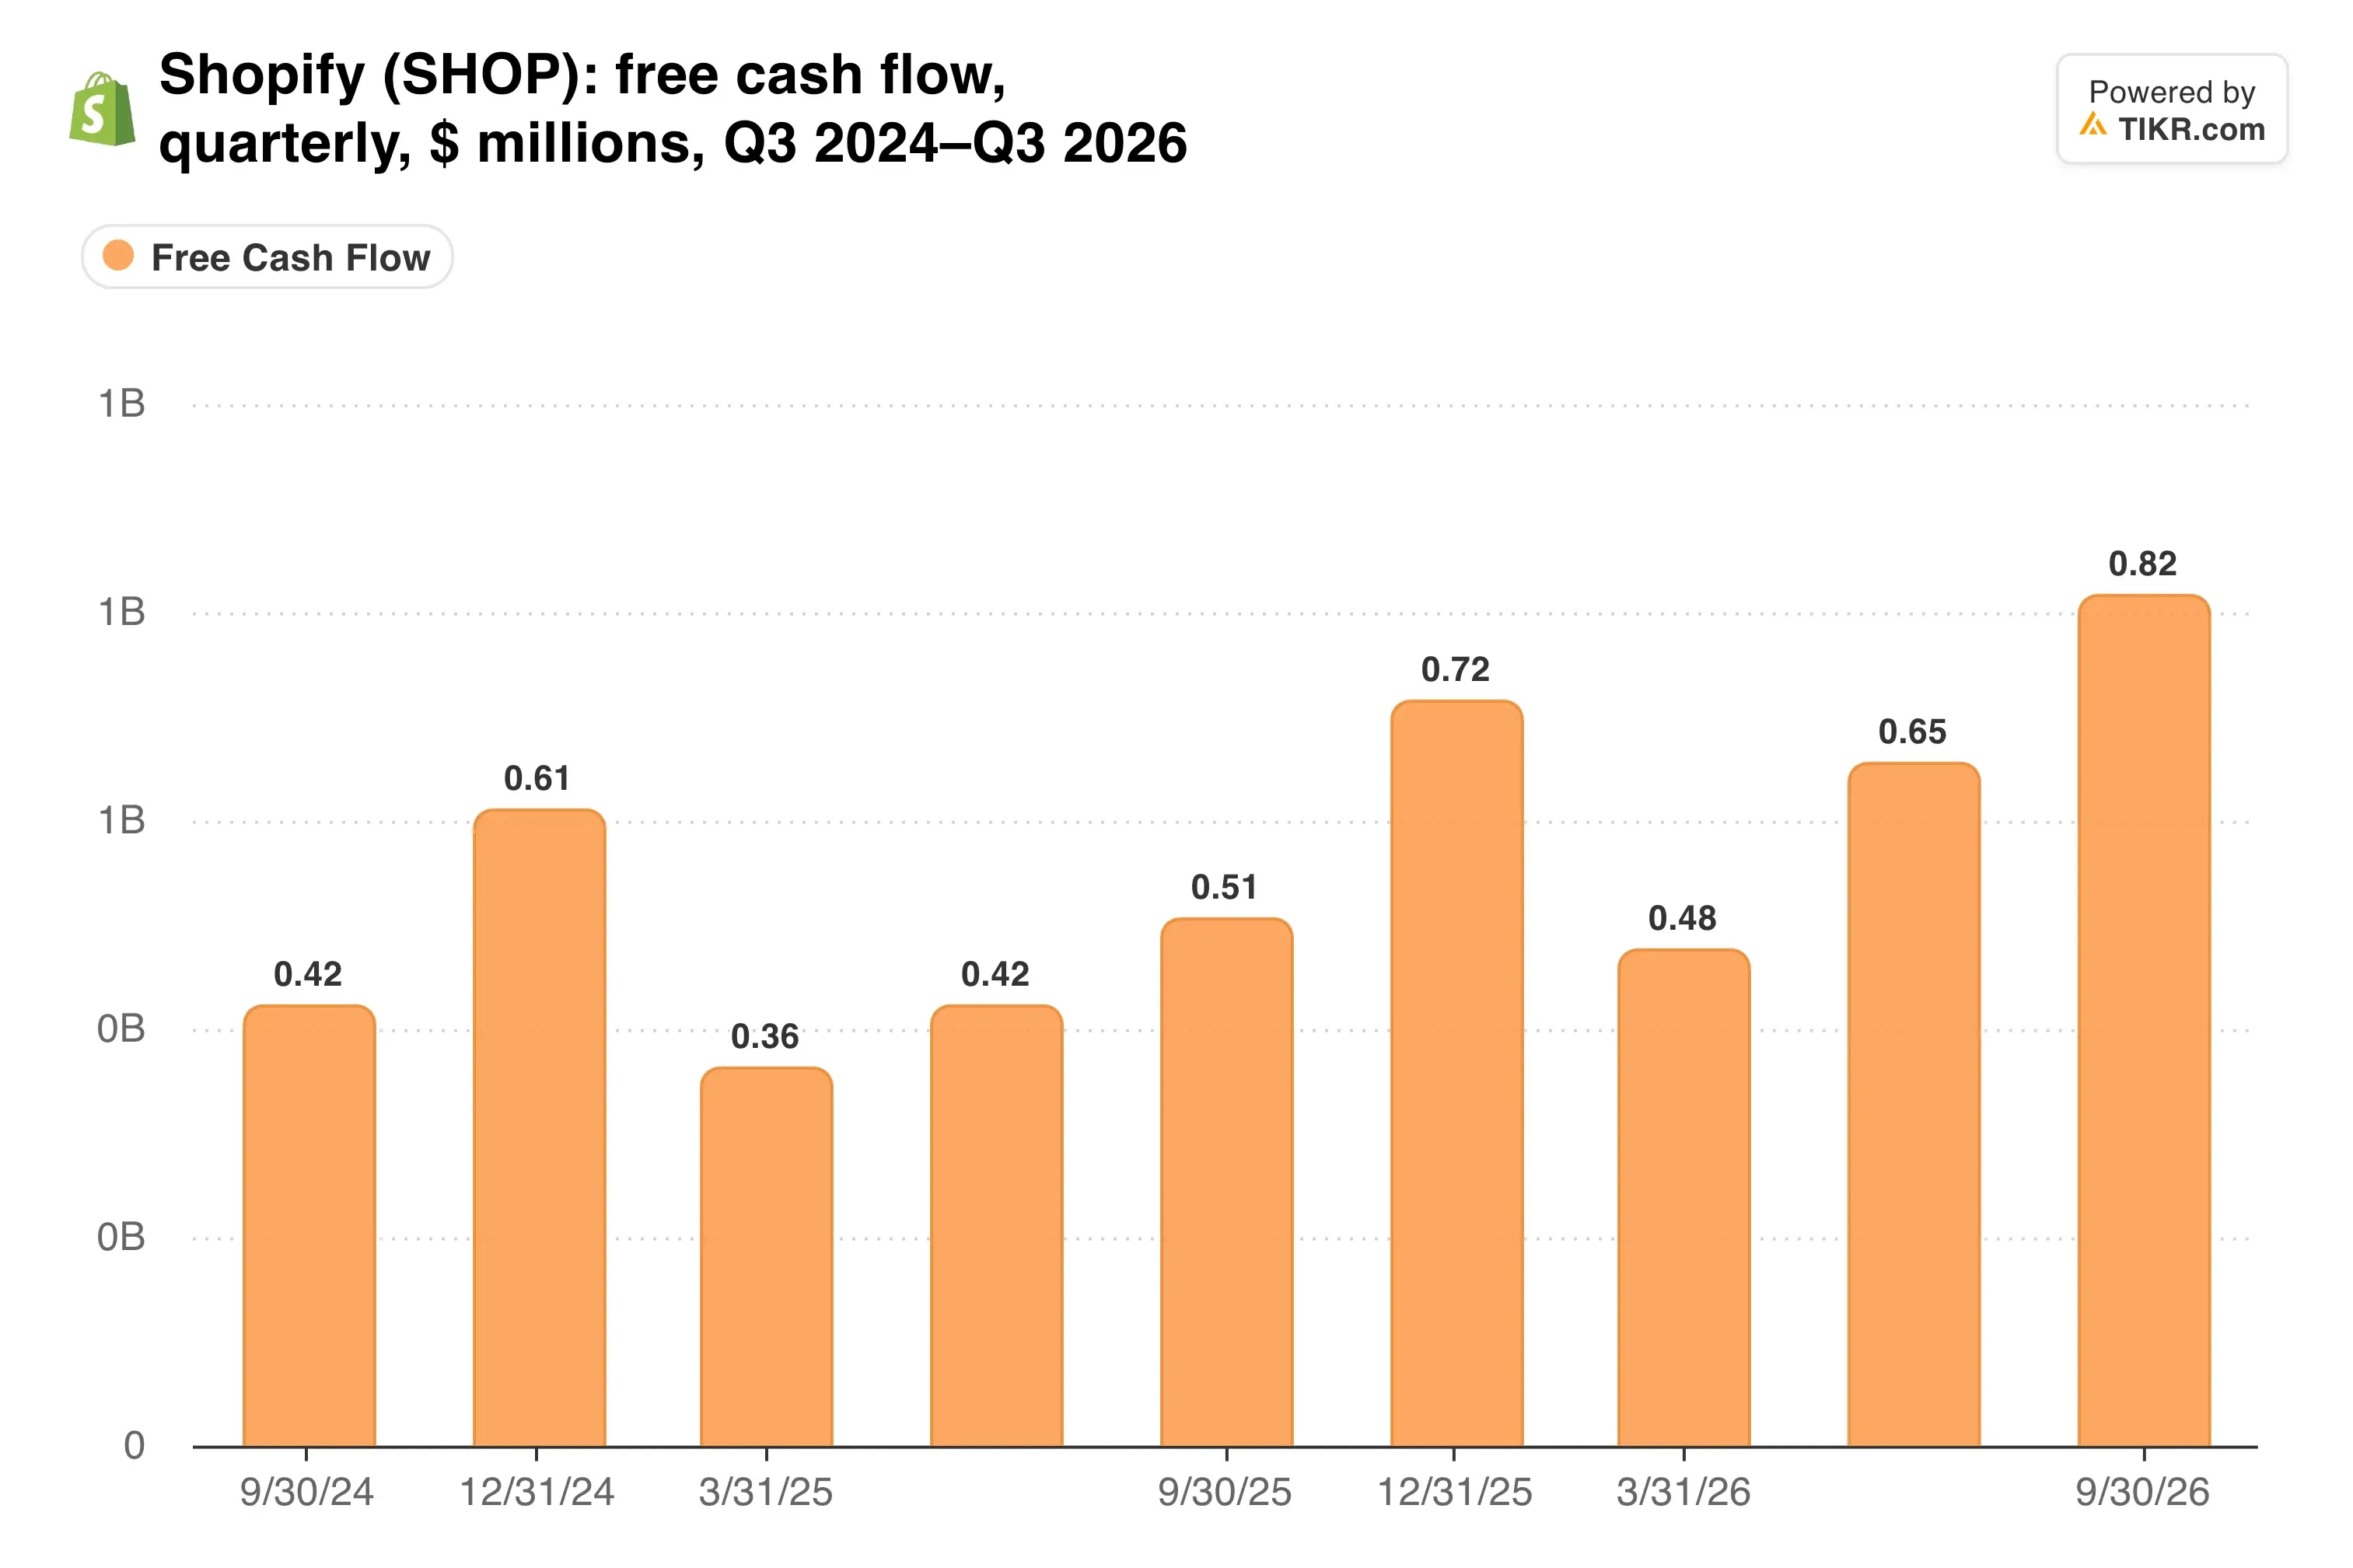
Cette trésorerie finance le développement des agents tandis que les marges de flux de trésorerie disponible continuent de s'élargir.
Cependant, Shopify n'a pas encore chiffré les ventes par agents. Tant que ce n'est pas le cas, ce canal ne peut compenser un déficit de volume de 885 millions de dollars aux yeux des investisseurs.
Le bénéfice brut traîne derrière les revenus
Le bénéfice brut a augmenté de 28 % pour atteindre 1,78 milliard de dollars, soit quatre points de moins que les revenus. Les paiements ont des marges plus fines que les abonnements, donc une répartition plus lourde des paiements pèse sur le ratio.
L'effet de levier opérationnel masque une grande partie de cette pression. Les dépenses sont tombées à 32 % des revenus contre 37 % un an plus tôt. La marge brute, en revanche, est restée stable…
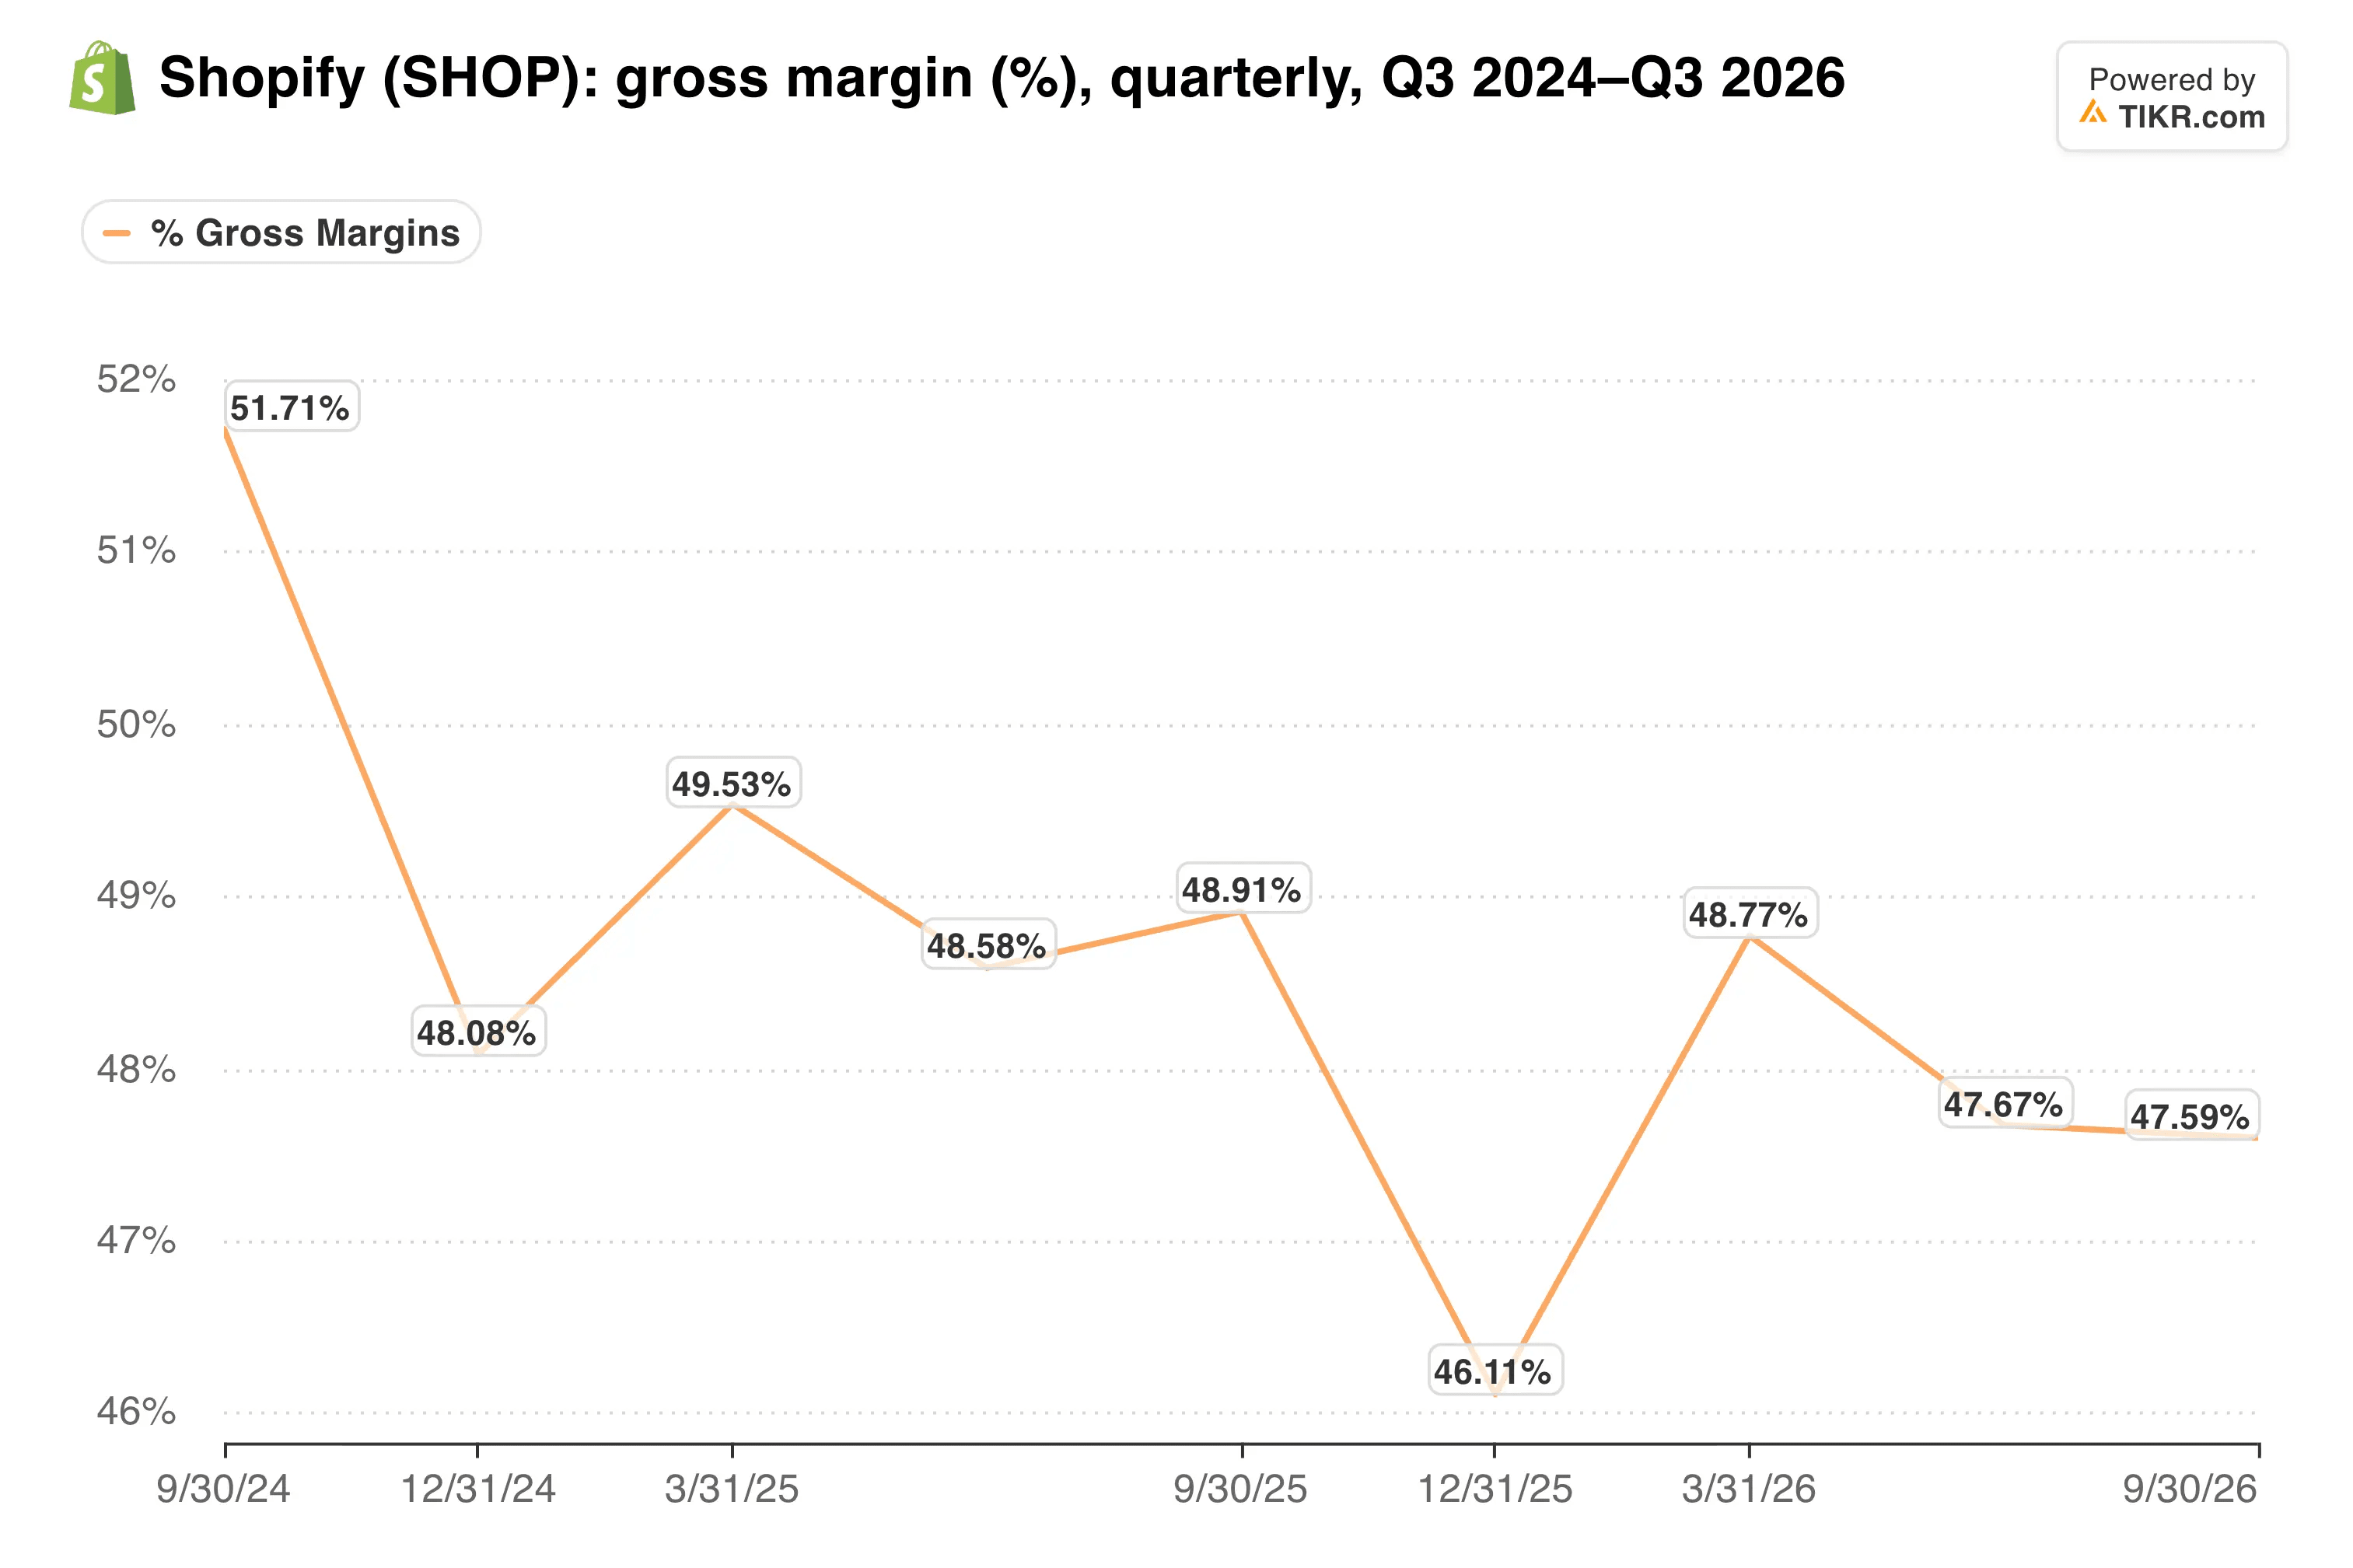
Elle s'est maintenue à 47,6 % au troisième trimestre, inchangée par rapport au deuxième.
Les prévisions du quatrième trimestre maintiennent le même écart. Shopify s'attend à une croissance des revenus dans la faible trentaine et une croissance du bénéfice brut dans la haute vingtaine. Elle prévoit également des dépenses d'exploitation représentant 29 % à 30 % des revenus, tandis que la marge de flux de trésorerie disponible devrait correspondre à celle du quatrième trimestre 2025.
Mon avis : L'entreprise a livré, et la vente massive en dit plus sur le prix que sur le trimestre. Même après la baisse, Shopify se négocie à un multiple supérieur à celui d'Amazon et de la plupart de ses pairs du secteur logiciel. Je préférerais conserver plutôt que d'acheter à la hausse, car l'action a besoin d'une croissance du volume de retour au-dessus de 30 % et d'un chiffre réel de ventes par agents pour mériter cette prime.
Le prochain test est le rapport du quatrième trimestre, attendu en février. Il montrera si le volume des fêtes s'est réaccéléré et si la croissance des revenus reste dans la faible trentaine pour un septième trimestre consécutif.
Alors, quelle est la valeur réelle de l'action Shopify ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Shopify pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !