Points clés à retenir
- Realty Income a relevé ses prévisions de FFA pour 2026 à 4,45-4,46 $ par action après une hausse de 3,7% du FFA au troisième trimestre à 1,12 $.
- Les revenus d'intérêts et de dividendes provenant des prêts et des actions privilégiées ont plus que doublé pour atteindre 105,0 millions de dollars, faisant de l'activité de prêt un véritable flux de profits.
- Les charges d'intérêts ont augmenté de 13,3% à 333,6 millions de dollars, dépassant la croissance du chiffre d'affaires, tandis que les provisions pour pertes sur prêts ont presque doublé sur neuf mois.
- Le rapport du quatrième trimestre, attendu fin février, apportera les prévisions pour 2027 et montrera l'impact des coûts de refinancement.
Realty Income (O) reste le propriétaire-bailleur à dividendes mensuels que la plupart des investisseurs en revenus connaissent. Son troisième trimestre, cependant, a montré une entreprise qui gagne de plus en plus comme un prêteur également.
Les revenus d'intérêts et de dividendes provenant des prêts et des actions privilégiées ont bondi à 105,0 millions de dollars contre 51,1 millions de dollars un an plus tôt. En septembre, KKR (KKR) a également payé 528 millions d'euros pour une participation de 49% dans une nouvelle coentreprise détenant 54 des propriétés européennes de Realty Income.
Ce changement est important car le financement est devenu plus cher. Le rendement du Trésor à 10 ans a atteint 5,34% le 1er octobre, son plus haut niveau depuis 2002.
Pendant ce temps, Agree Realty (ADC), un rival plus petit dans le crédit-bail net de détail, a augmenté son FFA par action de 4,9% au même trimestre. Realty Income a réalisé 3,7%, donc cet écart mérite un examen plus approfondi.
Un trimestre stable sur le papier
L'entreprise a publié ses résultats le 2 novembre, et les chiffres principaux étaient stables :
- Le chiffre d'affaires total a augmenté de 10,3% à 1,62 milliard de dollars.
- Le FFA par action a progressé de 3,7% à 1,12 $.
- Le taux d'occupation est resté à 98,8%, et les propriétés relouées ont récupéré 103,5% du loyer précédent.
La direction a également relevé ses prévisions de FFA pour 2026 à 4,45-4,46 $ par action, en hausse d'un centime à chaque extrémité. Cependant, elle a réduit ses prévisions de résultat net GAAP à 1,55-1,56 $ contre 1,59-1,60 $.
Le chiffre d'affaires a augmenté régulièrement alors que l'entreprise continue d'acheter…
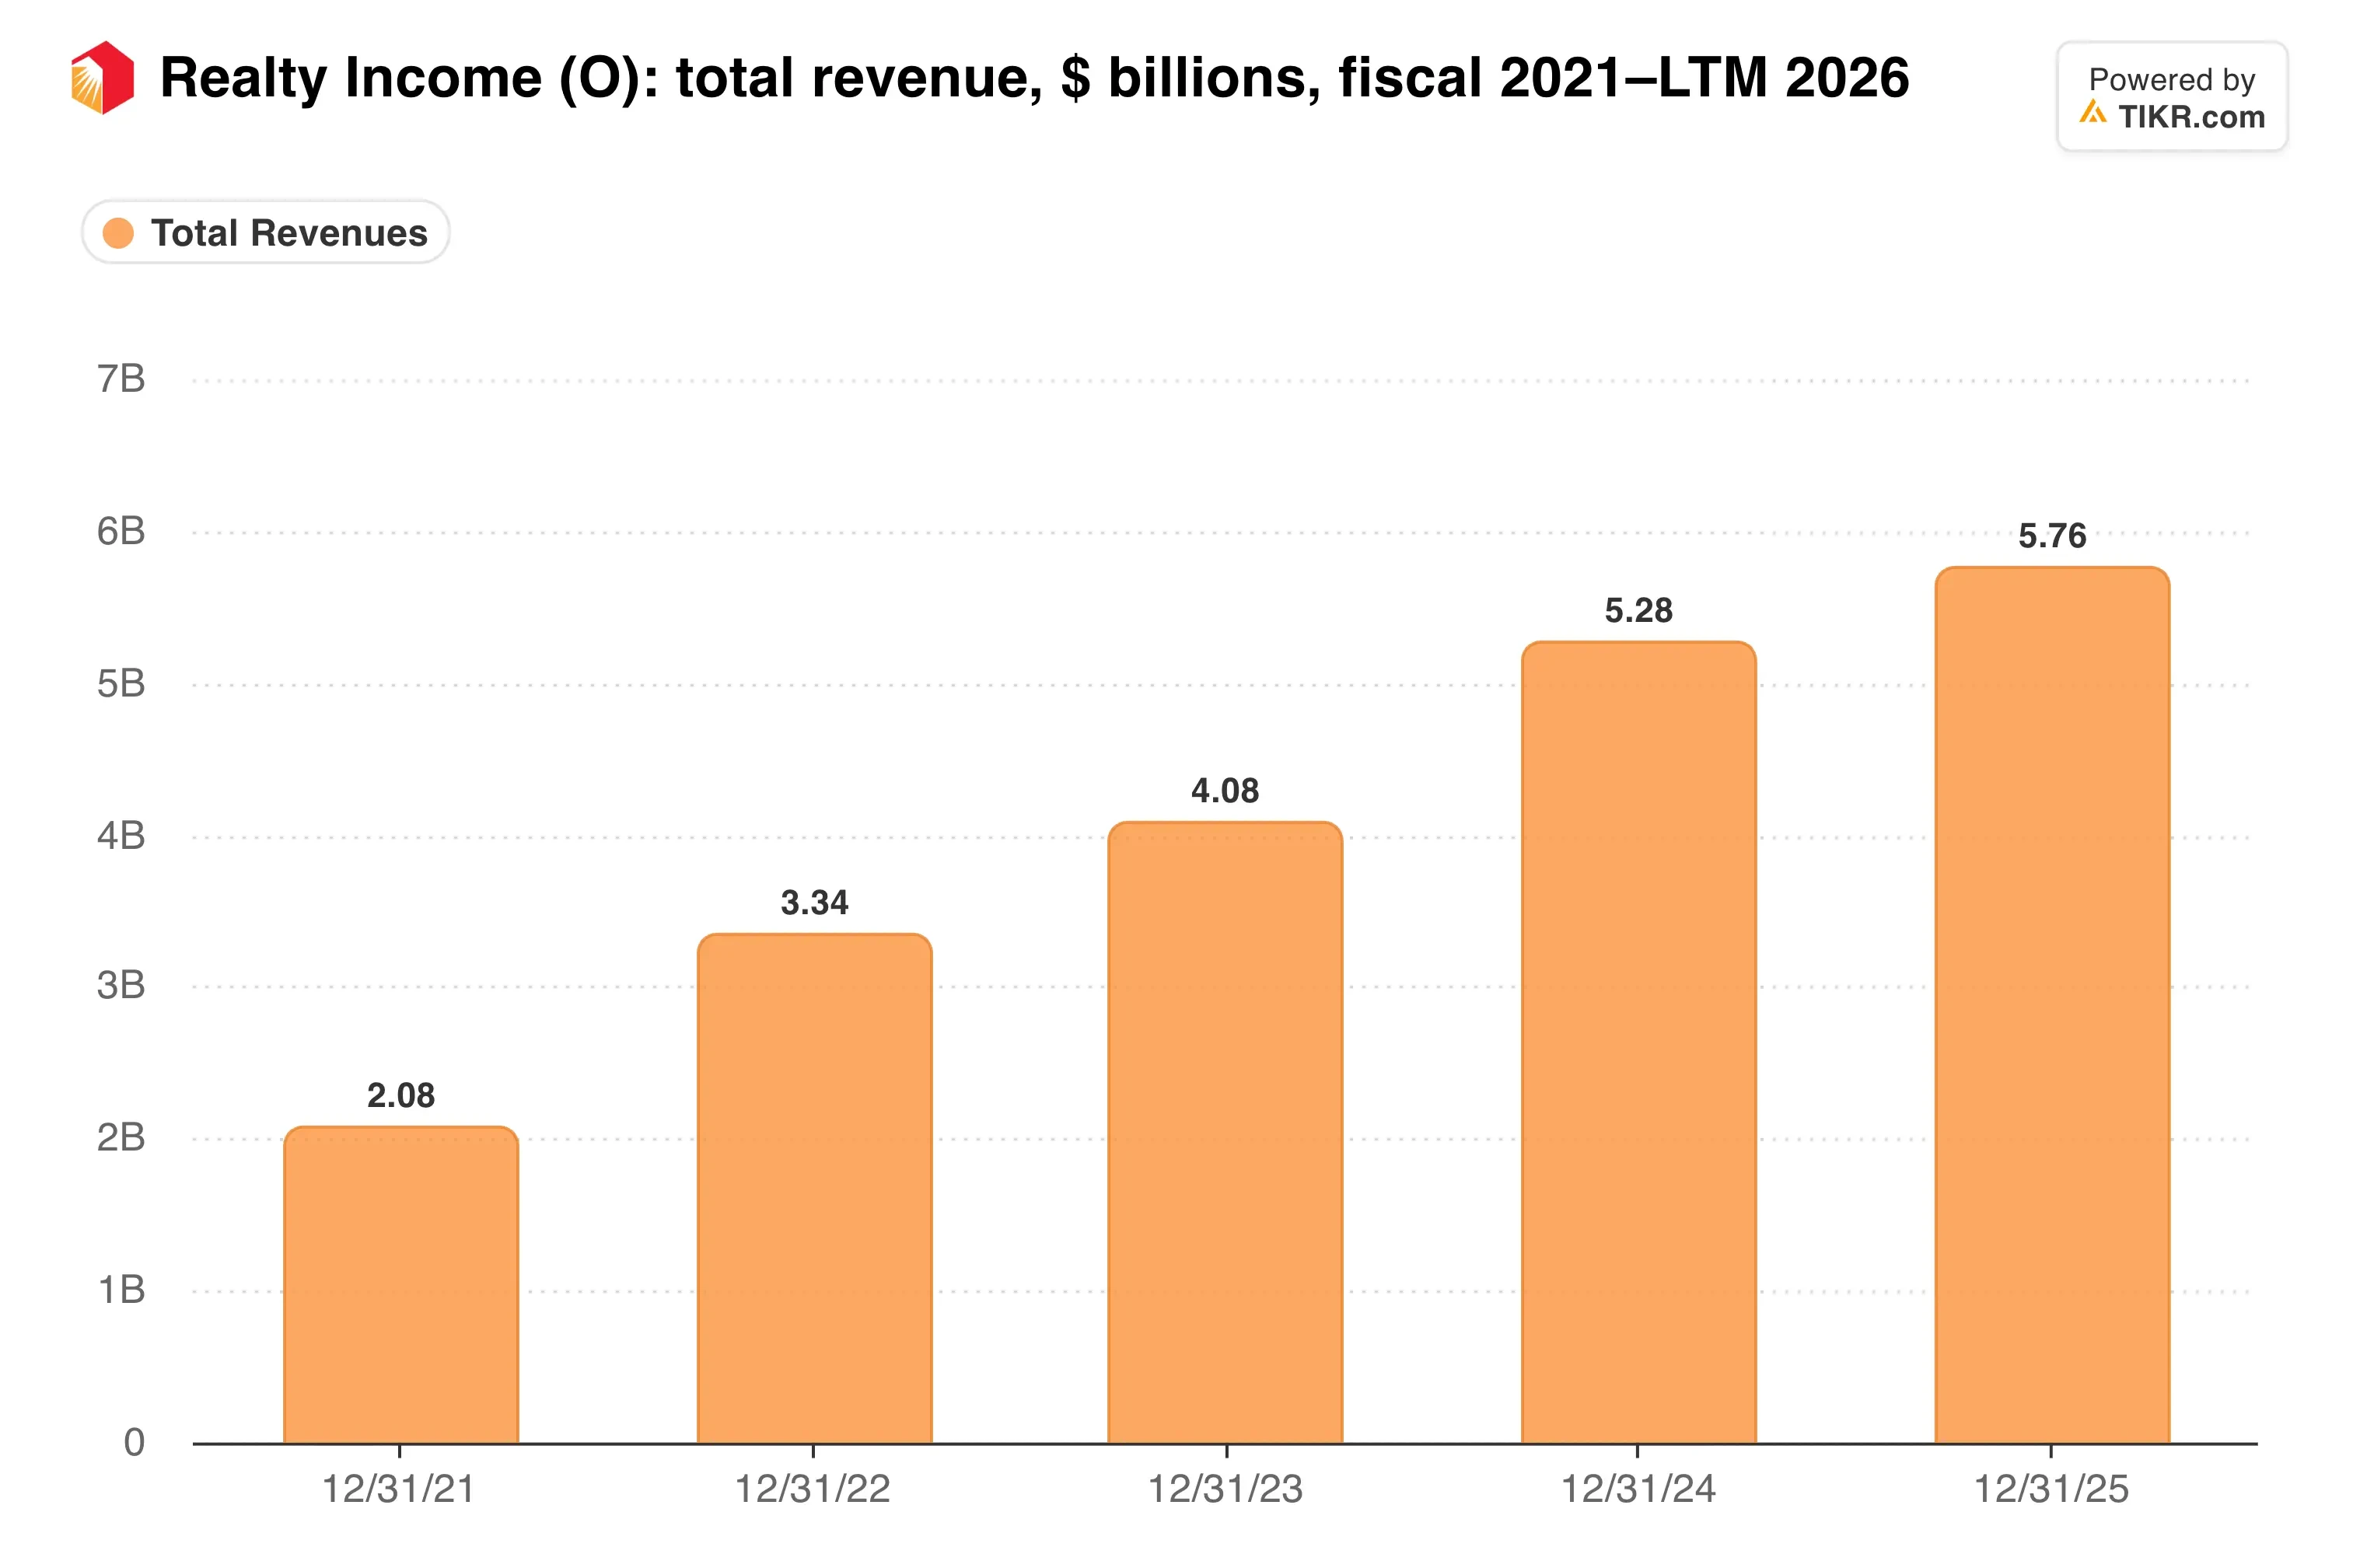
Les revenus locatifs des magasins comparables n'ont cependant augmenté que de 1,1%. Presque toute la croissance provient de nouveaux investissements.
L'Europe et le crédit tirent la croissance
La destination de ces investissements change rapidement. Realty Income a investi 2,2 milliards de dollars à sa quote-part au cours du trimestre, avec un rendement initial en espèces de 6,8%. L'Europe a absorbé 940 millions de dollars de ce montant à 7,1%, au-dessus des 6,5% obtenus sur les transactions aux États-Unis et ailleurs.
Le crédit est le changement le plus important. Jusqu'à présent cette année, l'entreprise a placé 1,9 milliard de dollars dans des investissements de crédit avec un rendement initial de 8,3%. Leur durée moyenne de 3,7 ans est également bien plus courte que les 9,4 ans sur les achats de propriétés.
Le PDG Sumit Roy a déclaré que l'entreprise avait "délibérément élargi nos sources de capital et nos capacités d'investissement mondiales". En pratique, cela signifie des partenaires comme KKR et Apollo, une obligation convertible de 1,0 milliard de dollars à 3,750%, et 526,6 millions de dollars de ventes de propriétés au cours du trimestre.
Comment ce mix de financement se compare-t-il à un pair plus simple ?
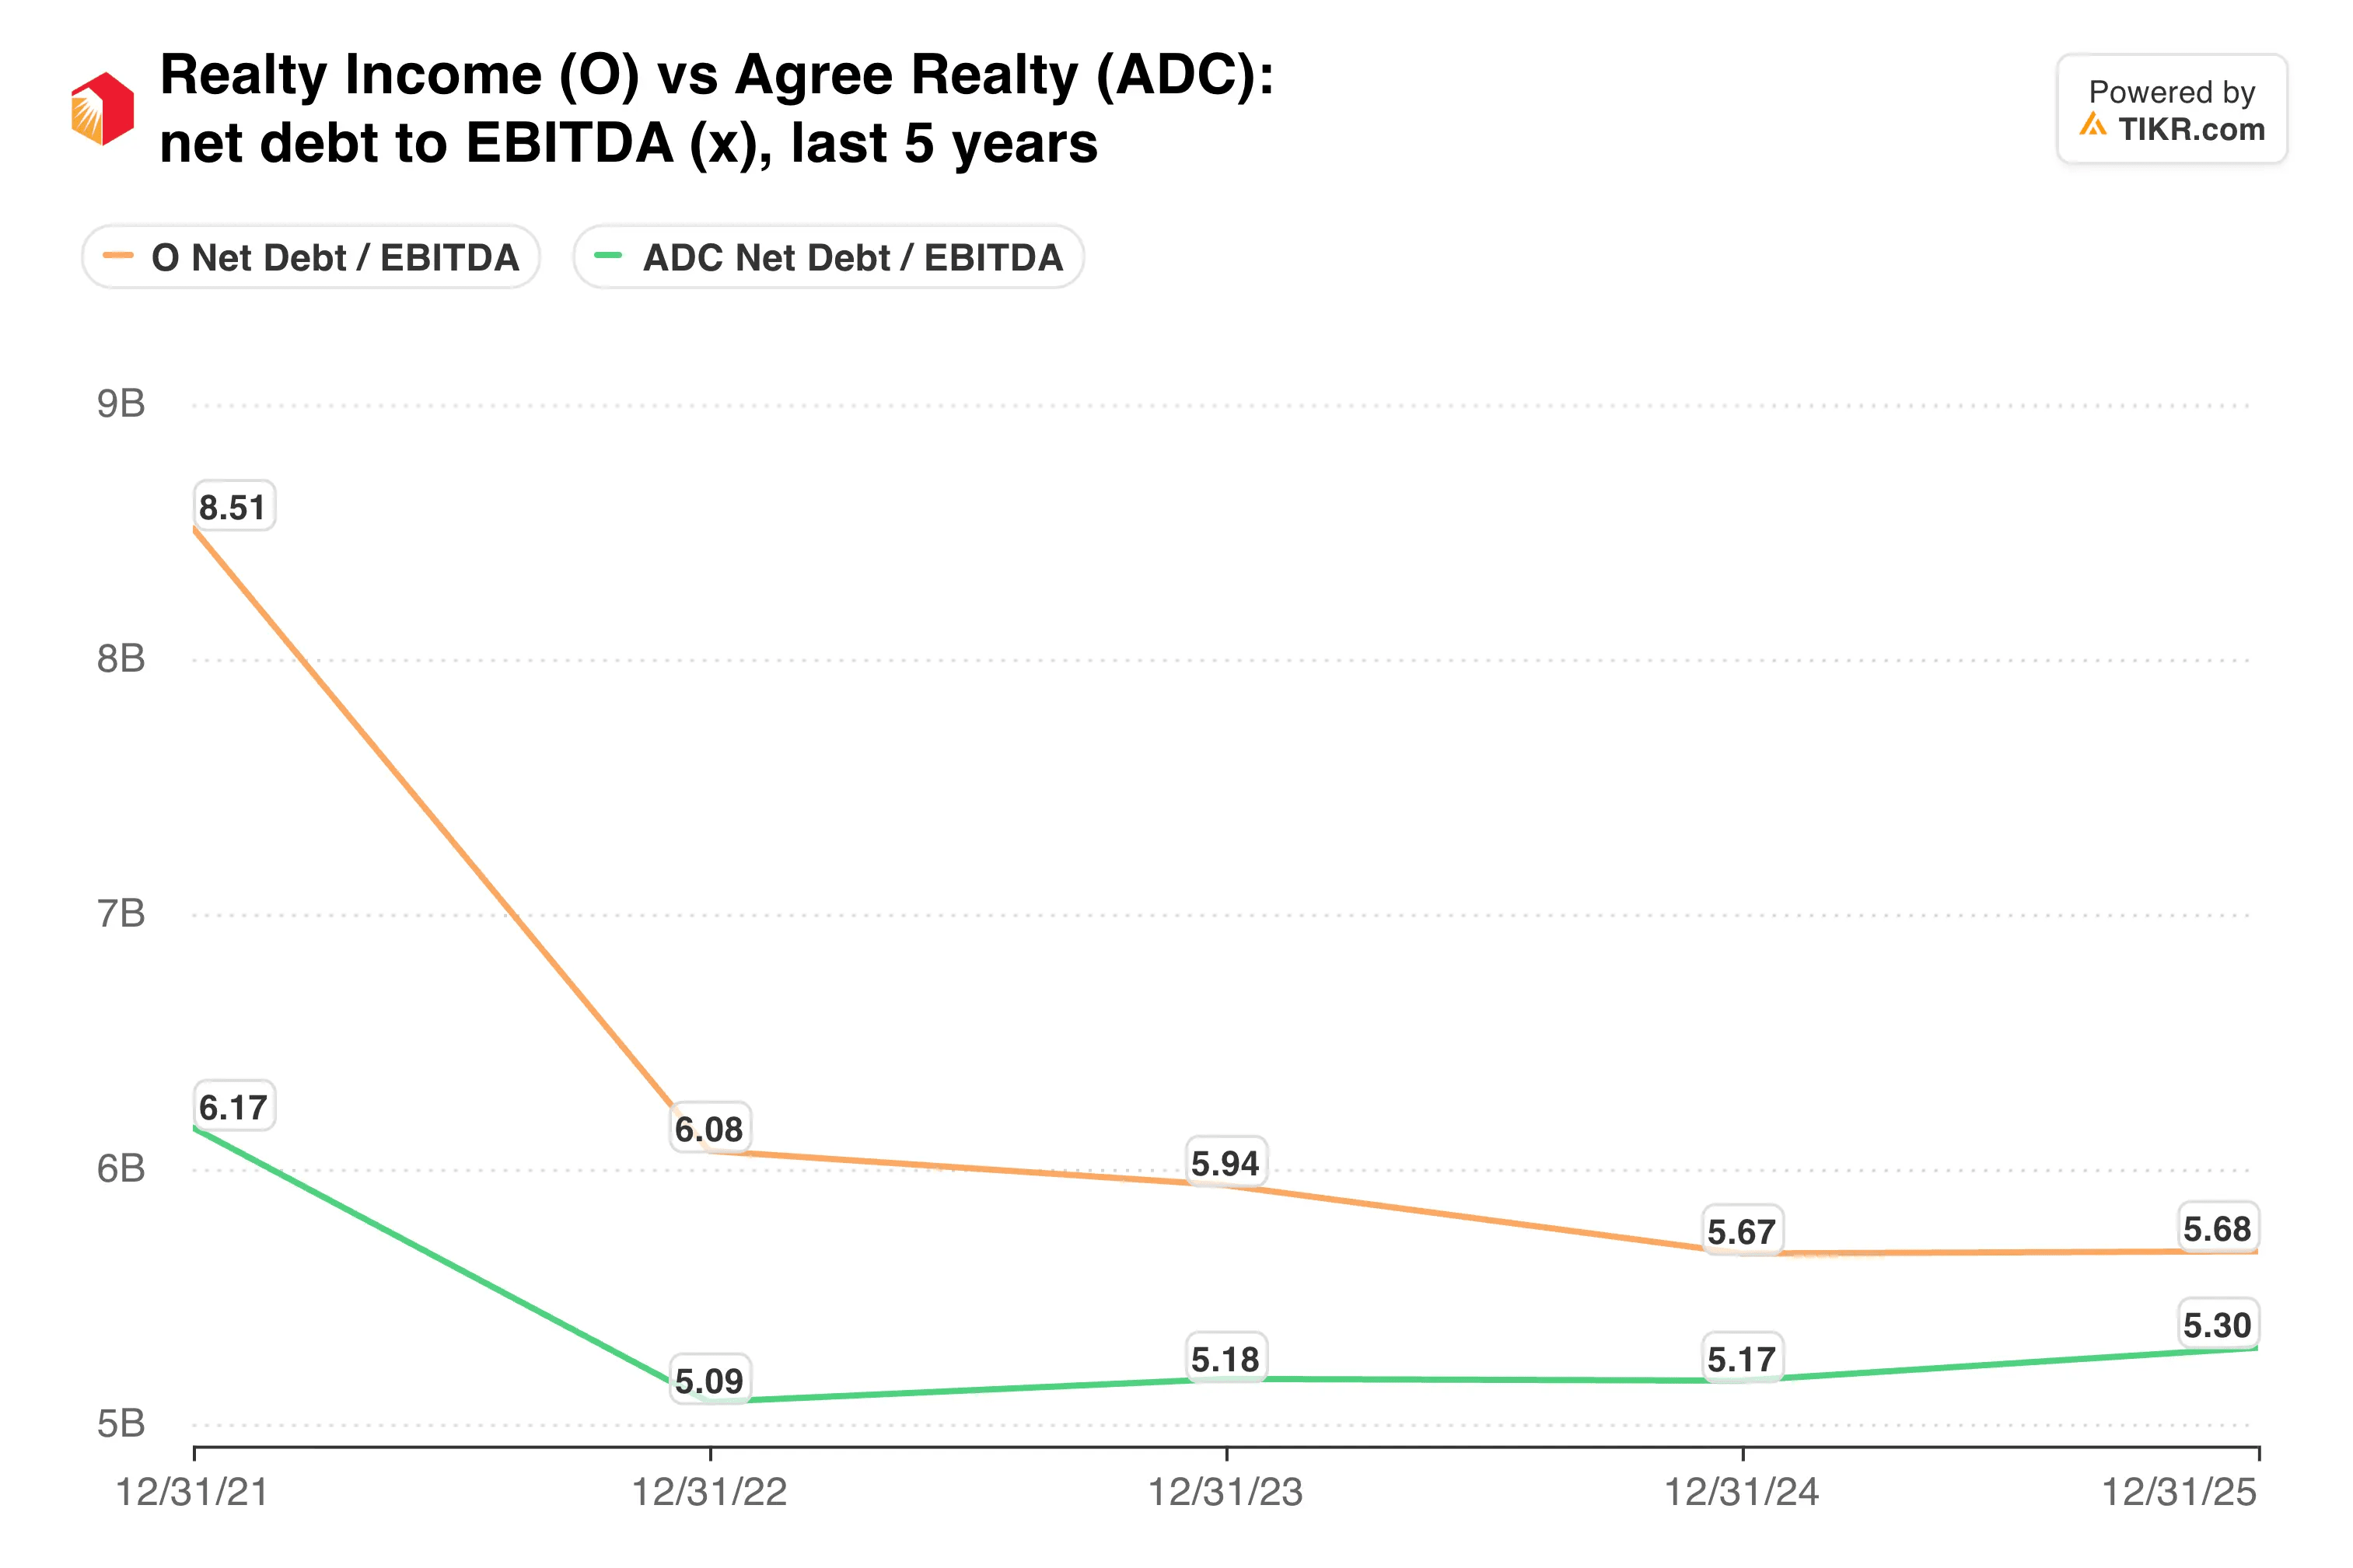
Realty Income a terminé le trimestre avec un ratio dette nette sur EBITDA ajusté pro forma annualisé de 5,4x. Agree a rapporté 3,9x sur sa propre base pro forma, ce qui lui laisse plus de marge de manœuvre si les taux restent élevés.
TIKR suit 25 analystes sur Realty Income. Combien recommandent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Realty Income, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Realty Income
Le coût du financement est le point faible
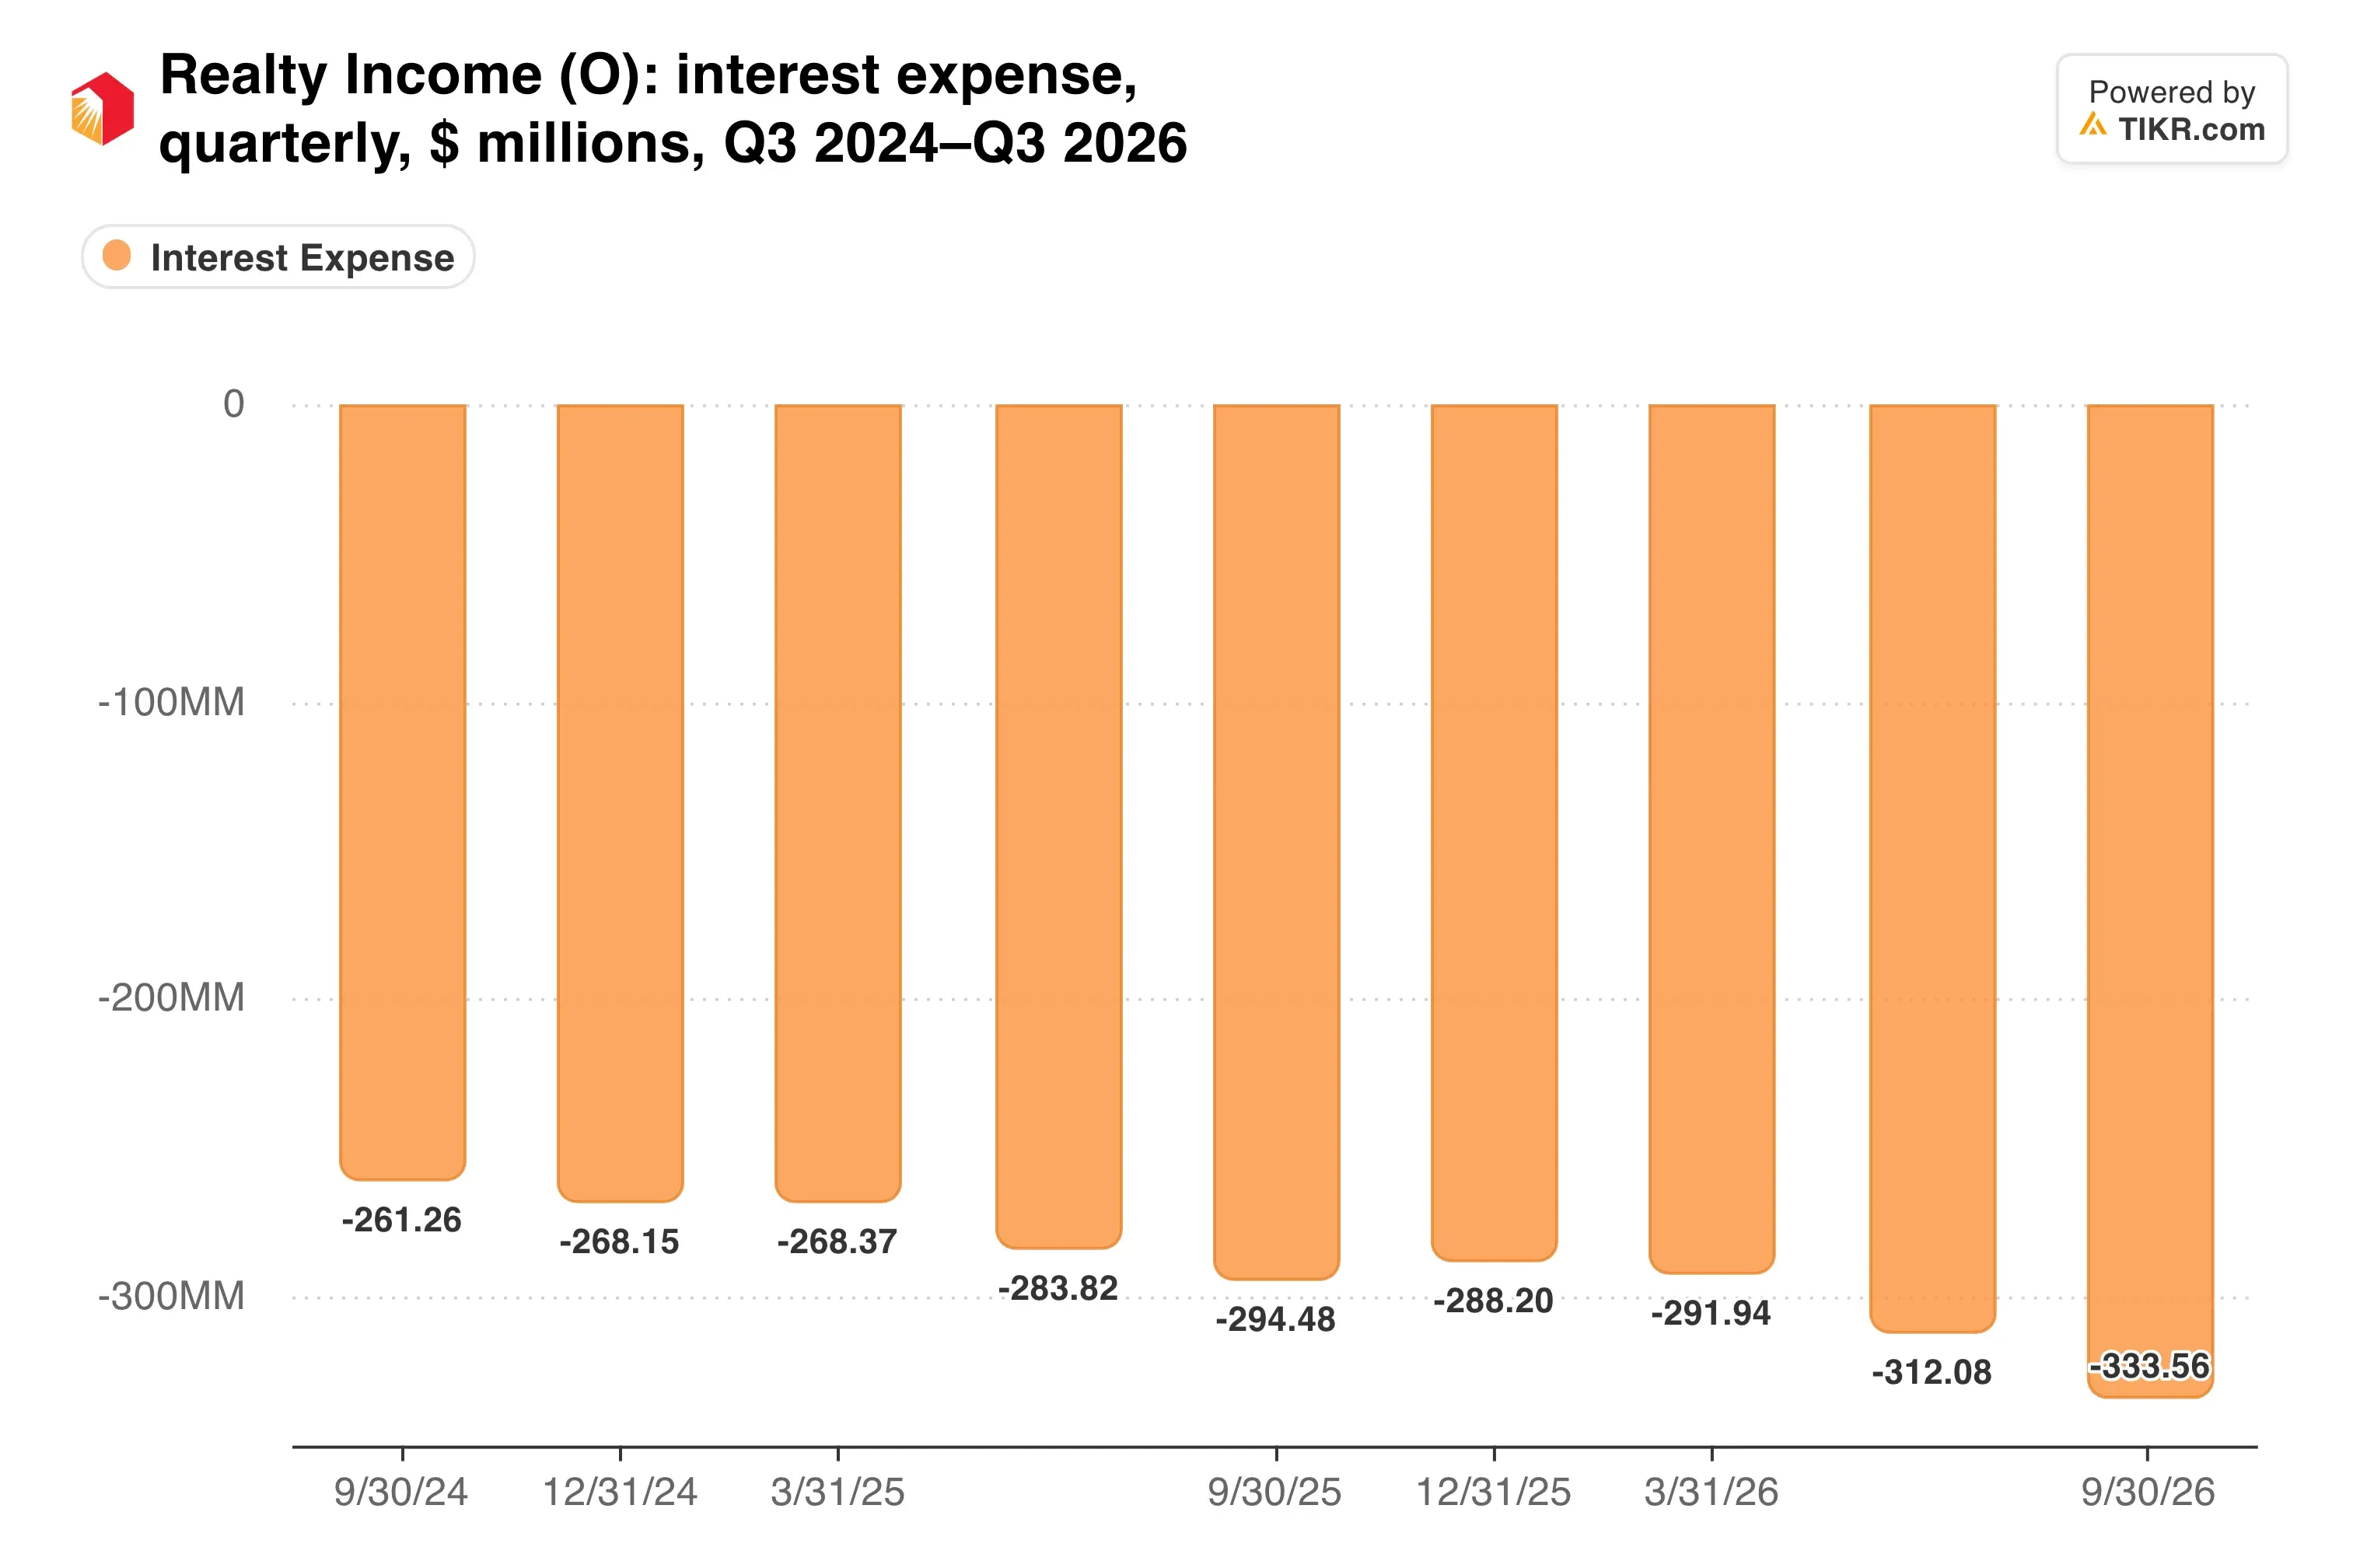
La hausse des taux frappe d'abord le compte de résultat. Les charges d'intérêts ont augmenté de 13,3% à 333,6 millions de dollars au cours du trimestre, tandis que le chiffre d'affaires total a progressé de 10,3%.
C'est une facture qui croît plus vite que l'activité qu'elle finance.
Le risque de crédit augmente également. Les provisions pour pertes sur prêts ont atteint 60,6 millions de dollars sur neuf mois, contre 31,9 millions de dollars un an plus tôt. Les dépréciations immobilières ont ajouté 111,6 millions de dollars au troisième trimestre seulement.
Le dividende semble toujours bien couvert. Les versements mensuels représentaient 72,6% du FFA, proche des environ 70% d'Agree. Pourtant, le dividende trimestriel de Realty Income n'a augmenté que de 0,7% par rapport à l'année précédente, tandis que le taux annualisé d'Agree a progressé de 4,3%.
Mon analyse : Le prêt et les partenariats sont des mouvements sensés lorsque les nouvelles actions et obligations coûtent plus cher. Néanmoins, un propriétaire-bailleur qui enregistre des pertes sur prêts croissantes mérite plus de prudence qu'un propriétaire-bailleur pur. Je voudrais la preuve que le portefeuille de crédit reste sain avant de payer un prix élevé.
Le prochain point de contrôle est le rapport du quatrième trimestre, attendu fin février. Les prévisions impliquent un FFA de 1,10 à 1,11 $ par action au quatrième trimestre, une légère baisse par rapport à 1,12 $. Les premières prévisions pour 2027 montreront l'impact des coûts de refinancement.
Alors, quelle est la valeur réelle de l'action Realty Income ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Realty Income pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes actualités de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !