Points clés
- Apple devrait lancer son premier hub domestique intelligent le 13 octobre, et Scott Galloway prédit qu'il deviendra l'écran intelligent numéro un en termes de chiffre d'affaires dans les 18 mois.
- L'argument de Galloway est qu'Apple gagne son argent en arrivant tard avec un meilleur produit et un prix premium, comme il l'a fait pour ses plus grandes activités.
- Le chiffre d'affaires d'Apple a augmenté d'environ 7,6 % par an sur la dernière décennie, tandis que sa marge brute a progressé chaque année de l'exercice 2019 à l'exercice 2025, passant de 37,8 % à 46,9 %.
- À 36,2 fois les bénéfices anticipés, contre une moyenne quinquennale de 28,8 fois, le cours de l'action intègre déjà beaucoup de succès.
Apple (AAPL) est en retard sur l'IA, et Scott Galloway pense que c'est tout l'intérêt.
Le premier hub domestique intelligent d'Apple devrait être lancé le 13 octobre, selon Forkast News, et la boutique Apple affiche déjà une bannière "PRÉCOMMANDE 16.10". (Apple n'a toujours pas confirmé le prix.)
Lors de l'épisode de lundi du podcast Prof G Markets, le co-animateur Scott Galloway a résumé la stratégie en cinq mots :
« Apple gagne en arrivant tard. »
Puis il a fixé une date :
« Apple One devient l'écran intelligent numéro un en chiffre d'affaires dans les 18 mois et transforme un appareil à 350 $ en un achat domestique de 1 000 $ grâce à son capital-marque et son positionnement luxe. »
(Galloway appelle le hub « Apple One ». Les rapports l'ont appelé HomePad.)
C'est une prédiction audacieuse, et nous saurons d'ici avril 2028 s'il avait raison.
Apple, la souris de derrière ultime
La formule de Galloway est qu'« Apple est la souris de derrière ultime ». En d'autres termes, la première souris déclenche le piège, et la seconde récupère le fromage.
Sa preuve : Apple n'a pas inventé le lecteur MP3, le smartphone, la montre connectée ou les écouteurs sans fil. « Elle est arrivée avec trois à cinq ans de retard et a raflé l'intégralité du pool de profits. »
Les écrans intelligents suivent le même schéma. Amazon (AMZN) et Alphabet (GOOGL) se sont partagé la catégorie pendant des années, ce que Galloway appelle « une décennie de tests bêta d'Amazon et Google au profit d'Apple. »
La même logique s'applique à l'IA. Alex Kantrowitz, animateur du Big Technology Podcast, a déclaré lundi qu'Apple « pourrait gagner et gagnera probablement l'IA par défaut », car le nouveau Siri est intégré à des milliards d'appareils. Apple n'a pas besoin du meilleur modèle si son assistant est déjà sur le téléphone dans votre poche.
Croissance lente, marges grasses
Bien sûr, arriver tard vous coûte de la croissance. Le chiffre d'affaires d'Apple est passé de 216 milliards de dollars en 2016 à 416 milliards de dollars en 2025 (l'année se terminant en septembre 2025). Cela représente environ 7,6 % par an, avec des ventes en baisse en 2019 et 2023…
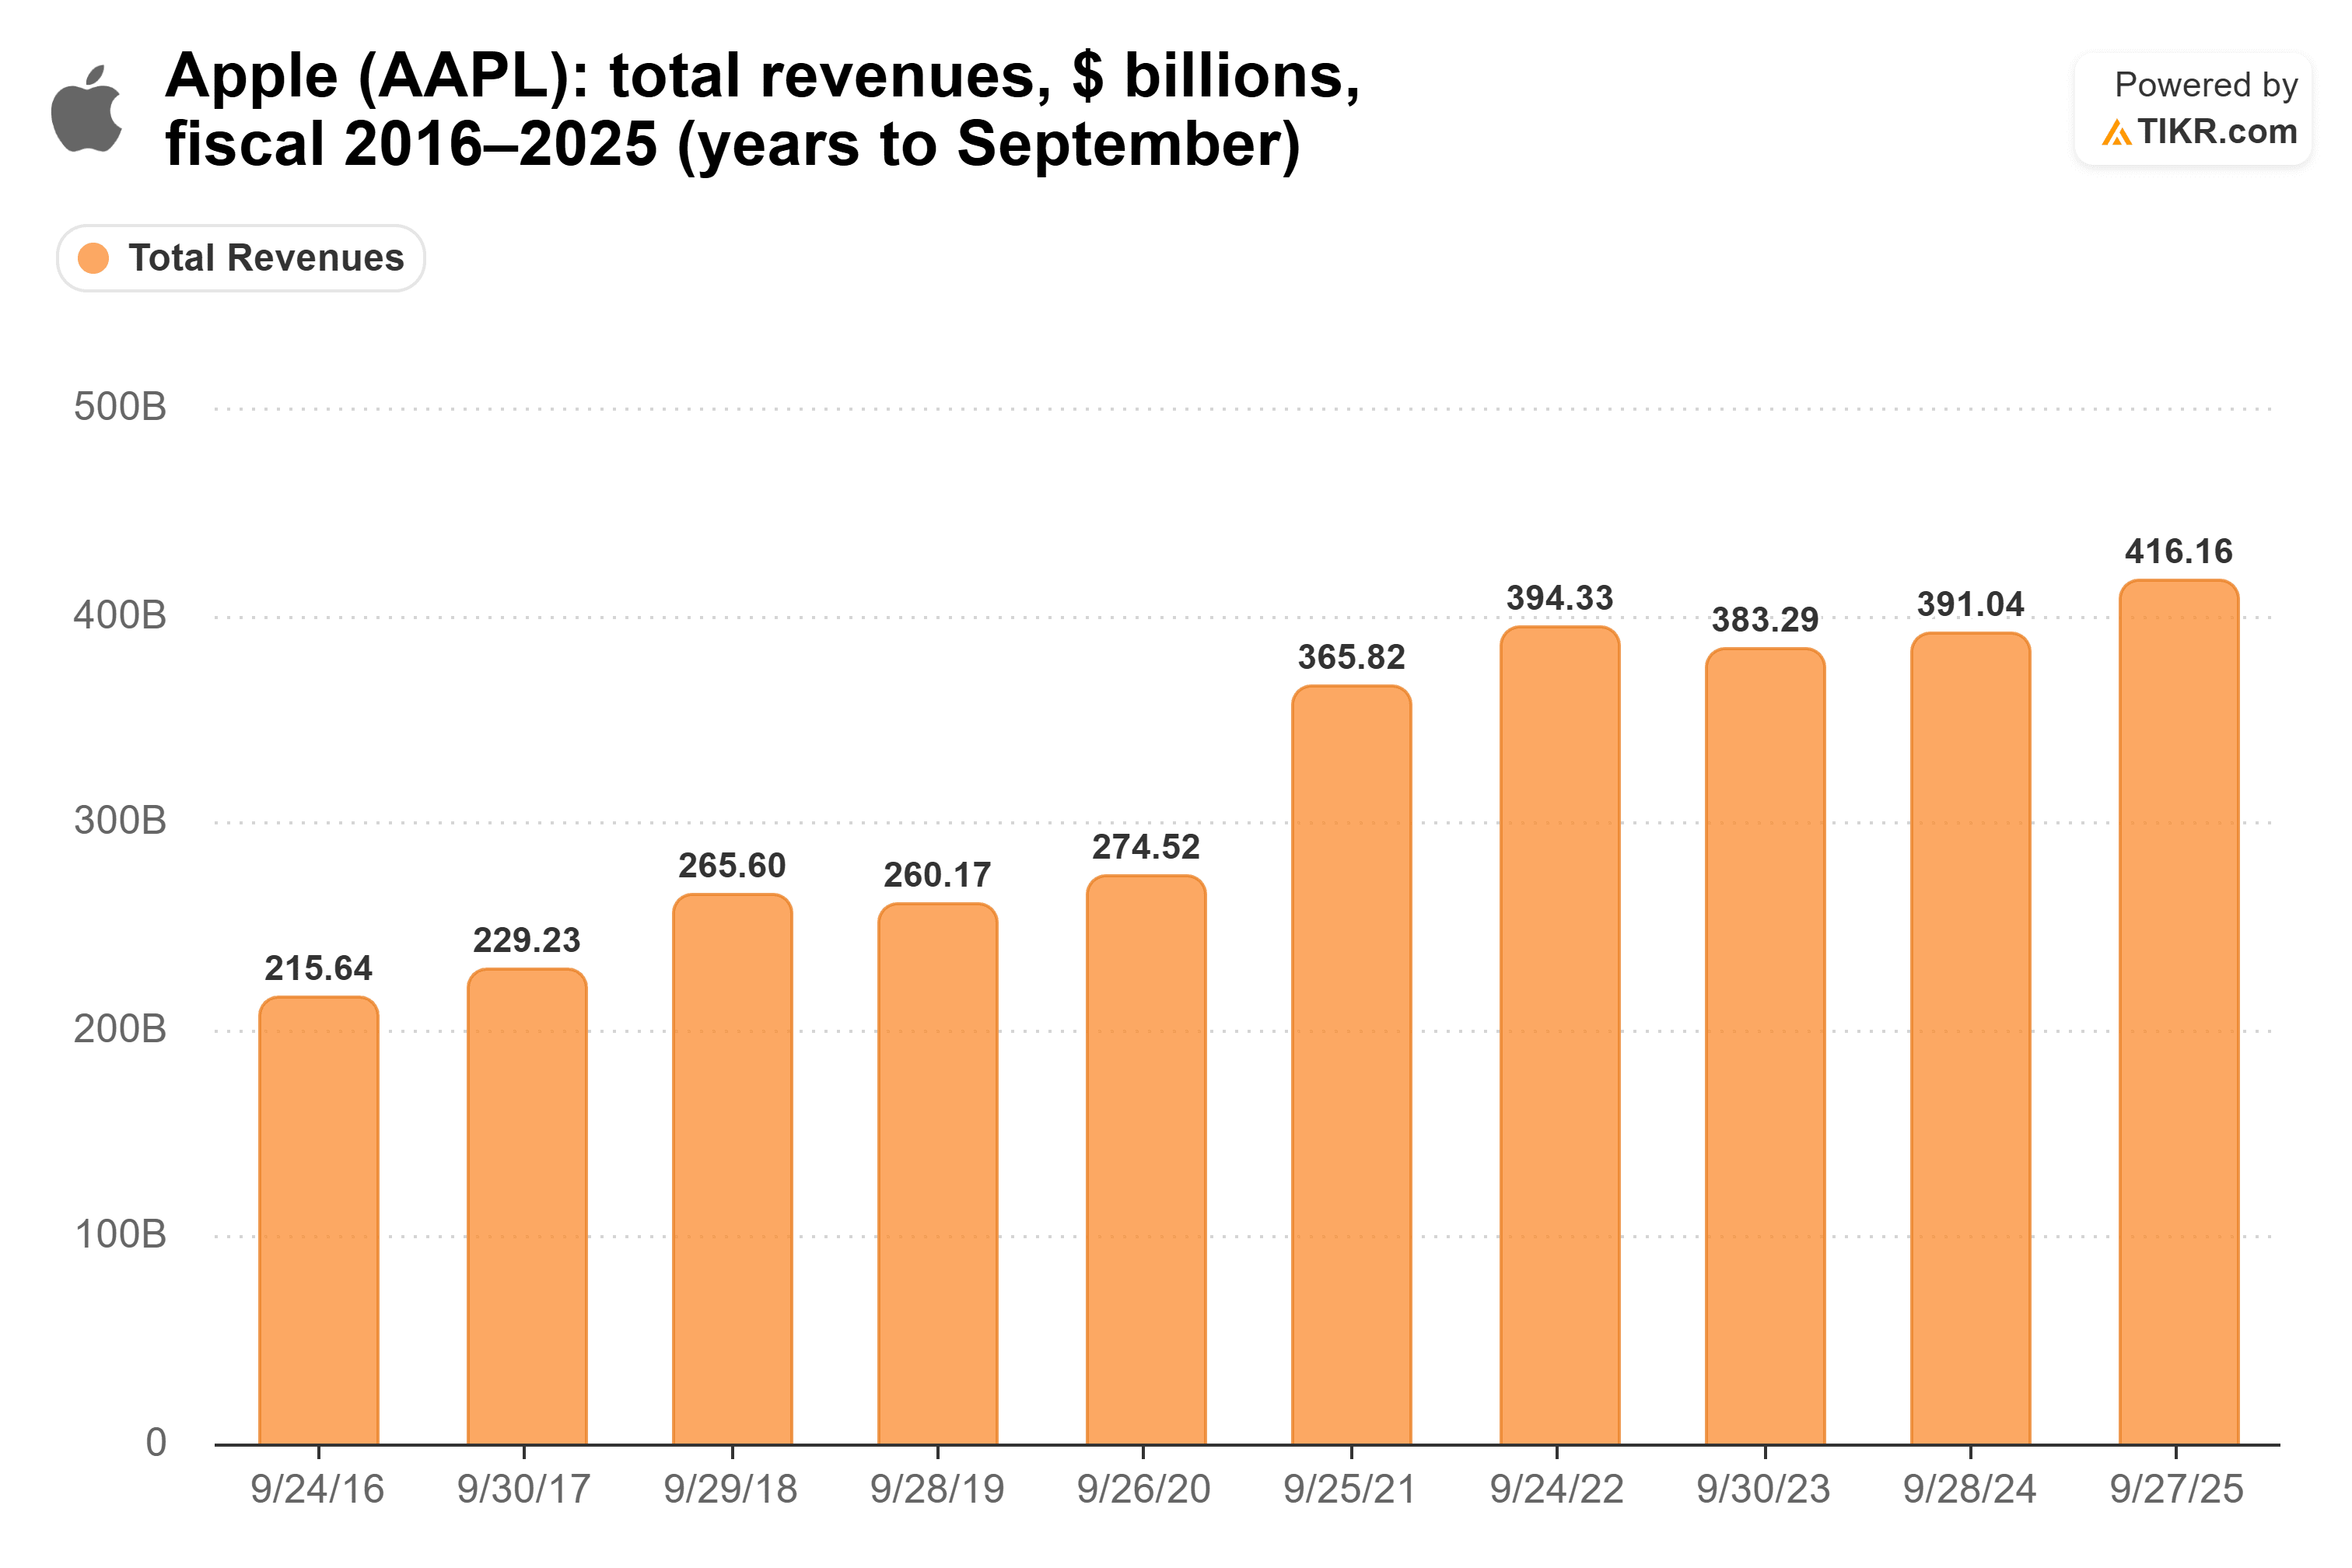
La plus forte hausse est intervenue en 2021. Depuis 2022, les ventes n'ont augmenté que de 5,6 % au total.
Ce qu'Apple manque en croissance, elle le compense par ses prix. La marge brute est la part de chaque dollar de vente restant après avoir payé la fabrication du produit. Celle d'Apple a augmenté six années de suite, passant de 37,8 % en 2019 à 46,9 % en 2025…
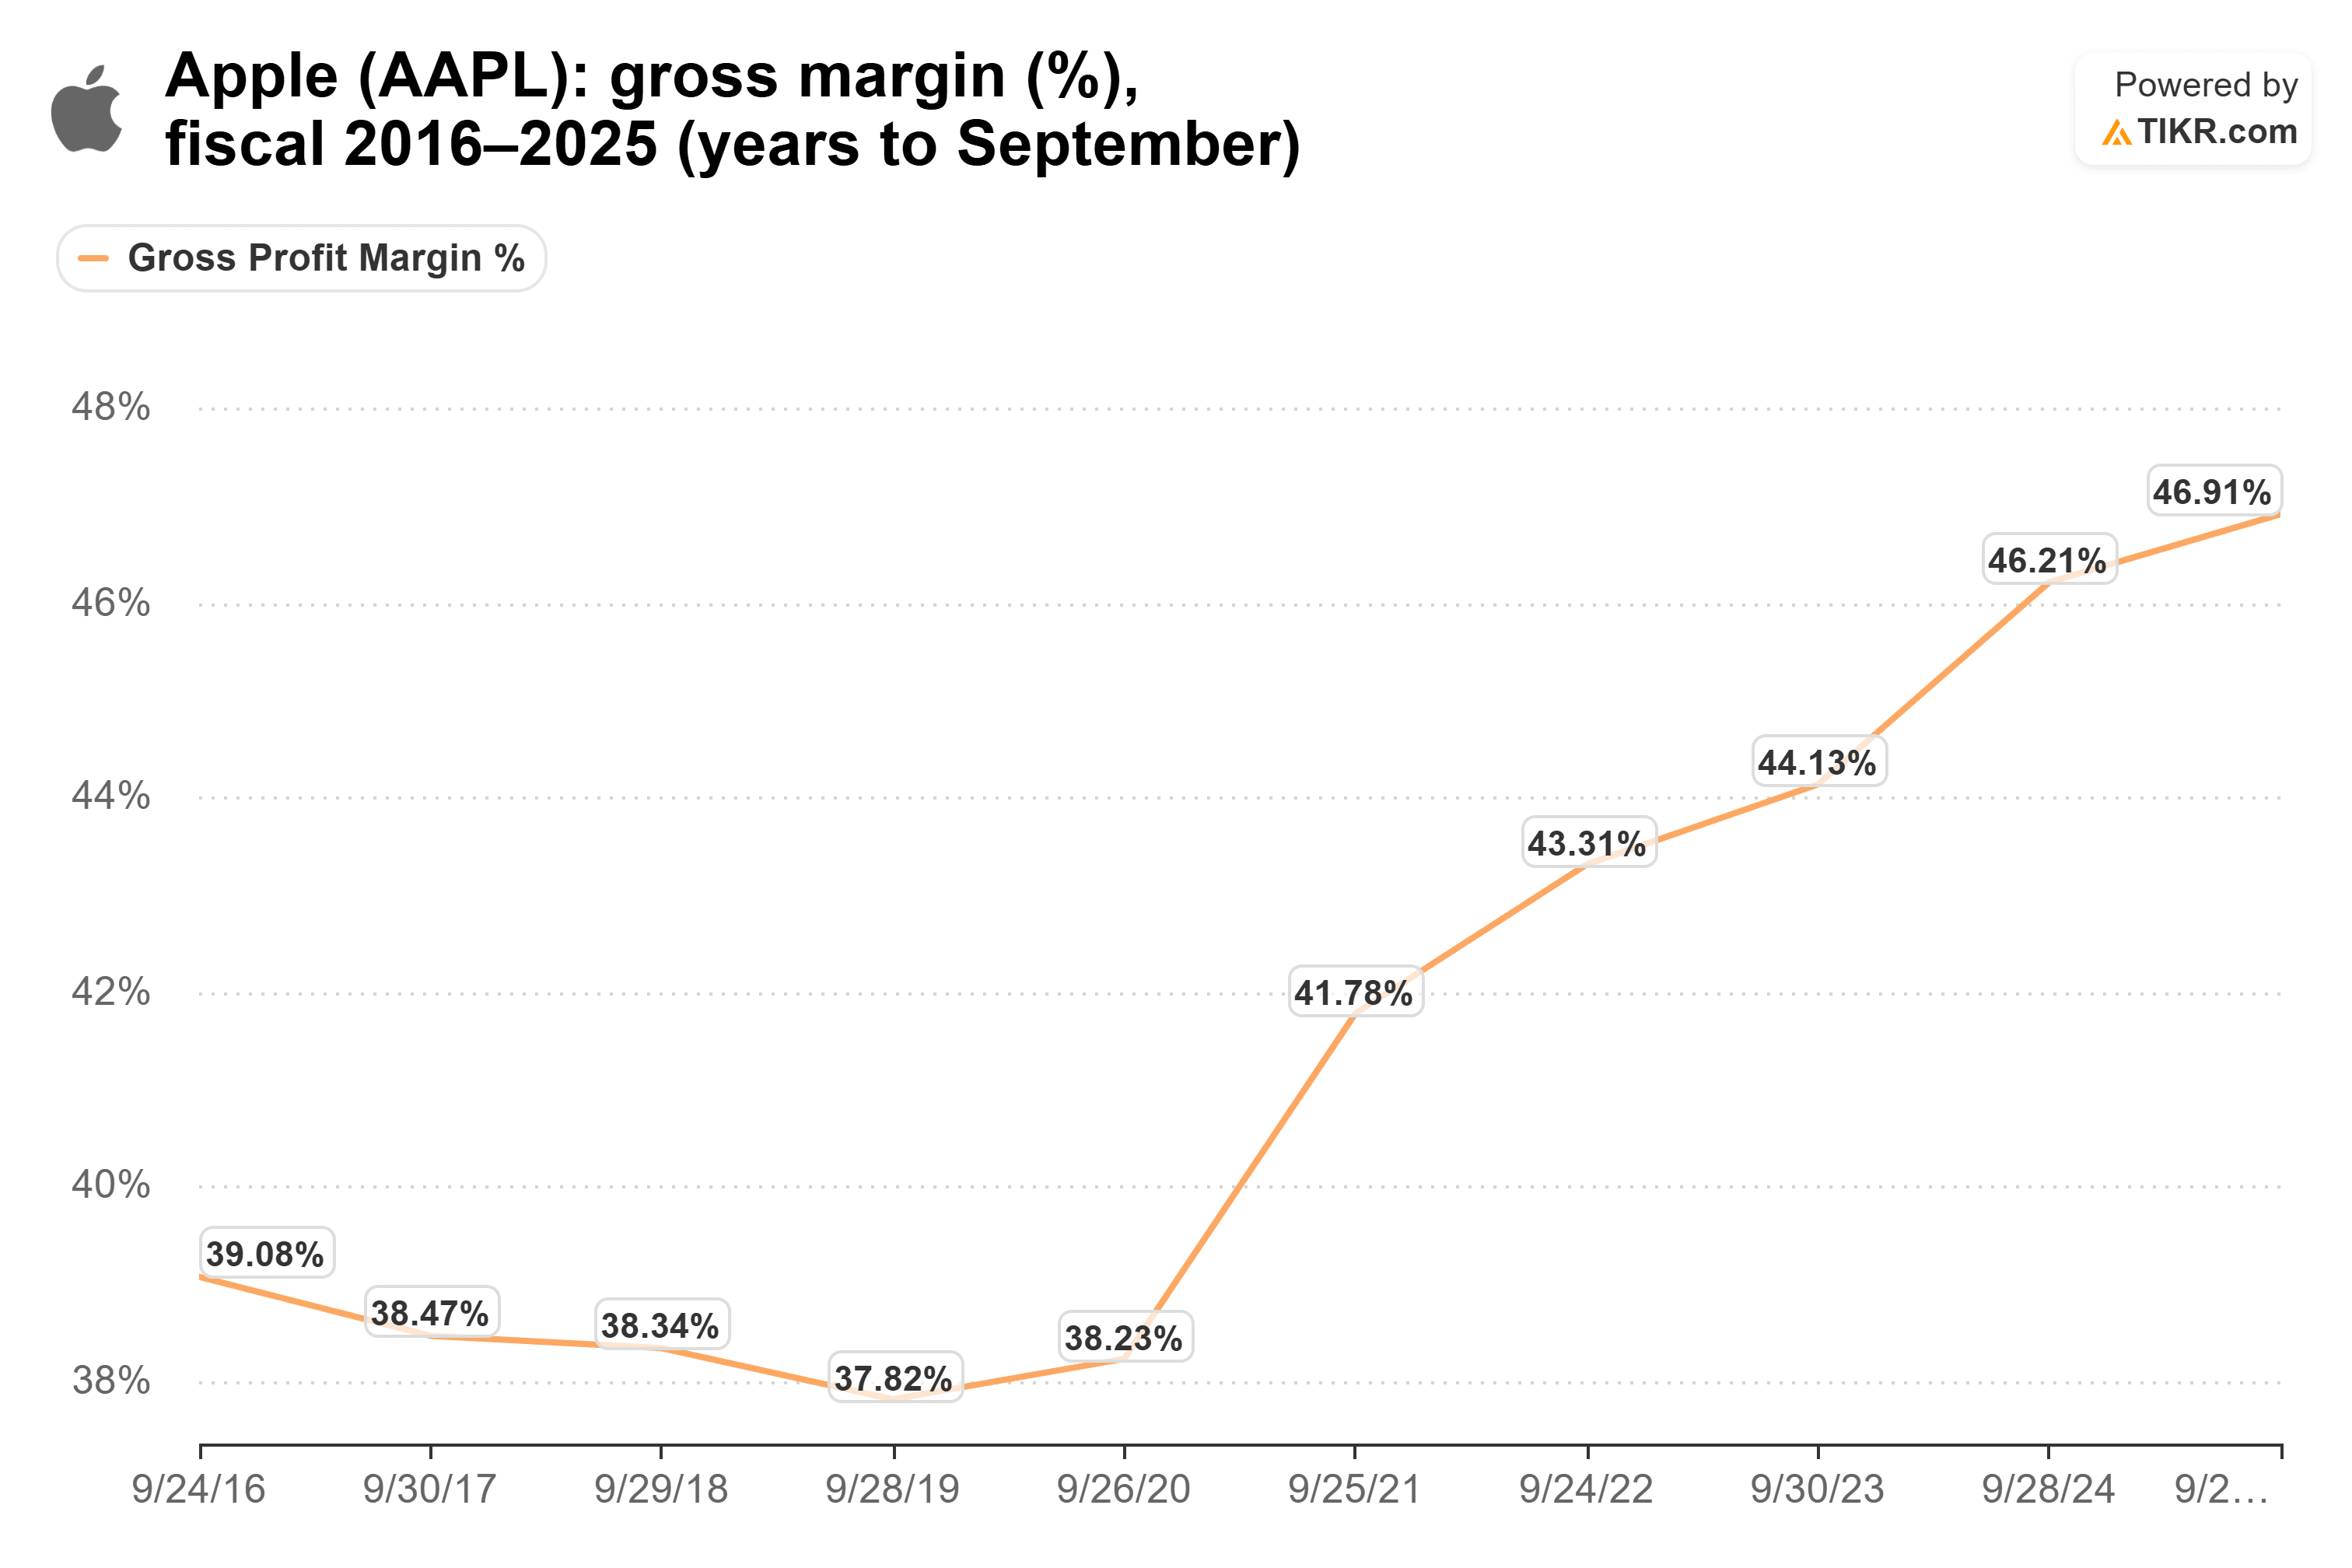
C'est ce pouvoir de fixation des prix sur lequel Galloway compte pour transformer un appareil à 350 $ en un achat de 1 000 $.
Son co-animateur, Ed Elson, n'est pas convaincu. Il a souligné qu'Apple « a progressé de 16 % le trimestre dernier et NVIDIA, en comparaison, a progressé de plus de 100 % le trimestre dernier », une comparaison avec Nvidia (NVDA) qu'il a utilisée pour affirmer qu'Apple a besoin d'un gros nouveau produit. Sur le hub, il a été direct : « Je ne pense pas que qui que ce soit se souciera du Smart Hub d'Apple. »
Galloway admet aussi qu'une entreprise de la taille d'Apple « a un problème de métabolisme ». Chaque couche de management ajoute de la prudence, et la prudence laisse de la place aux disrupteurs. (C'est pourquoi il apprécie la volonté du nouveau PDG de réduire les niveaux hiérarchiques et les coûts, ce que TIKR a couvert ici.)
Un hub à 350 $ peut-il faire bouger l'aiguille ?
Testons cela. Le chiffre d'affaires d'Apple en 2025 était de 416 milliards de dollars, donc 1 % représente 4,16 milliards de dollars. À 350 $ le hub, cela représente environ 12 millions de hubs par an. Au prix de 1 000 $ par foyer de Galloway, cela représente environ 4,2 millions de foyers.
Quant à la façon dont un foyer atteint 1 000 $, c'est pure spéculation, mais je l'interprète comme plus d'un hub par maison : un dans la cuisine, un dans la chambre, peut-être un près de la porte d'entrée.
Dans les deux cas, c'est beaucoup de matériel pour 1 % des ventes. Sur le seul chiffre d'affaires, Elson a un point.
Le truc, c'est que le comptoir est le prix
Galloway ne fait pas vraiment une prédiction sur le matériel. Sa plus grande affirmation est celle-ci :
« Celui qui possède le comptoir de cuisine possède la relation IA du foyer, et c'est ainsi qu'Apple commence à jouer les hyperscalers les plus riches les uns contre les autres et à obtenir des frais de licence fous, du type Google. »
La partie « du type Google » fait référence aux frais que Google paie à Apple pour être le moteur de recherche par défaut sur ses appareils. L'idée de Galloway est que les entreprises d'IA pourraient finir par se concurrencer et payer pour alimenter l'assistant dans chaque foyer Apple.
Il y a un hic. Kantrowitz dit que le plus gros problème avec le nouveau Siri est qu'« on oublie simplement qu'il est bon maintenant », après plus d'une décennie de dysfonctionnements. Un écran qui reste sur le comptoir toute la journée, construit autour de Siri, est un bon moyen de le rappeler aux gens.
Le prix d'arriver tard
Les investisseurs paient déjà pour cela. Apple se négocie à 36,2 fois les bénéfices anticipés, proche de son plus haut quinquennal de 37,3 fois en juillet et bien au-dessus de sa moyenne quinquennale de 28,8 fois…
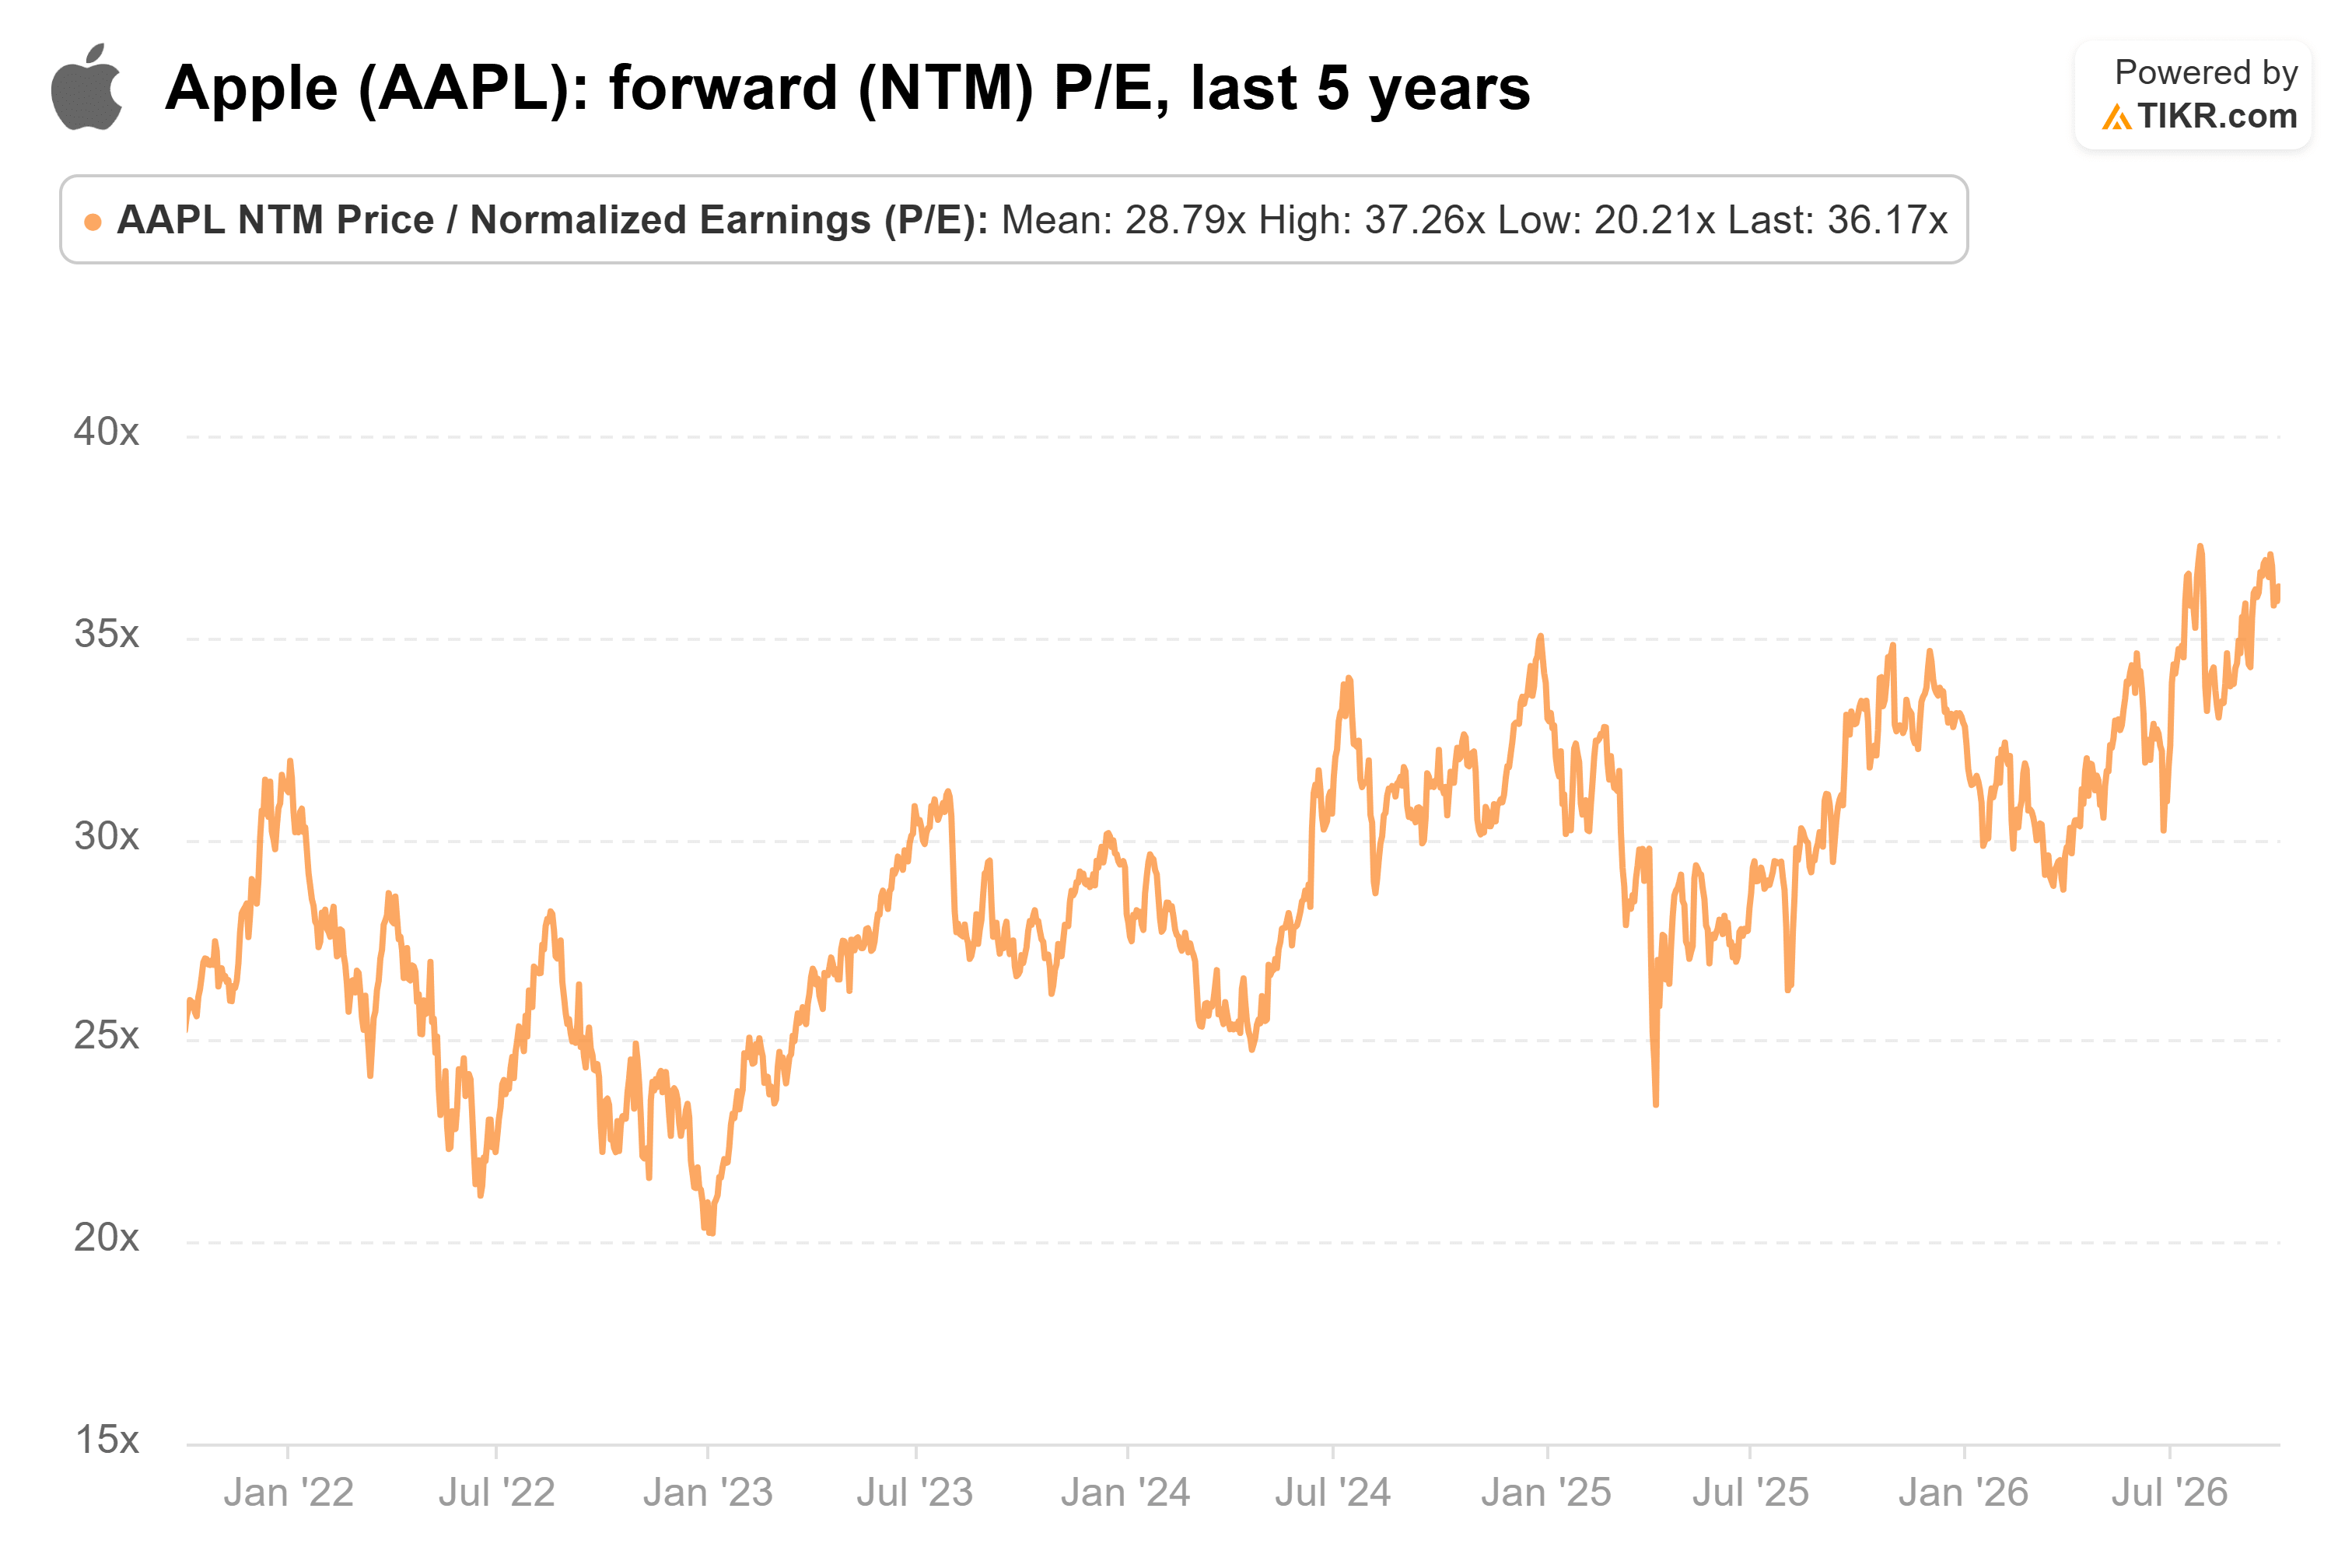
C'est environ 26 % de plus que ce que les investisseurs paient habituellement pour les bénéfices d'Apple.
Je pense que Galloway a raison sur la stratégie : les meilleures activités d'Apple sont venues d'arriver en second et de facturer plus cher, et le graphique des marges montre que ce pouvoir de fixation des prix continue de croître. Le hub n'a pas besoin de devenir une grande ligne de produits. Il doit seulement faire de Siri l'assistant par défaut à la maison, ce qui est un test que vous pouvez vérifier dans 18 mois. Souris de derrière, encore une fois.
Bien sûr, Apple n'a pas confirmé le prix, et OpenAI travaillerait sur son propre haut-parleur pour 2027. À 36 fois les bénéfices, le cours de l'action laisse peu de place à l'échec du hub.
Alors, que vaut réellement l'action Apple ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Apple. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes actualités de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !