Points clés
- Realty Income (O) offrait un rendement de dividende d'environ 5,7 % au 2 novembre, contre 7,2 % pour VICI Properties (VICI), qui se négocie à une valorisation inférieure mais présente un risque de concentration des locataires plus élevé.
- Caesars Entertainment (CZR) représente 38 % des loyers contractuels de VICI, tandis que MGM Resorts (MGM) en contribue 32 % supplémentaires, rendant leur santé financière cruciale pour les perspectives de VICI.
- Les deux REITs affichent un ratio de distribution de dividendes d'environ 73 % sur la base des estimations de consensus TIKR pour le FFA ajusté et les dividendes de 2026.
- VICI se négocie près de 10x le FFA ajusté estimé pour 2026, contre environ 13x le FFA ajusté prospectif pour Realty Income, mais son décote de valorisation s'accompagne d'une incertitude significative liée à Caesars.
Que s'est-il passé ?
Realty Income (O) et VICI Properties (VICI) offrent aux investisseurs deux approches différentes pour obtenir des revenus de dividendes immobiliers.
À leurs cours du 2 novembre, VICI offrait un rendement de dividende annualisé d'environ 7,2 %, contre environ 5,7 % pour Realty Income, donnant aux investisseurs un rendement de revenu de départ plus élevé en échange d'un risque de concentration des locataires plus important.
Les deux sociétés ont relevé leurs prévisions de fonds provenant de l'exploitation ajustés (FFA) pour 2026 suite aux résultats du troisième trimestre, Realty Income visant 4,45–4,46 $ par action et VICI s'attendant à 2,47–2,48 $ par action.
Cependant, VICI fait face à une incertitude concernant Caesars Entertainment (CZR) suite à l'acquisition proposée de 17,6 milliards de dollars par Fertitta Entertainment annoncée en mai 2026.
Les actionnaires de Caesars ont approuvé la transaction en septembre, bien que les approbations réglementaires soient restées en suspens dans le dernier dépôt trimestriel de la société.
Selon le dépôt du troisième trimestre de VICI, sa provision pour pertes sur créances a augmenté d'environ 313 millions de dollars liés à Caesars, reflétant des inquiétudes concernant la structure financière anticipée de l'opérateur de casinos et ses futures obligations de loyer régionales.
Cet ajustement était non monétaire plutôt qu'une perte immédiate de revenus locatifs, mais il a mis en lumière les risques potentiels associés au portefeuille concentré de VICI.
Malgré ces préoccupations, VICI a rapporté une croissance de revenus de 5,8 % et une croissance du FFA par action de 4,3 % en glissement annuel au troisième trimestre.
Le PDG Edward Pitoniak a déclaré que les résultats démontraient « l'efficacité de transmission de notre modèle économique », soulignant la capacité de la société à faire croître son FFA.
Pendant ce temps, Realty Income a annoncé une nouvelle augmentation de son dividende mensuel le 10 novembre, portant son paiement de 0,2715 $ à 0,2740 $ par action, soit 3,288 $ annuellement.
Deux locataires représentent 70 % des loyers de VICI
Selon les informations financières du troisième trimestre de VICI, Caesars représentait 38 % des loyers contractuels, tandis que MGM Resorts (MGM) en contribuait 32 % supplémentaires.
En comparaison, le plus grand locataire de Realty Income, 7-Eleven, ne représentait que 3,3 % du loyer de base annualisé à la fin de 2025.
Le supplément financier de VICI montrait que son Bail Principal Régional Caesars et son Bail Joliet généraient environ 740,5 millions de dollars de loyers contractuels annuels bruts, ou 730,9 millions de dollars après ajustement pour l'intérêt non contrôlant.
Ce montant ajusté représente environ 27 % des 2,7 milliards de dollars de FFA annuel projeté de VICI.
Dans un scénario de stress simplifié, perdre la moitié des revenus locatifs régionaux de Caesars pourrait faire passer le ratio de distribution de dividendes projeté de VICI d'environ 73 % à 85 %, en supposant que le loyer perdu réduise le FFA dollar pour dollar et sans récupérations compensatoires.
Une perte totale des revenus locatifs régionaux pourrait pousser le ratio de distribution au-dessus de 100 %, laissant potentiellement le dividende non couvert par le FFA.
Il s'agit de tests de stress hypothétiques et non de prévisions. Les résultats réels dépendraient de l'exécution des baux, des recouvrements, des dépenses et d'autres ajustements financiers.
Cette concentration aide à expliquer pourquoi VICI se négocie avec une décote, même si ses opérations actuelles continuent de générer des flux de trésorerie substantiels.
Realty Income ou VICI sont-ils sous-évalués ?
VICI offre la valorisation la moins chère, mais le portefeuille diversifié de Realty Income offre une meilleure défense contre les problèmes individuels des locataires.
Selon les estimations de consensus TIKR, Realty Income devrait générer environ 4,45 $ de FFA par action en 2026 contre 3,26 $ de dividendes prévus, représentant un ratio de distribution proche de 73 %.
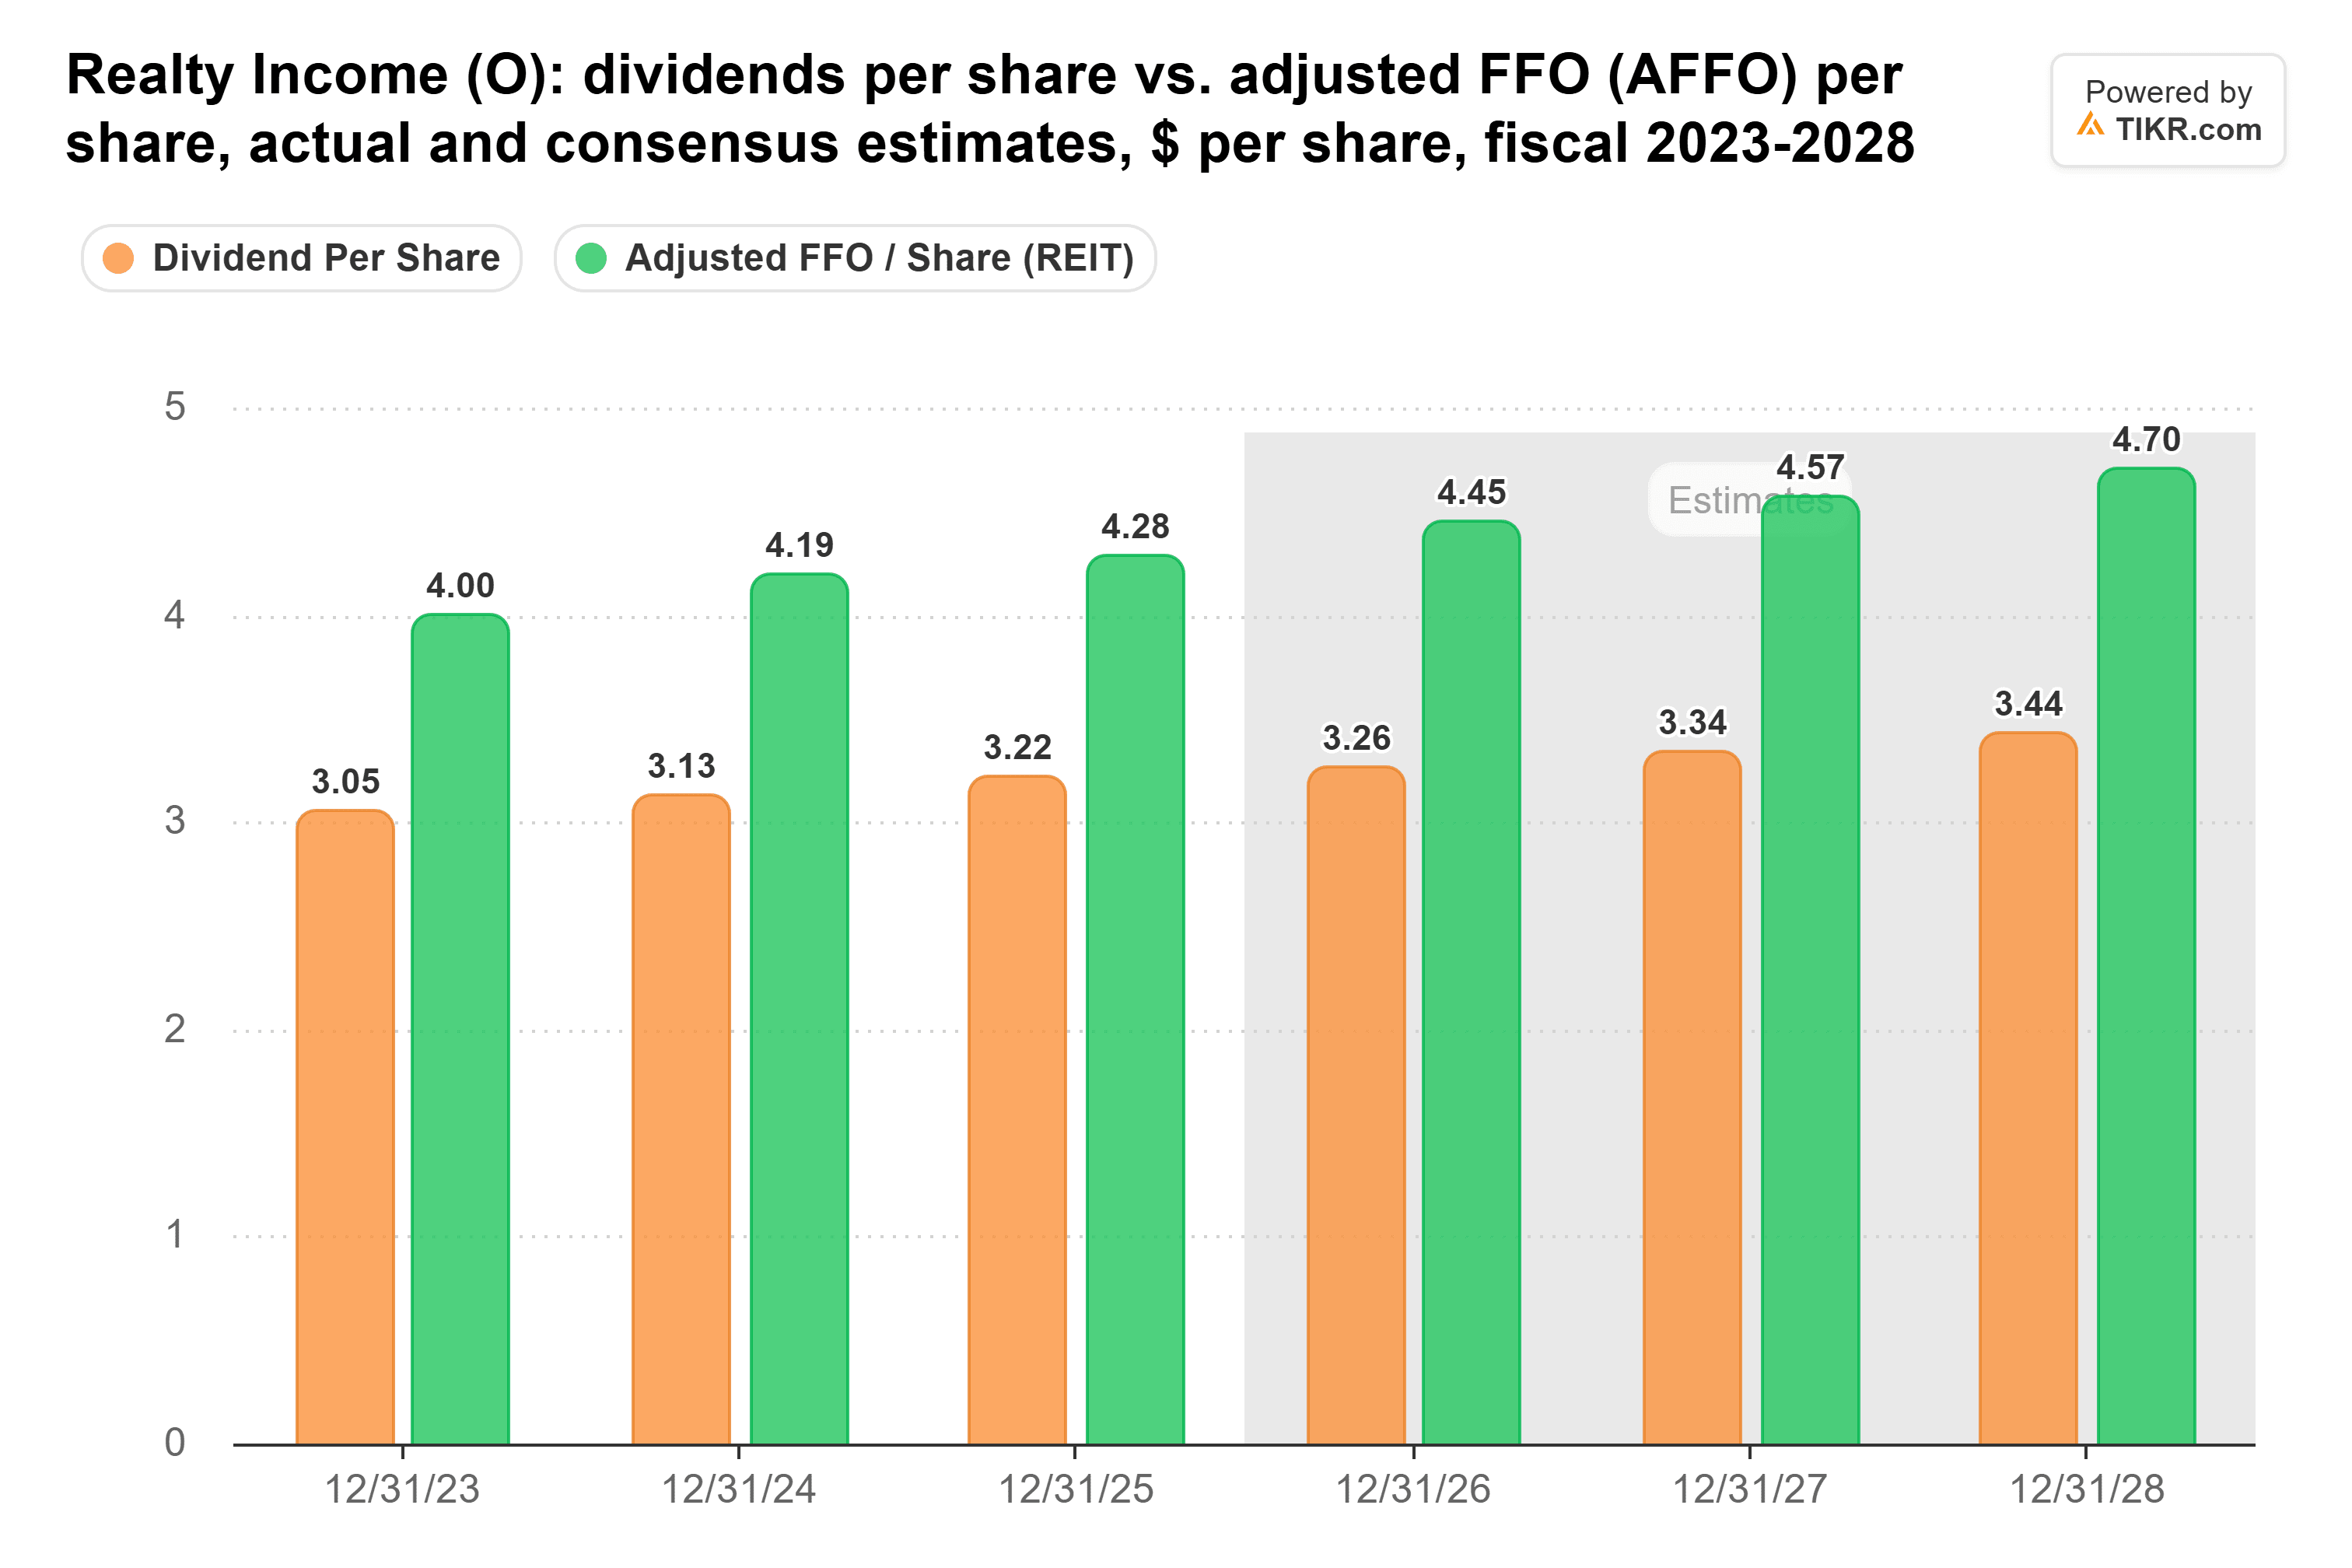
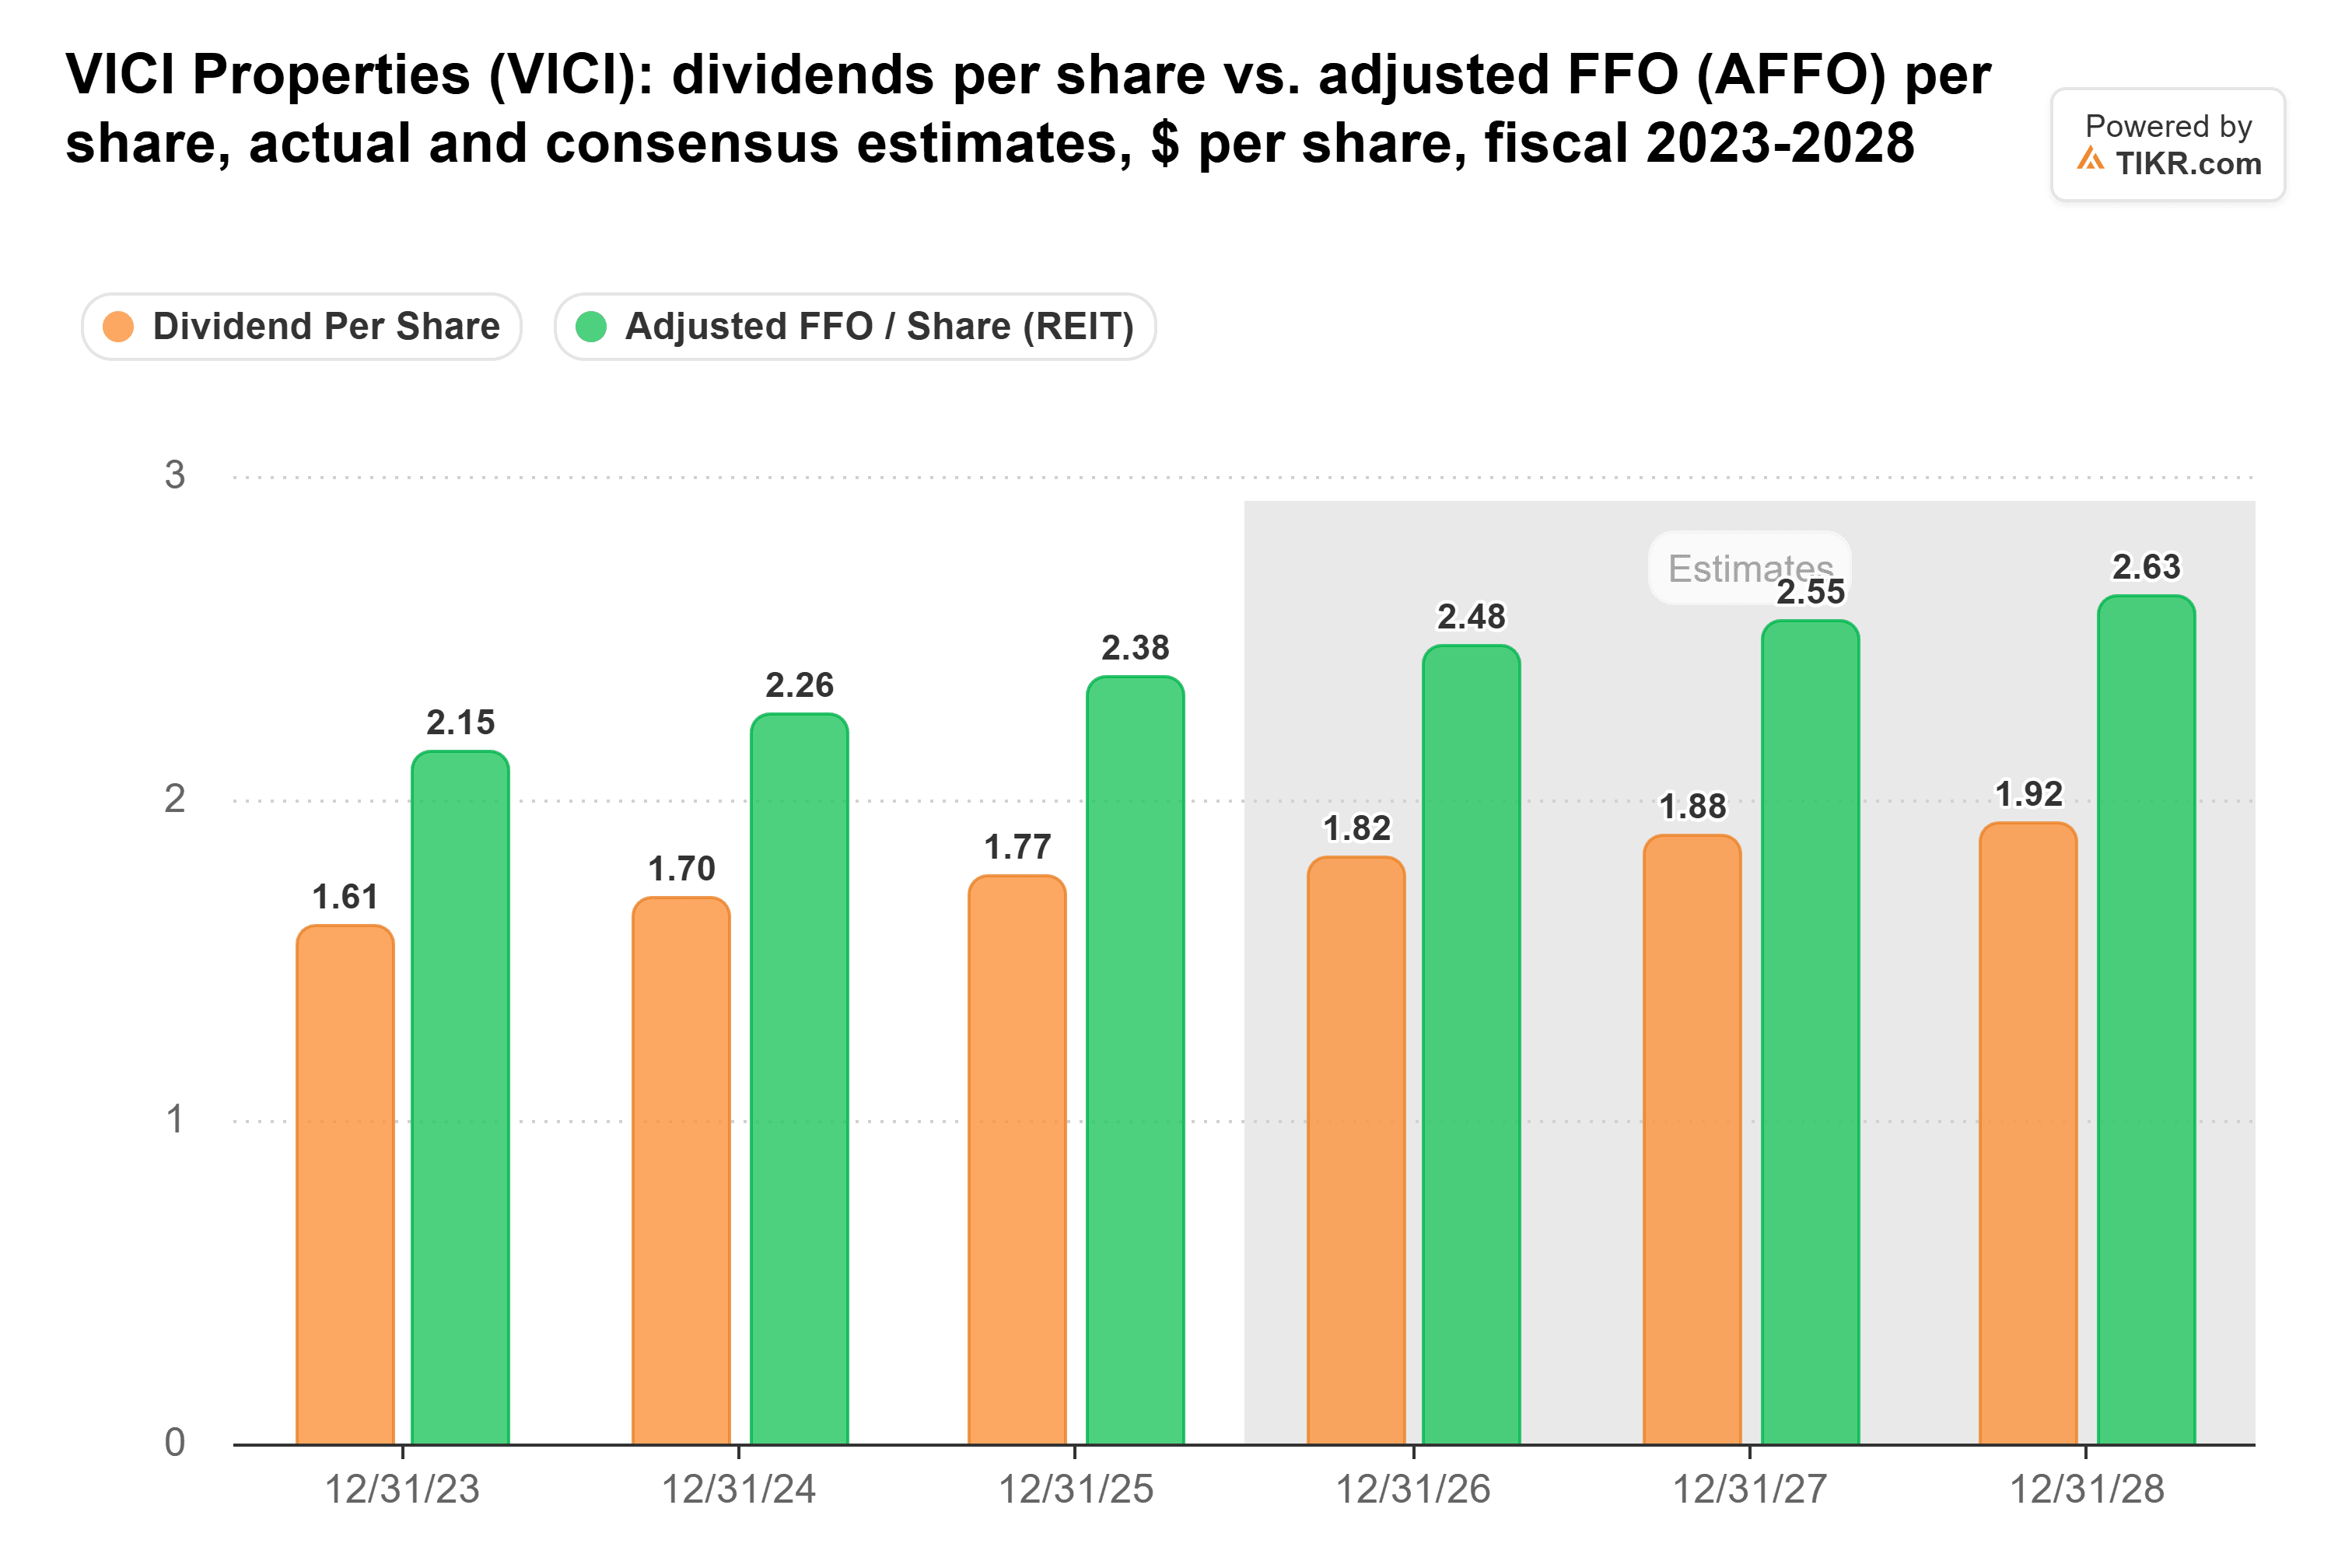
VICI devrait générer environ 2,48 $ de FFA par action contre 1,82 $ de dividendes prévus, produisant un ratio de distribution similaire proche de 73 %.
Son dividende a augmenté d'environ 9 % entre l'exercice 2023 et 2025, contre une croissance de près de 6 % pour Realty Income.
Le dernier dividende trimestriel déclaré de VICI de 0,46 $ représente également un paiement annualisé de 1,84 $, légèrement supérieur à l'estimation de consensus 2026 du graphique.
Realty Income se négociait près de 13x le FFA ajusté prospectif au 6 novembre, en dessous de sa moyenne historique sur cinq ans d'environ 15x.
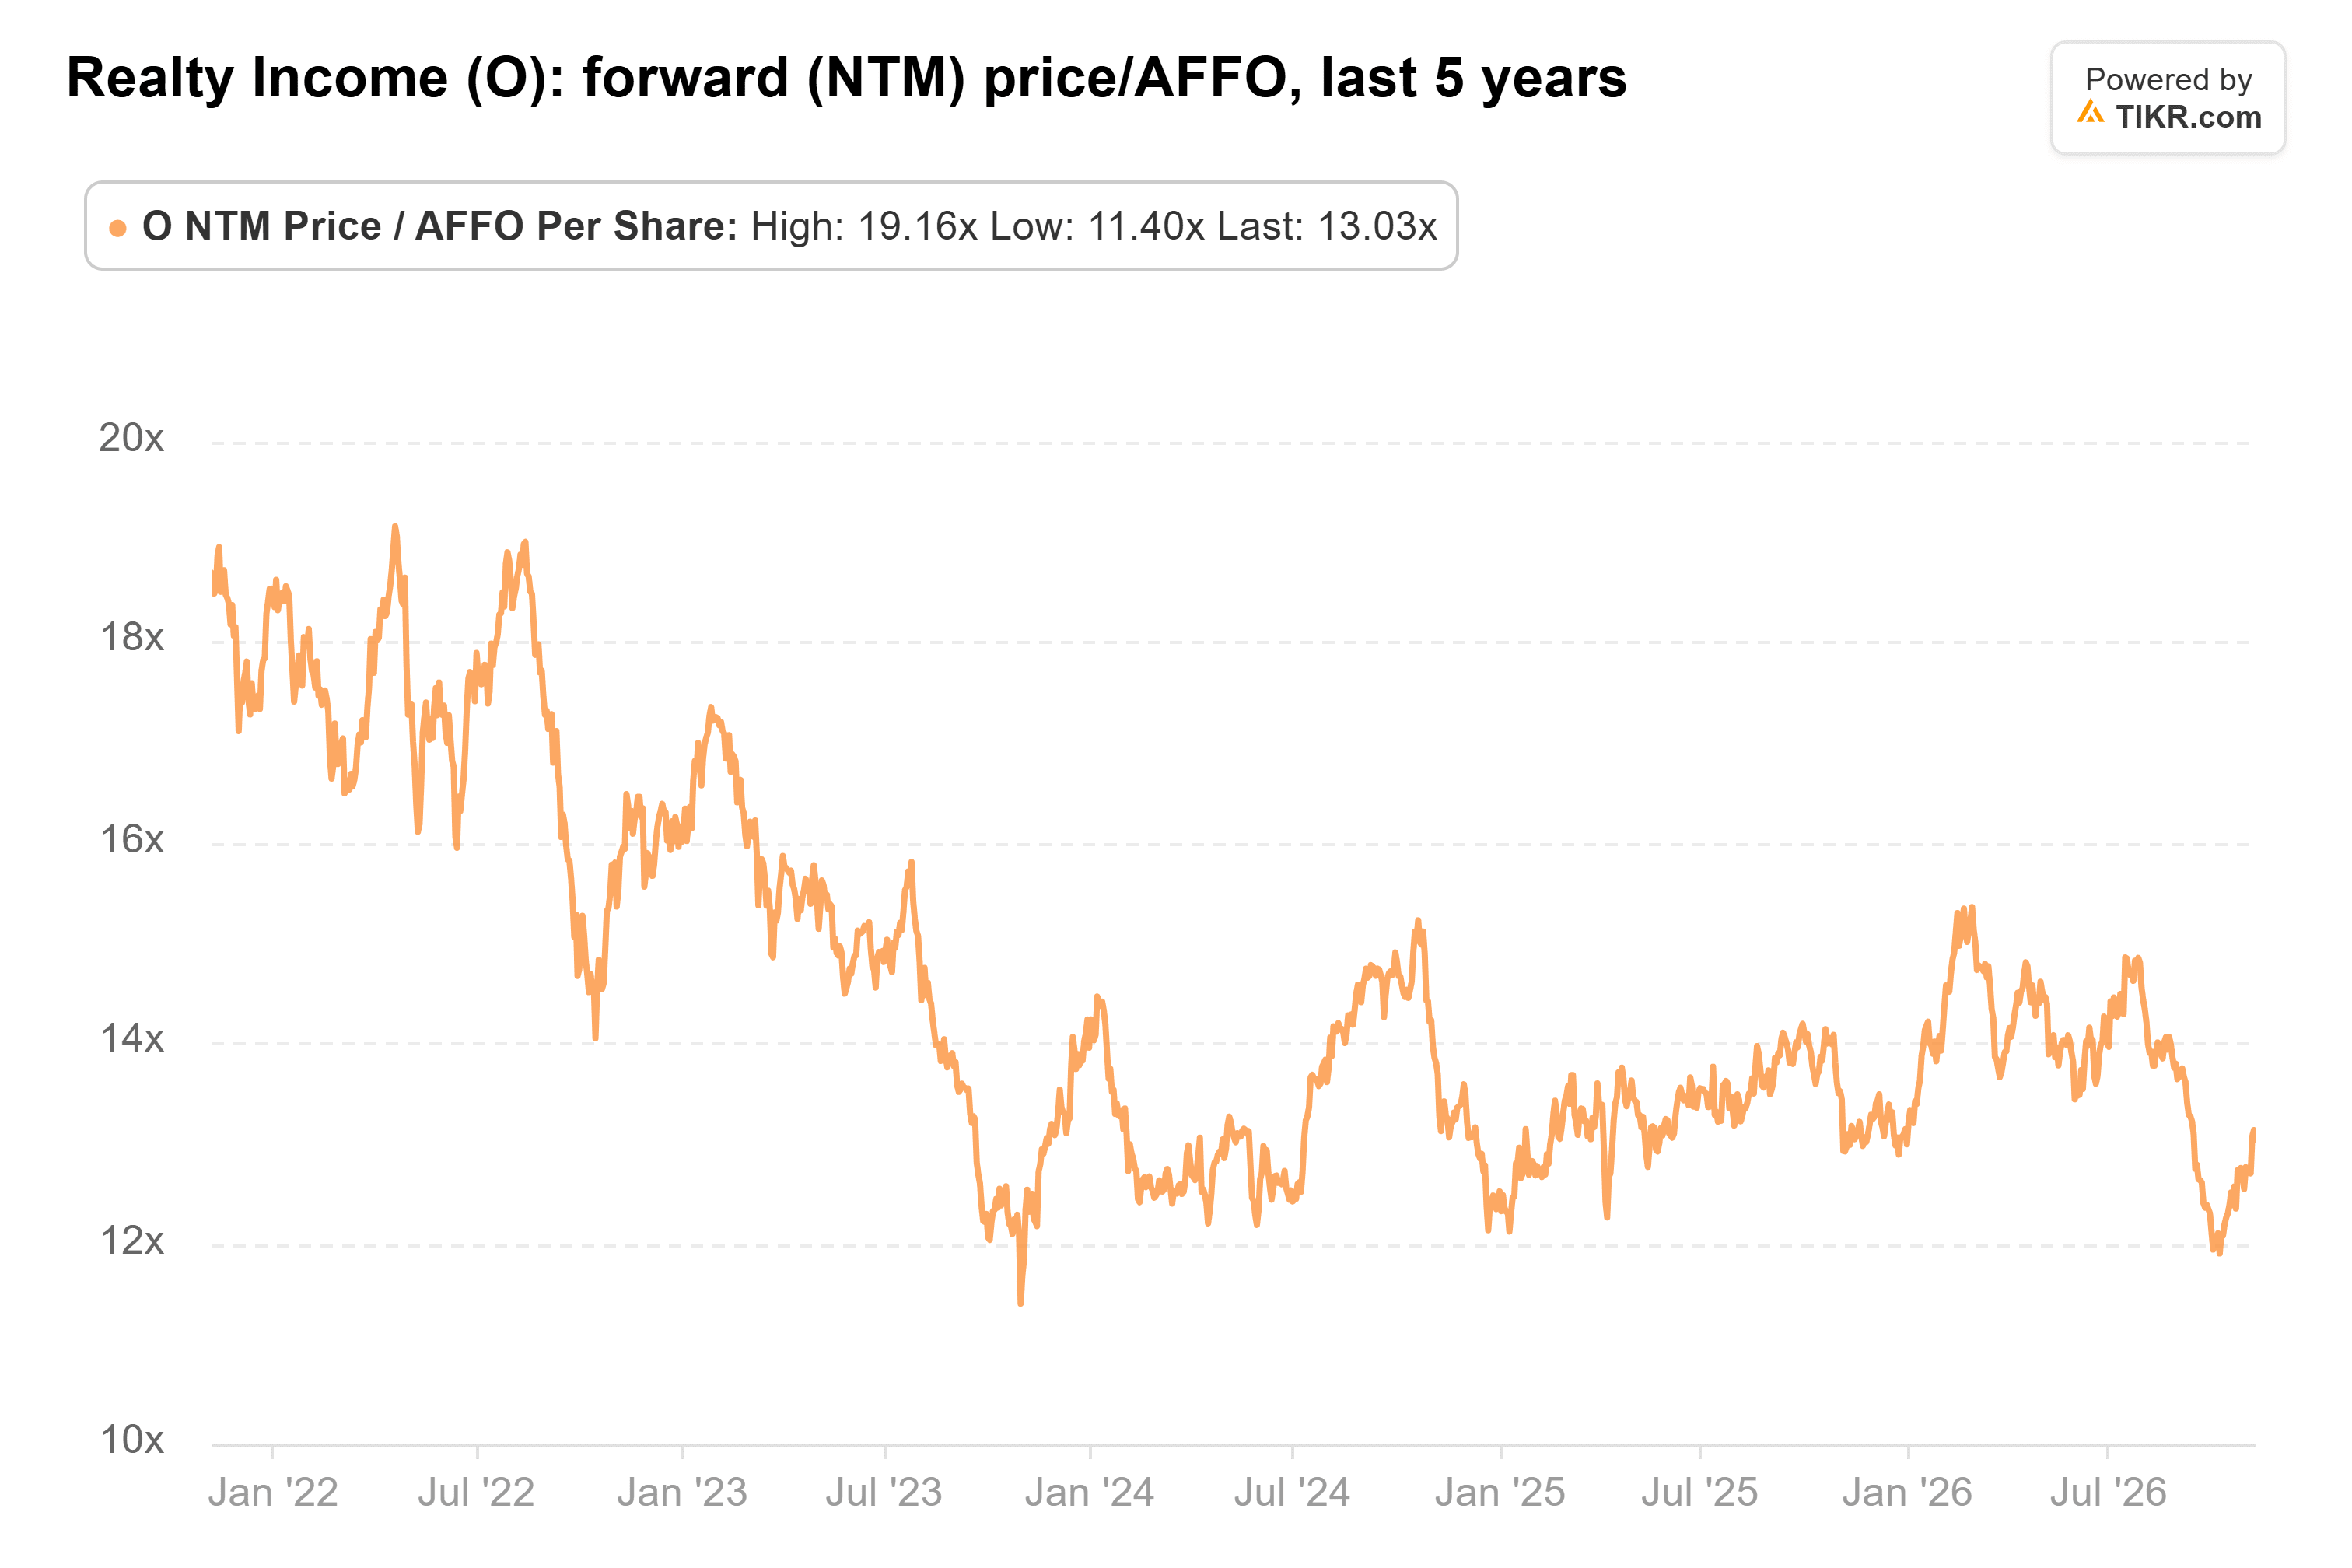
VICI se négociait près de 10x le FFA ajusté estimé pour 2026 sur la base de sa valorisation du 2 novembre, bien que les deux multiples utilisent des périodes de prévision différentes.
La notation de crédit A- de S&P de Realty Income, comparée au BBB- de VICI, souligne la différence de leurs profils de crédit. Bien que VICI offre une valorisation moins chère, la notation plus forte et la base de locataires plus diversifiée de Realty Income offrent une protection financière supplémentaire.
Au cours des 12 prochains mois, les perspectives de VICI dépendront fortement du financement de l'acquisition de Caesars, des arrangements de baux régionaux et de la poursuite des paiements de loyers.
Les perspectives de Realty Income dépendront de l'activité d'acquisition, des coûts d'emprunt et de sa capacité à maintenir la croissance du FFA tout en augmentant les dividendes.
VICI semble plus attractivement valorisé pour les investisseurs recherchant un revenu plus élevé et à l'aise avec l'exposition aux locataires de casinos, tandis que Realty Income offre une alternative plus conservatrice pour ceux qui privilégient la stabilité des dividendes.
L'écart de valorisation pourrait se réduire si Caesars reste financièrement stable, mais une détérioration des finances des locataires pourrait justifier la décote persistante de VICI.
Alors, quelle est la valeur réelle de l'action VICI Properties ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que VICI Properties pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez VICI Properties gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !