

Points clés
- Microsoft souhaite réduire le nombre de ses partenaires néo-cloud et ne renouvellera pas l'un de ses contrats cloud avec Oracle, a rapporté CNBC vendredi.
- Steven Wieting de Citi indique que le coût de la dette de Microsoft est inférieur d'environ 10 points de pourcentage à celui de CoreWeave. Cela rend la possession de centres de données bien moins chère pour Microsoft que leur location.
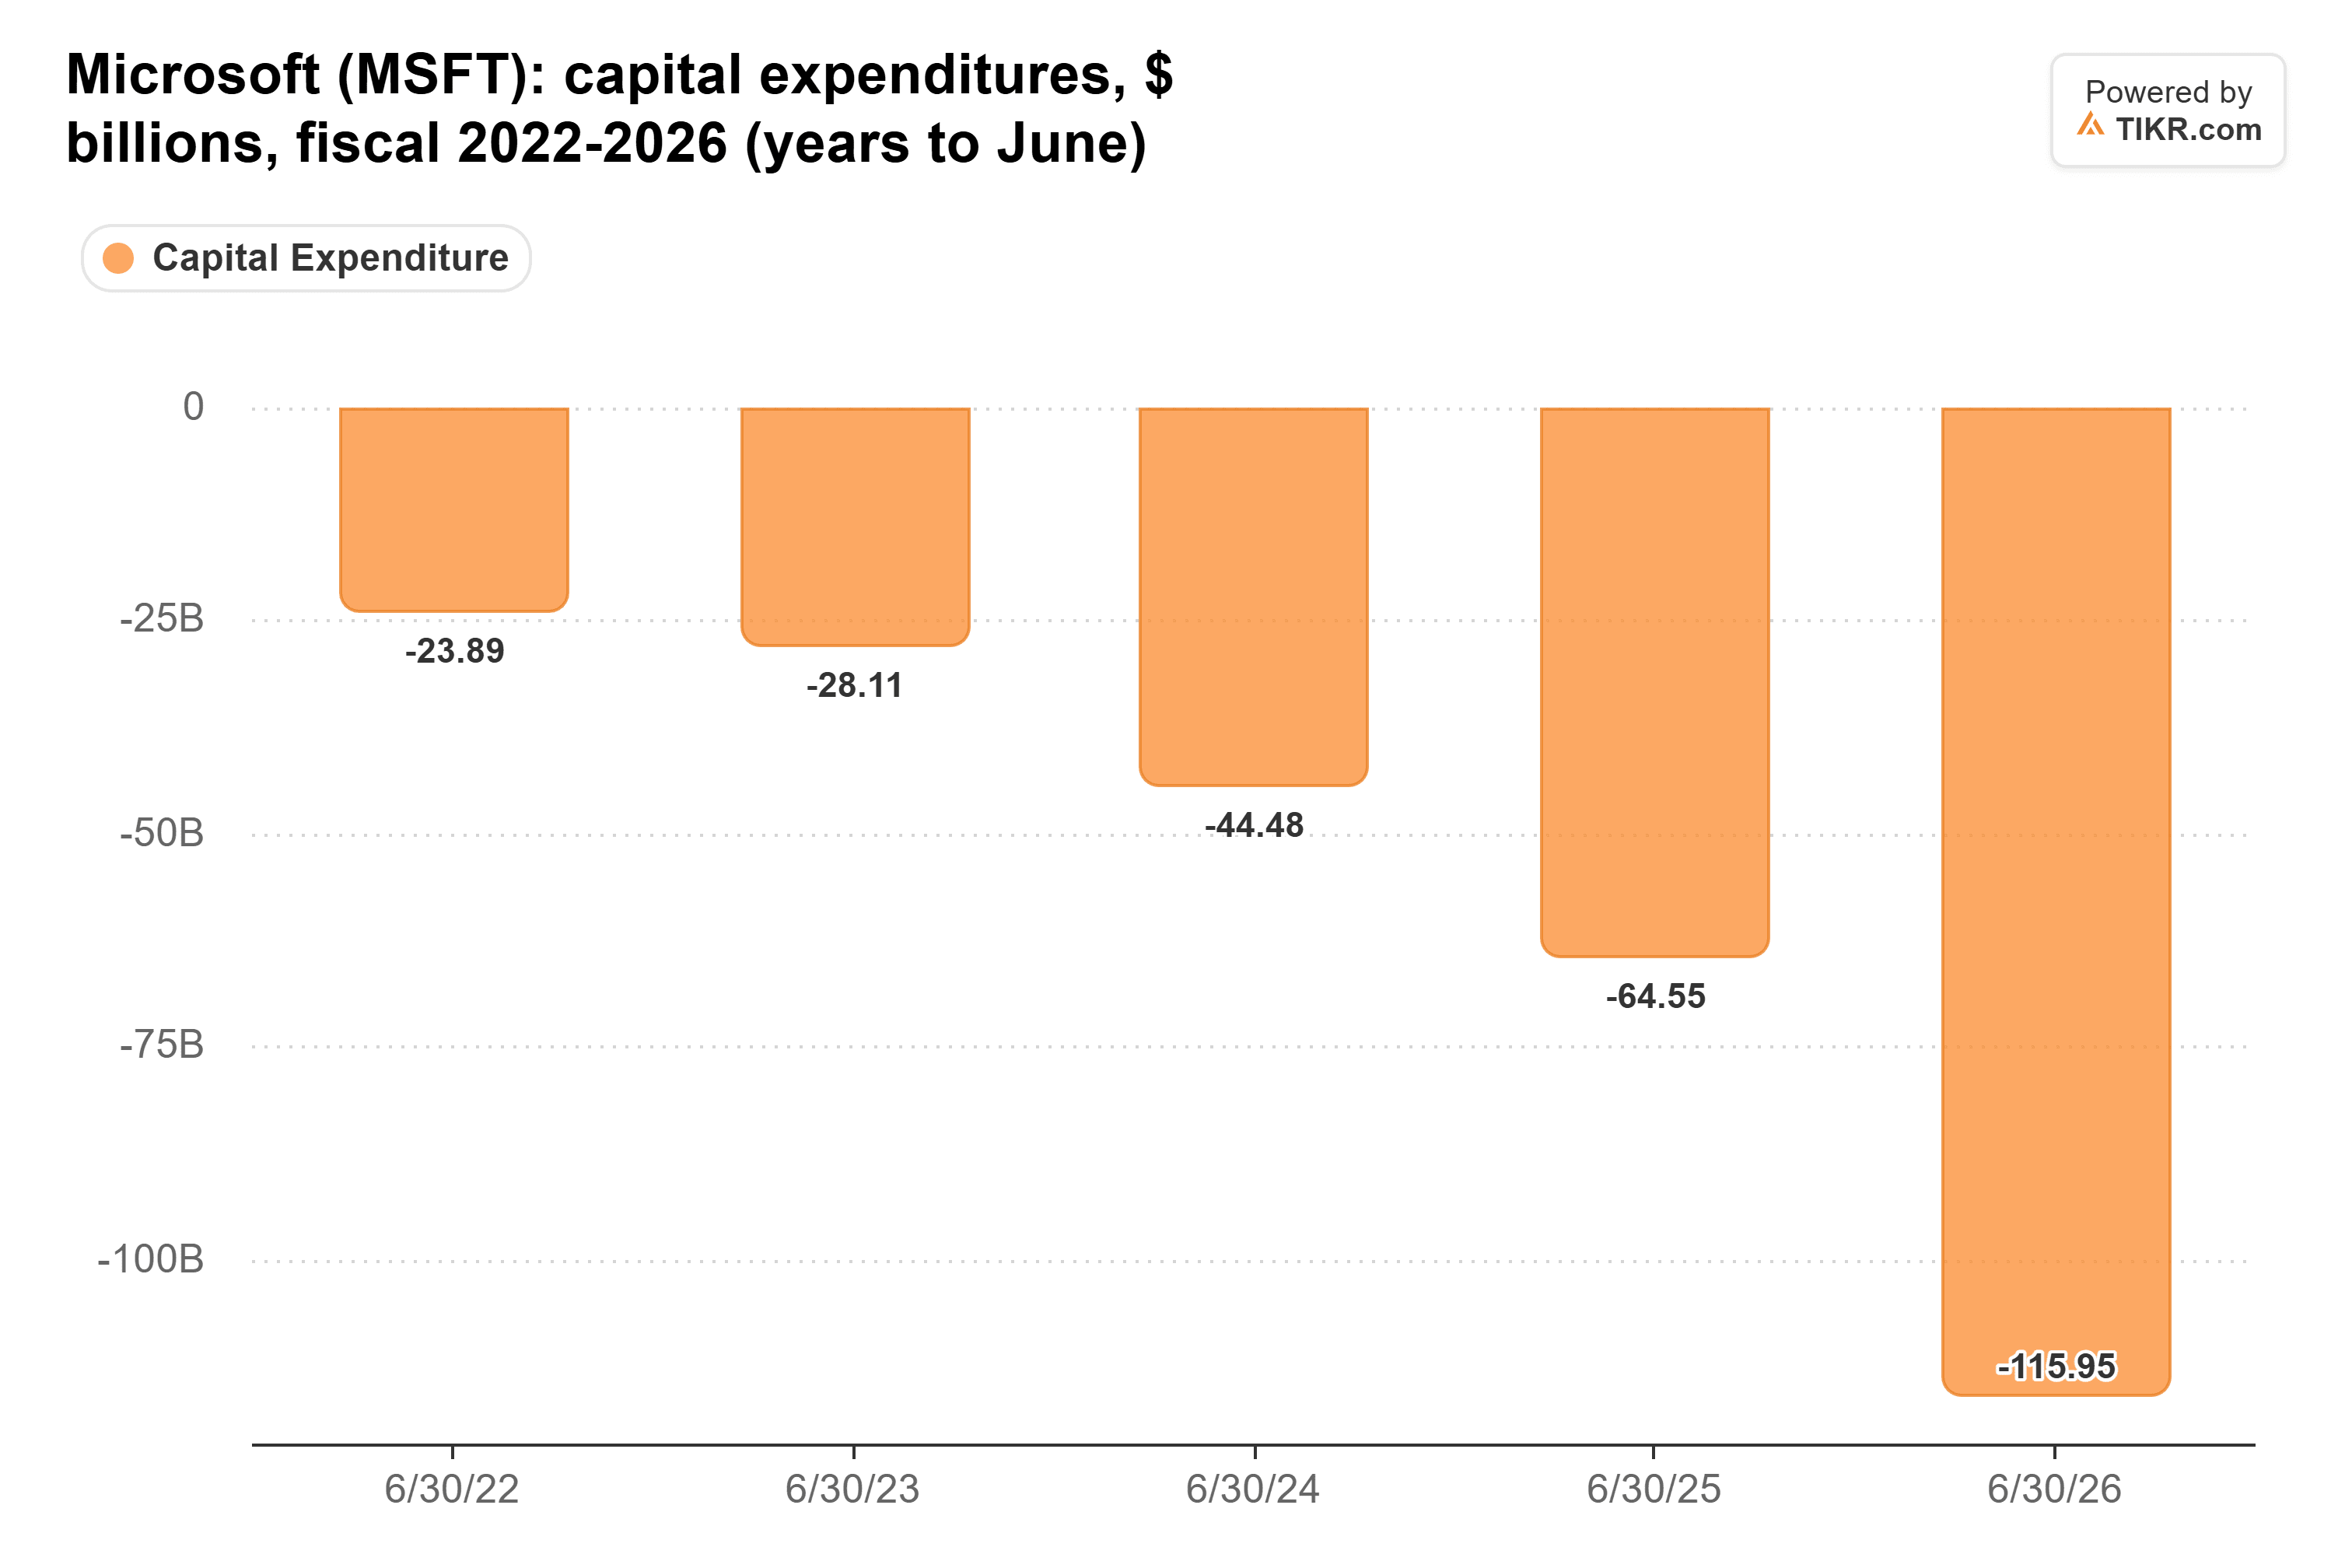
- La possession coûte tout de même cher. Les dépenses d'investissement (capex) de Microsoft ont atteint 116 milliards de dollars pour l'exercice 2026, et les analystes prévoient que sa trésorerie disponible (free cash flow) chutera à 32,7 milliards de dollars pour l'exercice 2027.
- CoreWeave est le plus exposé, et ses résultats dans les prochains jours montreront à quel point il dépend de Microsoft.
Microsoft (MSFT) a contribué à créer l'essor du néo-cloud. Aujourd'hui, il s'en éloigne, et CoreWeave (CRWV) et Oracle (ORCL) risquent de perdre des affaires.
Vendredi, Seema Modi de CNBC a rapporté sur Closing Bell Overtime que Microsoft a décidé de ne pas renouveler l'un de ses contrats cloud avec Oracle. Ses sources ont également indiqué que Microsoft "examine activement la possibilité de réduire le nombre de néo-clouds avec lesquels il s'associe, tout en redoublant d'efforts sur sa propre stratégie de centres de données."
Sur la même émission, Steven Wieting de Citi a quantifié l'avantage de Microsoft. Son coût de la dette, a-t-il dit, "est inférieur d'environ 10 points de pourcentage à celui de CoreWeave."
C'est un avantage considérable.
Microsoft finance ses propres investissements
Posséder des centres de données n'est pas bon marché. Les analystes prévoient que la trésorerie disponible (free cash flow) de Microsoft chutera à 32,7 milliards de dollars pour l'exercice 2027 (l'année se terminant en juin 2027). C'est moins de la moitié des 67,0 milliards de dollars générés pour l'exercice 2026 :
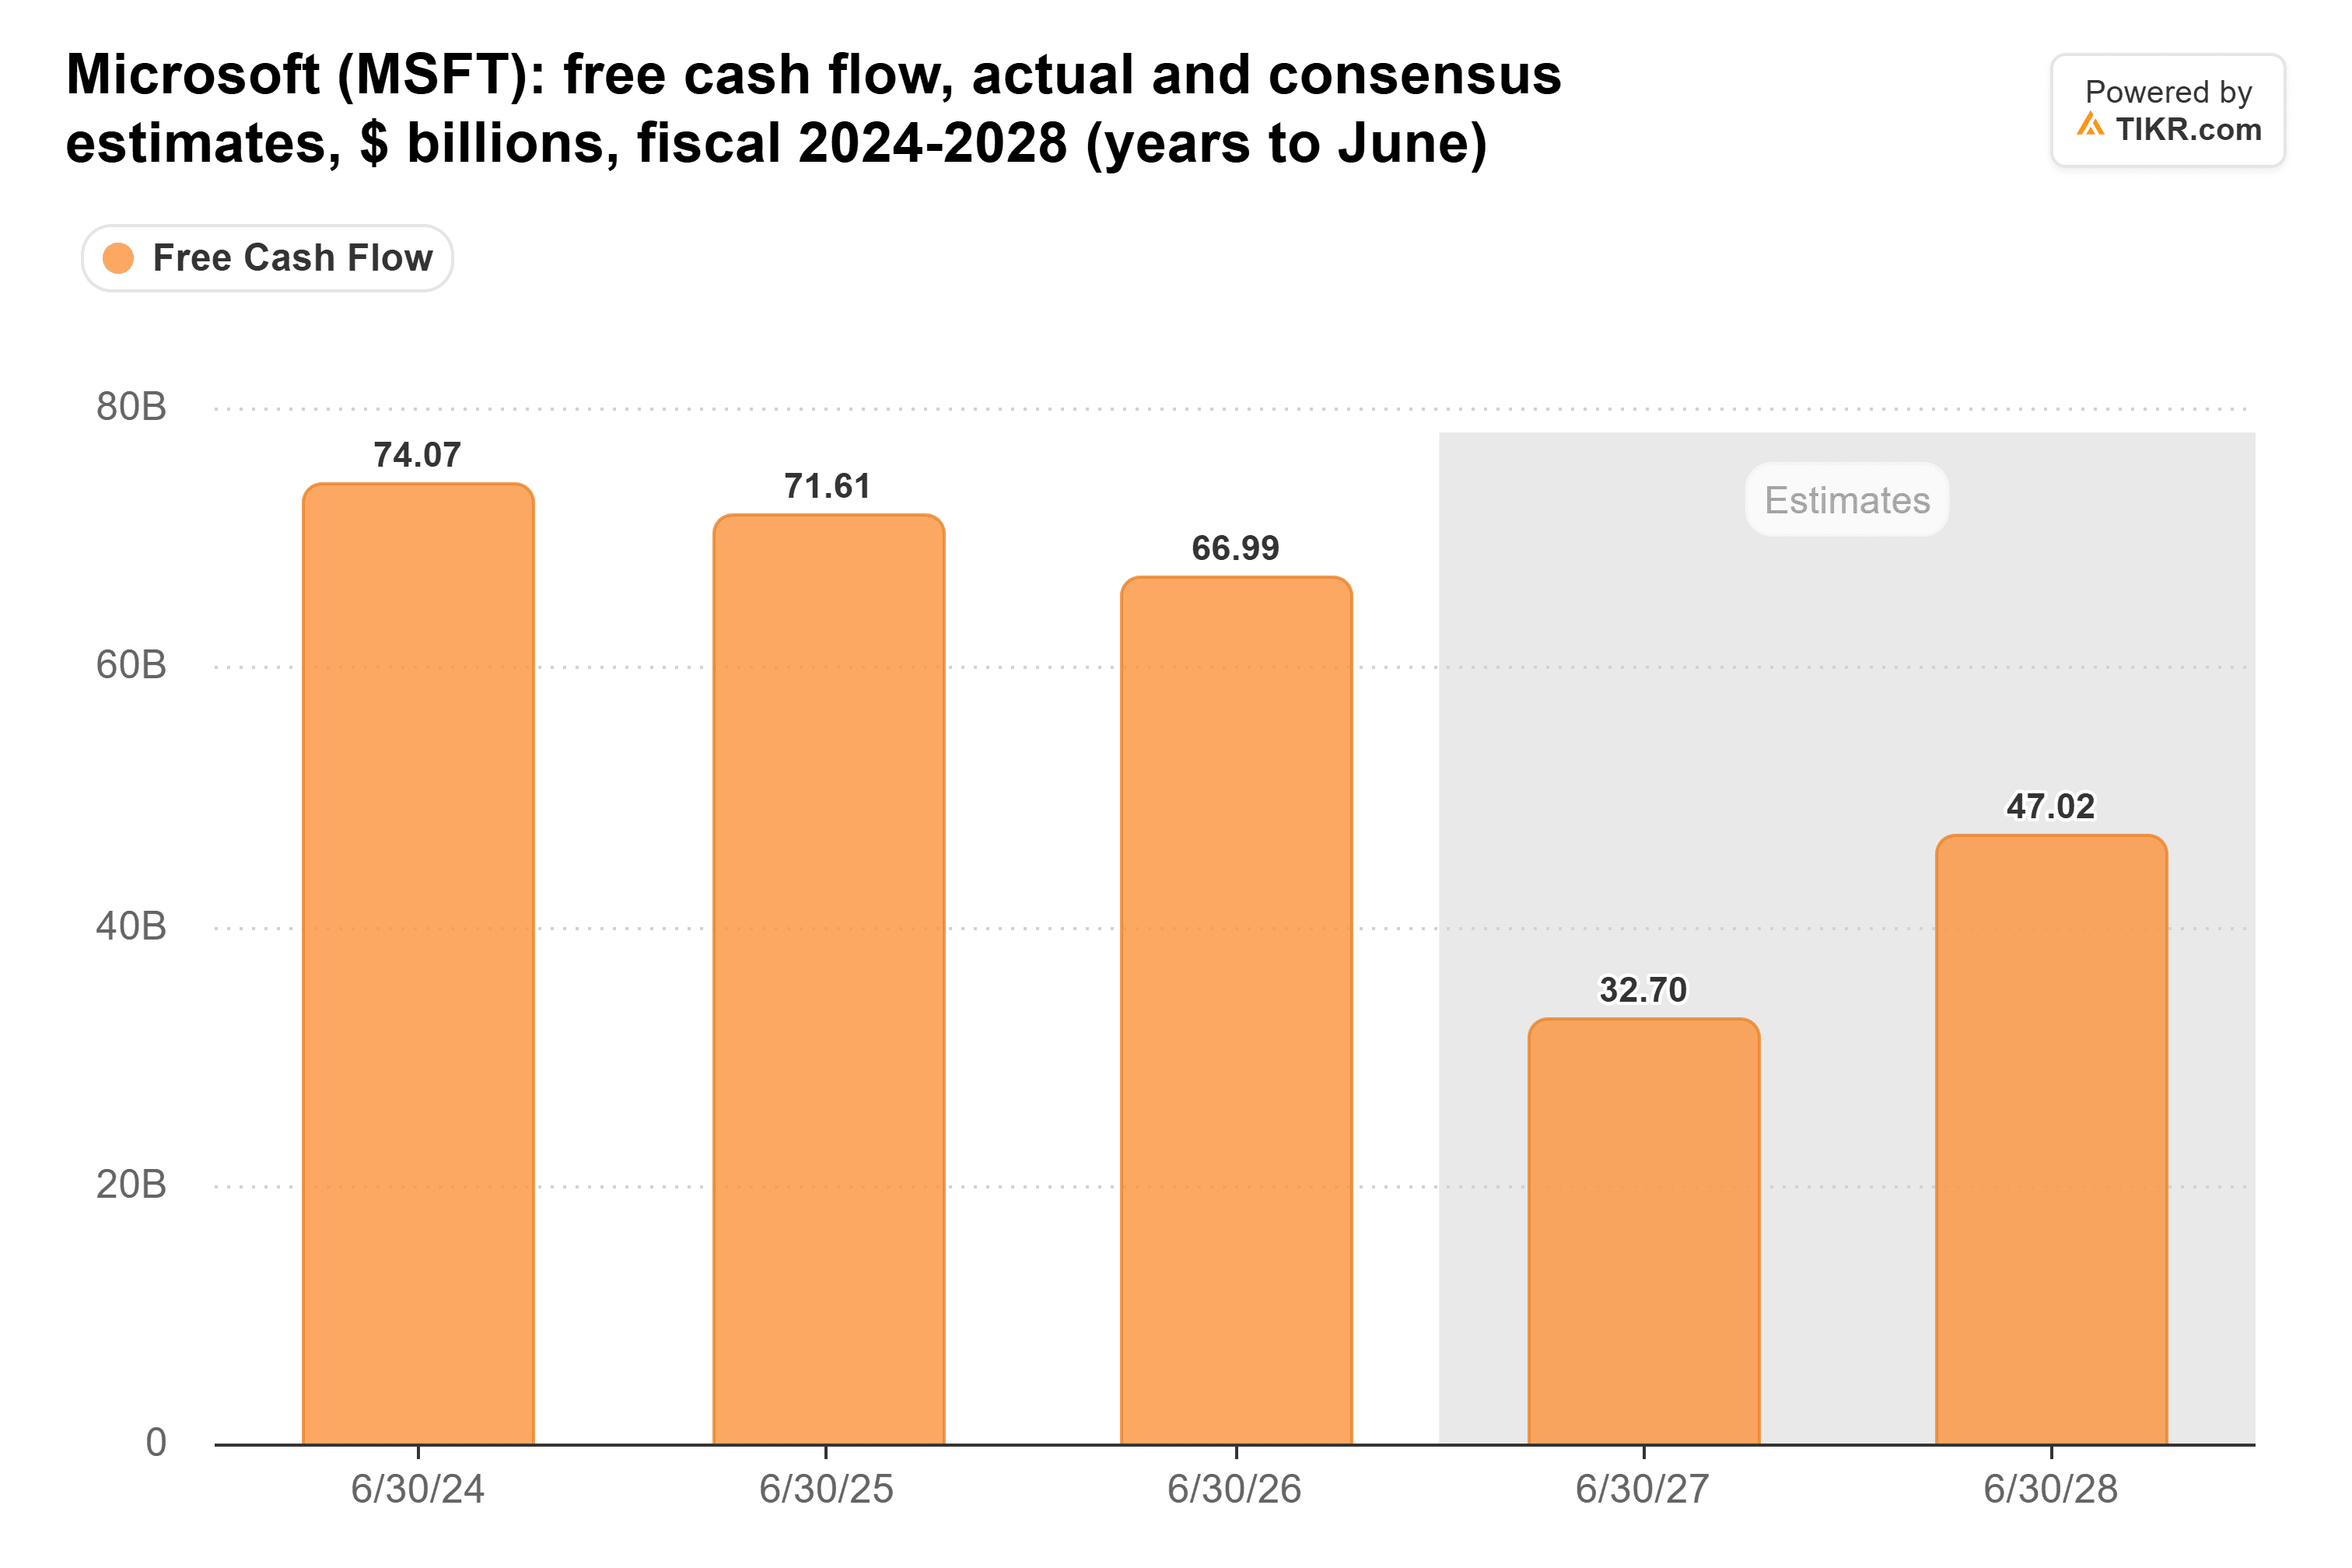
Les analystes prévoient que l'exercice 2027 sera le point bas, avec une trésorerie disponible qui remonterait à 47,0 milliards de dollars pour l'exercice 2028. Ce sont les dépenses d'investissement (capex) qui absorbent la trésorerie. Elles ont presque quintuplé en quatre ans, passant de 23,9 milliards de dollars pour l'exercice 2022 à 116 milliards de dollars pour l'exercice 2026 :
Néanmoins, Microsoft finance ces investissements sur ses propres opérations. Au troisième trimestre (septembre), il était le seul des cinq plus gros investisseurs en IA à afficher une trésorerie disponible positive. Au 30 juin, il détenait 76,8 milliards de dollars de trésorerie et placements à court terme contre 40,3 milliards de dollars de dette.
TIKR suit 58 analystes sur Microsoft. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Microsoft, ainsi que les estimations de revenus et bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Microsoft
Dix points de pourcentage, ça compte vite
CoreWeave se trouve dans une situation très différente, puisqu'il emprunte pour construire. Sa dette totale est passée de 6,28 milliards de dollars fin septembre 2024 à 51,6 milliards de dollars fin juin 2026 :
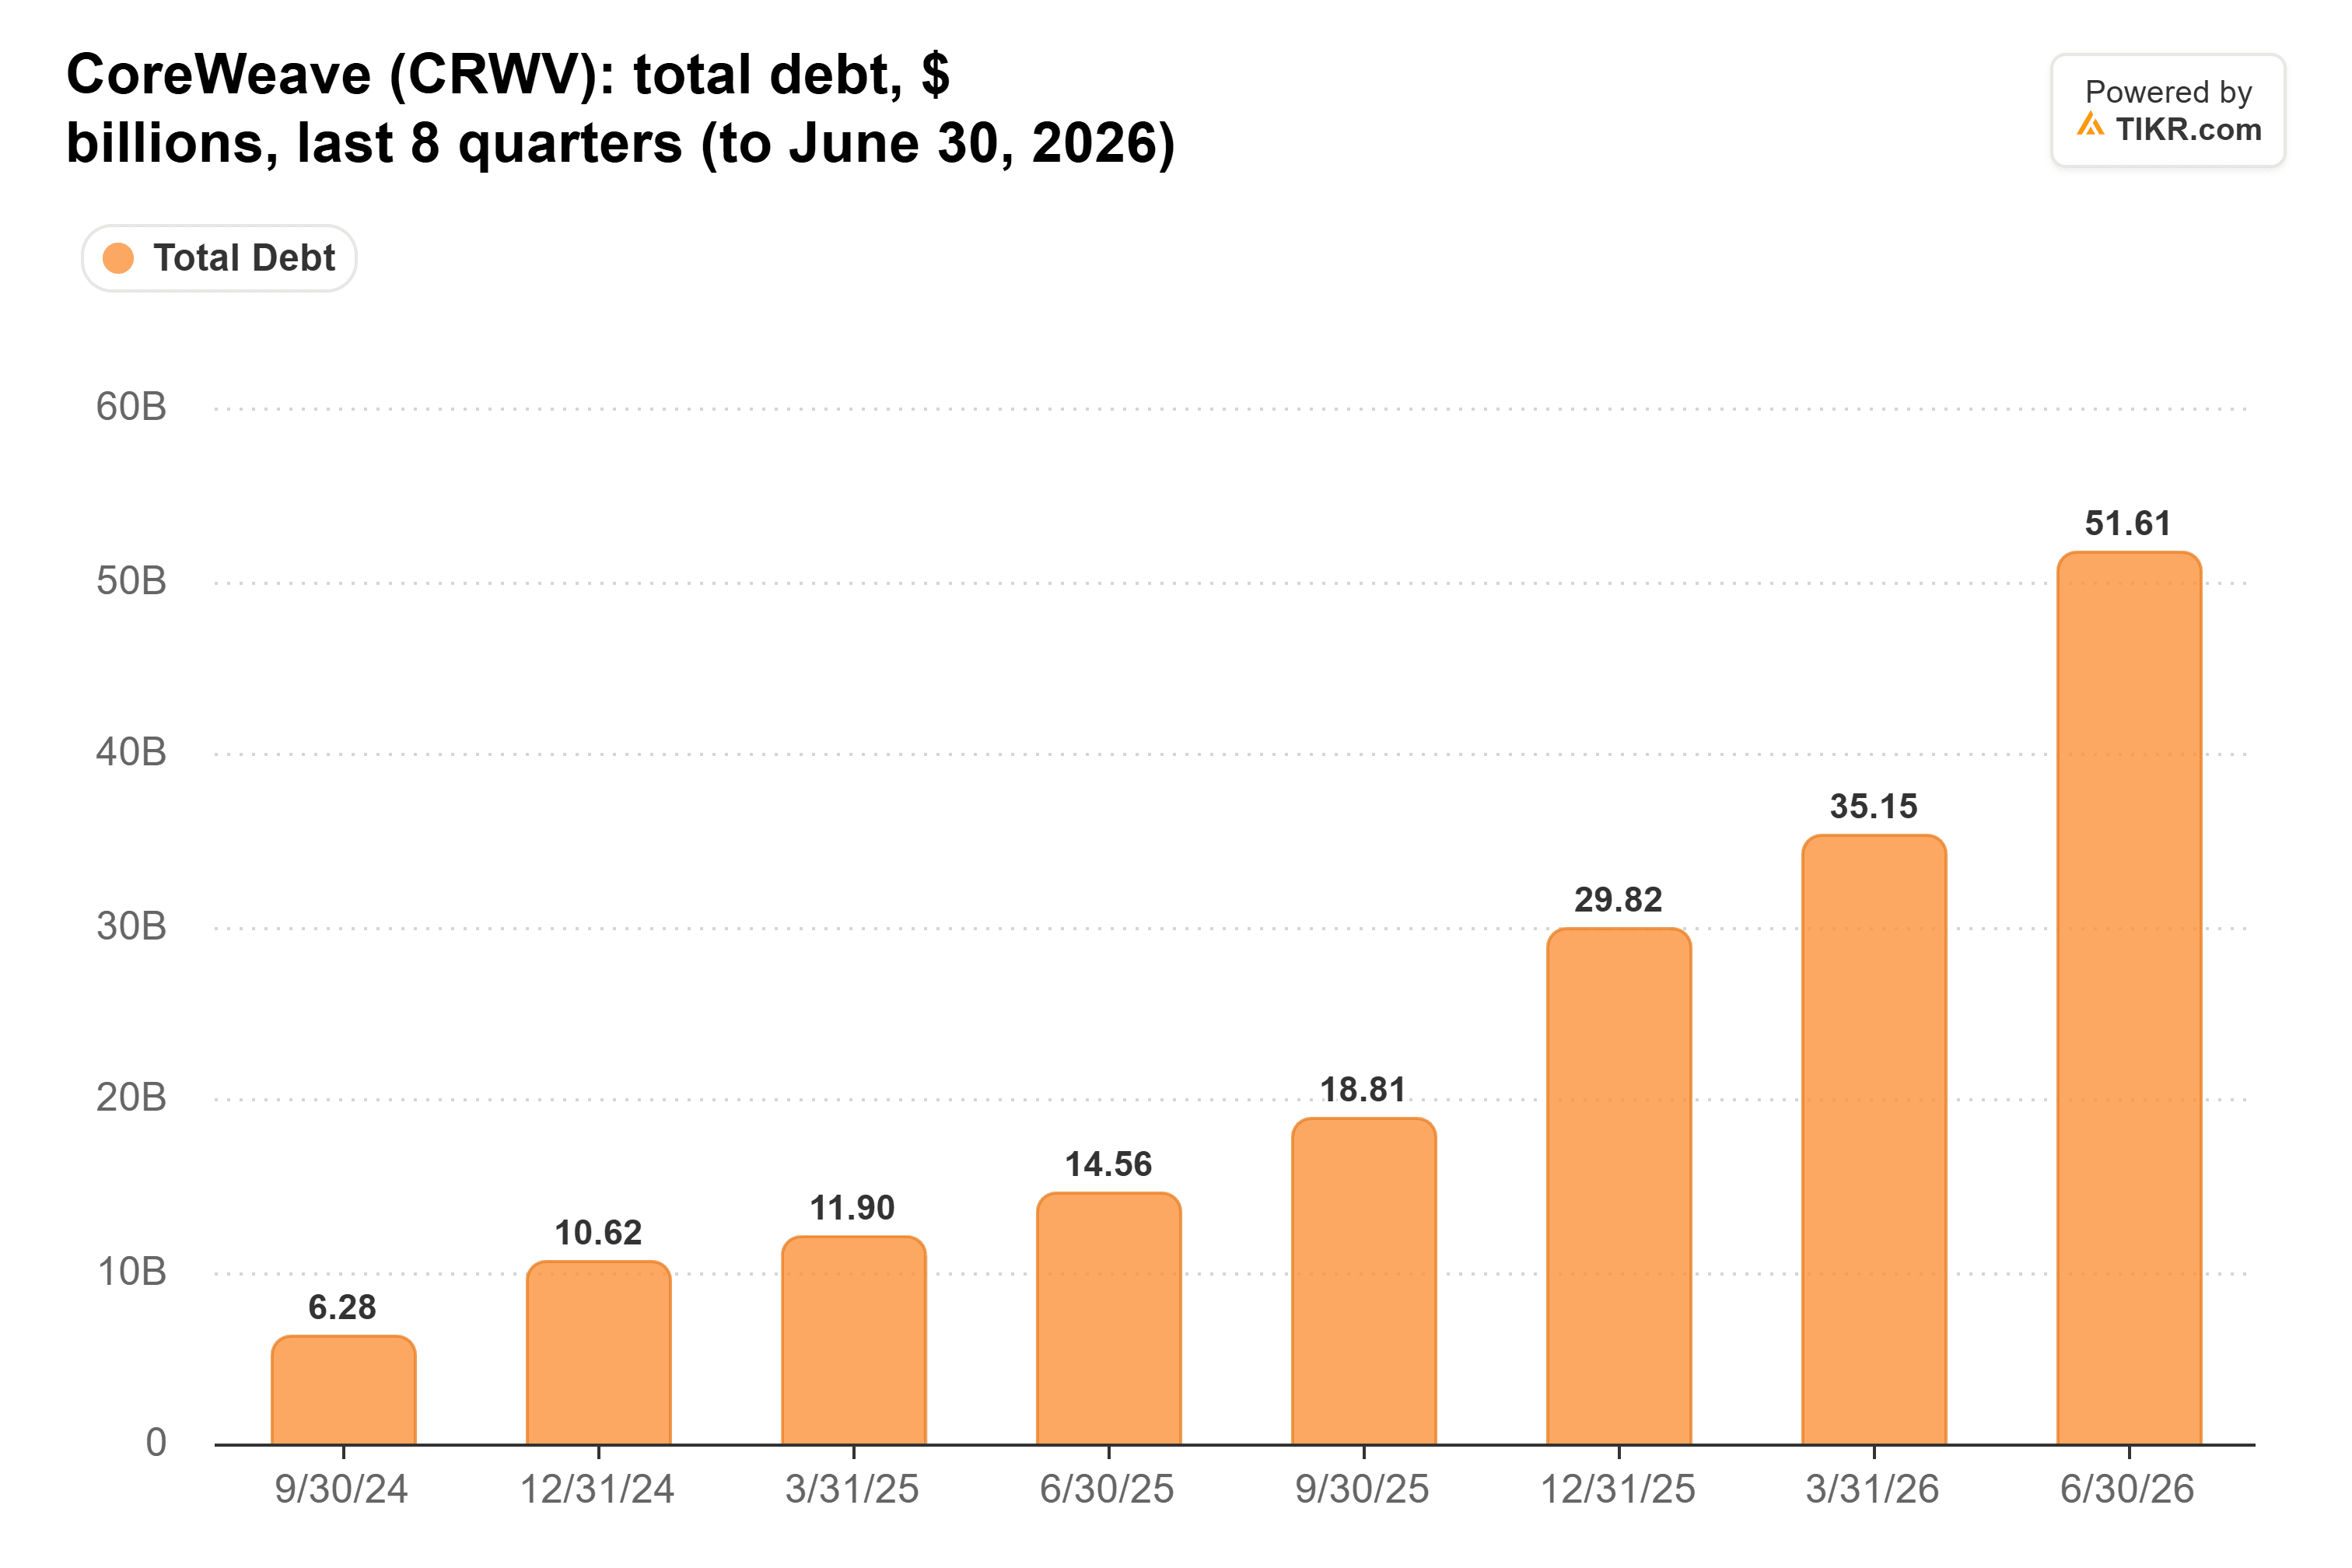
Et il paie plus cher pour emprunter. Steve Eisman, célèbre pour The Big Short, a déclaré sur The Real Eisman Playbook que la dette de CoreWeave avait été reprixée il y a quelques semaines, passant d'un rendement de 9% à 15%. "Avec un coût de la dette de 15%, la construction de centres de données IA devient prohibitivement chère", a-t-il dit.
Chaque tranche de 10 milliards de dollars empruntés à 15% coûte 1,5 milliard de dollars par an en intérêts. Avec l'écart de 10 points de Wieting, Microsoft paierait 1 milliard de dollars de moins par an pour le même montant. On peut s'attendre à ce qu'un néo-cloud répercute ce coût dans ses tarifs, et Microsoft semble l'avoir remarqué. Brody Ford de Bloomberg, qui a rapporté le retrait de Microsoft jeudi, a déclaré sur Bloomberg Tech que Microsoft constate "qu'il ne peut pas contrôler les délais, que les coûts sont plus élevés que pour ses projets internes."
CoreWeave est le plus exposé
Perdre des affaires avec Microsoft ferait mal à CoreWeave à double titre. Modi a noté sur CNBC que les néo-clouds cotés en bourse utilisent la notation de crédit AAA de Microsoft pour obtenir des prêts. Ainsi, moins de contrats avec Microsoft pourrait signifier moins de revenus et aussi un emprunt plus coûteux, pour une entreprise déjà très endettée. Le retrait s'est également accentué : Microsoft a rejeté l'expansion texane de Nscale jeudi, et CoreWeave a chuté de 9%.
Le coup pour Oracle est moindre : un contrat, lié aux anciennes puces A100. Mais Oracle était l'un des quatre gros investisseurs en IA à afficher une trésorerie disponible négative au troisième trimestre, il n'a donc pas non plus beaucoup de marge pour perdre des affaires.
La possession reste gagnante, même si c'est plus lent
Le problème pour Microsoft, c'est la vitesse. Il ajoute environ 1 gigawatt de capacité par trimestre, et la direction a indiqué que la demande dépasse toujours ce qu'il possède. Toute construction interne qui entre en service plus tard qu'une capacité de néo-cloud aurait un coût en ventes Azure perdues. Ford a également souligné que la demande est suffisamment forte pour qu'une entreprise comme Meta ou Google prenne la capacité que Microsoft refuse, et c'est le meilleur scénario pour CoreWeave.
Voici ma conclusion : Microsoft prend la bonne décision. Avec une dette aussi bon marché, il peut posséder de la capacité pour moins cher qu'il ne paie pour la louer. Et Wieting soutient que "la puissance de calcul déjà en place chez les hyperscalers vaut plus s'il y a une limitation des investissements futurs." CoreWeave est l'action qui m'inquiéterait.
Bien sûr, les résultats de CoreWeave dans les prochains jours devraient montrer quelle part de son activité provient encore de Microsoft, et si d'autres acheteurs comblent le vide.
Alors, quelle est la valeur réelle de l'action Microsoft ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que Microsoft pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Microsoft gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des informations récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !





