Points clés
- L'action Lam Research a chuté de 34% sur le dernier mois. Un trimestre de septembre record s'est accompagné de prévisions pour le trimestre de décembre seulement conformes aux estimations, et les craintes concernant les dépenses en IA ont également touché Applied Materials et le reste du groupe des équipementiers de semi-conducteurs.
- La direction a déclaré que des pénuries de certains composants avaient limité les prévisions, et SK hynix s'attend à ce que la demande de mémoire dépasse l'offre jusqu'en 2030.
- Les analystes anticipent une hausse du BPA de Lam d'environ 66% cet exercice fiscal, pourtant l'action se négocie à 22x les bénéfices anticipés, en dessous de sa moyenne quinquennale de 24x.
- Bernstein a maintenu sa recommandation Achat et son objectif de 350$ le 2 novembre, et Lam semble un achat à ce prix, son rapport sur le trimestre de décembre fin janvier constituant le prochain test.
L'action Lam Research (LRCX) a chuté de 34% sur le dernier mois, juste après le meilleur trimestre de l'histoire de l'entreprise.
La majeure partie de cette baisse provient d'une vente massive de tout ce qui est lié aux dépenses en IA. Applied Materials (AMAT) a chuté de 30% sur la même période, contre 9% pour le Nasdaq 100. Même SK hynix (SKHY), un gros acheteur des équipements de Lam qui affirme ne pas pouvoir produire de mémoire assez vite, a reculé de 23%.
L'offre a limité les prévisions
Lam a publié ses résultats après la clôture du 21 octobre. Le chiffre d'affaires du trimestre de septembre a atteint un record de 8,22 milliards de dollars, en hausse de 54% sur un an, et le BPA ajusté de 2,20$ a dépassé les estimations. Sa marge opérationnelle ajustée était un record à 40,2%.
Le problème concernait décembre. Lam a donné des prévisions de chiffre d'affaires de 8,6 milliards de dollars, plus ou moins 400 millions, et un BPA ajusté de 2,33$, à peu près ce que les analystes attendaient déjà. La direction a déclaré lors de la conférence téléphonique que des pénuries de certains composants avaient empêché les prévisions d'être plus élevées, et que les expéditions retardées devraient avoir lieu au trimestre de mars. La Chine, qui représentait 35% du chiffre d'affaires du trimestre de septembre, devrait également chuter fortement en décembre.
Avec des investisseurs déjà nerveux concernant les dépenses en IA, cela a suffi. L'action a chuté de 12% le lendemain, et les analystes ont baissé leurs objectifs de prix en masse. Stacy Rasgon de Bernstein en faisait partie, abaissant le sien à 350$ contre 385$.
TIKR suit 34 analystes sur Lam Research. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Lam Research, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Lam Research
Les équipementiers de semi-conducteurs vendus en groupe
La baisse avait commencé avant la publication des résultats de Lam. Les actions des équipementiers de semi-conducteurs étaient en passe d'enchaîner des séries de pertes historiques le 16 octobre en raison des inquiétudes sur la vitesse des dépenses en IA. Puis le 30 octobre, les prévisions faibles d'Intel pour le quatrième trimestre et les dépenses croissantes d'Amazon en IA ont ravivé les doutes sur la rentabilité de toutes ces dépenses, et les actions des semi-conducteurs ont de nouveau chuté.
Avec Applied Materials en baisse presque autant que Lam, j'interprète cela comme des investisseurs vendant l'ensemble du thème des dépenses en IA, les prévisions de Lam leur donnant une raison supplémentaire.
La pénurie est toujours là
SK hynix a présenté l'argument haussier le 28 octobre, publiant un trimestre record et déclarant que la demande de mémoire dépassera l'offre jusqu'en 2030, car la construction de nouvelles usines prend des années. Lam a gagné 5% ce jour-là. Et lors de sa propre conférence téléphonique, la direction de Lam a estimé les dépenses préliminaires en équipements de fabrication de wafers pour 2027 au-dessus de 200 milliards de dollars, portées par la DRAM.
Les analystes s'attendent à ce que cela se reflète dans les bénéfices de Lam, le BPA passant de 5,82$ pour l'année se terminant en juin 2026 à 9,65$ cet exercice fiscal et 12,24$ l'exercice suivant :
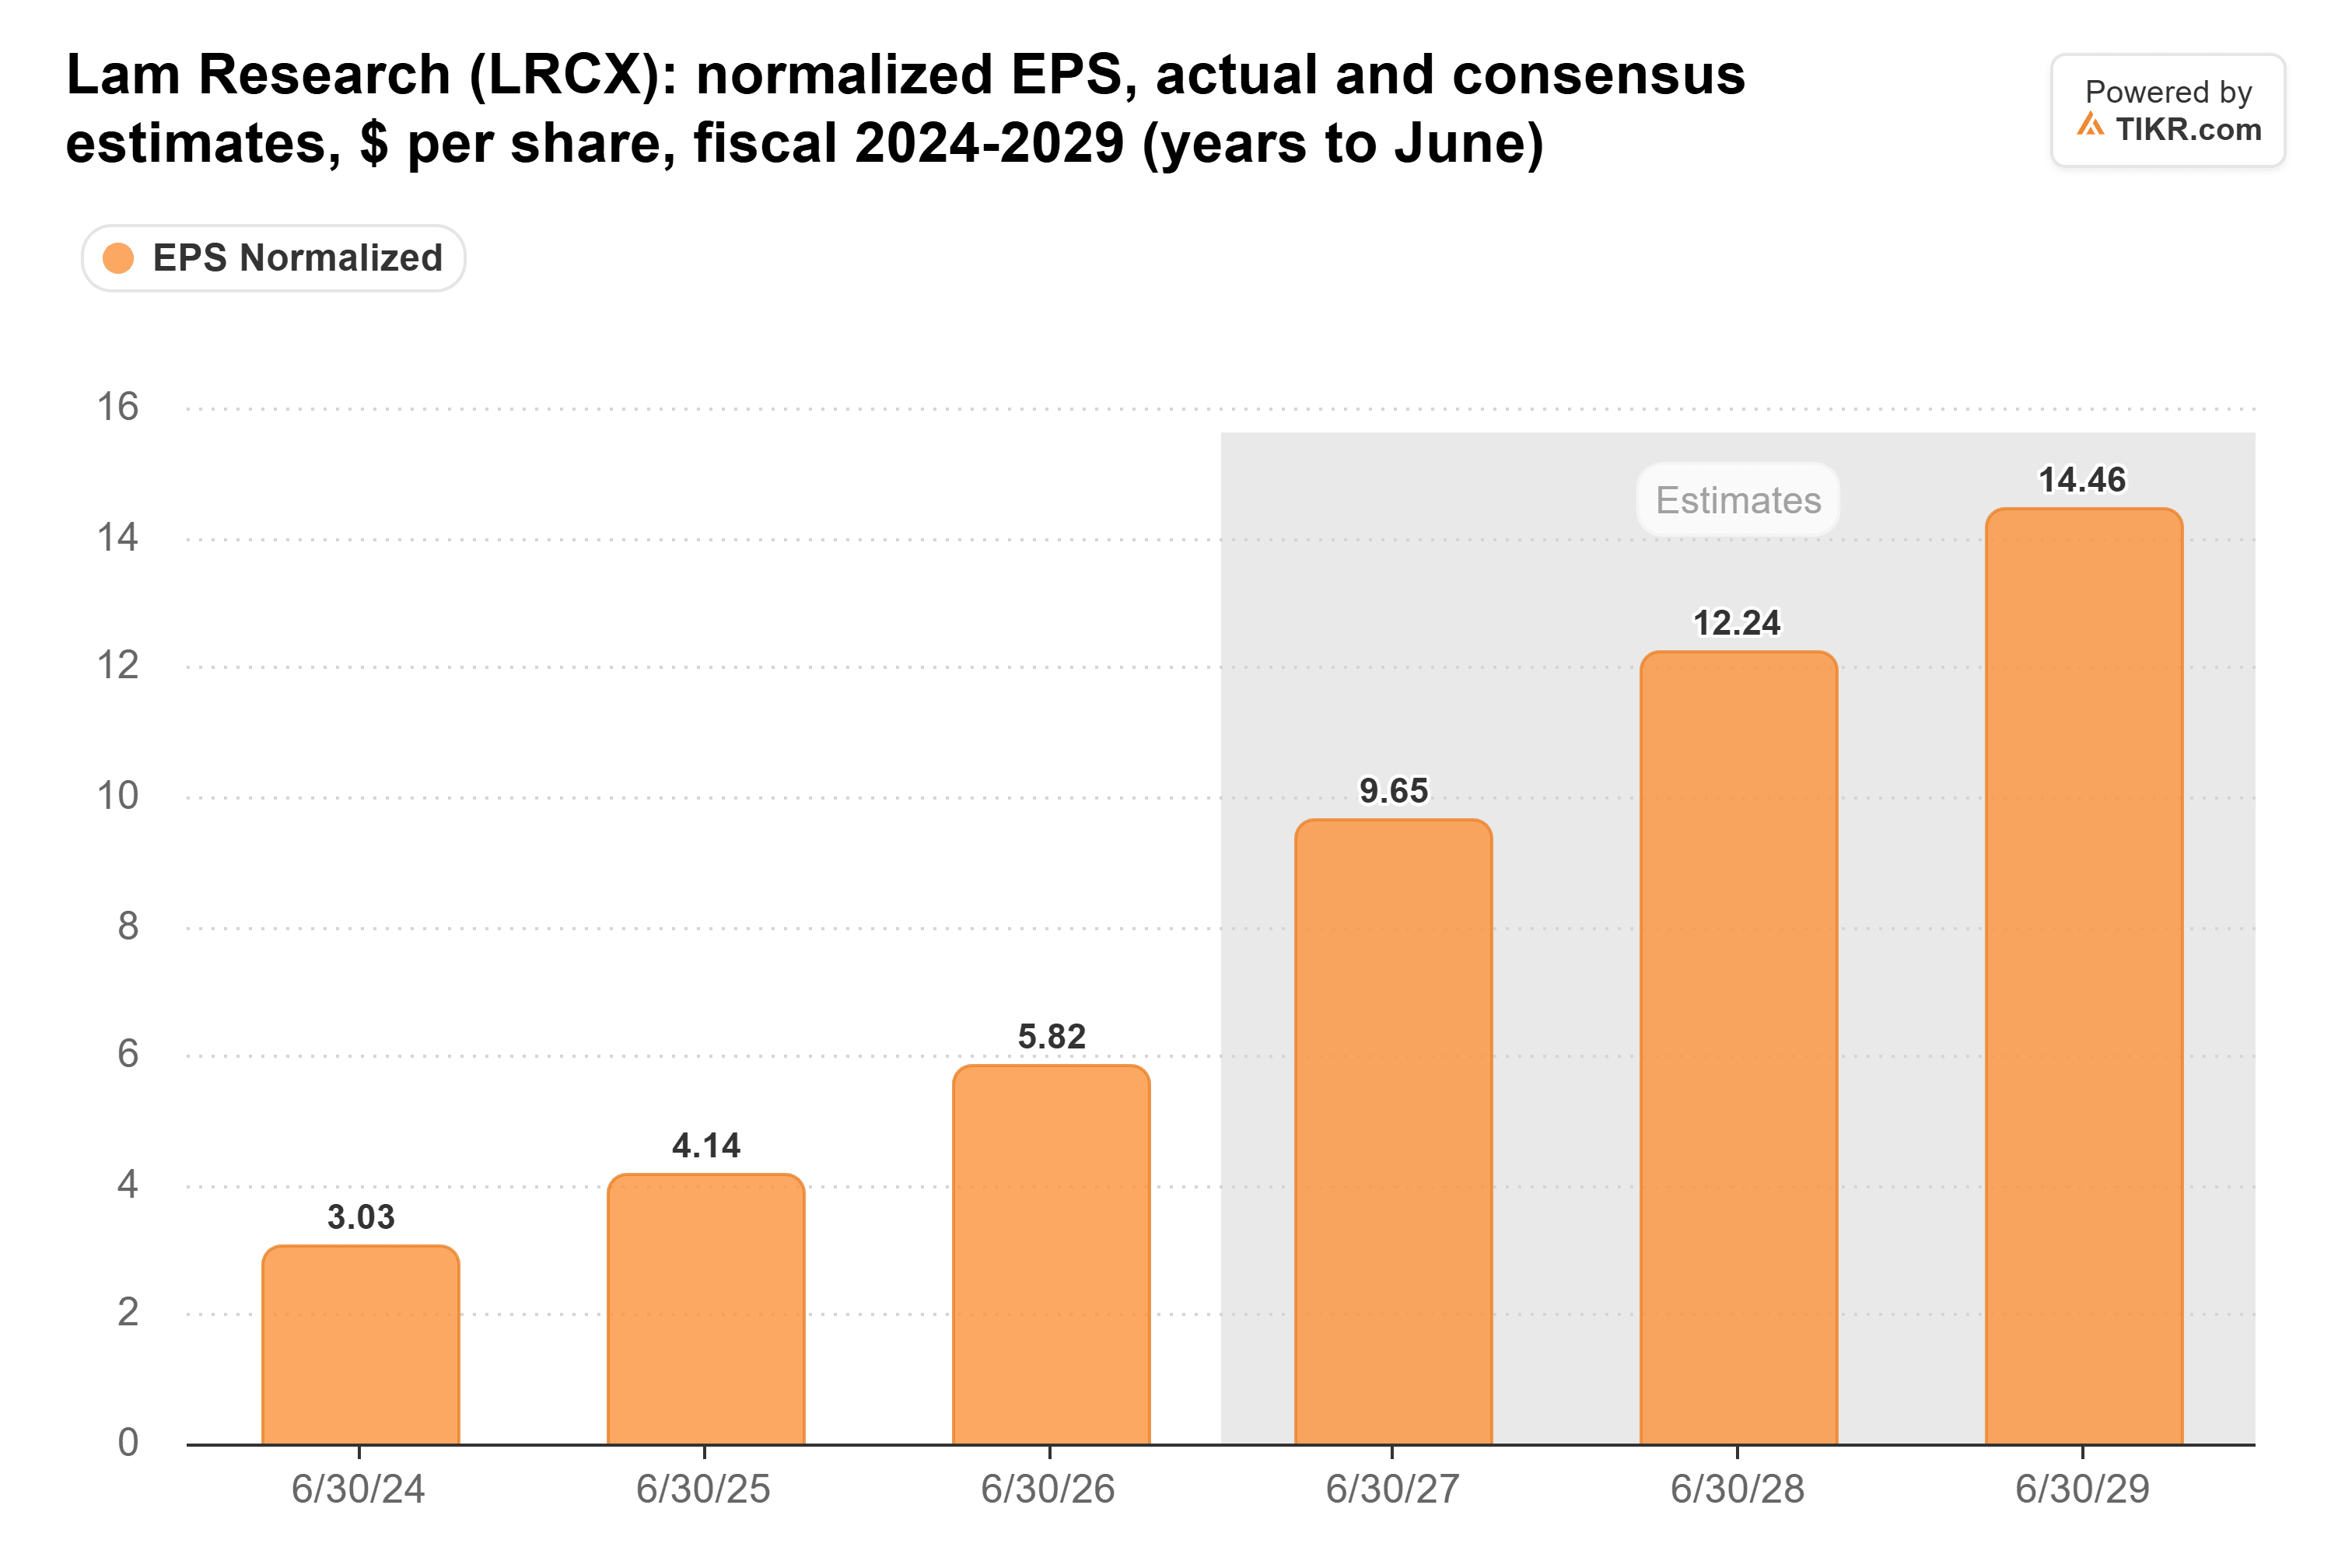
Un retard d'expédition, avec une demande intacte, ne devrait pas beaucoup affecter ces estimations.
350$ ne nécessite qu'une prime modeste
Lam se négocie désormais à 22x les bénéfices anticipés, en dessous de sa moyenne quinquennale de 24x et loin de son pic de 57x du 30 juin :
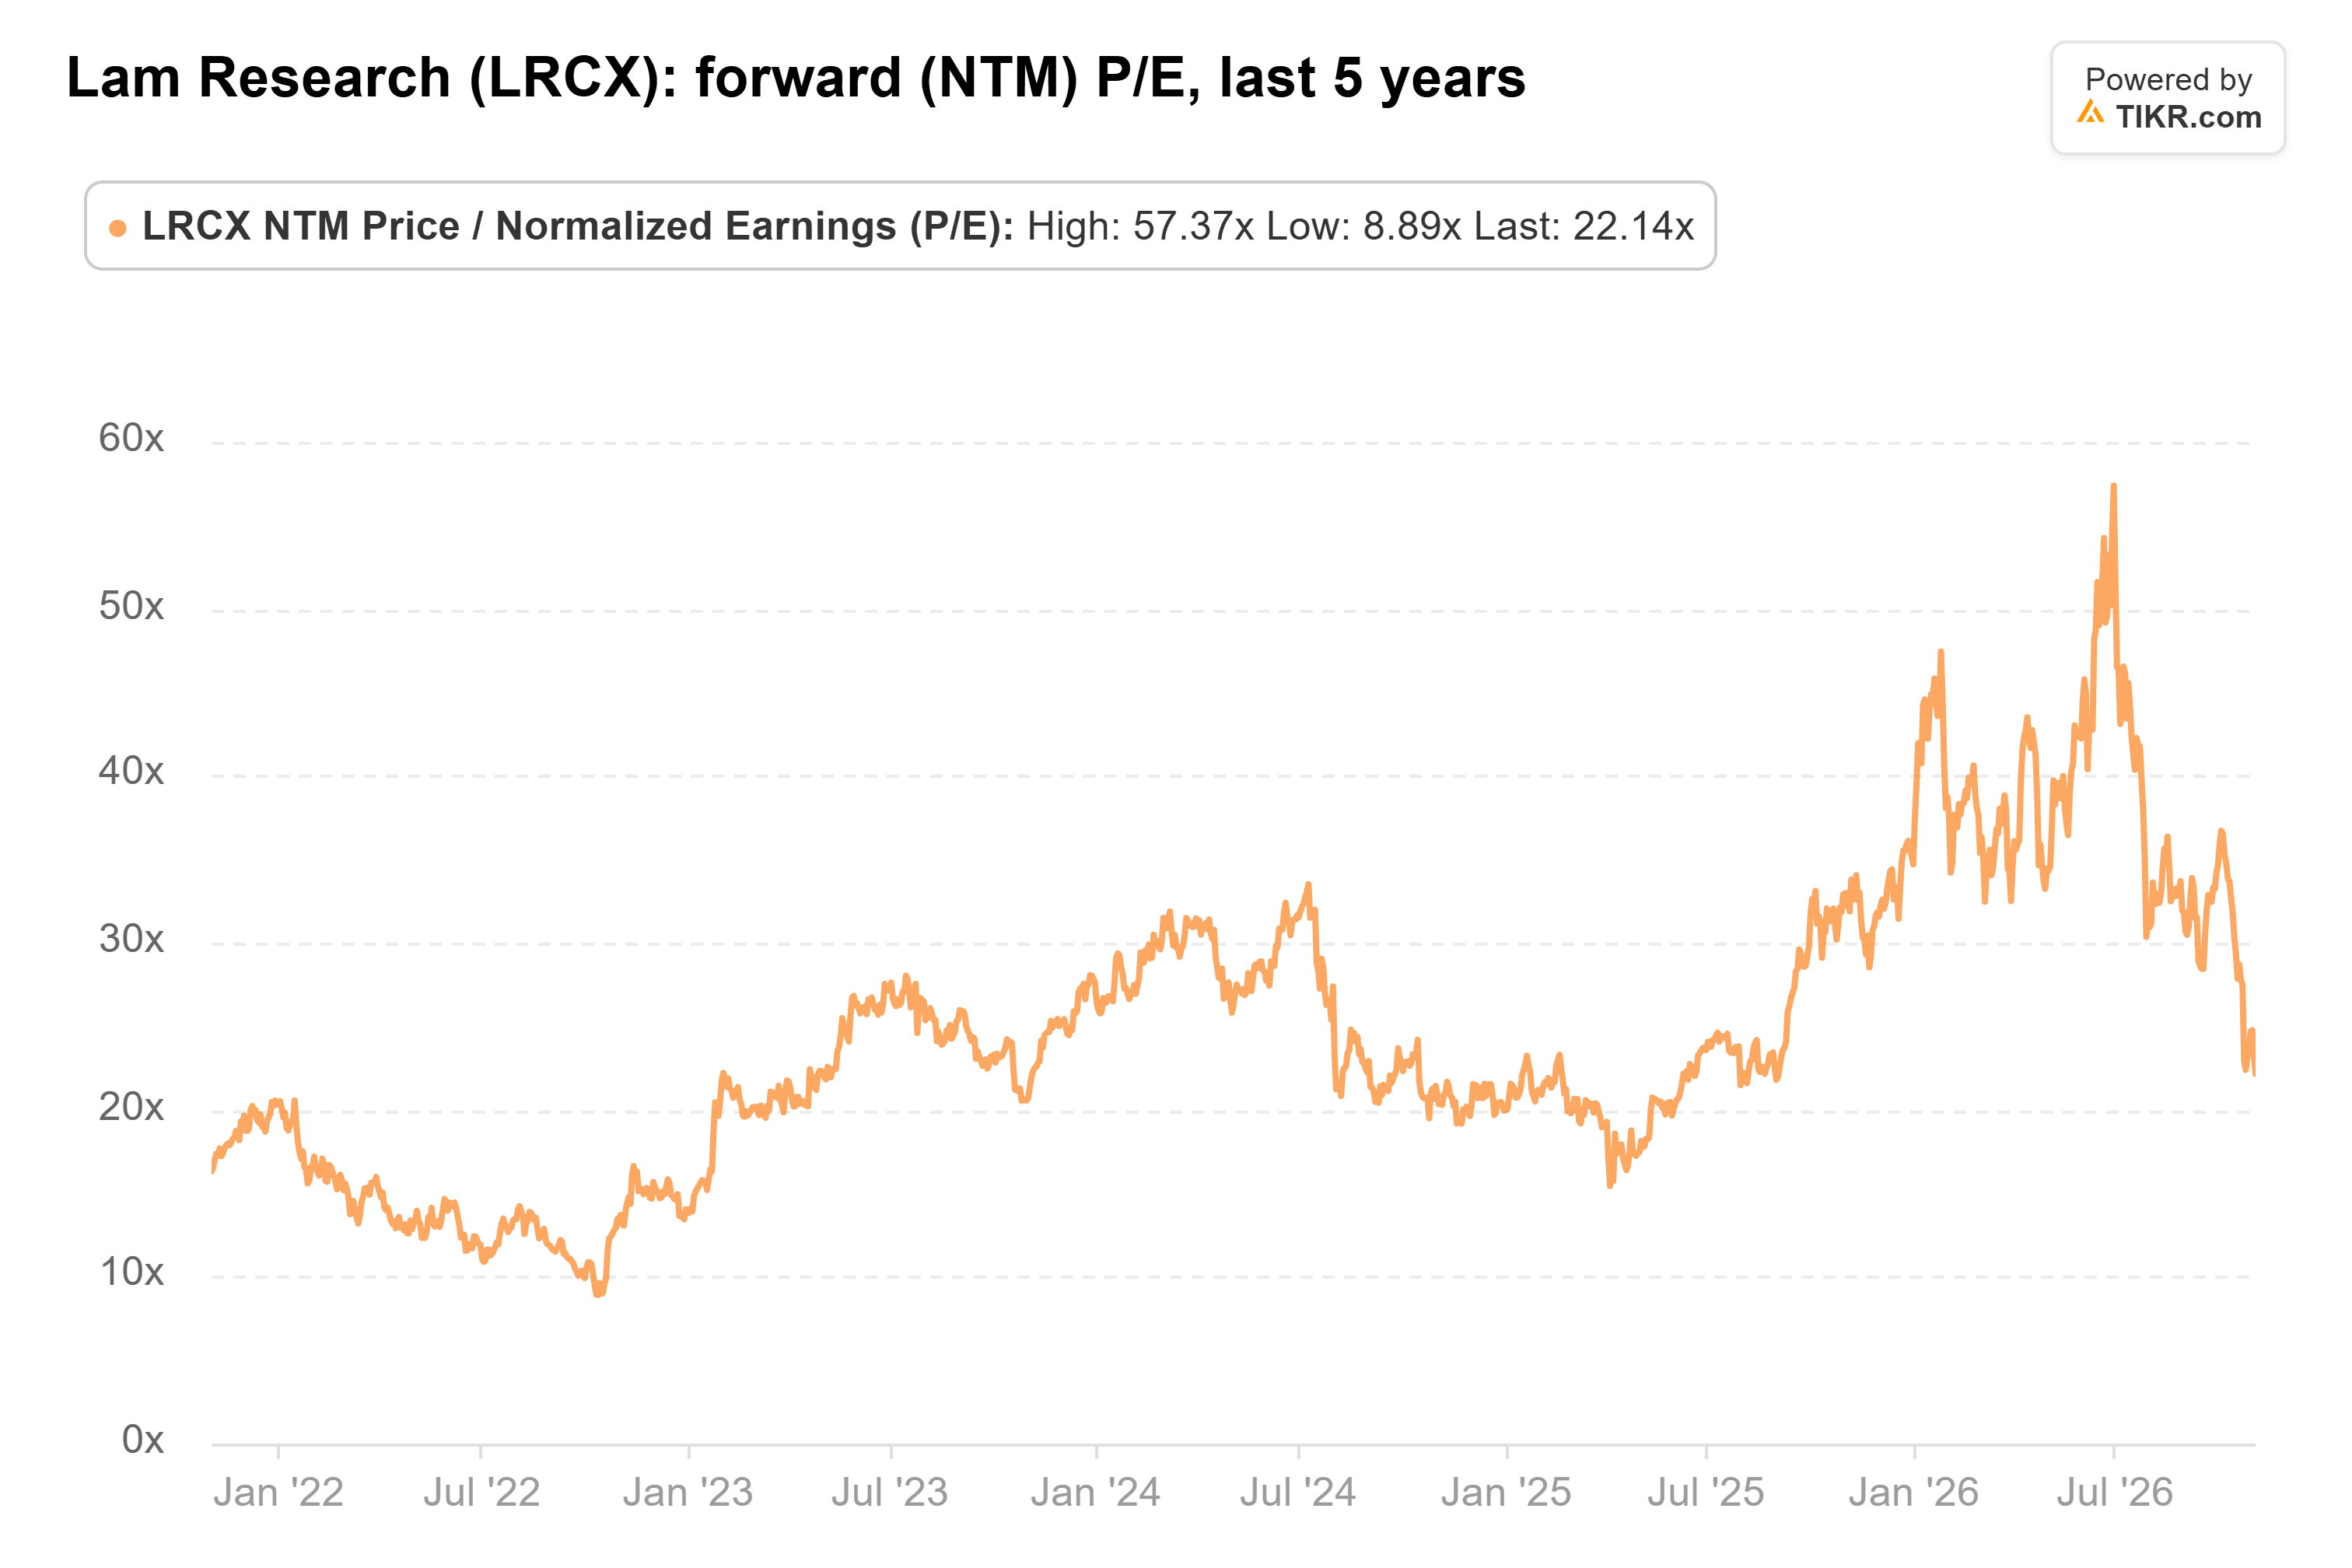
Lundi, Rasgon a maintenu sa recommandation Achat et son objectif de 350$, soit 53% au-dessus du cours actuel de l'action. L'objectif de consensus de la place de 364$ est encore plus élevé, bien qu'il ait reculé par rapport à son sommet du 18 octobre après les baisses :

L'objectif de 350$ de Rasgon représente environ 29x ce que les analystes attendent que Lam gagne pour l'année se terminant en juin 2028. Au multiple habituel de l'action de 24x, ces mêmes bénéfices la placeraient près de 300$.
De mon point de vue, le marché intègre des craintes concernant les dépenses en IA que les propres chiffres de Lam ne montrent pas encore. Atteindre 300$ ne nécessite rien de plus que le multiple que Lam a affiché en moyenne sur cinq ans. Et 350$ ne nécessite qu'une prime modeste pour une entreprise dont les bénéfices devraient doubler en deux ans. À ce prix, je pense que Lam est un achat.
Le risque est que ces craintes s'avèrent fondées : si les fabricants de semi-conducteurs réduisent leurs dépenses, les estimations derrière chaque objectif de prix baisseront également. Le rapport de Lam sur le trimestre de décembre, attendu fin janvier, constitue le prochain test.
Alors, quelle est la valeur réelle de l'action Lam Research ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Lam Research pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Lam Research gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des informations récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !