Points clés
- L'action Upstart a chuté de 58% par rapport à son plus haut de janvier, et BTIG a maintenu sa recommandation "Acheter" le 3 novembre tout en abaissant son objectif de cours à 40 $ contre 43 $ auparavant, soit 89% au-dessus du cours actuel.
- Le bénéfice de contribution du troisième trimestre a atteint un record de 218 millions de dollars, en hausse de 48%, mais Upstart a abaissé ses prévisions de revenus et d'EBITDA ajusté pour 2026 car la détérioration de la qualité des emprunteurs a affecté la valeur des prêts qu'elle détient.
- L'objectif de BTIG correspond à 13 fois les bénéfices anticipés, légèrement en dessous de la moyenne de 14 fois de l'action sur l'année écoulée.
- Les 40 $ de BTIG constituent un objectif raisonnable à un an si la qualité du crédit cesse de se dégrader, bien que les pertes qu'Upstart partage avec ses partenaires de financement représentent le principal risque.
Upstart Holdings (UPST) a perdu 58% depuis son plus haut de janvier, et son rapport du troisième trimestre publié ce matin s'accompagne d'une perspective plus faible pour l'année. BTIG anticipe toujours un fort rebond : il a maintenu sa recommandation "Acheter" et fixé un objectif de cours à 40 $, soit 89% au-dessus du cours actuel de 21,14 $.
Trimestre solide, perspectives assombries
La qualité du crédit des emprunteurs d'Upstart se détériore depuis le début de l'année. L'Upstart Macro Index, l'indicateur de la société mesurant dans quelle mesure l'économie augmente le risque de défaut, est passé de 1,39 fin 2025 à 1,49 au 5 octobre, et Upstart a prêté plus prudemment à mesure qu'il augmentait. Les originations du troisième trimestre, à 4,1 milliards de dollars, sont légèrement inférieures aux 4,2 milliards du deuxième trimestre.
Le bénéfice de contribution des nouveaux prêts a malgré tout atteint un record de 218 millions de dollars, en hausse de 48% sur un an.
Mais Upstart a abaissé ses perspectives pour 2026 à 1,35 milliard de dollars de revenus totaux et 260 millions de dollars d'EBITDA ajusté, contre respectivement 1,4 milliard et 294 millions de dollars précédemment prévus. Les analystes s'attendaient à 1,42 milliard de dollars de revenus.
Lors de la conférence téléphonique, le PDG Paul Gu a déclaré que la santé des emprunteurs et les taux d'intérêt "sont devenus un facteur défavorable important au T3 et se sont aggravés en début de T4." La direction a attribué cette révision aux prêts qu'Upstart conserve dans son bilan, dont la valeur diminue à mesure que les défauts anticipés augmentent. Elle s'attend toujours à ce que les revenus de commission dépassent son plan initial.
TIKR suit 16 analystes sur Upstart. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Upstart, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Upstart
BTIG a ajusté mais reste optimiste
L'analyste de BTIG, Andrew Harte, a maintenu sa recommandation "Acheter" aujourd'hui et abaissé son objectif à 40 $ contre 43 $. C'est nettement supérieur aux objectifs fixés aujourd'hui par Piper Sandler et Needham, respectivement 35 $ et 30 $, bien que ces deux maisons aient également maintenu leurs recommandations "Acheter".
Un multiple de 13 est-il trop demander ?
Seize analystes suivent Upstart, et leur objectif moyen a été à peu près divisé par deux sur l'année écoulée, passant de 75 $ à 38 $ :

Les 40 $ de BTIG se situent juste au-dessus de cette moyenne.
Les estimations de bénéfices ont évolué dans l'autre sens. Les analystes s'attendent à ce que le BPA normalisé passe de 1,89 $ en 2025 à 3,58 $ en 2027, et il y a trois mois, ils tablaient sur 3,37 $ pour 2027 :
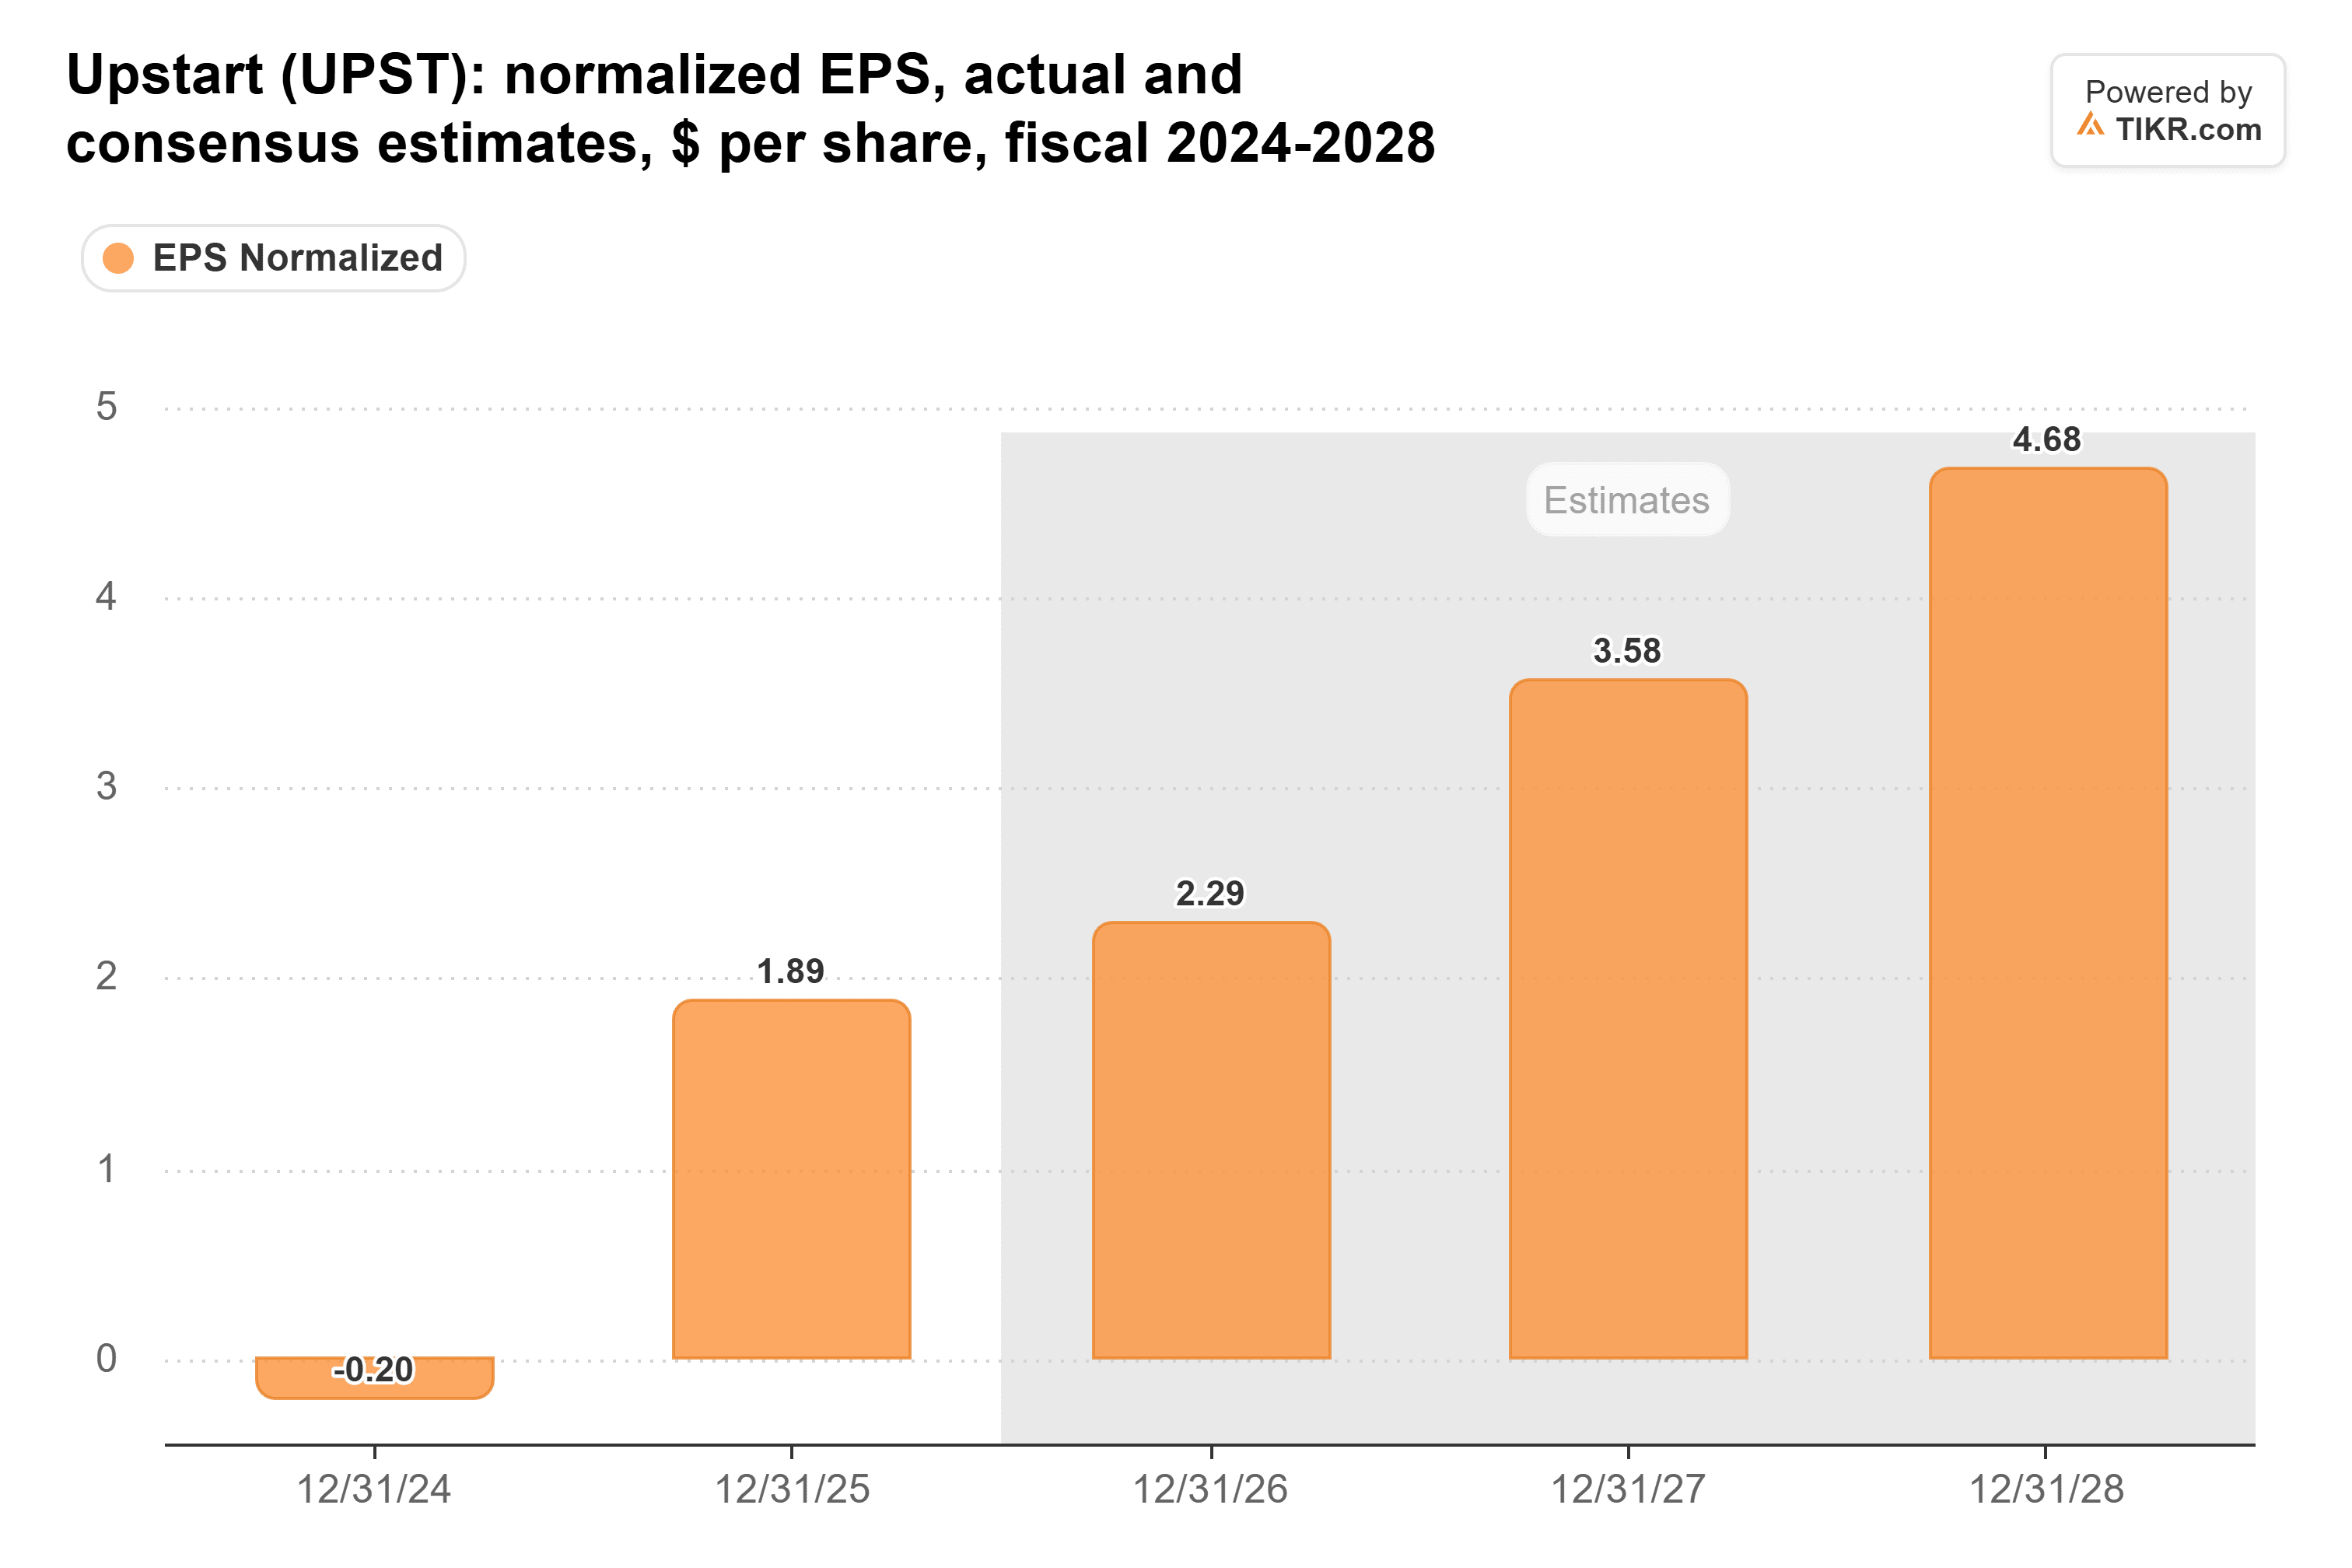
La révision d'aujourd'hui porte principalement sur le bilan, donc l'estimation pour 2026 pourrait être revue à la baisse, tandis que les revenus de commission supérieurs au plan soutiennent l'année 2027.
À la clôture de lundi, Upstart se négociait à 7,0 fois les bénéfices anticipés. Les 40 $ de BTIG correspondent à 13 fois, légèrement en dessous de la moyenne de 14 fois de l'action sur l'année écoulée. Sur une base GAAP, cependant, les analystes ne s'attendent qu'à 1,88 $ par action pour 2027.
40 $ me semble un objectif raisonnable
Le plus grand risque réside dans les livres d'Upstart elle-même. Pour maintenir le financement de ses prêts, elle partage les pertes de ses partenaires, et son exposition maximale s'élevait à 1,29 milliard de dollars fin juin, contre 797,5 millions de dollars de capitaux propres.
Néanmoins, je serais d'accord avec BTIG. Upstart a continué de croître malgré un marché du crédit plus difficile que prévu, et son multiple laisse amplement de place pour un rebond une fois que ce marché se stabilisera. Un objectif de 40 $ dans l'année est raisonnable.
L'Upstart Macro Index, publié début de chaque mois, est le chiffre à surveiller, ainsi que les autorisations dont Upstart Bank a encore besoin avant son lancement prévu début 2027.
Alors, quelle est la valeur réelle de l'action Upstart ?
TIKR vous permet de prévoir le cours futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Upstart. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Upstart gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !