Principales indicateurs pour IREN Limited
- Fourchette sur 52 semaines : $28.93 à $76.87
- Cible moyenne consensus : $80.21
- Bêta sur 5 ans : 4.28
- Marge brute sur les 12 derniers mois : 68.9%
- Capitalisation boursière : ~$18.4 milliards
Évaluez vos actions préférées comme IREN avec 5 ans de prévisions d'analystes en utilisant le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
De mineur de Bitcoin à entreprise d'infrastructure IA
Iris Energy (IREN) a débuté comme un mineur de Bitcoin avec un angle spécifique : faire fonctionner l'opération entièrement avec des énergies renouvelables, en commençant par l'hydroélectricité bon marché en Colombie-Britannique avant de s'étendre au Texas.
L'accent mis sur l'énergie propre a permis de réduire les coûts et a donné à l'entreprise une histoire à raconter à un moment où les investisseurs institutionnels examinaient la quantité d'électricité consommée par le minage de Bitcoin. Cette stratégie de positionnement a bien fonctionné, mais l'entreprise l'a largement dépassée.
L'activité qu'IREN construit désormais est centrée sur Childress, au Texas, où un campus de centres de données de 510 mégawatts est en cours de développement pour servir les clients de l'IA et du calcul haute performance.
L'entreprise a signé des accords avec des clients pour des blocs de capacité initiaux et continue d'étendre activement son taux de hachage de minage de Bitcoin tout en développant en parallèle l'infrastructure cloud IA.
Le PDG Daniel Roberts a décrit l'actif de Childress comme l'un des développements de centres de données IA les plus significatifs avec contrat d'approvisionnement en électricité aux États-Unis, ciblant les clients hyperscale qui ont besoin de grands blocs de capacité de calcul fiables et ne peuvent pas facilement les trouver ailleurs.

Le graphique du résultat d'exploitation vous montre à quoi ressemble financièrement la construction d'un projet de cette envergure. Le résultat d'exploitation est devenu positif en exercice 2025 à environ 21 millions de dollars, puis a fortement basculé à -379 millions de dollars en exercice 2026. Ce revirement n'est pas un signal de détérioration de l'activité.
Il reflète d'importantes charges non monétaires d'amortissement et de dépréciation liées à l'expansion de Childress et aux mises à niveau de la flotte de minage, qui passent par le compte de résultat même si aucun cash ne sort. L'activité de minage sous-jacente a continué de générer des revenus, et les services cloud IA sont en phase de montée en puissance.
Les revenus du T4 de l'exercice 2026 ont atteint 71,5 millions de dollars, en hausse significative sur un an, avec un taux de hachage activé en hausse à 31 EH/s.
Consultez les estimations historiques et prospectives pour l'action IREN (C'est gratuit !) >>>
La levée de fonds change complètement la situation en termes de trésorerie disponible
La position de trésorerie est la métrique qui compte le plus pour une entreprise d'infrastructure en phase de démarrage. Elle détermine combien de temps l'entreprise peut construire sans avoir besoin de retourner sur le marché, quel est son levier dans les négociations avec les clients et les fournisseurs, et si la direction peut se permettre d'être patiente plutôt que désespérée sur les termes des accords.
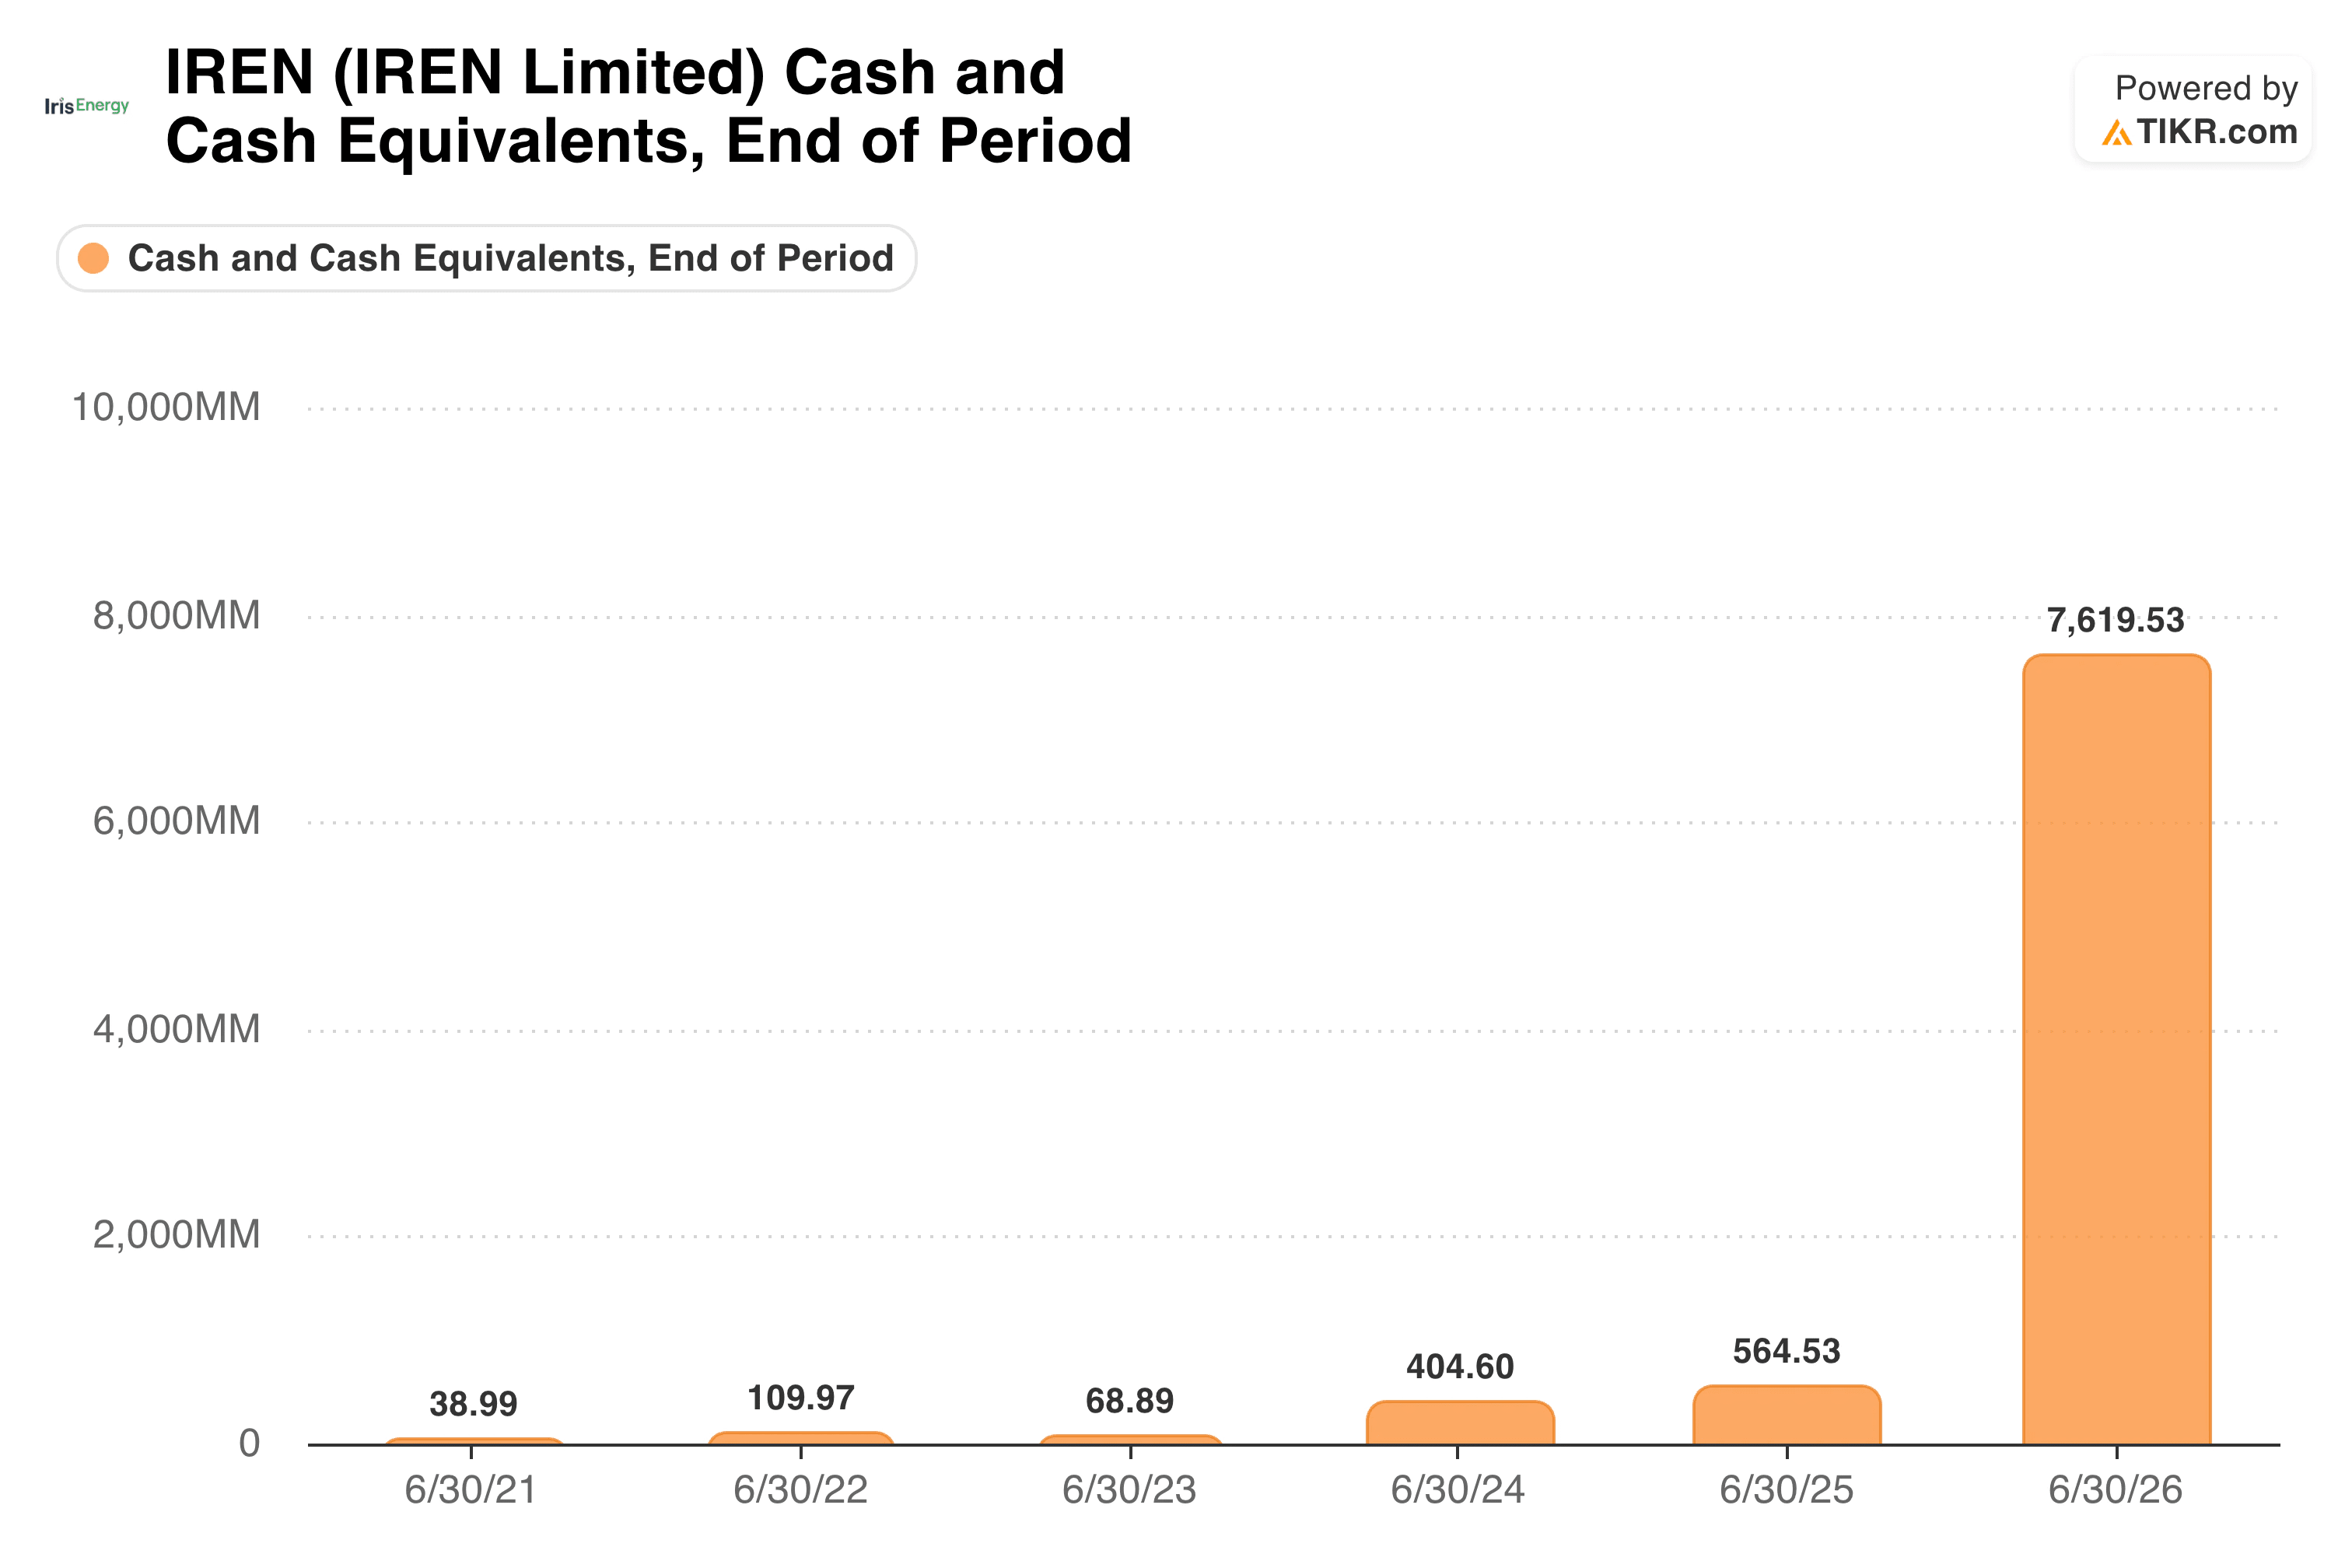
La trésorerie est passée de 565 millions de dollars à la fin de l'exercice 2025 à 7,6 milliards de dollars à la fin de l'exercice 2026. Cela ne provient pas de la génération de cash opérationnel, il s'agit d'une importante levée de fonds en actions exécutée spécifiquement pour financer la construction de Childress.
L'effet est qu'IREN peut désormais achever l'installation de 510 mégawatts sans être contrainte à un financement dilutif aux conditions que le marché offrirait pendant la construction.
Le ratio d'endettement net sur EBITDA des 12 derniers mois de 50,69x semble alarmant si on le lit froidement, mais c'est un chiffre déformé pour une entreprise qui est pré-revenus sur sa plus grande ligne d'activité. La vraie question est de savoir si 7,6 milliards de dollars sont suffisants pour construire et remplir Childress, et aux coûts de construction actuels et aux taux contractuels, la direction affirme que c'est le cas.
Les estimations de revenus prospectifs d'environ 227 % de croissance annuelle sur les deux prochaines années reflètent la montée en puissance attendue au fur et à mesure que les déploiements clients signés entrent en service.
Le fait qu'IREN atteigne ces chiffres dépend presque entièrement de la construction de Childress selon le calendrier prévu et de l'activation par les clients de leur capacité contractée le moment venu.
Voyez comment IREN se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Ce que dit le modèle TIKR, et comment l'interpréter
Le scénario médian du modèle de valorisation TIKR fixe un objectif de prix à court terme d'environ 58 $ pour IREN sur les 4,8 prochaines années, ce qui implique des rendements annualisés d'environ 5 % par rapport aux niveaux actuels. Les hypothèses de croissance des revenus d'environ 82 % par an dans le scénario médian sont agressives en termes absolus mais en réalité conservatrices par rapport à ce que Childress à pleine capacité pourrait générer.
Les marges de résultat net sont projetées proches de zéro à environ 0,7 %, car l'amortissement des infrastructures et les coûts opérationnels absorbent la majeure partie de la croissance des revenus à court terme.

Le modèle à court terme est honnête mais incomplet pour une entreprise à ce stade de développement. Si l'on étend l'horizon à 2035, le rendement prévu dans le scénario médian atteint environ 284 % avec un TRI d'environ 17 %, ce qui reflète l'effet de capitalisation des revenus des centres de données sur une période plus longue une fois l'installation construite et occupée.
La cible moyenne consensus d'environ 80 $ implique une hausse potentielle d'environ 70 % par rapport aux niveaux actuels, et le consensus des analystes est resté globalement constructif sur la thèse de Childress.
L'écart entre le rendement annualisé à court terme de 5 % et le TRI à plus long terme de 17 % résume tout l'enjeu en un chiffre : l'entreprise a besoin de temps et d'exécution pour délivrer, et la patience n'est pas une option.
Devriez-vous acheter l'action IREN ?
Le scénario haussier fonctionne pour les investisseurs qui peuvent assumer l'exécution du projet Childress. L'installation dispose de 7,6 milliards de dollars de trésorerie, d'accords clients signés, d'une infrastructure d'énergie renouvelable déjà en place et d'une équipe de direction qui a délibérément construit en vue de ce moment précis.
Si le centre de données monte en puissance comme prévu et que la demande de calcul IA continue de croître, la trajectoire de revenus prospectifs est réalisable, et le cas de valorisation à plus long horizon devient véritablement convaincant.