Points clés
- Un travailleur qui prend sa retraite à 67 ans, l'âge de la retraite à taux plein, en janvier 2027 peut recevoir jusqu'à 4 188 $ par mois de la Sécurité sociale, selon l'Administration de la sécurité sociale.
- Le montant maximum dépend de l'âge de la demande : 3 094 $ par mois pour un travailleur qui demande à 62 ans ce mois de janvier, et 5 358 $ pour celui qui demande à 70 ans.
- Ces montants maximums supposent des revenus égaux ou supérieurs au plafond imposable de la Sécurité sociale chaque année depuis l'âge de 22 ans, un plafond fixé à 192 300 $ pour les revenus de 2027.
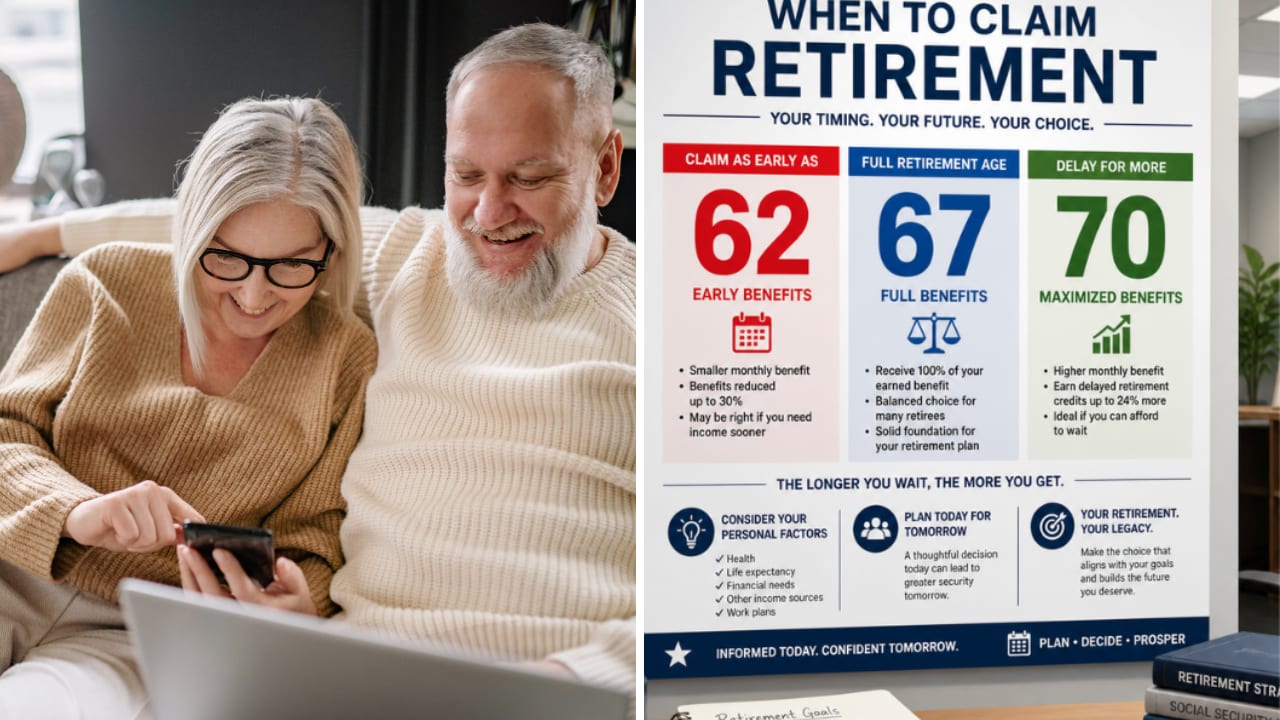
- L'âge de la demande est le levier que la plupart des travailleurs contrôlent encore : demander à 62 ans réduit le bénéfice de 30 % à vie, et chaque année d'attente après 67 ans ajoute 8 %, jusqu'à l'âge de 70 ans.
Si vous prenez votre retraite en janvier, l'Administration de la sécurité sociale vient de fixer un plafond pour votre chèque. Pour un travailleur qui demande à 67 ans, l'âge de la retraite à taux plein, en janvier 2027, le maximum que la Sécurité sociale paie est de 4 188 $ par mois.
C'est un chiffre important, et difficile à atteindre. Mais vous pouvez toujours rendre votre propre chèque jusqu'à 77 % plus gros, quels que soient vos revenus, simplement en choisissant le moment de la demande.
Plus vous attendez, plus le maximum est élevé
Les exemples de prestations de la SSA pour 2027 supposent qu'un travailleur prend sa retraite en janvier, ayant gagné le maximum imposable chaque année depuis l'âge de 22 ans. Le chèque mensuel de ce travailleur dépend de l'âge de la demande :
- À 62 ans (62 ans et 1 mois, dans l'exemple de la SSA) : 3 094 $
- À 67 ans : 4 188 $
- À 70 ans : 5 358 $
Ainsi, 5 358 $ par mois est le plus gros chèque que la SSA montre pour toute personne prenant sa retraite en janvier 2027.
Chaque ligne représente un travailleur différent, celui qui a 62, 67 ou 70 ans ce mois de janvier, donc je ne lirais pas les 2 264 $ par mois entre la première et la dernière ligne comme la récompense d'une seule personne pour avoir attendu.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions versant des dividendes annuels de 6 %+.
Mais après un examen approfondi des investissements utilisant les données propriétaires de TIKR, nous pensons désormais que seules six d'entre elles sont vraiment sûres pour les retraités.
Elles sont toutes à vous gratuitement dans le cadre de notre nouveau rapport d'investissement, que vous pouvez consulter ici.
Il faut 35 ans au plafond
Ces maximums reposent sur un salaire égal ou supérieur au maximum imposable de la Sécurité sociale chaque année. La SSA a fixé ce plafond à 184 500 $ pour 2026 et à 192 300 $ pour 2027. Les revenus au-dessus ne paient pas d'impôt de Sécurité sociale et n'accumulent pas plus de prestations, donc un travailleur gagnant 1 million de dollars en 2027 obtient le même crédit pour une prestation cette année qu'un autre gagnant 192 300 $.
Une seule année exceptionnelle ne suffira pas non plus. La SSA calcule une prestation de retraite sur la base de jusqu'à 35 ans de revenus, indexés sur les salaires : elle sélectionne les années les plus élevées, les additionne et en fait la moyenne mensuelle. Pour atteindre le maximum, chacune de ces 35 années doit être égale ou supérieure au plafond de l'année, et toute année inférieure fait baisser la moyenne.
C'est une exigence élevée.
Le levier que vous contrôlez encore
Au moment où la retraite approche, votre historique de revenus est en grande partie écrit. L'âge auquel vous faites votre demande reste à votre choix, et les règles de la SSA à ce sujet s'appliquent à toute prestation, maximum ou non.
Pour toute personne née en 1960 ou après, l'âge de la retraite à taux plein est de 67 ans, et la SSA réduit la prestation de 30 % à vie pour une demande à 62 ans. Son propre exemple réduit une prestation de 1 000 $ à 67 ans à 700 $ à 62 ans. Chaque année d'attente après 67 ans ajoute 8 % (2/3 de 1 % par mois), jusqu'à 70 ans, donc cette même prestation de 1 000 $ passe à 1 240 $ à 70 ans : trois années de 8 % chacune.
En combinant ces éléments, attendre de 62 à 70 ans rend le chèque 77 % plus gros (1 240 $ divisé par 700 $). Les couples mariés ont un autre chiffre à peser : une prestation de conjoint demandée à 62 ans est 35 % plus petite qu'à l'âge de la retraite à taux plein.
Le bon âge dépend de votre santé, de vos autres économies et de la durée pendant laquelle vous aurez besoin de ce revenu. Mais l'écart est suffisamment large pour qu'il vaille la peine de faire vos propres calculs avant de déposer votre dossier.
Vérifiez votre propre chiffre
Votre relevé de Sécurité sociale, dans votre compte sur ssa.gov, liste votre historique de revenus année par année et estime votre prestation à chaque âge de demande. Il vaut la peine de vérifier les années manquantes ou incomplètes, car chacune de vos 35 meilleures années compte dans la moyenne.
De mon point de vue, le maximum est un chiffre amusant à connaître, mais l'âge de la demande est là où la plupart d'entre nous peuvent réellement faire une différence. Si vous êtes en bonne santé et pouvez vous permettre d'attendre, un chèque aussi plus gros à vie est difficile à refuser.
La SSA fixe un nouveau maximum imposable chaque octobre, donc l'automne prochain apportera un nouveau plafond pour les revenus de 2028 et un nouvel ensemble de maximums pour les personnes prenant leur retraite en 2028.
Profitez de votre retraite avec style grâce à ces rendements de dividendes sûrs de 6 %+
Les dividendes peuvent détenir la clé d'une richesse énorme. Mais seulement si vous achetez les bons.
Choisir la bonne action à haut rendement en dividendes peut faire la différence entre une retraite de rêve… et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !