Points clés
- Hank Paulson affirme que trop d'argent se précipite sur l'IA, et 52 % des gérants de fonds interrogés par Bank of America en novembre s'attendent à ce qu'un hyperscaler de l'IA annonce une réduction de ses dépenses d'investissement (capex) dans les six mois.
- Le free cash flow (flux de trésorerie disponible) de Microsoft a baissé deux années de suite, tandis que les chiffres sur 12 mois d'Amazon et ceux du trimestre d'Alphabet sont devenus négatifs.
- Une réduction des capex permettrait à l'hyperscaler concerné d'économiser des liquidités et pourrait nuire à Arista Networks si elle atteint ses commandes de matériel réseau.
Hank Paulson a dirigé le Trésor américain pendant la crise de 2008, donc quand il qualifie un boom de dangereux, j'écoute.
Le 17 novembre, il a déclaré à Semafor's Silicon Valley & The World : « Je n'ai jamais vu autant d'argent se précipiter sur une seule opportunité avec si peu de bénéfices et de retour sur investissement (ROI) pour la soutenir. »
Microsoft (MSFT), Amazon (AMZN), Alphabet (GOOG) et Meta Platforms (META) font partie des plus gros dépensiers. Les dépenses d'investissement (capex) de Meta ont dépassé sa trésorerie d'exploitation au troisième trimestre, marquant son premier trimestre de free cash flow négatif depuis 2012.
Dans l'enquête mensuelle de Bank of America auprès des gérants de fonds de novembre, 52 % s'attendent à ce qu'un hyperscaler de l'IA annonce une réduction de ses dépenses d'investissement (capex) dans les six mois. Cela pourrait affecter des fournisseurs comme Arista Networks (ANET), qui a désigné Microsoft et Meta comme ses deux plus gros clients (42 % du chiffre d'affaires 2025).
Suivez la trésorerie chez Microsoft, Amazon et Alphabet
Alors que le chiffre d'affaires augmente, le free cash flow (flux de trésorerie disponible) est le meilleur test pour savoir si l'IA est rentable.
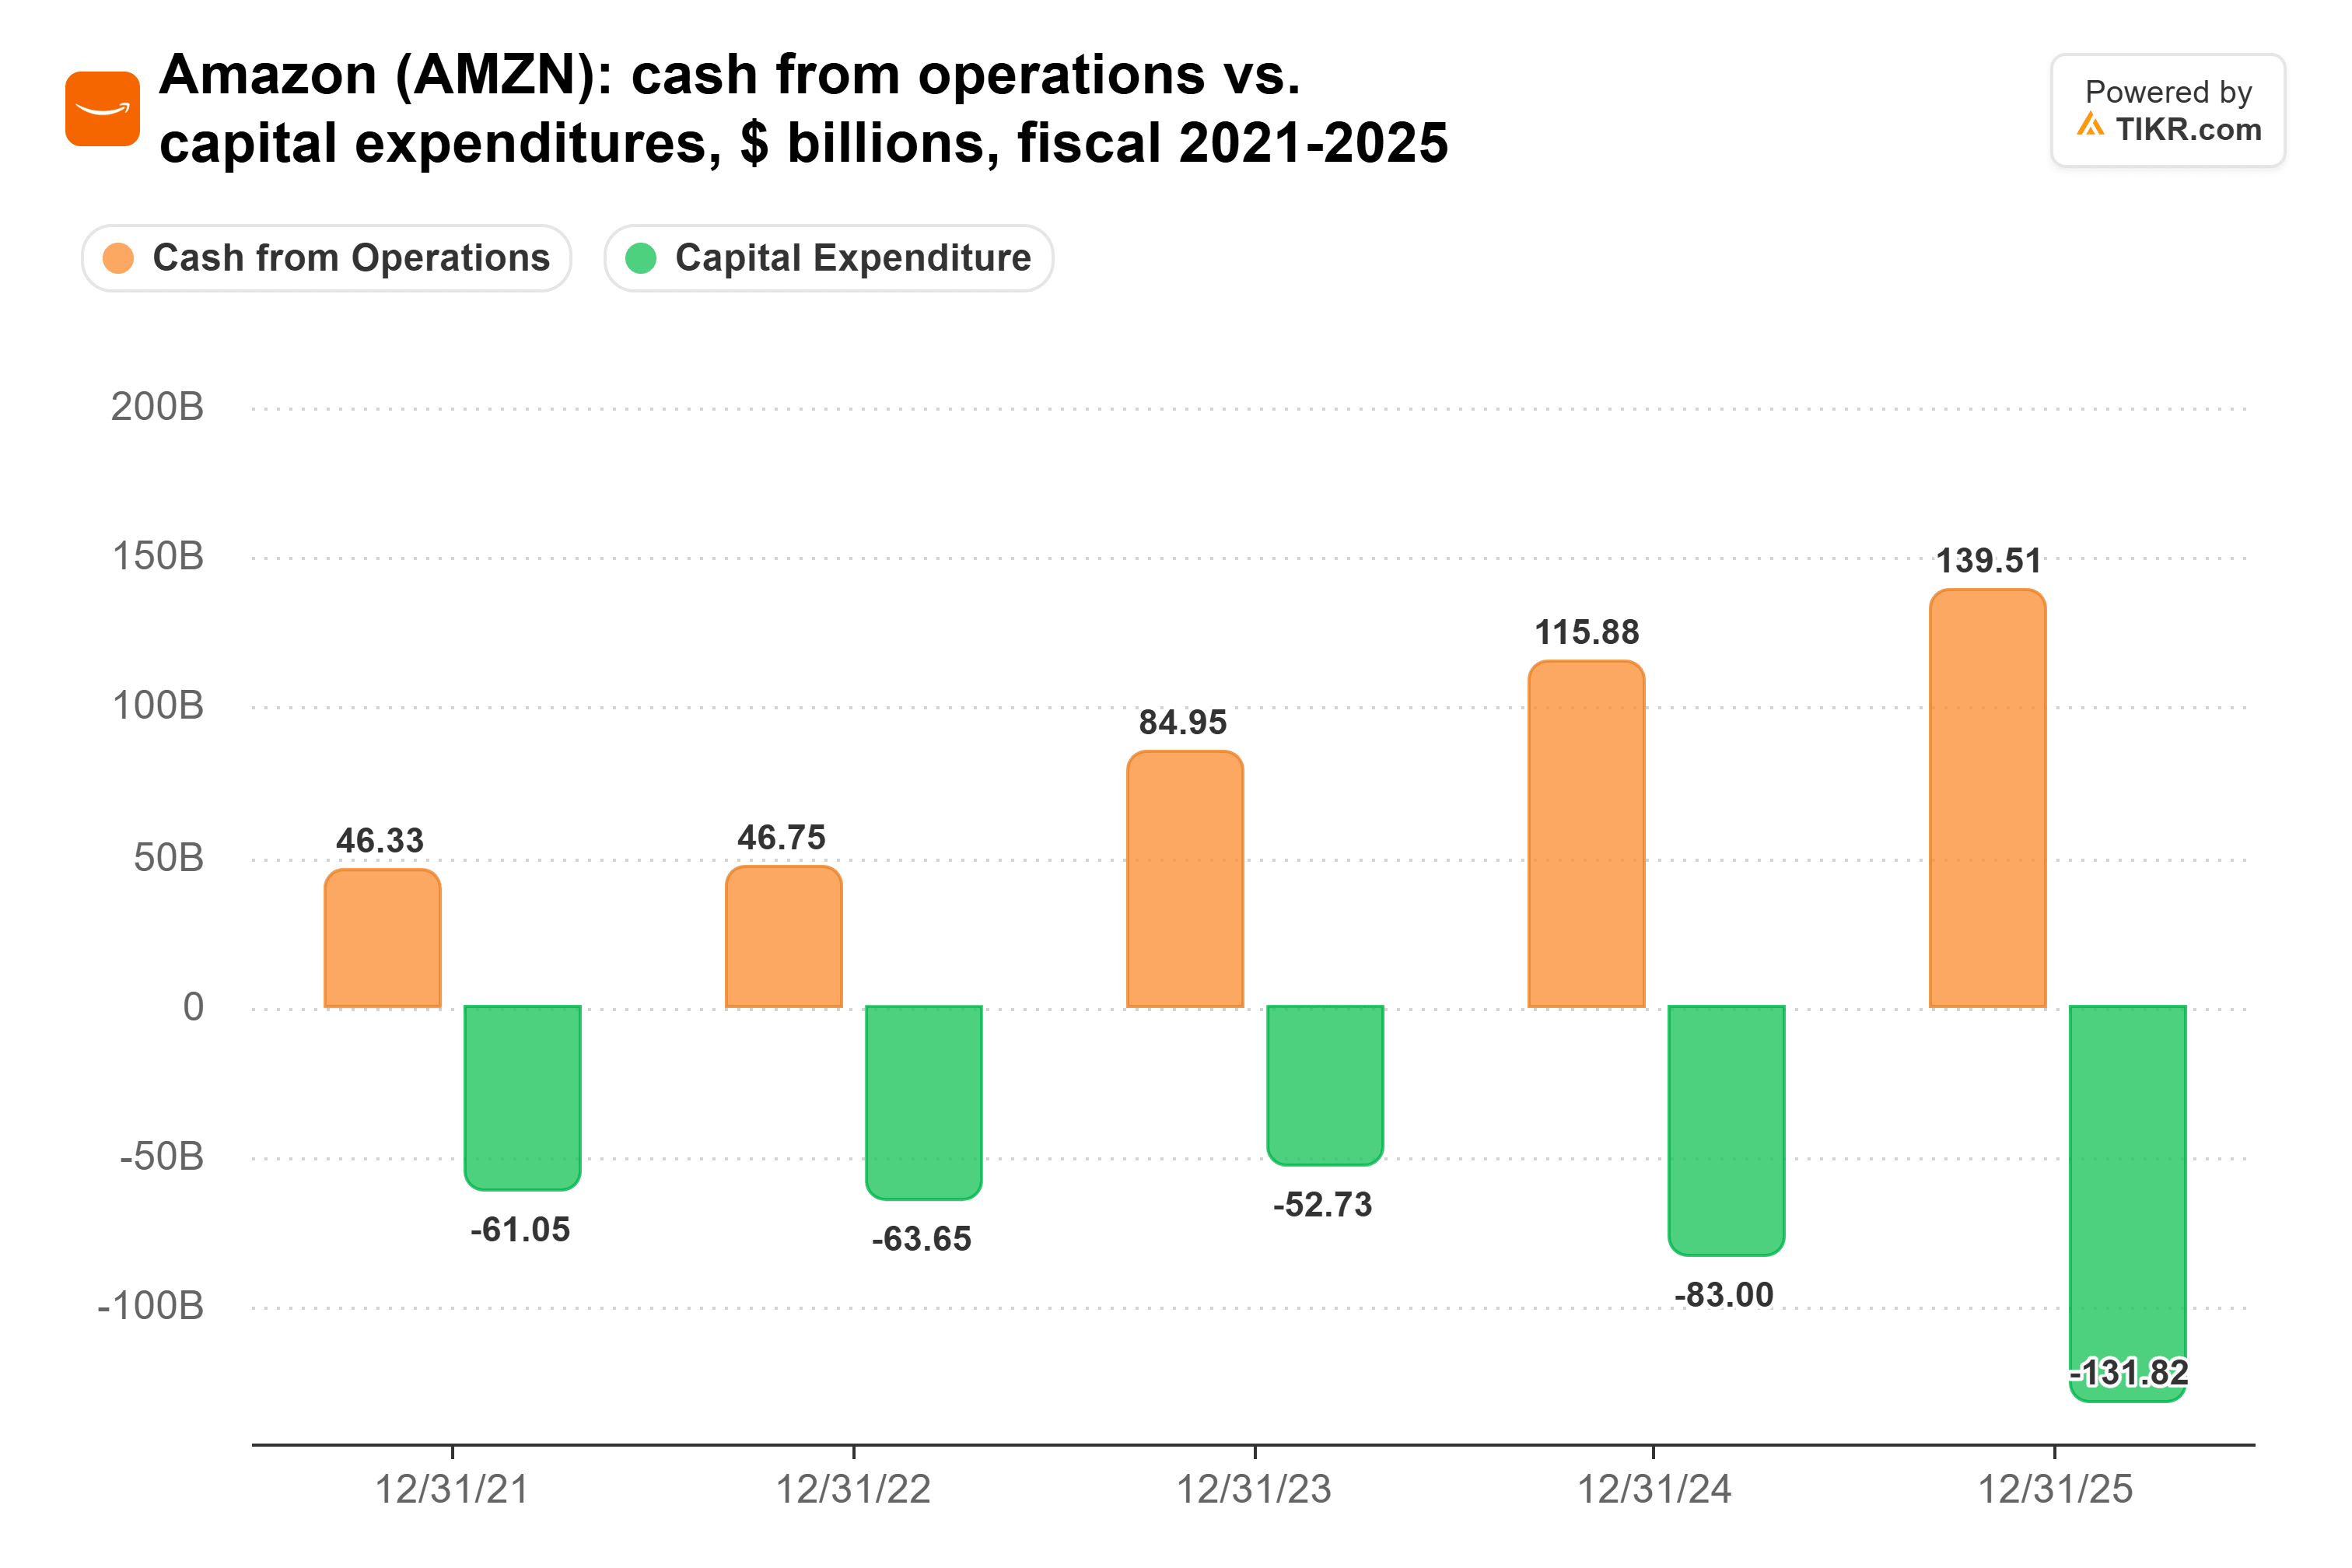
Amazon a dépensé 131,8 milliards de dollars en dépenses d'investissement (capex) en 2025, soit 94 % de ses 139,5 milliards de dollars de flux de trésorerie opérationnel. Sa propre mesure du free cash flow montre une sortie nette de 42,4 milliards de dollars sur les 12 mois se terminant le 30 septembre.
Le free cash flow de Microsoft a baissé deux années de suite, alors même que son chiffre d'affaires a augmenté de 18 % en exercice 2026, pour atteindre 331,8 milliards de dollars.
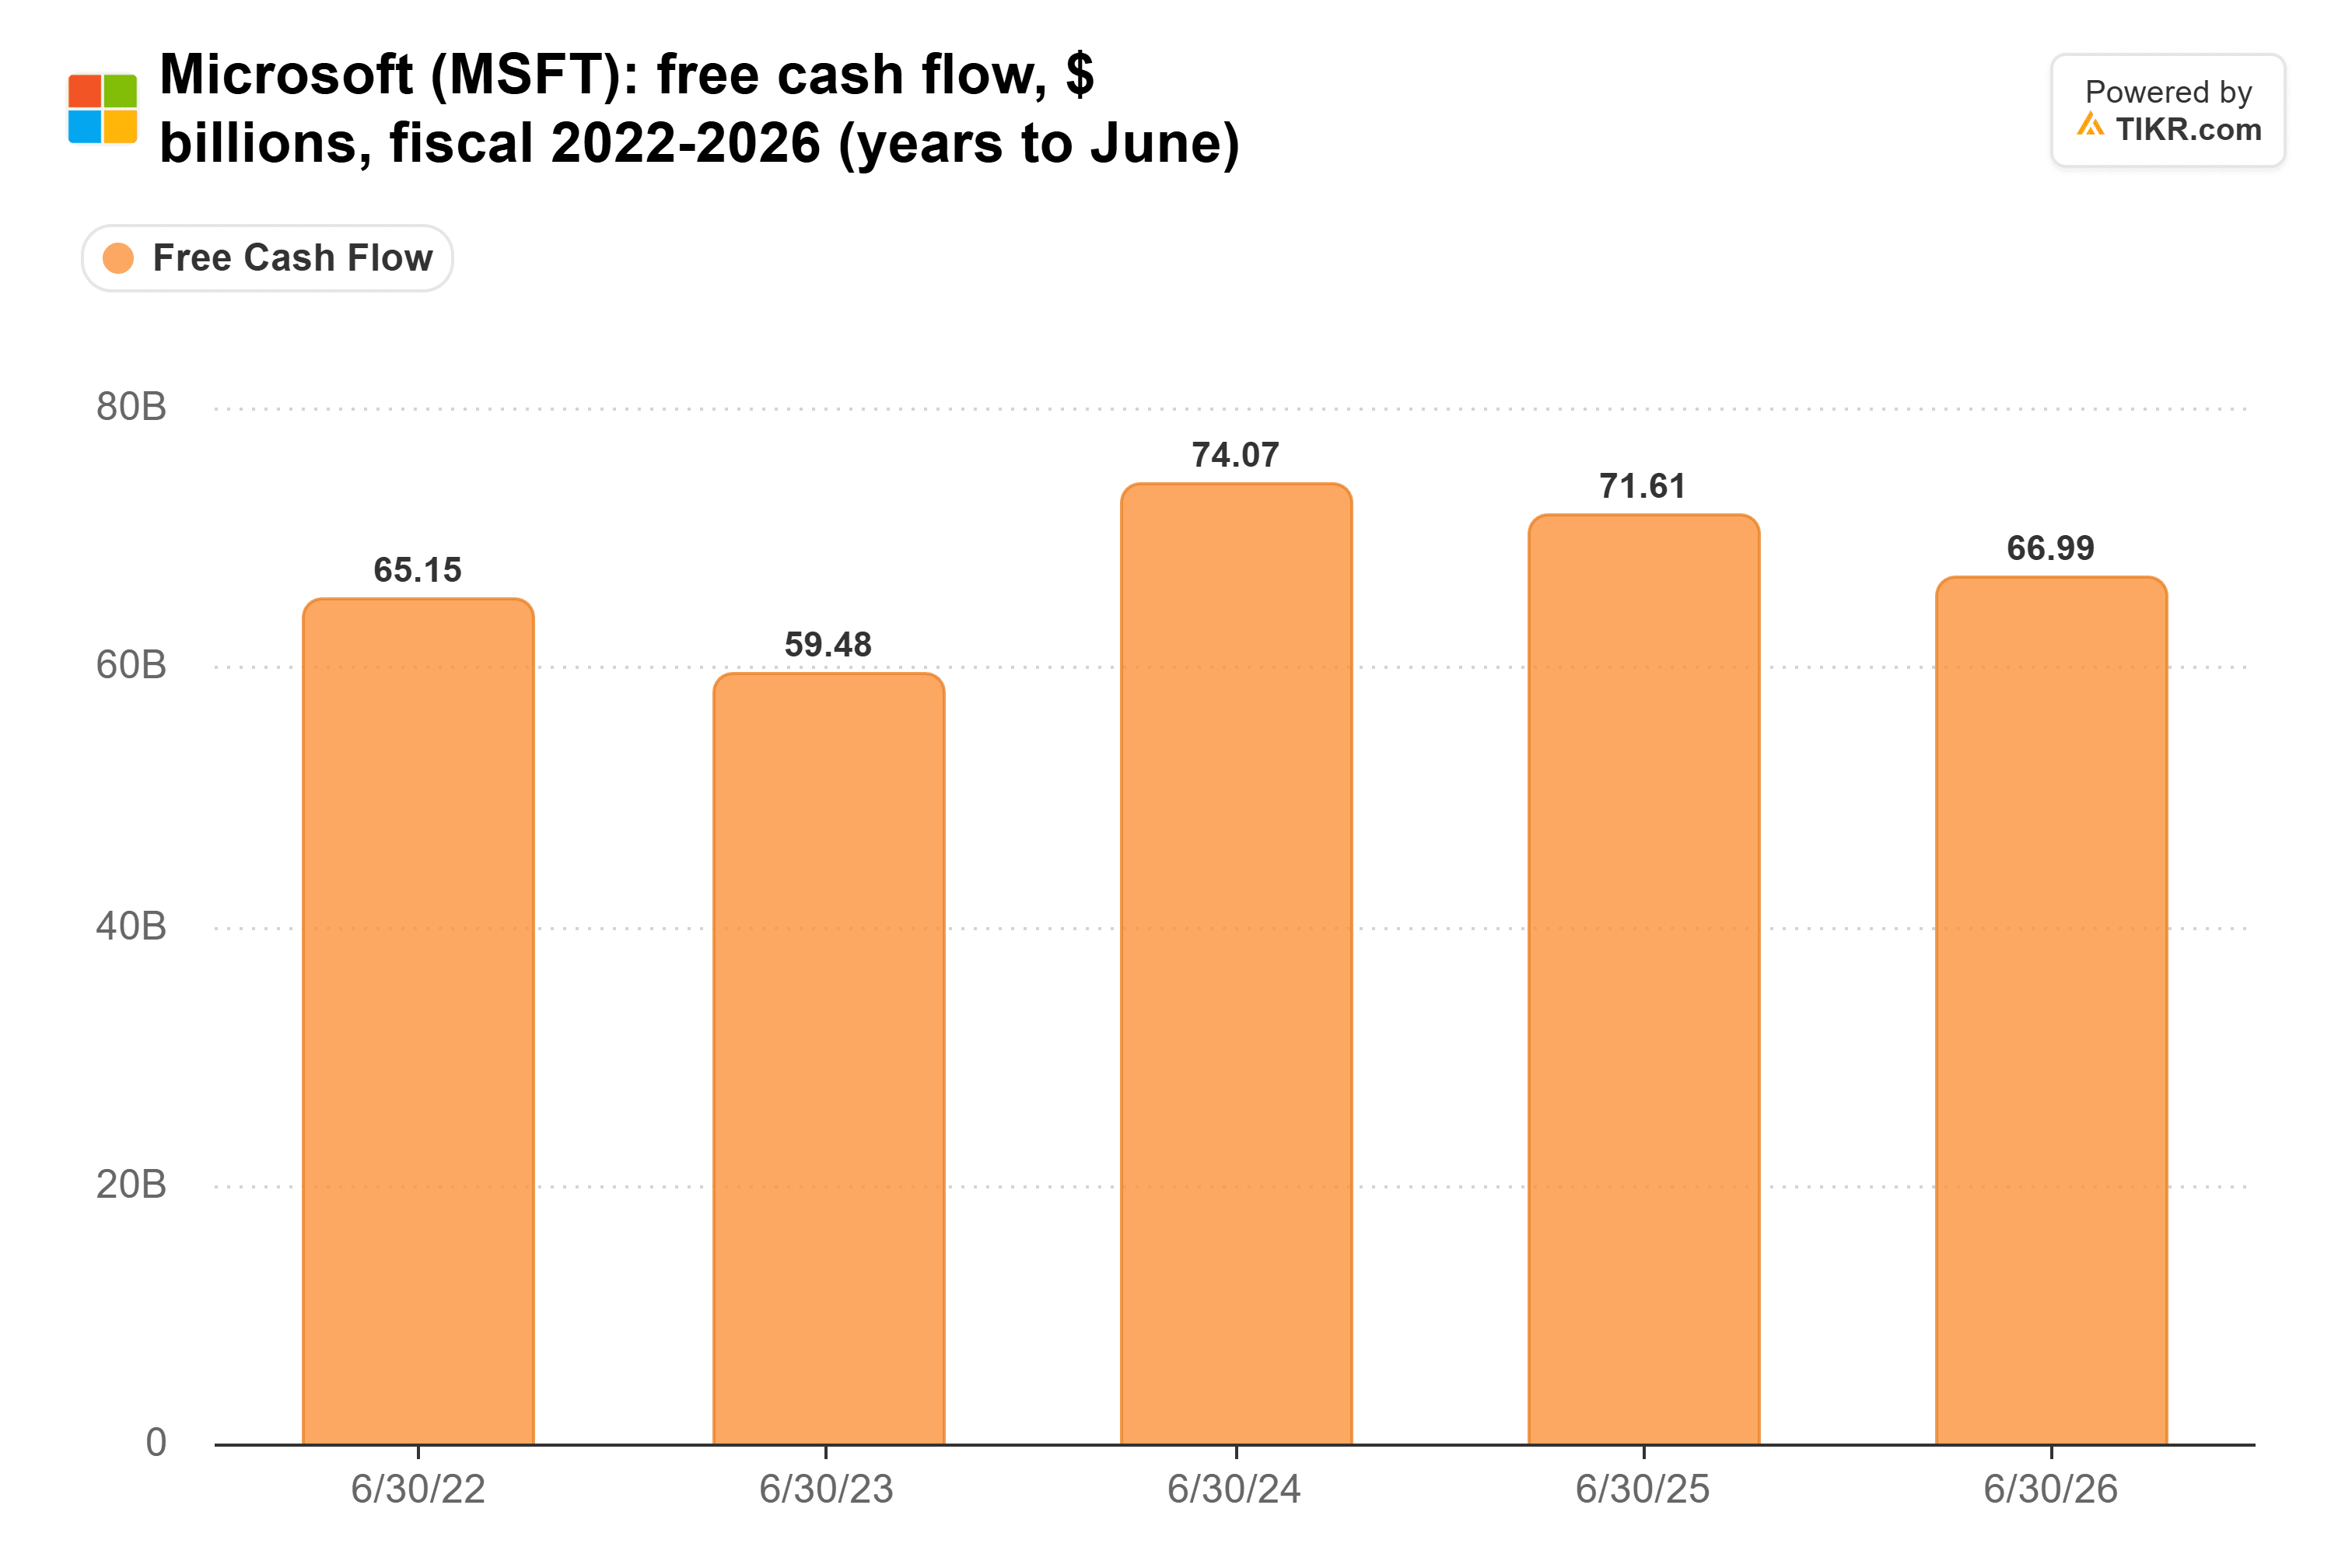
Le flux de trésorerie opérationnel a augmenté de 46,8 milliards de dollars cette année-là et les dépenses d'investissement en capital (capex) ont augmenté de 51,4 milliards de dollars, donc l'intégralité du gain est allée dans le développement. Les analystes s'attendent à ce que le free cash flow de l'exercice 2027 baisse d'environ la moitié, à 32,7 milliards de dollars.
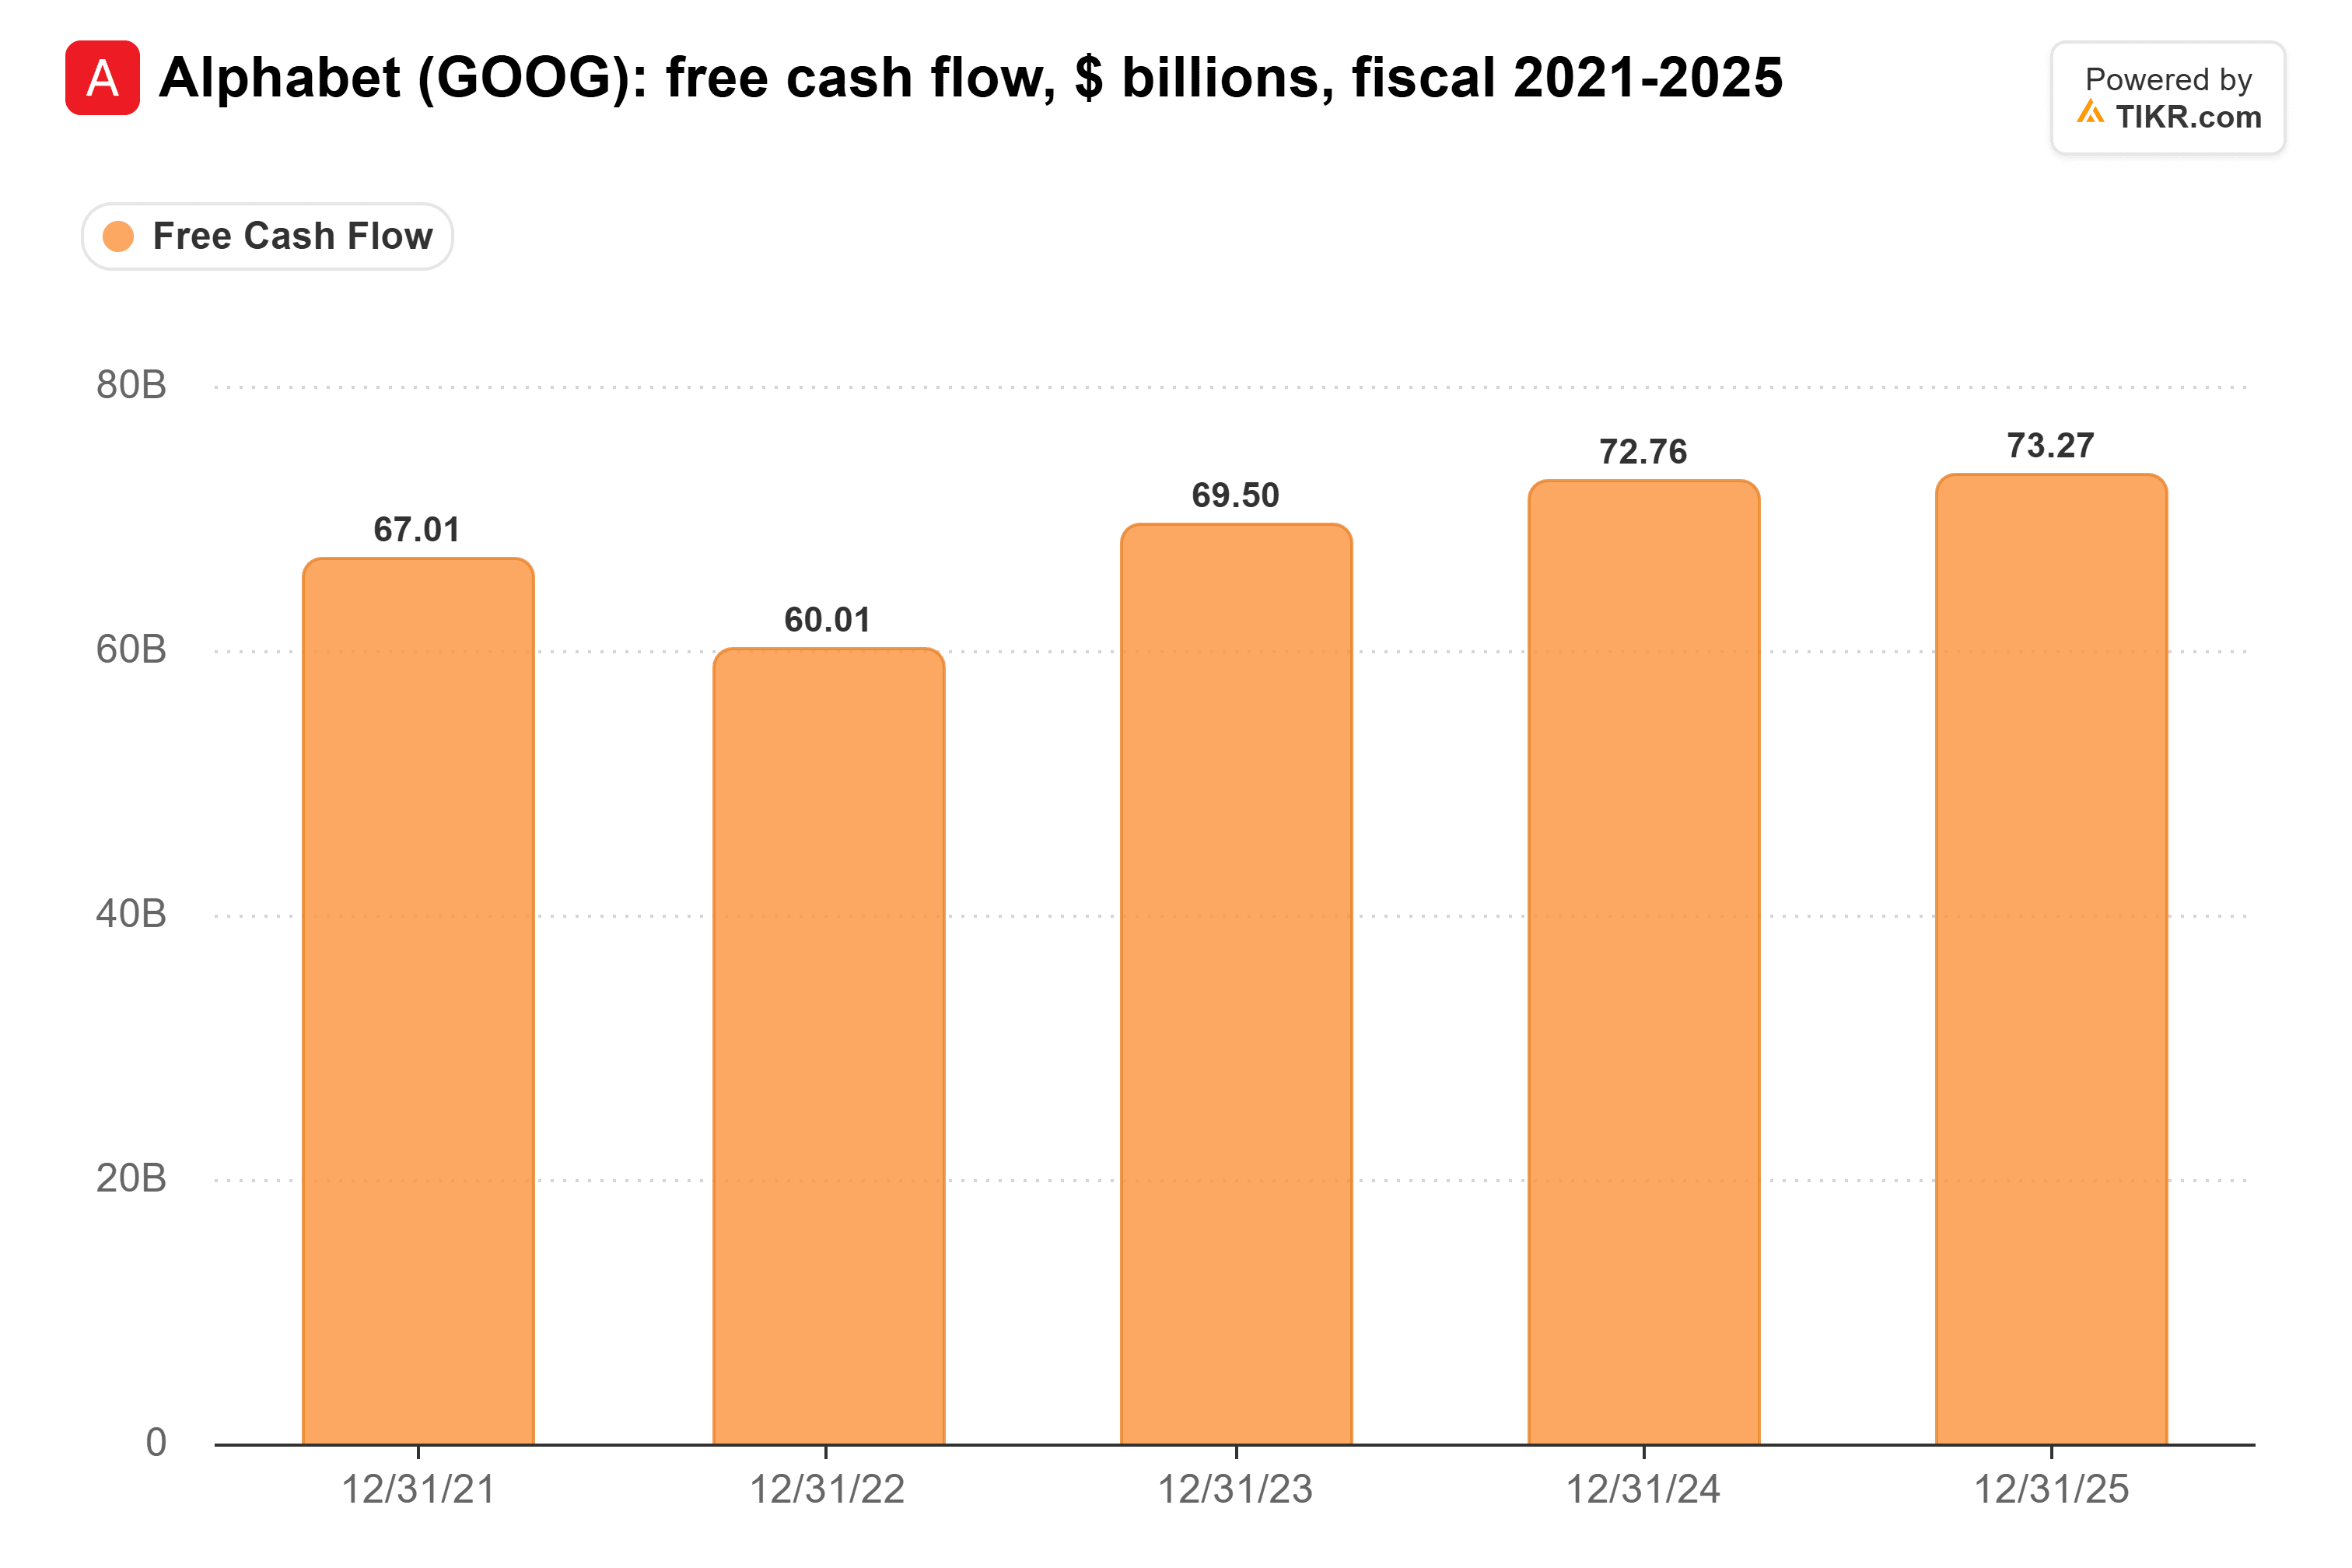
Le free cash flow d'Alphabet a résisté en 2025, augmentant de 0,5 milliard de dollars pour atteindre 73,3 milliards de dollars alors que les dépenses d'investissement (capex) bondissaient à 91,4 milliards de dollars contre 52,5 milliards de dollars. Puis il est devenu négatif : les sorties nettes se sont élargies, passant de 5,9 milliards de dollars au trimestre de juin à 9,1 milliards de dollars en septembre.
La demande n'est pas le problème
L'engagement de performance restant (RPO) commercial de Microsoft a atteint 678 milliards de dollars au 30 juin, en hausse de 84 %, et la CFO Amy Hood a déclaré qu'il avait augmenté de 25 % hors OpenAI.
Mais un carnet de commandes se transforme en liquidités sur plusieurs années, et les factures arrivent maintenant.
TIKR suit 58 analystes sur Microsoft. Combien disent « Acheter » ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Microsoft, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Microsoft
Une réduction des dépenses d'investissement (capex) pourrait être le scénario haussier pour l'action Amazon
Après avoir dépensé plus que sa trésorerie d'exploitation en 2021 et 2022, Amazon a réduit ses dépenses d'investissement (capex) à 52,7 milliards de dollars en 2023 et a conservé 32,2 milliards de dollars après capex alors que son flux de trésorerie opérationnel augmentait de 82 %.
Si un hyperscaler annonce la réduction que les gérants de fonds anticipent, je l'interpréterais comme une bonne nouvelle pour ses actionnaires. Cela vaut doublement pour Meta, où la publicité reste le principal moyen de rentabiliser ses dépenses en IA.
Les fournisseurs pourraient en subir les conséquences. Arista a vu son chiffre d'affaires du troisième trimestre augmenter de 58,5 % pour atteindre 3,66 milliards de dollars et a donné des prévisions (guidance) de 3,9 à 4,0 milliards de dollars pour le quatrième trimestre. Avec 42 % de ses ventes 2025 provenant de ces deux clients, une réduction des commandes de matériel réseau de l'un ou l'autre pourrait peser sur son chiffre d'affaires.
Le test de la trésorerie pour Microsoft, Amazon et Alphabet
Jusqu'à ce que le free cash flow (flux de trésorerie disponible) recommence à croître, ces trois entreprises demandent à leurs actionnaires de croire sur parole à la rentabilité de l'IA. Je ne paierais pas un prix élevé pour aucune d'entre elles avant que la trésorerie ou les dépenses d'investissement (capex) ne bougent.
Le carnet de commandes de Microsoft pourrait se transformer en liquidités plus vite que ne le prévoient les analystes. Son rapport du trimestre de décembre sera le premier test : un free cash flow nettement supérieur aux 5,9 milliards de dollars d'il y a un an commencerait à répondre à Paulson.
Alors, quelle est la valeur réelle de l'action Microsoft ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que Microsoft pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Microsoft gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !