Points clés
- Tremblant Capital Group, un fonds de 3,24 milliards de dollars, avait vendu la totalité de ses actions Howmet Aerospace et Starbucks au 30 septembre, selon son dernier formulaire 13F.
- Depuis la fin du trimestre, Howmet a baissé de 8 % et Starbucks a progressé de 10 %.
- Starbucks se négocie à environ 32 fois les bénéfices futurs, au-dessus de sa moyenne de long terme d'environ 29x, et l'objectif moyen des analystes n'est que 8 % au-dessus du cours de l'action.
- Howmet vient de dépasser les estimations et a relevé ses prévisions, et l'objectif moyen des analystes est 42 % au-dessus du cours de l'action, ce qui en fait celle qui vaut la peine d'être rachetée.
Un fonds de 3,24 milliards de dollars vient de se retirer de deux des actions les plus connues du marché. Le formulaire 13F de Tremblant Capital Group pour le trimestre clos le 30 septembre, déposé le 16 novembre, montre qu'il ne détient plus aucune action de Howmet Aerospace (HWM) ou de Starbucks (SBUX).
Ces 3,24 milliards de dollars représentent la valeur des actions américaines détenues par Tremblant selon son 13F, réparties sur 62 positions.
Le premier bilan est mitigé
Howmet était le pari le plus important. Au 30 juin, Tremblant détenait 324 954 actions d'une valeur de 87 millions de dollars, soit 2,5 % du fonds. Sa position sur Starbucks était plus petite, avec 379 456 actions d'une valeur de 39 millions de dollars, soit 1,1 % du fonds.
Au 30 septembre, les deux avaient disparu. Un 13F n'indique pas à quel moment du trimestre un fonds a vendu, ni à quel prix, donc la façon la plus équitable de faire le bilan est à partir du cours de chaque action à la fin du trimestre. Sur cette base, Howmet a baissé de 8 % depuis le 30 septembre, et Starbucks a grimpé de 10 %.
TIKR suit 22 analystes sur Howmet Aerospace. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Howmet Aerospace, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Howmet Aerospace
L'activité d'Howmet ne s'est pas ralentie
Howmet est à 33 % de son plus haut sur 52 semaines, mais elle continue de dépasser les estimations. Le 29 octobre, elle a publié un chiffre d'affaires du troisième trimestre en hausse de 29 % à 2,70 milliards de dollars et un BPA ajusté en hausse de 54 % à 1,46 $, tous deux supérieurs aux estimations. La direction a relevé ses perspectives pour 2026 à environ 10,3 milliards de dollars de chiffre d'affaires et un BPA ajusté de 5,49 $ à 5,51 $, et le conseil d'administration a ajouté 5 milliards de dollars au programme de rachat d'actions.
Le seul point faible concernait 2027. La première prévision d'Howmet table sur un chiffre d'affaires d'environ 11,5 milliards de dollars, en hausse d'environ 12 %, bien en deçà des 29 % qu'elle vient d'afficher. La direction s'attend également à ce que les dépenses d'investissement restent élevées jusqu'en 2028.
L'objectif de prix moyen des analystes est passé d'environ 224 $ il y a un an à un pic proche de 338 $ à la mi-septembre, et il a dérivé à la baisse depuis :
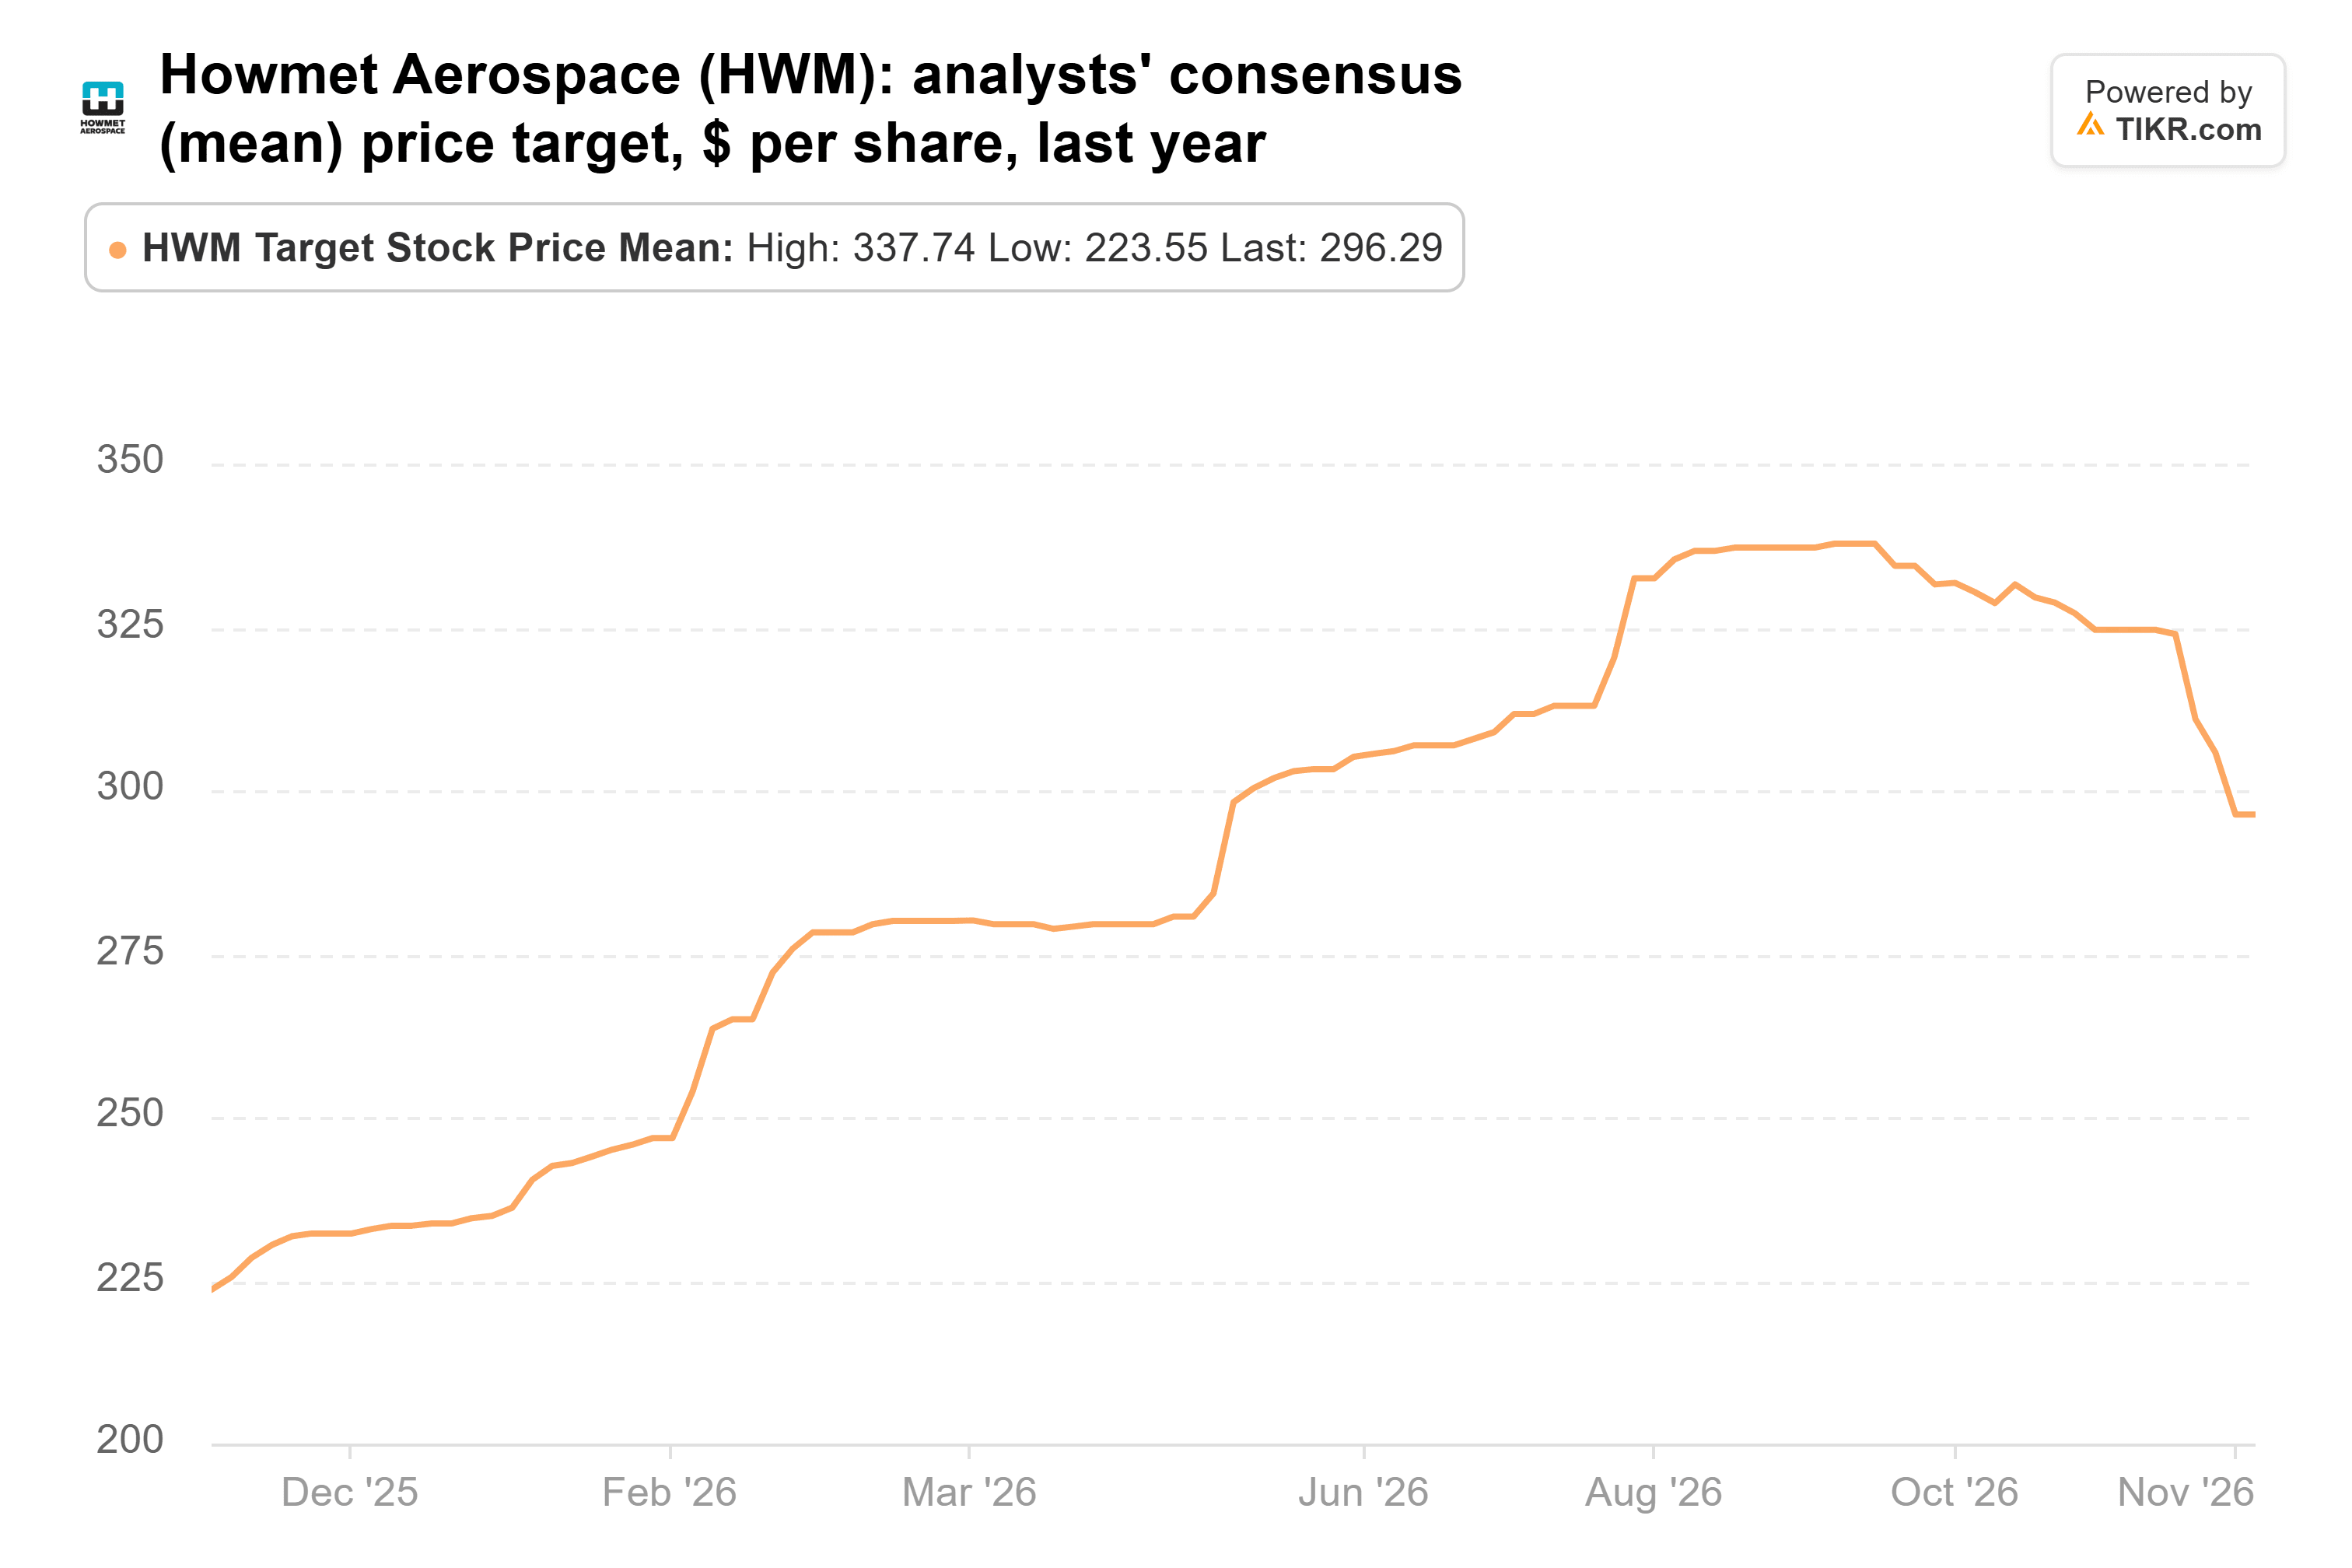
BTIG, par exemple, a abaissé son objectif à 280 $ contre 340 $ le 3 novembre tout en maintenant une recommandation Acheter. Malgré cela, la moyenne de 296 $ est 42 % au-dessus du cours de l'action. À environ 33 fois les bénéfices futurs, Howmet n'est pas bon marché, et les investisseurs paient ce prix pour une entreprise qui prévoit une croissance de 12 % l'année prochaine.
Starbucks a pris de l'avance sur ses bénéfices
Le redressement de Starbucks est réel. Au quatrième trimestre, sa marge opérationnelle ajustée a augmenté de 4,6 points à 14,0 %. La direction a donné pour objectif pour l'exercice 2027 une marge opérationnelle ajustée de 13,5 % à 14,0 % et un BPA de 3,15 $ à 3,25 $, une fourchette qui inclut un peu plus de 0,10 $ provenant d'une 53e semaine. Mais le nombre de transactions aux États-Unis n'a augmenté que de 2,4 %, contre 4,2 % au trimestre précédent, donc les tickets plus élevés ont fait une plus grande partie du travail.
La trésorerie est également plus tendue. Les dividendes de l'exercice 2027, les rachats d'actions relancés et les dépenses d'investissement représentent environ 5,8 milliards de dollars, contre 5,0 milliards de dollars de flux de trésorerie opérationnels en 2026.
Les analystes ont suivi la hausse de l'action, relevant leur objectif moyen d'environ 94 $ il y a un an à 111 $ :
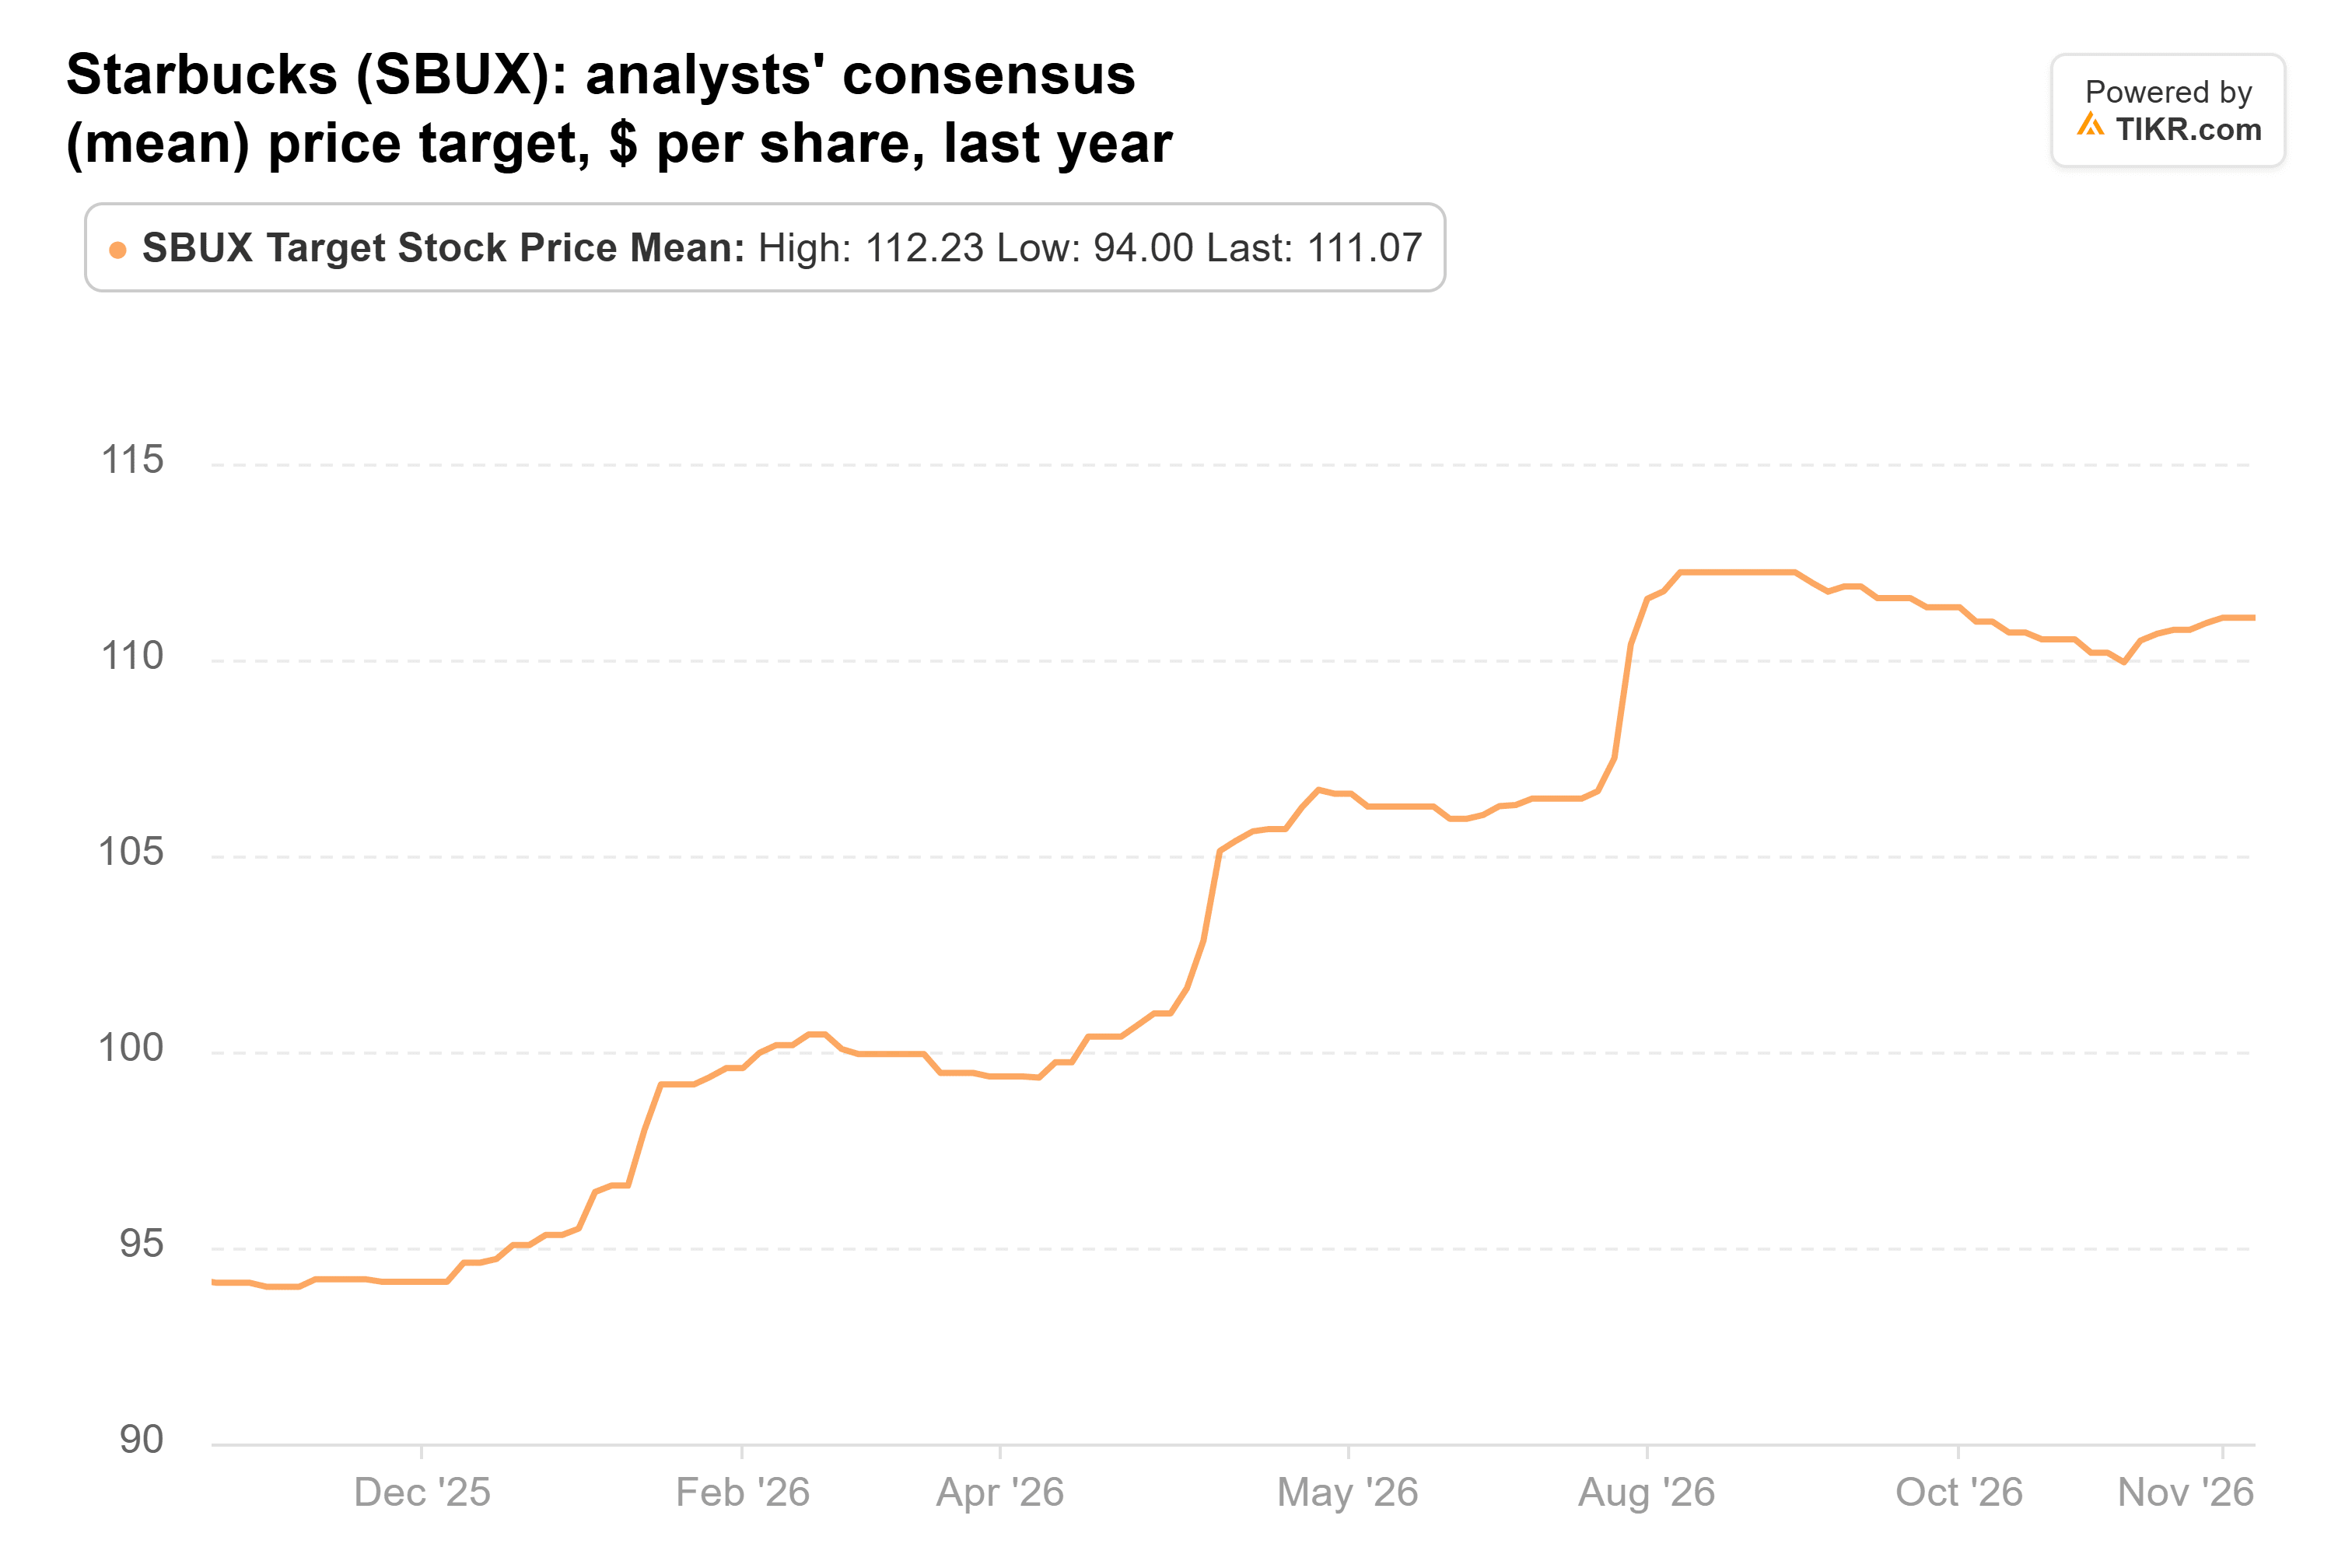
Cela ne laisse qu'une marge de hausse de 8 %. Starbucks se négocie à environ 32 fois les bénéfices futurs, au-dessus de sa moyenne d'environ 29x depuis 2014. Appliquez le consensus de BPA de 3,73 $ pour l'exercice 2028 à ce multiple moyen, et vous obtenez environ 109 $, quelques dollars au-dessus du prix actuel. Ainsi, l'objectif de la place financière n'a pas besoin d'un multiple plus élevé, mais il y a peu de marge de manœuvre si le plan de marge dérape.
Howmet est celle que je rachèterais
Jusqu'à présent, la vente d'Howmet semble être la meilleure décision. À partir de là, je jugerais les deux différemment.
À 32x, le prix de Starbucks reflète déjà une grande partie de son redressement des marges. Avec l'objectif de la place financière elle-même seulement 8 % plus haut, la sortie de Tremblant semble raisonnable. Howmet est plus difficile à laisser partir : le chiffre d'affaires est en hausse de 29 %, les prévisions ont été relevées, et les analystes voient toujours une marge de hausse de 42 %. Le risque est que la croissance soit à peu près divisée par deux l'année prochaine alors que l'action se négocie à environ 33 fois les bénéfices futurs.
Si je devais racheter l'une de ces deux aujourd'hui, ce serait Howmet, puisqu'elle continue de dépasser les estimations alors que son action baisse.
Howmet publiera ses résultats du quatrième trimestre en février, par rapport à une prévision de chiffre d'affaires d'environ 2,75 milliards de dollars. Starbucks publiera les siens fin janvier, et le nombre de transactions aux États-Unis doit croître plus vite que 2,4 % pour soutenir sa hausse. Le prochain 13F de Tremblant, attendu pour la mi-février, montrera s'il est retourné sur l'une ou l'autre.
Alors, quelle est la valeur réelle de l'action Howmet Aerospace ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Howmet Aerospace pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Howmet Aerospace gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !