


Points clés
- L'action Fiserv a progressé de 17% sur le mois dernier, s'éloignant de son plus bas sur 52 semaines, alors que les valeurs du paiement comme Mastercard et Visa ont rebondi tandis que le Nasdaq baissait.
- Les analystes ont abaissé leurs objectifs de cours tout au long du mois d'octobre, et l'actualité propre à Fiserv n'explique pas ce rallye.
- Les résultats du troisième trimestre de Fiserv, publiés aujourd'hui, ont confirmé ses prévisions pour 2026, et la société prévoit de racheter pour 500 millions de dollars d'actions ce trimestre.
- L'action se négocie à environ 7 fois les bénéfices futurs, suffisamment bon marché pour être conservée et pour en acheter davantage, même si son activité marchande continue de se contracter.
Fiserv (FISV) a progressé de 17% sur le mois dernier, s'éloignant du plus bas sur 52 semaines atteint le 2 octobre. Elle reste en baisse de 22% en 2026, et la société elle-même a donné très peu de raisons aux investisseurs pour cette hausse.
L'essentiel de la remontée est venu de capitaux se déplaçant vers le secteur des paiements. Alors que le Nasdaq 100 perdait 9% sur le mois, Mastercard a gagné 19% et Visa 18%.
Les paiements ont eu le mois que la tech n'a pas eu
On pouvait le voir le 22 octobre. Le Nasdaq a glissé de 3% ce jour-là, et Fiserv a progressé avec les valeurs de la banque-tech Jack Henry et FIS sans aucune actualité propre.
Fiserv a tout de même eu quelques nouvelles d'affaires. Clover a dépassé les 5 millions d'appareils expédiés dans le monde le 14 octobre. Cinq jours plus tard, Klarna a annoncé être opérationnel dans 100 000 points de vente américains équipés de Clover et arriver sur Commerce Hub, la plateforme de Fiserv pour les grands commerçants. Et le 20 octobre, Fiserv a signé un accord pluriannuel avec VikingCloud pour proposer une protection cybersécurité à ses commerçants.
Tout cela est bon à voir. Mais rien n'explique un mois comme celui-ci pour une entreprise de 30,7 milliards de dollars.
Wall Street a abaissé ses objectifs tout au long de la hausse
Les analystes sont devenus plus prudents au cours du mois d'octobre. Barclays, TD Cowen, Citi, Cantor Fitzgerald, Truist et BMO Capital ont tous abaissé leurs objectifs de cours, entre 48 et 53 dollars. BofA a réinstauré sa couverture avec une recommandation "Underperform" et un objectif de 48 dollars.
Goldman Sachs a été la seule société à relever son objectif, à 56 dollars contre 54 précédemment.
Ainsi, l'action a progressé alors que la plupart des analystes qui la suivent devenaient plus pessimistes.
TIKR suit 37 analystes sur Fiserv. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Fiserv, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Fiserv
Les prévisions maintenues, et les rachats d'actions sont de retour
Fiserv a publié ses résultats du troisième trimestre avant l'ouverture aujourd'hui, et ils étaient mitigés :
- Le chiffre d'affaires organique était stable, avec Solutions Marchandes en baisse de 2% et Solutions Financières en hausse de 2%.
- Le BPA ajusté s'est établi à 1,75 $, en baisse par rapport à 2,04 $ un an plus tôt mais légèrement au-dessus des estimations des analystes.
- La marge opérationnelle ajustée est tombée à 31,2%, contre 37,0%.
- Une dépréciation de goodwill de 6,45 milliards de dollars non monétaire a entraîné une perte comptable (GAAP) de 11,17 $ par action.
Plus important, Fiserv a maintenu ses perspectives pour 2026 : BPA ajusté de 7,20 $ à 7,40 $ et chiffre d'affaires organique stable à en baisse de 1%. C'est bien en dessous des 8,00 $ à 8,30 $ qu'elle avait prévus en février, mais c'est maintenu.
Et le directeur financier Paul Todd a déclaré dans le communiqué que le rachat d'actions revenait plus tôt que prévu : "Notre confiance croissante nous permet également de reprendre les rachats d'actions plus tôt que prévu, avec 500 millions de dollars prévus au quatrième trimestre." Cela représente environ 1,6% de la société à la valeur de marché de lundi.
Avant la publication, les analystes s'attendaient à ce que le BPA normalisé tombe à 7,24 $ cette année, contre 8,64 $ en 2025, puis progresse d'environ 10% en 2027.
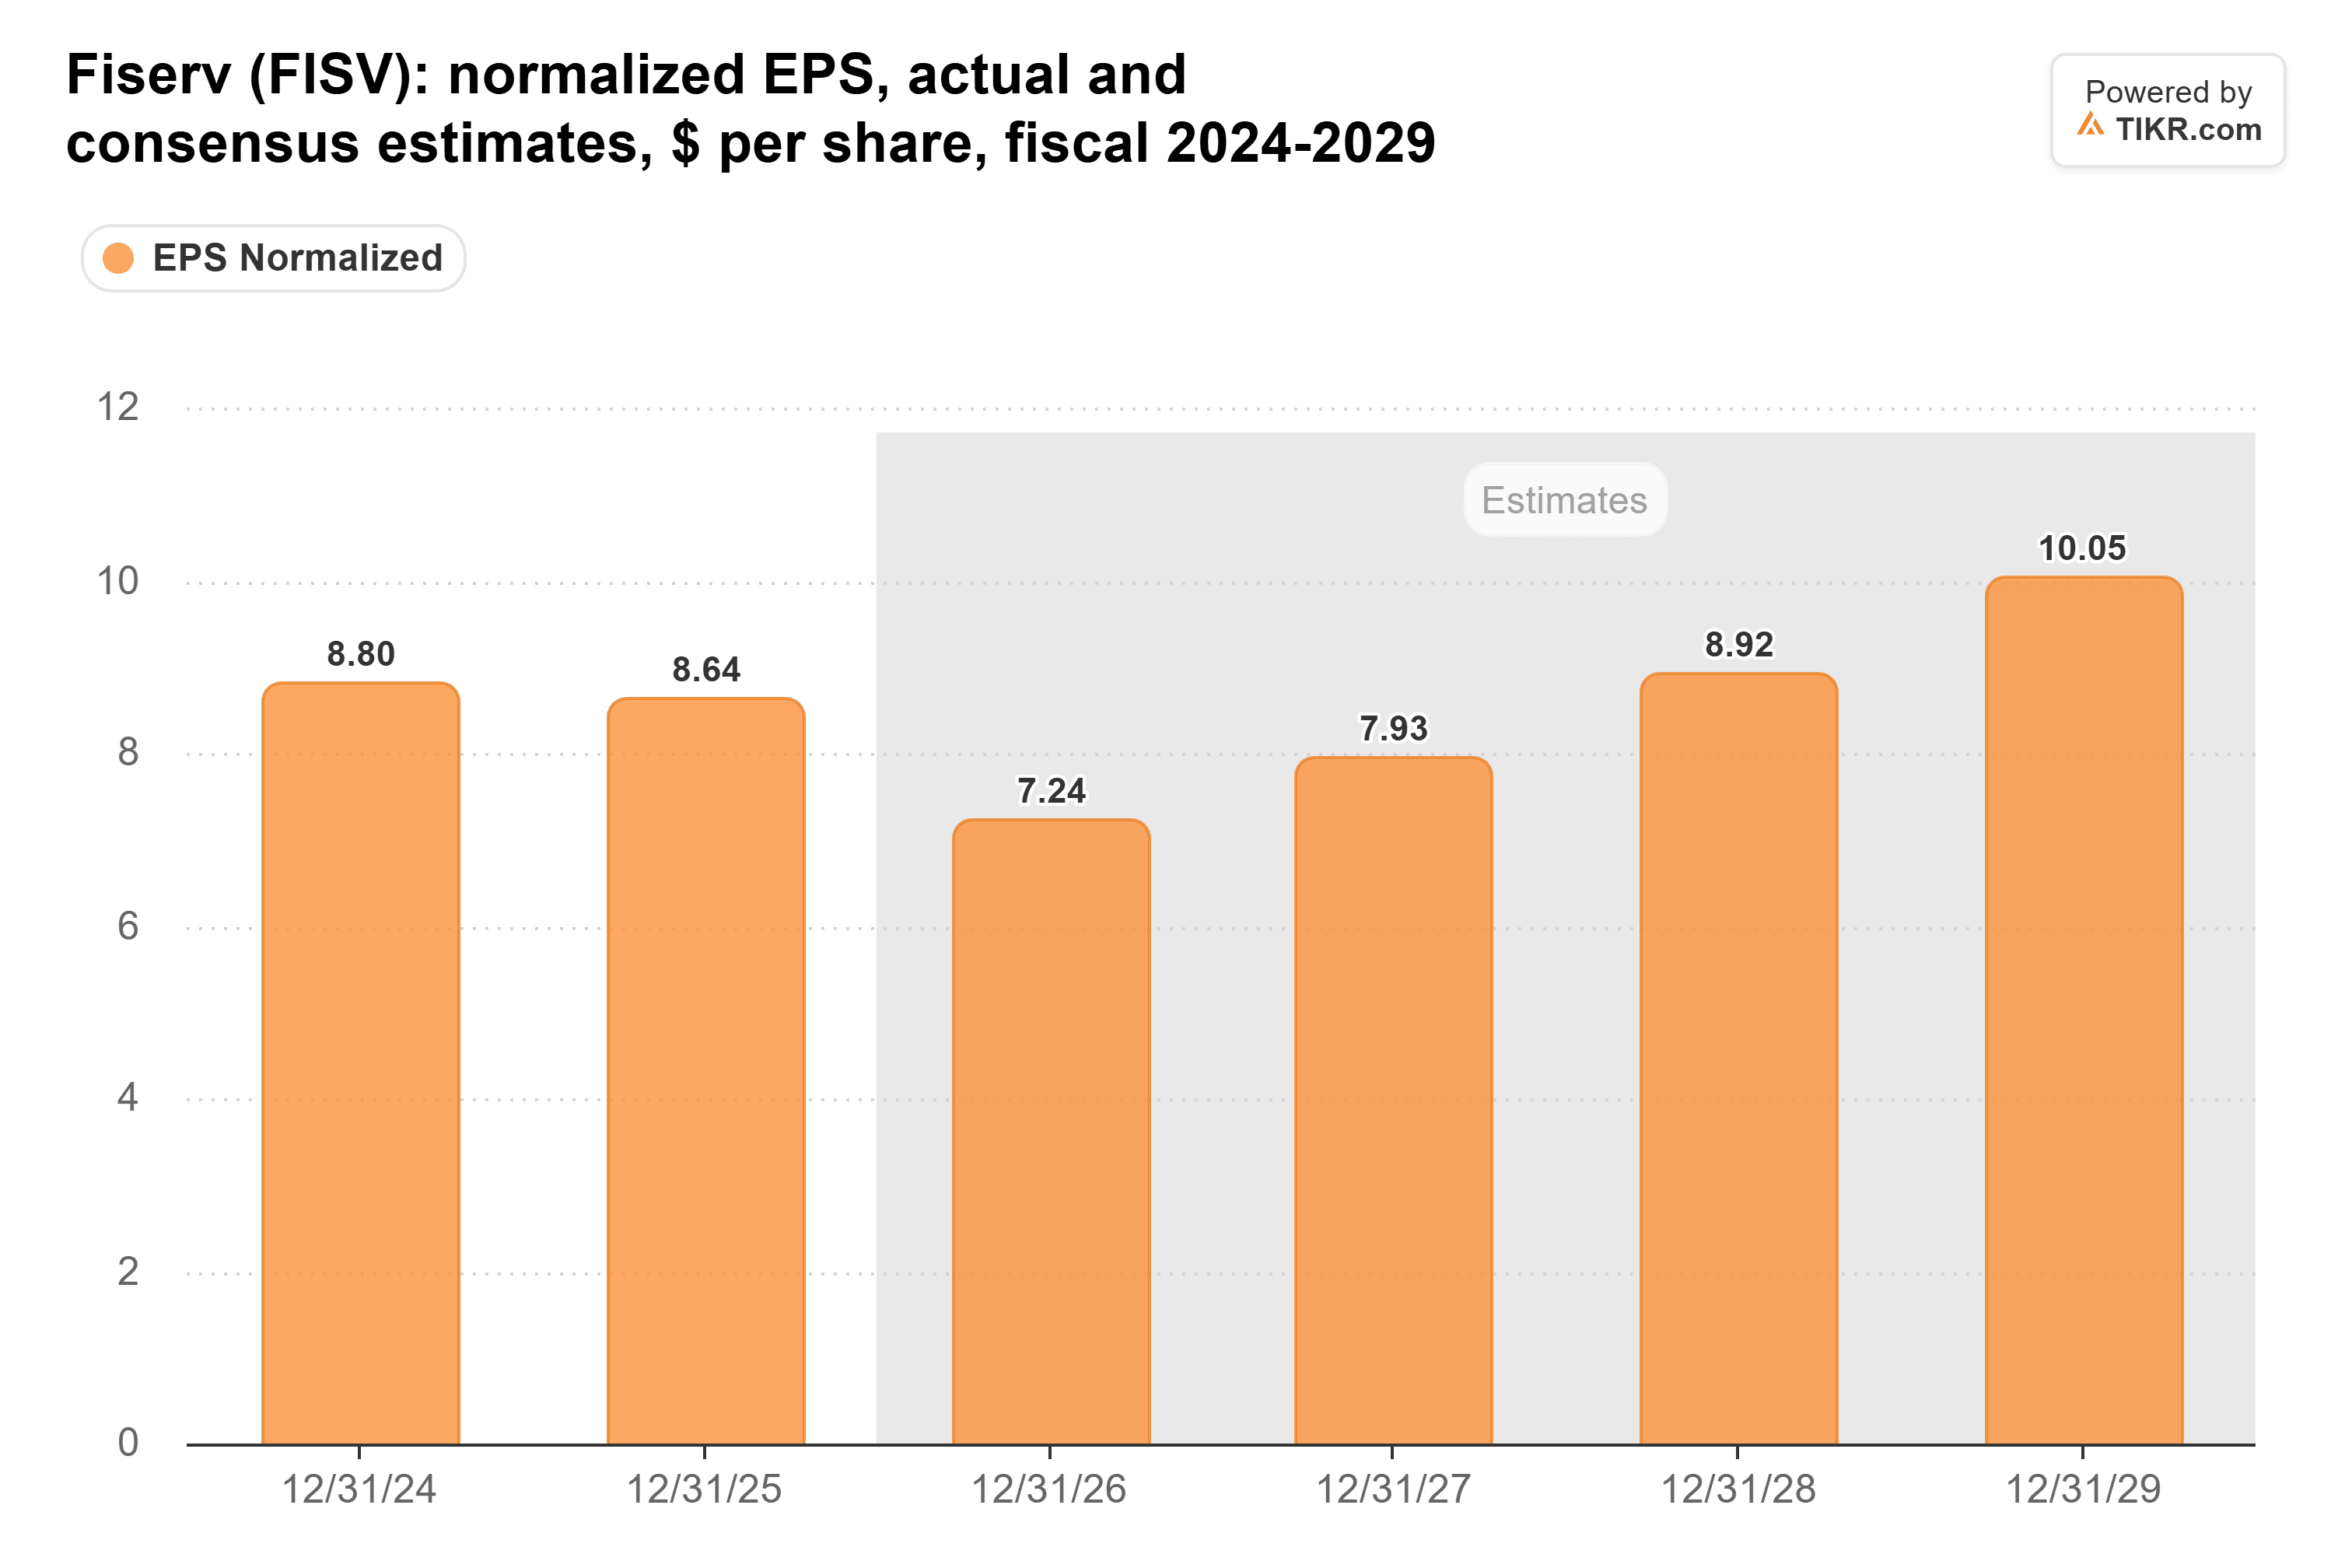
Leur estimation de 7,24 $ se situe à l'extrémité basse de la fourchette que Fiserv vient de réaffirmer, et rien dans la publication d'aujourd'hui ne me fait attendre une révision à la baisse.
À 7 fois les bénéfices, je conserve
Même après cette hausse, Fiserv se négociait à 7,1 fois les bénéfices futurs à la clôture de lundi, soit moins de la moitié de sa moyenne sur cinq ans de 15x.

L'objectif de cours moyen des analystes a fortement baissé au cours de l'année écoulée, passant de 169 $ à 58 $.

Même ainsi, cela représente environ 11% au-dessus de la clôture de lundi.
Alors, prendre ses bénéfices ou acheter davantage ? Je ne prendrais pas mes bénéfices ici. Fiserv vient de réaffirmer ses prévisions et de relancer les rachats d'actions, et à 7 fois les bénéfices, l'action n'a pas besoin que beaucoup de choses se passent bien d'ici là. Je serais à l'aise pour ajouter à une position.
Le risque est du côté de Solutions Marchandes, le segment de Clover, qui continue de se contracter, avec des marges inférieures de six points à celles de l'année dernière.
Todd a déclaré que les initiatives du second semestre de Fiserv "sont sur la bonne voie pour soutenir l'accélération du chiffre d'affaires que nous attendons au quatrième trimestre." Si cette accélération ne se matérialise pas dans le rapport du quatrième trimestre, probablement en février, je reconsidérerais ma position.
Alors, quelle est la valeur réelle de l'action Fiserv ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Fiserv pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


