Points clés
- Apple vaut environ 615 milliards de dollars de plus que Nvidia après la vente liée à l'IA de jeudi qui a fait perdre 9% à l'action Nvidia.
- L'analyste de Wedbush Securities, Dan Ives, estime qu'environ 15% des revenus des Services d'Apple proviendront de l'IA dans les années à venir, et il valorise cela à 75 dollars par action.
- Apple a généré 136 milliards de dollars de flux de trésorerie disponible (free cash flow) pour l'exercice 2026 tout en réduisant ses dépenses d'investissement, et les analystes attendent 149 milliards de dollars pour l'exercice 2027.
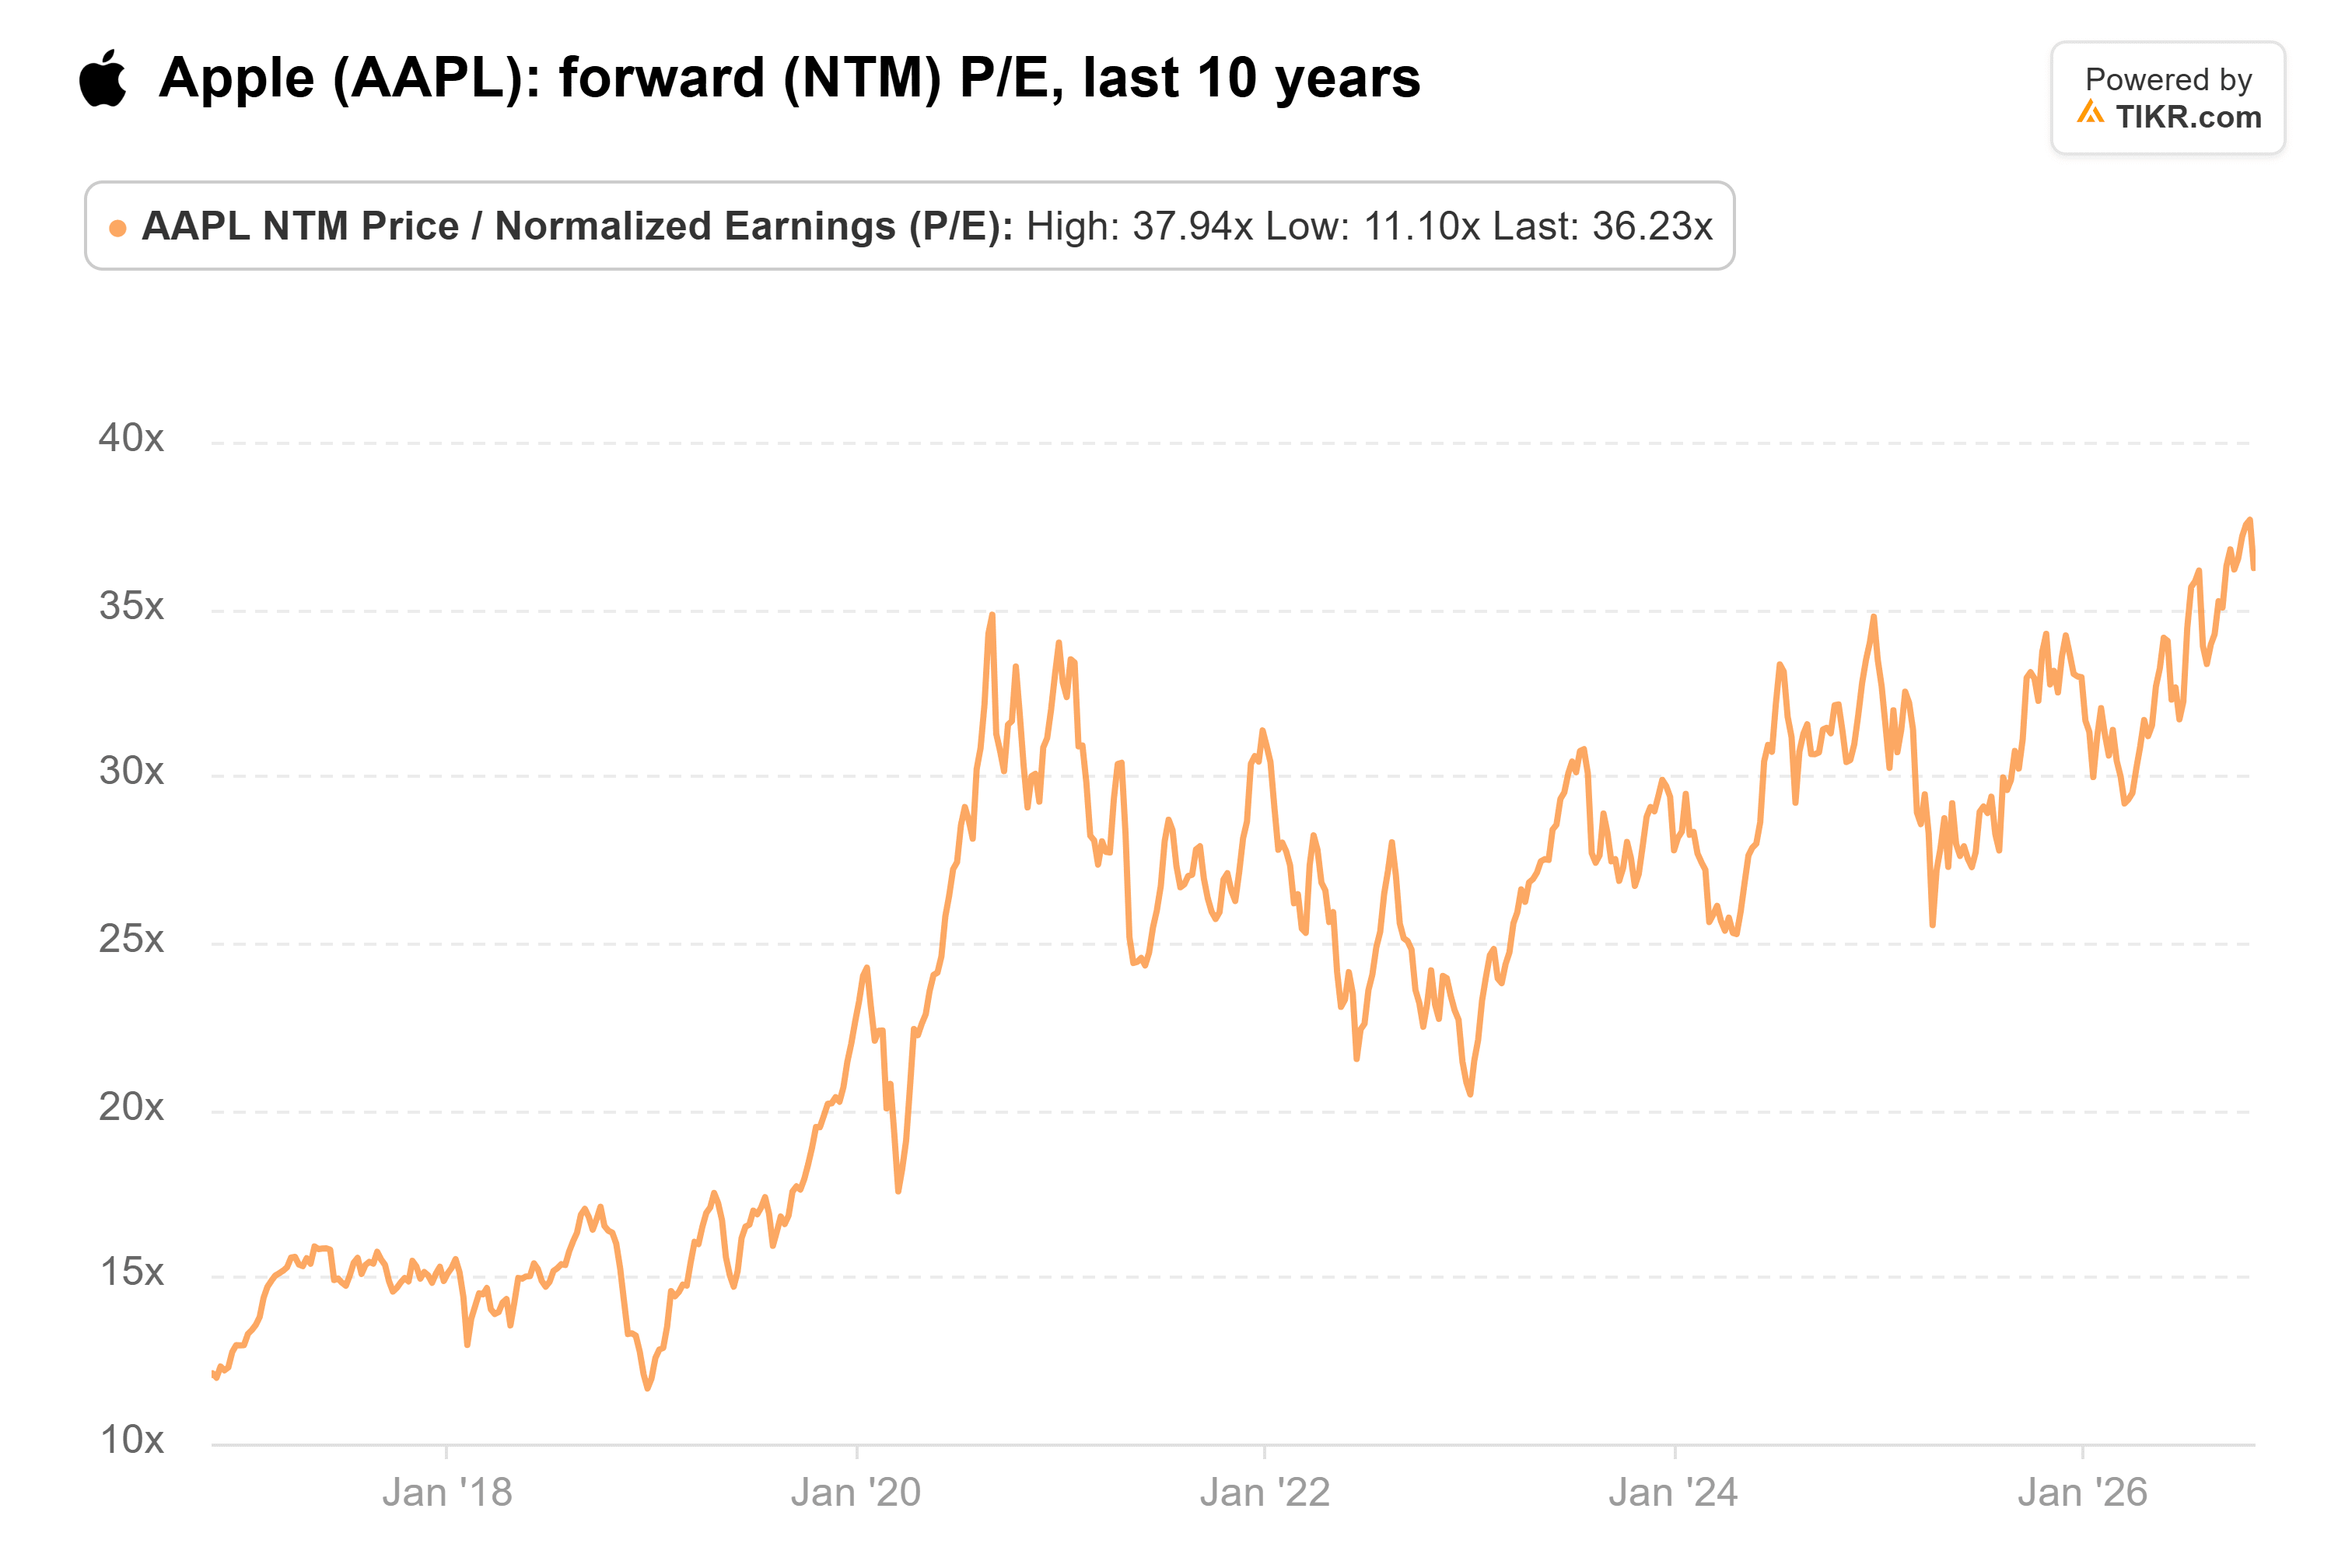
- Apple s'échange désormais à 36 fois les bénéfices prévisionnels (forward P/E) contre une moyenne sur 10 ans de 24x, donc le cours reflète déjà une grande partie de cette valorisation liée à l'IA.
Apple (AAPL) a clôturé jeudi avec une valorisation de 5 000 milliards de dollars. C'est environ 615 milliards de dollars de plus que Nvidia (NVDA), dont l'action a chuté de 9% par crainte qu'un Congrès démocrate ne ralentisse le déploiement des centres de données d'IA.
Deux jours plus tôt, Bloomberg Talks avait demandé à Dan Ives de Wedbush Securities de résumer la stratégie d'IA d'Apple après la conférence téléphonique sur les résultats de lundi.
Il l'a qualifiée de "géniale". Apple a trouvé un moyen de "dépenser très peu en matière d'IA", a-t-il déclaré, et sa base installée n'a cessé de croître.
Puis il a fait l'affirmation plus importante : "20% de la population mondiale accédera à l'IA via un appareil Apple."
C'est une bonne position à avoir lors d'une semaine comme celle-ci.
TIKR suit 43 analystes sur Apple. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Apple, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Apple
Apple a déjà les clients
Lors de sa conférence téléphonique du quatrième trimestre lundi, Apple a déclaré avoir plus de 2,5 milliards d'appareils actifs et plus de 1,5 milliard d'abonnements payants. (Chaque iPad, Mac et Watch est compté, donc cela couvre moins de personnes que d'appareils.) Néanmoins, ces appareils sont déjà entre les mains des utilisateurs, prêts pour l'IA.
Apple ne paie pas non plus la facture d'investissement pour les atteindre. Ses dépenses en capital (capex) ont chuté de 28% à 6,8 milliards de dollars au cours des neuf premiers mois de l'exercice 2026, tandis que ses dépenses en R&D ont augmenté de 33% à 34,0 milliards de dollars.
C'est l'autre face de l'activité de Nvidia. Les ventes aux centres de données représentaient 89,0 milliards de dollars sur les 96,2 milliards de dollars de revenus de Nvidia au deuxième trimestre de son exercice. Cet argent provient des entreprises qui construisent la capacité d'IA, donc un ralentissement du déploiement affecte d'abord les ventes de Nvidia.
Ives s'attend à ce que les développeurs créent des fonctionnalités et des applications d'IA sur les plateformes d'Apple, Apple encaissant l'argent. Interrogé sur la question de savoir si cela se verrait dans les Services, il a répondu :
"Je pense qu'environ 15% des services dans les années à venir seront liés à l'IA, ce qui représente, selon notre vision, environ 75 dollars par action en plus pour l'histoire, juste du point de vue de l'IA."
Pour donner une idée de l'échelle, Apple a clôturé jeudi à 344,17 dollars.
Les liquidités continuent d'affluer
Robert Schiffman, analyste crédit senior chez Bloomberg Intelligence, a discuté de la nouvelle émission d'obligations d'Apple sur Bloomberg Tech jeudi. Il a déclaré que tout le monde dans le secteur des hyperscalers "saigne des liquidités". Apple, non : "Nous pensons qu'Apple va générer 150 milliards de dollars de flux de trésorerie disponible (free cash flow) pour l'exercice 2027."
Les analystes sont d'accord avec lui. Le flux de trésorerie disponible d'Apple est passé de 98,8 milliards de dollars pour l'exercice 2025 à 136 milliards de dollars pour l'exercice 2026, et le consensus de 16 analystes est de 149 milliards de dollars pour l'exercice 2027 :
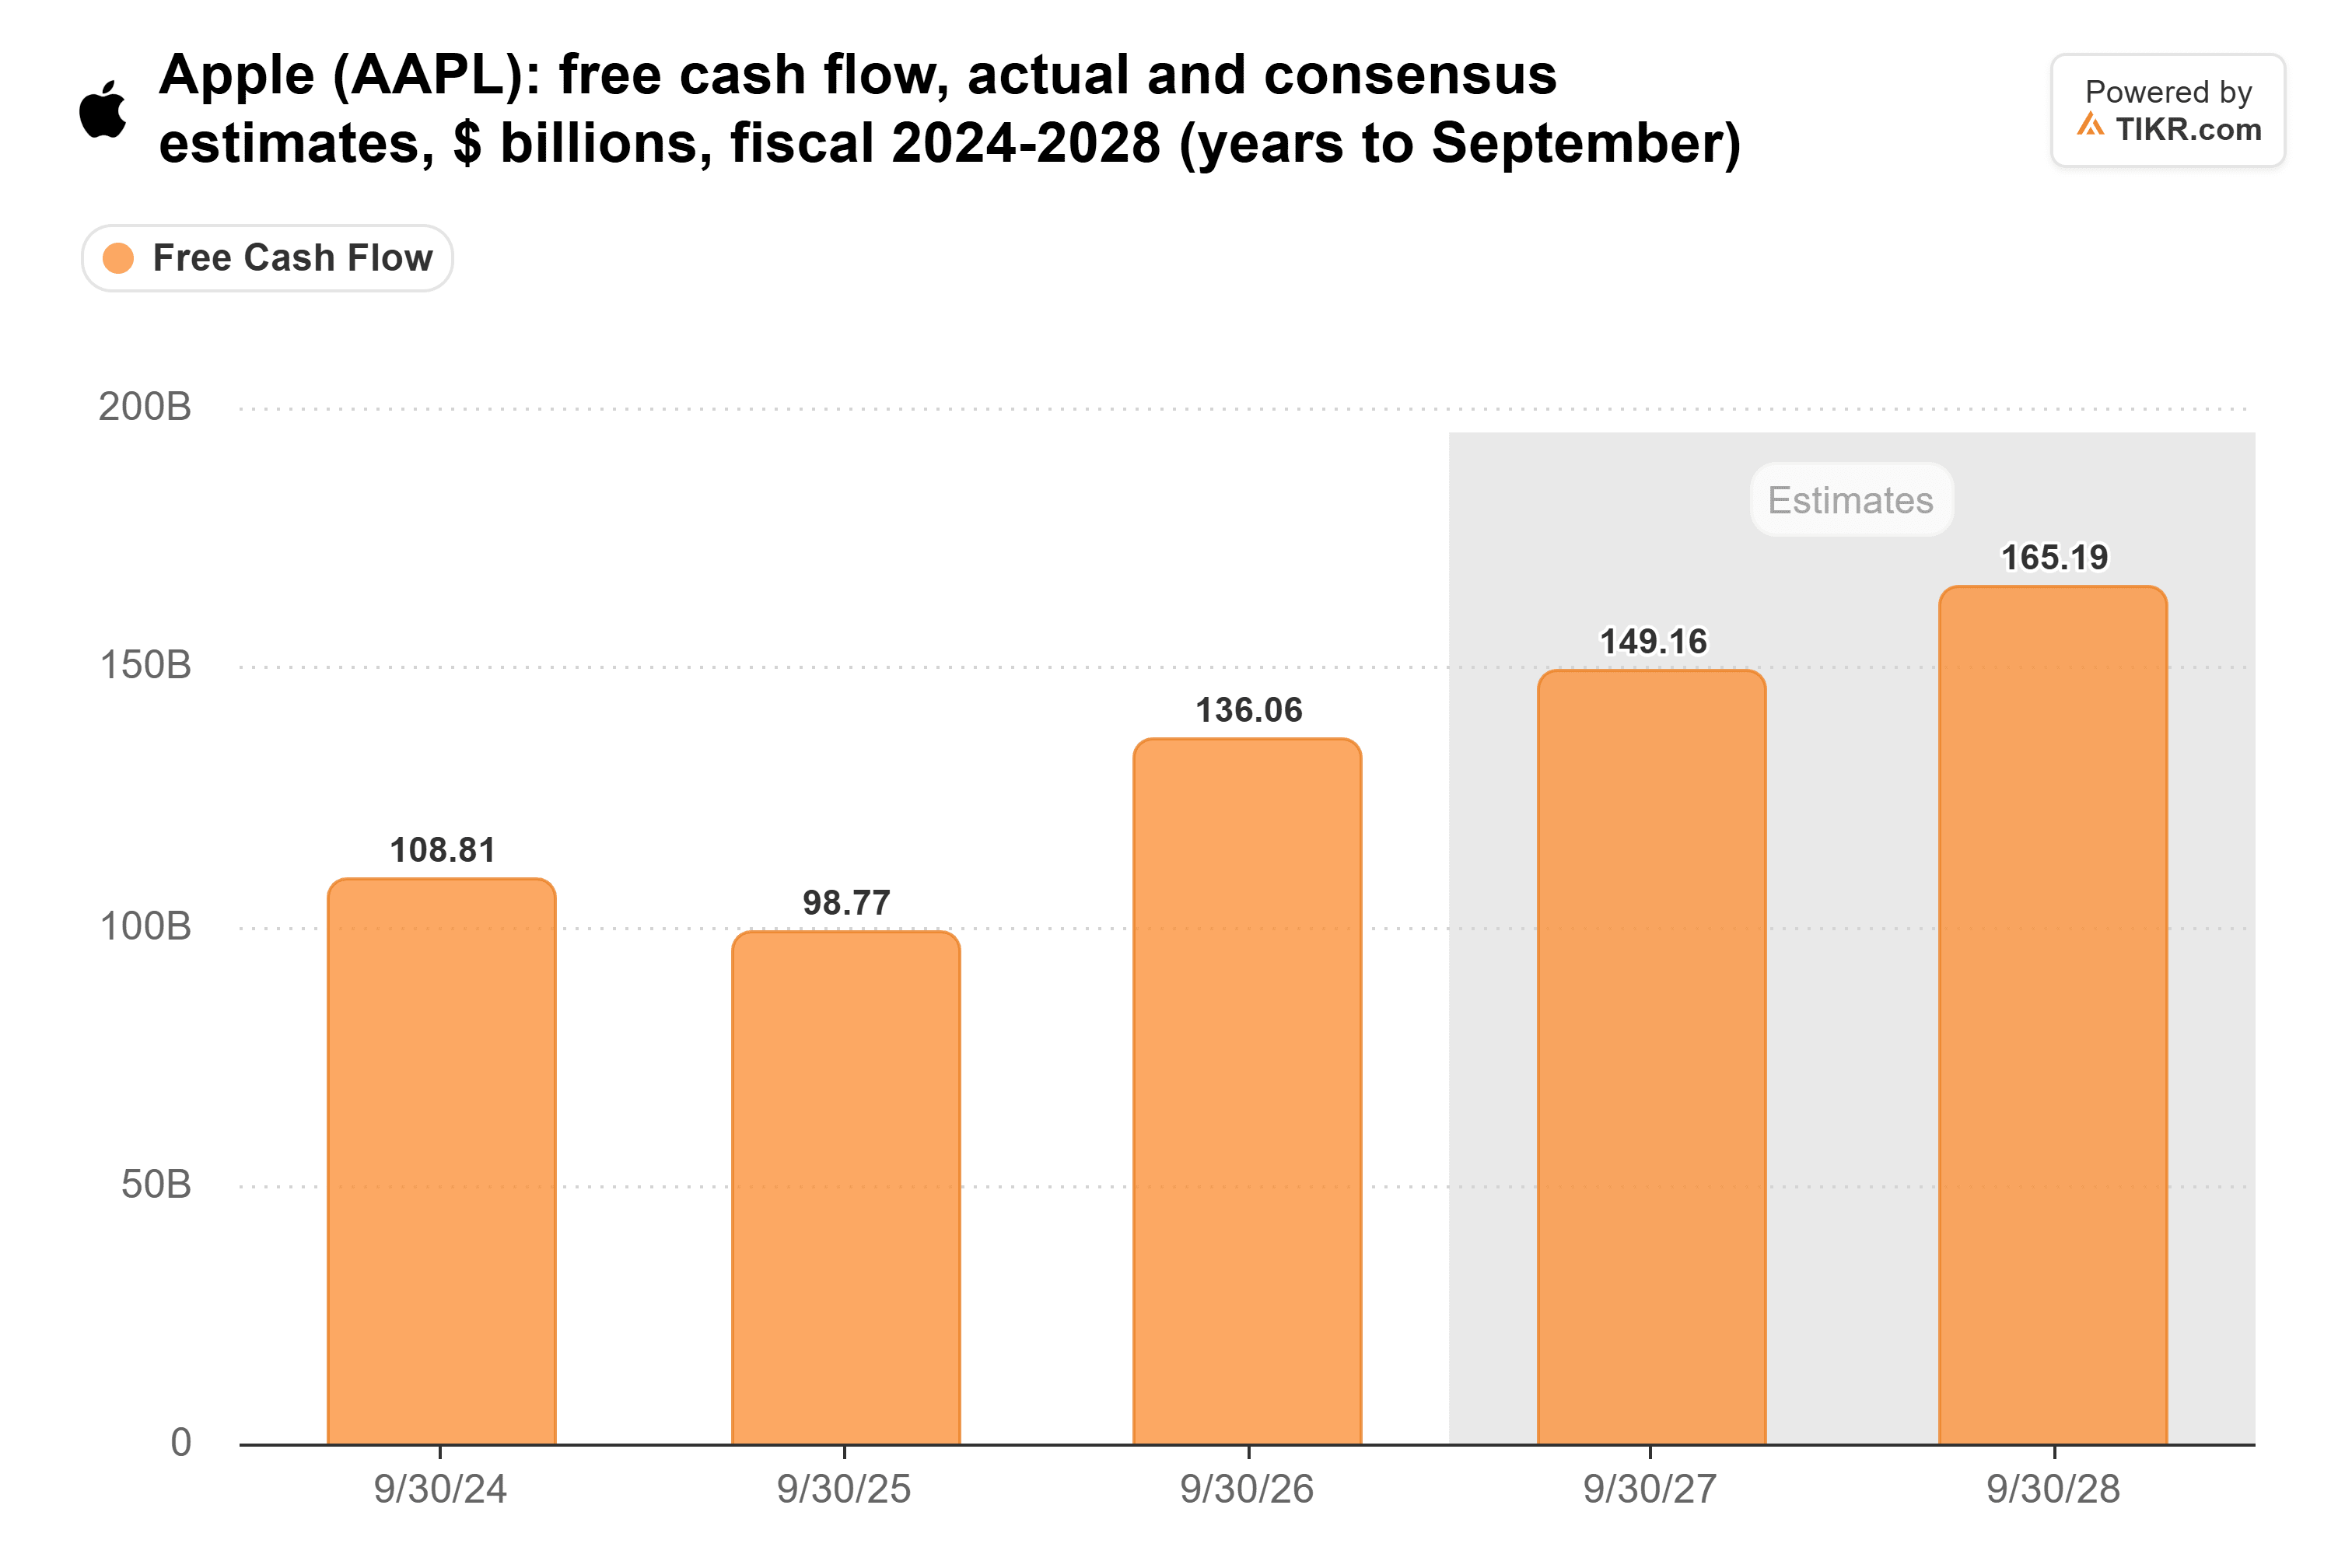
Apple a abandonné son objectif de trésorerie nette neutre, donc Schiffman s'attend à ce qu'une grande partie de ces liquidités soit utilisée pour des rachats d'actions, et éventuellement pour des dividendes plus élevés.
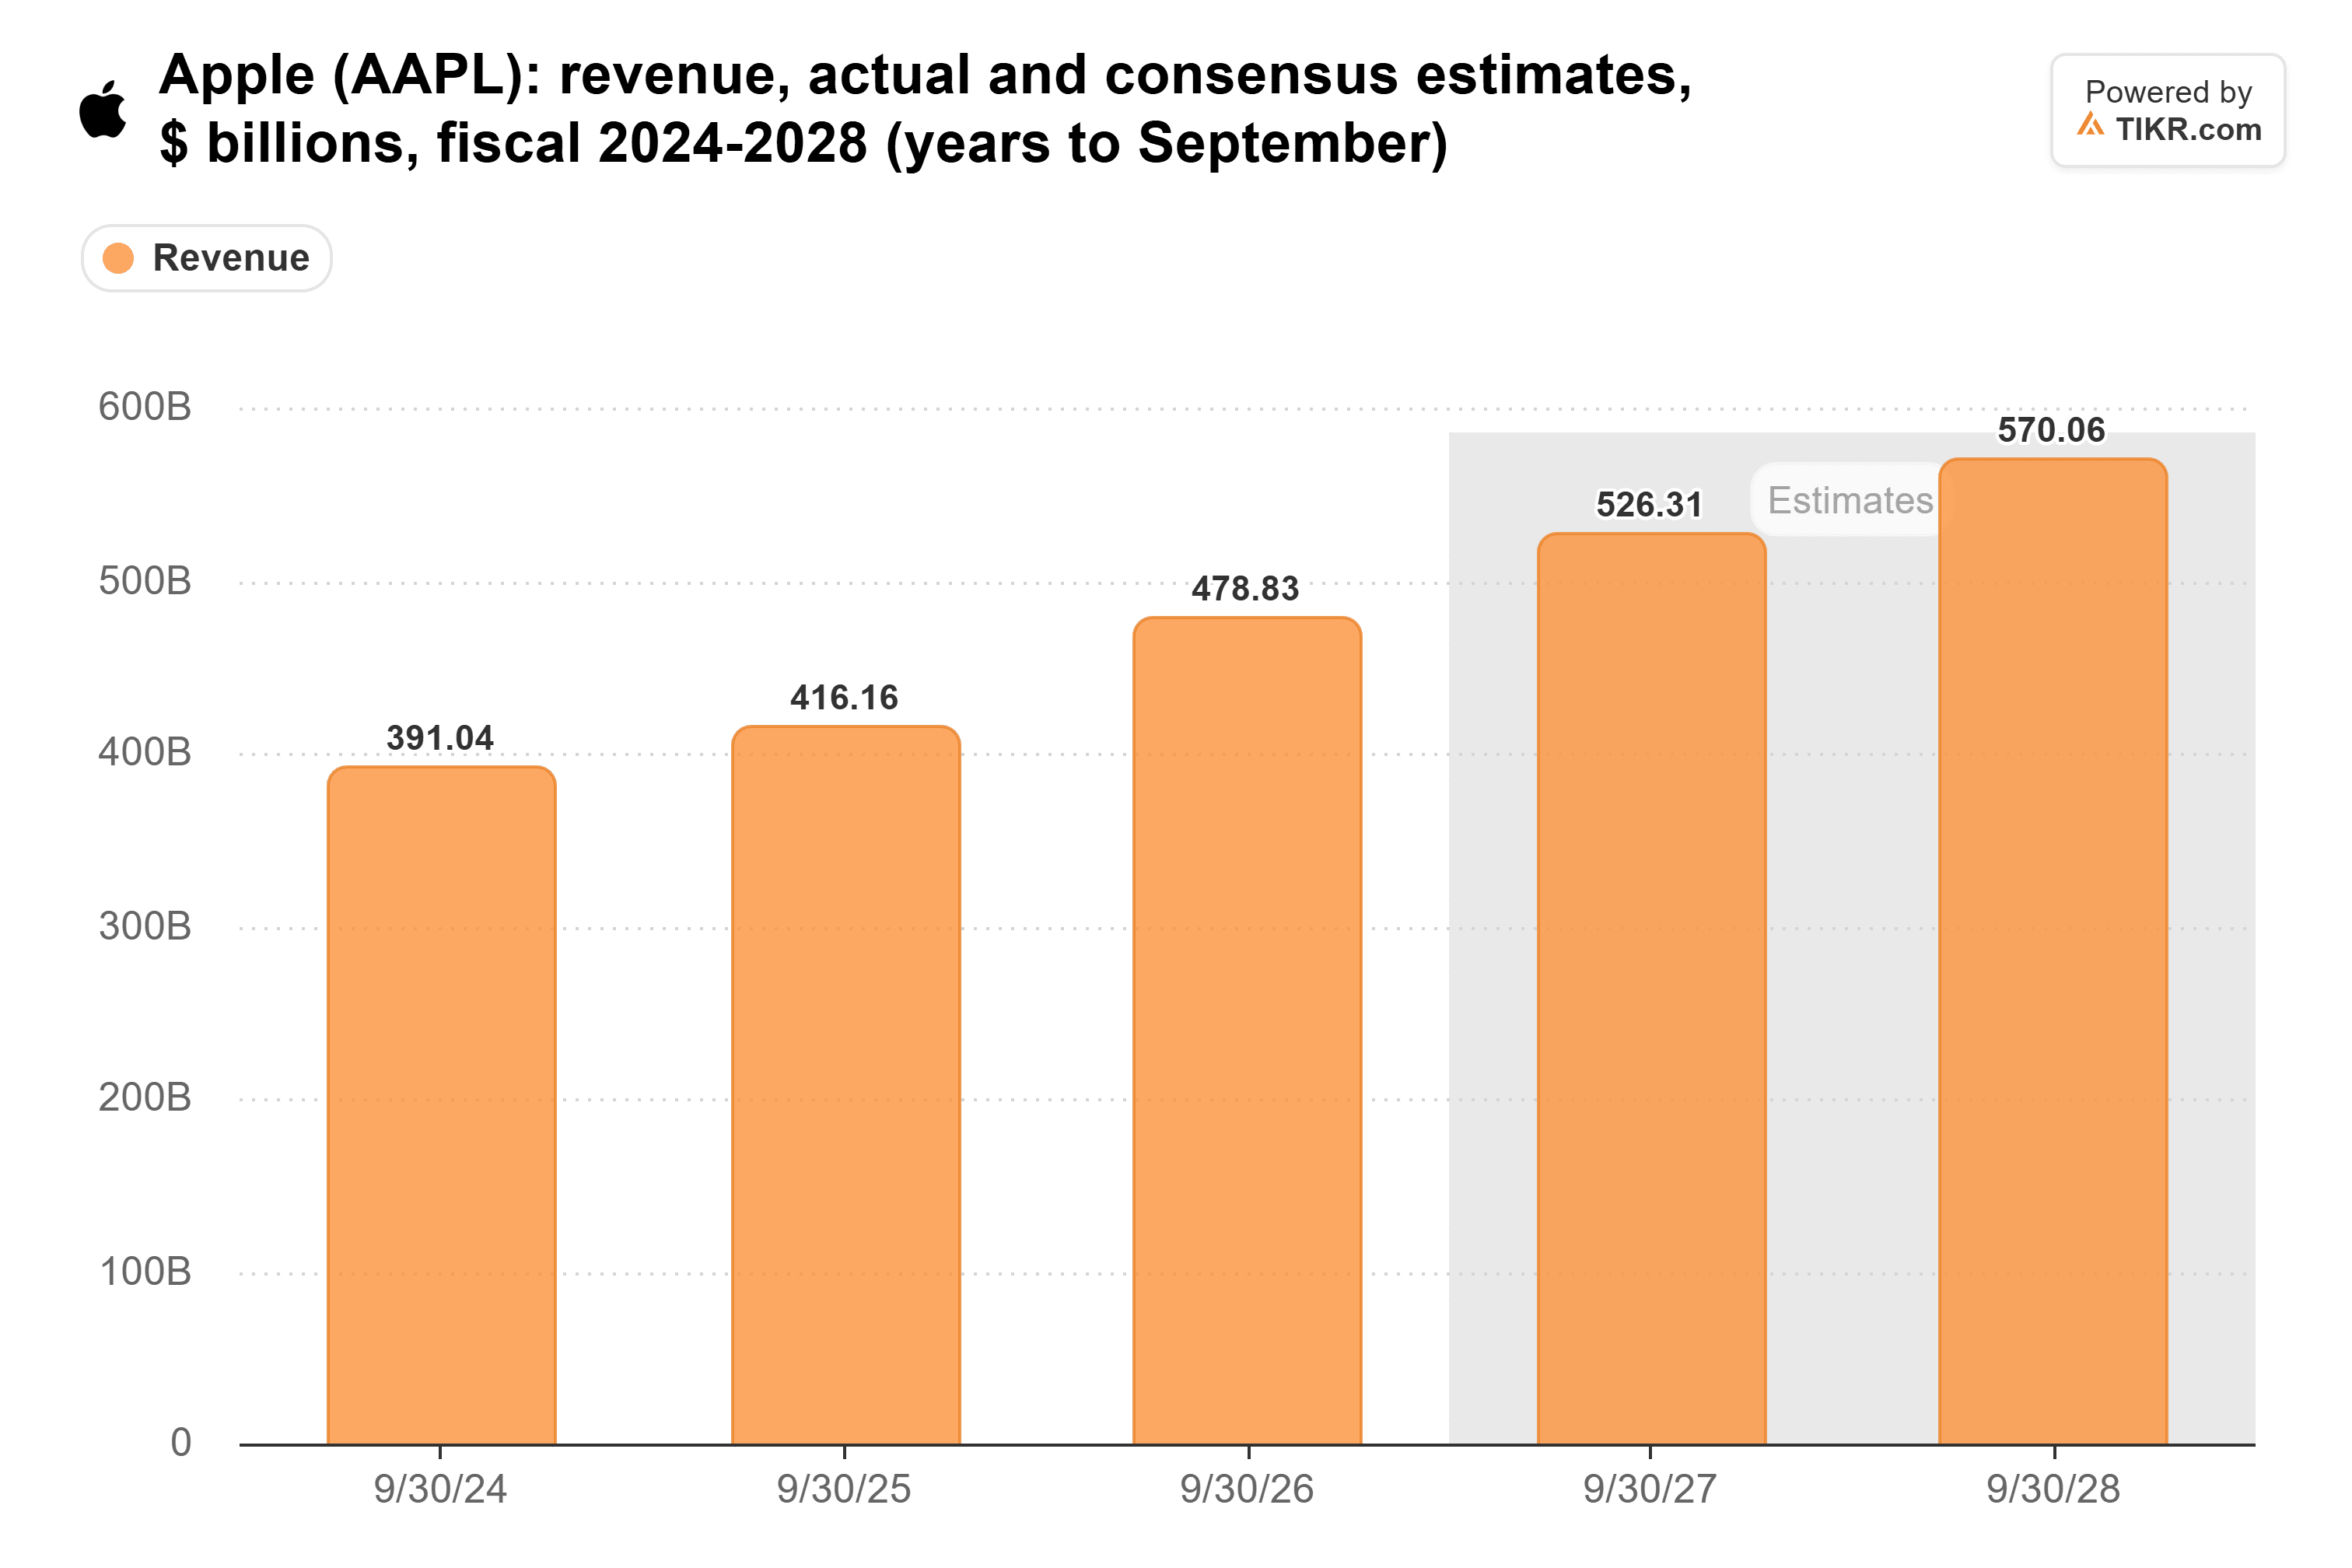
Les revenus devraient également continuer à croître. Le directeur financier Kevan Parekh a donné des prévisions (guidance) pour une croissance des revenus du trimestre de décembre de 7% à 10% et a déclaré : "Nous nous attendons à ce que ce soit le meilleur trimestre pour les revenus de l'histoire de l'entreprise." Les analystes s'attendent à ce que les revenus passent de 479 milliards de dollars pour l'exercice 2026 à 570 milliards de dollars pour l'exercice 2028 :
Les Services doivent accélérer
Les 15% d'Ives doivent provenir d'une activité Services qui ralentit. Les revenus des Services ont atteint un record de 31,6 milliards de dollars au trimestre de septembre, en hausse de 10%. Mais Apple a donné des prévisions (guidance) pour une croissance du trimestre de décembre de seulement 8% à 9%, avec des facteurs défavorables (headwinds) "principalement dus aux licences tierces et aux effets de change."
Les licences tierces concernent notamment les paiements de recherche de Google. Mark Gurman de Bloomberg a déclaré que l'IA détourne les recherches de Safari, donc la part des revenus d'Apple provenant de Google "va diminuer."
L'IA n'est pas non plus gratuite pour Apple. Apple a donné des prévisions (guidance) pour une marge brute du trimestre de décembre de 45% à 46%, contre 47,9% au trimestre de septembre. Parekh a déclaré que cela incluait des coûts de mémoire plus élevés et "certains coûts liés au déploiement de Siri AI."
Les investisseurs paient déjà pour cela
Le ratio cours/bénéfice prévisionnel (forward P/E) d'Apple est de 36x. C'est proche de son plus haut sur 10 ans de 38x, atteint fin octobre, et bien au-dessus de sa moyenne sur 10 ans de 24x :
Ives a raison concernant la position d'Apple. Elle atteint des milliards de personnes avec l'IA sans dépenser comme un hyperscaler, et les flux de trésorerie le prouvent.
Mais à 36x, je pense que ses 75 dollars de valorisation liée à l'IA sont déjà intégrés dans le cours, et les Services, où cette valorisation est censée se matérialiser, sont prévus pour ralentir. Je conserverais Apple comme un refuge sûr pour attendre la fin de cette vente. Je n'ajouterais pas à ce multiple tant que Siri AI ne commence pas à rapporter dans les Services.
Apple vend une utilisation plus intensive de Siri AI via les offres iCloud+. Si ces mises à niveau commencent à faire la différence, c'est dans les Services que cela apparaîtra en premier. Le prochain rapport d'Apple, prévu fin janvier, nous dira si les prévisions (guidance) de 8% à 9% pour décembre étaient le point bas.
Alors, quelle est la valeur réelle de l'action Apple ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Apple. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes actualités de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !