Points clés
- Freedom Broker a rétrogradé Costco de Achat à Conservation le 10 novembre en raison de sa valorisation. Il a également relevé son objectif de cours à 1 050 $, soit 3 % en dessous du cours actuel.
- L'action de Costco a progressé de 18 % sur l'année écoulée après de bonnes ventes, et quelques heures après la rétrogradation, la société a déclaré un dividende spécial de 30 $ par action.
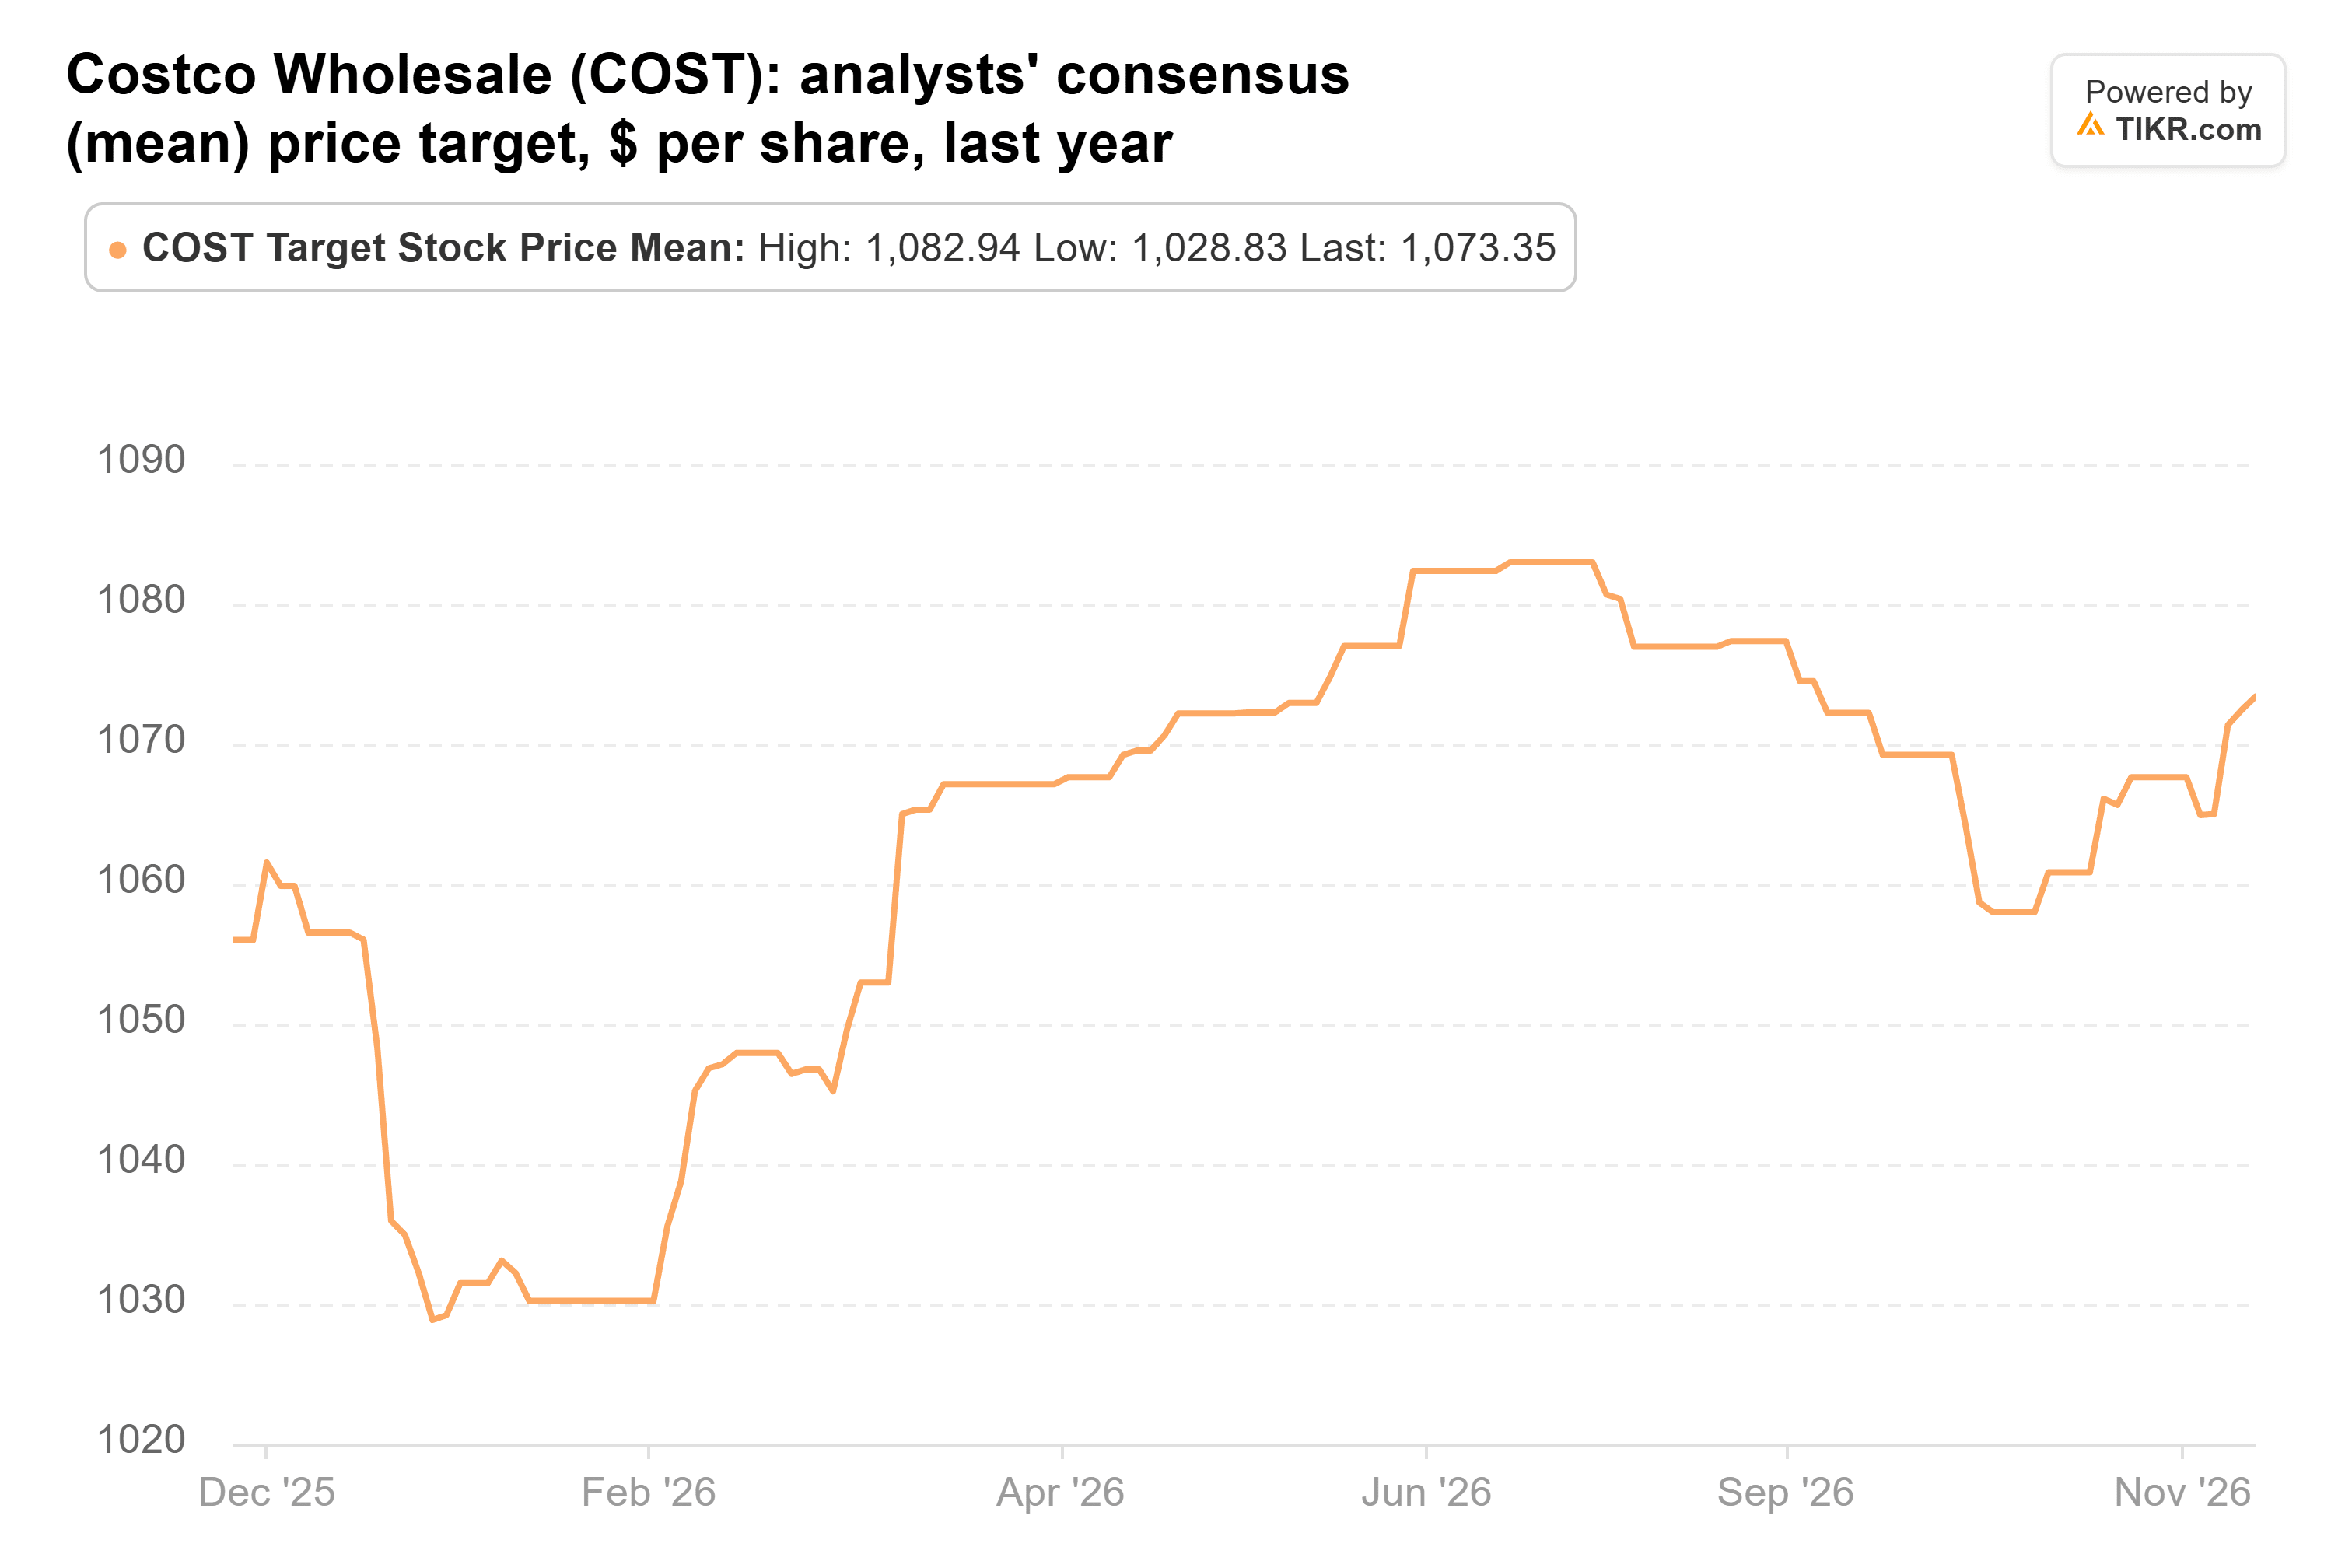
- Les analystes s'attendent à une croissance du bénéfice par action d'environ 10 % par an jusqu'à l'exercice 2028, et l'objectif de cours consensuel de 1 073 $ est juste en dessous du cours actuel.
- À 47 fois les bénéfices attendus, Costco est une action à conserver. Le rapport du premier trimestre le 10 décembre constitue le prochain test.
Costco Wholesale (COST) sort d'un mois d'octobre solide, et l'action a progressé de 18 % sur l'année écoulée. Freedom Broker estime que c'est suffisant pour l'instant : il a rétrogradé Costco de Achat à Conservation le 10 novembre en raison de sa valorisation.
Un mois solide à un prix élevé
L'argument de Freedom n'a rien à voir avec un ralentissement de l'activité. L'analyste Georgy Vashchenko a qualifié les ventes d'octobre de solides, et elles l'étaient. Les ventes nettes ont augmenté de 12,6 % pour atteindre 24,5 milliards de dollars sur les quatre semaines se terminant le 1er novembre, et les ventes comparables hors essence et effets de change ont progressé de 7,3 %. Il a même relevé son objectif de cours à 1 050 $ contre 1 010 $ auparavant. Cet objectif est inférieur de 3 % au cours actuel de 1 079 $.
Puis est arrivé un chèque de 30 $
Quelques heures après la rétrogradation, Costco a déclaré un dividende spécial de 30 $ par action, payable le 4 décembre. Une action baisse généralement d'environ le montant du dividende lorsqu'elle passe ex-dividende, ce qui placerait Costco aux alentours de l'objectif de 1 050 $ de Freedom, un objectif fixé avant l'annonce. Ainsi, un détenteur qui reste en place perçoit 30 $ par action, et Freedom ne voit guère plus que cela à partir d'ici.
TIKR suit 41 analystes sur Costco. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Achat, Conservation et Vente sur Costco, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur Costco
Est-ce que 1 050 $ tient la route ?
L'objectif consensuel des 41 analystes est de 1 073 $, juste en dessous du cours actuel. Voici comment il a évolué sur l'année écoulée :
Les analystes s'attendent à un BPA normalisé de 22,79 $ pour l'exercice 2027 et de 25,03 $ pour l'exercice 2028 (les exercices de Costco se terminent en août). Cela représente une hausse par rapport aux 20,61 $ de l'exercice 2026, soit environ 10 % par an :
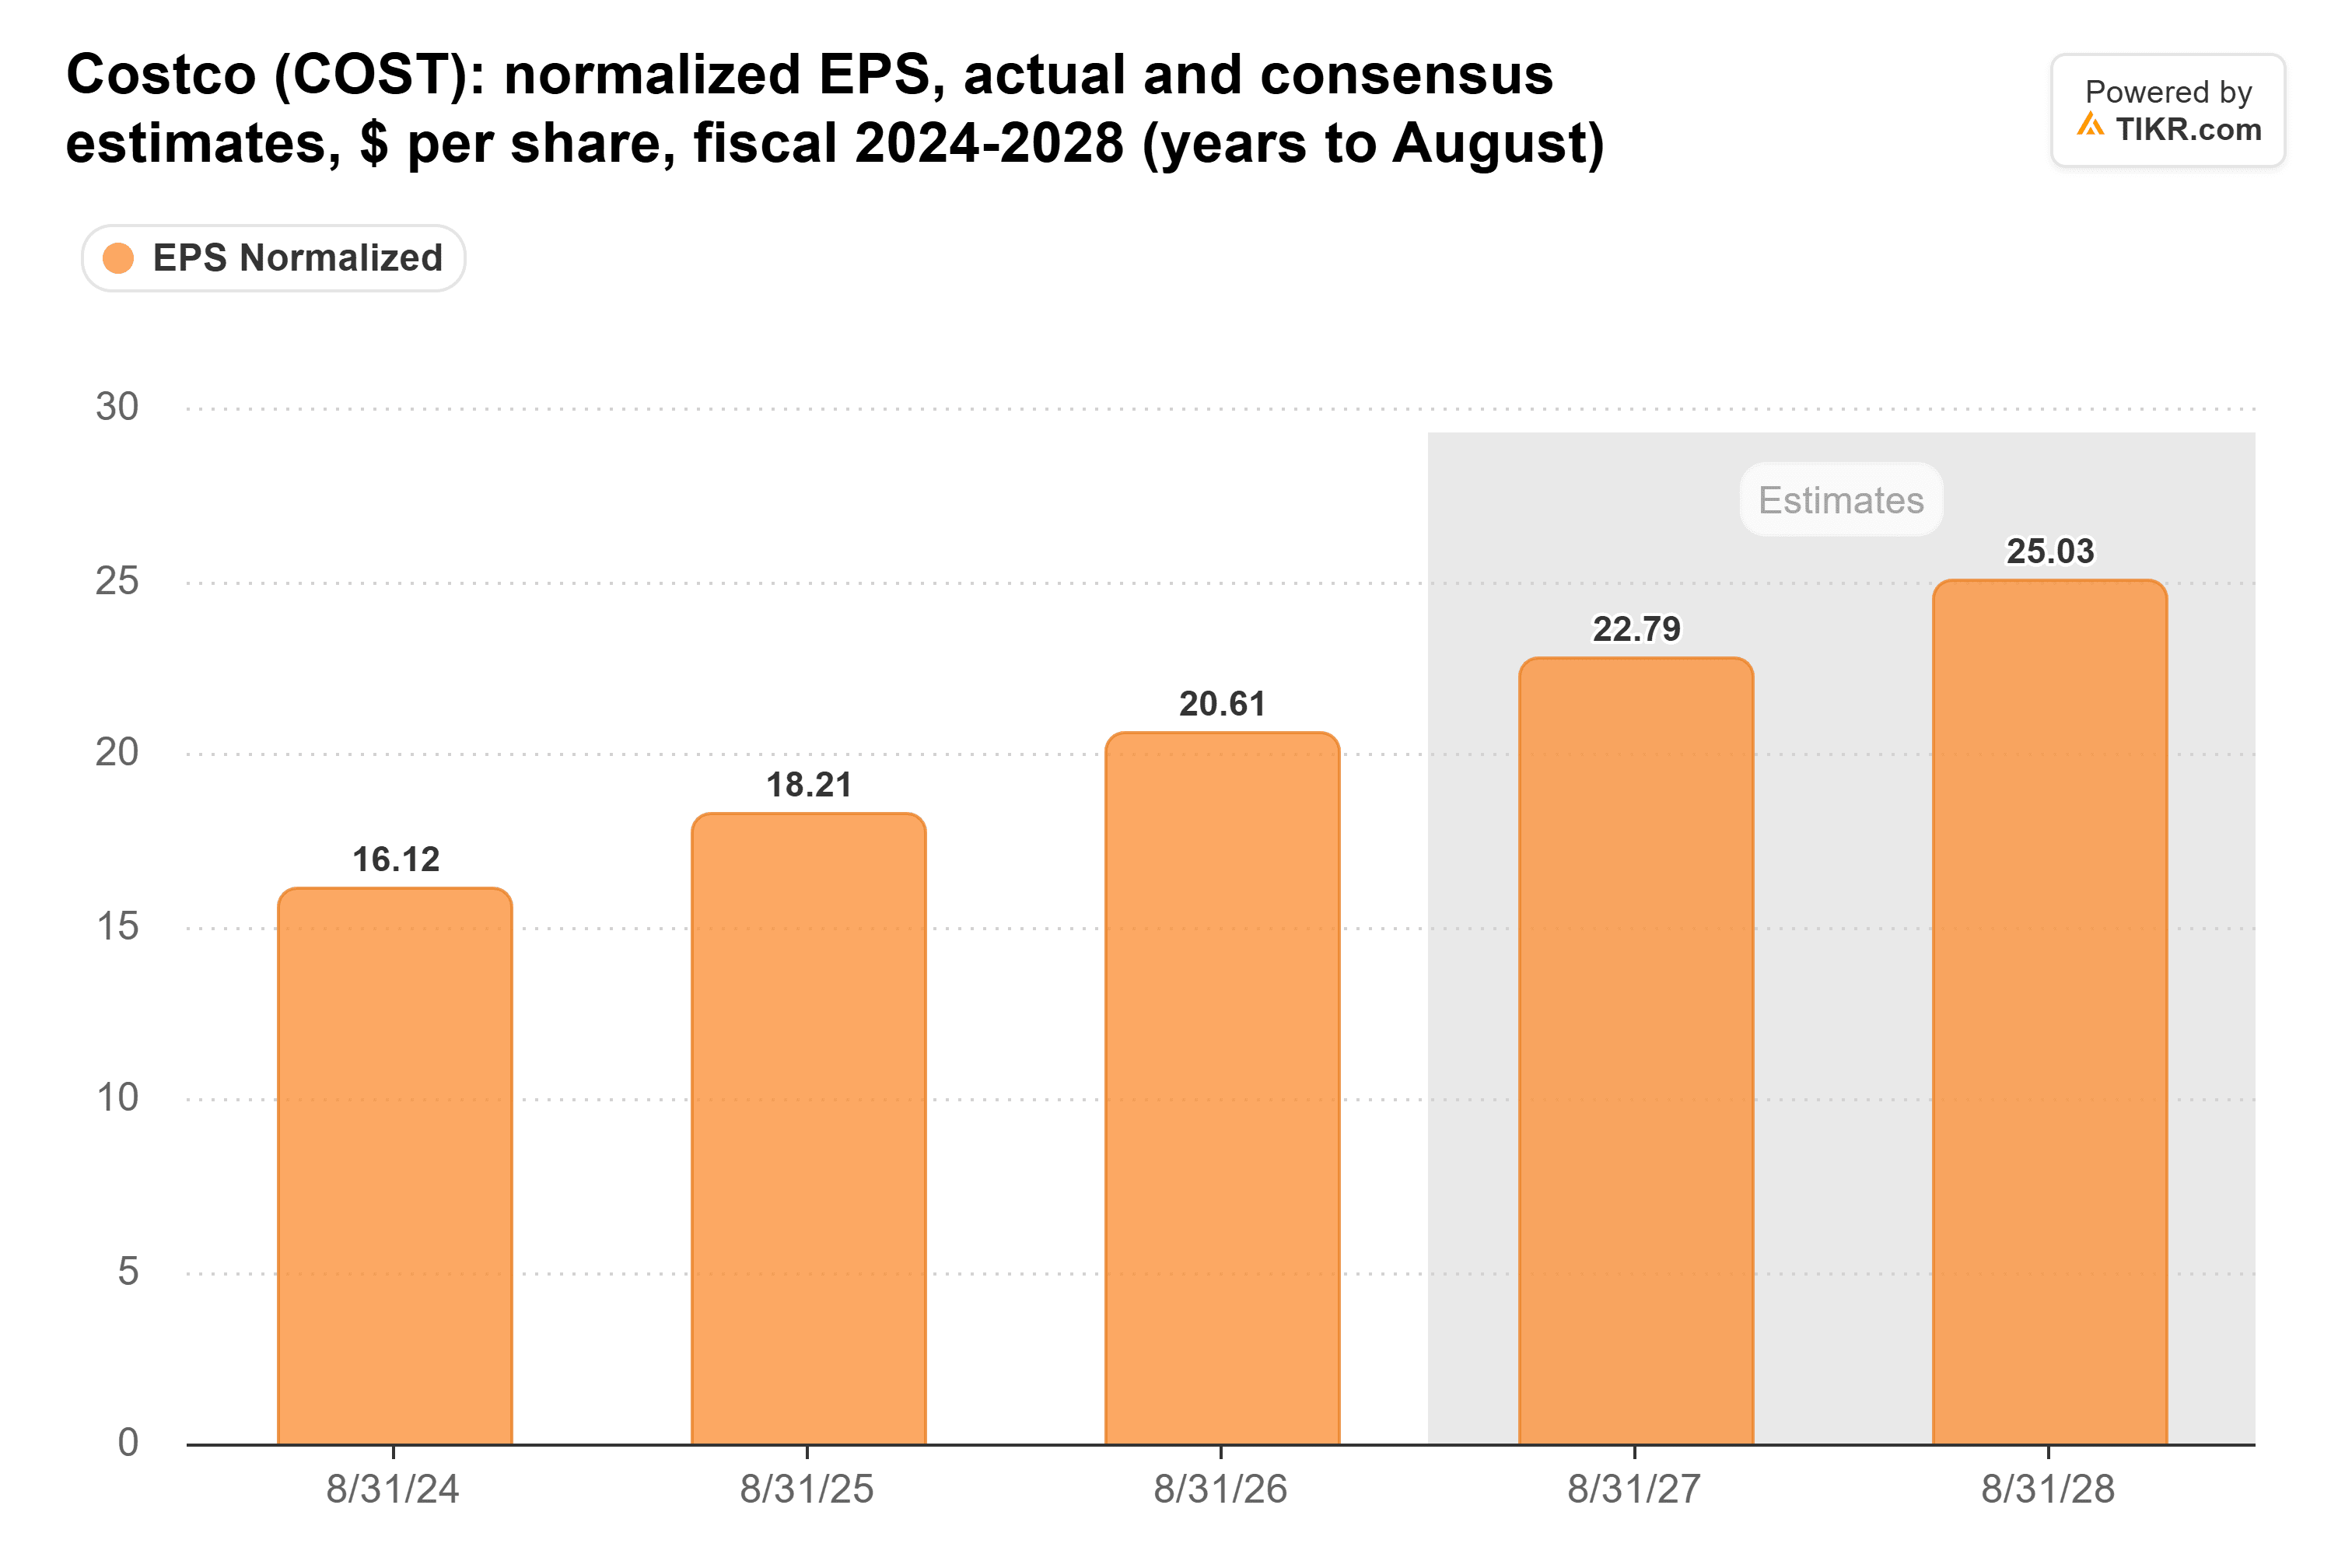
Ces estimations ont légèrement augmenté au cours des 90 derniers jours, et rien dans les ventes d'octobre ne suggère qu'elles devraient baisser.
À 1 079 $, Costco se négocie à 47 fois l'estimation pour l'exercice 2027. C'est conforme à sa moyenne mobile sur trois ans du PER prospectif de 47x sur TIKR et supérieur à sa moyenne mobile sur cinq ans de 43x :
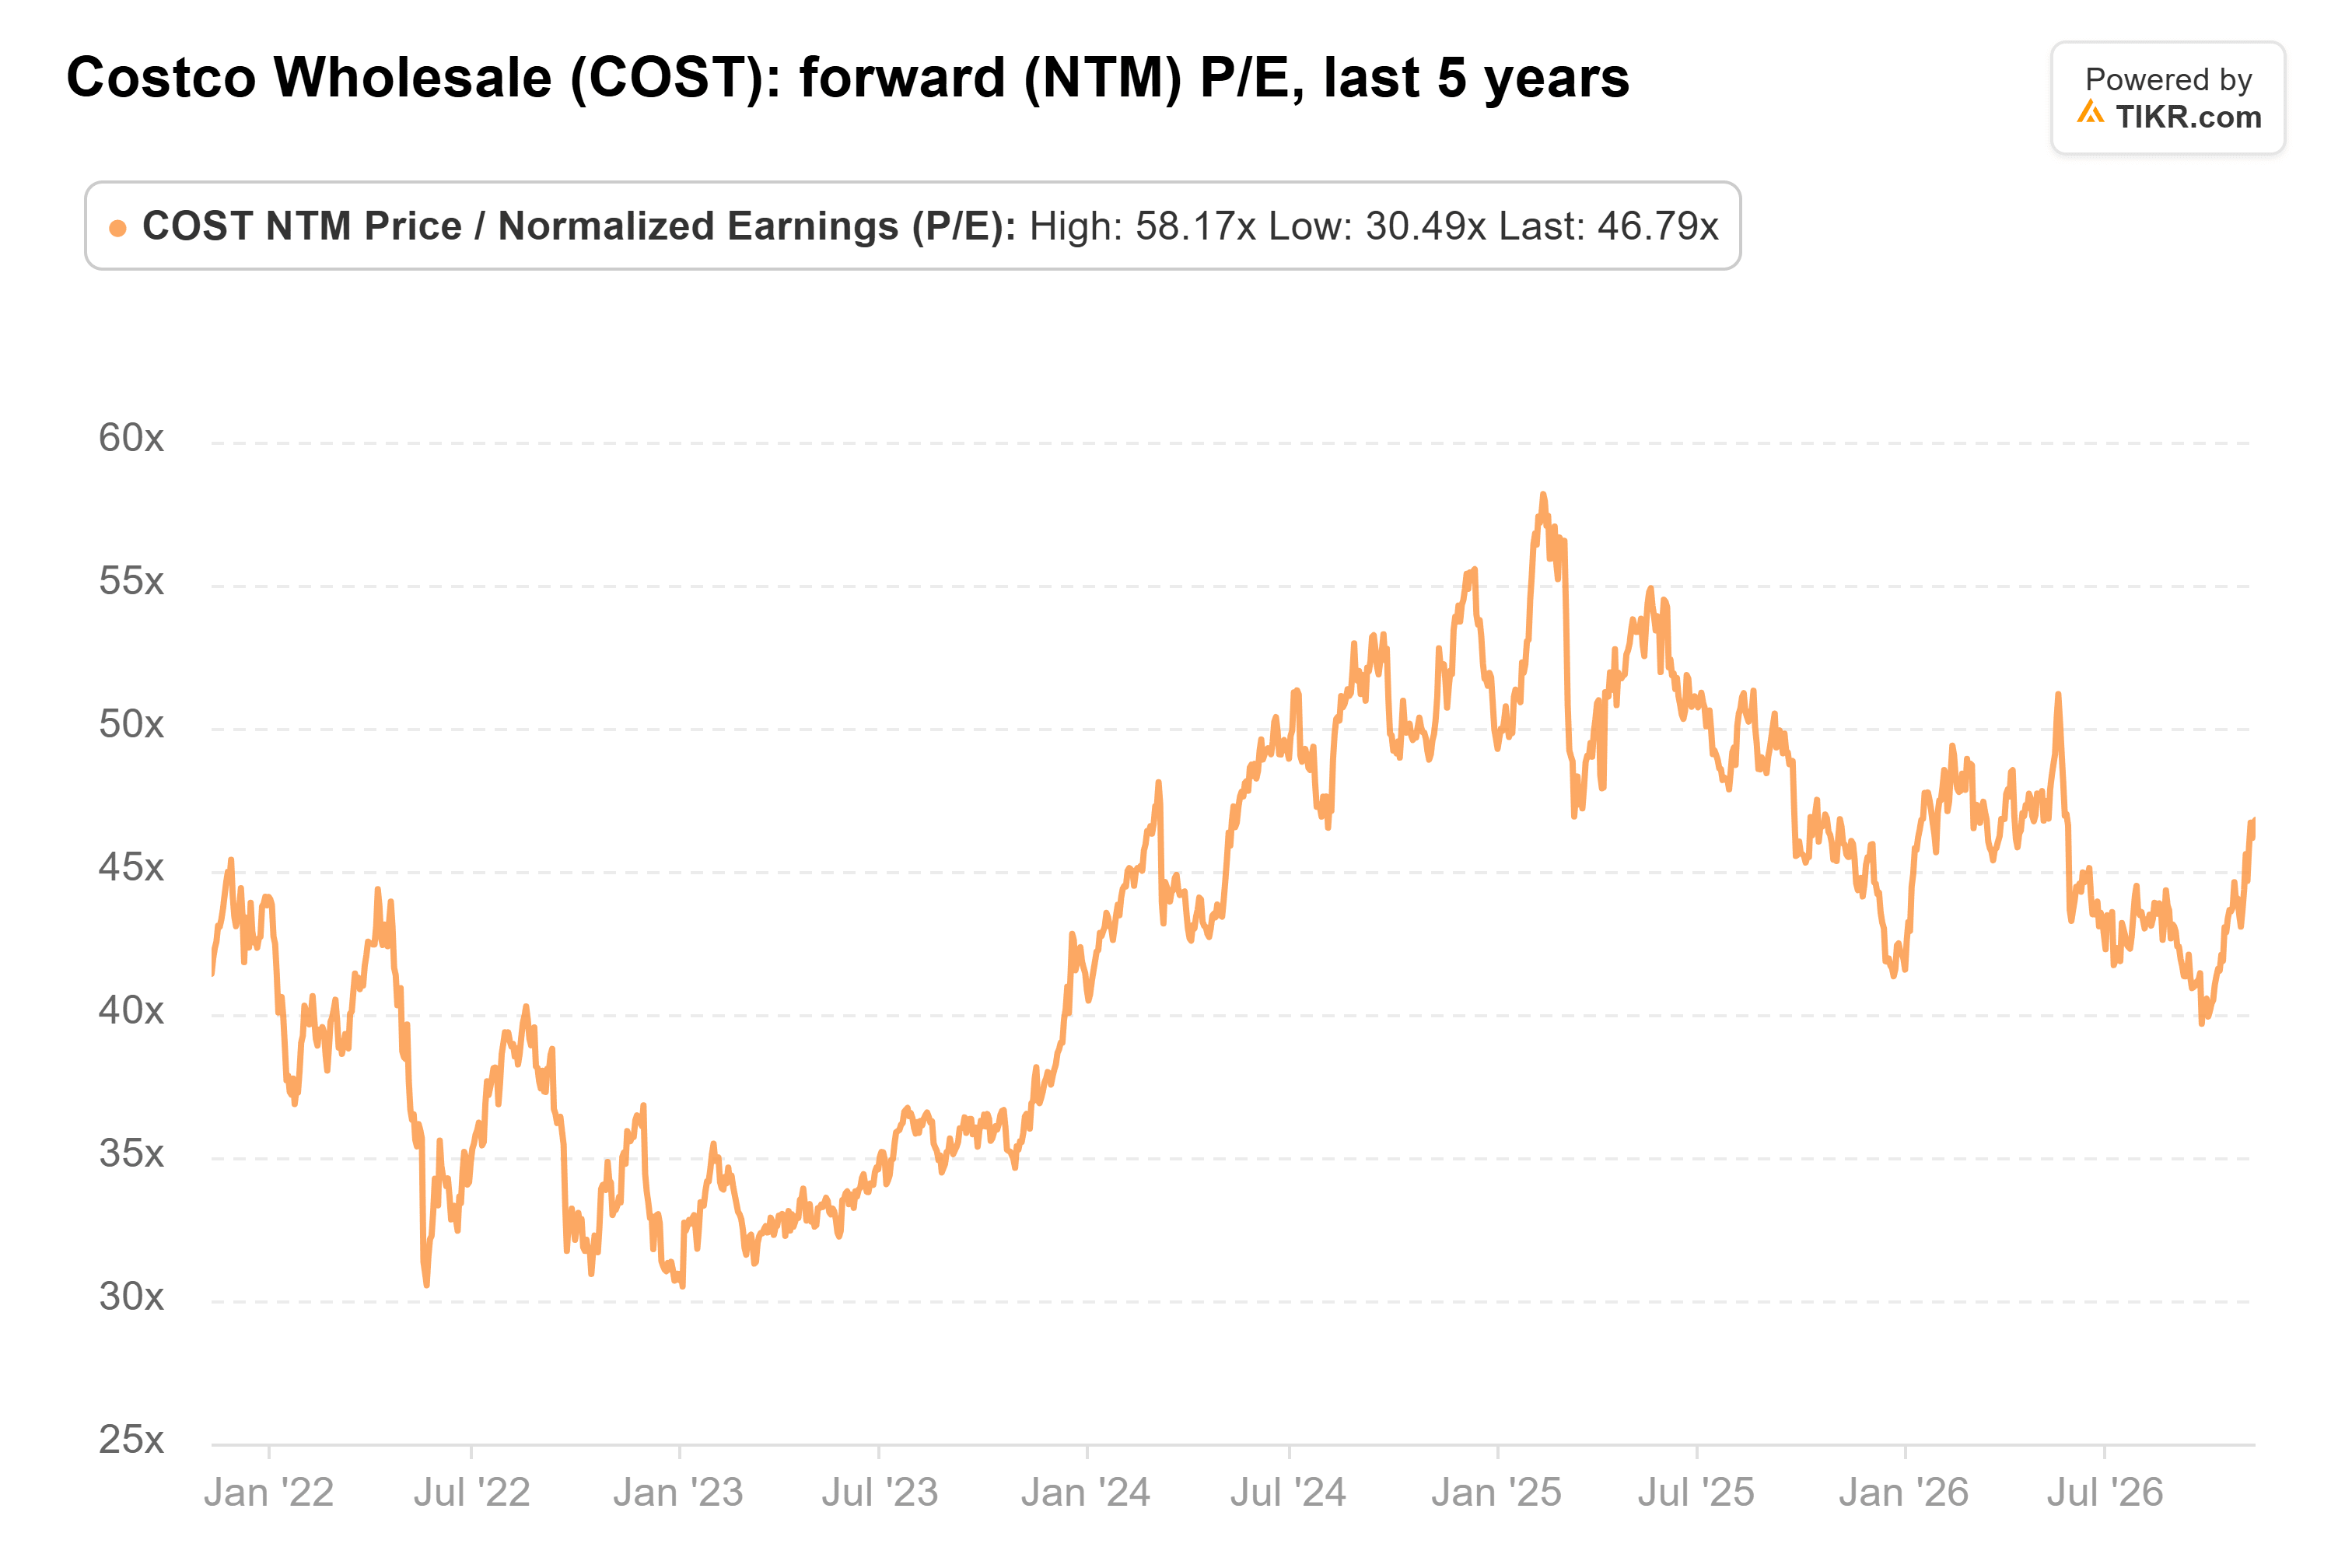
L'objectif de 1 050 $ de Freedom correspond à environ 46 fois la même estimation, donc même son objectif suppose que le multiple reste proche du niveau actuel. C'est beaucoup à payer pour une croissance d'environ 10 % alors que le BPA a progressé d'environ 15 % par an de l'exercice 2016 à l'exercice 2026.
Conserver est le mot juste
Le risque de la rétrogradation est que Costco maintienne ses ventes comparables autour de 7 % et relève les estimations plus vite que l'action ne progresse. Néanmoins, je serais du côté de Freedom. À 47 fois les bénéfices, les investisseurs paient déjà pour plus de la même chose. Je la conserverais et attendrais un repli vers son multiple moyen sur cinq ans avant d'en acheter davantage.
Le rapport du premier trimestre le 10 décembre constitue le prochain test. Ce sera le premier trimestre sans l'effet de la hausse des frais d'adhésion de 2024. Une croissance du nombre de membres payants égale ou supérieure aux 3,8 % du quatrième trimestre rendrait l'appel de Freedom trop prudent.
Alors, quelle est la valeur réelle de l'action Costco ?
TIKR vous permet de prévoir le cours futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Costco pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'acheter ou de vendre des actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !