Principales Statistiques pour l'Action CAVA
- Prix Actuel : $64.47
- Prix Cible (Scénario Moyen) : ~$224
- Cible du Marché (Street Target) : ~$92
- Rendement Total Potentiel : ~247%
- TRI Annualisé : ~33% / an
Désormais en ligne : Découvrez le potentiel de hausse de vos actions préférées grâce au nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
CAVA Group (CAVA) publiera ses résultats du deuxième trimestre après la clôture du 11 août, et l'action se présente dans une situation particulière. Le cours se situe autour de 64$, en baisse d'environ 34% par rapport à son plus haut sur 52 semaines de 98,79$, alors même que le dernier rapport était clairement supérieur aux attentes avec une fréquentation toujours en hausse. L'activité continue de s'accélérer tandis que l'action devient de moins en moins chère.
Cet écart explique pourquoi cette publication est importante. Wall Street ne parvient pas à s'entendre sur cette valeur. Morgan Stanley a relevé sa recommandation sur CAVA à "Surpondérer" le 15 juillet avec un objectif de 90$, la qualifiant d'"action qui n'est pas bon marché" mais qui mérite d'être détenue, tandis que Citi a abaissé son objectif à 79$ le 28 juillet dans le cadre d'une réduction des risques avant la publication des résultats.

Consultez les données historiques et les estimations pour l'action CAVA (C'est gratuit !) >>>
La Fréquentation et la Marge Décideront de Cette Publication
Pour CAVA, l'indicateur clé n'est pas de dépasser les attentes globales. C'est de savoir si les ventes comparables restent tirées par la fréquentation. Le trimestre dernier, les ventes en magasin comparable ont augmenté de 9,7%, dont 6,8 points provenaient d'une hausse du nombre de clients plutôt que de prix plus élevés, et répéter cette dynamique est ce qui justifie le multiple. Des ventes comparables tirées par la fréquentation signalent une marque qui gagne des parts de marché. Des ventes comparables tirées par les prix signalent une entreprise qui s'appuie sur son pouvoir de fixation des prix avant qu'il ne s'épuise. Le saumon est l'inconnue : CAVA a lancé sa première protéine de fruits de mer à l'échelle nationale au début du T2, et le fait que cela se traduise par un attrait pour la clientèle ou par un facteur défavorable sur les coûts apparaîtra ici.
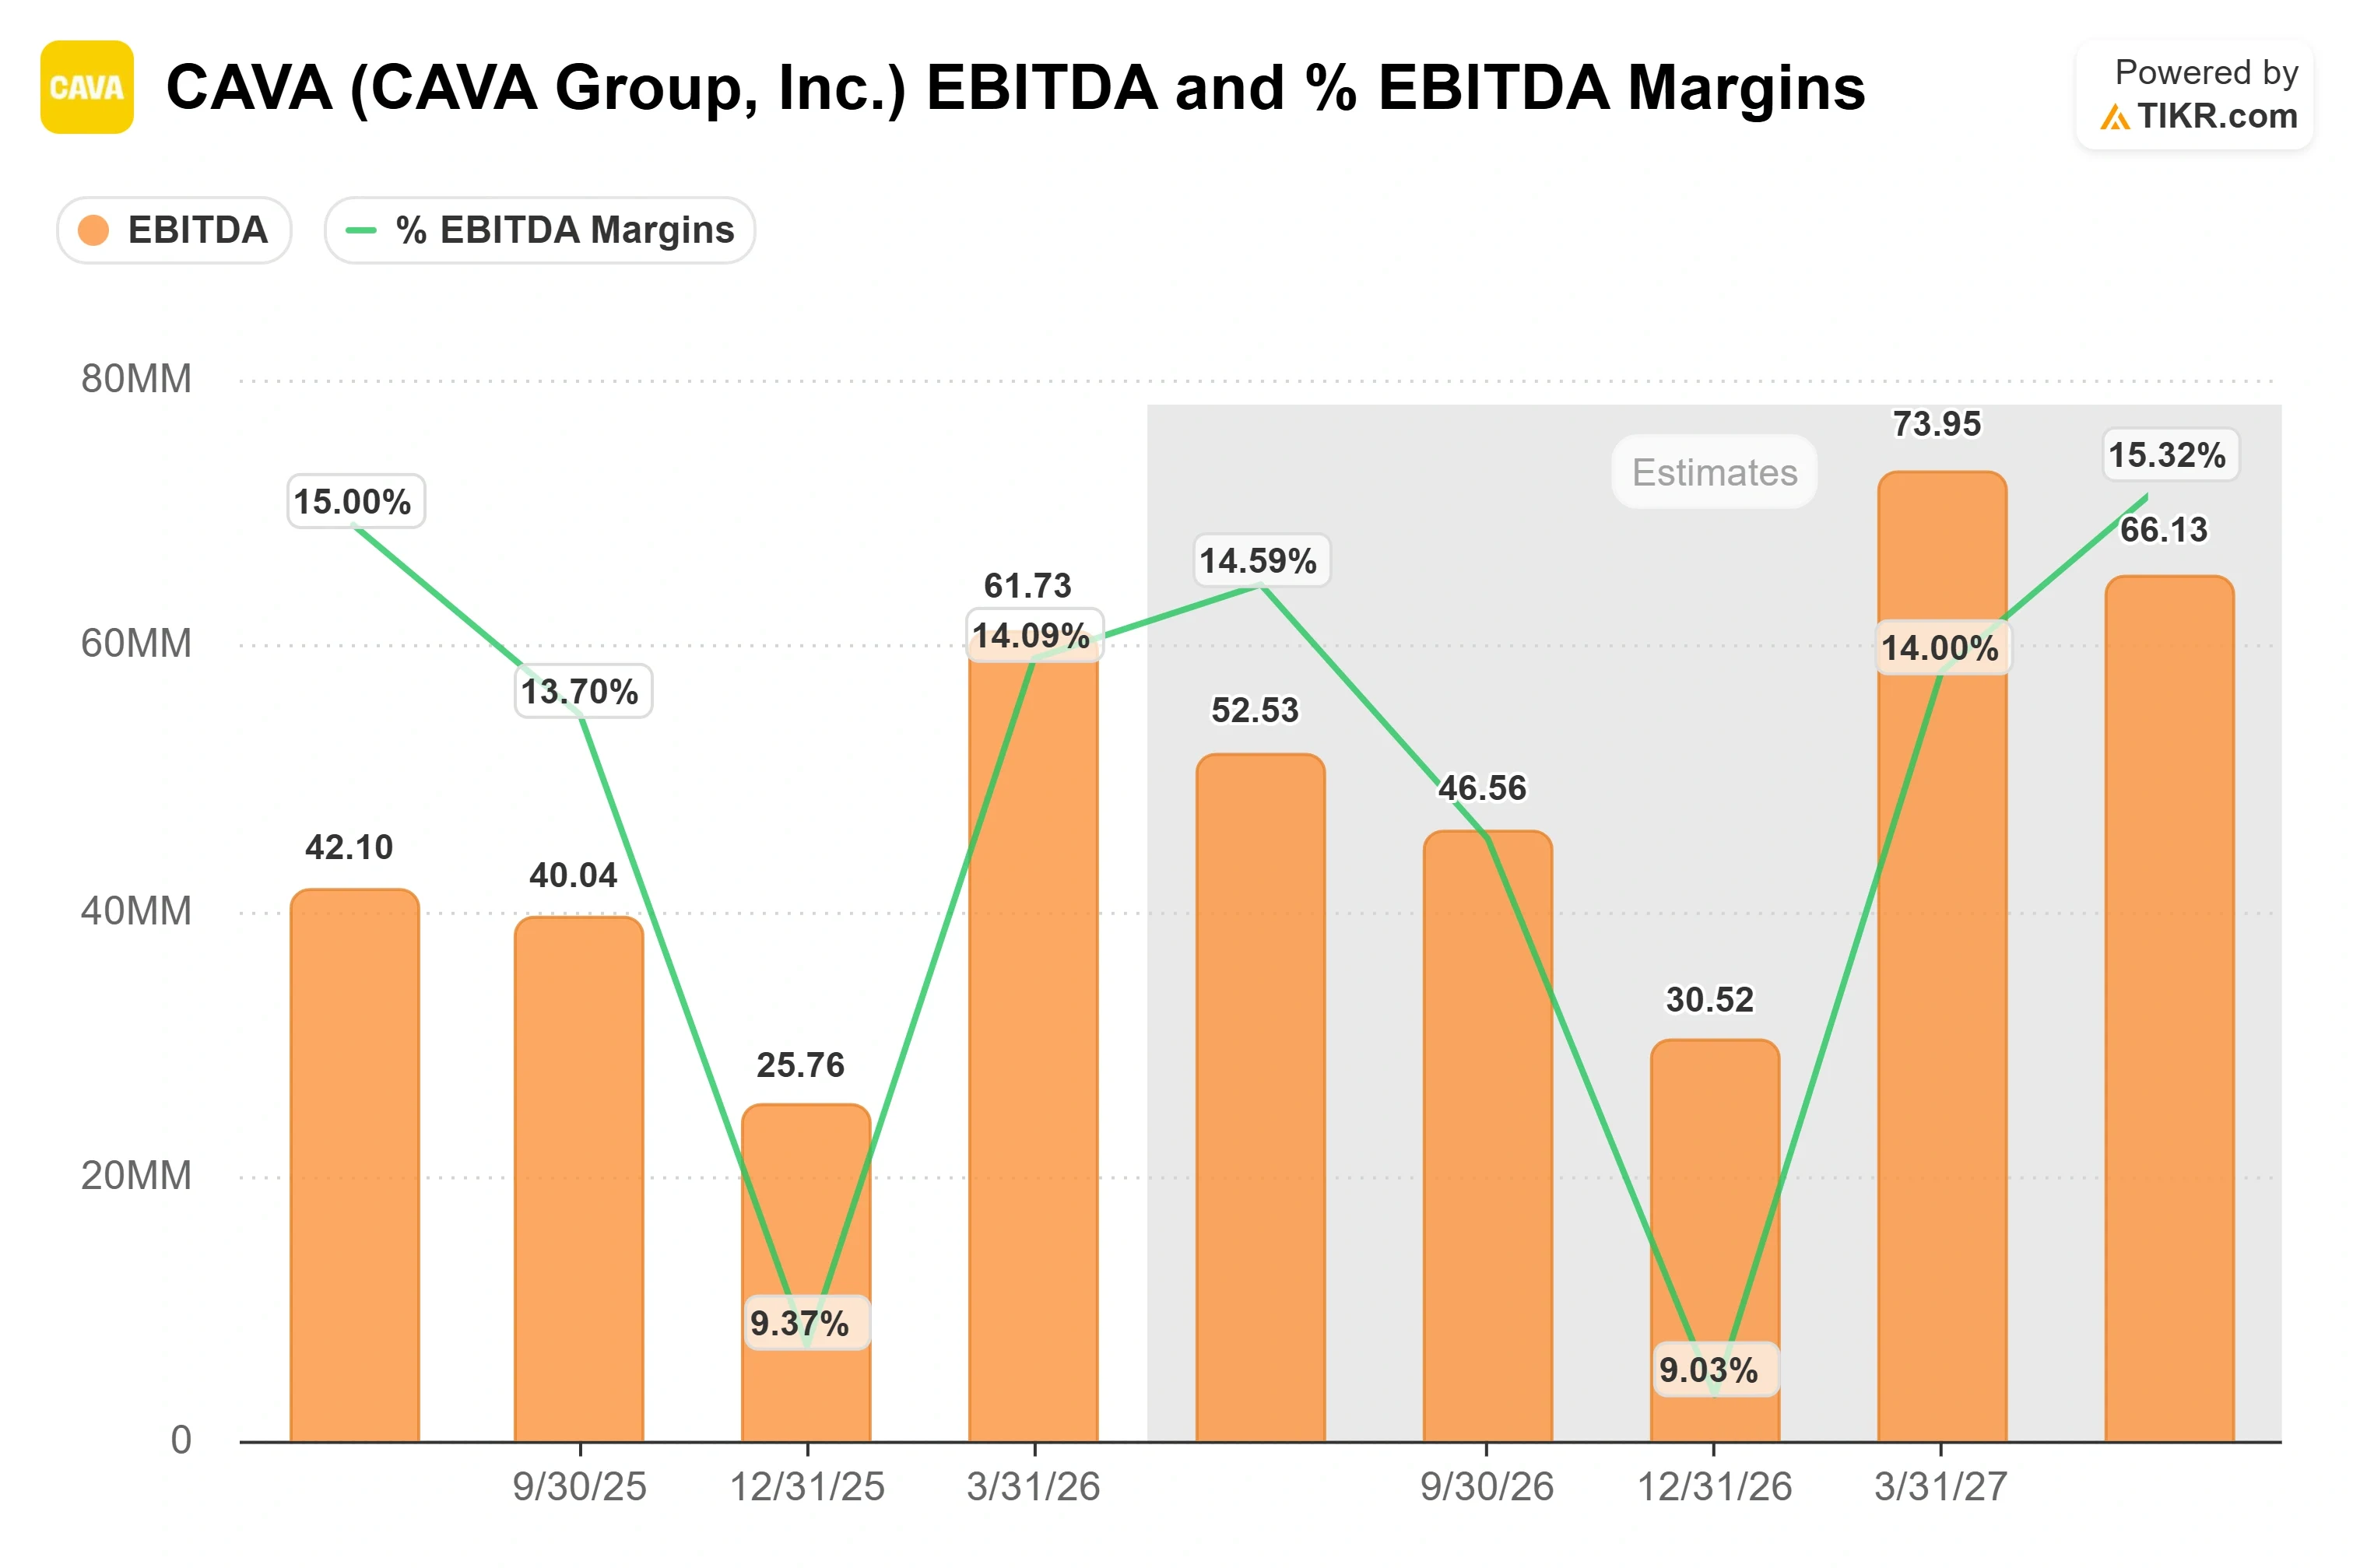
La ligne de marge est là où le trimestre peut basculer. CAVA a maintenu sa marge au niveau restaurant à 25,1% le trimestre dernier alors que les salaires augmentaient et que la part du numérique approchait 40% des ventes, et maintenir ce niveau est plus difficile car la direction a choisi de dépenser plutôt que d'optimiser. La CFO Tricia Tolivar a donné aux investisseurs le calcul qui compte : "la transmission de la marge, en général, est d'environ 40% sur l'activité et les ventes supplémentaires." Cette transmission est le levier. Si des ventes comparables solides se traduisent par une marge d'environ 40% et que la marge se maintient près du niveau du trimestre précédent malgré les coûts du saumon, les baissiers perdent leur argument le plus clair. Si la marge cède alors que ces coûts absorbés se répercutent, l'argument "trop cher pour ce qu'elle délivre" gagnera en force sur une action très valorisée.
Tolivar a elle-même défini le plafond, notant que le quartile supérieur des restaurants affiche déjà un volume moyen par unité supérieur à 4 millions de dollars et une marge au niveau restaurant supérieure à 30%. Cela indique que le modèle peut s'étendre ; la question est le timing, pas la capacité. Les nouvelles unités sont le troisième levier, avec des volumes supérieurs à 100% de ceux des unités matures et un volume moyen par unité du système supérieur à 3 millions de dollars, contre des prévisions de 75 à 77 ouvertures nettes cette année.
L'écart de valorisation est frappant. CAVA se négocie autour de 37 fois l'EV/EBITDA anticipé contre environ 21 fois pour Chipotle et environ 14 fois pour Shake Shack, selon les données des concurrents de TIKR. Cette prime n'est défendable que si CAVA continue de croître son chiffre d'affaires bien plus vite que Chipotle, ce qu'elle a fait le trimestre dernier à +32%. La prime est un pari sur la persistance de cet écart de croissance, et le 11 août est un point de contrôle sur ce pari.
Découvrez comment CAVA se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Prix Actuel : $64.47
- Prix Cible (Scénario Moyen) : ~$224
- Rendement Total Potentiel : ~247%
- TRI Annualisé : ~33% / an

Le scénario moyen du modèle TIKR valorise CAVA à environ 224$ d'ici fin 2030, ce qui implique un rendement total d'environ 247% par rapport au prix actuel, soit environ 33% annualisés sur 4,4 ans. Il s'agit du scénario moyen, situé entre un scénario bas basé sur un ralentissement des ventes comparables et un scénario haut où la plateforme de données débloque la marge plus tôt que prévu.
- Moteurs du chiffre d'affaires : croissance nette de 75 à 77 nouveaux restaurants par an avec une productivité supérieure à 100%, et des ventes en magasin comparable se maintenant dans la fourchette moyenne à élevée des chiffres à un chiffre grâce à la dynamique de fréquentation. Le modèle suppose que le chiffre d'affaires progresse à un taux annuel composé d'environ 19%.
- Moteur de marge : effet de levier opérationnel à mesure que les volumes moyens par unité approchent la barre des 4 millions de dollars du quartile supérieur, faisant passer la marge nette vers environ 7% contre environ 5% aujourd'hui.
- Potentiel de hausse : CAVA maintient des ventes comparables tirées par la fréquentation tandis que sa fondation de données CAVA Core améliore la marge plus rapidement que modélisé, et le multiple se maintient.
- Risque principal : la prime de valorisation elle-même. Avec un multiple de valorisation sur les bénéfices futurs à trois chiffres, même une croissance régulière du chiffre d'affaires ne peut soutenir le cours si le nombre de clients se refroidit et que le marché réévalue ce que vaut cette croissance.
Conclusion
Le chiffre à surveiller le 11 août est celui des ventes en magasin comparable. Tout résultat se maintenant près des ventes comparables à un chiffre élevé avec une fréquentation toujours positive confirmera la thèse et donnera raison à Morgan Stanley. Une publication qui s'affaiblit vers la fourchette moyenne des chiffres à un chiffre, surtout si la fréquentation devient négative, validera la prudence de Citi, et le multiple aura de la marge pour baisser. Surveillez la marge au niveau restaurant en parallèle : un maintien près du niveau du trimestre dernier serait une victoire, un recul alors que les coûts du saumon et des salaires se répercutent serait la faille attendue par les baissiers. Le rapport sera publié après la clôture, et pour une action aussi chèrement valorisée, la réaction sera rapide et importante.
Devriez-vous investir dans CAVA ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre précisément à cette question.
Consultez CAVA, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent en termes de chiffre d'affaires et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de prix sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre CAVA aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez CAVA sur TIKR Gratuitement →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre les capitaux intelligents.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres... plus vous découvrirez d'opportunités. Recherchez parmi plus de 100 000 actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !