


Points clés
- Cathie Wood d'ARK Invest a augmenté de 34 % sa position dans Kratos Defense & Security Solutions (KTOS) au T2, tandis que Jericho Capital Asset Management, un fonds de 12 milliards de dollars, a vendu l'intégralité de ses 2,65 millions d'actions.
- Kratos a perdu 43 % depuis le 31 mars, dernière date à laquelle les déclarations de Jericho montrent qu'il détenait l'action, donc la vente semble avoir été judicieuse jusqu'à présent.
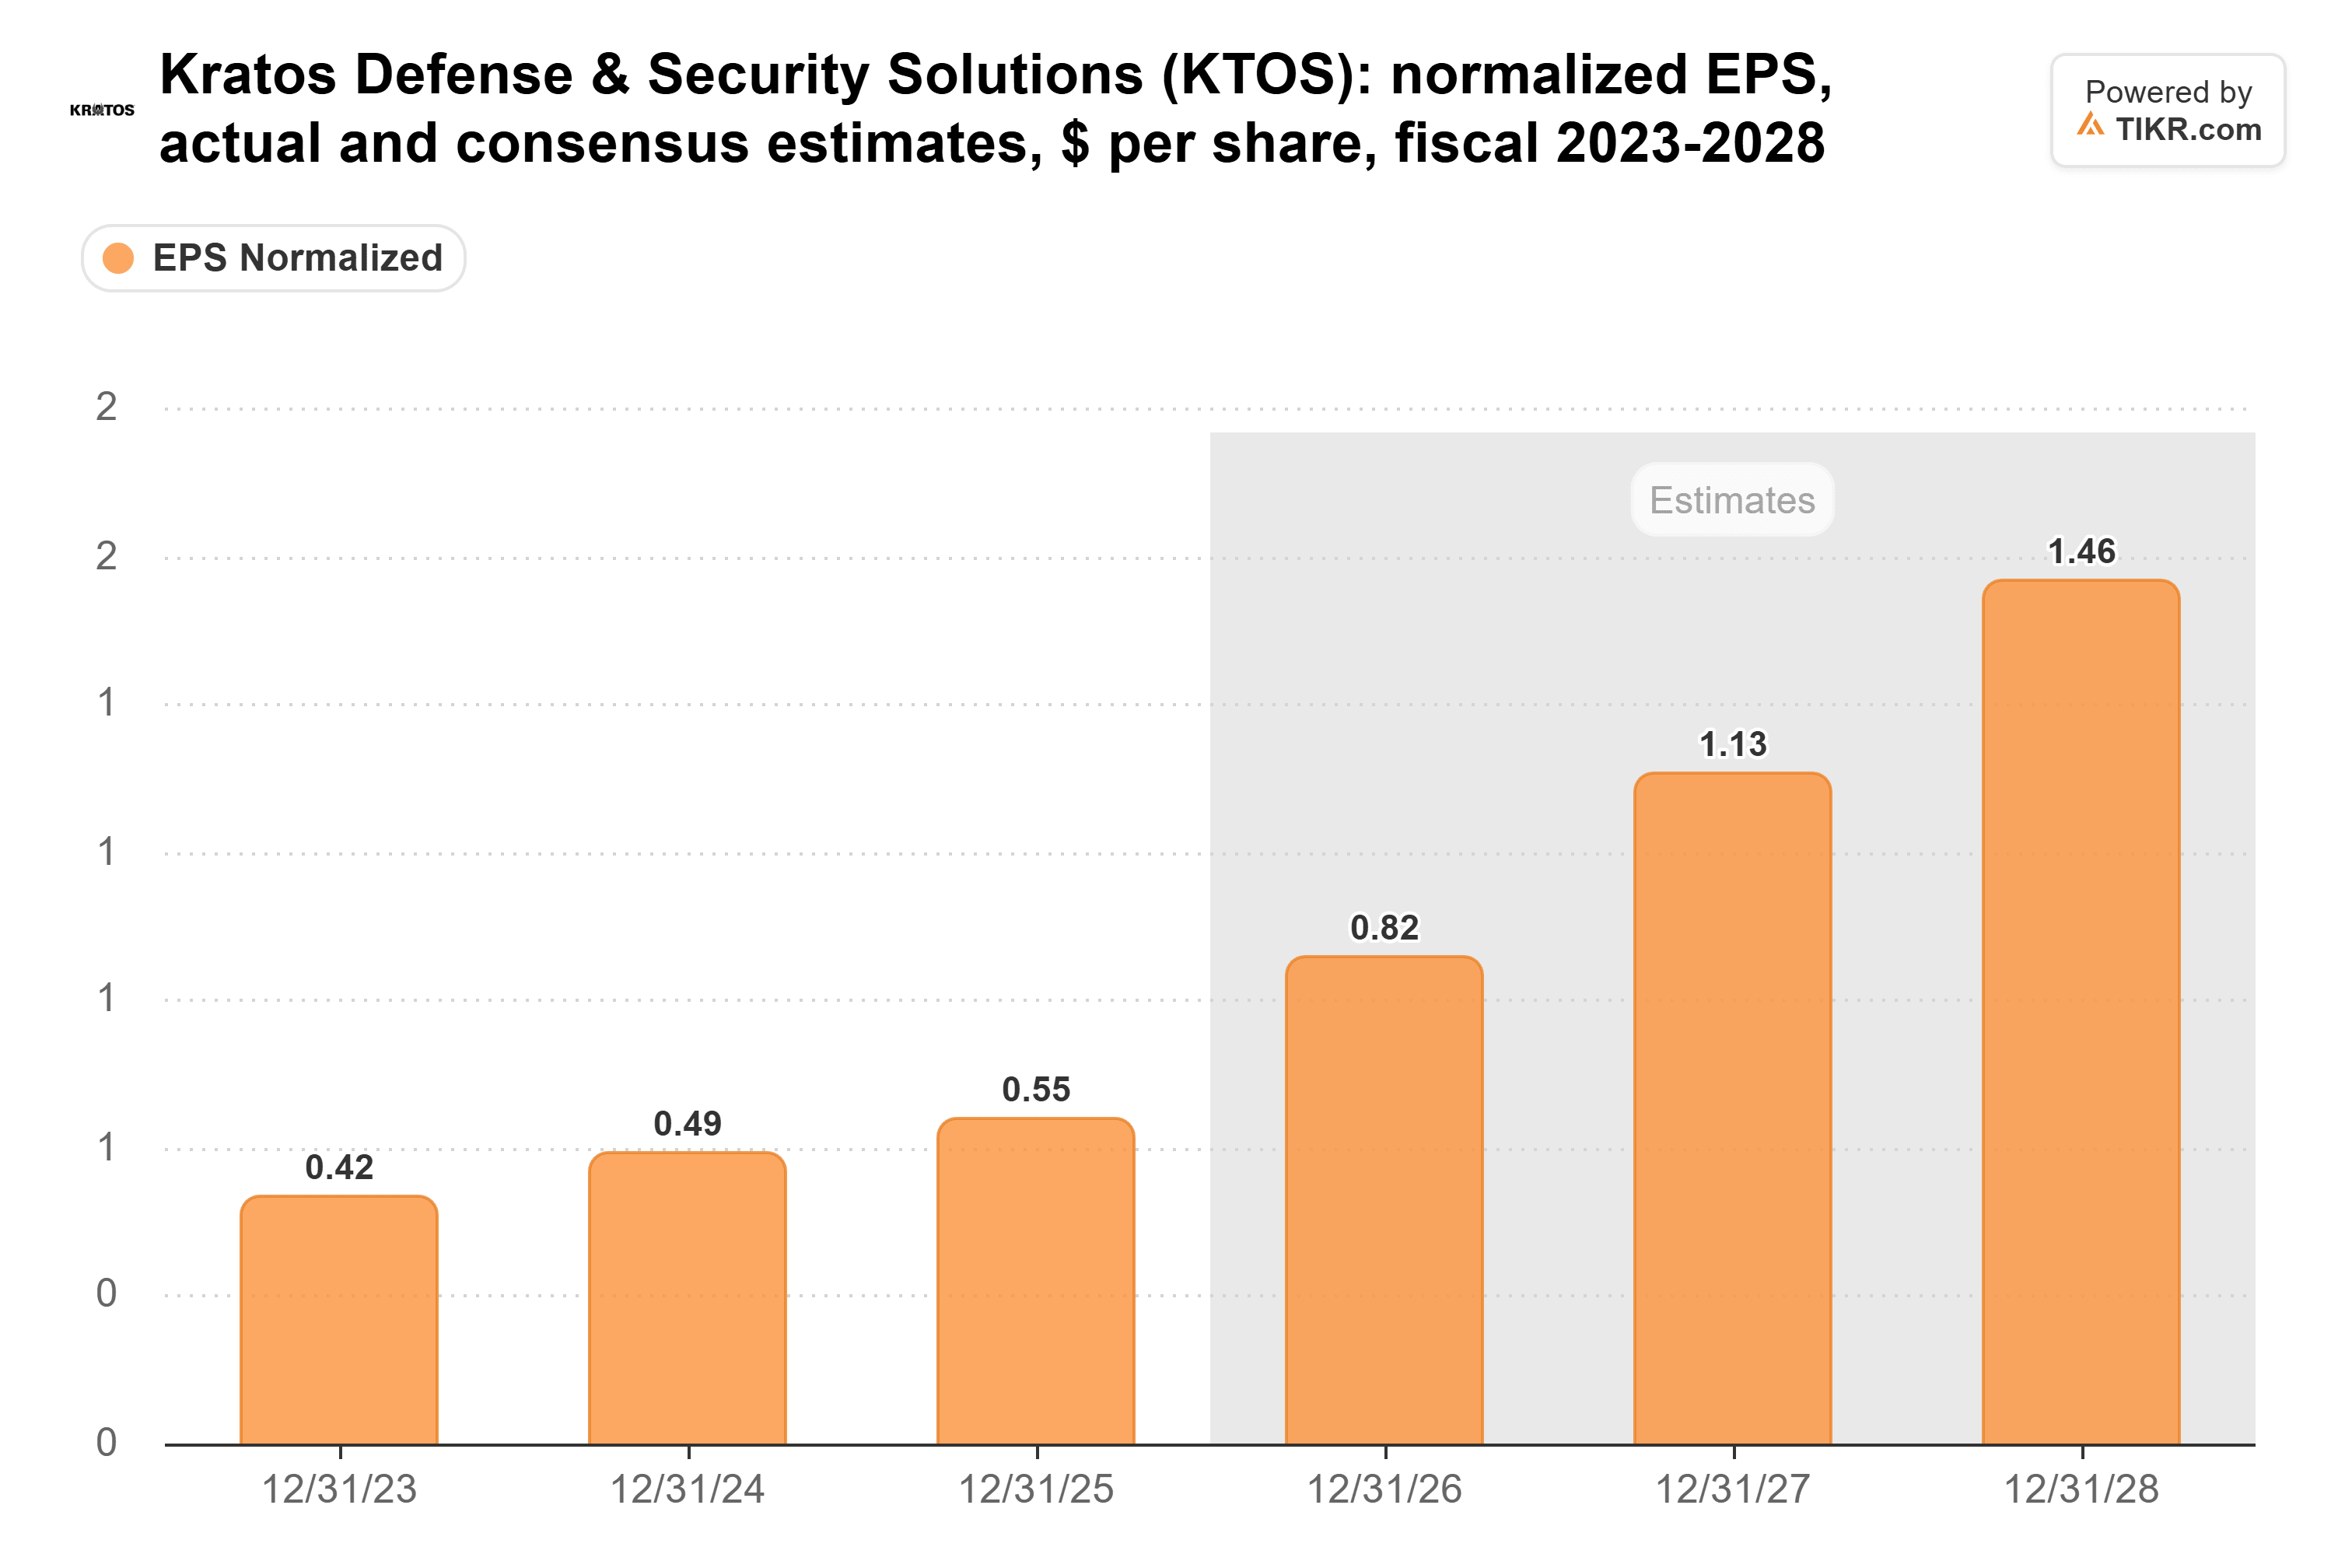
- Les analystes s'attendent à ce que le BPA normalisé de Kratos passe de 0,55 $ en 2025 à 1,46 $ en 2028, et l'action se négocie à 42 fois les bénéfices futurs, en dessous de sa moyenne sur 5 ans de 58x.
- Au prix actuel, Wood a le meilleur argument. Les risques à surveiller lorsque Kratos publiera ses résultats cette semaine sont la trésorerie disponible négative et d'autres ventes d'actions.
Deux grands fonds ont examiné Kratos Defense & Security Solutions au T2 et ont agi de manière opposée.
Cathie Wood d'ARK Invest en a acheté davantage. Jericho Capital Asset Management, un fonds de 12 milliards de dollars, a vendu chaque action qu'il détenait.
Ces deux mouvements proviennent des déclarations 13F des fonds pour le trimestre clos le 30 juin, déposées le 14 août. Ce sont leurs dernières déclarations.
Et avec Kratos qui devrait publier ses résultats du T3 cette semaine, l'un d'eux va bientôt paraître beaucoup plus malin.
Wood a augmenté sa position alors que Jericho se retirait
ARK détenait 4,67 millions d'actions Kratos au 30 juin, d'une valeur de 233 millions de dollars au prix de clôture du trimestre. Cela représentait 34 % d'actions de plus qu'à la fin mars. Cette position représentait 1,5 % de ses avoirs déclarés en 13F et sa 23e plus grande position. (La société gère 15,98 milliards de dollars au total.)
Jericho est allé dans l'autre sens. Au 31 mars, il détenait 2,65 millions d'actions d'une valeur de 187 millions de dollars, soit 2,8 % de ses avoirs déclarés en 13F. Au 30 juin, il n'en détenait aucune.
Une déclaration 13F ne montre que ce qu'un fonds détenait le dernier jour d'un trimestre. Il est donc impossible de savoir à quel moment au cours de ces trois mois l'un ou l'autre fonds a négocié, ni à quel prix.
TIKR suit 25 analystes sur Kratos Defense & Security Solutions. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Kratos Defense & Security Solutions, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Kratos Defense & Security Solutions
Jusqu'à présent, Jericho semble avoir fait le bon pari
Kratos a clôturé mardi à 40,99 $. C'est 19 % en dessous de sa clôture de juin et 43 % en dessous de sa clôture de mars, dernière date à laquelle les déclarations de Jericho montrent qu'il détenait l'action. (Il s'agit uniquement des variations de prix, car aucune déclaration n'indique ce que les fonds ont payé.)
L'activité n'a pas été le problème. Kratos a relevé ses prévisions de revenus pour 2026 deux fois cette année, la dernière fois à 1,75-1,81 milliard de dollars.
Mais cette croissance coûte de l'argent. En mai, Kratos a indiqué s'attendre à une trésorerie disponible négative de 85 à 105 millions de dollars pour 2026.
Il a également émis de nouvelles actions pour financer de nouvelles installations de drones et d'armes hypersoniques, ce qui a dilué les actionnaires existants.
Les estimations ont continué de grimper
Les analystes s'attendent à ce que le BPA normalisé de Kratos plus que double en trois ans, passant de 0,55 $ en 2025 à 0,82 $ cette année et 1,46 $ d'ici 2028 :
Ce qui a changé, c'est le prix que les investisseurs sont prêts à payer pour ces bénéfices.
Kratos se négociait à 183 fois les bénéfices futurs à son pic du 16 janvier. Aujourd'hui, c'est 43x. C'est en dessous de sa moyenne sur 5 ans de 58x, mais toujours environ le double de son plus bas de 22x d'octobre 2022 :

Les analystes ont également abaissé leurs objectifs de prix, mais bien moins que l'action n'a chuté.
Leur consensus d'objectif a atteint un pic de 119 $ en mars et a depuis glissé à 90 $, son point le plus bas de l'année écoulée :

C'est toujours 120 % au-dessus de la clôture de mardi. Et parmi les 25 analystes qui suivent Kratos, le plus prudent a un objectif de 50 $, qui est également supérieur au prix actuel.
Je prendrais le parti de Wood à partir d'ici
Jericho a eu raison jusqu'à présent.
Mais Wood détient une entreprise dont les bénéfices devraient plus que doubler d'ici 2028 selon les analystes. Elle l'a à un multiple inférieur à sa moyenne sur 5 ans et à un prix inférieur à l'objectif de chaque analyste.
C'est un Kratos bien moins cher que celui que Jericho détenait au 31 mars.
La trésorerie est le risque. Kratos s'attend à brûler de la trésorerie cette année, et il a déjà vendu des actions pour financer son expansion. Une autre vente diluerait à nouveau les actionnaires.
Franchement, au prix actuel, je préférerais détenir Kratos avec Wood que regarder depuis la touche avec Jericho.
Bien sûr, le rapport de cette semaine pourrait changer cela. Si Kratos réduit ses prévisions ou brûle plus de trésorerie que prévu, la sortie de Jericho continuera de paraître judicieuse.
Et les déclarations 13F des fonds pour le trimestre clos le 30 septembre, dues avant le 16 novembre, montreront si Wood a continué d'acheter alors que l'action baissait.
Alors, quelle est la valeur réelle de l'action Kratos ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Kratos pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !





