Points clés
- Bill Ackman a déclaré sur le Squawk Pod de CNBC que Pershing Square avait acheté Meta avec une énorme décote après l'annonce de ses importants investissements en capex, et qu'il avait acheté Microsoft et Amazon de la même manière lorsque leurs actions avaient chuté.
- Ackman affirme que les analystes intègrent le coût du développement de l'IA dans leurs modèles mais ne créditent aucune croissance accélérée, et il voit Muse comme la récompense de Meta.
- Depuis fin septembre 2025, les analystes ont relevé leur estimation de revenus 2027 pour Meta de 19 % et leur estimation de bénéfices 2027 de seulement 1,4 %, tandis que le consensus prévoit un flux de trésorerie disponible négatif jusqu'en 2028.
- Meta se négocie à 18 fois les bénéfices anticipés, en dessous de sa moyenne sur cinq ans de 21x, et le prochain test sera sa conférence téléphonique du quatrième trimestre fin janvier.
Bill Ackman affirme que les modèles de Wall Street pour Meta Platforms (META) omettent quelque chose d'important :
Ils comptent chaque dollar de son développement de l'IA et ne lui accordent aucun crédit pour une croissance plus rapide.
Lors de l'épisode du jour des élections du Squawk Pod de CNBC, Ackman a expliqué comment Pershing Square utilise les fortes fluctuations du marché. Il a acheté Microsoft (MSFT) lorsque les investisseurs s'inquiétaient de son capex, et Amazon (AMZN) lorsque les tarifs douaniers ont été annoncés. Et ensuite :
« Lorsque Meta a annoncé d'importants investissements en capex, nous avons pu acheter Meta avec une énorme décote. »
Interrogé sur le fait qu'il aime que les trois dépensent autant, Ackman a répondu oui. Ils peuvent se le permettre, a-t-il dit, et ils constatent une forte demande et des rendements élevés sur leurs investissements. Puis il a visé les analystes :
« Les analystes intègrent en quelque sorte dans leur modèle le capex associé au développement, mais pas de changement significatif du taux de croissance. Et je pense que c'est tout simplement faux. »
C'est un pari contrarien : L'action de Meta a chuté de 15 % en octobre.
TIKR suit 62 analystes sur Meta Platforms. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Meta Platforms, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Meta Platforms
Les analystes prévoient une croissance se stabilisant autour de 20 %
Les revenus de Meta ont augmenté de 22 % en 2025, pour atteindre 201 milliards de dollars. Le consensus prévoit une hausse de 28 % cette année, puis une croissance d'environ 20 % par an en 2027 et 2028 :
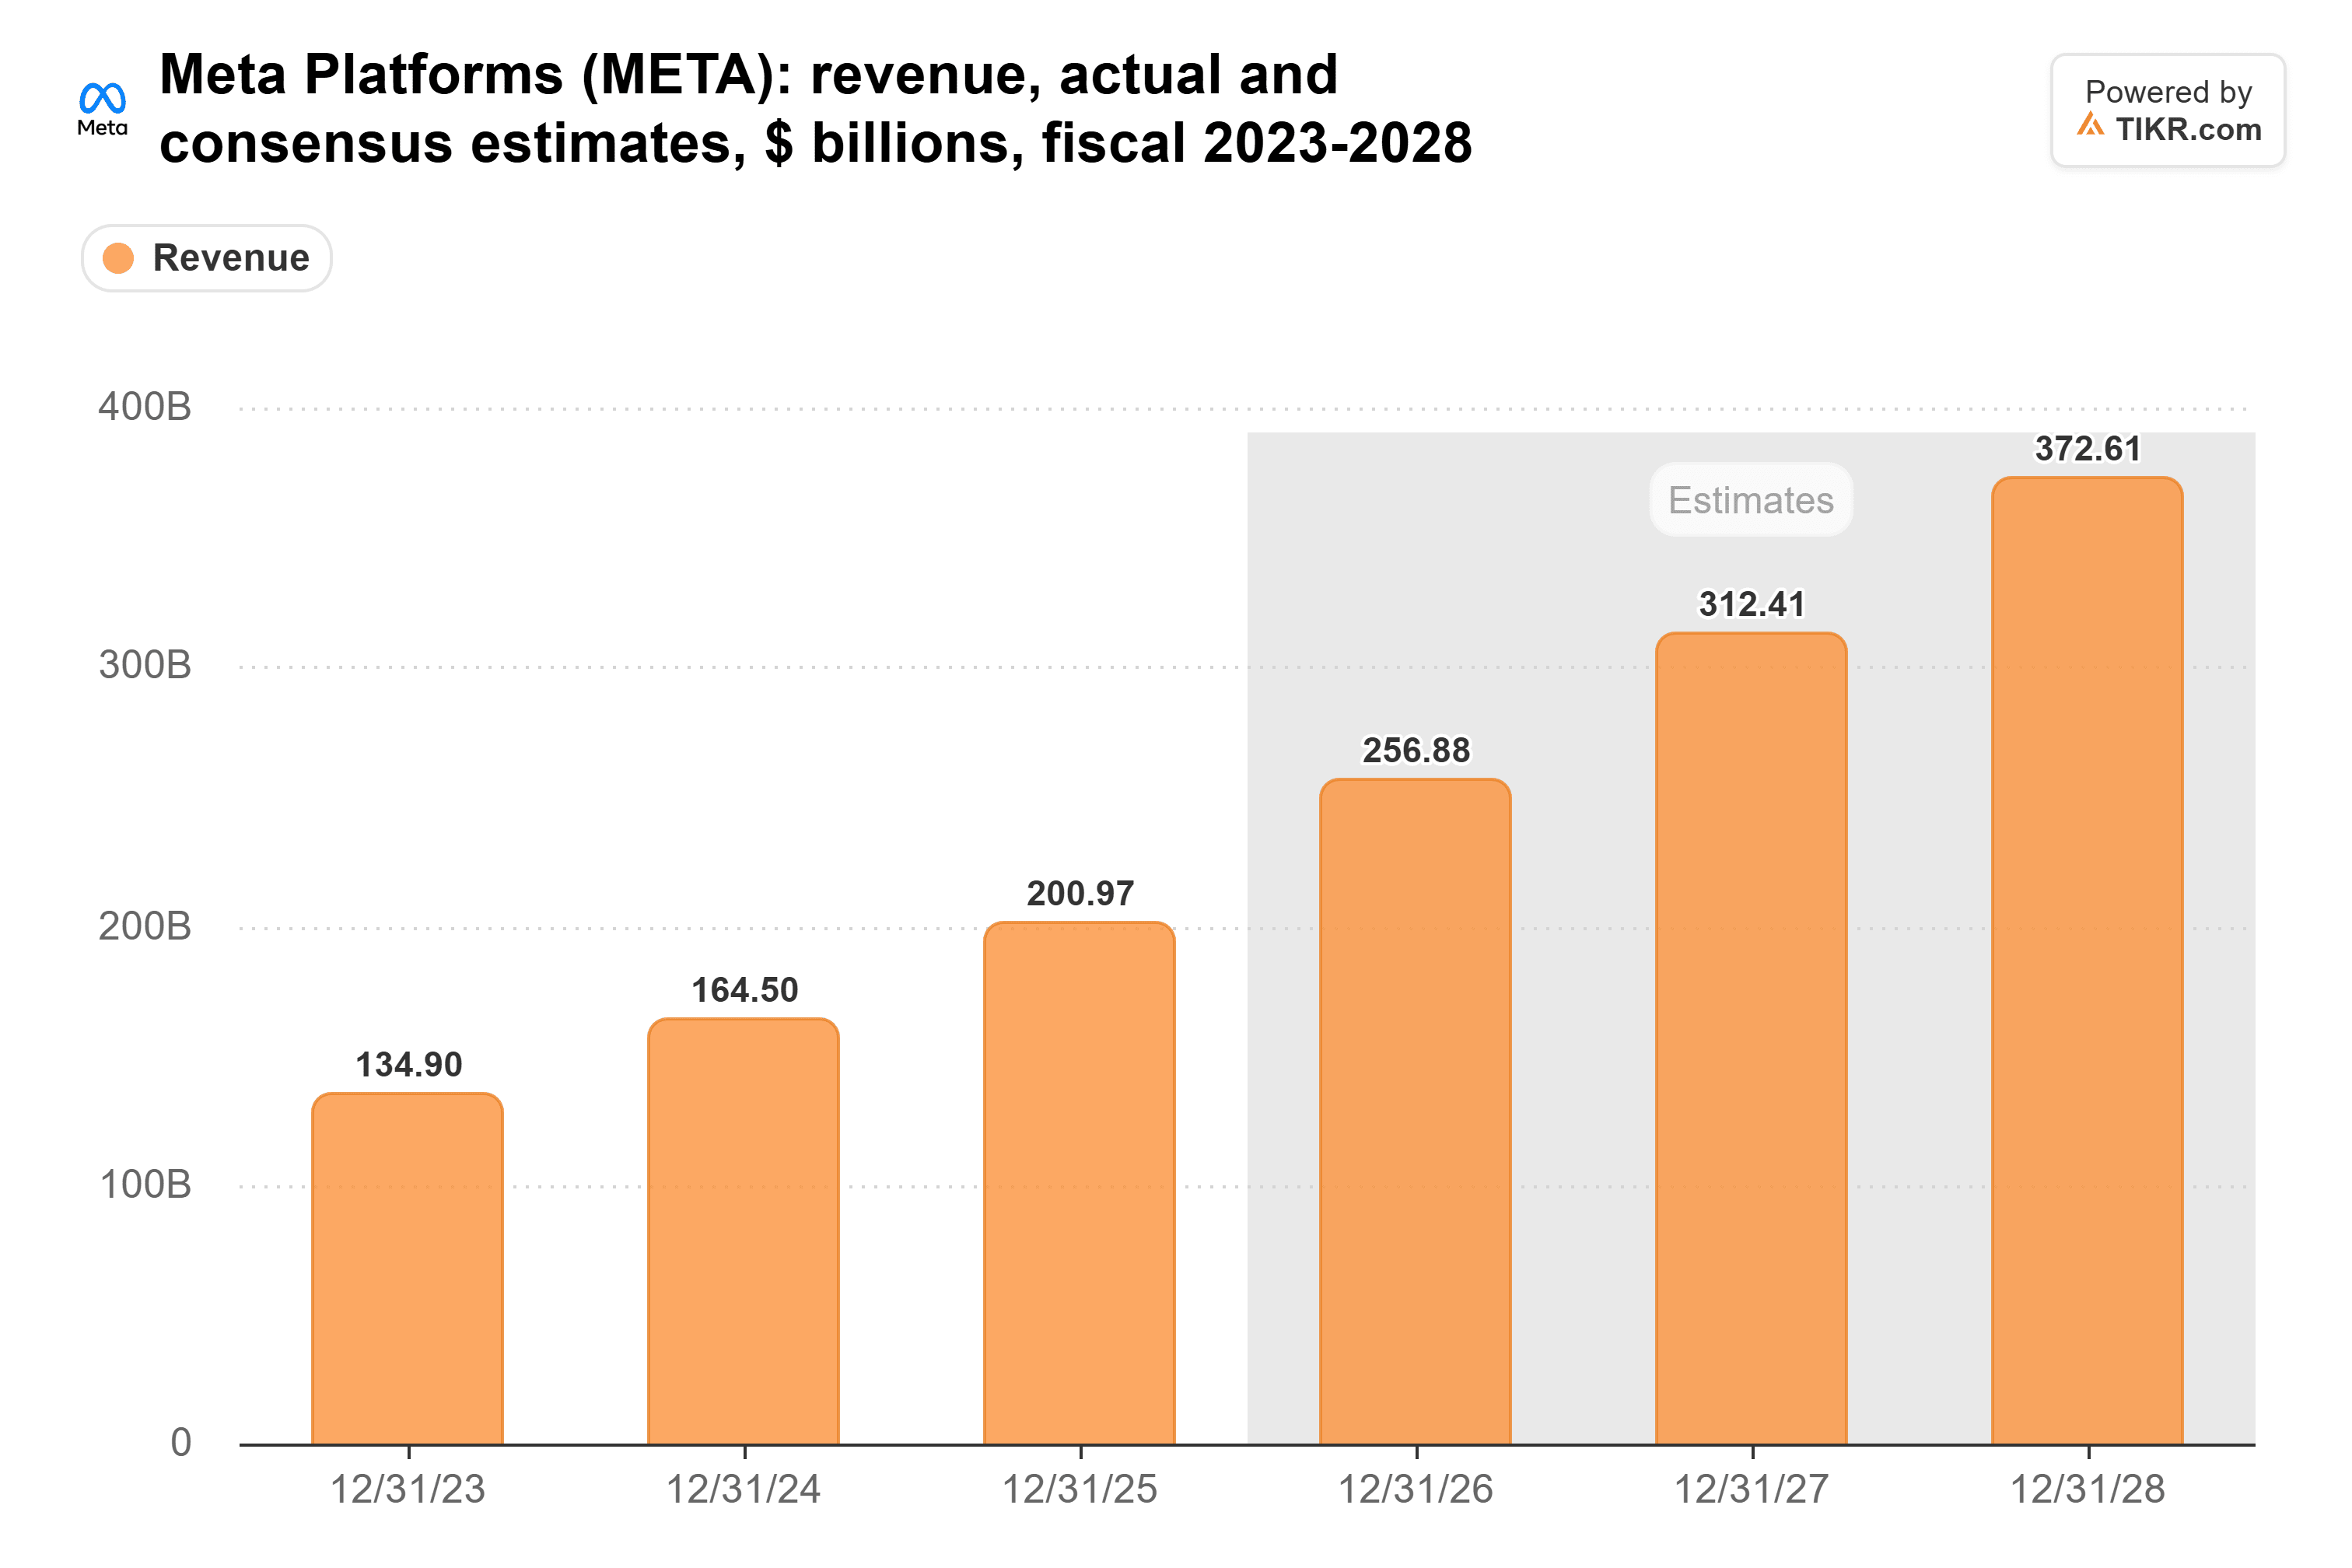
Ainsi, une fois cette année terminée, les modèles prévoient que Meta croît à peu près au rythme de 2025, avec le coût total du développement en plus.
Les analystes ont relevé leurs chiffres. Depuis fin septembre 2025, ils ont augmenté leur estimation de revenus 2027 de 19 %, et leur estimation de bénéfices 2027 de seulement 1,4 %. Dans leurs modèles, presque toutes les ventes supplémentaires vont aux coûts.
La facture est déjà dans le modèle
Et ces coûts sont énormes. Les dépenses d'investissement de Meta ont presque doublé en 2025, pour atteindre 69,7 milliards de dollars :
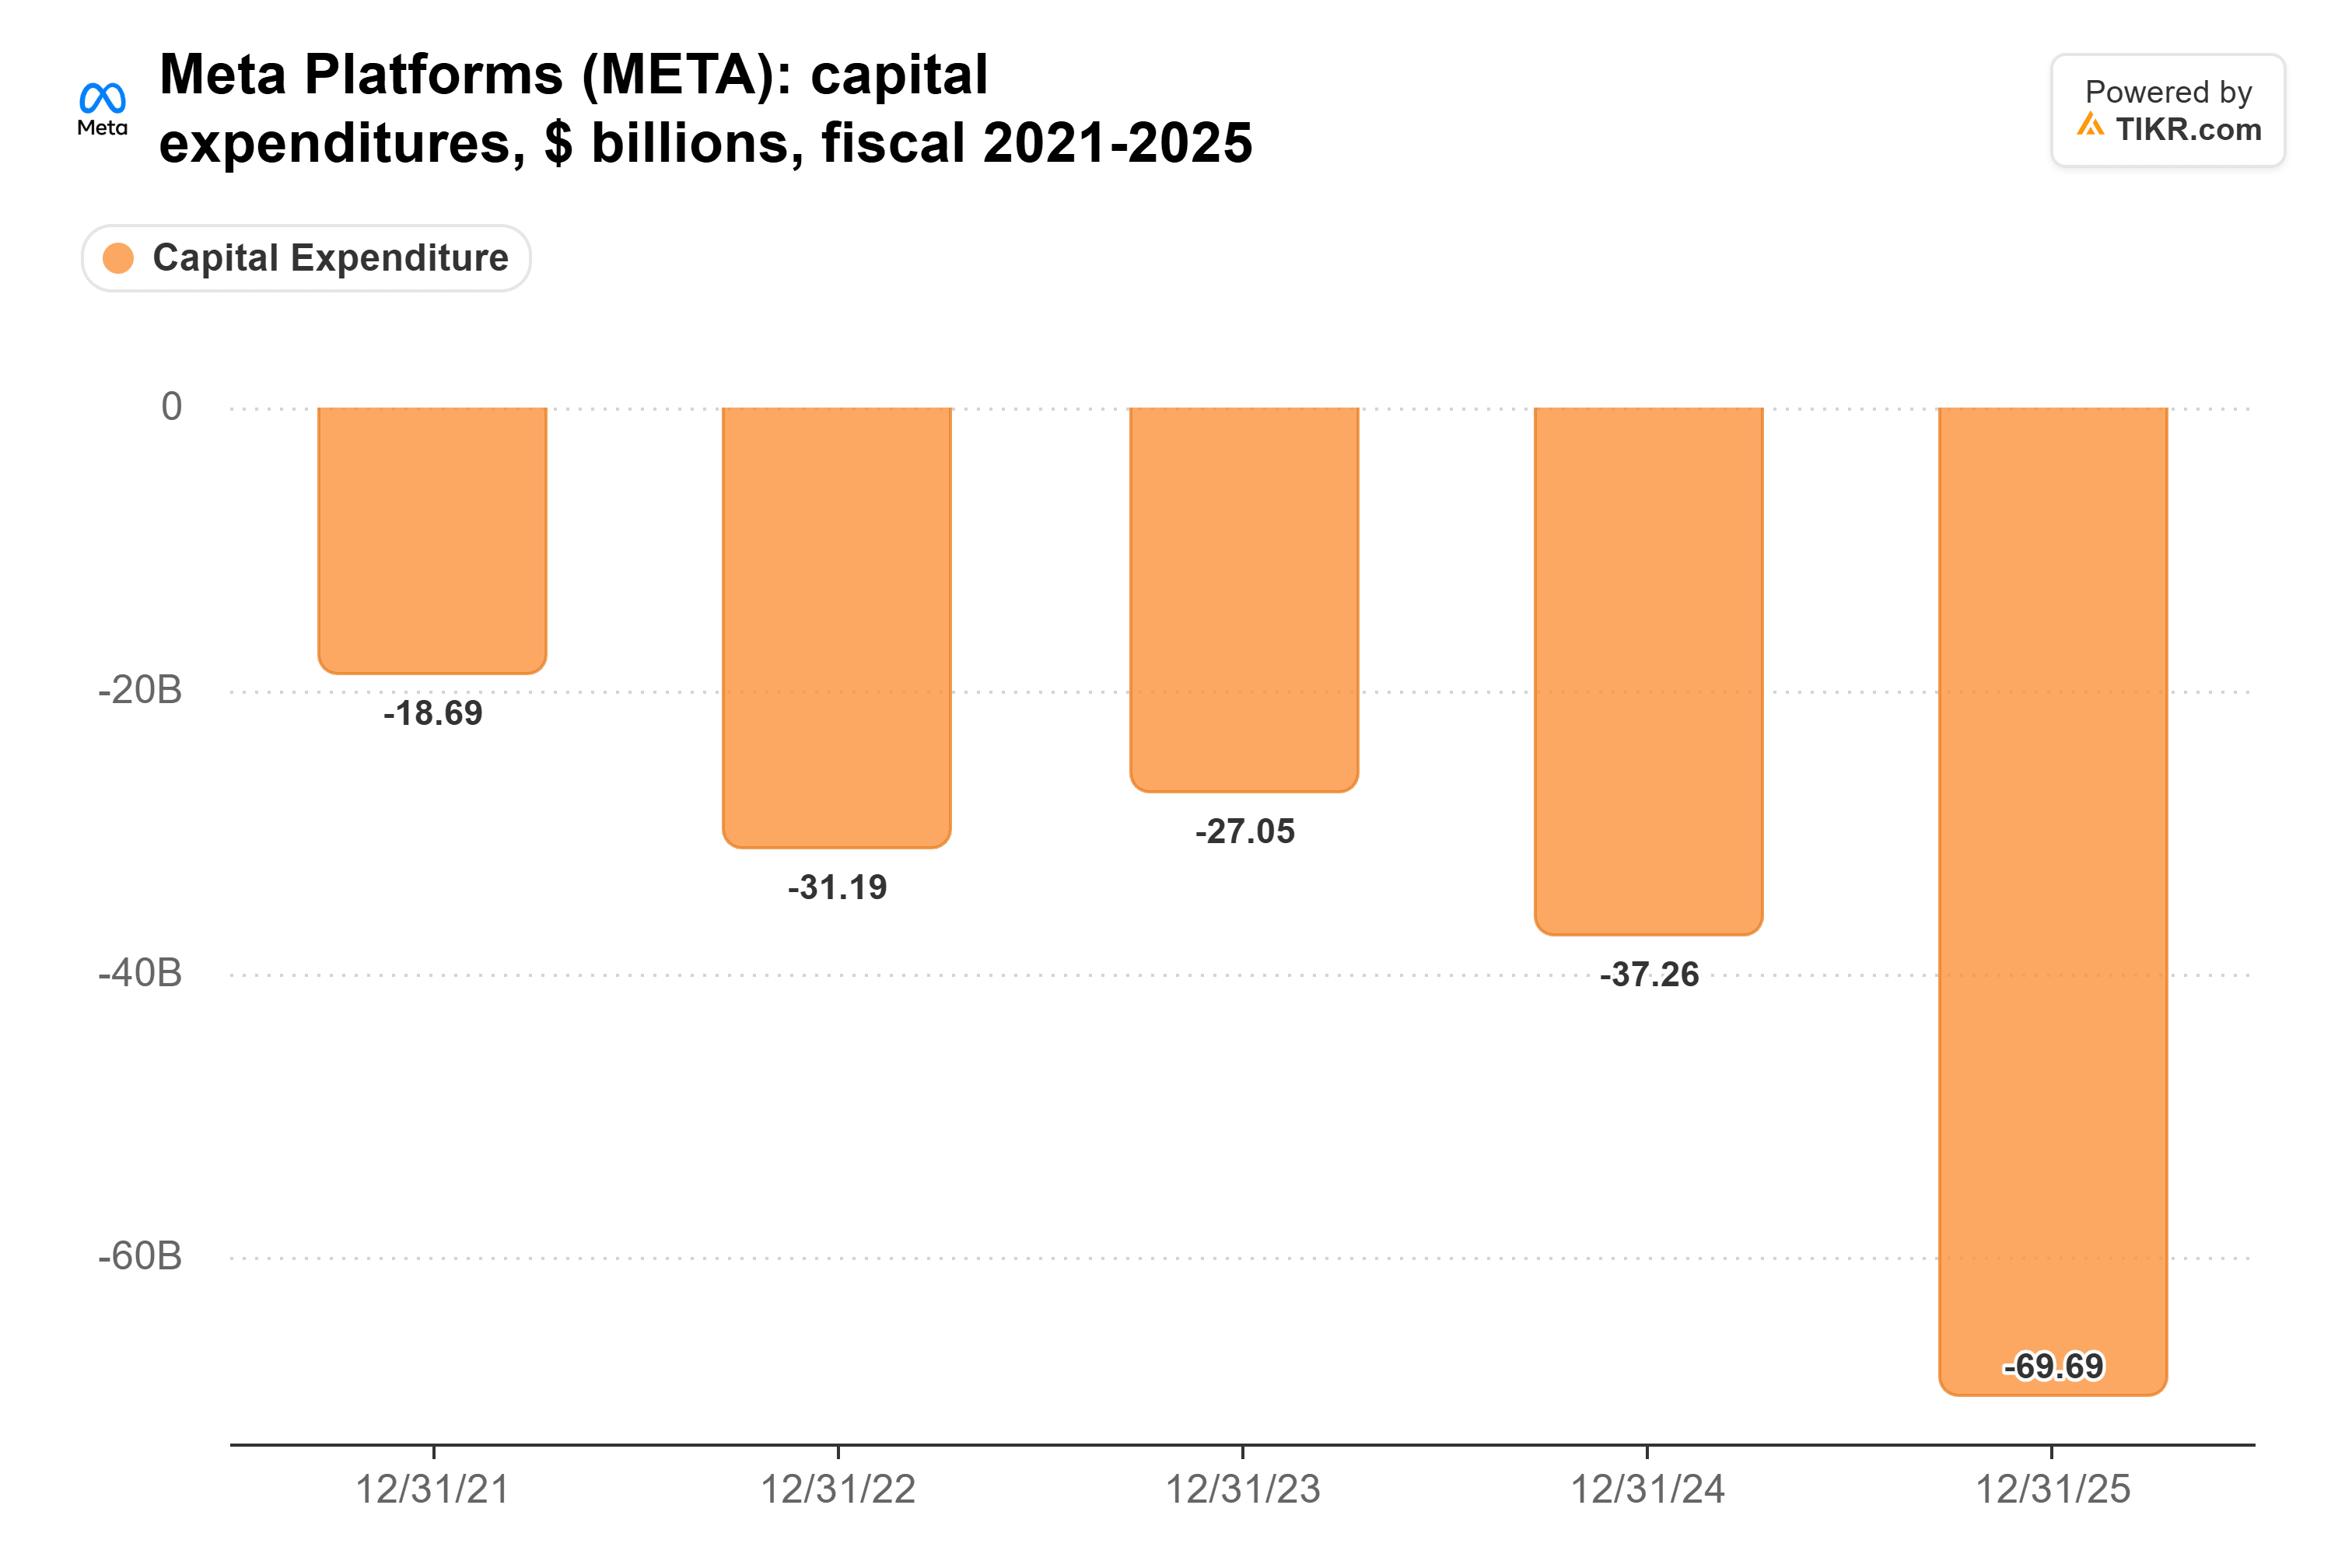
La direction prévoit pour 2026 un montant de 135 à 145 milliards de dollars, crédit-bail inclus, et les analystes attendent 209,7 milliards de dollars en 2027. Dans les modèles de bénéfices, ces dépenses se transforment en amortissements, que le consensus voit passer de 18,6 milliards de dollars en 2025 à 64,1 milliards de dollars en 2028.
C'est le point d'Ackman. Si toute cette puissance de calcul pousse la croissance de Meta ne serait-ce que de quelques points au-dessus de 20 %, les bénéfices consensuels de 34,80 dollars par action en 2027 et 40,42 dollars en 2028 sont trop faibles.
Le secteur publicitaire de Meta croît déjà plus vite que cela. Les revenus du troisième trimestre ont augmenté de 26 % pour atteindre 64,6 milliards de dollars, avec un prix par publicité en hausse de 14 %, et la direction prévoit pour le quatrième trimestre une croissance des revenus de 22 % à 27 %.
Meta doit encore facturer Muse
Le plus gros pari d'Ackman est Muse, l'agent d'IA personnel de Meta. Interrogé sur le conflit de Meta avec Amazon, qui a bloqué l'accès de Muse à sa boutique, il a déclaré : « Nous nous en sortirons très bien avec Meta si Muse devient omniprésent dans le monde. »
Muse a les utilisateurs pour cela. Plus de 10 millions de personnes aux États-Unis et au Canada l'ont configuré au cours de ses six premières semaines, a déclaré la direction lors de sa conférence téléphonique du troisième trimestre. Mais la plupart ne paient rien. Le directeur de l'IA de Meta, Alexandr Wang, a déclaré à Nikkei que l'entreprise n'avait pas prévu de publicités dans Muse, et la direction n'a pas encore chiffré ses revenus.
Pendant ce temps, Meta dépense plus qu'elle ne gagne. Ackman a déclaré que les gros dépensiers « n'ont pas à créer de risque financier pour eux-mêmes afin de dépenser l'argent ». Mais au 30 septembre, Meta devait plus qu'elle ne détenait : 83,7 milliards de dollars de dette, contre 82,45 milliards de dollars de liquidités et de titres négociables. Le consensus prévoit un flux de trésorerie disponible négatif en 2026, 2027 et 2028. S&P Global Ratings a abaissé sa perspective sur Meta à négative le 30 octobre, et selon sa propre mesure, elle voit un déficit de trésorerie plus de deux fois supérieur à celui de Wall Street.
La décote est toujours présente
Meta se négocie à 18 fois les bénéfices anticipés, en dessous de sa moyenne sur cinq ans de 21x :
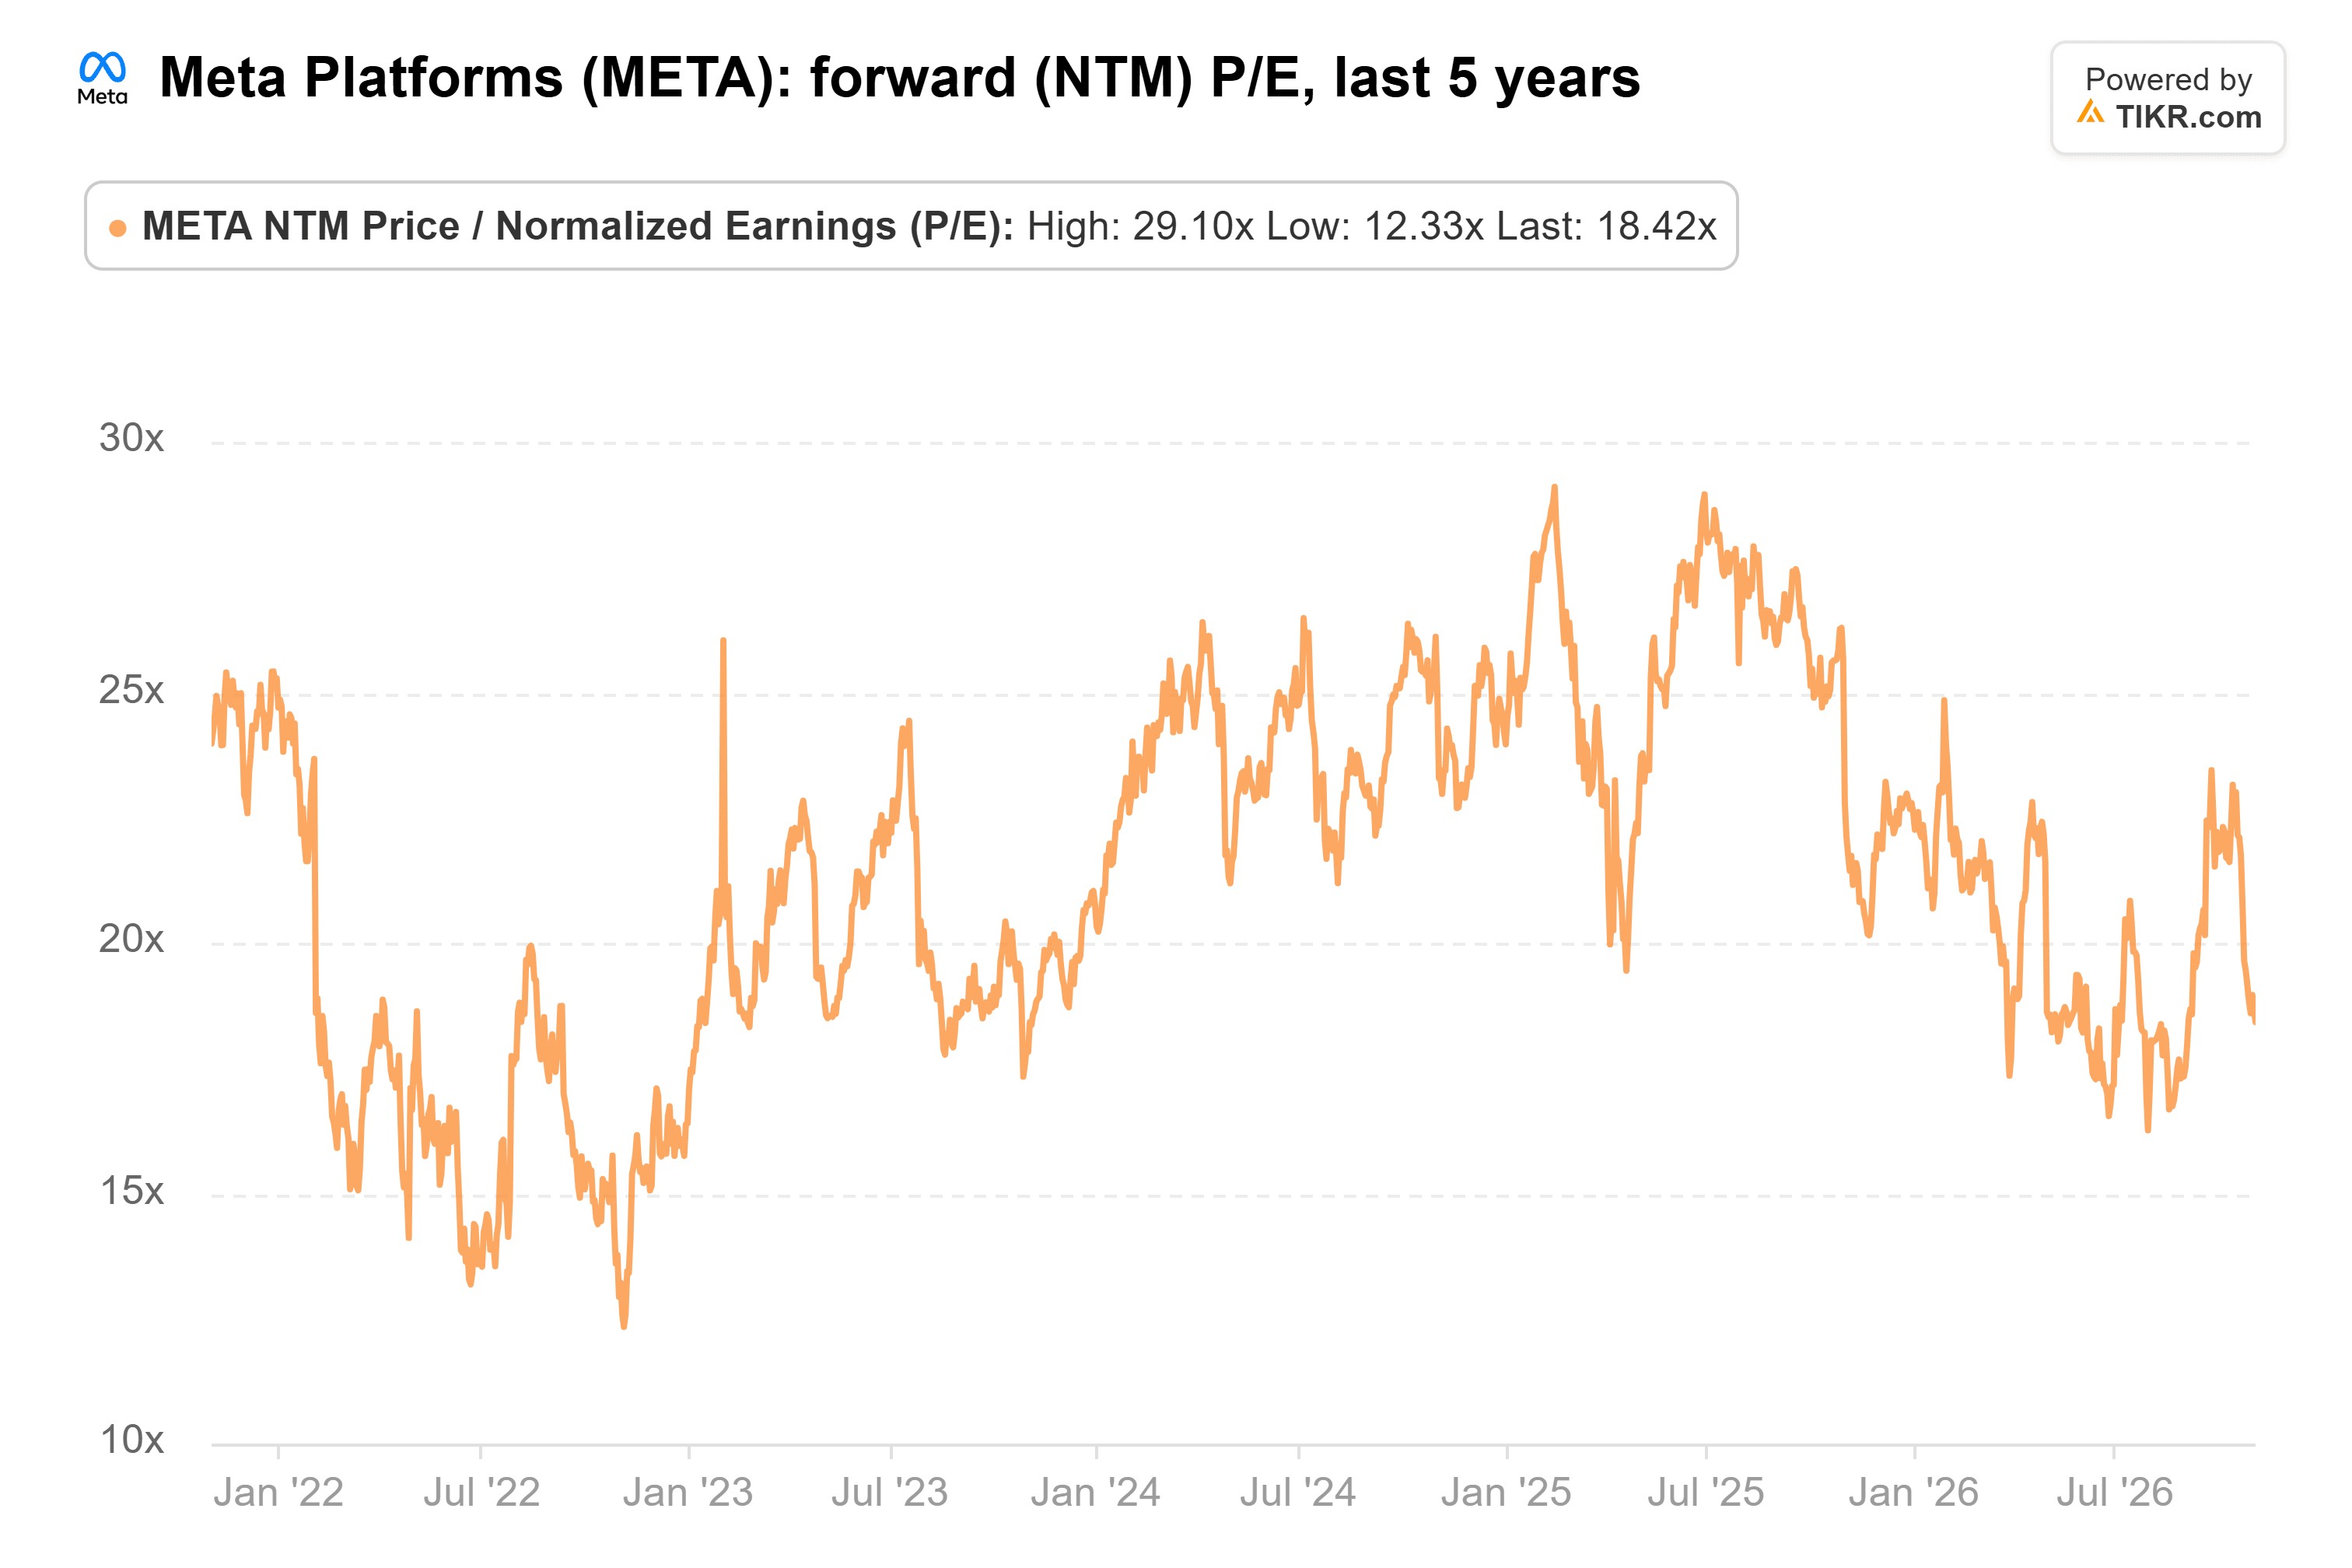
C'est un prix modeste pour des bénéfices que les analystes attendent en croissance de 15 % en 2027 et de 16 % en 2028.
De mon point de vue, à ce prix-là, vous payez pour le secteur publicitaire de Meta et obtenez Muse en prime. Si Muse prend comme le suggèrent ses six premières semaines, le prix d'aujourd'hui semblera une affaire.
Bien sûr, Meta doit continuer à financer le développement jusque-là. Le premier vrai test sera la conférence téléphonique du quatrième trimestre de Meta fin janvier, lorsque la direction présentera son plan de capex 2027 et donnera peut-être un premier chiffre de revenus pour Muse.
Alors, quelle est la valeur réelle de l'action Meta ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Meta pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !