Points clés
- Les redevances d'Arm ont augmenté de 8 % au deuxième trimestre de son exercice, les coûts mémoire pesant sur les fabricants de smartphones, et la société prévoit une croissance des redevances en chiffres d'affaires à un chiffre faible au trimestre de décembre.
- Le PDG Rene Haas a déclaré que les redevances du segment data center ont doublé et devraient continuer à croître à des taux à trois chiffres pendant plusieurs années, soutenues par les CPU basés sur Arm de NVIDIA et des grands acteurs du cloud.
- Haas a indiqué que la part d'Arm dans les serveurs des principaux hyperscalers a plus que triplé pour dépasser 50 % en 2025, bien que les téléphones restent le plus gros bassin de redevances d'Arm, représentant environ 43 % des revenus de redevances de l'exercice 2026.
- Le P/E forward d'Arm était déjà inférieur à sa moyenne sur trois ans avant la baisse post-publication des résultats, ce qui semble raisonnable pour une entreprise dotée d'un deuxième moteur de croissance aussi puissant.
Arm Holdings (ARM) a un problème avec les téléphones :
Ses redevances n'ont augmenté que de 8 % au trimestre de septembre, en deçà des prévisions d'environ 13 % de la direction, les prix de la mémoire pesant sur les fabricants de smartphones. Et Arm s'attend à ce que la croissance des redevances ralentisse pour atteindre un chiffre d'affaires à un chiffre faible au trimestre de décembre.
Mais lors de la conférence téléphonique du deuxième trimestre de l'exercice d'Arm, le PDG Rene Haas a mis en avant la partie de l'activité qui connaît une croissance rapide. Les redevances du segment data center ont doublé en glissement annuel, et une grande partie de cette croissance passe par NVIDIA (NVDA).
Haas a déclaré qu'Arm avait « un degré de confiance élevé quant à la croissance des redevances du data center à trois chiffres au cours des prochaines années. »
C'est un deuxième moteur de croissance, et un moteur rapide.
TIKR suit 43 analystes sur Arm Holdings. Combien recommandent « Acheter » ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Arm Holdings, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Arm Holdings
Arm est passé de 15 % à plus de la moitié
Haas a étayé cette affirmation par des chiffres de part de marché. La part d'Arm dans les serveurs des principaux hyperscalers a plus que triplé, passant de 15 % en 2024 à plus de 50 % en 2025, a-t-il déclaré. Il s'attend à ce qu'elle dépasse 60 % d'ici la fin de cette année avec le déploiement des plateformes Graviton d'Amazon, Axion de Google, Cobalt de Microsoft et NVIDIA.
Il a également souligné un changement au sein des serveurs d'IA. Le CPU qui se connecte aux accélérateurs (le « nœud principal ») passe des puces x86 à Arm. La plateforme Vera Rubin de NVIDIA utilise son CPU Vera basé sur Arm, et Google a annoncé qu'il remplaçait le CPU connecté à sa TPU de huitième génération, passant du x86 à Axion.
Cela transforme le déploiement de l'IA de NVIDIA en un flux de redevances pour Arm. Arm indique que Vera est désormais en production avec OpenAI, et le cloud d'Oracle propose déjà des CPU Vera. NVIDIA publiera ses résultats plus tard ce mois-ci, et je surveillerai ce qu'il dira sur la rapidité du déploiement de Vera.
Les téléphones restent le bassin le plus important
La stagnation reste importante, car les téléphones constituent la plus grande activité de redevances d'Arm. Les processeurs d'application pour smartphones ont généré environ 43 % des revenus de redevances au cours de l'exercice 2026 (l'année se terminant en mars 2026), indique le rapport annuel d'Arm. Le cloud et les réseaux ne représentaient qu'environ 10 % des redevances à la fin de l'exercice 2025, avait déclaré le directeur financier Jason Child à l'époque.
Mais les redevances du data center ont plus que doublé en glissement annuel chaque trimestre depuis. Si Haas a raison concernant la croissance à trois chiffres, une part de cette taille rattrapera celle des téléphones en quelques années.
De plus : Arm dispose désormais de sa propre puce. Lorsqu'elle a lancé le CPU Arm AGI en mars, elle évoquait une visibilité sur la demande d'un milliard de dollars. Haas a déclaré que cela avait à peu près doublé, pour atteindre environ 2 milliards de dollars de revenus sur les exercices 2027 et 2028, avec des bons de commande de plusieurs clients s'étendant jusqu'en 2027 et les premières livraisons prévues pour le trimestre de mars 2027.
Les analystes en attendent déjà beaucoup
Avant la publication des résultats, les analystes s'attendaient à ce que les revenus d'Arm passent de 4,92 milliards de dollars au cours de l'exercice 2026 à 8,27 milliards de dollars au cours de l'exercice 2028 (l'année se terminant en mars 2028) :
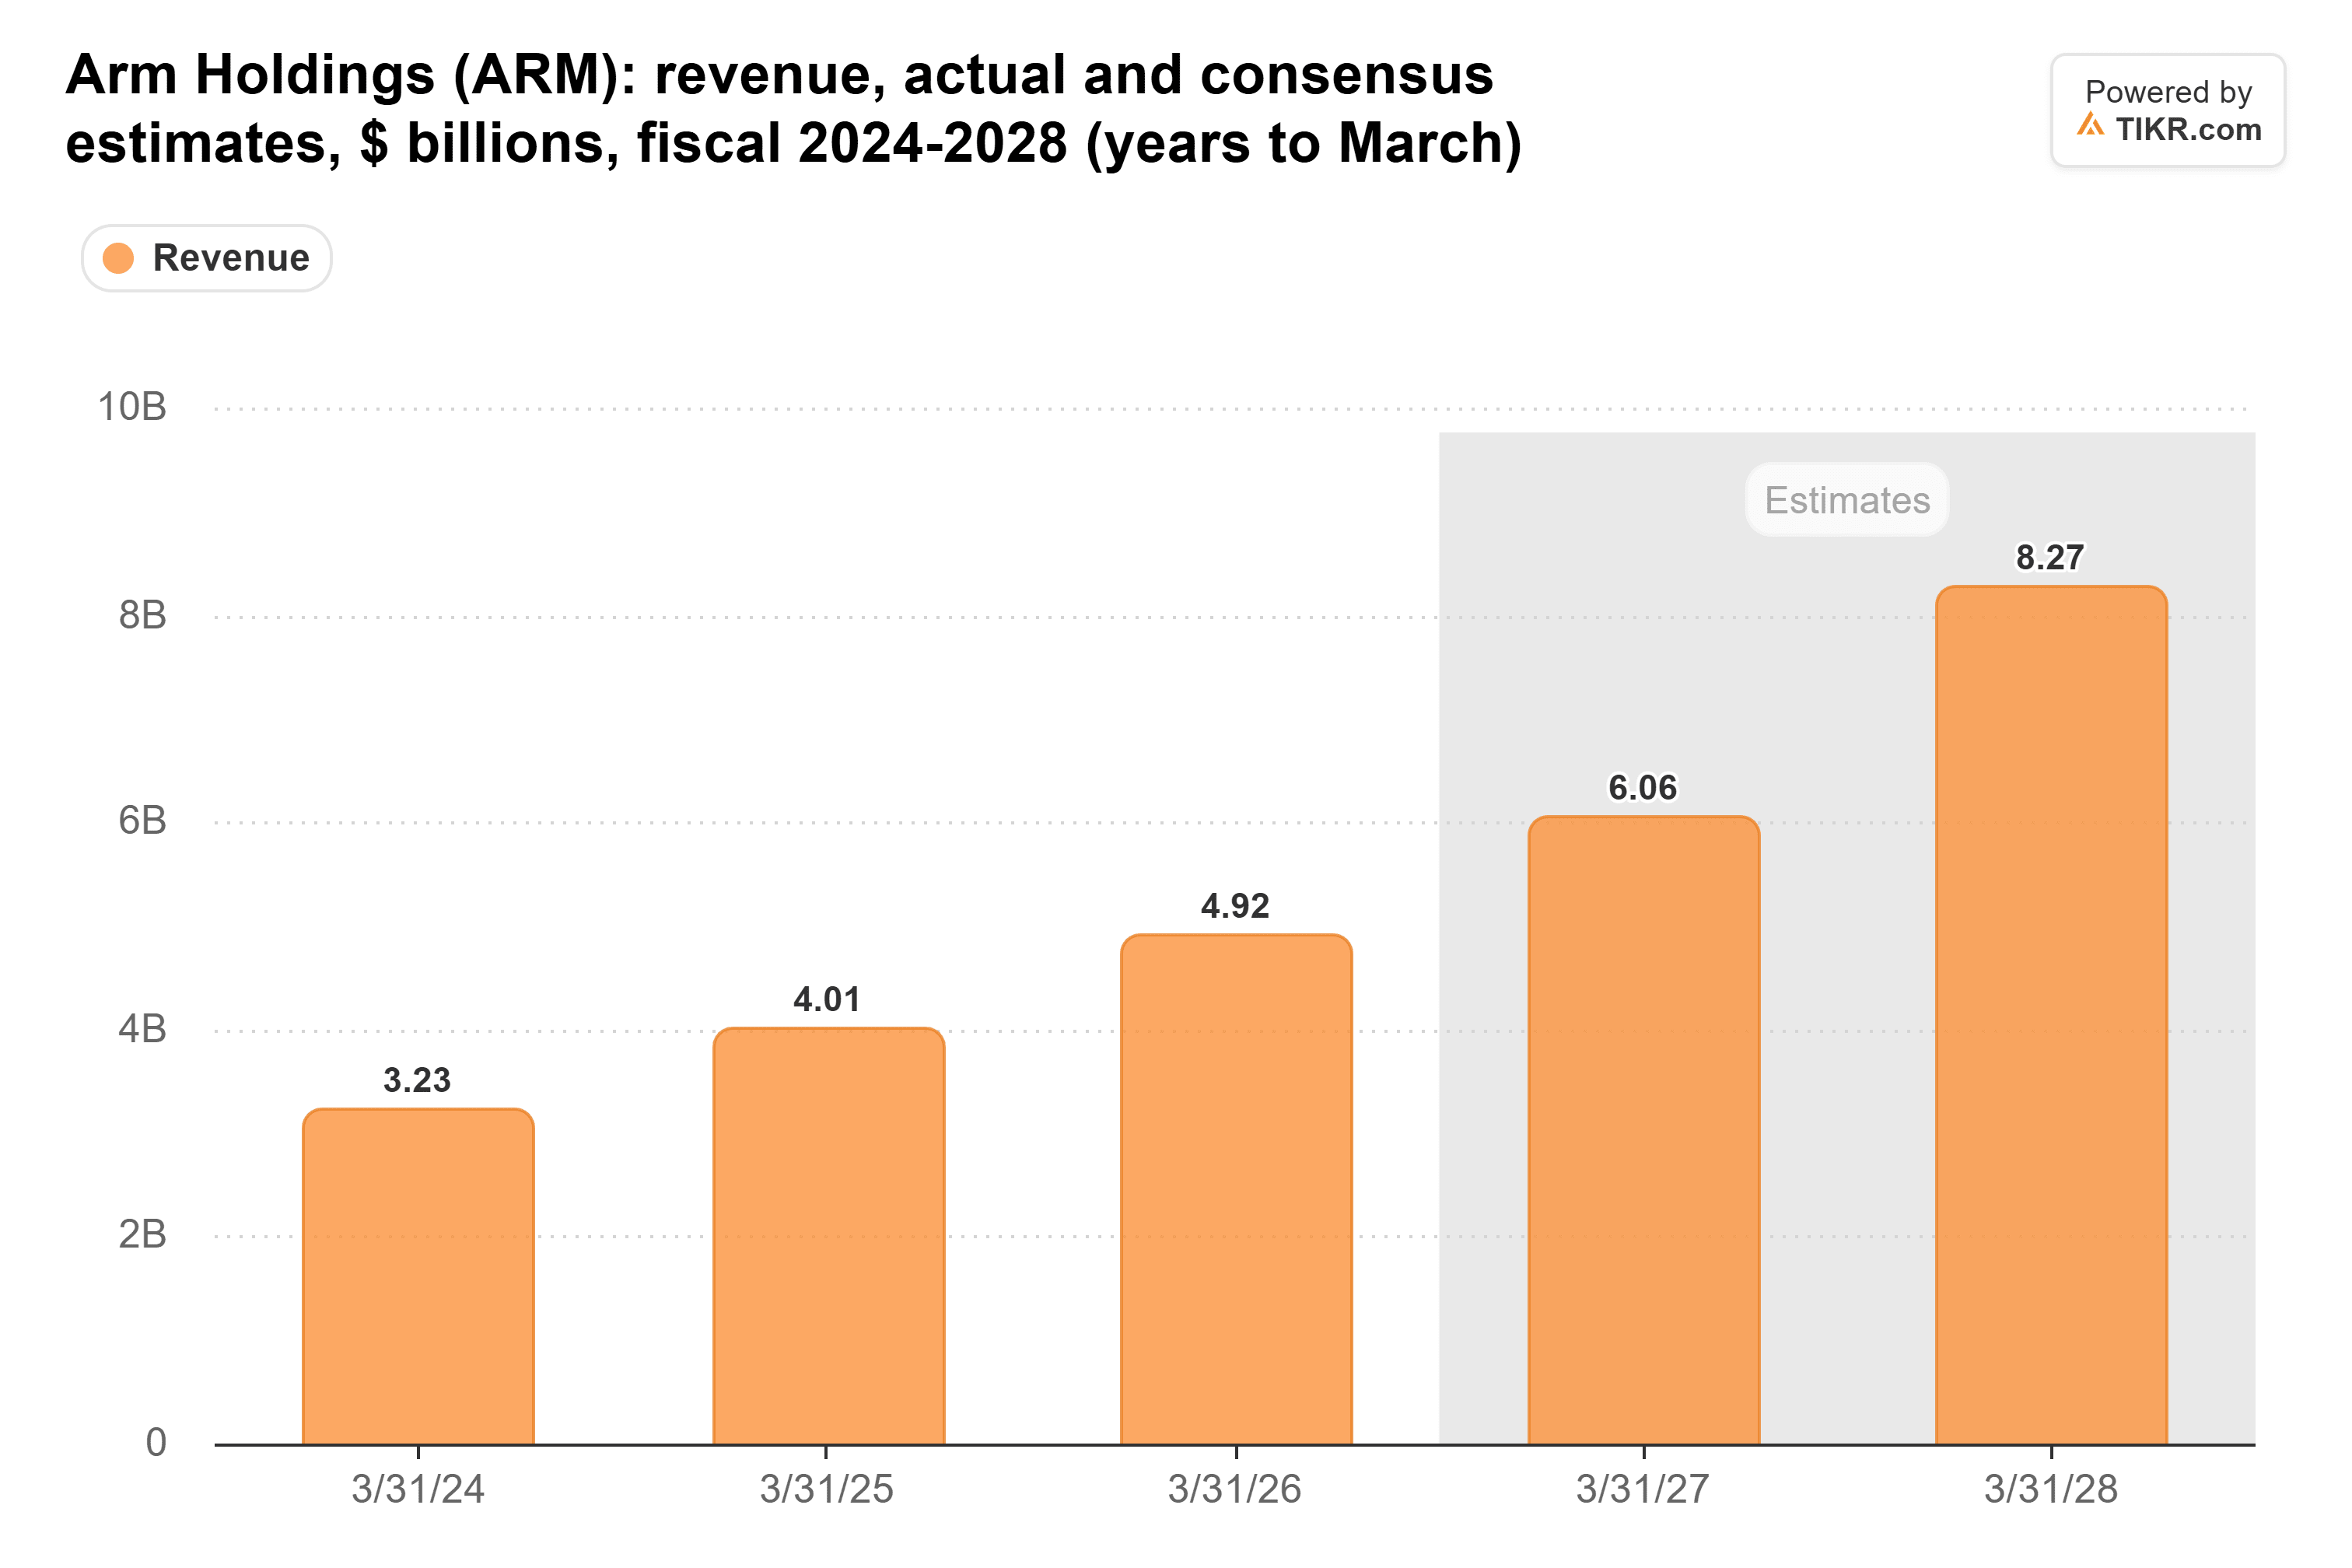
Une partie de cette hausse provient de la nouvelle puce. Et avec les prévisions d'Arm pour les revenus du trimestre de décembre à 1,54 milliard de dollars, soit à peu près les 1,53 milliard de dollars attendus par les analystes, je ne vois rien dans ce rapport qui devrait faire baisser ces estimations.
La valorisation a également baissé. Même avant la chute post-publication des résultats, Arm se négociait à 82 fois les bénéfices forward. C'est un peu en dessous de sa moyenne sur trois ans de 85x et bien en deçà des 202x atteints en juin :
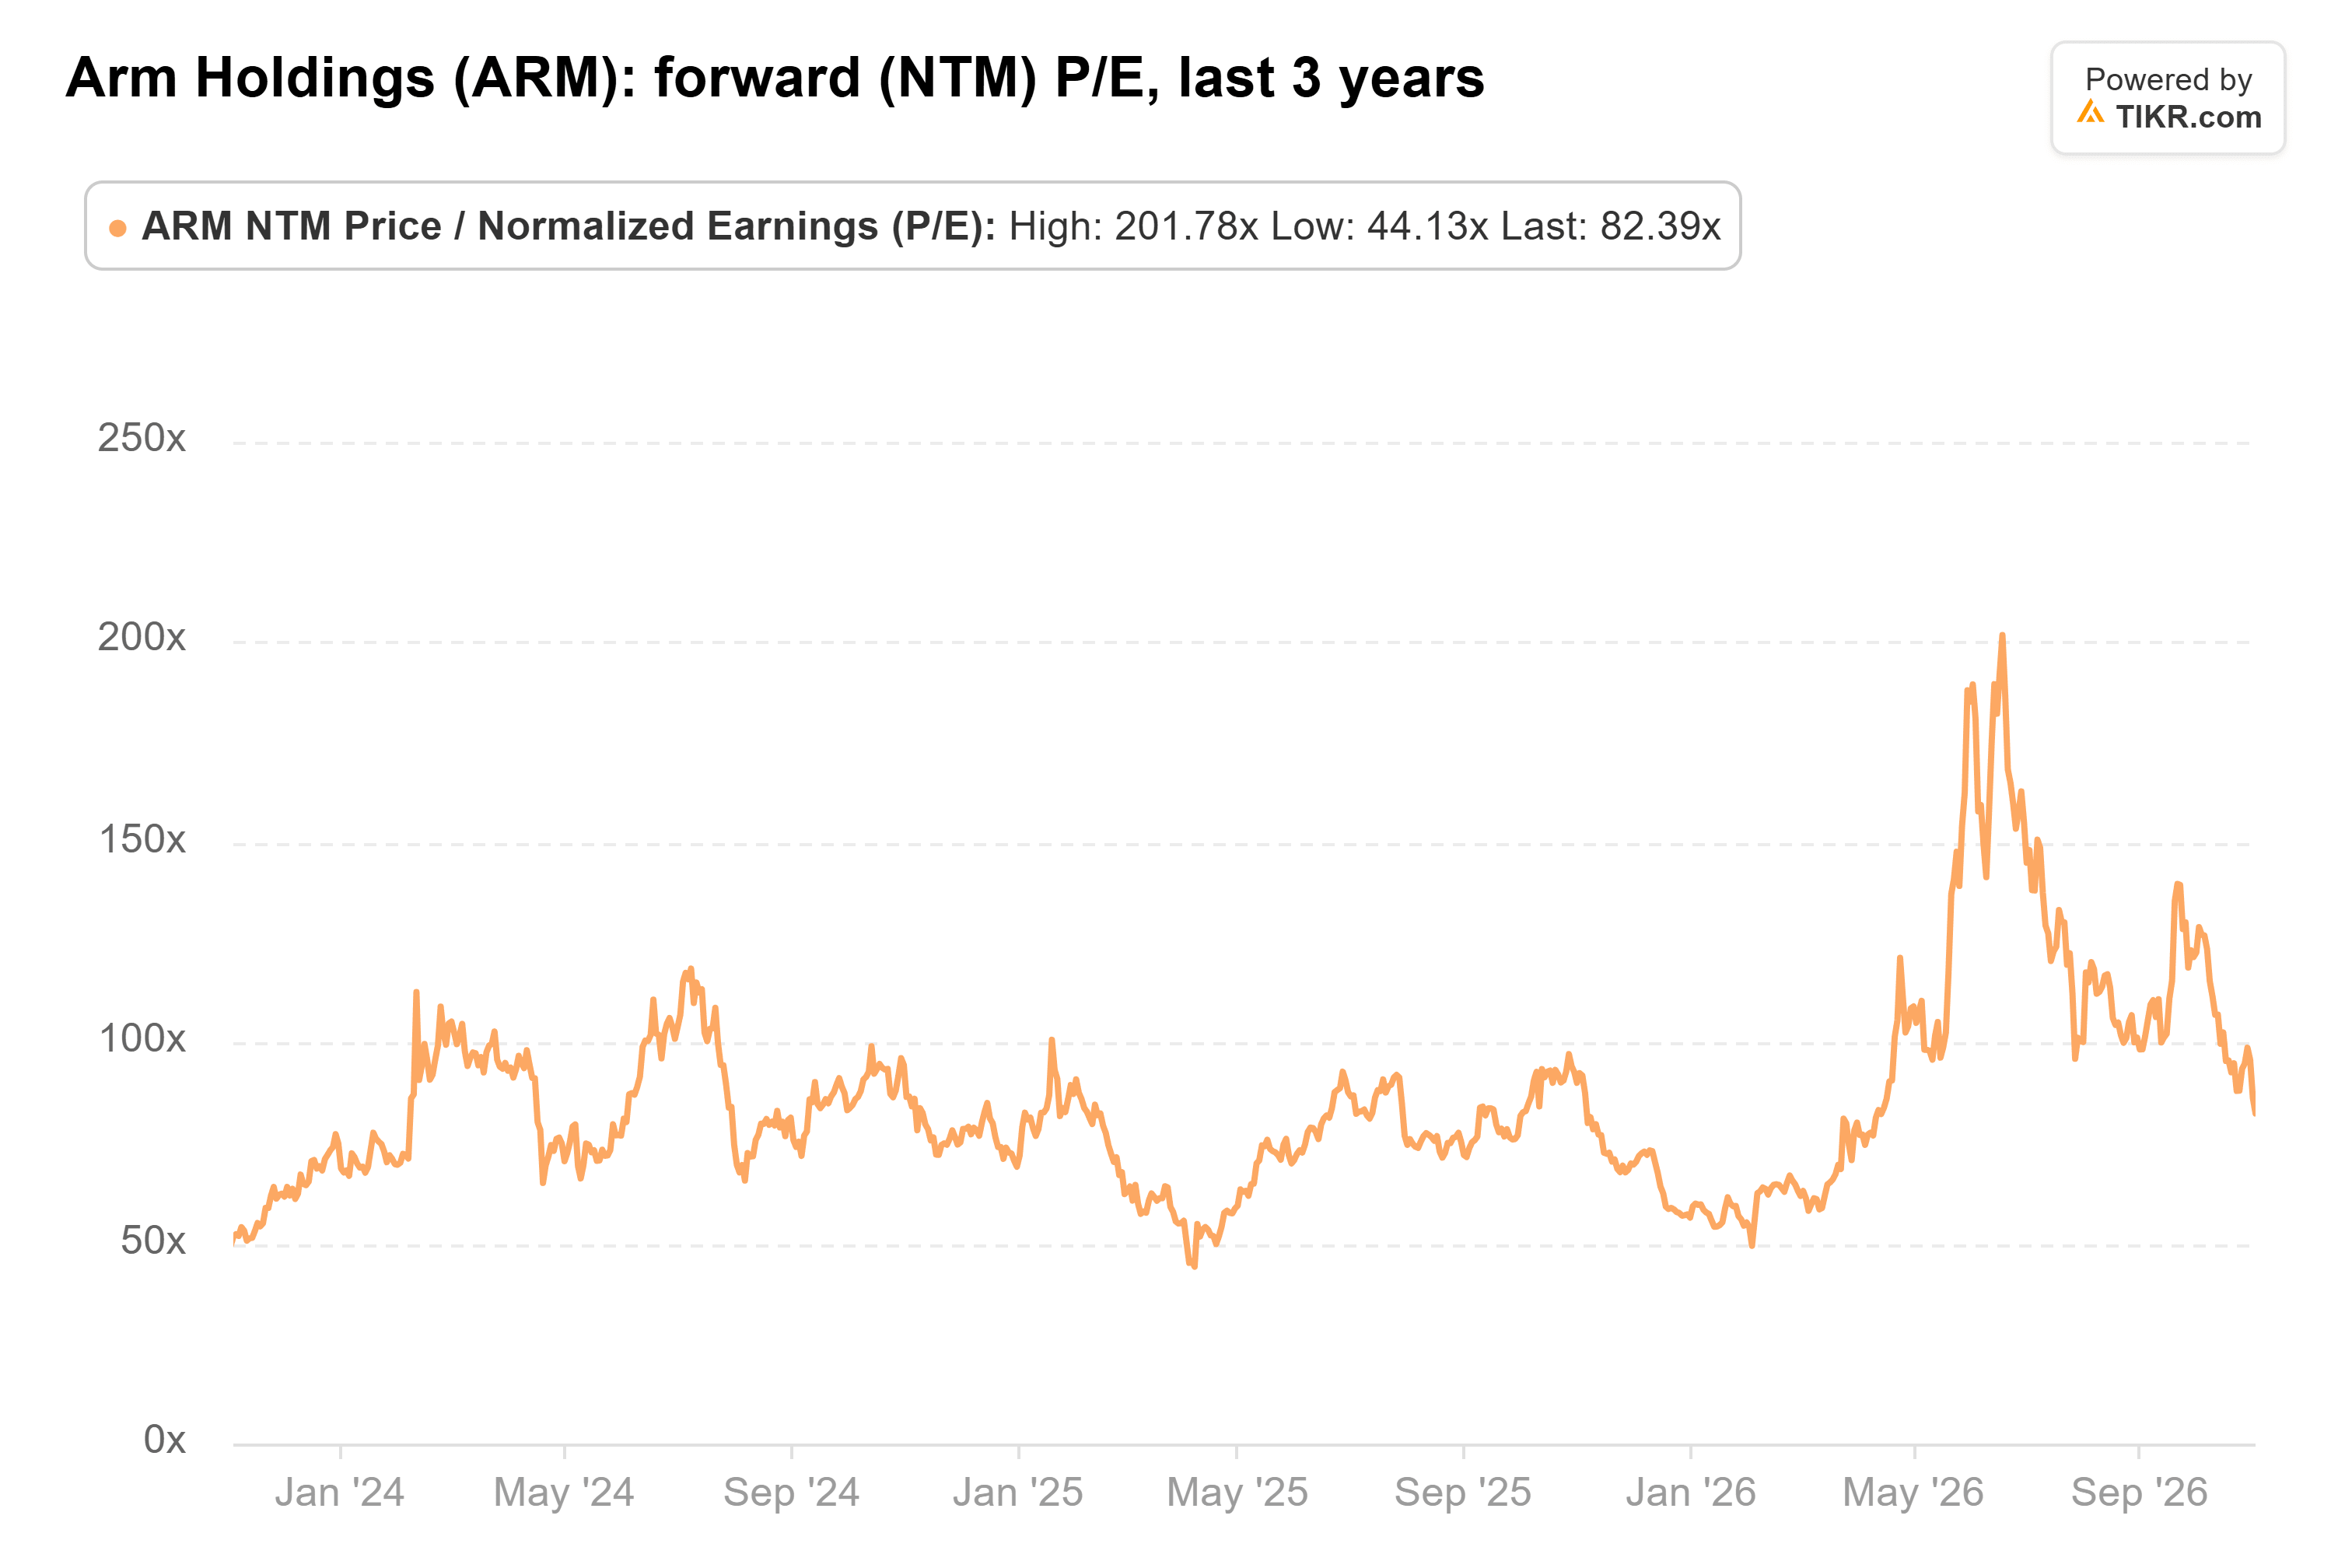
Au prix d'aujourd'hui, il est encore plus bas. C'est toujours un multiple élevé, cependant, et un ralentissement persistant des téléphones laisserait moins de marge d'erreur.
Le data center est l'histoire
De mon point de vue, le marché valorise actuellement Arm sur son activité la plus faible. Avec les redevances du data center et une toute nouvelle activité de puce qui connaissent toutes deux une croissance rapide, et un multiple inférieur à sa propre moyenne sur trois ans, cela ressemble à une opportunité d'achat pour moi.
Bien sûr, les prix de la mémoire pourraient continuer à peser sur les téléphones plus longtemps que prévu. Arm publiera à nouveau ses résultats début février, date à laquelle la direction a promis une prévision ferme pour ses ventes de puces au cours de l'exercice 2028.
Alors, quelle est la valeur réelle de l'action Arm Holdings ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Arm Holdings. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Arm Holdings gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !