Points clés
- PepsiCo a abaissé ses prévisions de croissance du BPA ajusté pour l'exercice 2026 à 2,5 %-3,5 % le 8 octobre, tandis qu'Altria a relevé ses prévisions de BPA ajusté pour 2026 le 29 octobre.
- Altria offre un rendement de 5,8 % contre 4,3 % pour PepsiCo, mais PepsiCo a augmenté son dividende plus rapidement, à un rythme de 7 % par an de l'exercice 2020 à l'exercice 2025, contre 4 % pour Altria.
- La trésorerie disponible couvre les deux dividendes sur les douze derniers mois, à 75 % pour PepsiCo et 78 % pour Altria, bien que les dividendes de PepsiCo aient absorbé presque toute sa trésorerie disponible en 2024 et 2025.
- À surveiller : si les réductions de coûts de PepsiCo protègent ses marges, et si les sachets de nicotine d'Altria peuvent compenser la baisse des volumes de cigarettes.
PepsiCo (PEP) a abaissé ses prévisions de bénéfices pour 2026 le 8 octobre, car la hausse des coûts des intrants et un mix de produits plus faible ont pesé sur ses marges. Trois semaines plus tard, Altria Group (MO) a relevé ses propres prévisions.
Les deux versent le type de revenu de dividende autour duquel les investisseurs construisent un portefeuille : 4,3 % pour PepsiCo et 5,8 % pour Altria. Alors, quelle est la meilleure action à dividende ?
| Métrique | PepsiCo (PEP) | Altria Group (MO) |
|---|---|---|
| Rendement du dividende | 4,3% | 5,8% |
| Dividende annuel | $5.92 | $4.44 |
| Croissance du dividende, exercice 2020-2025 | 6,9% par an | 4,1% par an |
| Taux de distribution en trésorerie (TTM) | 75% | 78% |
| Dette nette/EBITDA | 2,0x | 1,7x |
| Couverture des intérêts | 14,9x | 10,9x |
Source : TIKR et StockAnalysis, 5 novembre 2026. TTM correspond aux douze mois se terminant le 16 septembre 2026 pour PepsiCo et le 30 septembre 2026 pour Altria.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6 %+.
Mais après une analyse d'investissement approfondie exploitant les données propriétaires de TIKR, nous pensons désormais que seulement six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous gratuitement dans le cadre de notre nouveau rapport d'investissement, que vous pouvez consulter ici.
La couverture de PepsiCo est revenue du bord du gouffre
PepsiCo continue de croître son chiffre d'affaires. Le revenu net a augmenté de 5,6 % au cours des 12 semaines terminées le 5 septembre 2026, par rapport au même trimestre un an auparavant, et le chiffre d'affaires organique a augmenté de 3,1 %. Les boissons gazeuses nord-américaines sont le point faible : « nous ne sommes pas satisfaits des performances aux États-Unis », a déclaré le PDG Ramon Laguarta lors de la conférence téléphonique du troisième trimestre.
La révision du 8 octobre a ramené la croissance du BPA ajusté pour l'exercice 2026 à 2,5 %-3,5 %, contre une fourchette basse de 5 %-7 % auparavant. Laguarta a déclaré dans le communiqué de résultats que « Des actions supplémentaires de réduction structurelle des coûts sont identifiées et seront mises en œuvre dans les mois à venir. »
Le dividende a augmenté de 6,9 % par an, passant de 4,02 $ par action en 2020 à 5,62 $ en 2025. Les dividendes versés ont augmenté chaque année, de 4,23 milliards de dollars en 2016 à 7,64 milliards de dollars en 2025, tandis que la trésorerie disponible est restée entre 5,42 et 7,92 milliards de dollars, de sorte que le dividende l'a rattrapée :
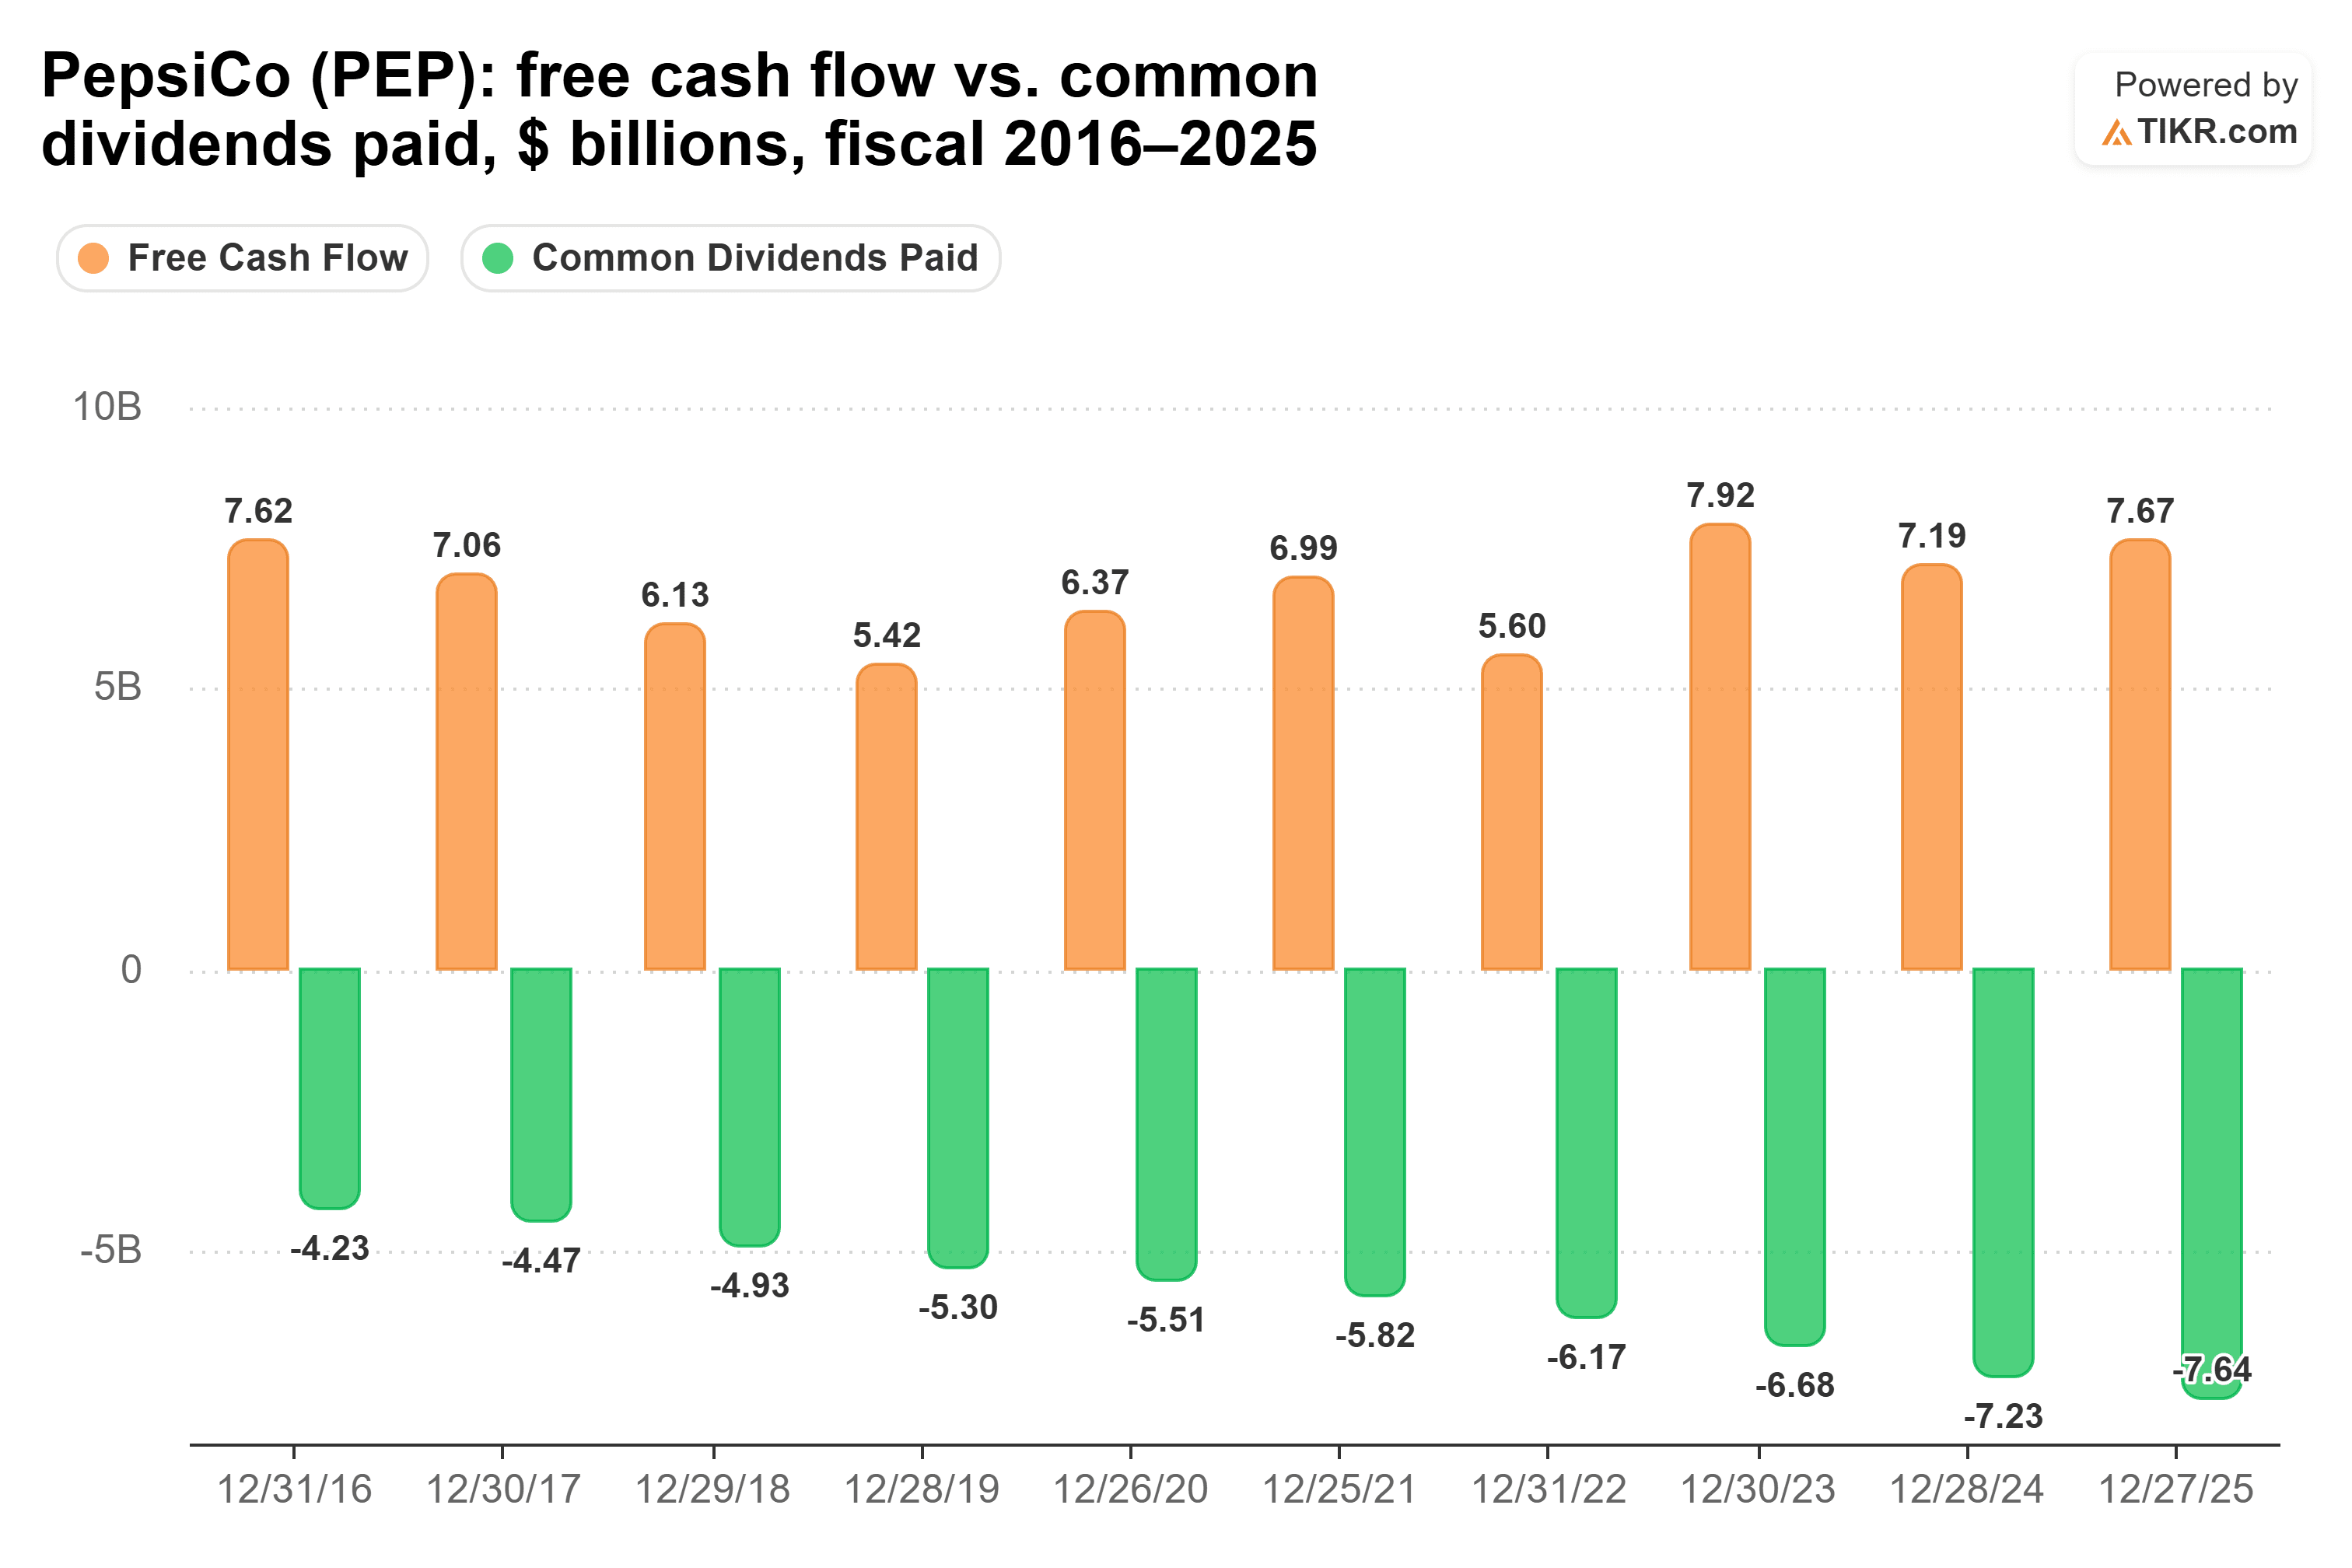
Cela a laissé un taux de distribution en trésorerie risqué de 100,6 % en 2024 et de 99,6 % en 2025. Sur les douze mois se terminant le 16 septembre 2026, le ratio était plus gérable à 75 % : 7,88 milliards de dollars de dividendes contre 10,47 milliards de dollars de trésorerie disponible.
Altria paie plus à partir d'un cœur d'activité en contraction
Contrairement à PepsiCo, Altria ne croît guère son chiffre d'affaires, mais ses bénéfices résistent. Les revenus nets ont augmenté de 1,0 % pour atteindre 6,1 milliards de dollars au troisième trimestre 2026 par rapport à l'année précédente, et le BPA ajusté a augmenté de 4,8 % pour atteindre 1,52 $. Le 29 octobre, elle a relevé ses prévisions de BPA ajusté pour 2026 à 5,66 $ - 5,74 $, contre 5,56 $ - 5,72 $ auparavant.
Les expéditions de cigarettes continuent de baisser à mesure que les fumeurs se tournent vers des produits moins chers. Les sachets de nicotine sont en croissance, mais le résultat ajusté du tabac oral, sachets inclus, a baissé de 3,7 % pour atteindre 443 millions de dollars au trimestre.
En août, Altria a augmenté son dividende trimestriel de 4,7 % à 1,11 $ par action, « notre 61e augmentation en 57 ans », comme l'a indiqué la direction lors de la conférence téléphonique. Elle vise une croissance du dividende à un rythme moyen d'un chiffre par an jusqu'en 2028. La trésorerie disponible a dépassé les dividendes versés chaque année depuis l'exercice 2018 :
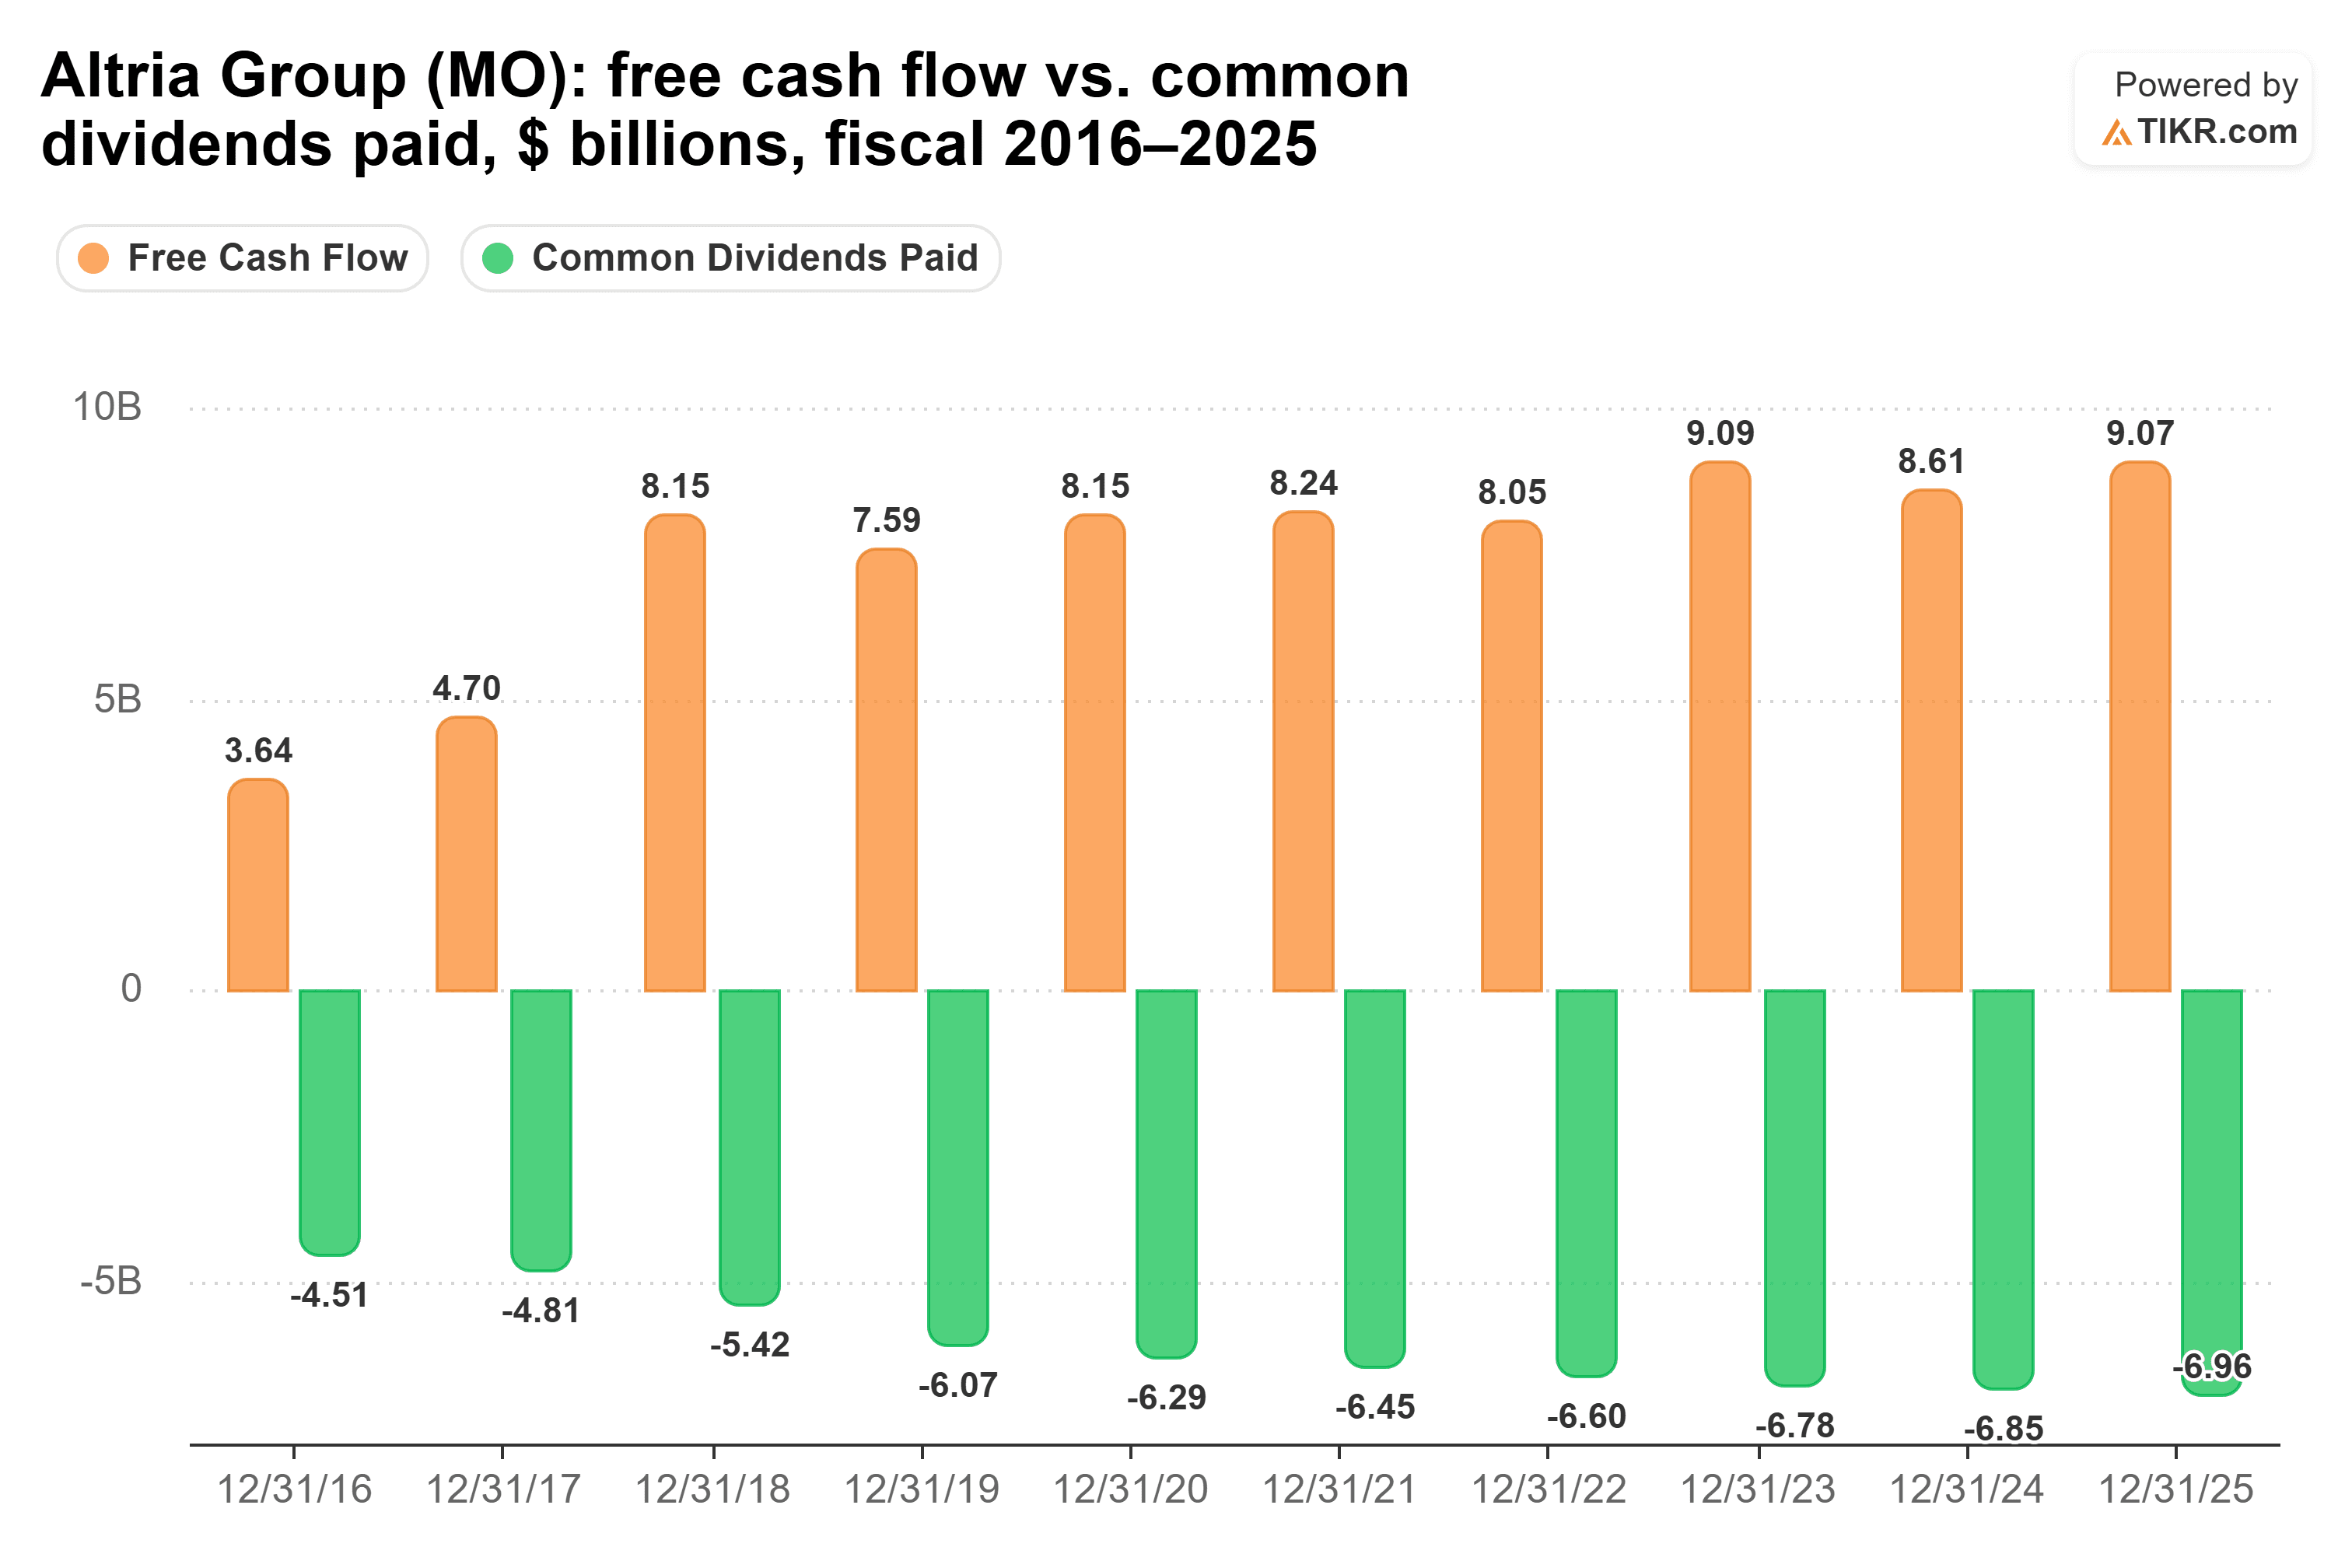
Son taux de distribution en trésorerie est resté entre 74,6 % et 82,0 % de l'exercice 2021 à l'exercice 2025. Sur les douze mois se terminant le 30 septembre 2026, il était de 78 % : 7,12 milliards de dollars de dividendes contre 9,07 milliards de dollars de trésorerie disponible. C'est une couverture stable, avec de la marge pour les augmentations qu'elle vise.
Alors, quel dividende l'emporte ?
PepsiCo est la meilleure action à dividende, à condition de pouvoir attendre que son revenu rattrape.
La couverture est à peu près égale aujourd'hui, donc je me décide sur l'activité sous-jacente à chaque dividende.
Le hic, c'est l'attente. 10 000 $ investis dans PepsiCo rapportent 430 $ par an aujourd'hui, contre 580 $ pour Altria. Au rythme de croissance de chacun sur 5 ans, le revenu de PepsiCo atteindrait environ 786 $ la 10e année, soit un rendement de 7,9 % sur les 10 000 $, et dépasserait celui d'Altria vers 2038.
Et bien sûr, il faut considérer la plus-value. PepsiCo se négocie à 17 fois les bénéfices futurs, bien en dessous de sa moyenne quinquennale de 21x et pas loin de son plus bas de 14x atteint le 7 octobre 2026 :
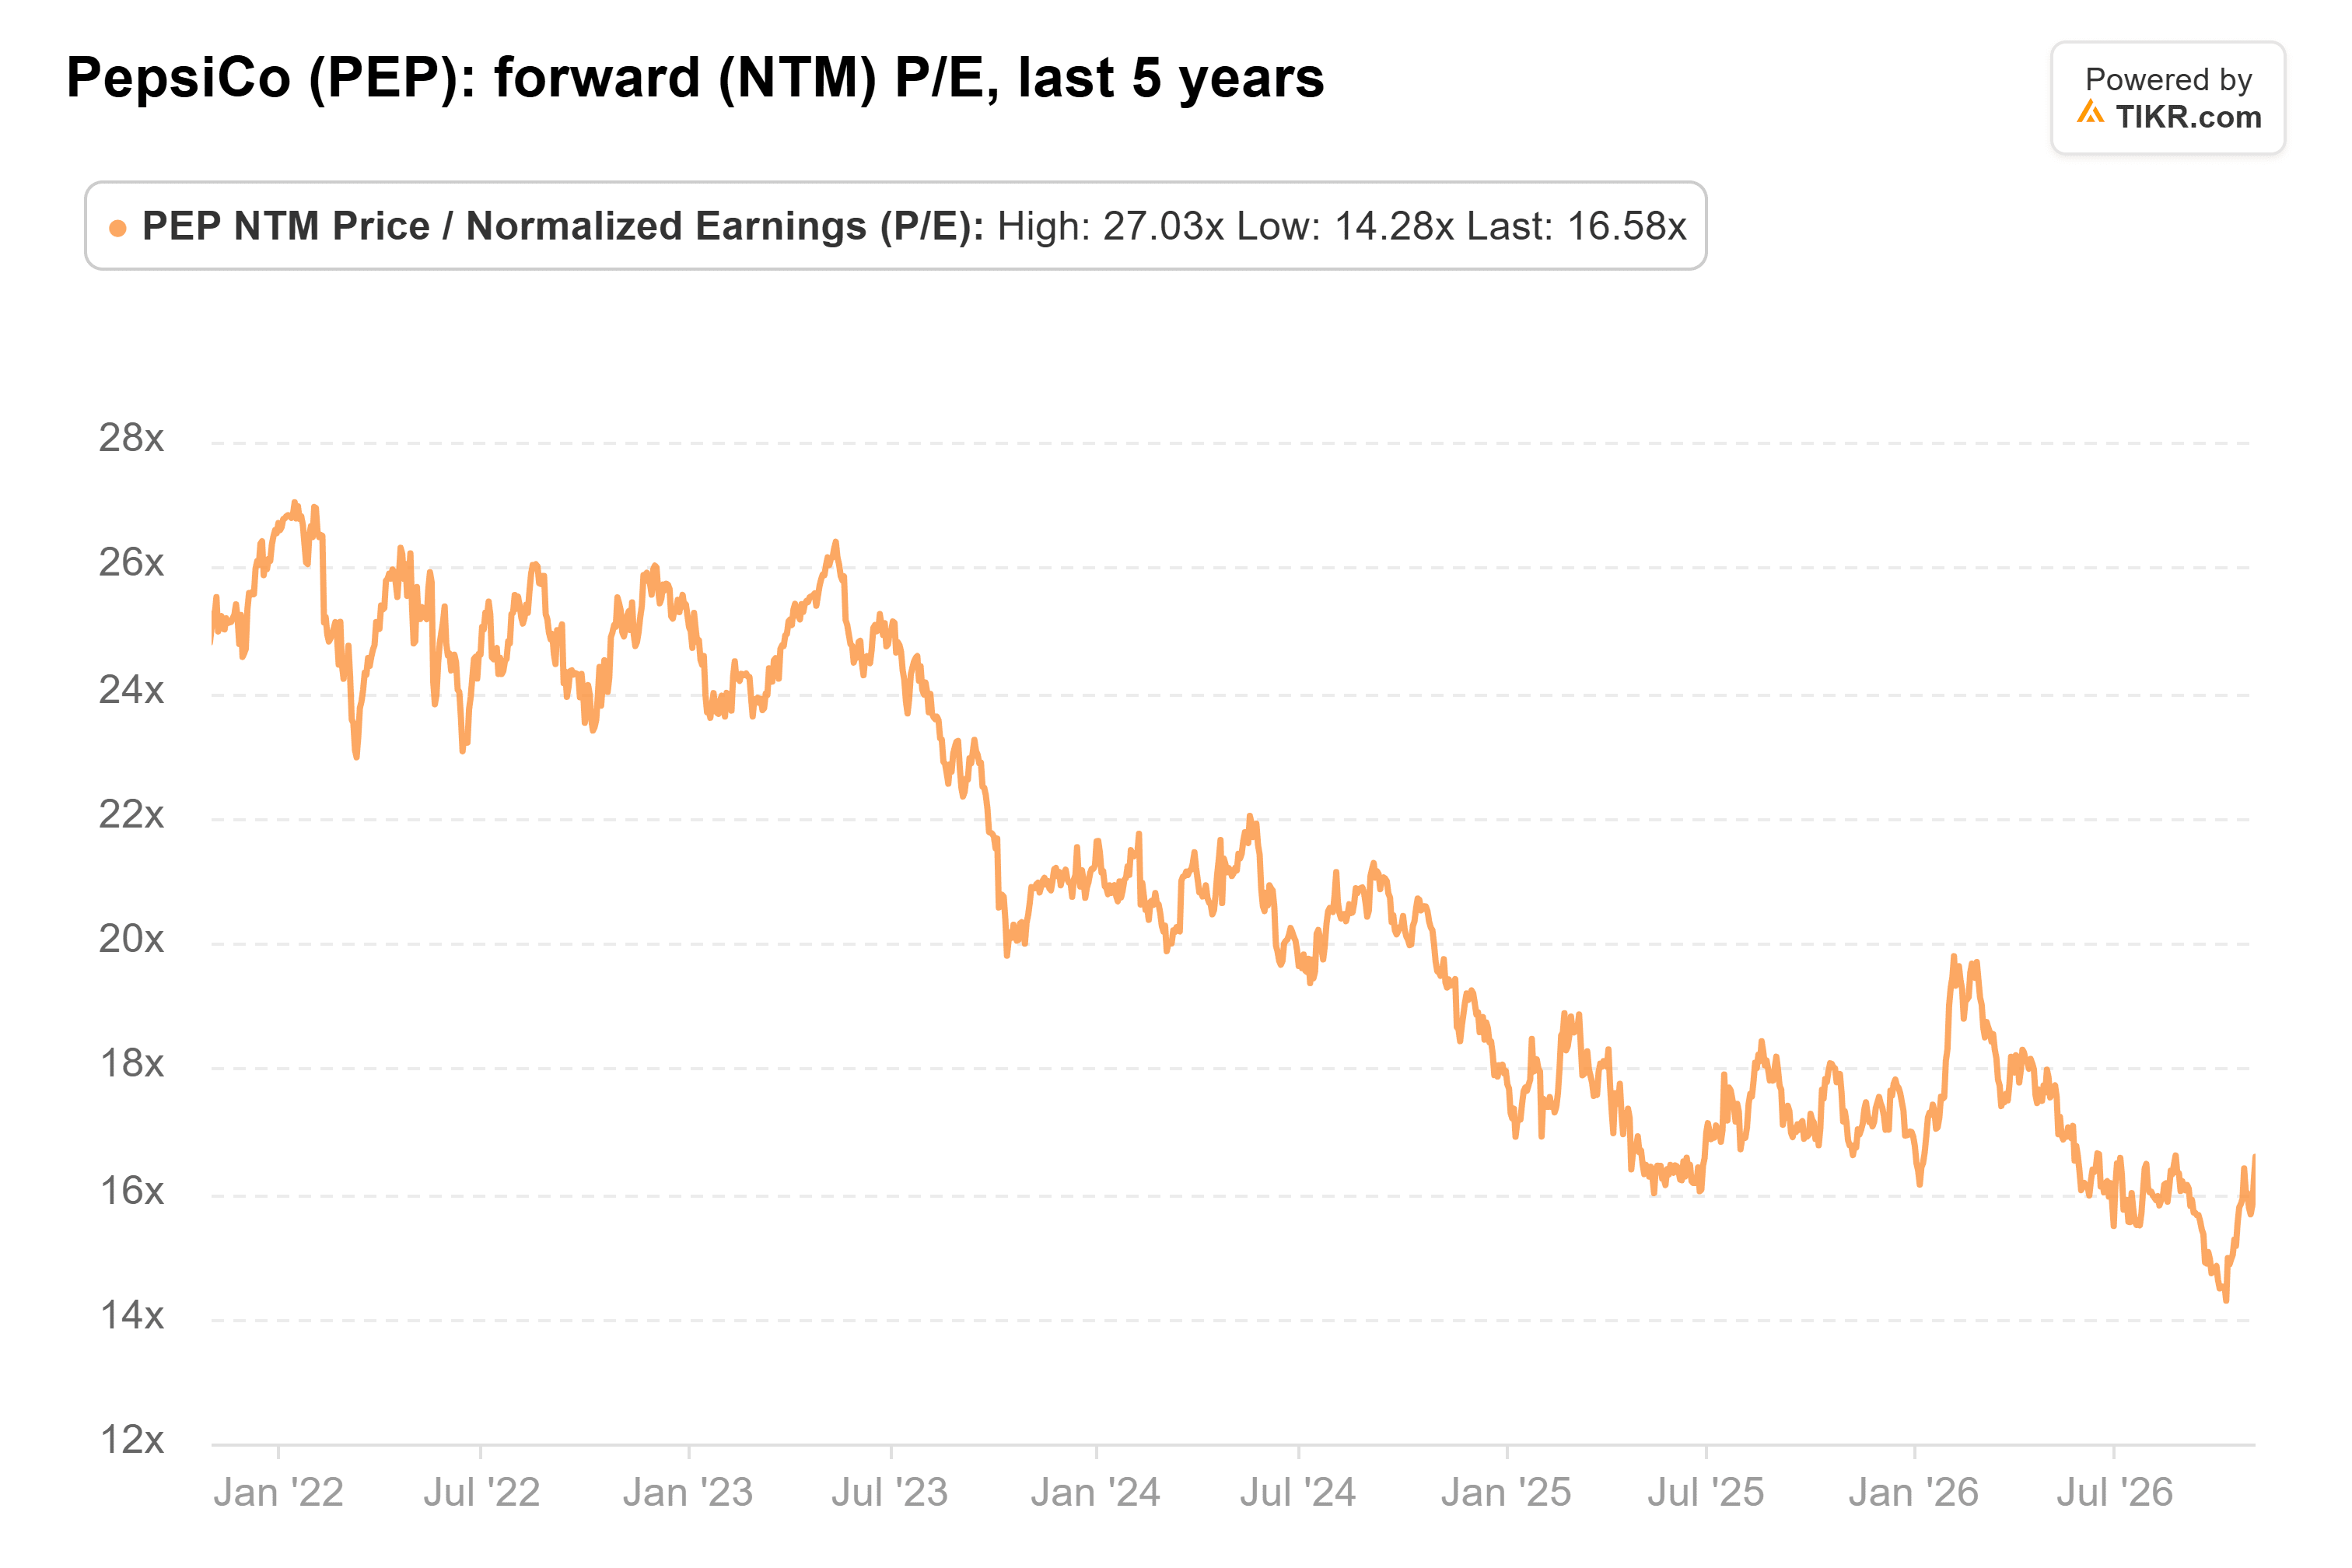
Mon interprétation : le marché a déjà intégré la révision des prévisions.
Le dividende d'Altria semble sûr. Il paie plus aujourd'hui, et il paierait toujours plus la 10e année, environ 834 $. Mais un dividende qui croît plus lentement à partir d'une activité de cigarettes en contraction est plus difficile à compter qu'un dividende à croissance plus rapide provenant d'une entreprise qui continue d'augmenter ses ventes. C'est ce qui fait pencher la balance en faveur de PepsiCo.
Bien sûr, PepsiCo doit encore faire fonctionner ses réductions de coûts alors que les coûts des intrants augmentent. Son prochain rapport montrera si la reprise de la trésorerie disponible se maintient.
Oubliez PepsiCo : 6 rendements de dividende sûrs à 6 %+ que vous pouvez acheter dès maintenant
Les dividendes peuvent détenir la clé d'une richesse énorme. Mais seulement si vous achetez les bons.
Choisir la bonne action à dividende à haut rendement peut faire la différence entre une retraite de rêve… et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et PepsiCo n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !